
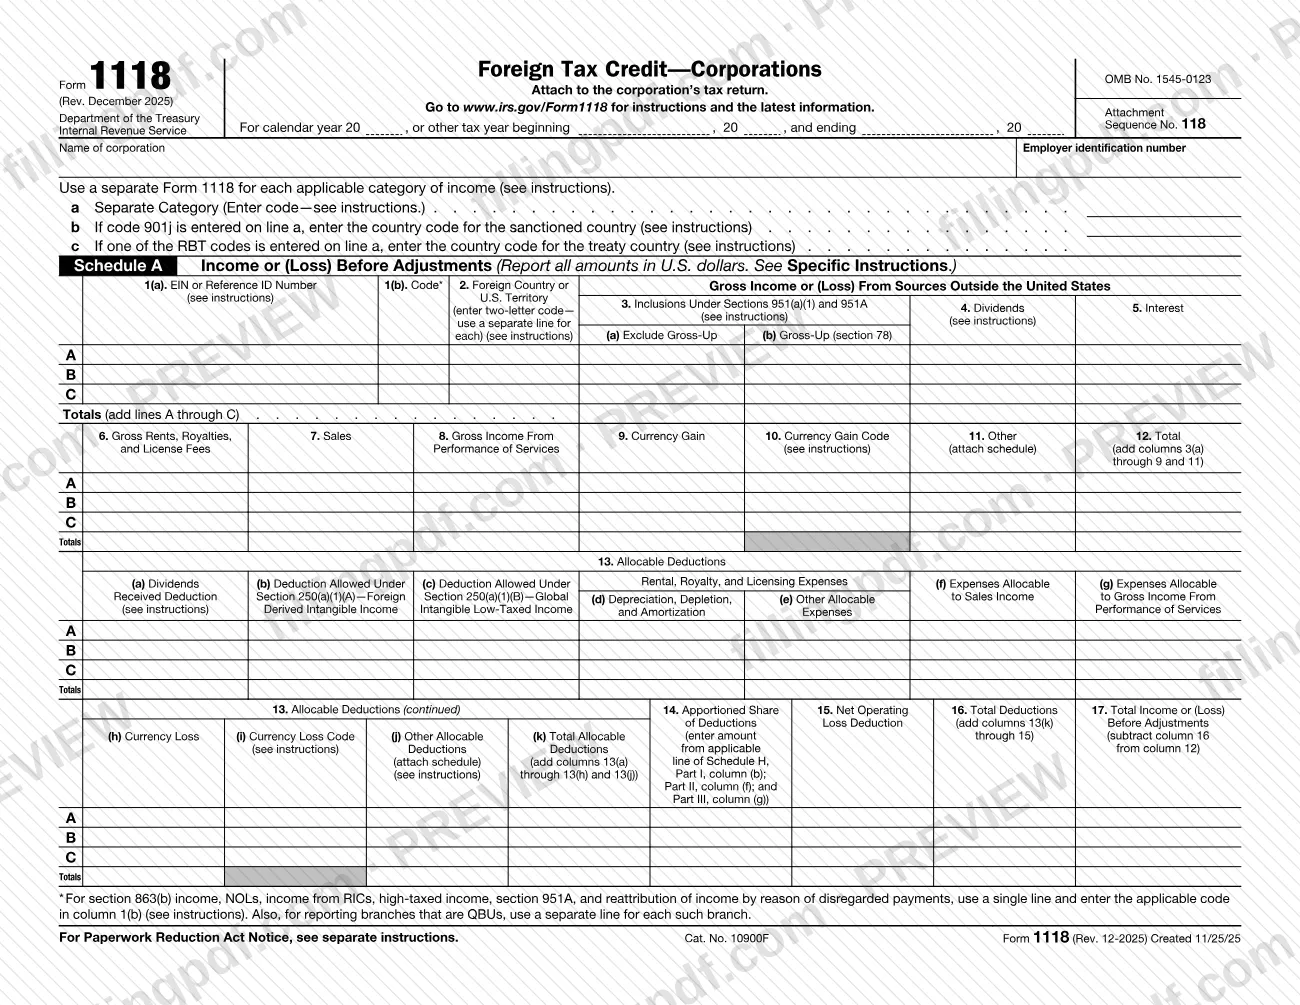
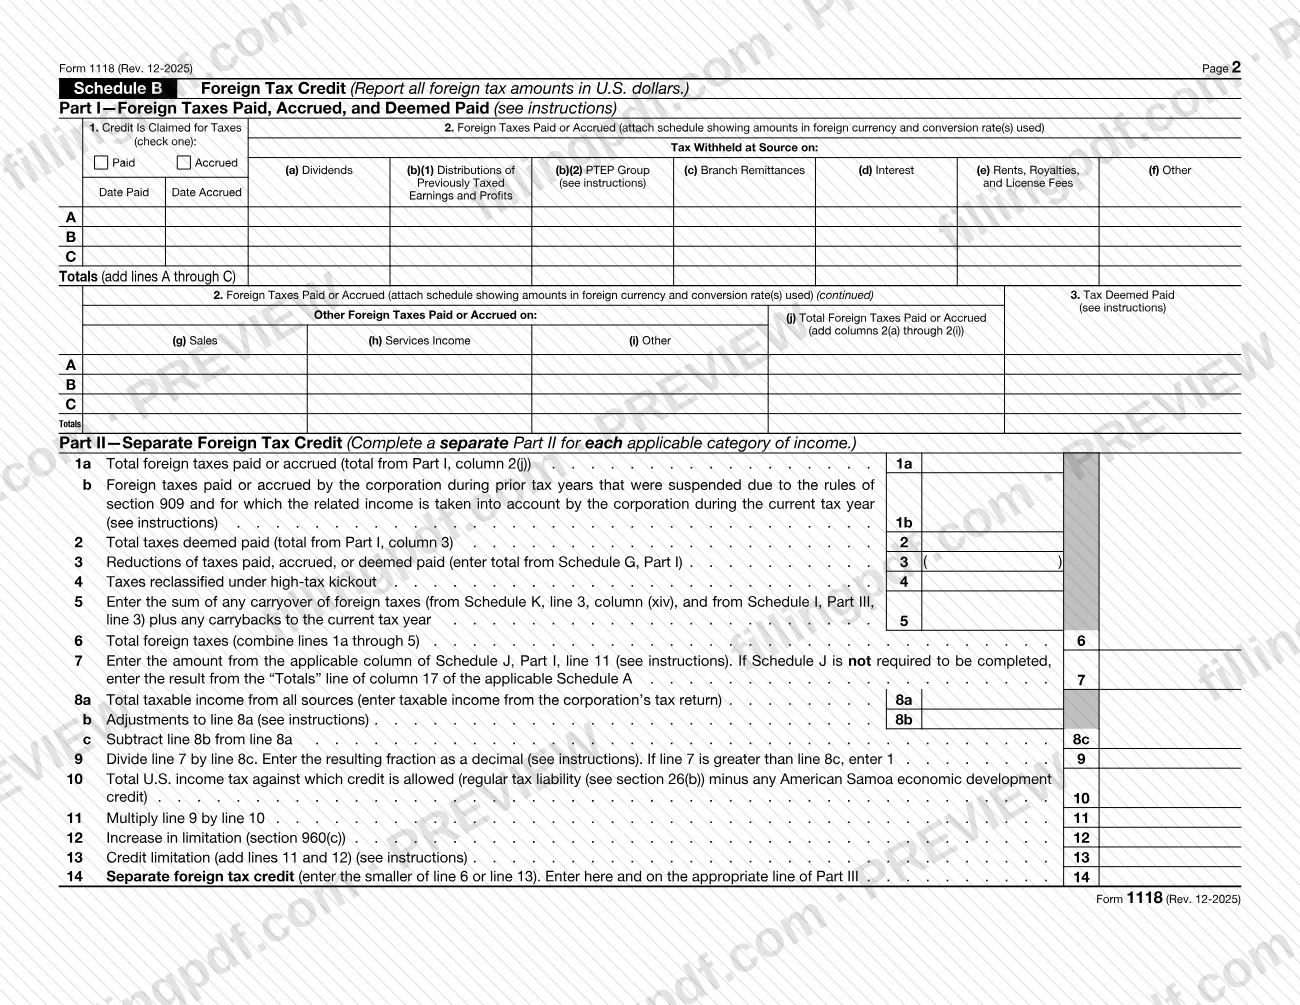
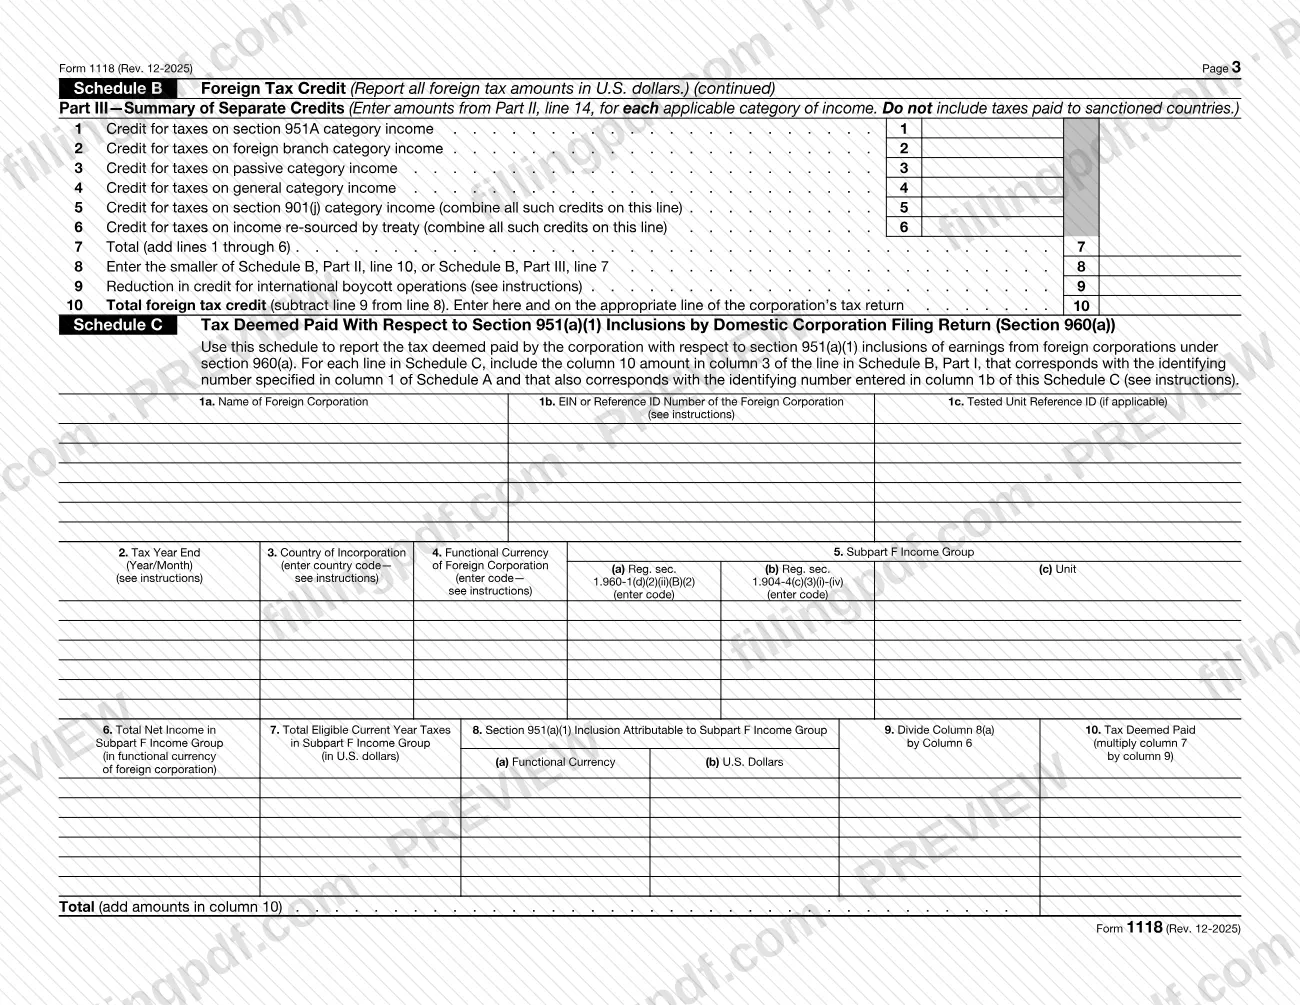
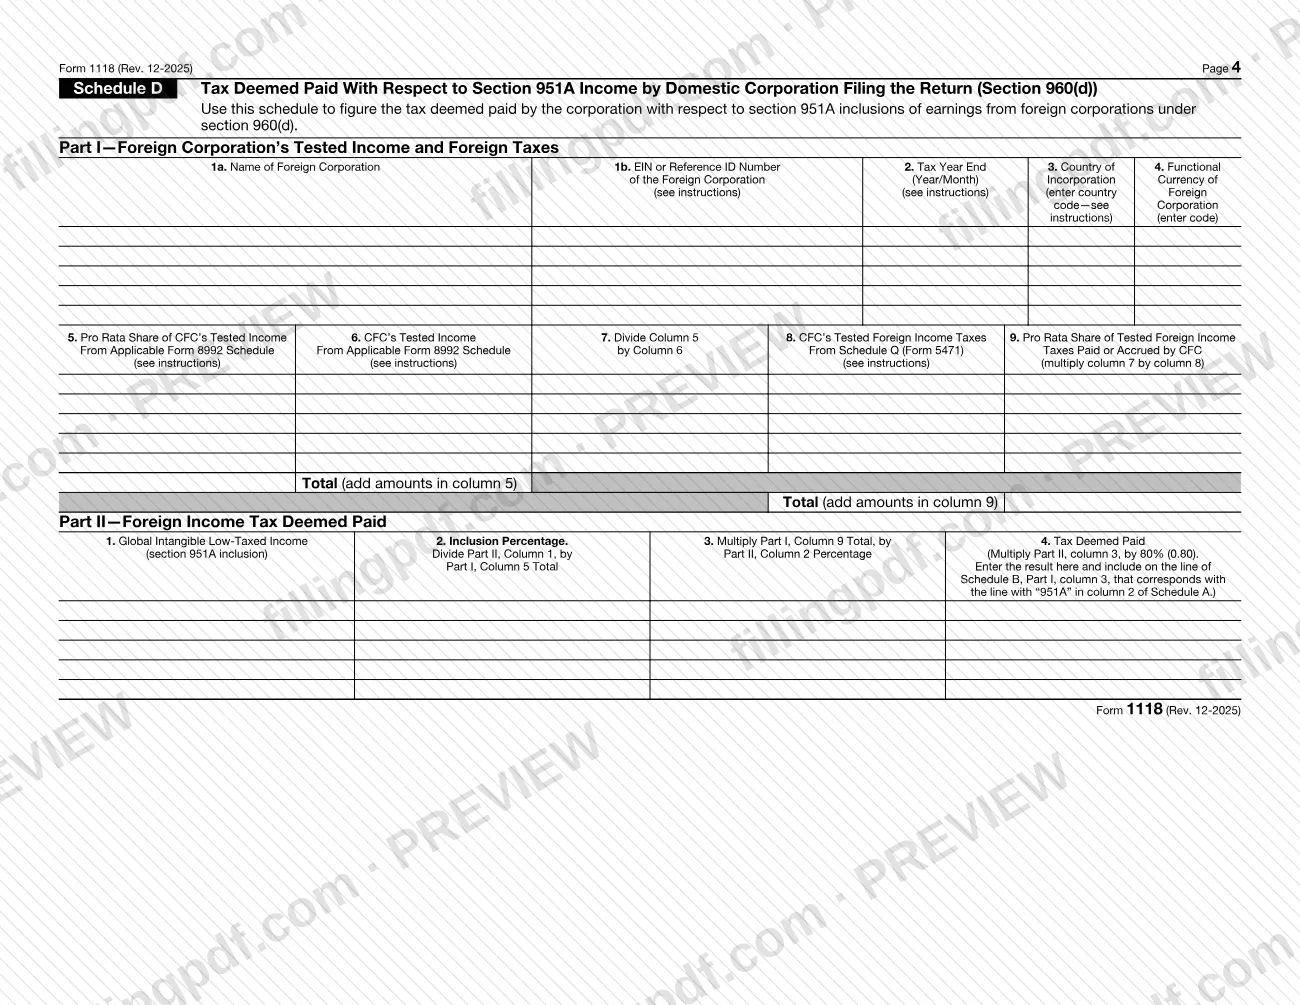
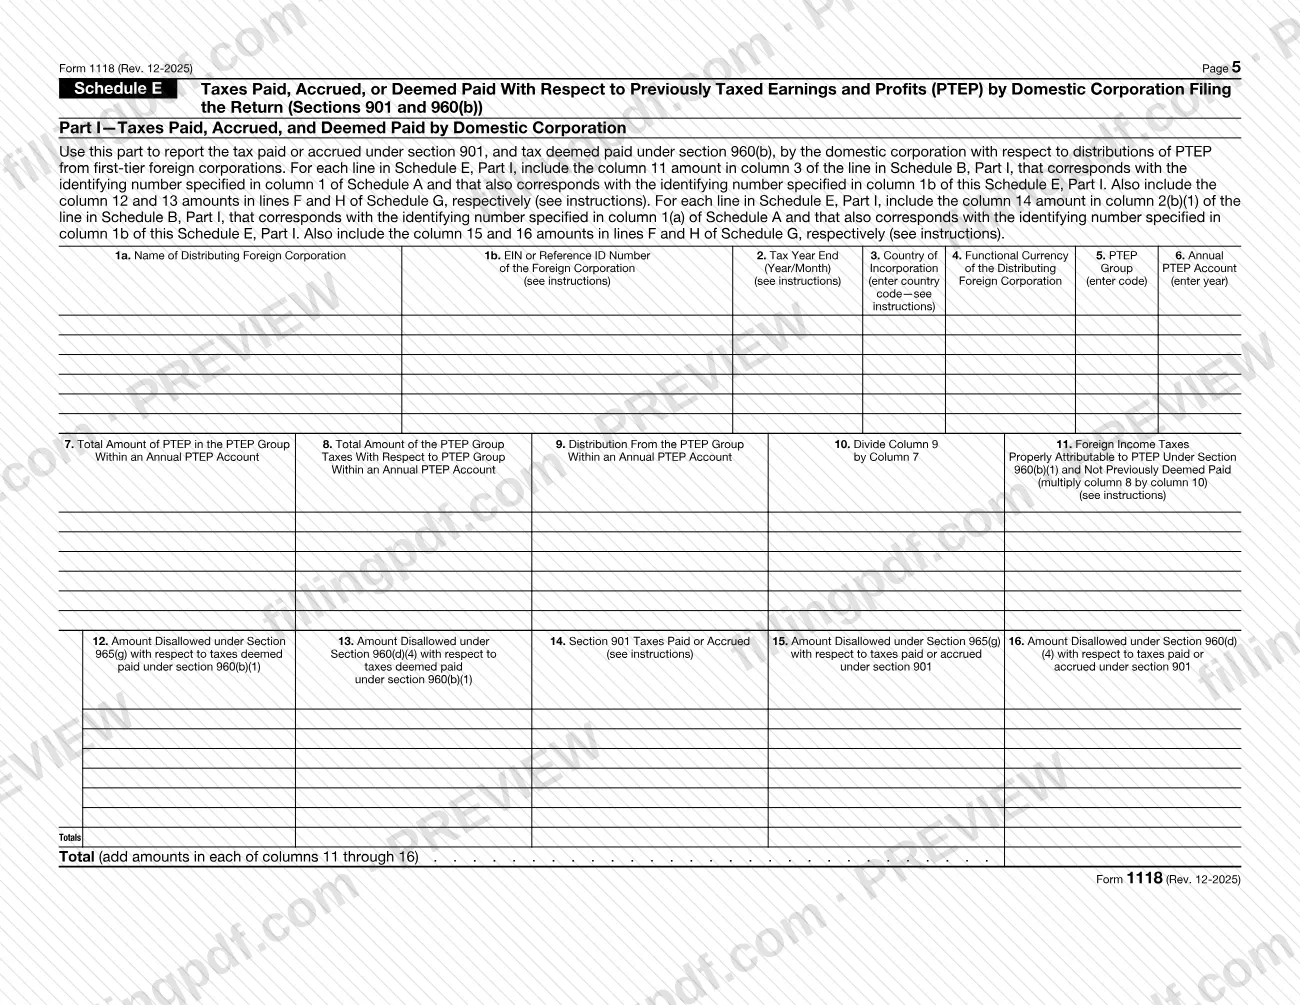
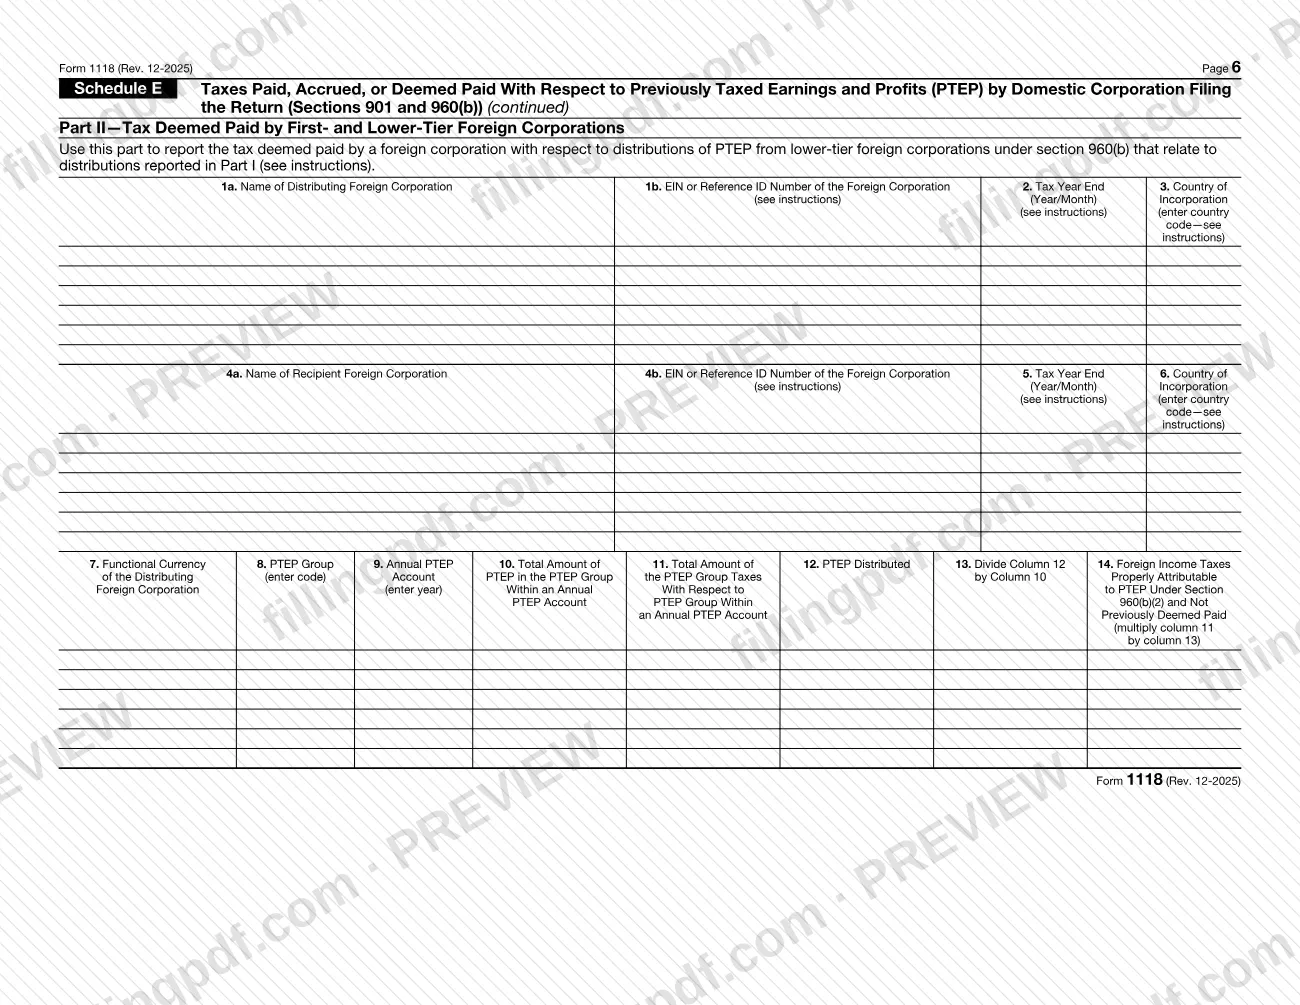
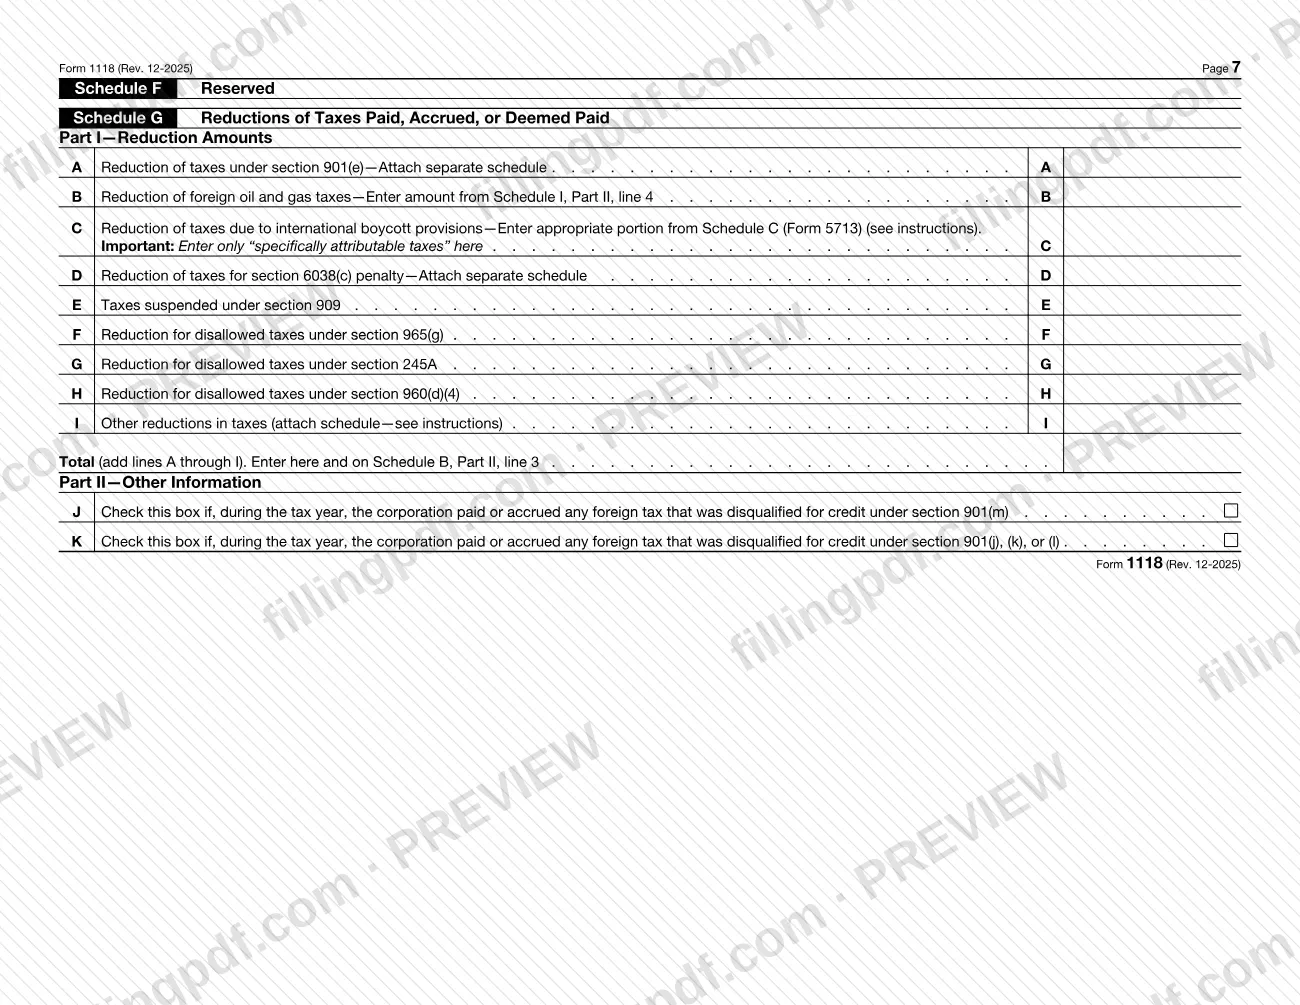
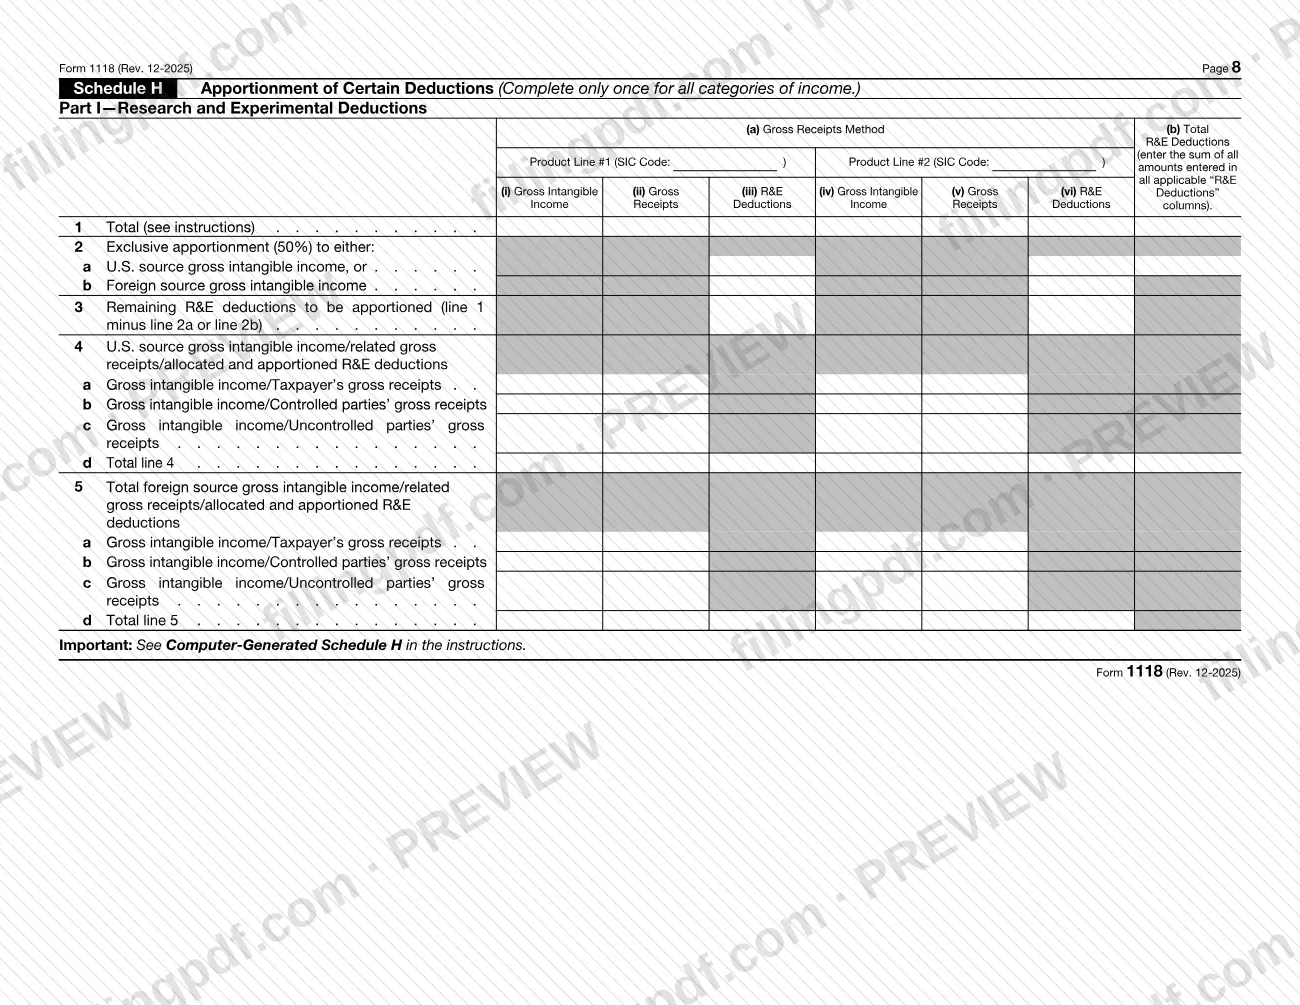
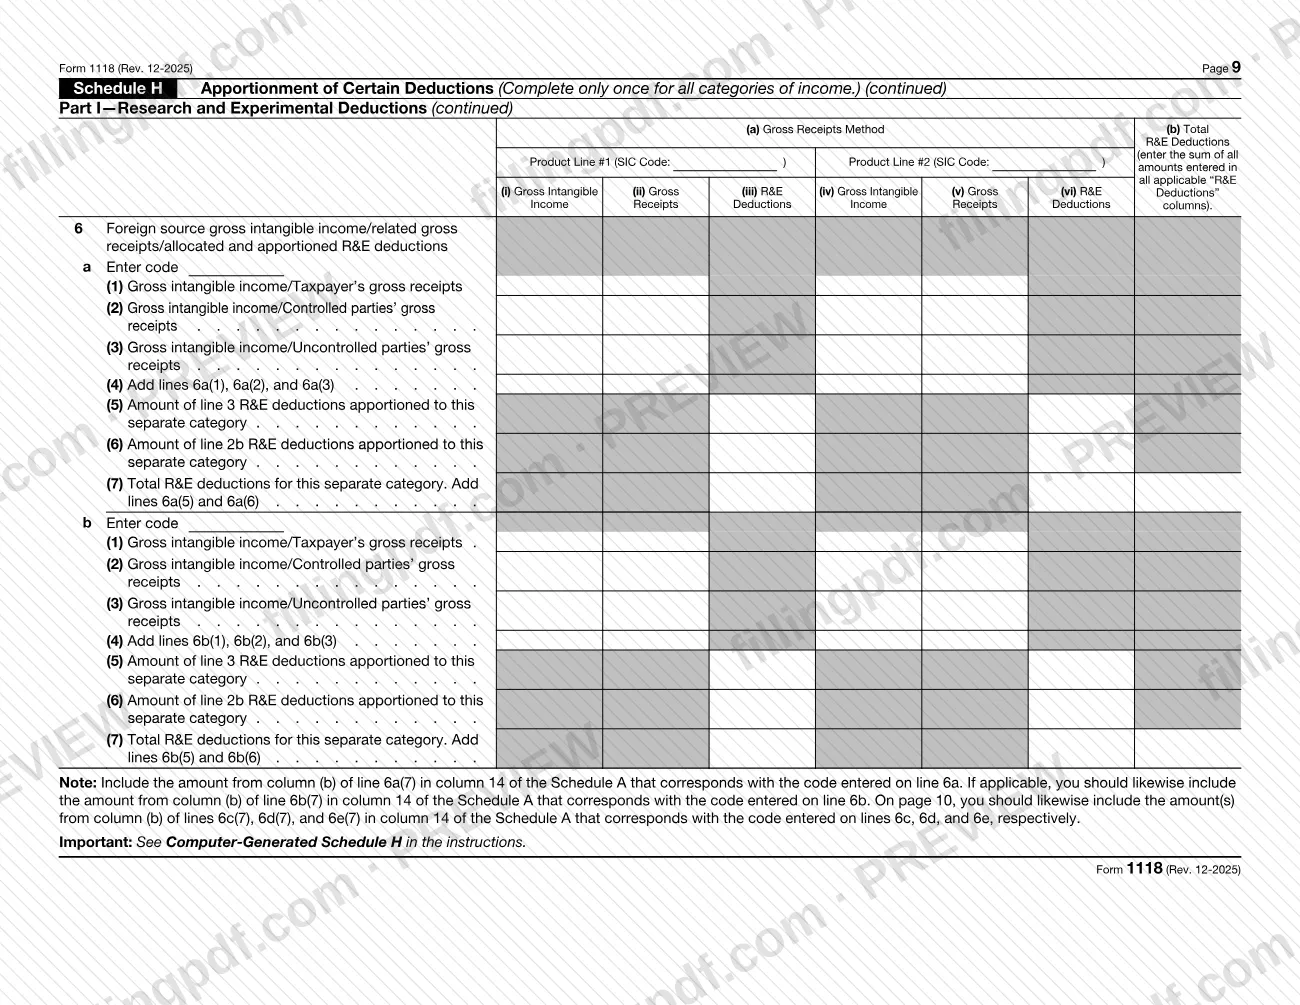
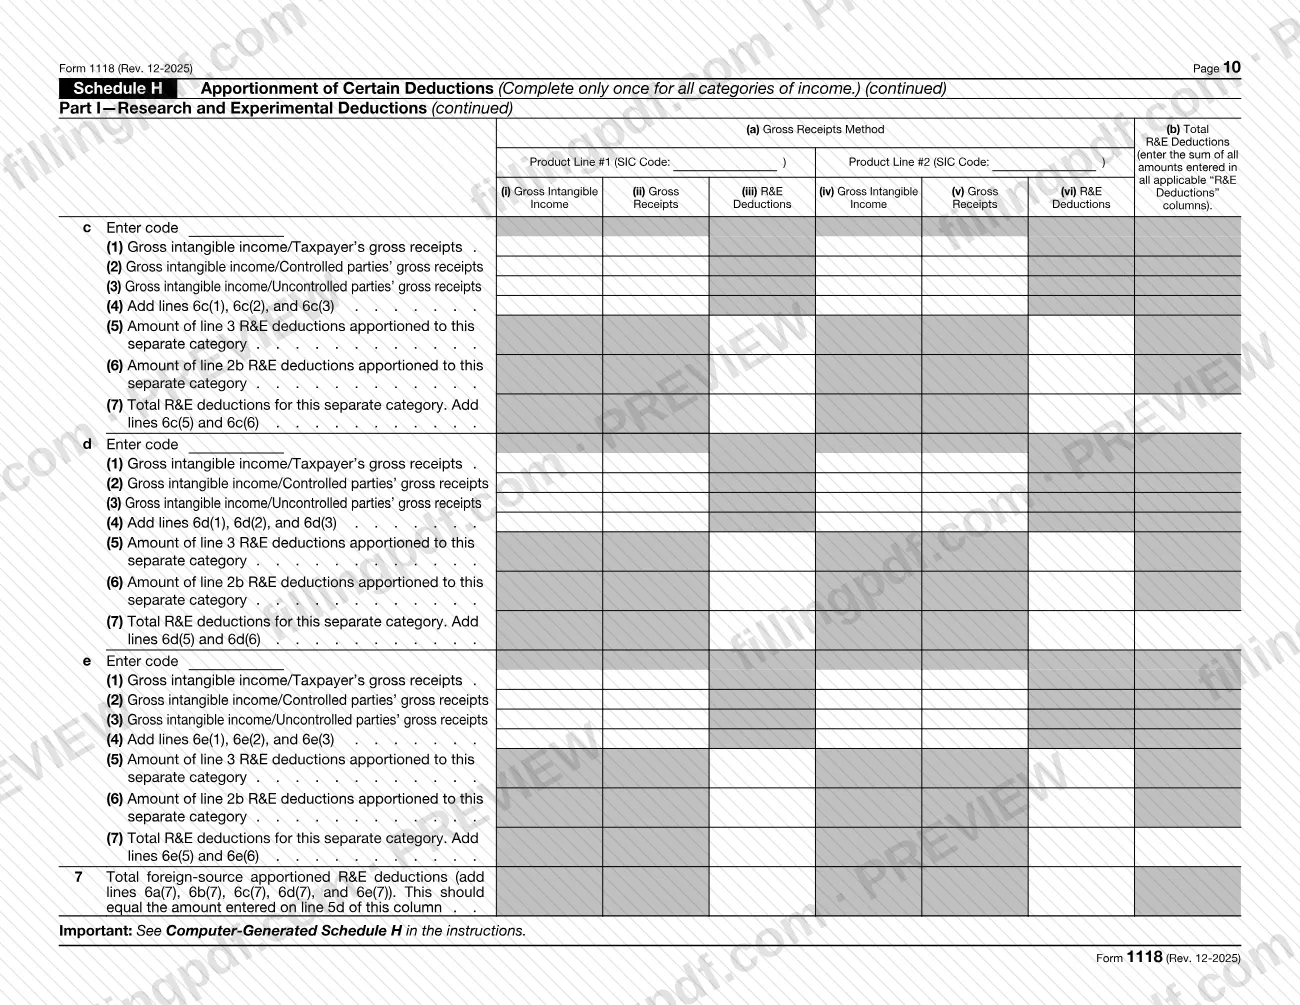
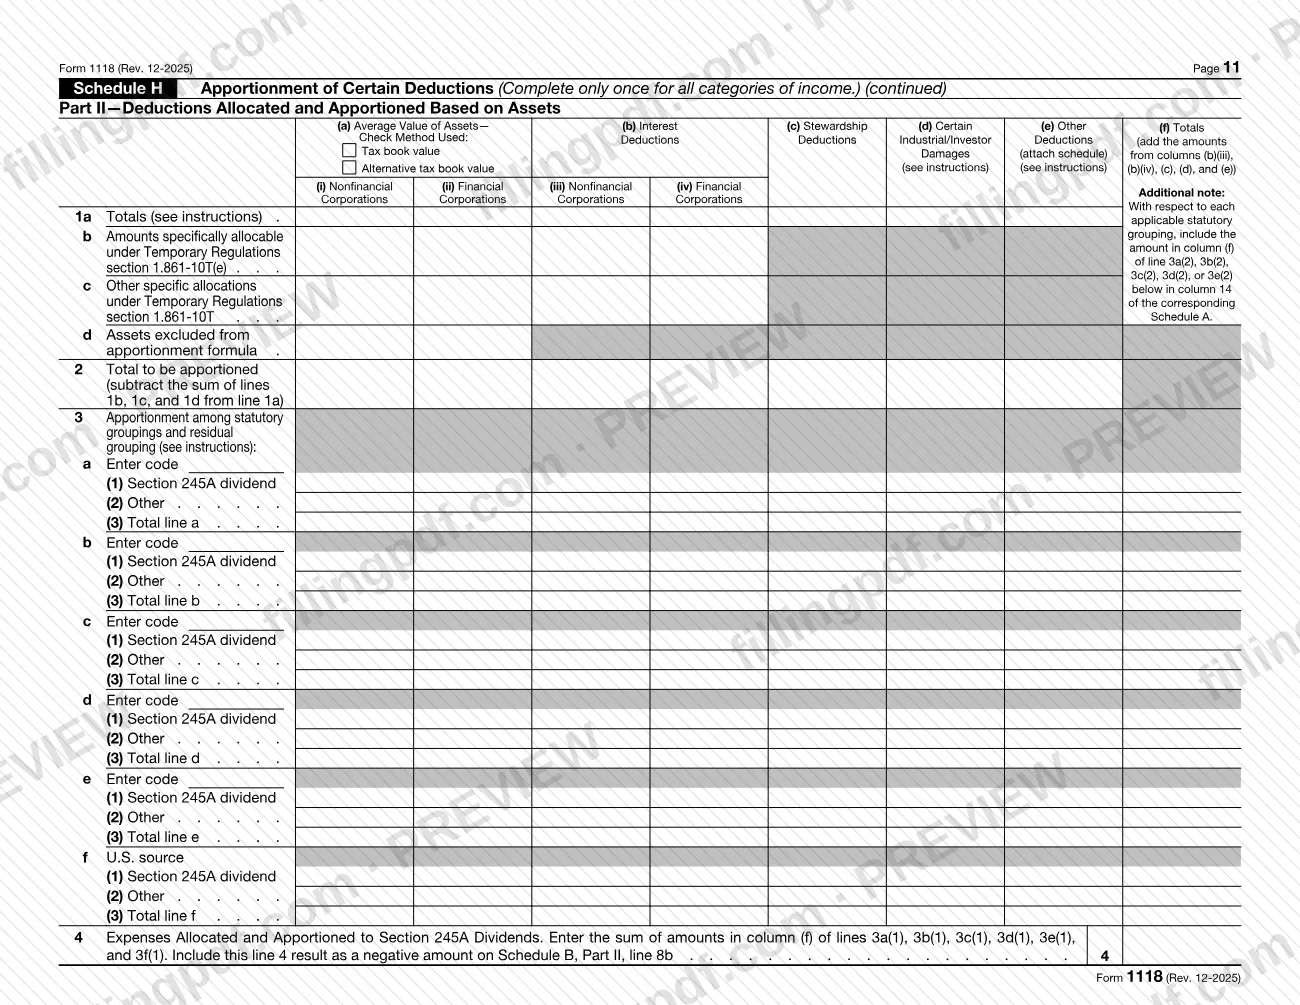
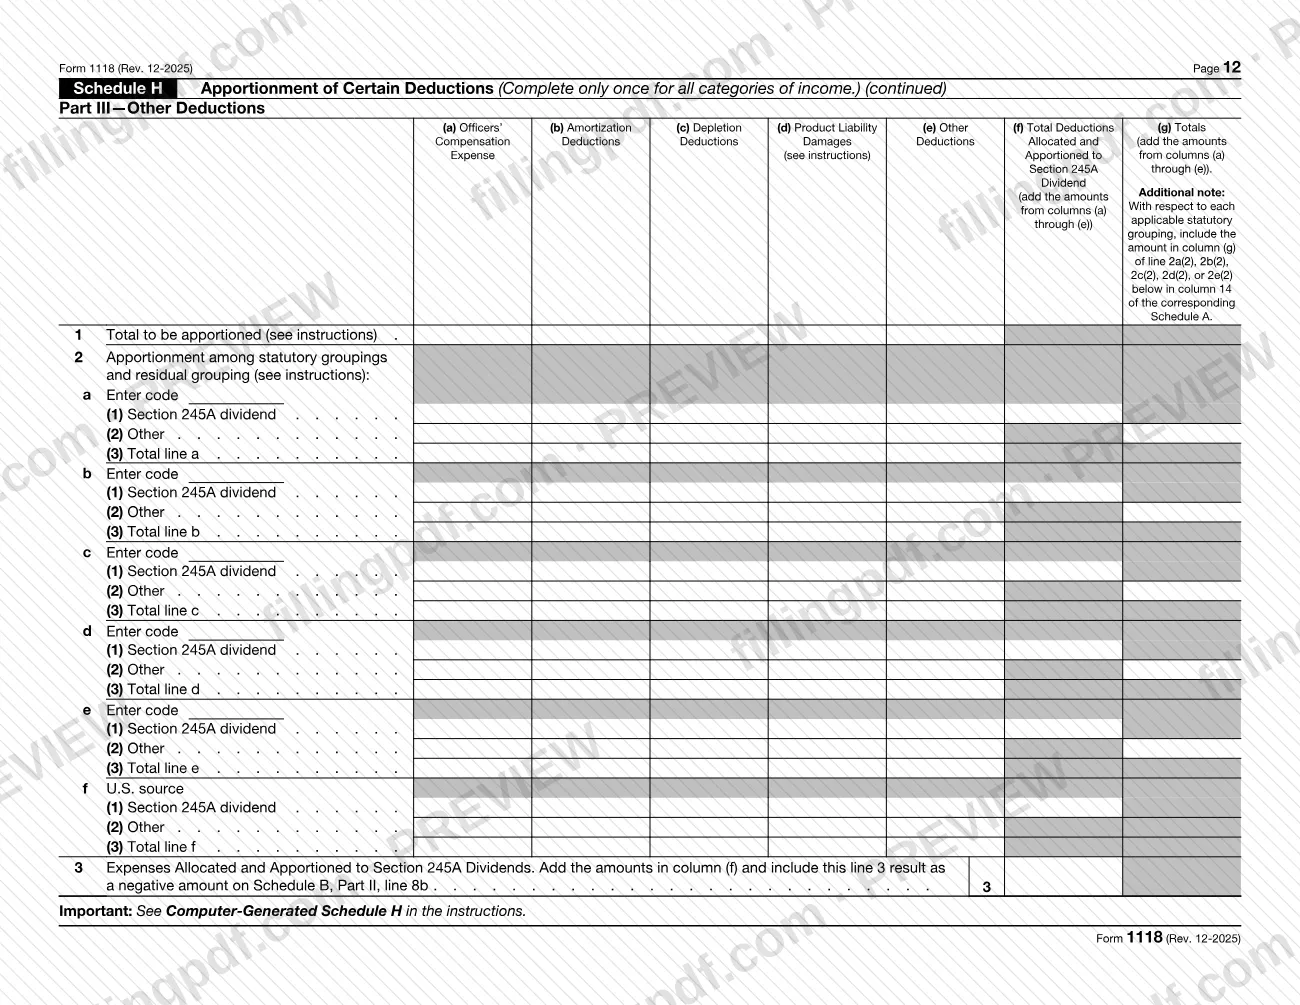
El Formulario 1118, Crédito por impuestos extranjeros—Corporaciones (Foreign Tax Credit—Corporations), es el formulario del Servicio de Impuestos Internos (IRS) que una corporación adjunta a su declaración de impuestos para calcular el crédito por los impuestos sobre los ingresos pagados o devengados a países extranjeros o territorios de Estados Unidos. Una corporación que elige el crédito por impuestos extranjeros conforme a la sección 901 completa un Formulario 1118 por separado para cada categoría de ingresos aplicable. En FillingPDF puede rellenar el formulario en línea y descargarlo o imprimir el PDF completado; el formulario y sus instrucciones están publicados por el IRS en www.irs.gov/Form1118.
Última actualización
¿Qué es el 1118?
Formulario 1118, Crédito por impuestos extranjeros—Corporaciones (Foreign Tax Credit—Corporations), es el formulario del IRS que una corporación completa y adjunta a su declaración de impuestos para calcular el crédito por los impuestos sobre los ingresos pagados o devengados a países extranjeros o territorios de Estados Unidos, y por los impuestos que se consideran pagados conforme a la sección 960.
El formulario se imprime con el número OMB 1545-0123 e indica que debe adjuntarse a la declaración de impuestos de la corporación. Está compuesto por anexos:
- Anexo A calcula los ingresos o (pérdidas) antes de los ajustes para una categoría de ingresos.
- Anexo B informa los impuestos extranjeros pagados, devengados y considerados pagados (Parte I), calcula el crédito separado y su limitación (Parte II), y resume los créditos separados (Parte III).
- Los Anexos C, D y E informan los impuestos que se consideran pagados sobre las inclusiones de la sección 951(a)(1), los ingresos de la sección 951A y las ganancias y utilidades previamente gravadas (PTEP).
- El Anexo G informa las reducciones de impuestos requeridas, y el Anexo H distribuye ciertas deducciones. El Anexo F está marcado como Reservado.
El IRS publica anexos separados que acompañan al formulario: Anexo I (reducciones por petróleo y gas extranjeros), Anexo J (ajustes a los ingresos o pérdidas sujetos a limitación separada), Anexo K (traslado de impuestos extranjeros) y Anexo L (redeterminaciones de impuestos extranjeros). La revisión de diciembre de 2025 refleja la nueva sección 960(d)(4), una nueva línea H en el Anexo G y la división de la columna 2(b) de la Parte I del Anexo B.
El Formulario 1118 no se utiliza para determinar los créditos por impuestos extranjeros para el impuesto mínimo alternativo corporativo (CAMT) conforme a la sección 55; las instrucciones remiten a un Formulario 4626 revisado.
¿Quién tiene que presentar el 1118?
Toda corporación que elija los beneficios del crédito por impuestos extranjeros conforme a la sección 901 debe completar el Formulario 1118 y adjuntarlo a su declaración de impuestos.
Algunas corporaciones deben adjuntar parte del formulario incluso si no eligen el crédito:
- Una corporación con adiciones, reducciones o recaptura en cualquier cuenta nueva o existente de pérdidas extranjeras generales, pérdidas nacionales generales o pérdidas sujetas a limitación separada debe completar y adjuntar el Anexo A y el Anexo J (Formulario 1118).
- Una corporación con una redeterminación de impuestos extranjeros conforme a la sección 905(c) debe adjuntar el Anexo L (Formulario 1118) para el año en que ocurre la redeterminación, independientemente de que haya cambiado su obligación tributaria de Estados Unidos.
Las personas también deben completar y adjuntar el Formulario 1118 si hacen la elección de la sección 962 para tributar a las tasas corporativas sobre los montos incluidos conforme a las secciones 951(a) y 951A de sociedades extranjeras controladas, con el fin de reclamar un crédito por su parte de los impuestos extranjeros. Las corporaciones extranjeras pueden reclamar un crédito conforme a la sección 906 por los impuestos extranjeros sobre los ingresos efectivamente relacionados con una actividad comercial o negocio en Estados Unidos.
Una corporación que elige deducir los impuestos extranjeros sobre los ingresos en lugar de reclamar el crédito no elige el crédito; la elección se hace anualmente.
Cuándo presentar el 1118
El Formulario 1118 se presenta junto con la declaración de impuestos de la corporación para el año tributario del crédito, por lo que no tiene una fecha límite independiente.
La elección de reclamar el crédito para cualquier año tributario puede hacerse o cambiarse en cualquier momento antes de que termine el período especial de 10 años descrito en la sección 6511(d)(3) (o la sección 6511(c), si ese período se extiende mediante un acuerdo). La elección de deducir los impuestos extranjeros sobre los ingresos en lugar de acreditarlos puede hacerse o cambiarse antes de que termine el período de la sección 6511(a) o 6511(c).
Si una redeterminación de impuestos extranjeros cambia la obligación tributaria de Estados Unidos de cualquier año, la corporación debe presentar una declaración enmendada con el Formulario 1118 y una declaración explicativa. Si no cambia nada, la corporación adjunta un Anexo L (Formulario 1118) completado a la declaración original del año en que ocurre la redeterminación. Los créditos excedentes trasladados a un año anterior requieren una declaración enmendada con un Formulario 1118 revisado y el Anexo K.
Documentos que necesitas
- Un Formulario 1118 por separado para cada categoría de ingresos aplicable, adjunto a la declaración de impuestos de la corporación.
- Un anexo que muestre los montos en moneda extranjera y los tipos de cambio utilizados, cuando convierta impuestos extranjeros a dólares estadounidenses en la Parte I del Anexo B.
- Una declaración explicativa de cómo se determinó el tipo de cambio, cuando los montos del formulario se conviertan de una moneda extranjera.
- Un anexo que identifique los ingresos brutos por tipo para la columna 11 del Anexo A, y un anexo que enumere las deducciones de la columna 13(j).
- El Anexo I (Formulario 1118) y el Anexo K (Formulario 1118), cuando la línea 5 de la Parte II del Anexo B incluya un traslado de impuestos extranjeros.
- El Formulario 8833, Divulgación de una posición basada en un tratado conforme a la sección 6114 o la sección 7701(b), cuando la corporación se base en un tratado de Estados Unidos para reclamar un crédito por un impuesto extranjero.
- El Formulario 5713, Informe sobre boicots internacionales, cuando la corporación participe o coopere en un boicot internacional y el crédito pueda reducirse.
- El Anexo L (Formulario 1118), cuando haya ocurrido una redeterminación de impuestos extranjeros, y el Formulario 7204 cuando se elija un crédito provisional por impuestos extranjeros sobre los ingresos en disputa.
- No se adjuntan los recibos ni una declaración de impuestos extranjeros, pero deben proporcionarse si el IRS los solicita para justificar el crédito; el IRS también puede exigir una fianza en el Formulario 1117 por impuestos devengados pero no pagados.
Cómo rellenar el 1118
Indique el año tributario y la corporación
En la parte superior, indique el año calendario o las fechas de inicio y finalización del año tributario, el nombre de la corporación y su número de identificación del empleador.
Indique el código de categoría en la línea a
Complete un formulario separado para cada categoría e indique su código en la línea a, como 951A, FB, PAS, GEN, 901j o un código RBT. Para el código 901j, indique el código del país sancionado en la línea b; para un código RBT, indique el código del país del tratado en la línea c.
Informe los ingresos en el Anexo A
Para cada línea A, B o C, indique el EIN o el número de identificación de referencia en la columna 1(a), cualquier código de agregación en la columna 1(b) y el código de dos letras del país en la columna 2. Informe los ingresos brutos en las columnas 3(a) a 11 y súmelos en la columna 12, en dólares estadounidenses.
Informe las deducciones en el Anexo A
Indique las deducciones asignables en las columnas 13(a) a 13(j), la parte distribuida del Anexo H en la columna 14 (solo en la línea de totales) y cualquier deducción por NOL en la columna 15. Sume las columnas 13(k) a 15 en la columna 16 y réstela de la columna 12 en la columna 17.
Indique los impuestos extranjeros en la Parte I del Anexo B
Marque Pagado o Devengado en la columna 1 e indique las fechas. Indique los impuestos pagados o devengados en las columnas 2(a) a 2(i), el total en 2(j) y los impuestos que se consideran pagados en la columna 3, en las líneas correspondientes al Anexo A.
Calcule el crédito separado en la Parte II
Sume los impuestos de las líneas 1a a 6, indique las cifras de limitación en las líneas 7 a 13 e indique en la línea 14 el menor entre el monto de la línea 6 y el de la línea 13. La línea 9 es la línea 7 dividida por la línea 8c, expresada como decimal.
Resuma los créditos en la Parte III del Anexo B
En un solo Formulario 1118, indique cada monto de la línea 14 de la Parte II en las líneas 1 a 6, súmelos en la línea 7, complete las líneas 8 a 10 y traslade la línea 10 a la declaración de impuestos de la corporación. No incluya los impuestos pagados a países sancionados.
Complete los Anexos C y D si corresponden
Utilice el Anexo C para los impuestos que se consideran pagados sobre inclusiones de la sección 951(a)(1) conforme a la sección 960(a), y el Anexo D para los ingresos de la sección 951A conforme a la sección 960(d). Traslade los resultados a la columna 3 de la Parte I del Anexo B.
Complete el Anexo E para los impuestos sobre PTEP
Utilice la Parte I para los impuestos sobre distribuciones de PTEP de corporaciones extranjeras de primer nivel y la Parte II para los impuestos que se consideran pagados por corporaciones extranjeras de primer nivel y de niveles inferiores. Siga las referencias cruzadas al Anexo B y al Anexo G impresas en el encabezado de la Parte I.
Informe las reducciones en el Anexo G
Indique las reducciones en las líneas A a I de la Parte I y súmelas para la línea 3 de la Parte II del Anexo B. Marque la casilla J o K de la Parte II si un impuesto se descalificó conforme a la sección 901(m) o 901(j), (k) o (l).
Distribuya las deducciones en el Anexo H
Complete el Anexo H una sola vez para todas las categorías: la Parte I para las deducciones de investigación y experimentación, la Parte II para las deducciones basadas en activos y la Parte III para otras deducciones. Traslade los montos a la columna 14 del Anexo A correspondiente.
Revise y descargue el PDF completado
Revise cada formulario de categoría, los totales de los anexos y los documentos adjuntos que exigen las instrucciones; luego descargue o imprima el PDF completado desde FillingPDF y adjúntelo a la declaración de impuestos de la corporación.
Cómo presentar el 1118
El Formulario 1118 no se presenta por separado: se adjunta a la declaración de impuestos de la corporación y se envía el paquete por los canales aplicables a esa declaración.
- Con la declaración original: adjunte un Formulario 1118 por separado para cada categoría de ingresos aplicable, además de los anexos y las declaraciones explicativas correspondientes, como un anexo que muestre los montos en moneda extranjera y los tipos de cambio utilizados.
- Con una declaración enmendada: para una redeterminación de impuestos extranjeros que aumente la obligación tributaria de Estados Unidos, adjunte un Formulario 1118 enmendado y la declaración explicativa requerida al Formulario 1120-X, y escriba en la página 2 del Formulario 1120-X la oración indicada en las instrucciones. Para un traslado hacia atrás, presente una declaración enmendada con un Formulario 1118 revisado y el Anexo K.
- Formularios generados por computadora: el IRS los acepta si se ajustan a la versión del IRS; el software debe contar con la aprobación del IRS para formularios sustitutos (consulte la Pub. 1167).
No es necesario adjuntar recibos ni declaraciones de impuestos extranjeros, pero debe presentarlos si el IRS los solicita. El formulario no imprime una dirección de correo separada. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los canales indicados arriba.
Errores comunes que debes evitar
- Combinar varias categorías de ingresos en un solo Formulario 1118; las instrucciones requieren un formulario separado, con su propio código en la línea a, para cada categoría aplicable.
- Escribir "FOREIGNUS" o "APPLIED FOR" en una columna de EIN; en su lugar, utilice un número de identificación de referencia que identifique de manera única a la entidad.
- Usar un número de identificación de referencia con espacios o caracteres especiales, o de más de 50 caracteres; debe ser alfanumérico.
- Informar la inclusión de la sección 951A neta de la deducción de la sección 250 en la columna 3(a) del Anexo A; la deducción corresponde a la columna 13(c).
- Completar la Parte III del Anexo B en cada formulario; solo se completa una vez, en el Formulario 1118 con el monto más alto de la línea 14 de la Parte II.
- Omitir el anexo de montos en moneda extranjera y tipos de cambio cuando se conviertan impuestos extranjeros a dólares estadounidenses.
- Escribir los ajustes de la línea 8b con el signo incorrecto: los ingresos tributables que no deben contarse son positivos; los ajustes que aumentan los ingresos netos mundiales son negativos.
- Usar el Formulario 1118 para calcular créditos por impuestos extranjeros para el impuesto mínimo alternativo corporativo; las instrucciones remiten a un Formulario 4626 revisado.
- Basarse en un tratado de Estados Unidos para reclamar un crédito sin adjuntar el Formulario 8833 al Formulario 1118.
Preguntas frecuentes
¿Para qué se utiliza el Formulario 1118?
El Formulario 1118 es el formulario del IRS que una corporación utiliza para calcular su crédito por impuestos extranjeros sobre los impuestos sobre los ingresos pagados o devengados a países extranjeros o territorios de Estados Unidos, y sobre los impuestos que se consideran pagados conforme a la sección 960. Se adjunta a la declaración de impuestos de la corporación.
¿Quién debe presentar el Formulario 1118?
Toda corporación que elija el crédito por impuestos extranjeros conforme a la sección 901 debe completarlo y adjuntarlo. Aunque no haga la elección, una corporación debe adjuntar el Anexo A y el Anexo J en los casos relacionados con cuentas de pérdidas, y el Anexo L cuando haya una redeterminación de impuestos extranjeros. Las personas que hagan la elección de la sección 962 también lo presentan.
¿Necesito un Formulario 1118 separado para cada categoría de ingresos?
Sí. El formulario indica que debe utilizarse un Formulario 1118 separado para cada categoría de ingresos aplicable, con el código en la línea a: 951A, FB, PAS, 901j, un código RBT o GEN. La Parte III del Anexo B, el Anexo H y el Anexo J se completan una sola vez.
¿Adjunto recibos de impuestos extranjeros al Formulario 1118?
No. Las instrucciones indican que no es necesario adjuntar documentación como recibos o una declaración de impuestos extranjeros. Debe presentar pruebas para justificar el crédito si el IRS las solicita, y el IRS puede exigir una fianza en el Formulario 1117 por impuestos devengados pero no pagados.
¿Cuánto tiempo tengo para reclamar o cambiar la elección del crédito por impuestos extranjeros?
Puede hacer o cambiar la elección de reclamar el crédito en cualquier momento antes de que termine el período especial de 10 años de la sección 6511(d)(3), o la sección 6511(c) si se extiende mediante un acuerdo. La elección de deducir en lugar de reclamar el crédito utiliza el período de la sección 6511(a) o (c).
¿Dónde envío el Formulario 1118?
No lo envía por separado. Adjúntelo a la declaración de impuestos de la corporación y presente la declaración por los canales habituales. Para una declaración enmendada, adjunte el Formulario 1118 enmendado al Formulario 1120-X. El formulario no imprime una dirección propia.
¿Qué ocurre con los impuestos extranjeros excedentes que no puedo utilizar este año?
Los impuestos excedentes de una categoría separada se trasladan 1 año hacia atrás y luego 10 años hacia adelante, dentro de la misma categoría. Estas reglas de traslado no se aplican a los impuestos extranjeros sobre los ingresos asignados a la categoría de ingresos de la sección 951A. Un traslado hacia atrás requiere una declaración enmendada con un Formulario 1118 revisado.
¿Puedo rellenar el Formulario 1118 en línea en FillingPDF?
Sí. Puede rellenar el PDF rellenable en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el formulario; usted lo adjunta a la declaración de la corporación y lo presenta por los canales del IRS.
¿Listo para rellenar el 1118?
Rellenar el 1118 ahora