
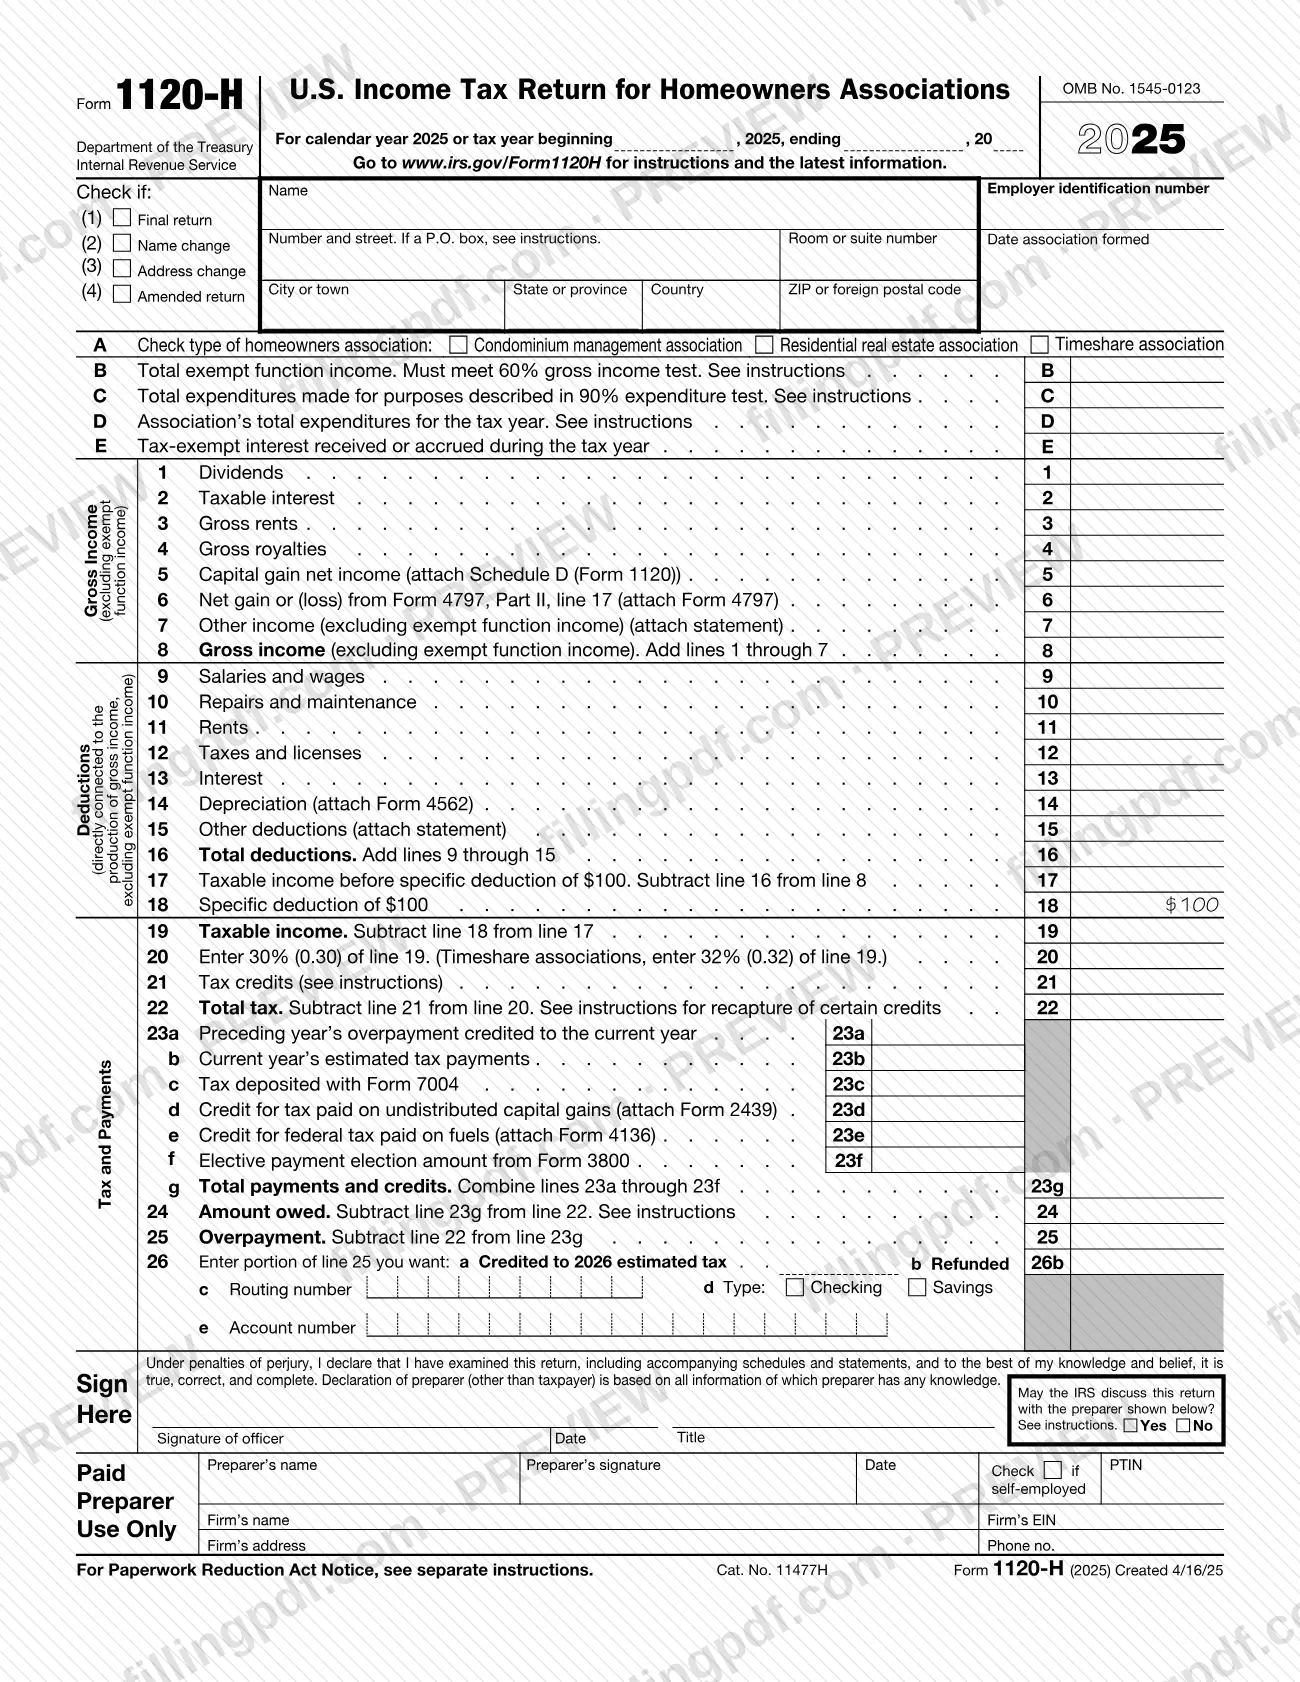
El Formulario 1120-H, Declaración del impuesto sobre los ingresos de Estados Unidos para asociaciones de propietarios (U.S. Income Tax Return for Homeowners Associations), es la declaración del Servicio de Impuestos Internos (IRS) que presenta una asociación de condominios, bienes raíces residenciales o tiempo compartido para aprovechar los beneficios tributarios de la sección 528. Presentarlo constituye la elección de la asociación: debe hacerse por separado para cada año tributario, y una asociación que no la haga presenta otra declaración de impuestos, como el Formulario 1120. En FillingPDF puede rellenar el formulario de 2025 en línea y descargar o imprimir el PDF completado; el IRS publica el formulario y sus instrucciones en www.irs.gov/Form1120H.
Última actualización
¿Qué es el 1120-H?
Formulario 1120-H, Declaración del impuesto sobre los ingresos de Estados Unidos para asociaciones de propietarios (U.S. Income Tax Return for Homeowners Associations), es la declaración del IRS que presenta una asociación de administración de condominios, bienes raíces residenciales o tiempo compartido para elegir el tratamiento de la sección 528, que le permite excluir de sus ingresos brutos los ingresos de funciones exentas.
El IRS emite el formulario bajo el número OMB 1545-0123. Una asociación de propietarios hace la elección presentando un Formulario 1120-H debidamente completado y debe hacerla por separado para cada año tributario. Una vez presentada la declaración, la asociación no puede revocar la elección para ese año a menos que el IRS lo permita, lo cual puede solicitar mediante una petición de resolución.
Para reunir los requisitos, al menos el 60% de los ingresos brutos de la asociación durante el año debe ser ingreso de funciones exentas, al menos el 90% de sus gastos debe destinarse a adquirir, construir, administrar, mantener y cuidar los bienes de la asociación, y ningún accionista privado o individuo puede beneficiarse de sus ganancias netas, salvo en la medida permitida por las instrucciones. Los ingresos de funciones exentas son principalmente las cuotas, tarifas o evaluaciones pagadas por los miembros en calidad de propietarios, no de clientes de los servicios de la asociación.
Los ingresos tributables son los ingresos brutos sin los ingresos de funciones exentas, menos las deducciones directamente relacionadas con la producción de esos ingresos. El formulario los declara en cuatro secciones: ingresos brutos (líneas 1 a 8), deducciones (líneas 9 a 16), ingresos tributables e impuesto (líneas 17 a 22), y pagos, cantidad adeudada o sobrepago (líneas 23 a 26).
El Formulario 1120-H es una alternativa al Formulario 1120, Declaración del impuesto sobre los ingresos de una corporación de Estados Unidos. Las instrucciones sugieren comparar el impuesto total calculado en cada formulario y presentar el que resulte en el impuesto más bajo.
¿Quién tiene que presentar el 1120-H?
Una asociación de propietarios que desee los beneficios de la sección 528 presenta el Formulario 1120-H. Las instrucciones reconocen tres tipos, que debe marcar en el inciso A:
- una asociación de administración de condominios que opera los bienes de un proyecto de condominios en el que prácticamente todas las unidades son viviendas para individuos;
- una asociación de administración de bienes raíces residenciales que opera una subdivisión, urbanización o área similar en la que prácticamente todos los lotes o edificios son viviendas para individuos;
- una asociación de tiempo compartido, que no sea una asociación de administración de condominios, que administra bienes cuyos miembros tienen derechos de tiempo compartido o intereses de propiedad.
La asociación también debe cumplir la prueba de ingresos brutos del 60% y la prueba de gastos del 90% descritas en las instrucciones, y ningún accionista privado o individuo puede beneficiarse de sus ganancias netas, salvo en la medida permitida por las instrucciones.
No use este formulario si la asociación está exenta de impuestos conforme a la sección 501(a); para ese caso, las instrucciones remiten a la sección 6033 y sus reglamentos. Una asociación que no elija usar el Formulario 1120-H debe presentar la declaración de impuestos sobre los ingresos correspondiente, por ejemplo, el Formulario 1120.
Un funcionario autorizado de la asociación firma la declaración. Si un síndico, fiduciario o cesionario presenta la declaración en nombre de la asociación, firma en lugar de un funcionario.
Cuándo presentar el 1120-H
Por lo general, presente el Formulario 1120-H a más tardar el día 15 del cuarto mes después del cierre del año tributario de la asociación. Una asociación cuyo año fiscal termina el 30 de junio presenta la declaración a más tardar el día 15 del tercer mes después del cierre del año, y se considera que un año tributario corto que termina en junio finaliza el 30 de junio. Si la fecha límite cae en sábado, domingo o día feriado legal, puede presentar la declaración el siguiente día laborable.
El formulario de 2025 corresponde al año calendario 2025 y a los años fiscales que comienzan en 2025 y terminan en 2026. Para un año fiscal o corto, complete el espacio del año tributario en la parte superior.
Para solicitar más tiempo para presentar la declaración, presente el Formulario 7004, por lo general, a más tardar en la fecha límite regular; la prórroga no extiende el plazo para pagar. Por lo general, la elección debe hacerse para la fecha límite de la declaración, incluidas las prórrogas. Una asociación que no cumpla con ese plazo puede obtener una prórroga automática de 12 meses para hacer la elección si toma medidas correctivas dentro de los 12 meses posteriores a la fecha límite, incluidas las prórrogas (Reglamentos, sección 301.9100-2).
Todo impuesto adeudado debe pagarse para la fecha límite de presentación, sin contar las prórrogas.
Documentos que necesitas
- Anexo D (Formulario 1120): adjúntelo si la asociación declara ingresos netos por ganancias de capital en la línea 5.
- Formulario 4797: adjúntelo si la asociación declara una ganancia o (pérdida) neta del Formulario 4797, Parte II, línea 17, en la línea 6.
- Una declaración que indique el tipo y la cantidad de otros ingresos: adjúntela para la línea 7.
- Formulario 4562: adjúntelo si la asociación reclama depreciación o gastos de la sección 179 en la línea 14.
- Una declaración que indique, por tipo y cantidad, todas las demás deducciones permitidas: adjúntela para la línea 15.
- El formulario correspondiente a cada crédito reclamado en la línea 21, como el Formulario 1118 (crédito tributario extranjero) o el Formulario 3800 (crédito general para negocios).
- Formulario 2439: adjúntelo si la asociación reclama el crédito por impuestos pagados sobre ganancias de capital no distribuidas en la línea 23d.
- Formulario 4136: adjúntelo si la asociación reclama el crédito por impuestos federales pagados sobre combustibles en la línea 23e.
- Anexo D (Formulario 1120), Formulario 8949 y Formulario 8997: adjunte los tres si la asociación aplazó una ganancia de capital en un fondo de oportunidad calificado.
- Una copia de la orden judicial o de las instrucciones que autorizan la firma: adjúntela si un síndico o fiduciario de una quiebra firma en nombre de la asociación.
Cómo rellenar el 1120-H
Ingrese el año tributario y marque las casillas
En la parte superior, ingrese el año calendario 2025 o las fechas del año fiscal o corto. Marque todas las casillas que correspondan: (1) declaración final, (2) cambio de nombre, (3) cambio de dirección, (4) declaración enmendada.
Ingrese el nombre, la dirección y el EIN
Ingrese el nombre legal de la asociación tal como aparece en sus estatutos u otro documento legal, su dirección con el número de suite o habitación, su número de identificación del empleador (EIN) y la fecha en que se formó la asociación. Si todavía no tiene un EIN, escriba "Applied for" e indique la fecha en que lo solicitó.
Marque el tipo de asociación
En el inciso A, marque Condominium management association, Residential real estate association o Timeshare association.
Complete los incisos B a E
Ingrese los ingresos totales de funciones exentas en el inciso B (deben cumplir la prueba de ingresos brutos del 60%) y los gastos para la prueba de gastos del 90% en el inciso C. Ingrese los gastos totales del año en el inciso D y los intereses exentos de impuestos recibidos o acumulados en el inciso E.
Declare los ingresos brutos en las líneas 1 a 8
Ingrese los dividendos, intereses tributables, alquileres brutos y regalías brutas en las líneas 1 a 4; luego, los ingresos netos por ganancias de capital (línea 5), la ganancia o pérdida del Formulario 4797 (línea 6) y otros ingresos (línea 7). Sume las líneas 1 a 7 en la línea 8, sin incluir los ingresos de funciones exentas.
Ingrese las deducciones en las líneas 9 a 16
Ingrese los sueldos y salarios, las reparaciones y el mantenimiento, los alquileres, los impuestos y licencias, los intereses, la depreciación y otras deducciones en las líneas 9 a 15. Súmelos en la línea 16; deben estar directamente relacionados con la producción de ingresos brutos, sin incluir los ingresos de funciones exentas.
Calcule los ingresos tributables y el impuesto
Reste la línea 16 de la línea 8 en la línea 17, reste la deducción específica en la línea 18 e ingrese los ingresos tributables en la línea 19. En la línea 20, multiplique la línea 19 por el porcentaje impreso allí; las asociaciones de tiempo compartido usan el porcentaje separado impreso en esa línea, y si la línea 19 es cero o negativa, ingrese -0-.
Ingrese los créditos y el impuesto total
Ingrese los créditos aplicables en la línea 21 y adjunte los formularios que los respaldan. Reste la línea 21 de la línea 20 en la línea 22 y sume cualquier recuperación de crédito que exijan las instrucciones.
Declare los pagos en las líneas 23a a 23g
Ingrese el sobrepago del año anterior (23a), los pagos de impuestos estimados (23b), el impuesto depositado con el Formulario 7004 (23c), el crédito del Formulario 2439 (23d), el crédito del Formulario 4136 (23e) y la cantidad de pago electivo del Formulario 3800 (23f). Combine las líneas 23a a 23f en la línea 23g.
Complete la cantidad adeudada o el sobrepago
Si la línea 22 es mayor que la línea 23g, ingrese la cantidad adeudada en la línea 24. Si la línea 23g es mayor, ingrese el sobrepago en la línea 25 y luego divídalo entre la línea 26a (acreditado a los impuestos estimados de 2026) y la línea 26b (reembolsado); para el depósito directo, ingrese el número de ruta, el tipo de cuenta y el número de cuenta en las líneas 26c a 26e.
Firme y complete la sección del preparador
Un funcionario autorizado firma y fecha la declaración e ingresa su cargo; marque Sí o No para indicar si se puede hablar de la declaración con el preparador. Un preparador remunerado completa la sección Paid Preparer Use Only; si un funcionario de la asociación preparó la declaración, déjela en blanco.
Revise, adjunte los anexos y descargue
Revise cada dato y adjunte los formularios y las declaraciones de respaldo, con el nombre y EIN de la asociación en cada declaración. Descargue o imprima el PDF completado desde FillingPDF y preséntelo según se describe en Cómo presentar.
Cómo presentar el 1120-H
Puede presentar el Formulario 1120-H por correo o electrónicamente.
- Por correo: envíe la declaración a la dirección correspondiente al estado donde se encuentra el establecimiento principal, oficina o agencia de la asociación. Connecticut, Delaware, Distrito de Columbia, Georgia, Illinois, Indiana, Kentucky, Maine, Maryland, Massachusetts, Michigan, New Hampshire, New Jersey, New York, North Carolina, Ohio, Pennsylvania, Rhode Island, South Carolina, Tennessee, Vermont, Virginia, West Virginia y Wisconsin: Department of the Treasury, Internal Revenue Service Center, Kansas City, MO 64999-0012. Todos los demás estados: Department of the Treasury, Internal Revenue Service Center, Ogden, UT 84201-0012. Un país extranjero o territorio de Estados Unidos: Internal Revenue Service Center, P.O. Box 409101, Ogden, UT 84409.
- Electrónicamente: por lo general, las asociaciones pueden presentar electrónicamente el Formulario 1120-H y el Formulario 7004. Una asociación que presente 10 o más declaraciones de cualquier tipo durante el año calendario debe presentarlas electrónicamente, a menos que solicite una exención.
- Servicio de entrega privado: use únicamente un servicio designado por el IRS (IRS.gov/PDS). Las direcciones físicas están en IRS.gov/PDSStreetAddresses. Estos servicios no pueden entregar a un apartado postal, por lo que debe usar el Servicio Postal de Estados Unidos para las direcciones de apartados postales.
No incluya un pago con la declaración. Pague electrónicamente; consulte IRS.gov/Payments. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza a través de los canales mencionados arriba.
Errores comunes que debes evitar
- Escribir "See Attached" o "Available Upon Request" en lugar de completar los espacios de entrada del Formulario 1120-H.
- Presentar el Formulario 1120-H cuando la asociación está exenta de impuestos conforme a la sección 501(a); las instrucciones indican que no debe presentarse en ese caso.
- Declarar intereses exentos de impuestos en la línea 2; deben declararse en el inciso E, y la línea 2 es únicamente para intereses tributables.
- Contar pagos de no miembros, pagos por uso especial de instalaciones o intereses de un fondo de reserva como ingresos de funciones exentas.
- Incluir un pago con la declaración; el impuesto adeudado se paga electrónicamente para la fecha límite, no junto con la declaración.
- Enviar la declaración mediante un servicio de entrega privado a una dirección de apartado postal; solo el Servicio Postal de Estados Unidos puede entregar allí.
- Enviar una declaración en papel cuando la asociación presenta 10 o más declaraciones de cualquier tipo durante el año calendario y no tiene una exención del requisito de presentación electrónica.
- Completar la sección Paid Preparer Use Only cuando un funcionario de la asociación preparó la declaración, o dejarla sin firmar cuando la preparó un preparador remunerado.
- Adjuntar a la declaración una explicación de causa razonable; las instrucciones indican que solo debe enviarse después de recibir un aviso de multa.
- Reclamar una deducción por pérdida neta de operación o las deducciones especiales para corporaciones, que no están permitidas en este formulario.
Preguntas frecuentes
¿Para qué se usa el Formulario 1120-H?
El Formulario 1120-H es la declaración del impuesto sobre los ingresos que presenta una asociación de propietarios para elegir los beneficios tributarios de la sección 528. Estos beneficios permiten que la asociación excluya de sus ingresos brutos los ingresos de funciones exentas, como las cuotas y evaluaciones de los miembros. La elección se hace para cada año tributario al presentar el formulario.
¿Quién puede presentar el Formulario 1120-H?
Puede presentarlo una asociación de administración de condominios, una asociación de administración de bienes raíces residenciales o una asociación de tiempo compartido que cumpla la prueba de ingresos brutos del 60% y la prueba de gastos del 90%. Una asociación exenta de impuestos conforme a la sección 501(a) no presenta el Formulario 1120-H.
¿Cuándo vence el Formulario 1120-H?
Por lo general, vence el día 15 del cuarto mes después del cierre del año tributario. Una asociación cuyo año fiscal termina el 30 de junio presenta la declaración a más tardar el día 15 del tercer mes después del cierre del año. Si esa fecha cae en fin de semana o día feriado legal, puede presentarla el siguiente día laborable.
¿Puedo obtener una prórroga para presentar el Formulario 1120-H?
Sí. Presente el Formulario 7004, por lo general, a más tardar en la fecha límite regular, para solicitar más tiempo para presentar la declaración. La prórroga no extiende el plazo para pagar, por lo que el impuesto adeudado sigue teniendo que pagarse para la fecha límite original y se cobran intereses por el pago tardío.
¿A dónde envío por correo el Formulario 1120-H?
Depende de dónde se encuentre el establecimiento principal, oficina o agencia de la asociación. Kansas City, MO 64999-0012 atiende a un grupo de estados; Ogden, UT 84201-0012 atiende a los demás; y P.O. Box 409101, Ogden, UT 84409 atiende las direcciones extranjeras y de territorios de Estados Unidos. Las instrucciones indican los estados correspondientes a cada dirección.
¿Una asociación de propietarios tiene que presentar electrónicamente el Formulario 1120-H?
Solo si presenta 10 o más declaraciones de cualquier tipo durante el año calendario, incluidas declaraciones de impuestos sobre los ingresos, impuestos sobre la nómina, impuestos sobre artículos de uso y consumo y declaraciones informativas. Una asociación de ese tipo puede solicitar una exención. De lo contrario, puede presentarlo electrónicamente o en papel.
¿Qué sucede si la asociación no presenta el Formulario 1120-H?
Una asociación que no elija usar el Formulario 1120-H debe presentar la declaración de impuestos sobre los ingresos correspondiente, como el Formulario 1120. Si no cumple la fecha límite, incluidas las prórrogas, pierde el derecho a hacer la elección y puede recibir una multa, a menos que demuestre causa razonable.
¿Quién firma el Formulario 1120-H?
El presidente, vicepresidente, tesorero, tesorero auxiliar, director de contabilidad u otro funcionario autorizado firma y fecha el formulario. Si un síndico, fiduciario o cesionario presenta la declaración en nombre de la asociación, firma en su lugar. El preparador remunerado también firma y completa la sección del preparador.
¿Puedo rellenar el Formulario 1120-H en línea en FillingPDF?
Sí. Puede rellenar en línea el PDF rellenable en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta la declaración ante el IRS; usted la presenta por correo o electrónicamente a través de los canales del IRS.
¿Listo para rellenar el 1120-H?
Rellenar el 1120-H ahora