
El Formulario 1125-A, Costo de los bienes vendidos (Cost of Goods Sold), es el formulario del Servicio de Impuestos Internos (IRS) que se usa para calcular y deducir el costo de los bienes vendidos de ciertas entidades. Quienes presentan el Formulario 1120, 1120-C, 1120-F, 1120S o 1065 lo adjuntan a su declaración cuando informan esa deducción. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado; el formulario y su información más reciente están publicados por el IRS en www.irs.gov/Form1125A.
Última actualización
¿Qué es el Form 1125-A?
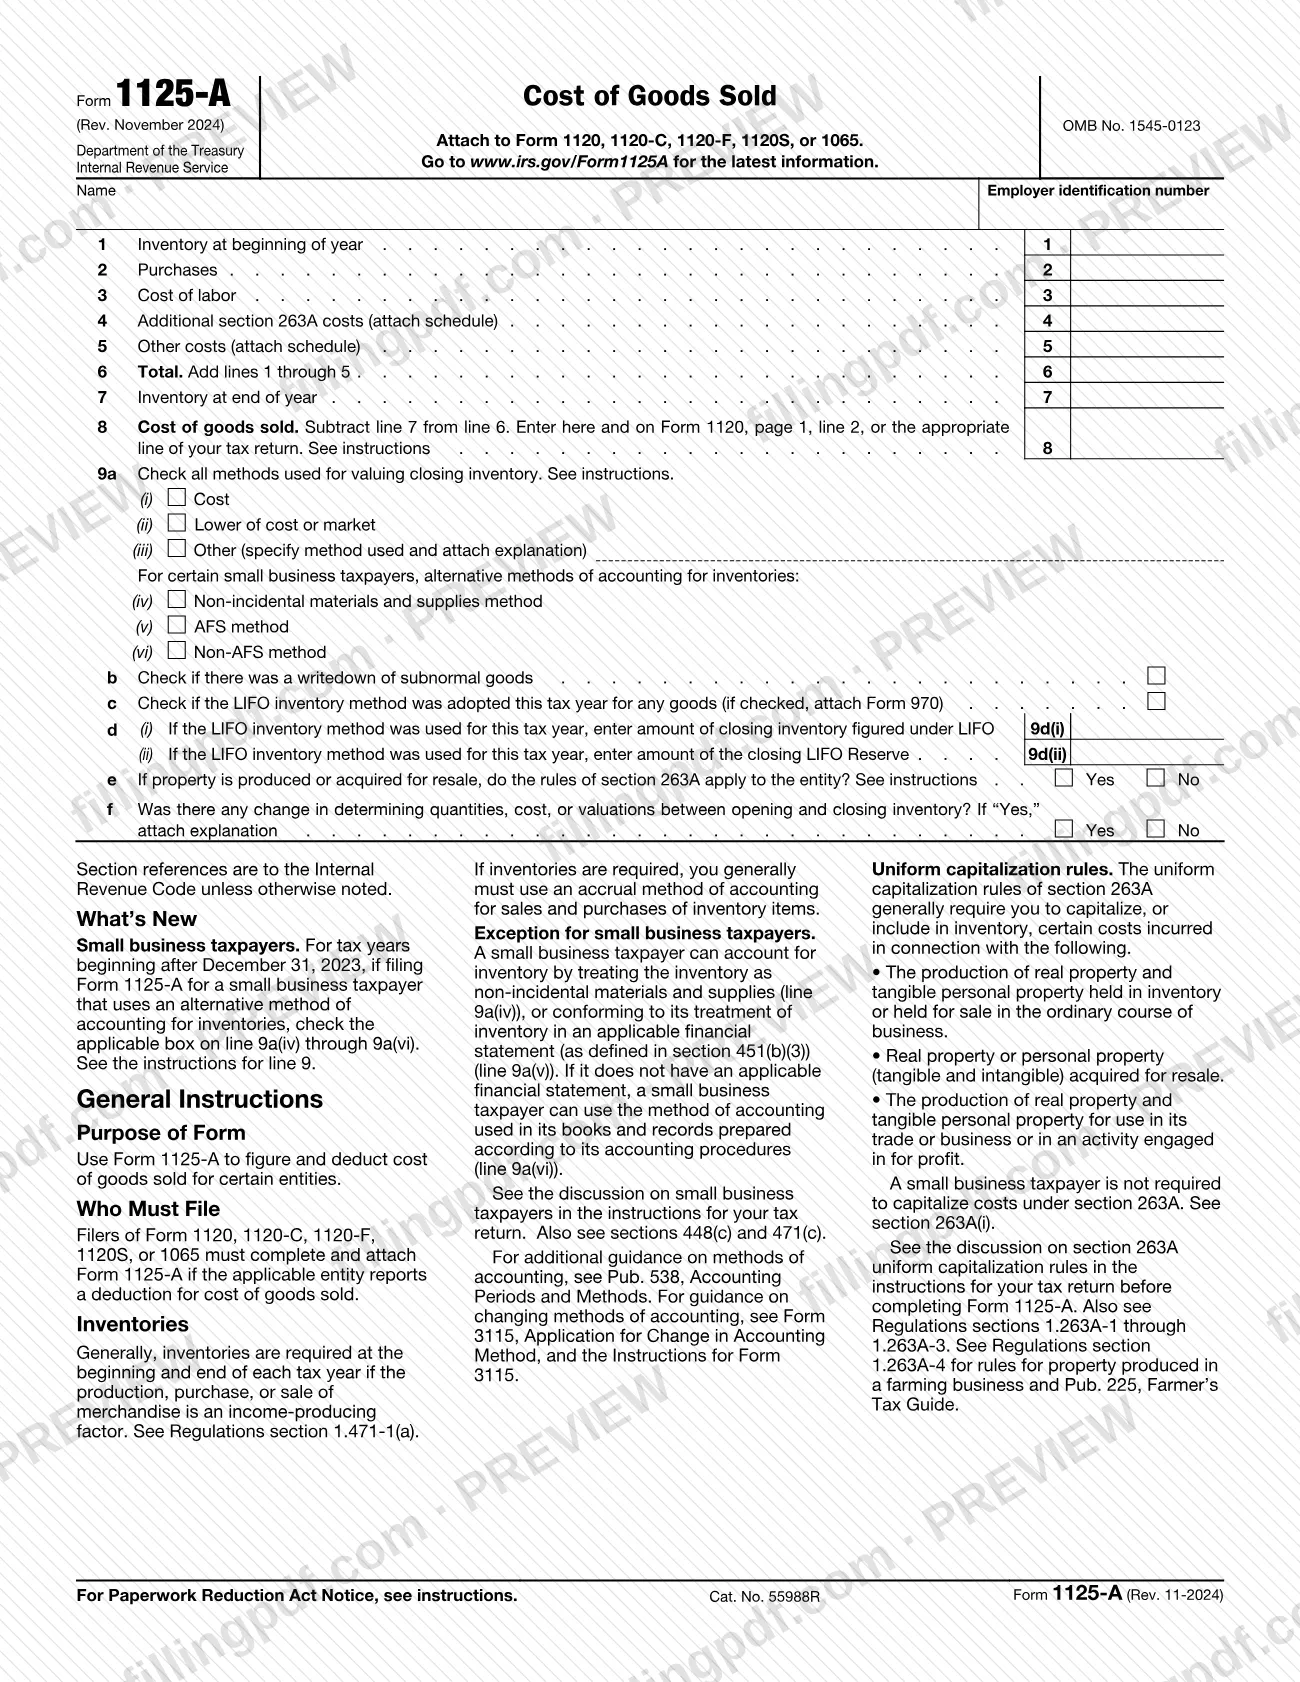
Formulario 1125-A, Costo de los bienes vendidos, es el anexo del IRS en el que una empresa suma el inventario inicial, las compras, la mano de obra y otros costos, resta el inventario final y obtiene el costo de los bienes vendidos que deduce en su declaración de impuestos sobre los ingresos.
El formulario tiene dos partes. Las líneas 1 a 8 corresponden al cálculo: inventario al comienzo del año (línea 1), compras (línea 2), costo de mano de obra (línea 3), costos adicionales según la sección 263A (línea 4), otros costos (línea 5), total de las líneas 1 a 5 (línea 6), inventario al final del año (línea 7) y costo de los bienes vendidos, línea 6 menos línea 7 (línea 8). La línea 9 recopila detalles sobre la valoración del inventario: los métodos utilizados para valorar el inventario final, cualquier reducción del valor de bienes de calidad inferior a la normal, información sobre LIFO, si se aplican las reglas de capitalización uniforme de la sección 263A y si las cantidades, el costo o las valoraciones cambiaron entre el inventario inicial y el final.
El IRS indica que el formulario corresponde a ciertas entidades y se adjunta al Formulario 1120, 1120-C, 1120-F, 1120S o 1065. El importe de la línea 8 se transfiere a la línea del costo de los bienes vendidos de esa declaración. El formulario lleva el número de control OMB 1545-0123 y la revisión impresa es Rev. November 2024. El IRS remite a la Pub. 538, Accounting Periods and Methods, para obtener más información sobre métodos contables, y al Formulario 3115, Application for Change in Accounting Method, para cambiar un método.
¿Quién tiene que presentar el Form 1125-A?
Quienes presentan el Formulario 1120, 1120-C, 1120-F, 1120S o 1065 deben completar y adjuntar el Formulario 1125-A si la entidad correspondiente informa una deducción por el costo de los bienes vendidos. La página del IRS sobre el formulario también menciona el Formulario 1065-B entre las declaraciones cuyos declarantes lo adjuntan.
Las reglas sobre inventarios determinan quién debe incluir datos relevantes. Por lo general, se exige mantener inventarios al comienzo y al final de cada año tributario si la producción, compra o venta de mercancías es un factor que genera ingresos, y una entidad que debe mantener inventarios generalmente usa el método contable de acumulación para las ventas y compras de artículos del inventario.
Algunos grupos tienen líneas especiales:
- Las cooperativas incluyen ciertas asignaciones de retenciones por unidad en la línea 5 y adjuntan una declaración que enumere sus detalles.
- Las entidades que producen o adquieren bienes para revenderlos responden la línea 9e según se apliquen o no las reglas de capitalización uniforme de la sección 263A.
- Los pequeños contribuyentes para años tributarios que comiencen después del 31 de diciembre de 2023 y que usen un método contable alternativo para inventarios marcan una casilla en la línea 9a(iv) a 9a(vi). No se exige que un pequeño contribuyente capitalice costos conforme a la sección 263A.
- Las entidades que usan LIFO completan las líneas 9c y 9d.
Una entidad que no informa una deducción por el costo de los bienes vendidos no tiene motivo para adjuntar el formulario.
Cuándo presentar el Form 1125-A
El Formulario 1125-A se presenta cada vez que la declaración de su empresa informa una deducción por el costo de los bienes vendidos, por lo que vence junto con esa declaración. El formulario no indica una fecha límite independiente: es un anexo que se presenta con el Formulario 1120, 1120-C, 1120-F, 1120S o 1065 y sigue el calendario de presentación de esa declaración.
Las instrucciones señalan dos cuestiones de plazo. Si este es el primer año en que adoptó el método de inventario LIFO, o el primer año en que lo extendió a bienes que antes no se valoraban con LIFO, adjunte el Formulario 970 (o una declaración con la información que exige el Formulario 970) y marque la línea 9c. Si cambia su método contable para el año tributario actual, debe volver a calcular el inventario final del año pasado conforme al nuevo método e ingresar el resultado en la línea 1. Una vez establecido, un método no puede cambiarse en un año posterior sin solicitar un cambio de método contable.
Documentos que necesitas
- Formulario 1120, 1120-C, 1120-F, 1120S o 1065: la declaración a la que se adjunta el Formulario 1125-A y en la que se ingresa el resultado de la línea 8.
- Un anexo de los costos adicionales de la sección 263A, que se adjunta cuando se ingresa un importe en la línea 4.
- Una declaración que enumere los detalles de otros costos, que se adjunta cuando se ingresa un importe en la línea 5. Las cooperativas también incluyen en ella las asignaciones de retenciones por unidad.
- Una explicación del método de valoración, que se adjunta cuando se marca la línea 9a(iii), Other.
- El Formulario 970, Application To Use LIFO Inventory Method, o una declaración con la información que exige el Formulario 970, cuando se adoptó o extendió el método LIFO en este año tributario y se marca la línea 9c.
- Una explicación del cambio, que se adjunta cuando se responde Yes en la línea 9f porque las cantidades, el costo o las valoraciones cambiaron entre el inventario inicial y el final.
- Una explicación de cualquier diferencia entre el inventario final del año pasado y el importe recalculado ingresado en la línea 1, cuando se cambia el método contable para el año actual.
Cómo rellenar el Form 1125-A
Ingrese su nombre y EIN
En la parte superior del formulario, ingrese el nombre y el número de identificación del empleador que aparecen en la declaración a la que adjuntará el Formulario 1125-A.
Ingrese el inventario inicial en la línea 1
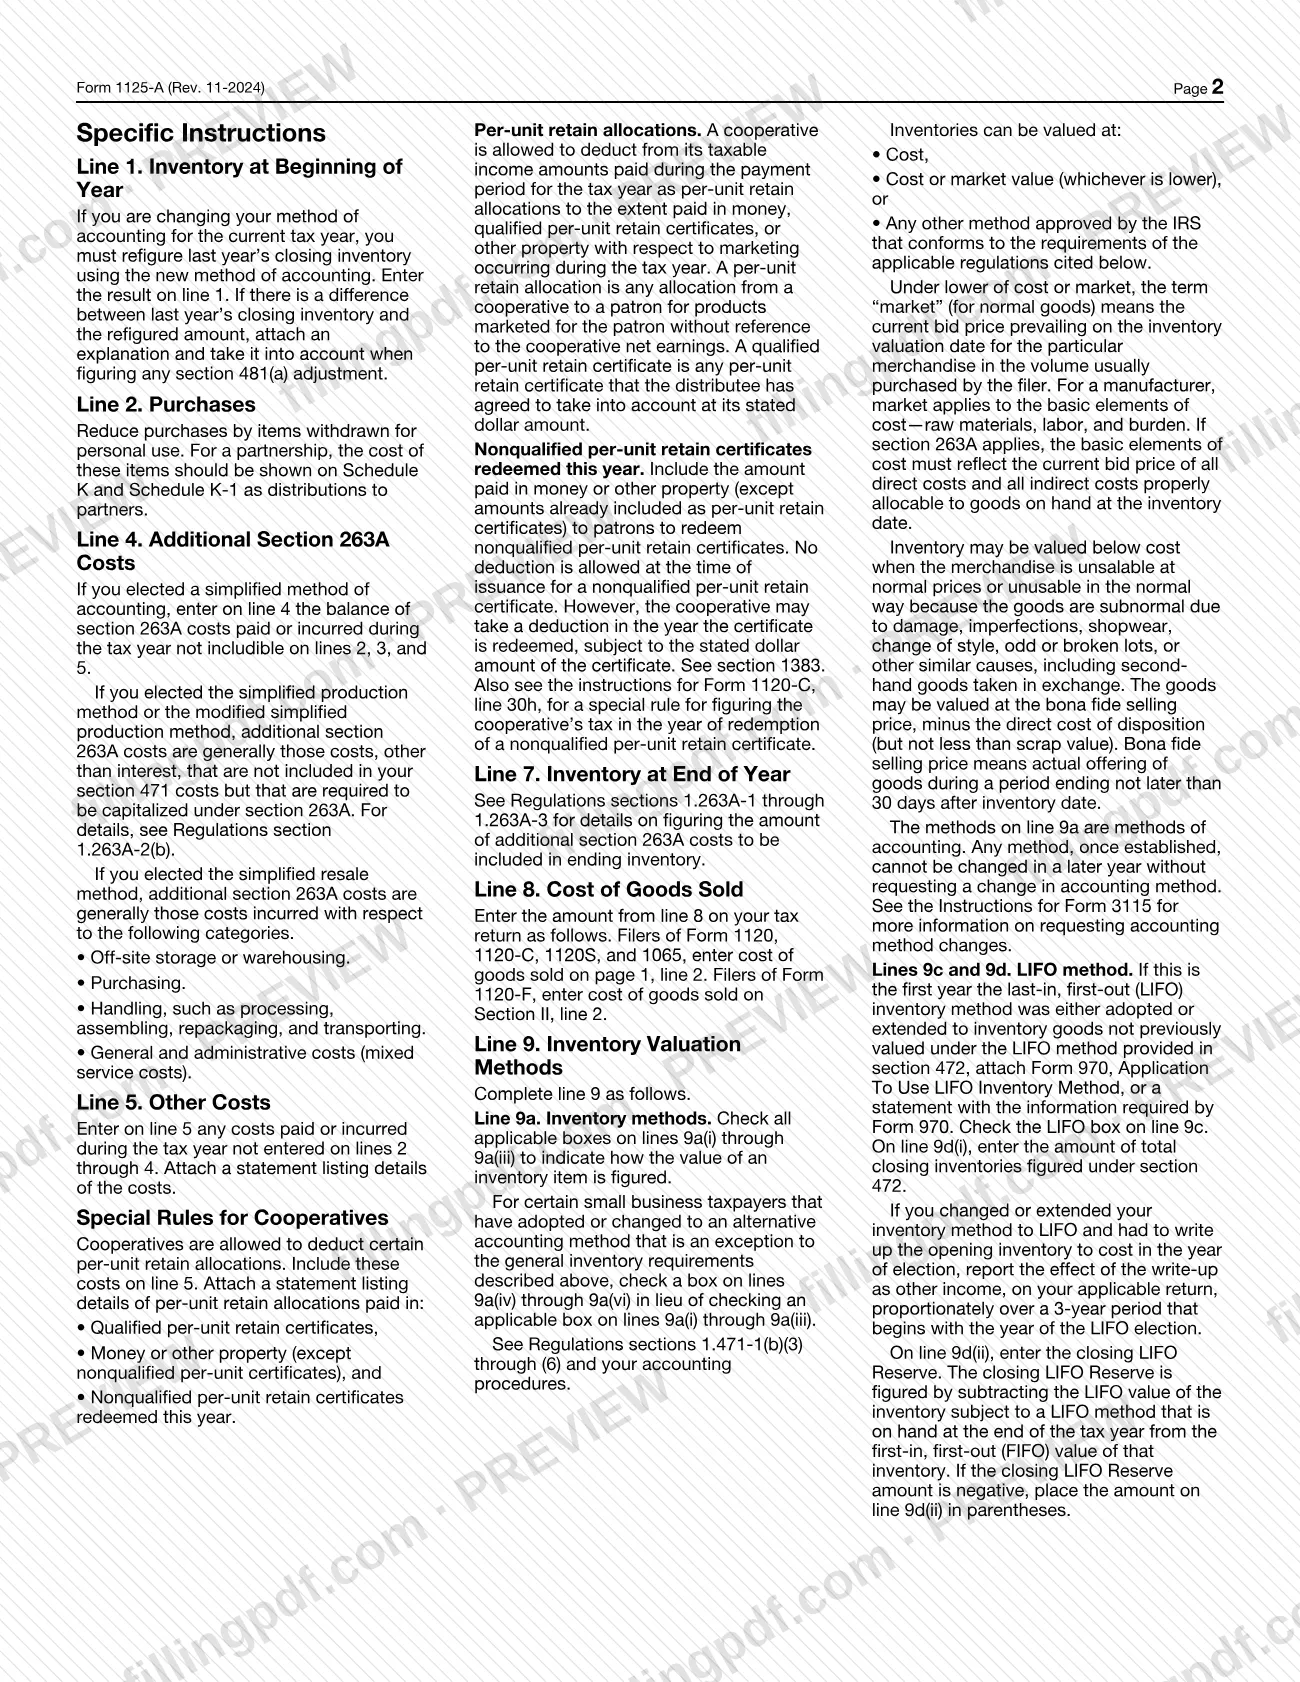
Ingrese el inventario al comienzo del año. Si este año está cambiando su método contable, vuelva a calcular el inventario final del año pasado conforme al nuevo método e ingrese ese resultado, adjuntando una explicación de cualquier diferencia.
Ingrese las compras en la línea 2
Ingrese las compras, reducidas por los artículos retirados para uso personal. En el caso de una sociedad, indique el costo de esos artículos en el Anexo K y el Anexo K-1 como distribuciones a los socios.
Ingrese el costo de mano de obra en la línea 3
Ingrese el costo de mano de obra del año, tal como se solicita en la línea.
Ingrese los costos de la sección 263A en la línea 4
Si eligió un método contable simplificado, ingrese el saldo de los costos de la sección 263A pagados o incurridos durante el año que no se puedan incluir en las líneas 2, 3 y 5, y adjunte un anexo.
Ingrese otros costos en la línea 5
Ingrese los costos pagados o incurridos durante el año que no estén incluidos en las líneas 2 a 4, y adjunte una declaración que enumere los detalles. Las cooperativas incluyen aquí las asignaciones de retenciones por unidad.
Sume los costos e ingrese el inventario final
En la línea 6, sume las líneas 1 a 5. En la línea 7, ingrese el inventario al final del año, usando las regulaciones citadas en las instrucciones de la línea 7 para determinar el importe de los costos adicionales de la sección 263A que debe incluir.
Calcule el costo de los bienes vendidos en la línea 8
Reste la línea 7 de la línea 6. Ingrese el resultado en la página 1, línea 2 del Formulario 1120, 1120-C, 1120S o 1065, o en la Sección II, línea 2 del Formulario 1120-F.
Marque los métodos de valoración en la línea 9a
Marque todos los métodos utilizados para valorar el inventario final: costo, el menor entre el costo y el valor de mercado, u otro (adjunte una explicación). Los pequeños contribuyentes elegibles que usen un método alternativo marcan una casilla en las líneas 9a(iv) a 9a(vi).
Indique las reducciones de valor en la línea 9b
Marque la línea 9b si se redujo el valor de bienes de calidad inferior a la normal.
Complete las líneas LIFO 9c y 9d
Marque la línea 9c si adoptó LIFO este año tributario para cualquier bien y adjunte el Formulario 970 o una declaración equivalente. Si usó LIFO este año, ingrese el inventario final conforme a LIFO en la línea 9d(i) y el saldo de la reserva LIFO final en la línea 9d(ii), entre paréntesis si es negativo.
Responda las líneas 9e y 9f
En la línea 9e, marque Yes o No para indicar si las reglas de la sección 263A se aplican a la entidad. En la línea 9f, marque Yes o No para indicar si hubo algún cambio en la determinación de las cantidades, el costo o las valoraciones entre el inventario inicial y el final; si responde Yes, adjunte una explicación.
Revise y descargue el PDF completado
Revise cada línea y los documentos adjuntos; luego descargue o imprima el PDF completado desde FillingPDF y adjúntelo a su declaración según se describe en Cómo presentar.
Cómo presentar el Form 1125-A
El Formulario 1125-A no tiene un canal ni una dirección propios para presentarlo. Lo adjunta al Formulario 1120, 1120-C, 1120-F, 1120S o 1065 que informa su deducción por el costo de los bienes vendidos, y se presenta mediante el método que use para esa declaración. Consulte las instrucciones de su declaración para conocer las opciones y direcciones de presentación.
Antes de adjuntarlo, reúna los documentos justificativos que exige el formulario:
- Un anexo para la línea 4 (costos adicionales de la sección 263A) y una declaración con los detalles de la línea 5 (otros costos).
- Una explicación si marca la línea 9a(iii) (otro método) o responde Yes en la línea 9f.
- El Formulario 970, o una declaración con la misma información, si marca la línea 9c.
Ingrese el resultado de la línea 8 en su declaración según las instrucciones: página 1, línea 2 para quienes presentan el Formulario 1120, 1120-C, 1120S y 1065, y Sección II, línea 2 para quienes presentan el Formulario 1120-F. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza mediante los canales correspondientes a su declaración.
Errores comunes que debes evitar
- No reducir las compras de la línea 2 por los artículos retirados para uso personal; en el caso de una sociedad, esos artículos corresponden al Anexo K y al Anexo K-1 como distribuciones a los socios.
- Transferir sin cambios el inventario final del año pasado a la línea 1 cuando se cambia el método contable, en vez de volver a calcularlo conforme al nuevo método.
- Ingresar importes en la línea 4 o la línea 5 sin adjuntar el anexo o la declaración requeridos que enumeran los detalles.
- Ingresar el resultado de la línea 8 en la línea equivocada de la declaración; quienes presentan el Formulario 1120-F usan la Sección II, línea 2, mientras que los demás declarantes usan la página 1, línea 2.
- Marcar una casilla en las líneas 9a(iv) a 9a(vi), además de una casilla en las líneas 9a(i) a 9a(iii); los métodos alternativos se marcan en lugar de esas casillas.
- Marcar la línea 9c para adoptar LIFO sin adjuntar el Formulario 970 o una declaración con la información requerida.
- Dejar un saldo de reserva LIFO final negativo en la línea 9d(ii) sin ponerlo entre paréntesis.
- Responder Yes en la línea 9f sin adjuntar una explicación del cambio.
- Cambiar un método de inventario establecido en un año posterior sin solicitar un cambio de método contable mediante el Formulario 3115.
Preguntas frecuentes
¿Para qué se usa el Formulario 1125-A?
El Formulario 1125-A es el anexo del IRS que se usa para calcular y deducir el costo de los bienes vendidos. Suma el inventario inicial, las compras, la mano de obra y otros costos, resta el inventario final y proporciona el importe de la línea 8 que se incluye en la línea del costo de los bienes vendidos de la declaración de la empresa.
¿Quién debe presentar el Formulario 1125-A?
Quienes presentan el Formulario 1120, 1120-C, 1120-F, 1120S o 1065 deben completarlo y adjuntarlo si la entidad informa una deducción por el costo de los bienes vendidos. La página del IRS sobre el formulario también menciona a quienes presentan el Formulario 1065-B. Si no informa esa deducción, no tiene que adjuntar nada.
¿Dónde se incluye en mi declaración el importe de la línea 8?
Quienes presentan el Formulario 1120, 1120-C, 1120S y 1065 ingresan el importe de la línea 8 en la página 1, línea 2 de su declaración. Quienes presentan el Formulario 1120-F lo ingresan en la Sección II, línea 2. El propio formulario también indica página 1, línea 2 para el Formulario 1120.
¿Cuál es la fecha límite para el Formulario 1125-A?
No tiene una fecha límite independiente. El formulario indica que debe adjuntarse al Formulario 1120, 1120-C, 1120-F, 1120S o 1065, por lo que se presenta con esa declaración y sigue el plazo y el método de presentación correspondientes.
¿Puedo rellenar el Formulario 1125-A en línea?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el formulario ante el IRS; usted lo adjunta a su declaración y la presenta mediante los canales correspondientes.
¿Qué debo marcar en la línea 9a si soy un pequeño contribuyente?
Para los años tributarios que comiencen después del 31 de diciembre de 2023, un pequeño contribuyente que use un método alternativo de inventario marca la casilla correspondiente en la línea 9a(iv), (v) o (vi), en lugar de una casilla en las líneas 9a(i) a 9a(iii). Las tres casillas corresponden a materiales y suministros no incidentales, al método AFS y al método no AFS.
¿Qué debo adjuntar si adopté el método LIFO este año?
Adjunte el Formulario 970, Application To Use LIFO Inventory Method, o una declaración con la información que exige el Formulario 970, y marque la línea 9c. También ingrese el inventario final conforme a LIFO en la línea 9d(i) y el saldo de la reserva LIFO final en la línea 9d(ii).
¿Puedo cambiar mi método de inventario simplemente marcando otra casilla en la línea 9a?
No. Los métodos de la línea 9a son métodos contables y, una vez establecido, un método no puede cambiarse en un año posterior sin solicitar un cambio de método contable. Las instrucciones remiten al Formulario 3115 y sus instrucciones.
¿Listo para rellenar el Form 1125-A?
Rellenar el Form 1125-A ahora