
El Formulario 1128, Solicitud para adoptar, cambiar o mantener un año tributario (Application To Adopt, Change, or Retain a Tax Year), es la solicitud del Servicio de Impuestos Internos (IRS) para pedir aprobación para cambiar un año tributario y, para ciertas sociedades colectivas, corporaciones S, corporaciones de servicios personales (PSC) y fideicomisos, para adoptar o mantener uno. La Parte II corresponde a las solicitudes de aprobación automática y la Parte III, a las solicitudes de resolución para solicitantes que no reúnen los requisitos para la aprobación automática. En esta página puede rellenar el Formulario 1128 en línea en FillingPDF y descargar o imprimir el PDF completado. El formulario y sus instrucciones por separado están publicados por el IRS en www.irs.gov/form1128.
Última actualización
¿Qué es el Form 1128?
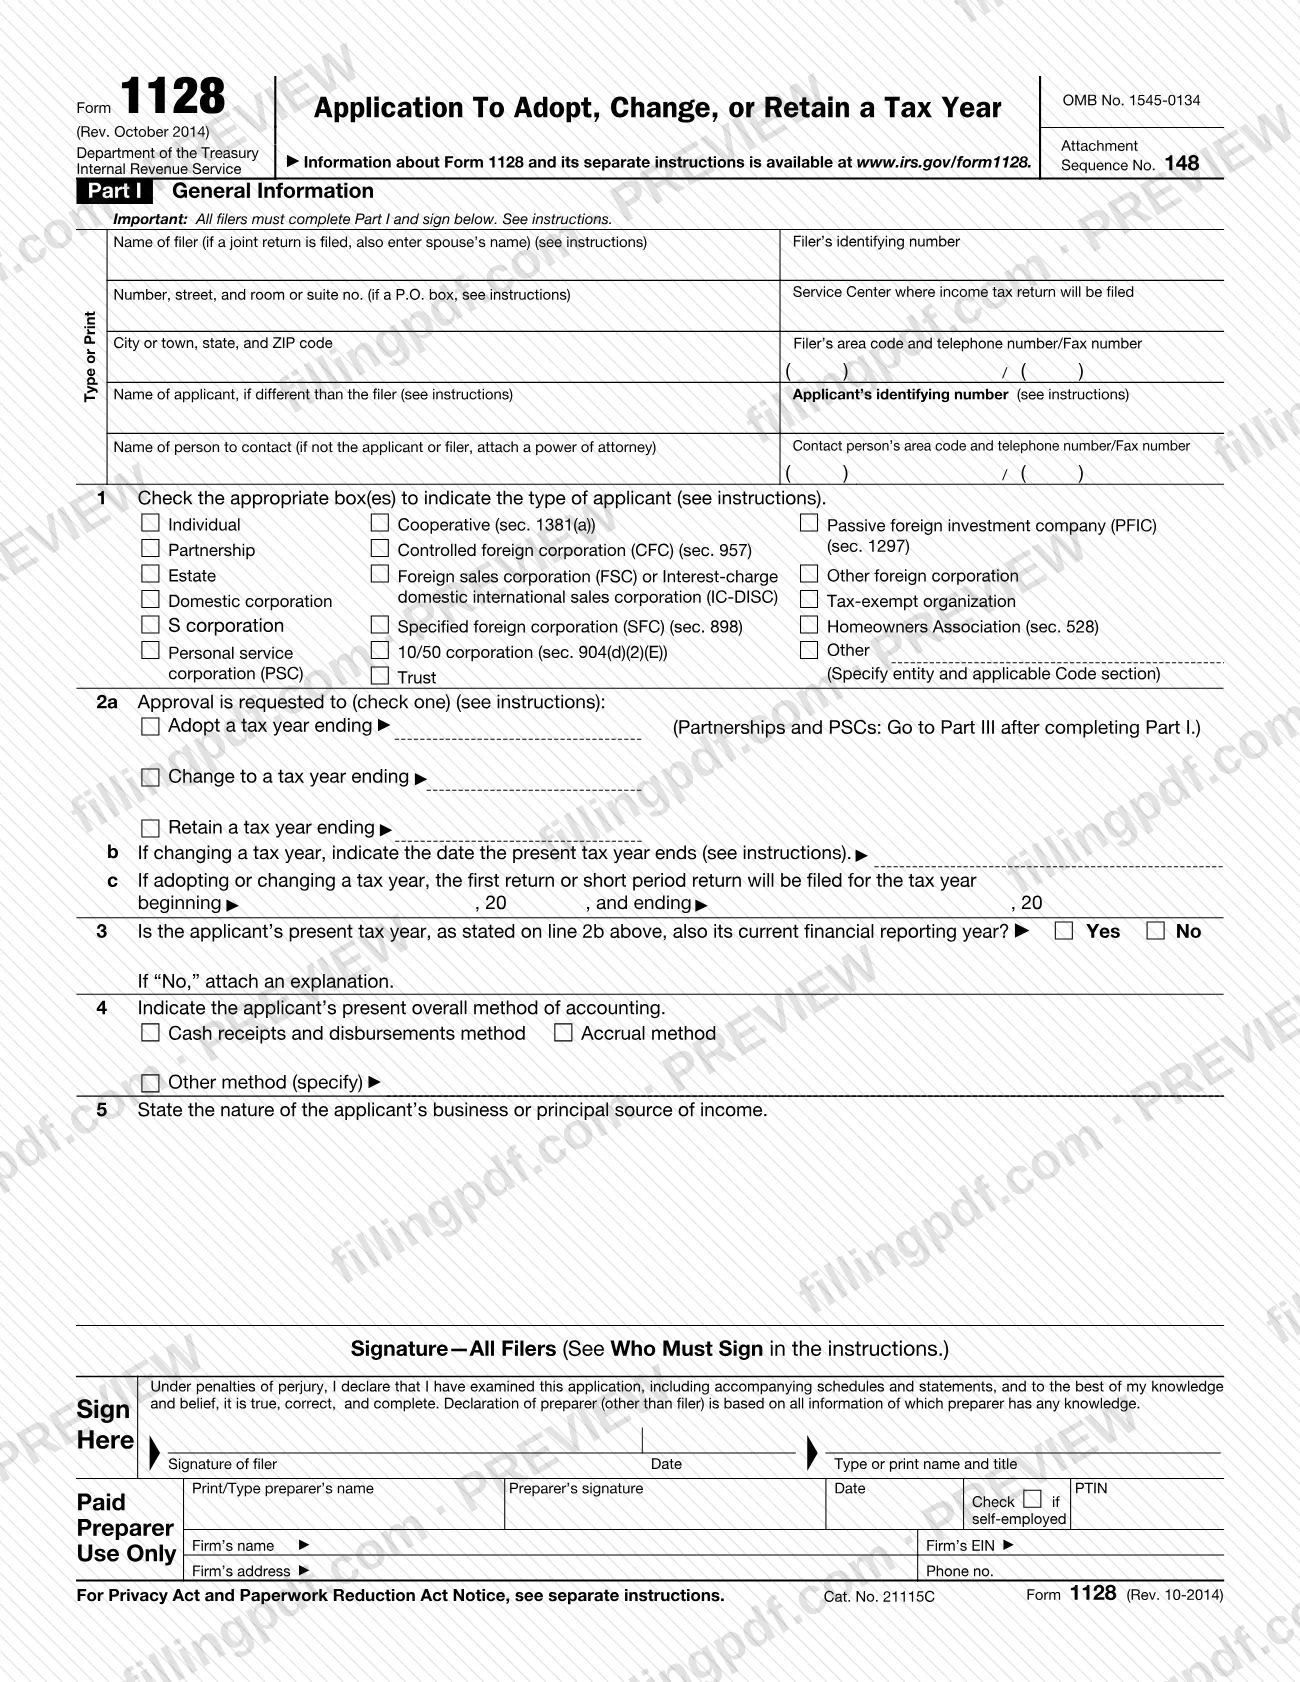
Formulario 1128, Solicitud para adoptar, cambiar o mantener un año tributario (Application To Adopt, Change, or Retain a Tax Year), es el formulario del Servicio de Impuestos Internos que se utiliza para solicitar un cambio de año tributario o, para ciertas sociedades colectivas, corporaciones S, corporaciones de servicios personales (PSC) y fideicomisos, para adoptar o mantener un año tributario.
El IRS explica en el aviso de la Ley de Privacidad del formulario que la sección 442 exige la aprobación del IRS para adoptar, cambiar o mantener un año tributario y que la solicitud es el medio para obtenerla. El formulario tiene tres partes:
- Parte I, Información general: la completa y firma cada persona que presenta el formulario. Identifica a quien presenta el formulario y al solicitante, el tipo de solicitante, el año tributario solicitado, el método contable actual y la naturaleza del negocio.
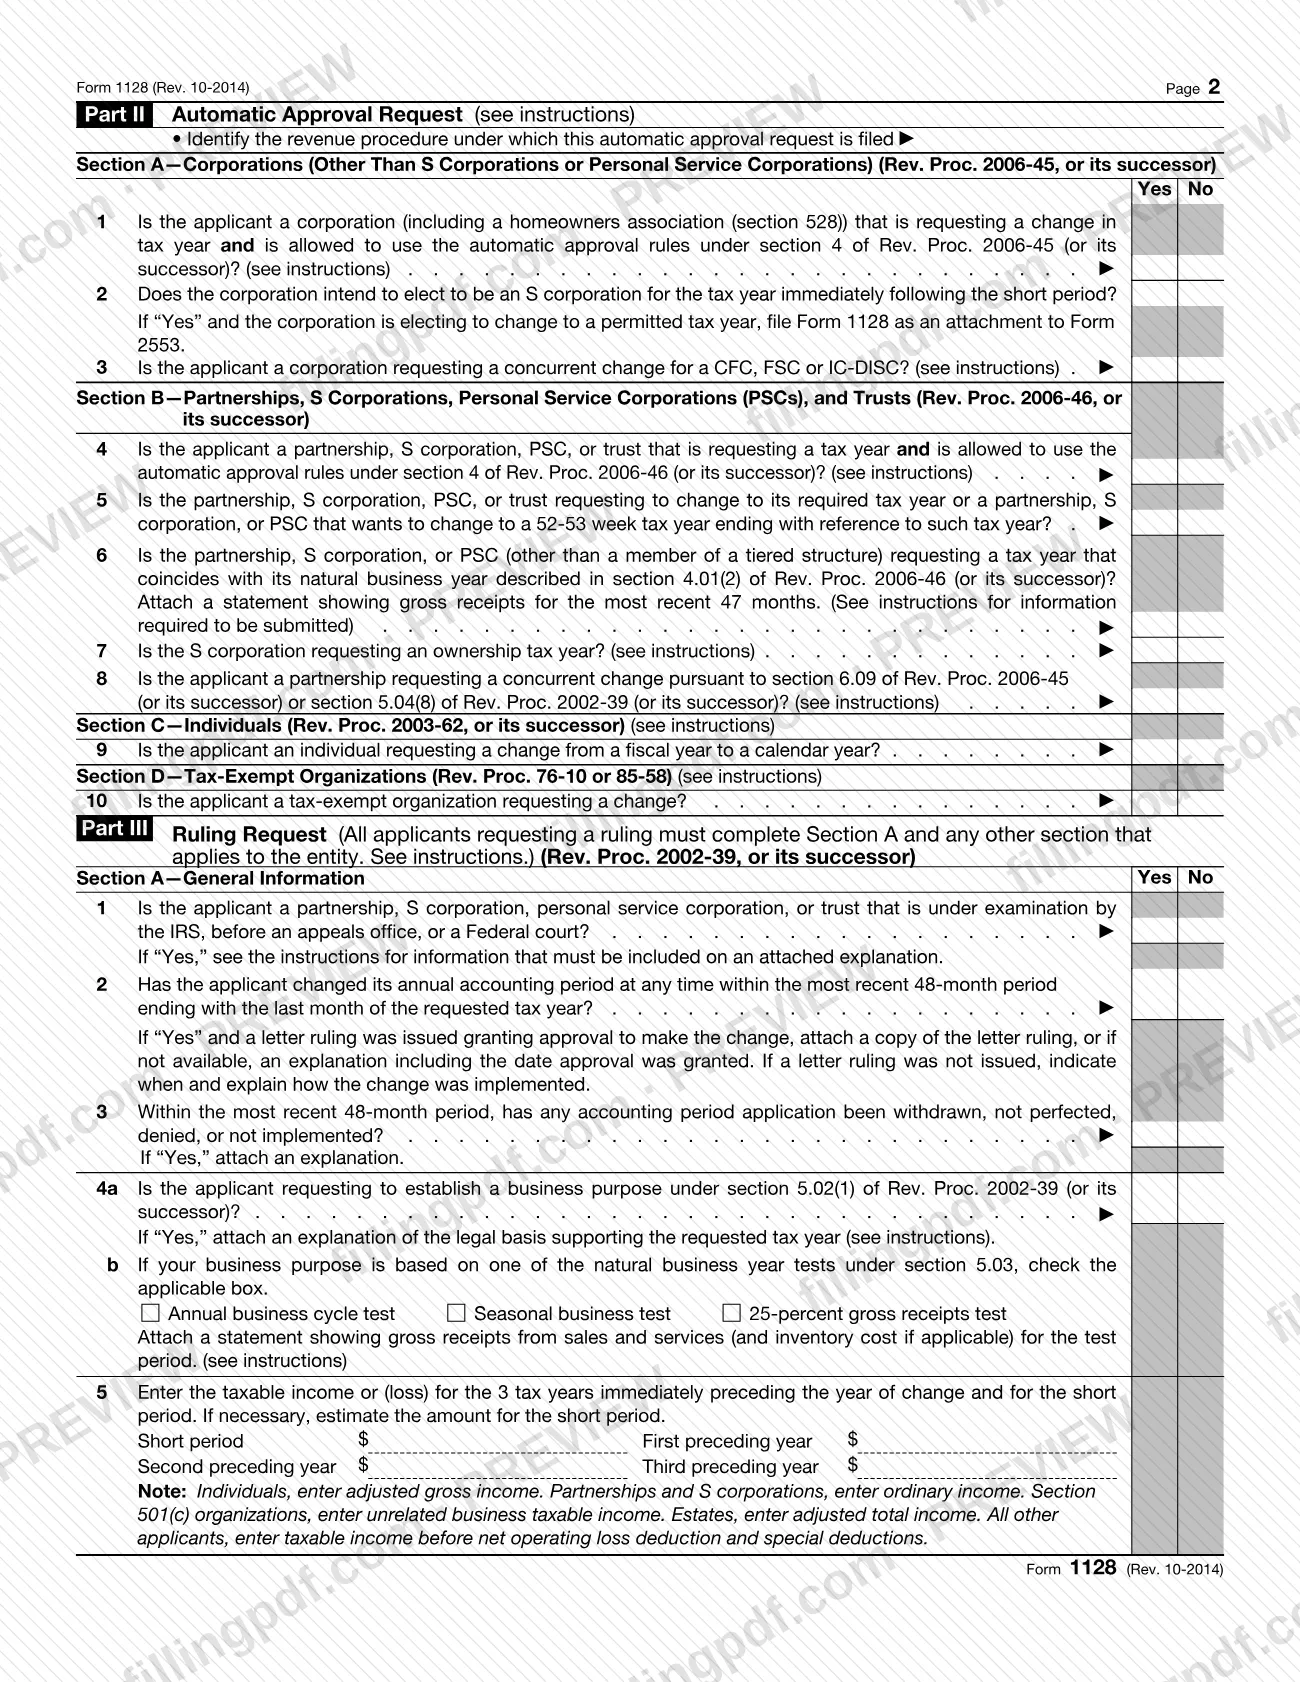
- Parte II, Solicitud de aprobación automática: para solicitantes que pueden usar las reglas automáticas de Rev. Proc. 2006-45 (corporaciones), Rev. Proc. 2006-46 (sociedades colectivas, corporaciones S, PSC y fideicomisos), Rev. Proc. 2003-62 (personas físicas) o Rev. Proc. 76-10 o 85-58 (organizaciones exentas de impuestos), o sus versiones sucesoras.
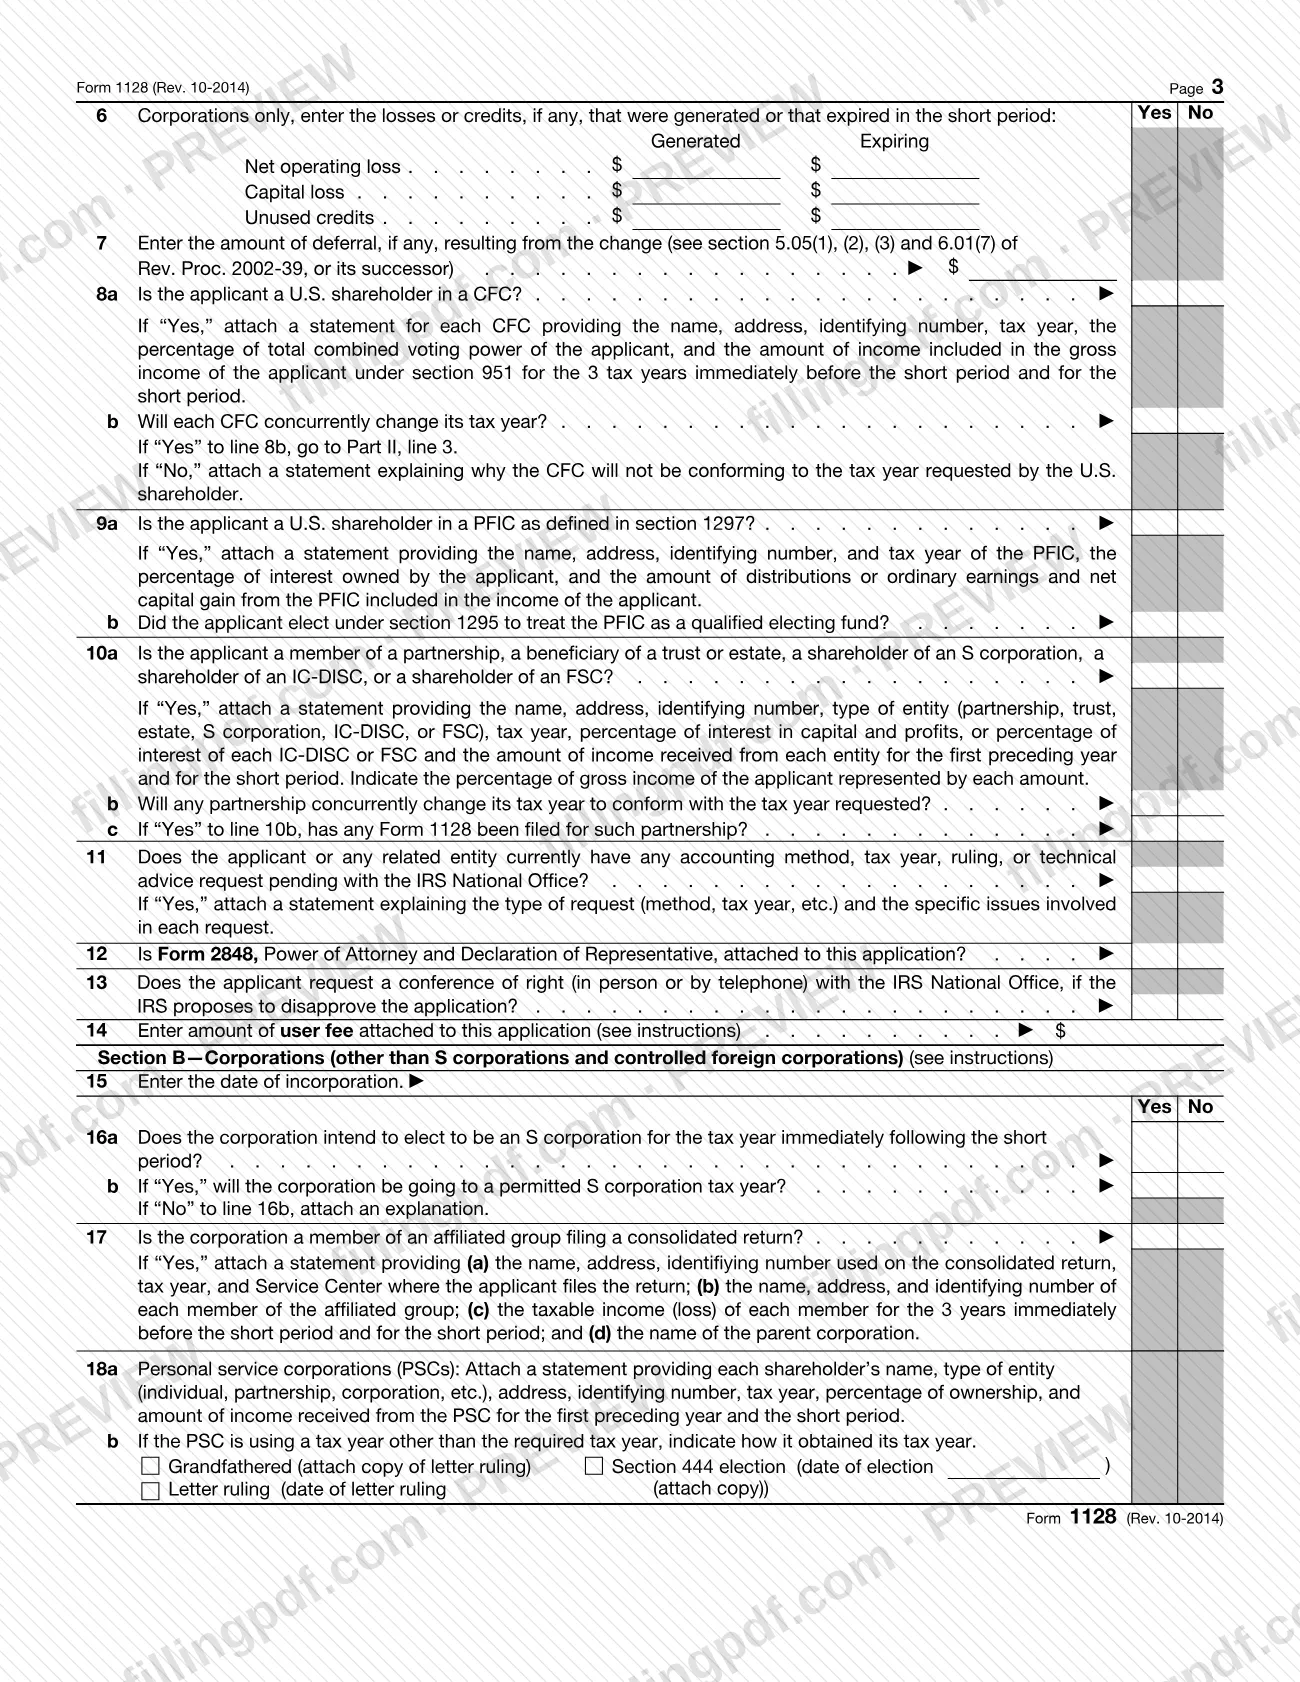
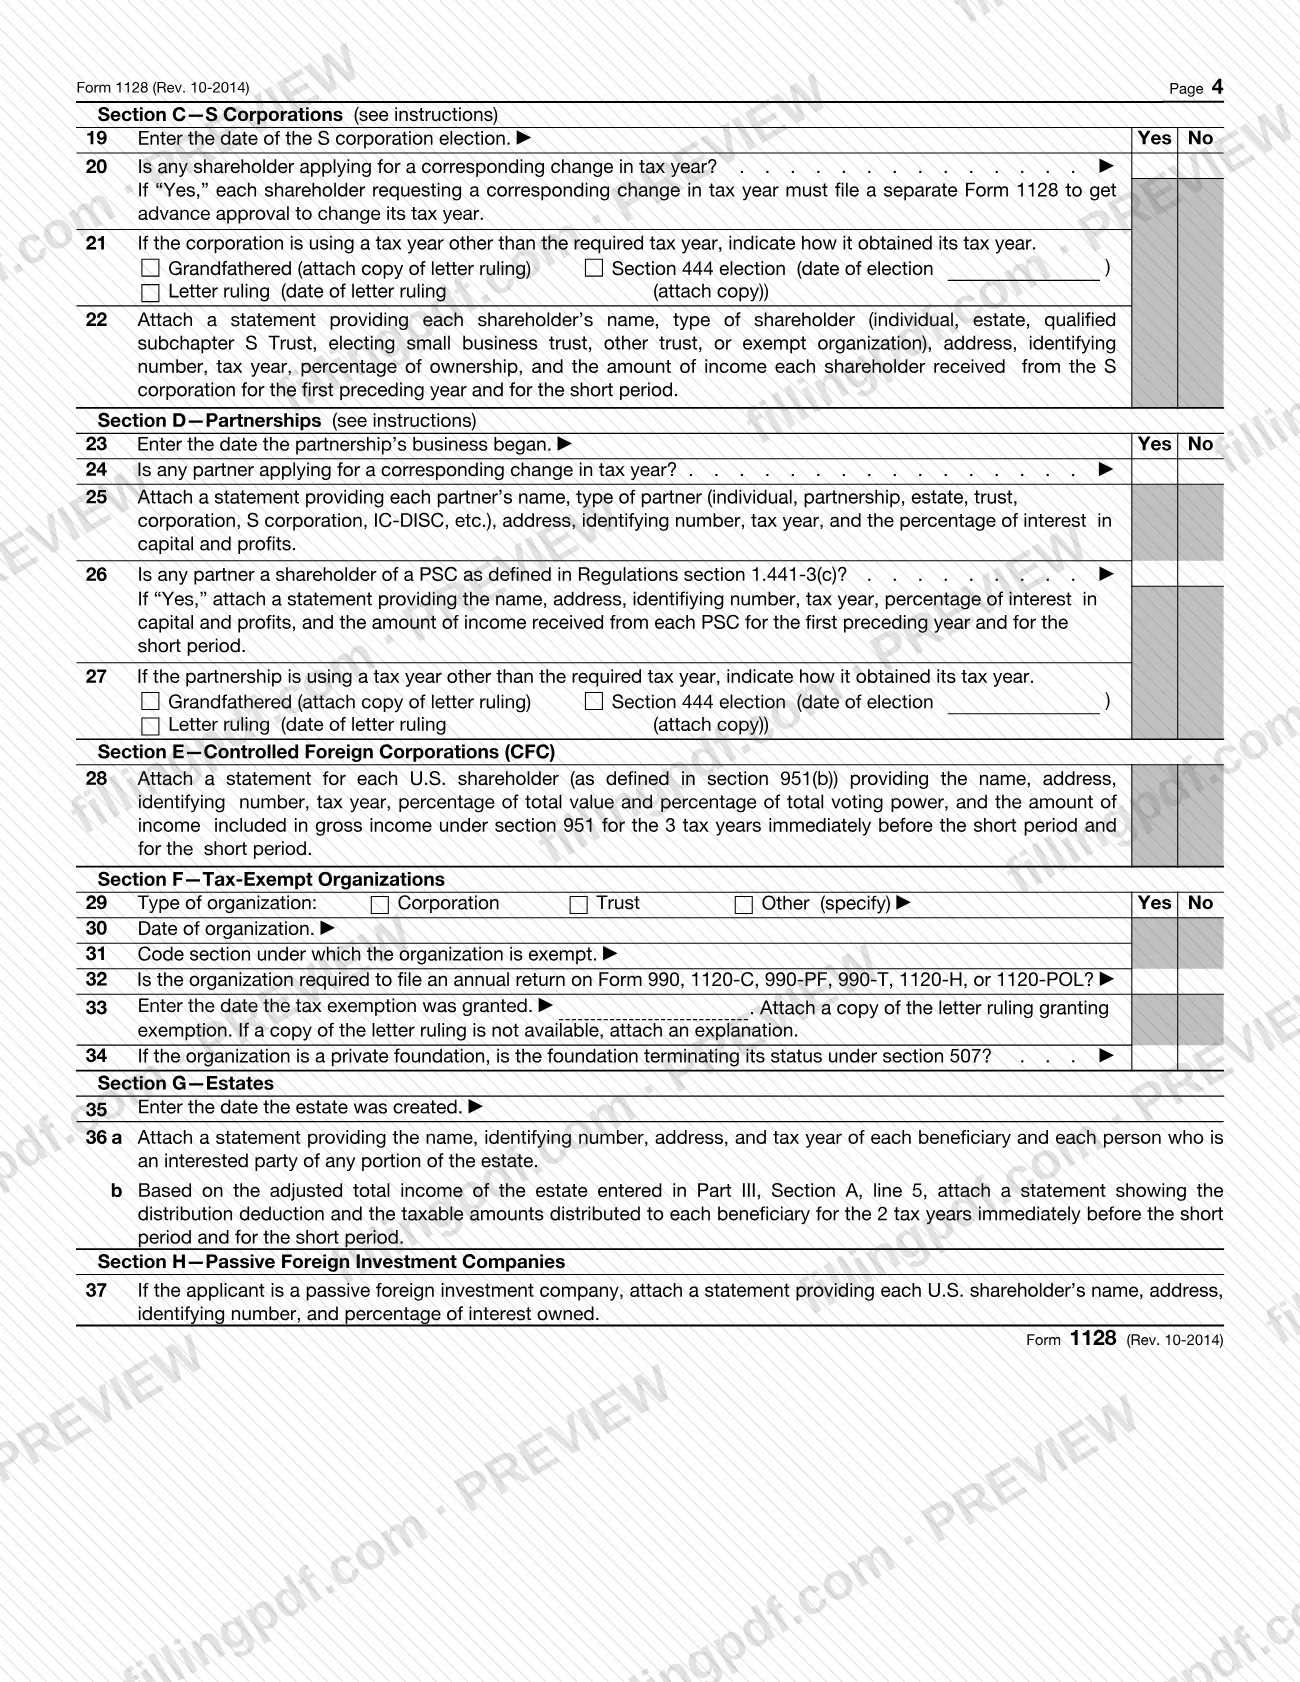
- Parte III, Solicitud de resolución: para solicitantes que no reúnen los requisitos para la aprobación automática, conforme a Rev. Proc. 2002-39 o su versión sucesora. Tiene las secciones A a H; el solicitante completa la Sección A y las secciones que correspondan a su tipo de entidad.
Las instrucciones disponibles son Rev. November 2017 y se usan con la revisión del formulario de October 2014. Las solicitudes de resolución requieren el pago de una tarifa de usuario; las solicitudes de aprobación automática no.
¿Quién tiene que presentar el Form 1128?
Por lo general, los contribuyentes deben presentar el Formulario 1128 para adoptar, cambiar o mantener un año tributario. Es posible que las sociedades colectivas, las corporaciones S, las PSC y los fideicomisos deban presentarlo para adoptar o mantener cierto año tributario. Quienes presenten el formulario completan la Parte I. Los solicitantes que reúnen los requisitos para la aprobación automática completan solo la Parte II. Quienes no reúnen los requisitos completan la Parte III.
Quién presenta el formulario por quién:
- La sociedad matriz común de un grupo consolidado presenta un solo Formulario 1128 para todo el grupo.
- En el caso de una corporación extranjera controlada (CFC) o una corporación 10/50, el accionista o los accionistas nacionales que la controlan presentan el formulario en su nombre.
- Si la persona de contacto no es quien presenta el formulario ni el solicitante, adjunte el Formulario 2848, Poder y declaración del representante.
Las instrucciones indican que no presente el Formulario 1128 en estos casos:
- Una corporación que adopta su primer año tributario o debe cambiar su año tributario para presentar una declaración consolidada con su nueva sociedad matriz común.
- Una sociedad colectiva de reciente formación, una corporación S que elige ese estatus o una PSC que adopta un año tributario obligatorio (o un año de 52-53 semanas vinculado a este).
- Personas recién casadas que cambian al año tributario de su cónyuge para presentar una declaración conjunta.
- Un fideicomiso que adopta el año calendario según lo exige la sección 644, y un caudal hereditario que adopta su primer año tributario.
- Una organización exenta conforme a la sección 501(a), salvo que haya cambiado su año tributario dentro de un período de 10 años calendario y tuviera la obligación de presentar declaraciones anuales durante ese período; se aplican excepciones a las organizaciones de las secciones 521, 526, 527, 528 y 401(a).
Cuándo presentar el Form 1128
La fecha límite depende del tipo de solicitud.
- Solicitud de resolución (Parte III): presente el formulario para la fecha límite, sin tener en cuenta las prórrogas, de la declaración federal de impuestos sobre los ingresos correspondiente al primer año efectivo. No lo presente antes del día siguiente al final de ese año. En el caso de un cambio de año tributario, el primer año efectivo es el período corto necesario para realizar el cambio.
- Aprobación automática (Parte II): presente el formulario para la fecha límite, incluidas las prórrogas, de la declaración correspondiente al período corto necesario para efectuar el cambio. Las organizaciones exentas de impuestos que usan Rev. Proc. 85-58 presentan el formulario antes del día 15 del quinto mes calendario posterior al final del período corto.
- Solicitudes tardías: una solicitud presentada dentro de los 90 días posteriores a la fecha límite puede considerarse oportuna si el solicitante actuó de manera razonable y de buena fe, y la concesión del alivio no perjudicará los intereses del gobierno. Las solicitudes posteriores solo se aprueban en circunstancias inusuales y apremiantes, y la solicitud de prórroga requiere el pago de una tarifa de usuario.
Por lo general, no se considerará una solicitud presentada antes de que termine el período corto. No presente una declaración correspondiente al año tributario solicitado hasta que el IRS apruebe la solicitud.
Documentos que necesitas
- Formulario 2848, Poder y declaración del representante, si la persona de contacto no es el solicitante ni quien presenta el formulario.
- Una explicación si la respuesta a la Parte I, línea 3 es "No" (el año tributario actual no es también el año de presentación de informes financieros actual).
- Para la Parte II, Sección B, línea 6: una declaración que muestre los ingresos brutos de los 47 meses más recientes, para una sociedad colectiva, corporación S o PSC que solicite su año natural de actividad comercial.
- Una copia del Formulario 1128 adjunta a la declaración federal de impuestos sobre los ingresos correspondiente al período corto, para las solicitudes de aprobación automática de la Parte II.
- El pago de la tarifa de usuario (cheque o giro postal pagadero al Servicio de Impuestos Internos, o pago a través de www.pay.gov), para las solicitudes de resolución de la Parte III.
- Para la Parte III, línea 4a: una explicación de la base legal para el año tributario solicitado, si establece un propósito comercial.
- Para la Parte III, línea 4b: una declaración de los ingresos brutos por ventas y servicios (y el costo del inventario, si corresponde) durante el período de prueba, si se basa en una prueba de año natural de actividad comercial.
- Para la Parte III, líneas 2 y 3: una copia de cualquier carta de resolución que apruebe un cambio anterior, o una explicación, y una explicación de cualquier solicitud de período contable que se haya retirado, denegado o no implementado.
- Para la Parte III, las declaraciones de las secciones correspondientes: para cada CFC (línea 8a), PFIC (línea 9a), miembro de un grupo afiliado (línea 17), accionista de una PSC (línea 18a), accionista de una corporación S (línea 22), socio (línea 25), accionista estadounidense de una CFC (línea 28), beneficiario de un caudal hereditario (línea 36) o accionista estadounidense de una PFIC (línea 37).
- Para las organizaciones exentas de impuestos, Parte III, línea 33: una copia de la carta de resolución que concede la exención o una explicación si no está disponible.
Cómo rellenar el Form 1128
Ingrese los datos de quien presenta el formulario y del solicitante
En la Parte I, ingrese el nombre de quien presenta el formulario (añada el nombre del cónyuge si presenta una declaración conjunta), el número de identificación, la dirección, el Centro de Servicio donde se presentará la declaración y los números de teléfono y fax. Si el solicitante no es quien presenta el formulario, complete las líneas correspondientes al nombre y número de identificación del solicitante; escriba "Applied for" si todavía no tiene un EIN o SSN.
Indique la persona de contacto
Ingrese el nombre de la persona de contacto y sus números de teléfono y fax. Si esa persona no es el solicitante ni quien presenta el formulario, adjunte el Formulario 2848.
Marque el tipo de solicitante en la línea 1
Marque todas las casillas que describan al solicitante, como persona física, sociedad colectiva, corporación S, PSC, organización exenta de impuestos u otro. Si marca "Other", especifique la entidad y la sección aplicable del Código.
Elija la solicitud en la línea 2a
Marque una opción: adoptar, cambiar a o mantener un año tributario, e ingrese la fecha de finalización. Las sociedades colectivas y las PSC pasan a la Parte III después de completar la Parte I.
Ingrese las fechas del año actual y de la primera declaración
En la línea 2b, indique la fecha de finalización del año tributario actual si lo está cambiando. En la línea 2c, ingrese las fechas de inicio y finalización de la primera declaración o de la declaración del período corto.
Responda las líneas 3 a 5
Línea 3: marque Yes o No para indicar si el año tributario actual es el año de presentación de informes financieros actual, y adjunte una explicación si responde No. Línea 4: marque el método contable. Línea 5: indique la naturaleza del negocio o la fuente principal de ingresos.
Firme la Parte I
Firme y feche la declaración bajo pena de perjurio, e indique el nombre en letra de imprenta y el cargo. Complete el bloque Paid Preparer Use Only si un preparador remunerado preparó el formulario.
Complete la Parte II si reúne los requisitos
Identifique el procedimiento tributario y, después, responda solo la sección correspondiente al solicitante: A (corporaciones), B (sociedades colectivas, corporaciones S, PSC y fideicomisos), C (personas físicas) o D (organizaciones exentas de impuestos). Adjunte la declaración de ingresos brutos de la línea 6 cuando sea necesario.
Complete la Sección A de la Parte III si no reúne los requisitos
Si no reúne los requisitos para la aprobación automática, responda las líneas 1 a 14: estado de auditoría, cambios anteriores, propósito comercial, ingresos de los años anteriores y del período corto, aplazamiento, preguntas sobre CFC, PFIC y entidades relacionadas, Formulario 2848, derecho a una conferencia y tarifa de usuario.
Complete la sección correspondiente a su entidad en la Parte III
Complete la Sección B (corporaciones), C (corporaciones S), D (sociedades colectivas), E (CFC), F (organizaciones exentas de impuestos), G (caudales hereditarios) o H (PFIC), según corresponda, con las fechas y declaraciones que requiere cada línea.
Revise, firme y descargue el PDF
Verifique los nombres, números de identificación, fechas y documentos adjuntos, y confirme que cada declaración incluya el nombre, número y dirección del solicitante. Luego descargue o imprima el PDF completado desde FillingPDF y prepare el paquete que se describe en Cómo presentar.
Cómo presentar el Form 1128
El Formulario 1128 se presenta por correo; la dirección depende de la parte que complete. Las solicitudes de resolución deben incluir el pago de una tarifa.
- Parte II, aprobación automática: envíe el formulario al Centro de Servicio del Servicio de Impuestos Internos, a la atención de: Entity Control, a la dirección donde se presenta la declaración de impuestos sobre los ingresos del solicitante. Adjunte también una copia del Formulario 1128 a la declaración federal de impuestos sobre los ingresos correspondiente al período corto necesario para efectuar el cambio. No envíe las solicitudes de aprobación automática a las direcciones de la Parte III; esto causa demoras considerables. Una corporación que cambia su año antes de elegir el estatus de corporación S presenta el Formulario 1128 como anexo al Formulario 2553.
- Parte III, solicitud de resolución: envíe el formulario por correo junto con la tarifa de usuario a Internal Revenue Service, Associate Chief Counsel (Income Tax and Accounting), Attention: CC:PA:LPD:DRU, P.O. Box 7604, Ben Franklin Station, Washington, DC 20044-7604.
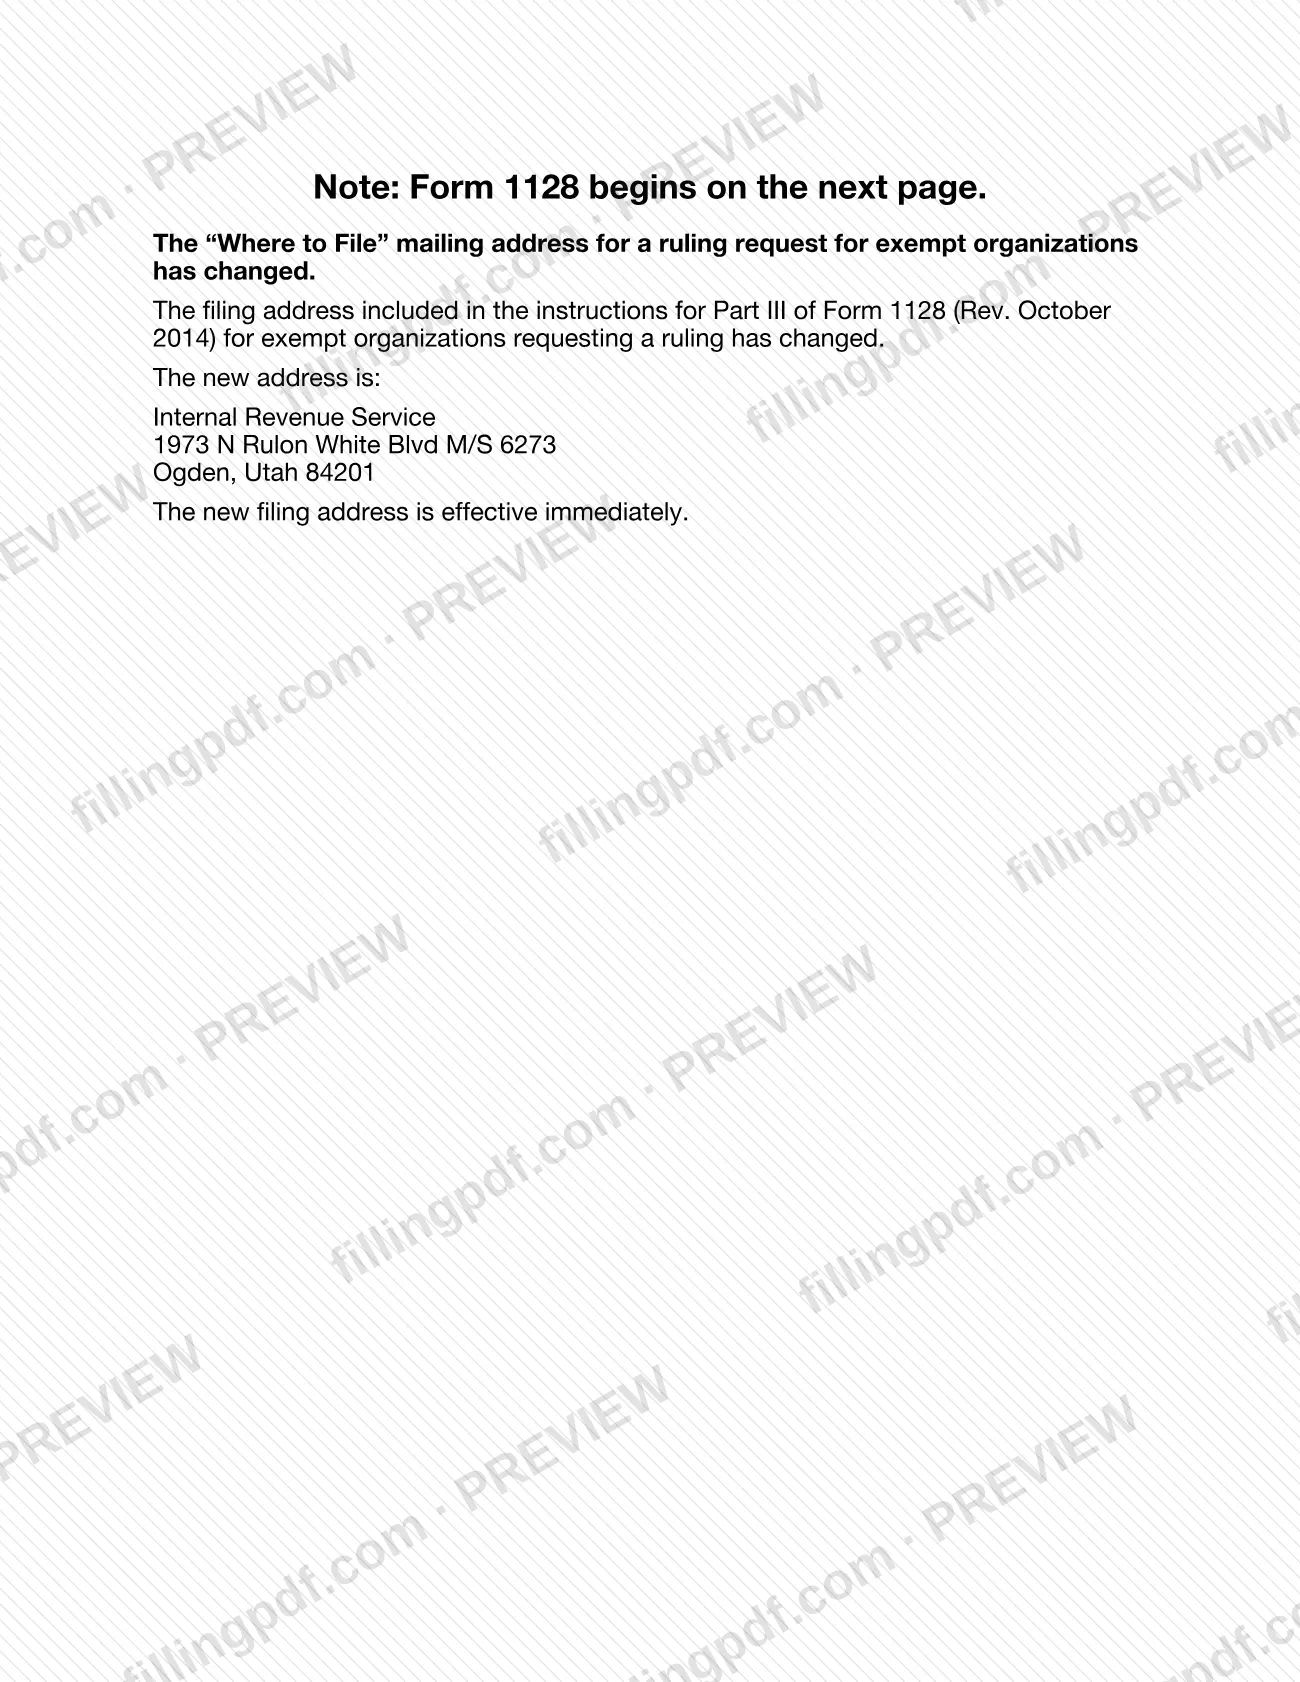
- Organizaciones exentas que solicitan una resolución: envíen el formulario por correo a Internal Revenue Service, 1973 N Rulon White Blvd, M/S 6273, Ogden, Utah 84201.
Pague la tarifa de usuario con un cheque o giro postal pagadero al Servicio de Impuestos Internos, adjunto al formulario, o a través de www.pay.gov. Las instrucciones remiten a Rev. Proc. 2017-1 o su versión sucesora para consultar el importe vigente.
El IRS acusa recibo de la solicitud dentro de 45 días. Para consultar el estado, escriba a Control Clerk, CC:ITA, Internal Revenue Service, Room 4516, 1111 Constitution Ave., NW, Washington, DC 20224-0002. Si no recibe respuesta dentro de 90 días, comuníquese con el Control Clerk. Las organizaciones exentas pueden llamar al 877-829-5500.
FillingPDF le permite rellenar y descargar el PDF; la presentación debe realizarse por los medios indicados anteriormente.
Errores comunes que debes evitar
- Enviar una solicitud de aprobación automática (Parte II) a la Oficina Nacional de la Parte III o a las direcciones de Ogden; las instrucciones indican que esto causa una demora considerable.
- Presentar una declaración de impuestos correspondiente al año tributario solicitado antes de que el IRS apruebe la solicitud.
- Dejar el formulario sin firmar o hacer que lo firme la persona equivocada; las instrucciones indican que no se considerará un formulario sin una firma válida y que ambos cónyuges deben firmar una declaración conjunta.
- Presentar la solicitud antes de que termine el período corto, cuando las instrucciones indican que, por lo general, no se considerará una solicitud anticipada.
- Presentar una solicitud de resolución sin la tarifa de usuario, que es obligatoria para las solicitudes de la Parte III.
- Completar la Parte III después de responder "Yes" a la pregunta de elegibilidad de la Parte II, cuando las instrucciones indican que no se debe completar la Parte III.
- Indicar a una persona de contacto que no sea quien presenta el formulario ni el solicitante, sin adjuntar el Formulario 2848.
- Adjuntar declaraciones que omitan el nombre, número de identificación y dirección del solicitante, o que no indiquen que se adjuntan al Formulario 1128.
- Presentar una solicitud tardía más de 90 días después de la fecha límite; las instrucciones presumen que esto pone en peligro los intereses del gobierno.
- Usar la dirección anterior para las solicitudes de resolución de organizaciones exentas; la nota del formulario indica la nueva dirección en Ogden, Utah.
Preguntas frecuentes
¿Para qué se utiliza el Formulario 1128?
El Formulario 1128 es la solicitud del IRS para adoptar, cambiar o mantener un año tributario. La Parte II solicita aprobación automática para los solicitantes que reúnen los requisitos conforme a los procedimientos tributarios indicados, y la Parte III es una solicitud de resolución para quienes no reúnen los requisitos.
¿Quién debe presentar el Formulario 1128?
Por lo general, los contribuyentes lo presentan para adoptar, cambiar o mantener un año tributario; es posible que las sociedades colectivas, corporaciones S, PSC y fideicomisos deban presentarlo para adoptar o mantener uno. Las corporaciones que adoptan su primer año tributario, los caudales hereditarios que adoptan su primer año y las personas recién casadas que se unen al año tributario de su cónyuge no lo presentan.
¿Cuál es la fecha límite para presentar el Formulario 1128?
Para una solicitud de resolución, la fecha límite es la de la declaración federal correspondiente al primer año efectivo, sin prórrogas. Para la aprobación automática, es la fecha límite, incluidas las prórrogas, de la declaración del período corto. Las solicitudes presentadas hasta 90 días tarde pueden considerarse oportunas si se cumplen las condiciones para el alivio.
¿A dónde envío por correo el Formulario 1128?
Depende de la parte. Las solicitudes de aprobación automática se envían al Centro de Servicio del Servicio de Impuestos Internos, a la atención de: Entity Control, donde se presenta su declaración. Las solicitudes de resolución se envían a Associate Chief Counsel (Income Tax and Accounting), P.O. Box 7604, Ben Franklin Station, Washington, DC 20044-7604; las organizaciones exentas usan la dirección de Ogden, Utah.
¿Hay que pagar una tarifa para presentar el Formulario 1128?
Se aplica una tarifa de usuario a las solicitudes de resolución de la Parte III y a las solicitudes de alivio por presentación tardía. Se paga con cheque o giro postal al Servicio de Impuestos Internos o a través de www.pay.gov. No se exige una tarifa de usuario para las solicitudes de aprobación automática de la Parte II. Las instrucciones remiten a Rev. Proc. 2017-1 o su versión sucesora para consultar el importe.
¿Cuánto tarda el IRS en responder al Formulario 1128?
El IRS acusa recibo de la solicitud dentro de 45 días. Después, el solicitante recibe un aviso de aprobación o denegación. Si no recibe respuesta dentro de 90 días, las instrucciones indican que debe comunicarse con el Control Clerk del IRS.
¿Puedo cambiar mi año tributario antes de que se apruebe el Formulario 1128?
No. Las instrucciones indican que no debe presentar una declaración usando el año tributario solicitado hasta que se apruebe la solicitud. Por lo general, no se considerará una solicitud presentada antes de que termine el período corto.
¿Puedo rellenar el Formulario 1128 en línea?
Sí, puede rellenar el PDF del Formulario 1128 en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no lo presenta ante el IRS; debe enviarlo por correo a través de los medios del IRS descritos anteriormente.
¿Presento el Formulario 1128 junto con el Formulario 2553?
Solo en un caso: una corporación que cambia su año tributario antes de elegir el estatus de corporación S, cuando el año solicitado es un año tributario permitido para una corporación S, presenta el Formulario 1128 como anexo al Formulario 2553 (consulte la Parte II, línea 2).
¿Listo para rellenar el Form 1128?
Rellenar el Form 1128 ahora