
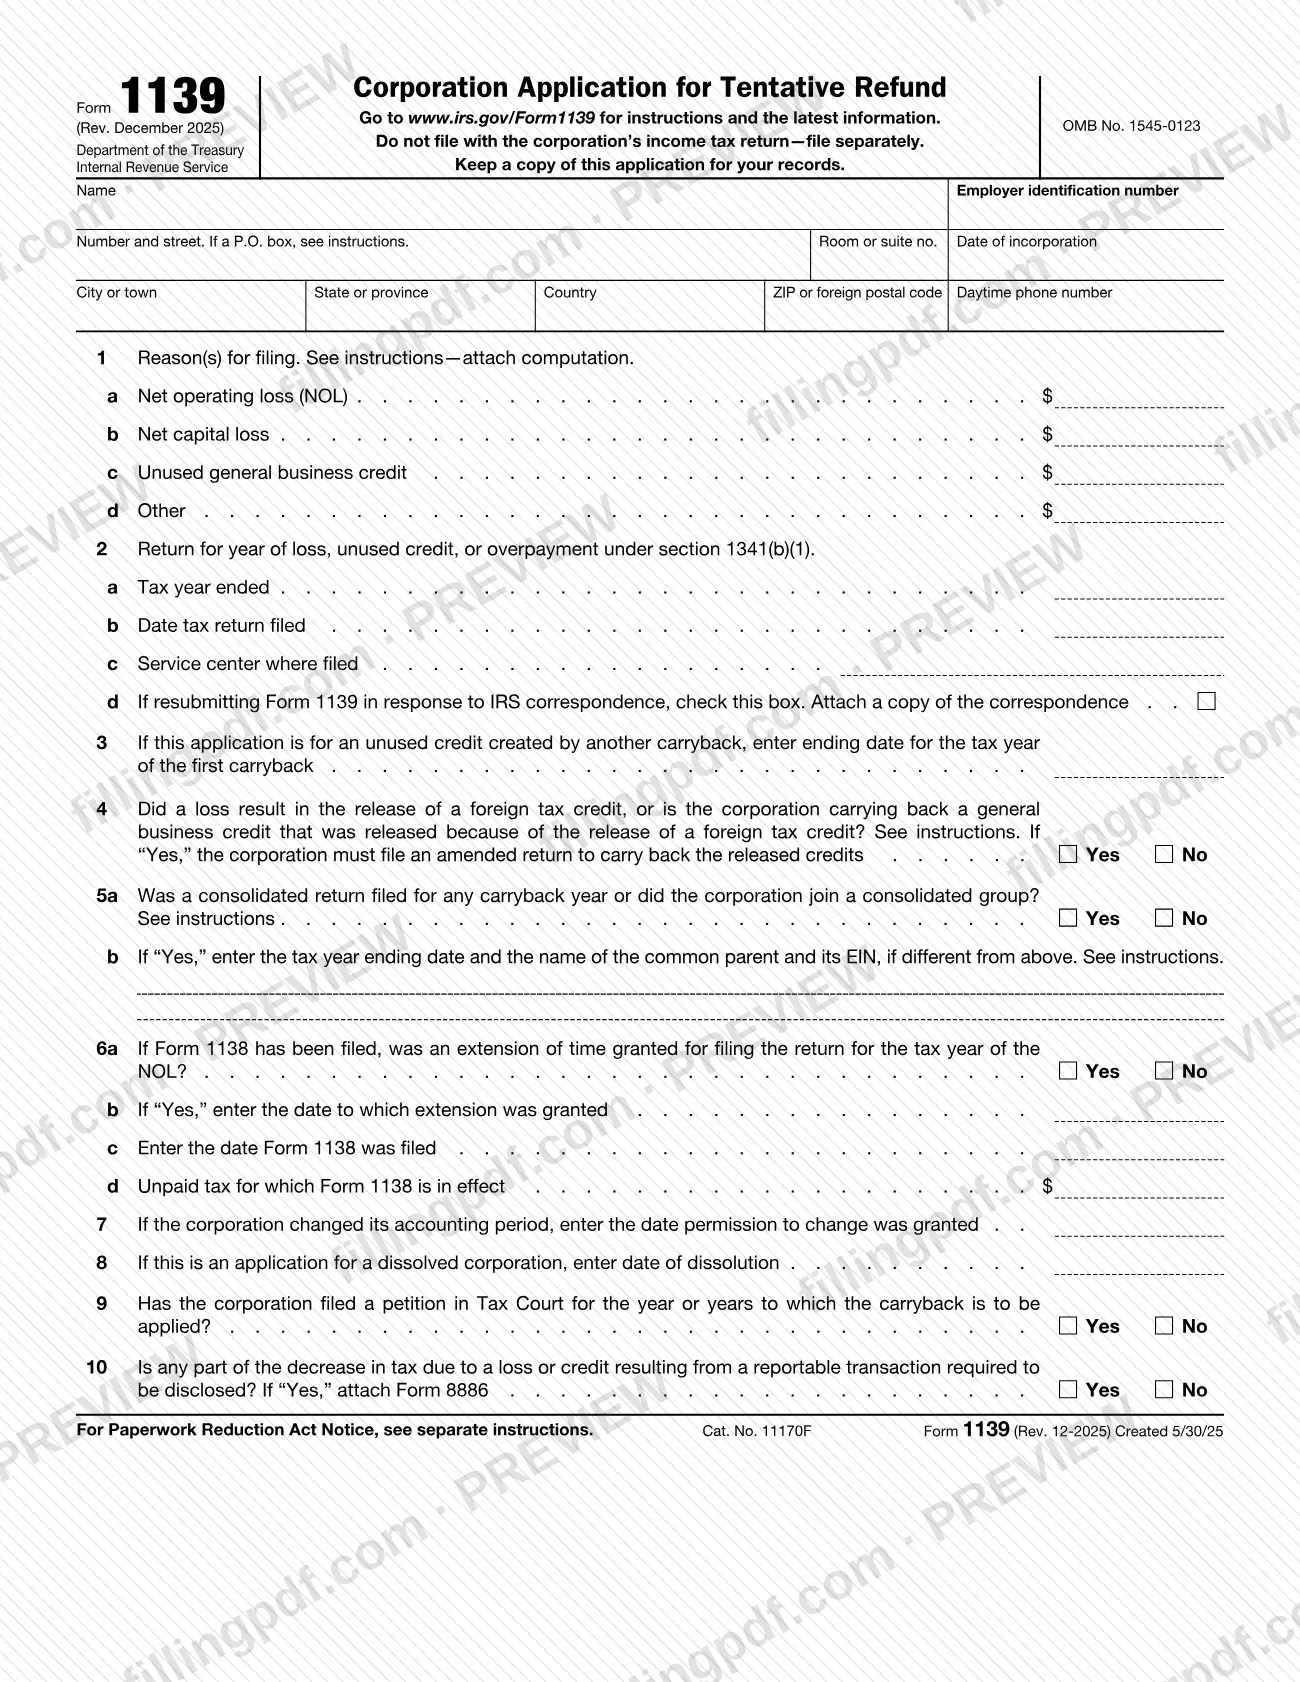
El Formulario 1139, Solicitud de reembolso provisional para sociedades (Corporation Application for Tentative Refund), es la solicitud que presenta una sociedad ante el Servicio de Impuestos Internos (IRS) para obtener un reembolso rápido cuando una pérdida operativa neta (NOL), una pérdida neta de capital o un crédito general para negocios no utilizado se traslada a un año tributario anterior. Se presenta por separado de la declaración de impuestos sobre los ingresos de la sociedad; las sociedades de tipo S no lo utilizan. En FillingPDF puede rellenar el formulario en línea y descargarlo o imprimirlo; el IRS publica el formulario original y sus instrucciones en www.irs.gov/Form1139.
Última actualización
¿Qué es el 1139?
Formulario 1139, Solicitud de reembolso provisional para sociedades, es el formulario del IRS que presenta una sociedad que no es una sociedad de tipo S para solicitar un reembolso rápido de impuestos por el traslado retroactivo de una pérdida operativa neta, una pérdida neta de capital o un crédito general para negocios no utilizado.
Las instrucciones del IRS enumeran las situaciones cubiertas:
- el traslado retroactivo de una NOL;
- el traslado retroactivo de una pérdida neta de capital;
- el traslado retroactivo de un crédito general para negocios no utilizado;
- un sobrepago de impuestos debido a un ajuste por reclamación de derecho conforme a la sección 1341(b)(1); y
- una elección conforme a la sección 53(e)(5) para reclamar el 100 % del impuesto mínimo de un año anterior correspondiente a un año tributario que comienza en 2018.
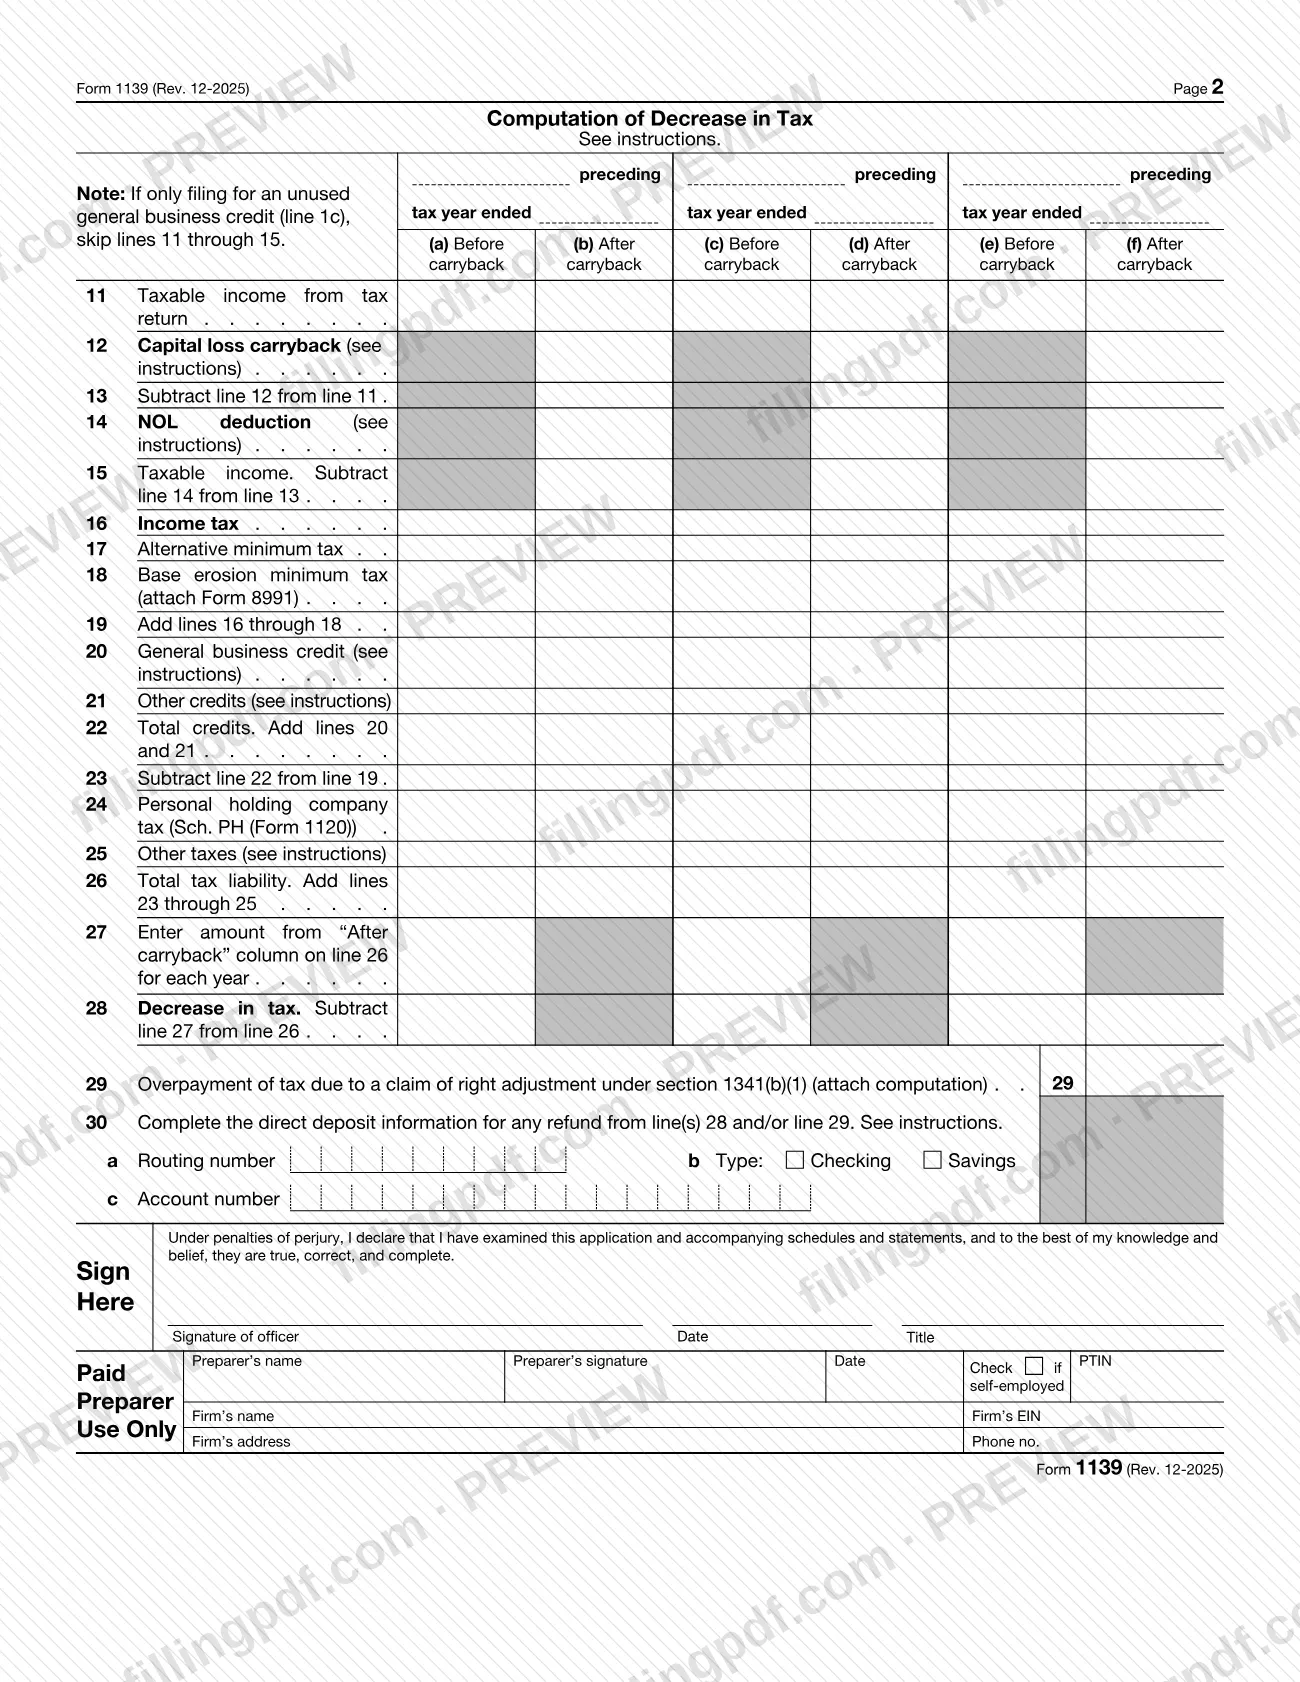
La página 1 recopila los datos de identificación de la sociedad, el motivo de la presentación y una serie de preguntas de sí o no. La página 2 calcula la disminución del impuesto: para cada año de traslado retroactivo se anotan los importes antes y después del traslado (líneas 11 a 28), luego cualquier sobrepago por reclamación de derecho (línea 29) y los datos para el depósito directo (línea 30).
Una solicitud de reembolso provisional no se considera una reclamación de crédito o reembolso. La reclamación regular se presenta en el Formulario 1120X (u otra declaración enmendada), que las instrucciones exigen en lugar del Formulario 1139 para ciertos conceptos, como el traslado de un crédito tributario extranjero de un año anterior liberado por el traslado retroactivo de una NOL o una pérdida neta de capital. Las organizaciones exentas de impuestos que reclaman un reembolso de impuestos declarados en el Formulario 990-T deben consultar las Instrucciones para el Formulario 990-T.
¿Quién tiene que presentar el 1139?
Una sociedad que no sea una sociedad de tipo S y que quiera obtener un reembolso rápido por uno de los traslados retroactivos o por el ajuste por reclamación de derecho descritos en las instrucciones del IRS presenta el Formulario 1139.
- Sociedades con una NOL. Para pérdidas de años tributarios que comienzan después de 2020, las instrucciones indican que solo las pérdidas agrícolas y las pérdidas de compañías de seguros que no sean compañías de seguros de vida se pueden trasladar retroactivamente, por 2 años. Una sociedad puede elegir renunciar al período de traslado retroactivo si tiene una pérdida de este tipo.
- Sociedades con una pérdida neta de capital o un crédito general para negocios no utilizado. Las instrucciones describen un traslado retroactivo de 3 años para una pérdida neta de capital y de 1 año para un crédito general para negocios no utilizado.
- Sociedades con un sobrepago por reclamación de derecho conforme a la sección 1341(b)(1), anotado en la línea 1d y la línea 29.
- Grupos consolidados. La línea 5 pregunta si se presentó una declaración consolidada para un año de traslado retroactivo o si la sociedad se unió a un grupo consolidado.
No use el Formulario 1139 cuando las instrucciones exijan el Formulario 1120X u otra declaración enmendada: para trasladar cualquier concepto distinto de una NOL a un año sujeto a la sección 965, un crédito tributario extranjero de un año anterior liberado debido al traslado retroactivo de una NOL o una pérdida neta de capital, o un crédito general para negocios de un año anterior liberado debido a la liberación del crédito tributario extranjero. Para designar a un abogado o representante, adjunte el Formulario 2848.
Cuándo presentar el 1139
Por lo general, presente el Formulario 1139 dentro de los 12 meses siguientes al final del año tributario en el que surgió la NOL, la pérdida neta de capital, el crédito no utilizado o el ajuste por reclamación de derecho. La sociedad debe presentar su declaración de impuestos sobre los ingresos correspondiente a ese año tributario a más tardar en la fecha en que presente el Formulario 1139.
Si la sociedad presentó el Formulario 1138 y quiere la extensión adicional del plazo para pagar, debe presentar el Formulario 1139 antes del último día del mes que incluye la fecha límite (incluidas las extensiones) para presentar la declaración del año en que surgió la NOL que se trasladó retroactivamente.
El IRS indica que tramitará la solicitud dentro de los 90 días siguientes a la fecha que ocurra más tarde: la fecha en que se presente la solicitud completa o el último día del mes que incluye la fecha límite (incluidas las extensiones) para presentar la declaración del año de la pérdida o el crédito. El pago del reembolso no significa que el IRS haya aceptado que la solicitud es correcta.
Si no se cumple el plazo de 12 meses, las instrucciones permiten presentar una reclamación de reembolso en el Formulario 1120X (u otra declaración enmendada), por lo general dentro de los 3 años siguientes a la fecha límite para presentar la declaración del año en que surgió la pérdida o el crédito o, si es posterior, a la fecha en que se presentó la declaración.
Documentos que necesitas
- Las dos primeras páginas de la declaración de impuestos sobre los ingresos de la sociedad correspondiente al año de la pérdida o el crédito (copia), si corresponde.
- Todos los demás formularios y anexos de los que resulte un traslado retroactivo, como el Anexo D (Formulario 1120) o el Formulario 3800, Crédito general para negocios (copias del año de la pérdida o el crédito).
- Todos los Formularios 8886, Declaración de divulgación de transacciones declarables, adjuntos a la declaración de impuestos de la sociedad; también se requieren si responde «Sí» en la línea 10.
- Cualquier declaración de elección pertinente, como la declaración para renunciar al período de traslado retroactivo de una NOL cuando las instrucciones la exijan.
- Todos los formularios y anexos de los años de traslado retroactivo cuyos conceptos se hayan vuelto a calcular.
- Un cálculo que respalde el motivo o los motivos de presentación de la línea 1 y un cálculo del impuesto recalculado para la línea 16.
- Un cálculo que muestre la información requerida por la sección 5.6411-1(d) de los Reglamentos, para un sobrepago conforme a la sección 1341(b)(1) anotado en la línea 29.
- Una declaración que identifique el crédito o los créditos de la línea 21 o los impuestos de la línea 25, si anota un importe en cualquiera de esas líneas.
- El Formulario 4626 para los años tributarios correspondientes anteriores a 2018 o posteriores a 2022, cuando vuelva a calcular el impuesto mínimo alternativo en la línea 17.
- El Formulario 8991, si anota el impuesto mínimo contra la erosión de la base imponible en la línea 18.
- Una copia de la correspondencia del IRS, si marca la casilla de la línea 2d al volver a presentar el Formulario 1139.
- El Formulario 2848, Poder legal y declaración del representante, solo si designa a un abogado o representante.
Cómo rellenar el 1139
Ingrese el nombre y la dirección de la sociedad
En la parte superior, ingrese el nombre de la sociedad, el número de identificación del empleador, la dirección, la fecha de constitución y el número de teléfono durante el día. Ingrese un apartado postal solo si la oficina de correos no entrega correspondencia en la dirección de la calle, y use «C/O» con el nombre de un tercero si el correo se envía a través de un contador o abogado.
Indique el motivo de la presentación en la línea 1
Anote el importe del traslado retroactivo en la línea 1a (NOL), 1b (pérdida neta de capital), 1c (crédito general para negocios no utilizado) o 1d (otro, como un ajuste por reclamación de derecho conforme a la sección 1341(b)(1)). Adjunte el cálculo.
Identifique la declaración del año de la pérdida en la línea 2
Ingrese el año tributario que terminó (2a), la fecha en que se presentó la declaración (2b) y el centro de servicio donde se presentó (2c). Marque la casilla de la línea 2d solo si vuelve a presentar el formulario en respuesta a una correspondencia del IRS y adjunte una copia.
Complete las líneas 3 y 4
En la línea 3, ingrese la fecha de cierre del primer año de traslado retroactivo si la solicitud es por un crédito no utilizado generado por otro traslado retroactivo. En la línea 4, responda «Sí» o «No» sobre la liberación de un crédito tributario extranjero; si responde «Sí», la sociedad debe presentar una declaración enmendada.
Responda la pregunta sobre la declaración consolidada
En la línea 5a, marque «Sí» o «No». Si responde «Sí», ingrese en la línea 5b la fecha de cierre del año tributario y el nombre y EIN de la sociedad matriz común, si es diferente de los datos indicados anteriormente.
Complete las líneas del Formulario 1138
Si presentó el Formulario 1138, responda la línea 6a y, si responde «Sí», ingrese la fecha de la extensión en la línea 6b. Ingrese en la línea 6c la fecha en que presentó el Formulario 1138 y en la línea 6d el impuesto impago que cubre.
Indique el período contable y la disolución
En la línea 7, ingrese la fecha en que se concedió el permiso si la sociedad cambió su período contable. En la línea 8, ingrese la fecha de disolución si la solicitud corresponde a una sociedad disuelta.
Responda sobre el Tribunal Tributario y las transacciones declarables
La línea 9 pregunta si la sociedad presentó una petición ante el Tribunal Tributario para el año o los años a los que se aplica el traslado retroactivo. La línea 10 pregunta sobre una transacción declarable; si responde «Sí», adjunte el Formulario 8886.
Complete las columnas antes y después del traslado retroactivo
En la página 2, comience por el año de traslado retroactivo más antiguo, ingrese el número ordinal de años hacia atrás y la fecha de fin de año sobre las columnas, y use las columnas (a)/(b), (c)/(d) o (e)/(f). Ingrese los importes originales en las columnas (a), (c) y (e), y copie la línea 11 en las columnas «After». Omita las líneas 11 a 15 si presenta el formulario únicamente por un crédito general para negocios no utilizado.
Recalcule los ingresos, los créditos y el impuesto total
Complete las líneas 12 a 26: traslado retroactivo de pérdida de capital, deducción por NOL, ingreso tributable, impuesto sobre los ingresos, impuesto mínimo alternativo, impuesto mínimo contra la erosión de la base imponible, créditos, impuesto de sociedades tenedoras personales y otros impuestos. Adjunte los cálculos, las declaraciones y los formularios que exijan las instrucciones para las líneas 16 a 25.
Calcule la disminución del impuesto
En la línea 27, ingrese para cada año el importe «After carryback» de la línea 26 y, después, réstelo del importe de la línea 26 en la línea 28. Si tiene un sobrepago por reclamación de derecho, ingréselo en la línea 29 y adjunte el cálculo.
Agregue los datos para el depósito directo
En la línea 30, ingrese el número de ruta, marque «Checking» o «Savings» e ingrese el número de cuenta para cualquier reembolso de la línea 28 o de la línea 29, o de ambas.
Revise, firme y descargue el PDF
Un funcionario firma y fecha la solicitud e ingresa su cargo; un preparador remunerado completa la sección del preparador. Verifique cada línea con los documentos adjuntos; luego descargue o imprima el PDF completado desde FillingPDF y guarde una copia.
Cómo presentar el 1139
Puede presentar el Formulario 1139 en papel ante el IRS o electrónicamente.
- Por correo o entrega: preséntelo en el Centro de Servicio del IRS donde la sociedad presenta su declaración de impuestos sobre los ingresos. El formulario no incluye una dirección aparte; las instrucciones del IRS en www.irs.gov/Form1139 indican cuál es ese centro de servicio.
- Electrónicamente: las instrucciones indican que se debe usar el Formulario 8453-TR, Declaración de presentación electrónica o autorización para el Formulario 1045/1139, para presentar electrónicamente la solicitud.
No presente el Formulario 1139 junto con la declaración de impuestos sobre los ingresos de la sociedad: el formulario indica que debe presentarse por separado. Guarde una copia para sus archivos. Adjunte los documentos indicados en la sección de documentos requeridos y adjunte el Formulario 2848 si designa a un abogado o representante. Si vuelve a presentar el formulario en respuesta a una correspondencia del IRS, marque la casilla de la línea 2d, adjunte una copia de la correspondencia y envíe solo la documentación faltante o corregida que se haya solicitado.
Para cualquier reembolso, las instrucciones recomiendan el depósito directo (líneas 30a a 30c) si la sociedad tiene acceso a servicios bancarios de Estados Unidos. FillingPDF le permite rellenar y descargar el PDF; la presentación debe realizarse por los canales indicados anteriormente.
Errores comunes que debes evitar
- Presentar el Formulario 1139 junto con la declaración de impuestos sobre los ingresos de la sociedad; el formulario indica que debe presentarse por separado.
- Presentarlo más de 12 meses después del final del año tributario en que surgió la NOL, la pérdida neta de capital, el crédito no utilizado o el ajuste por reclamación de derecho, o antes de presentar la declaración de impuestos sobre los ingresos de ese año.
- Usar el Formulario 1139 para una sociedad de tipo S; las instrucciones indican que lo presenta una sociedad que no sea una sociedad de tipo S.
- Usar el Formulario 1139 para trasladar retroactivamente un crédito tributario extranjero de un año anterior liberado por una NOL o una pérdida neta de capital, cuando las instrucciones exigen el Formulario 1120X u otra declaración enmendada.
- Omitir el cálculo que respalda la línea 1 o el impuesto recalculado de la línea 16.
- Anotar un importe en la línea 21 o la línea 25 sin adjuntar una declaración que identifique los créditos o los impuestos.
- Responder «Sí» en la línea 10 sin adjuntar el Formulario 8886.
- Volver a presentar el formulario en respuesta a una correspondencia del IRS sin marcar la línea 2d y adjuntar una copia, o volver a enviar todo el paquete en lugar de solo los documentos faltantes o corregidos.
- Completar las líneas 11 a 15 al presentar únicamente por un crédito general para negocios no utilizado (línea 1c); el formulario indica que debe omitirlas.
Preguntas frecuentes
¿Para qué se utiliza el Formulario 1139?
El Formulario 1139 es la solicitud del IRS que usa una sociedad que no sea una sociedad de tipo S para pedir un reembolso rápido de impuestos por el traslado retroactivo de una NOL, una pérdida neta de capital o un crédito general para negocios no utilizado, o por un sobrepago por reclamación de derecho conforme a la sección 1341(b)(1).
¿Cuál es la fecha límite para presentar el Formulario 1139?
Por lo general, dentro de los 12 meses siguientes al final del año tributario en que surgió la NOL, la pérdida neta de capital, el crédito no utilizado o el ajuste por reclamación de derecho. La declaración de impuestos sobre los ingresos de la sociedad para ese año debe presentarse a más tardar en la fecha en que se presente el Formulario 1139.
¿Presento el Formulario 1139 junto con mi declaración de impuestos de la sociedad?
No. El formulario indica que no debe presentarse junto con la declaración de impuestos sobre los ingresos de la sociedad y que debe presentarse por separado. Preséntelo en el Centro de Servicio del IRS donde la sociedad presenta su declaración de impuestos sobre los ingresos o preséntelo electrónicamente con el Formulario 8453-TR.
¿Cuánto tarda el IRS en tramitar el Formulario 1139?
El IRS indica que tramitará la solicitud dentro de los 90 días siguientes a la fecha que ocurra más tarde: la fecha en que se presente la solicitud completa o el último día del mes que incluye la fecha límite de la declaración del año de la pérdida o el crédito. El pago no significa que el IRS haya aceptado que la solicitud es correcta.
¿Cuál es la diferencia entre el Formulario 1139 y el Formulario 1120X?
El Formulario 1139 es una solicitud de reembolso provisional y no se considera una reclamación de crédito o reembolso. El Formulario 1120X es una declaración enmendada, que se exige en su lugar para ciertos conceptos, como los créditos tributarios extranjeros liberados. El IRS no tiene que tramitar una declaración enmendada dentro de los 90 días.
¿Todavía puede una sociedad trasladar retroactivamente una NOL para obtener un reembolso?
Para pérdidas de años tributarios que comienzan después de 2020, solo las pérdidas agrícolas y las pérdidas de compañías de seguros que no sean compañías de seguros de vida se pueden trasladar retroactivamente, por 2 años. Las instrucciones señalan un traslado retroactivo de 5 años para las NOL de años tributarios que comienzan después de 2017 y antes de 2021.
¿Qué sucede si el IRS rechaza mi Formulario 1139?
La solicitud puede rechazarse por omisiones importantes o errores matemáticos que no se corrijan dentro del período de 90 días. No se puede iniciar una demanda para impugnar el rechazo, pero la sociedad puede presentar una reclamación regular de crédito o reembolso en el Formulario 1120X u otra declaración enmendada.
¿Puedo rellenar el Formulario 1139 en línea?
Sí. Puede rellenar el PDF rellenable en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta la solicitud ante el IRS; usted debe presentarla por los canales del IRS, por correo o electrónicamente con el Formulario 8453-TR.
¿Listo para rellenar el 1139?
Rellenar el 1139 ahora