
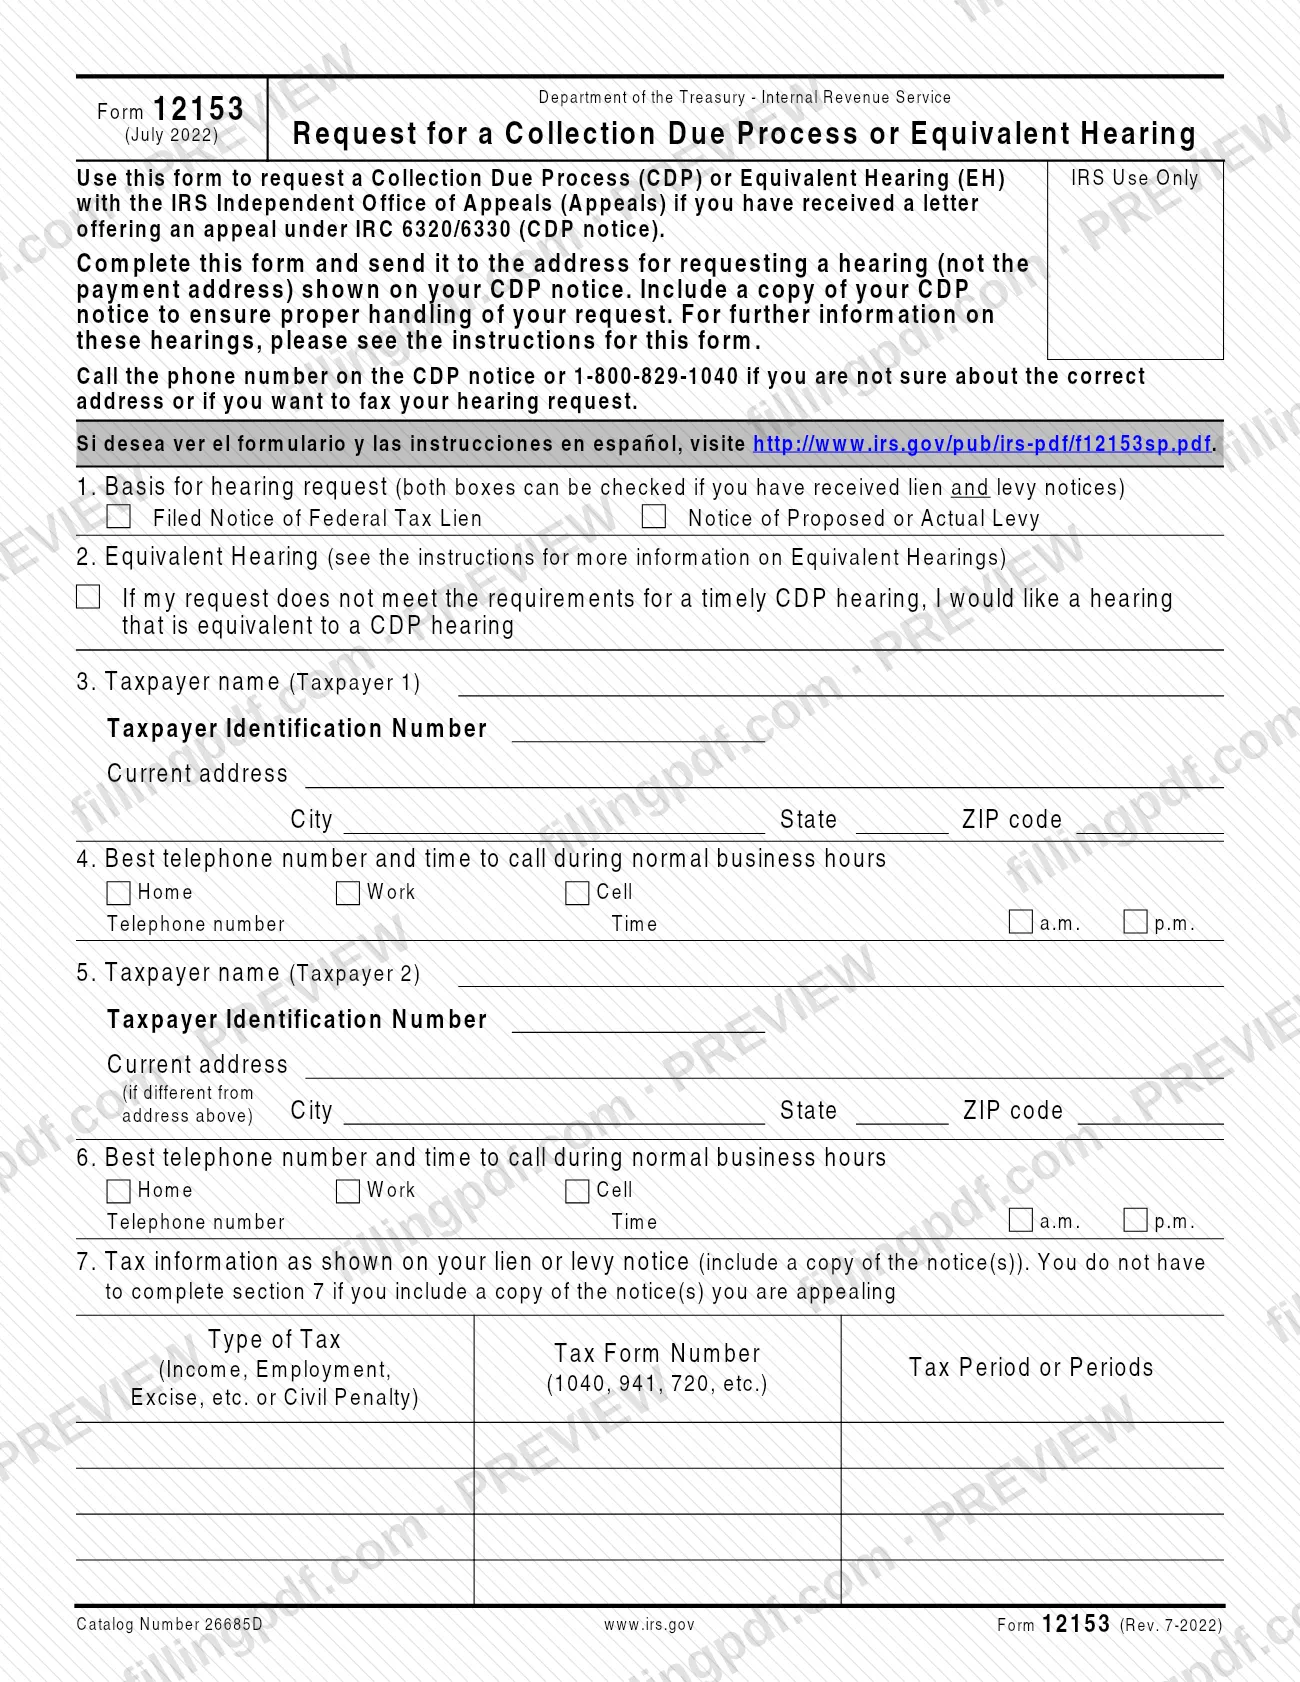
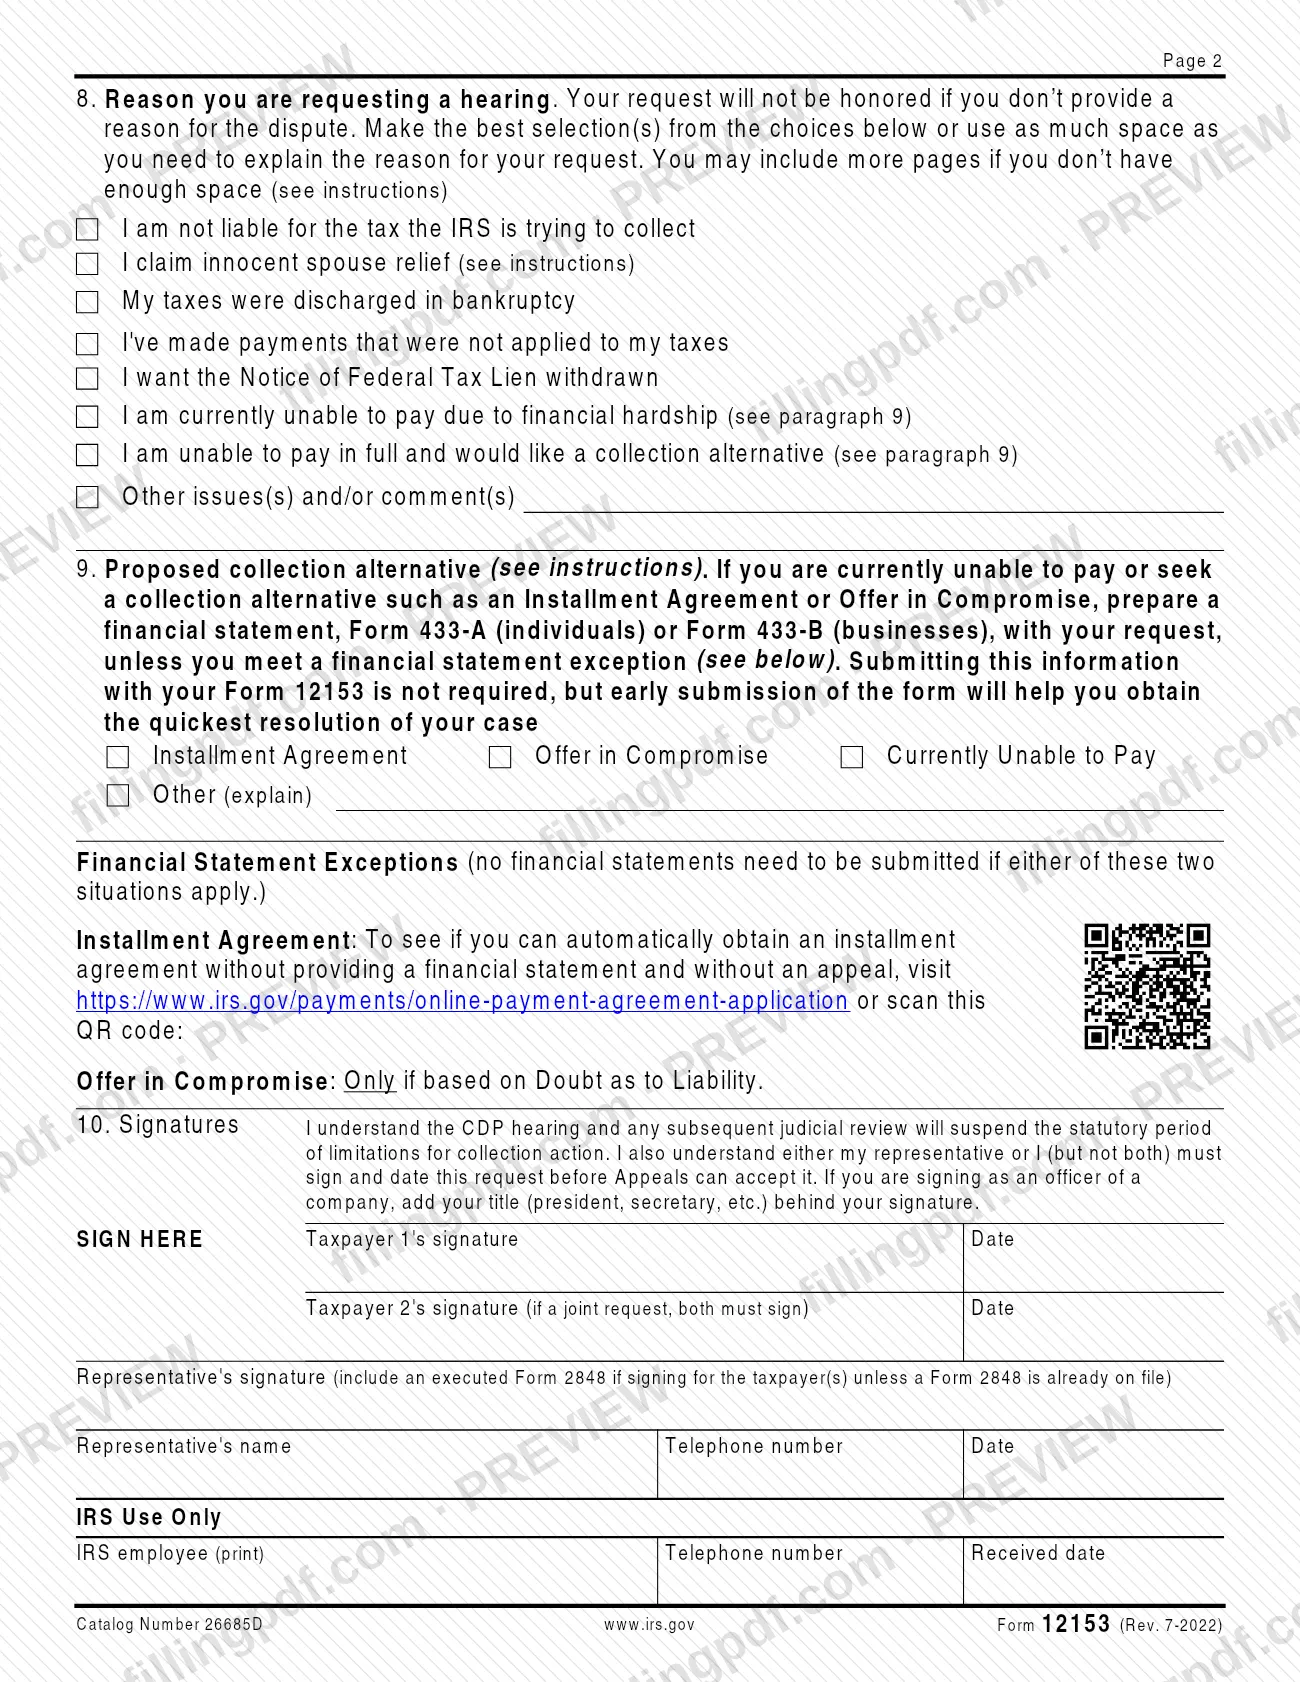
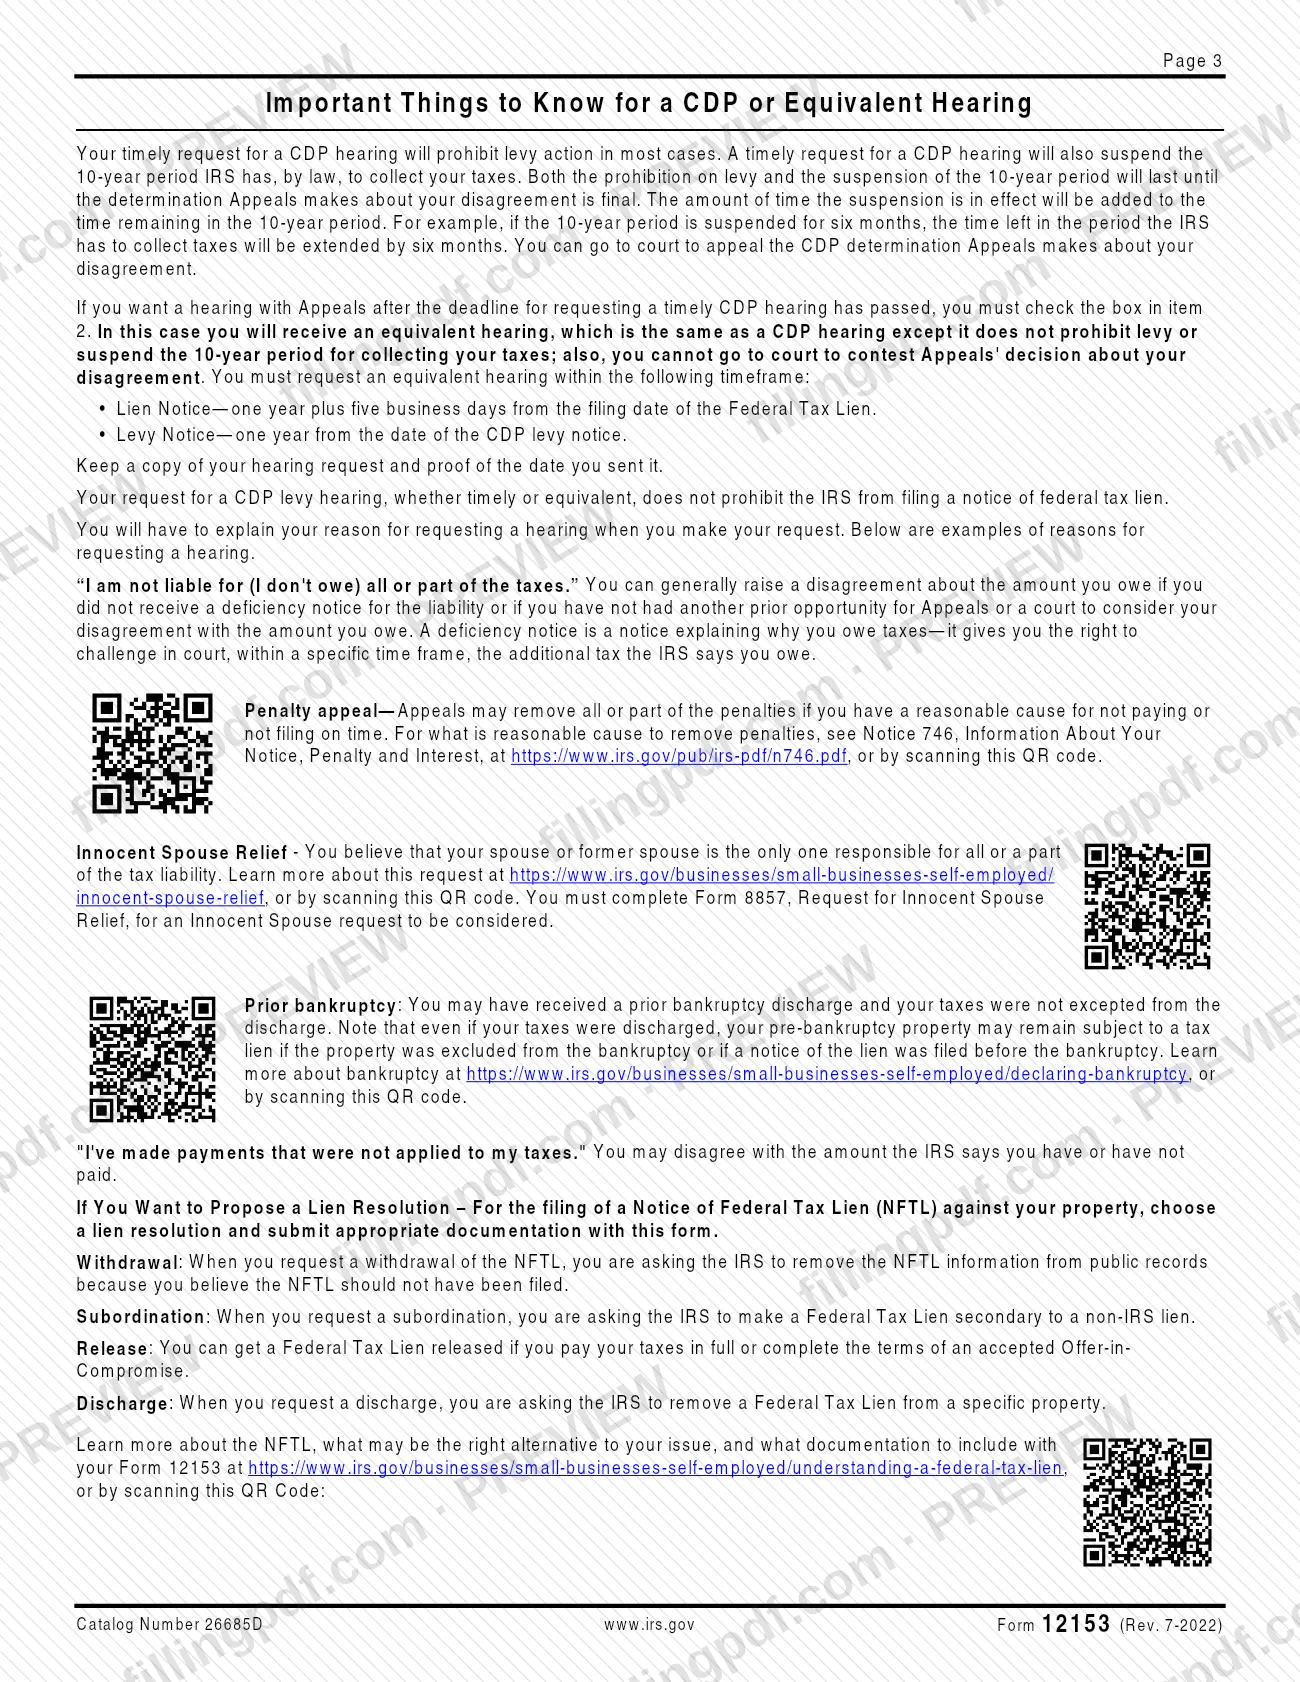
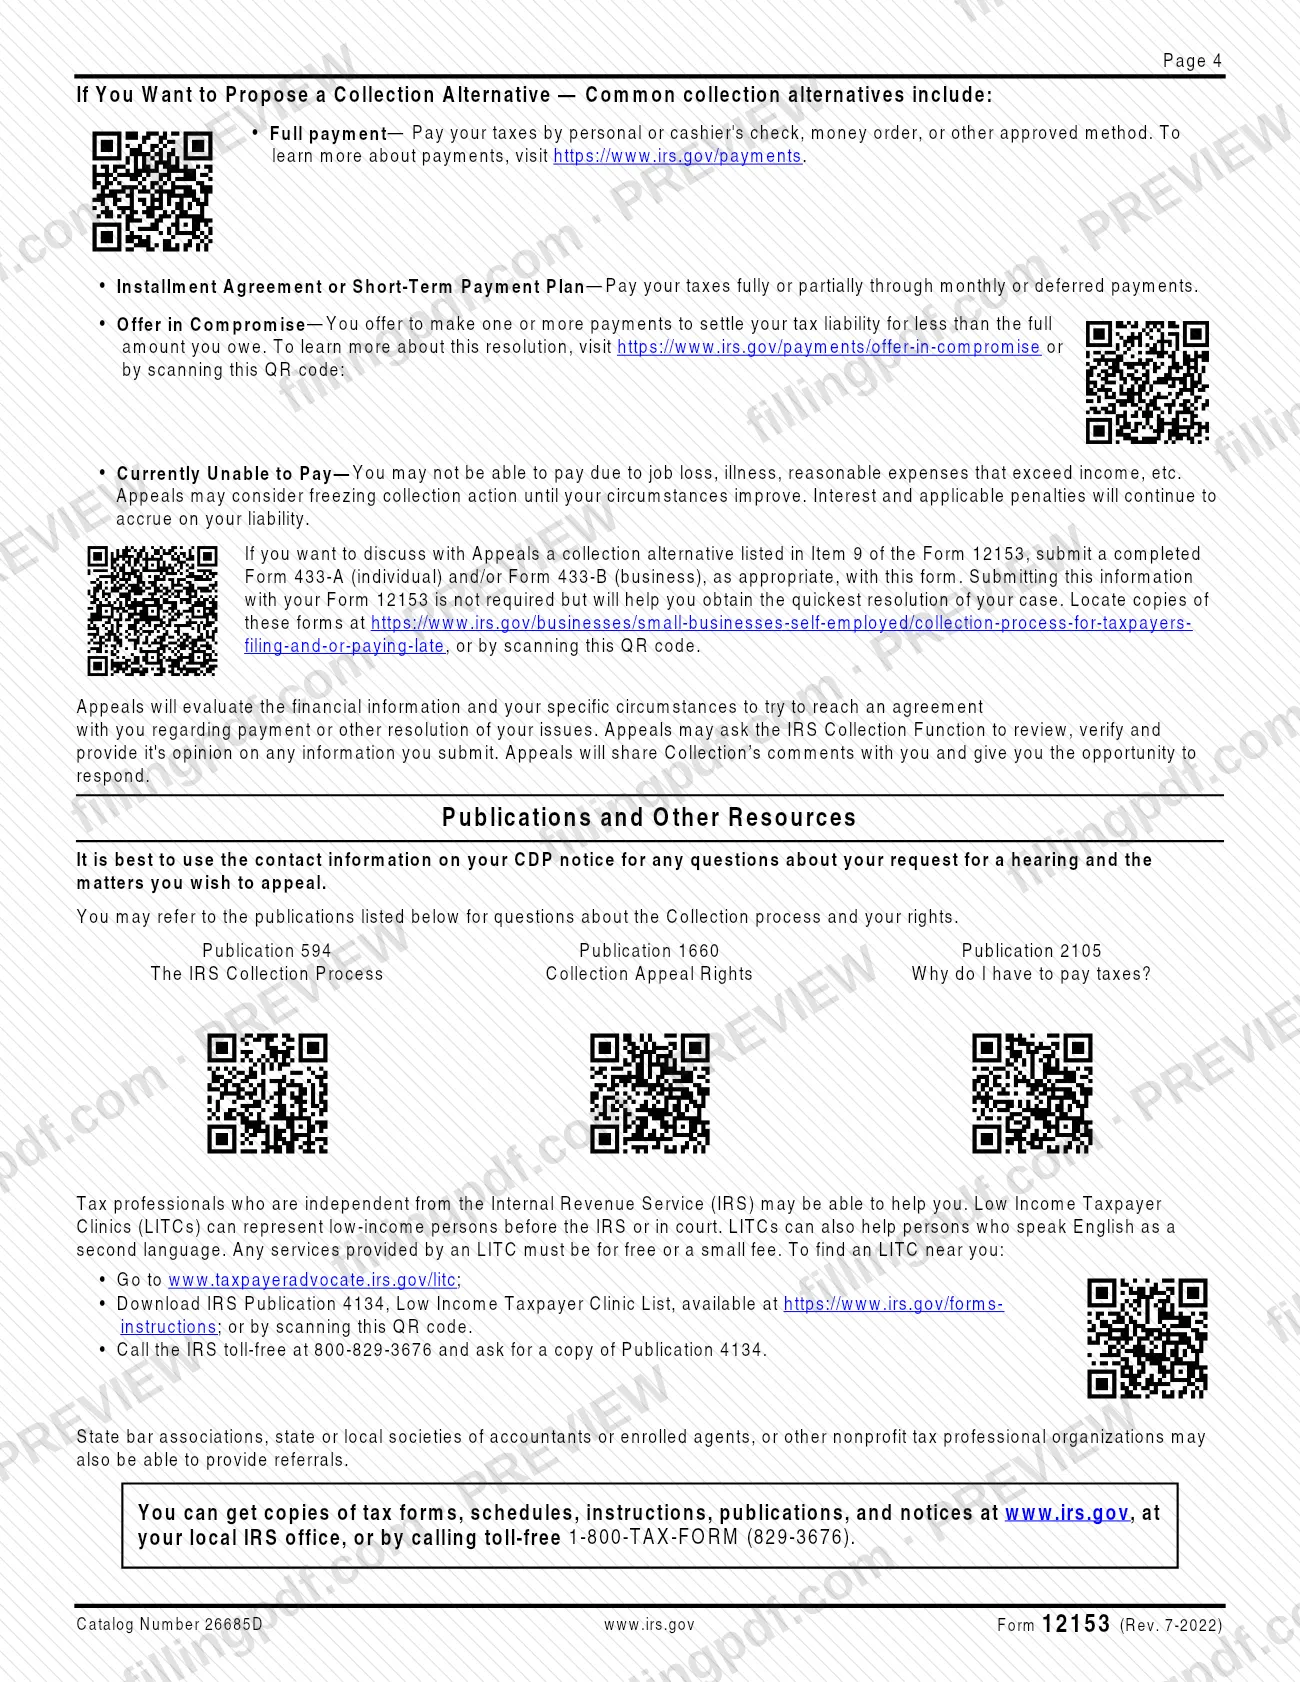
El Formulario 12153, Solicitud de una audiencia de Debido Proceso de Cobro o una audiencia equivalente (Request for a Collection Due Process or Equivalent Hearing), es el formulario del Servicio de Impuestos Internos (IRS) que usted usa para pedir a la Oficina Independiente de Apelaciones del IRS (Apelaciones) una audiencia de Debido Proceso de Cobro (CDP) o una audiencia equivalente después de recibir una carta que ofrece una apelación conforme a IRC 6320/6330 (un aviso de CDP). Se aplica a un Aviso de gravamen por impuesto federal presentado o a un Aviso de embargo propuesto o real. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado. El formulario no se envía a la dirección de pago: envíelo por correo a la dirección para solicitar una audiencia impresa en su aviso de CDP.
Última actualización
¿Qué es el Form 12153?
Formulario 12153, Solicitud de una audiencia de Debido Proceso de Cobro o una audiencia equivalente, es el formulario del IRS para pedir a Apelaciones que escuche su desacuerdo con una medida de gravamen o embargo, cuando usted ha recibido un aviso de CDP que ofrece una apelación conforme a IRC 6320/6330.
Al completarlo, se inicia uno de dos tipos de audiencia. Una solicitud presentada a tiempo da lugar a una audiencia de CDP. En la mayoría de los casos, prohíbe las medidas de embargo y suspende el período de 10 años que el IRS tiene por ley para cobrar sus impuestos, hasta que la determinación de Apelaciones sea definitiva; además, usted puede acudir a los tribunales para apelar esa determinación. Una solicitud tardía, presentada marcando la casilla del punto 2, da lugar a una audiencia equivalente (EH). Una EH es igual que una audiencia de CDP, excepto que no prohíbe los embargos, no suspende el período de 10 años y no puede apelarse ante un tribunal.
En el formulario, usted indica el fundamento de la audiencia (un Aviso de gravamen por impuesto federal presentado, un Aviso de embargo propuesto o real, o ambos), identifica al contribuyente o a los contribuyentes, explica el motivo de la disputa y, si lo desea, propone una alternativa de cobro, como un Acuerdo de pagos a plazos o una Oferta de transacción.
El IRS publica una versión en español del formulario y sus instrucciones en http://www.irs.gov/pub/irs-pdf/f12153sp.pdf. Una solicitud de audiencia de CDP por embargo, presentada a tiempo o como equivalente, no impide que el IRS presente un Aviso de gravamen por impuesto federal.
¿Quién tiene que presentar el Form 12153?
Usted usa el Formulario 12153 si recibió una carta que ofrece una apelación conforme a IRC 6320/6330 (un aviso de CDP) y quiere una audiencia con Apelaciones. Marque la casilla correspondiente al aviso que recibió en el punto 1:
- Filed Notice of Federal Tax Lien (Aviso de gravamen por impuesto federal presentado), si recibió un aviso de gravamen;
- Notice of Proposed or Actual Levy (Aviso de embargo propuesto o real), si recibió un aviso de embargo;
- ambas casillas, si recibió avisos de gravamen y de embargo.
Si presentó su solicitud demasiado tarde para una audiencia de CDP a tiempo, aún puede solicitar una audiencia equivalente con el mismo formulario marcando la casilla del punto 2.
El formulario tiene espacio para dos contribuyentes. En una solicitud conjunta, ambos contribuyentes deben firmar. Si firma en nombre de una empresa, añada su cargo (presidente, secretario, etc.) después de su firma.
Un representante puede firmar en lugar del contribuyente, pero firma el representante o el contribuyente, no ambos. El representante que firme por el contribuyente o los contribuyentes debe incluir un Formulario 2848 debidamente completado y firmado, a menos que ya haya un Formulario 2848 en los archivos.
Las instrucciones del formulario también remiten a las Clínicas para Contribuyentes de Bajos Ingresos (LITC) y a otros profesionales independientes de impuestos para obtener ayuda.
Cuándo presentar el Form 12153
El hecho que da inicio al plazo es recibir un aviso de CDP, la carta que ofrece una apelación conforme a IRC 6320/6330. Una solicitud presentada dentro del período correspondiente a una audiencia de CDP a tiempo da lugar a una audiencia de CDP; el formulario remite a sus instrucciones para conocer los detalles de ese período.
Si venció el plazo para una audiencia de CDP a tiempo, marque la casilla del punto 2 para solicitar una audiencia equivalente. Debe presentar esa solicitud dentro de los siguientes plazos:
- Aviso de gravamen: un año más cinco días hábiles desde la fecha de presentación del gravamen por impuesto federal.
- Aviso de embargo: un año desde la fecha del aviso de embargo de CDP.
Guarde una copia de su solicitud de audiencia y una prueba de la fecha en que la envió. El formulario no establece un plazo de procesamiento.
Documentos que necesitas
- Una copia de su aviso de CDP (la carta que ofrece una apelación conforme a IRC 6320/6330), que debe incluir con el formulario para asegurar que su solicitud se tramite correctamente.
- Copias de los avisos de gravamen o embargo que está apelando; si las incluye, no tiene que completar la sección 7 (información tributaria).
- Formulario 2848 debidamente completado y firmado cuando un representante firma por el contribuyente o los contribuyentes, a menos que ya haya un Formulario 2848 en los archivos.
- Formulario 8857, Solicitud de alivio para cónyuge inocente, solo si solicita alivio para cónyuge inocente; debe completarlo para que se considere esa solicitud.
- Formulario 433-A (personas físicas) o Formulario 433-B (empresas), o ambos, solo si no puede pagar o desea proponer una alternativa de cobro, como un Acuerdo de pagos a plazos o una Oferta de transacción. No es obligatorio presentarlo, pero agiliza la resolución.
- Documentación para resolver un gravamen (retiro, subordinación, liberación o cancelación), si propone una de estas opciones para un Aviso de gravamen por impuesto federal.
- Páginas adicionales que expliquen el motivo de la audiencia, si el espacio del punto 8 no es suficiente.
Cómo rellenar el Form 12153
Elija el fundamento de la audiencia
En el punto 1, marque Filed Notice of Federal Tax Lien (Aviso de gravamen por impuesto federal presentado), Notice of Proposed or Actual Levy (Aviso de embargo propuesto o real), o ambas opciones si recibió avisos de gravamen y de embargo.
Solicite una audiencia equivalente si presenta tarde
En el punto 2, marque la casilla solo si su solicitud no cumple los requisitos para una audiencia de CDP a tiempo y desea una audiencia equivalente a una audiencia de CDP.
Ingrese los datos del contribuyente 1
En el punto 3, ingrese el nombre del contribuyente, el Número de Identificación del Contribuyente y la dirección actual (ciudad, estado y código ZIP).
Indique el mejor teléfono y horario
En el punto 4, marque Hogar, Trabajo o Celular, ingrese el número de teléfono y el mejor horario para llamar durante el horario normal de atención; marque a. m. o p. m.
Ingrese los datos del contribuyente 2 si es una solicitud conjunta
En los puntos 5 y 6, repita el nombre, el Número de Identificación del Contribuyente, la dirección (si es distinta de la anterior) y el mejor teléfono y horario del segundo contribuyente.
Complete la información tributaria
En el punto 7, ingrese el tipo de impuesto, el número del formulario de impuestos (1040, 941, 720, etc.) y el período o los períodos tributarios que aparecen en su aviso. Puede omitir este punto si incluye una copia de los avisos que está apelando.
Explique el motivo de su solicitud
En el punto 8, marque las opciones que correspondan, como no ser responsable del impuesto, alivio para cónyuge inocente, cancelación por bancarrota, pagos no aplicados, retiro del gravamen, dificultades económicas o una alternativa de cobro. Use Other issues(s) and/or comment(s) (Otros asuntos o comentarios) o páginas adicionales para explicar; es obligatorio indicar un motivo.
Proponga una alternativa de cobro
En el punto 9, marque Installment Agreement (Acuerdo de pagos a plazos), Offer in Compromise (Oferta de transacción), Currently Unable to Pay (Actualmente no puede pagar) u Other (explain) (Otro, explique) si desea hablar de una alternativa. Prepare el Formulario 433-A o el Formulario 433-B, a menos que cumpla una excepción para la declaración financiera.
Firme y feche la solicitud
En el punto 10, el contribuyente 1 firma y fecha; el contribuyente 2 también firma si se trata de una solicitud conjunta. Como alternativa, firma un representante e incluye el nombre, el número de teléfono, la fecha y un Formulario 2848 debidamente completado y firmado, pero no firman tanto el contribuyente como el representante. Los funcionarios añaden su cargo.
Revise, descargue y reúna los documentos
Revise cada punto y luego descargue o imprima el PDF completado desde FillingPDF. Adjunte una copia de su aviso de CDP y los formularios de respaldo que correspondan, y envíelo por correo según se describe en Cómo presentar.
Cómo presentar el Form 12153
Envíe el Formulario 12153 por correo a la dirección para solicitar una audiencia que aparece en su aviso de CDP, o por fax cuando el IRS lo permita.
- Por correo: envíe el formulario completado a la dirección para solicitar una audiencia impresa en su aviso de CDP. No use la dirección de pago que aparece en el aviso. Incluya una copia de su aviso de CDP para que la solicitud se tramite correctamente.
- Por fax: llame al número de teléfono que aparece en el aviso de CDP, o al 1-800-829-1040, si desea enviar por fax su solicitud de audiencia.
- Si no sabe cuál es la dirección: llame a los mismos números: el número del aviso de CDP o el 1-800-829-1040.
Antes de enviar el formulario, asegúrese de que esté firmado y fechado por el contribuyente o el representante, pero no por ambos, y de que ambos contribuyentes hayan firmado si se trata de una solicitud conjunta. Adjunte los formularios de respaldo opcionales si desea proponer una alternativa de cobro. Guarde una copia de la solicitud y una prueba de la fecha en que la envió. Para hacer preguntas sobre la solicitud o los asuntos que está apelando, el formulario indica que es mejor usar la información de contacto que aparece en su aviso de CDP. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los medios indicados anteriormente.
Errores comunes que debes evitar
- Enviar el formulario a la dirección de pago del aviso de CDP en lugar de a la dirección para solicitar una audiencia.
- No explicar el motivo de la audiencia en el punto 8: el formulario indica que su solicitud no será aceptada sin un motivo para la disputa.
- Presentar la solicitud sin firmar, o firmada tanto por el contribuyente como por un representante; firma uno de ellos, y ambos contribuyentes firman una solicitud conjunta.
- No incluir un Formulario 2848 debidamente completado y firmado cuando firma un representante, a menos que ya haya uno en los archivos.
- No incluir una copia del aviso de CDP con la solicitud.
- Presentar la solicitud después del período correspondiente sin marcar la casilla del punto 2, por lo que no se tramita como una solicitud de audiencia equivalente.
- Esperar que una audiencia equivalente detenga los embargos o el cómputo del período de cobro; no impide ninguna de esas acciones ni puede apelarse ante un tribunal.
- Solicitar alivio para cónyuge inocente en el punto 8 sin completar el Formulario 8857.
- No guardar una copia de la solicitud y una prueba de la fecha en que se envió.
Preguntas frecuentes
¿Para qué se usa el Formulario 12153?
El Formulario 12153 es el formulario del IRS para solicitar una audiencia de Debido Proceso de Cobro (CDP) o una audiencia equivalente ante la Oficina Independiente de Apelaciones del IRS. Se usa después de recibir un aviso de CDP que ofrece una apelación conforme a IRC 6320/6330 sobre un gravamen o embargo.
¿A dónde envío el Formulario 12153?
Envíelo por correo a la dirección para solicitar una audiencia que aparece en su aviso de CDP, no a la dirección de pago, e incluya una copia del aviso. Si no sabe cuál es la dirección, llame al número que aparece en el aviso o al 1-800-829-1040.
¿Puedo enviar el Formulario 12153 por fax?
El formulario indica que debe llamar al número de teléfono de su aviso de CDP o al 1-800-829-1040 si desea enviar por fax su solicitud de audiencia. Use esos números para obtener el número de fax correcto, en vez de suponer cuál es.
¿Cuál es la diferencia entre una audiencia de CDP y una audiencia equivalente?
Una solicitud de CDP presentada a tiempo generalmente prohíbe los embargos, suspende el período de cobro de 10 años y puede apelarse ante un tribunal. Una audiencia equivalente, que se solicita marcando el punto 2 después de la fecha límite, no tiene ninguno de estos efectos, aunque Apelaciones escucha su desacuerdo.
¿Cuánto tiempo tengo para solicitar una audiencia equivalente?
Para un aviso de gravamen, un año más cinco días hábiles desde la fecha de presentación del gravamen por impuesto federal. Para un aviso de embargo, un año desde la fecha del aviso de embargo de CDP. Marque la casilla del punto 2 si presenta la solicitud tarde.
¿Quién puede firmar el Formulario 12153?
Firma el contribuyente o el representante del contribuyente, pero no ambos. Ambos contribuyentes firman una solicitud conjunta, y un funcionario añade su cargo cuando firma en nombre de una empresa. El representante debe incluir un Formulario 2848 debidamente completado y firmado, a menos que ya haya uno en los archivos.
¿Tengo que incluir el Formulario 433-A o el Formulario 433-B?
No, no es obligatorio, pero presentarlo pronto ayuda a obtener una resolución más rápida. Prepare el Formulario 433-A (personas físicas) o el Formulario 433-B (empresas) si no puede pagar o desea proponer una alternativa de cobro, a menos que corresponda una excepción para la declaración financiera.
¿Puedo rellenar el Formulario 12153 en línea?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es independiente del IRS y no presenta el formulario; usted debe enviarlo al IRS por su cuenta mediante los canales indicados en su aviso de CDP.
¿Listo para rellenar el Form 12153?
Rellenar el Form 12153 ahora