
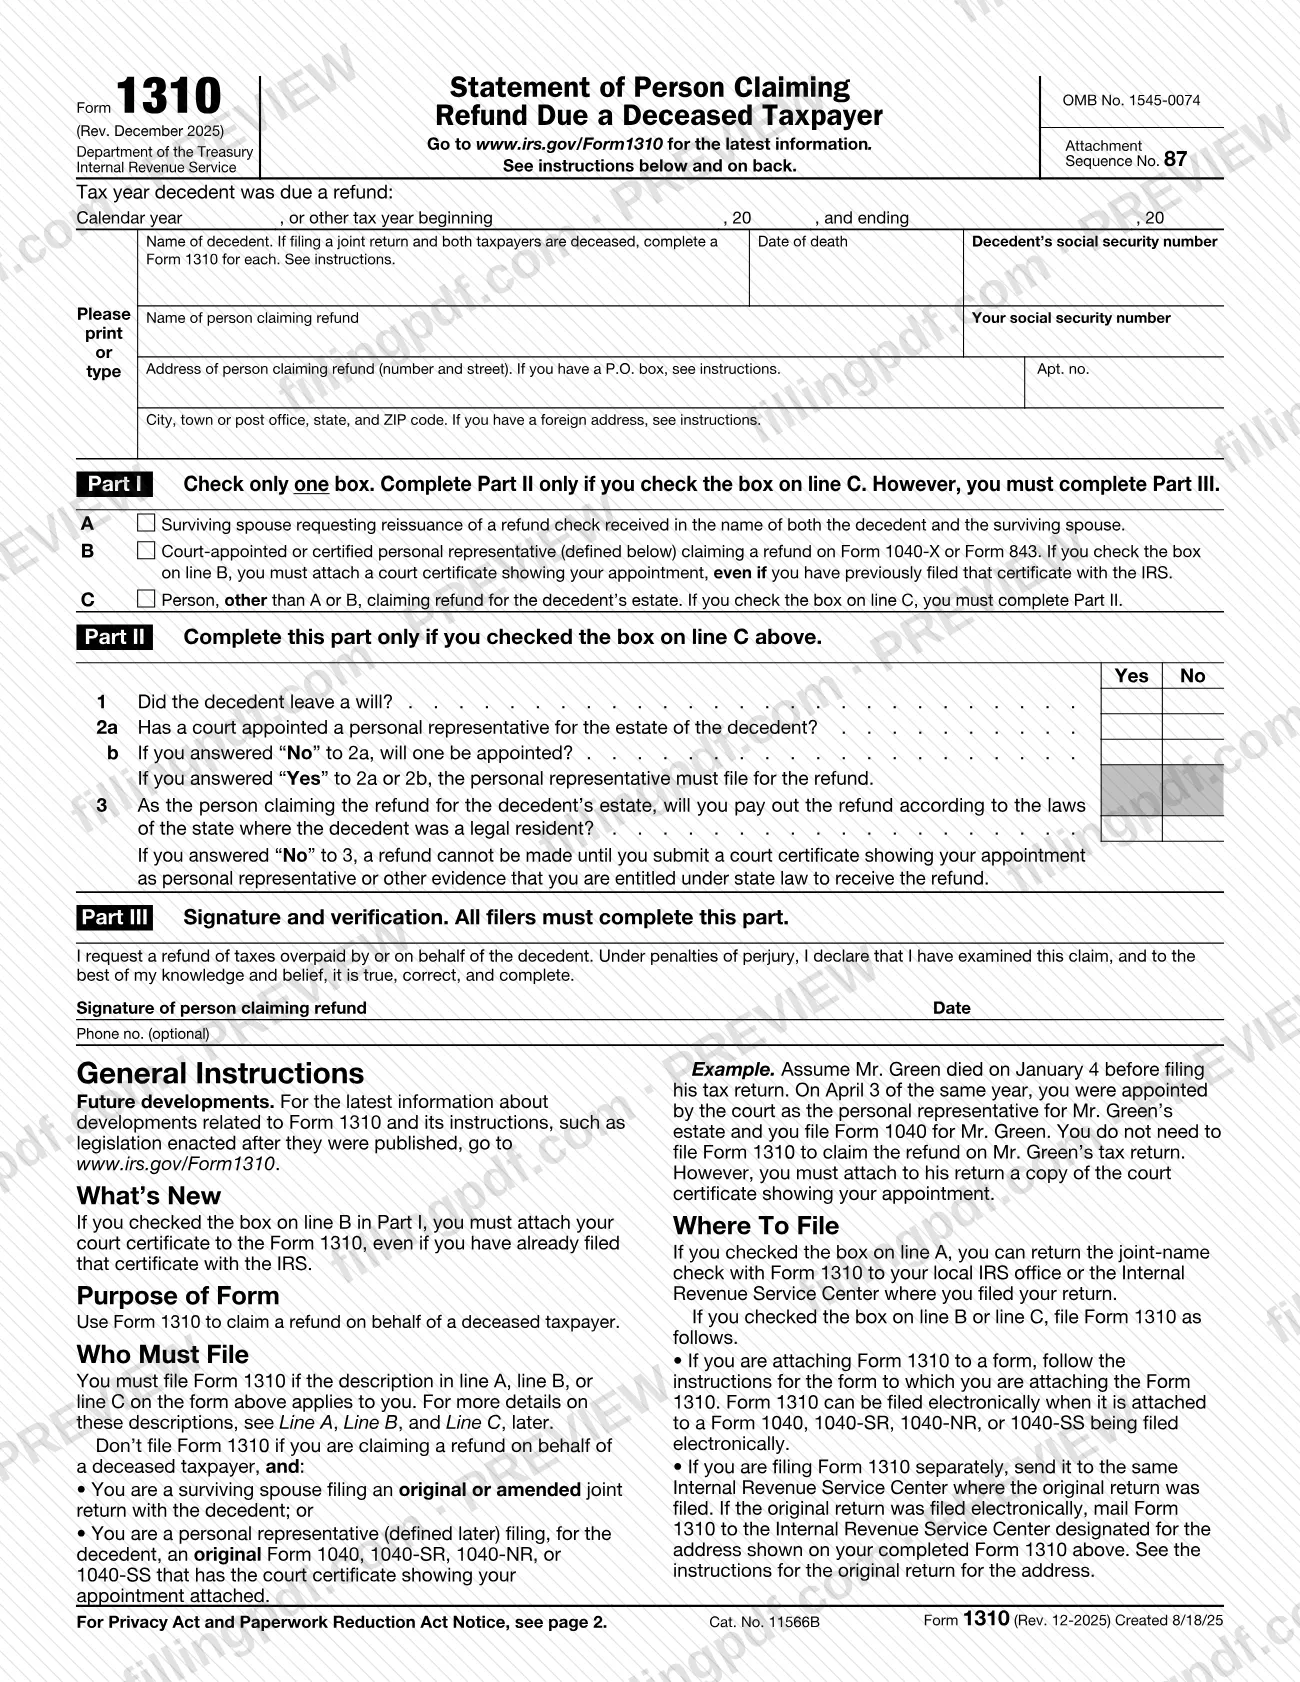
El Formulario 1310 es la declaración del Servicio de Impuestos Internos (IRS) que una persona presenta para reclamar un reembolso en nombre de un contribuyente fallecido. Lo usa el cónyuge sobreviviente que solicita que se vuelva a emitir un cheque de reembolso a nombre de ambos, un representante personal nombrado por un tribunal o certificado que presenta el Formulario 1040-X o el Formulario 843, y otras personas que reclaman el reembolso para el caudal hereditario del difunto. En esta página puede rellenar el Formulario 1310 en línea en FillingPDF y descargar o imprimir el PDF completado; el IRS publica el formulario original y sus instrucciones en irs.gov/Form1310.
Última actualización
¿Qué es el Form 1310?
Formulario 1310, Declaración de la persona que reclama un reembolso adeudado a un contribuyente fallecido (Statement of Person Claiming Refund Due a Deceased Taxpayer), es el formulario del Servicio de Impuestos Internos (IRS) que se usa para reclamar un reembolso en nombre de un contribuyente fallecido. En él se identifica su relación con el difunto y se verifica la reclamación bajo pena de perjurio.
El IRS emite el formulario con el OMB No. 1545-0074 y consta de tres partes. En la Parte I, marque solo una casilla: la línea A (cónyuge sobreviviente que solicita la reemisión de un cheque de reembolso recibido a nombre de ambos), la línea B (representante personal nombrado por un tribunal o certificado que reclama un reembolso con el Formulario 1040-X o el Formulario 843) o la línea C (cualquier otra persona que reclama el reembolso para el caudal hereditario del difunto). La Parte II corresponde únicamente a la línea C y pregunta si hubo un testamento, si se nombró o se nombrará a un representante personal y si usted distribuirá el reembolso de conformidad con las leyes del estado donde el difunto tenía su residencia legal. La Parte III, de firma y verificación, la completan todos los declarantes.
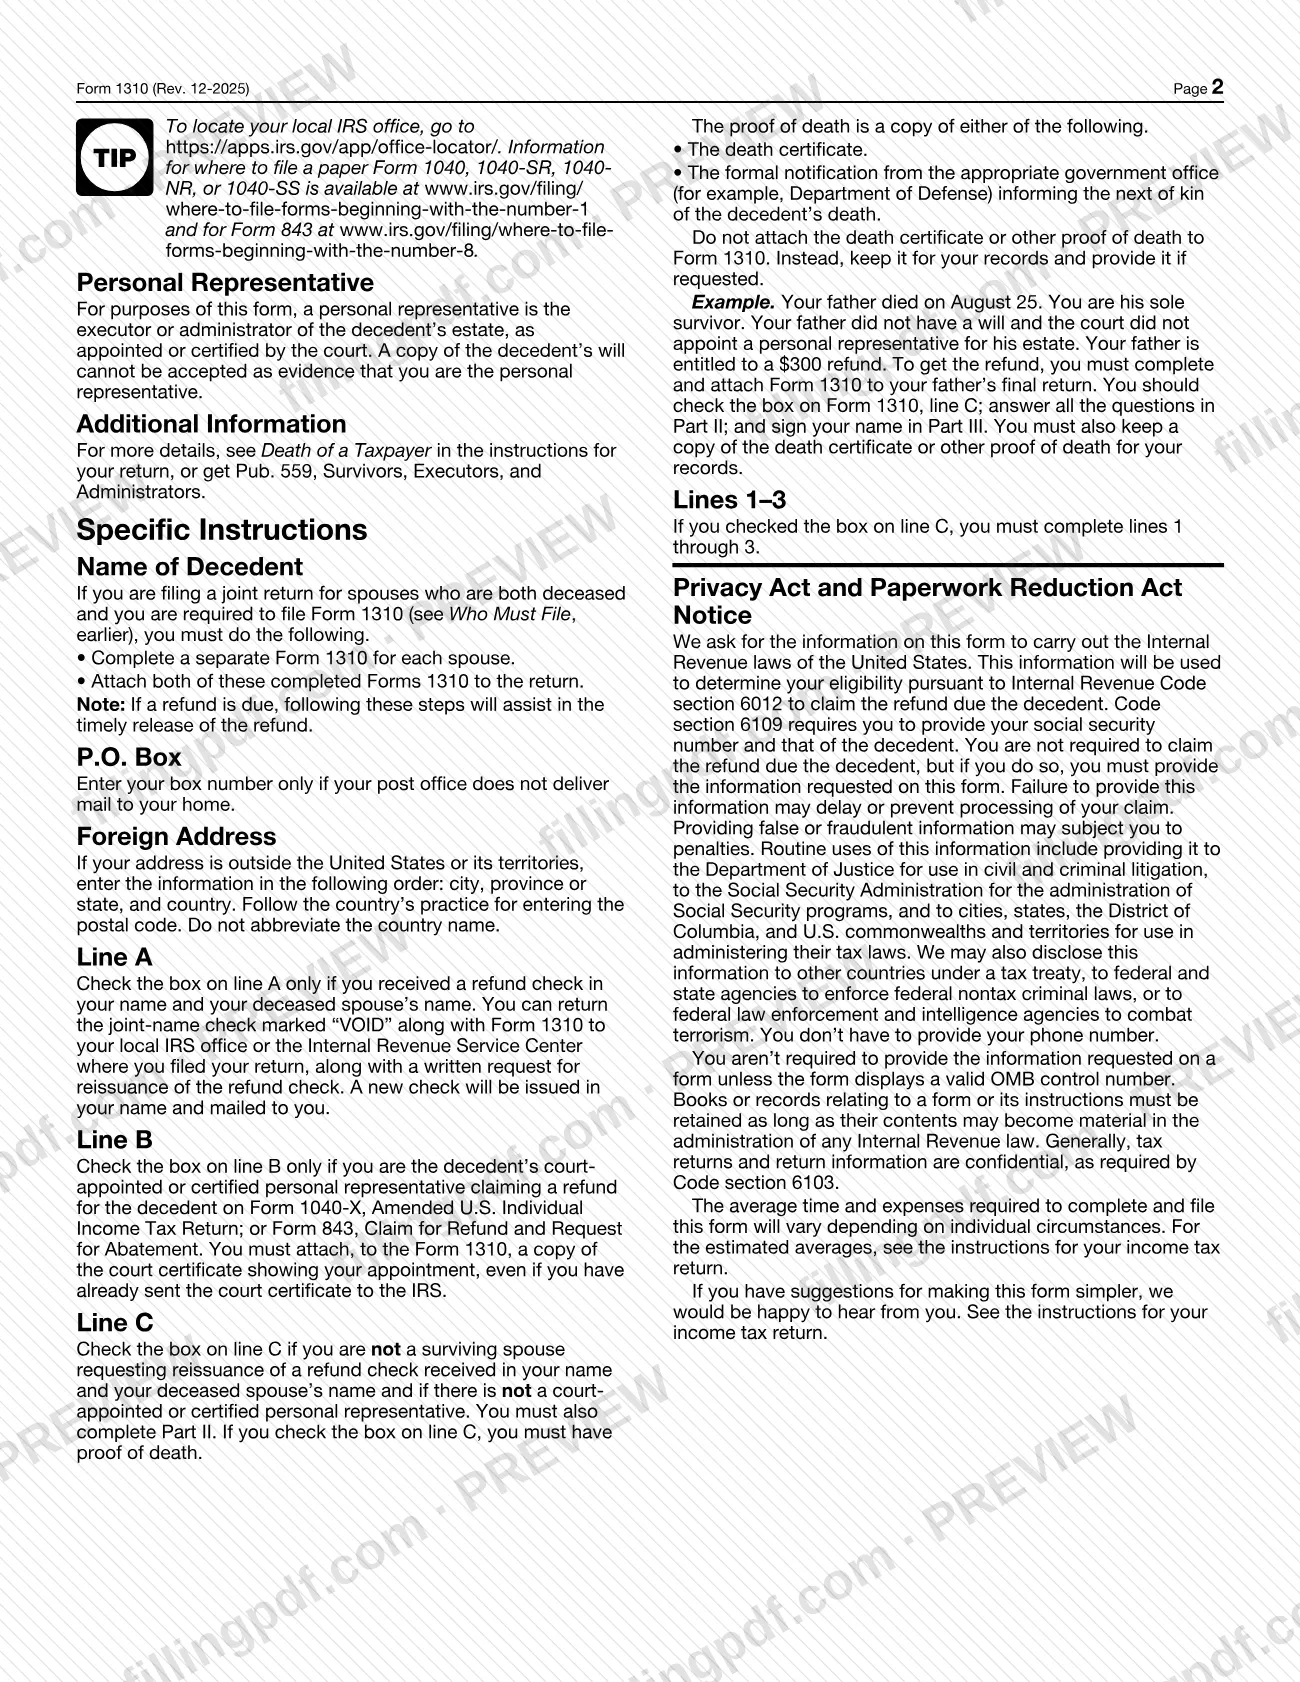
Las instrucciones del IRS definen, para este formulario, al representante personal como el albacea o administrador del caudal hereditario nombrado o certificado por el tribunal; no se acepta una copia del testamento como prueba. Entre los recursos relacionados del IRS que se mencionan en la página del formulario están la Publicación 559, Survivors, Executors, and Administrators, el Formulario 1040-X, el Formulario 843, el Formulario 1040 y el Formulario 1040-NR.
¿Quién tiene que presentar el Form 1310?
Debe presentar el Formulario 1310 si le corresponde una de las descripciones de la línea A, B o C de la Parte I:
- Línea A: usted es el cónyuge sobreviviente, recibió un cheque de reembolso a su nombre y al de su cónyuge fallecido, y desea que se vuelva a emitir a su nombre.
- Línea B: usted es el representante personal nombrado por un tribunal o certificado y reclama el reembolso con el Formulario 1040-X o el Formulario 843.
- Línea C: usted no es ninguna de las personas anteriores y no hay un representante personal nombrado por un tribunal o certificado, pero reclama el reembolso para el caudal hereditario del difunto. También debe completar la Parte II y tener prueba del fallecimiento.
No presente el Formulario 1310 si es el cónyuge sobreviviente que presenta una declaración conjunta original o enmendada con el difunto. Tampoco lo presente si es un representante personal que presenta, en nombre del difunto, un Formulario 1040, 1040-SR, 1040-NR o 1040-SS original, con el certificado del tribunal que demuestra su nombramiento adjunto a la declaración.
Si se presenta una declaración conjunta para cónyuges que fallecieron ambos y usted debe presentar el Formulario 1310, complete un formulario por separado para cada cónyuge y adjunte ambos a la declaración.
Cuándo presentar el Form 1310
Presente el Formulario 1310 cuando reclame el reembolso y le corresponda una de las tres descripciones de la Parte I. El formulario no indica una fecha límite independiente: el momento de presentación depende del documento que lo acompaña.
Si es el cónyuge sobreviviente de la línea A, devuelva el cheque a nombre de ambos marcado «VOID» con el Formulario 1310 cuando lo haya recibido. Si marca la línea B o C, adjunte el Formulario 1310 a la declaración o al formulario de reclamación que presenta, como el Formulario 1040-X, el Formulario 843 o la declaración final del difunto, para presentarlo junto con ese formulario. También puede presentar el Formulario 1310 por separado, como se describe en Cómo presentar. Para cualquier plazo que corresponda a la declaración o reclamación, siga las instrucciones de ese formulario.
Documentos que necesitas
- Una copia del certificado del tribunal que demuestra su nombramiento como representante personal: se requiere con el Formulario 1310 si marca la línea B, aunque ya haya presentado ese certificado al IRS.
- Formulario 1040-X o Formulario 843: la reclamación que presenta como representante personal en la línea B; adjunte el Formulario 1310 siguiendo las instrucciones de ese formulario.
- El cheque de reembolso a nombre de ambos marcado «VOID», junto con una solicitud por escrito de reemisión: devuélvalos con el Formulario 1310 si marca la línea A.
- Prueba del fallecimiento, ya sea el certificado de defunción o una notificación oficial de una oficina gubernamental (por ejemplo, el Departamento de Defensa) al pariente más cercano: debe tenerla si marca la línea C, pero consérvela y no la adjunte al Formulario 1310.
- Un certificado del tribunal que demuestre su nombramiento como representante personal u otra prueba de que tiene derecho a recibir el reembolso conforme a la ley estatal: se necesita antes de que se pueda emitir un reembolso si responde «No» a la línea 3 de la Parte II.
Cómo rellenar el Form 1310
Indique el año tributario del reembolso
En la parte superior, indique el año tributario en que se adeudaba un reembolso al difunto: marque el año calendario o indique las fechas de inicio y fin de otro año tributario.
Indique los datos del difunto
Indique el nombre del difunto, la fecha de fallecimiento y su número de Seguro Social. Si ambos cónyuges de una declaración conjunta han fallecido, complete un Formulario 1310 por separado para cada uno.
Indique sus propios datos
Indique su nombre, su número de Seguro Social y su dirección. Indique un apartado postal solo si la oficina de correos no entrega correo en su domicilio.
Indique correctamente una dirección extranjera
Si su dirección está fuera de Estados Unidos o sus territorios, indique la ciudad, la provincia o el estado y el país, en ese orden. Siga las prácticas del país para el código postal y no abrevie el nombre del país.
Marque una casilla en la Parte I
Marque solo una: la línea A si es el cónyuge sobreviviente que solicita la reemisión de un cheque de reembolso a nombre de ambos; la línea B si es un representante personal nombrado por un tribunal o certificado que reclama un reembolso con el Formulario 1040-X o el Formulario 843; o la línea C si es cualquier otra persona que reclama el reembolso para el caudal hereditario.
Responda la Parte II si marcó la línea C
Responda Sí o No a la línea 1 (testamento), la línea 2a (representante personal nombrado por un tribunal), la línea 2b (si se nombrará uno, si la respuesta a la 2a es No) y la línea 3 (si distribuirá el reembolso conforme a las leyes del estado donde el difunto tenía su residencia legal). Omita la Parte II si marcó la línea A o B.
Verifique el efecto de sus respuestas a la Parte II
Si respondió Sí a la línea 2a o 2b, el representante personal debe presentar la reclamación del reembolso. Si respondió No a la línea 3, no se emitirá ningún reembolso hasta que presente un certificado del tribunal que demuestre el nombramiento u otra prueba de que la ley estatal le da derecho a recibirlo.
Firme y feche la Parte III
Firme y feche la verificación, que declara bajo pena de perjurio que examinó la reclamación y que es verdadera, correcta y completa. El número de teléfono es opcional.
Reúna los documentos adjuntos que necesita
Para la línea B, adjunte el certificado del tribunal. Para la línea A, prepare el cheque marcado «VOID» y una solicitud por escrito de reemisión. Para la línea C, conserve la prueba del fallecimiento en sus archivos en lugar de adjuntarla.
Revise y descargue el PDF completado
Verifique los nombres, los números de Seguro Social, la única casilla marcada en la Parte I y la firma; luego descargue o imprima el PDF completado desde FillingPDF y preséntelo a través de los canales descritos en Cómo presentar.
Cómo presentar el Form 1310
El Formulario 1310 se presenta adjunto a otro formulario, se envía por correo por separado o, en el caso de la línea A, se devuelve junto con el cheque a una oficina del IRS.
- Línea A: devuelva el cheque a nombre de ambos marcado «VOID» con el Formulario 1310 y una solicitud por escrito de reemisión a su oficina local del IRS o al Centro de Servicio de Impuestos Internos donde presentó su declaración. Se emite un cheque nuevo a su nombre y se le envía por correo. Busque su oficina local en https://apps.irs.gov/app/office-locator/.
- Líneas B y C, adjunto: siga las instrucciones del formulario al que lo adjunta. El Formulario 1310 se puede presentar electrónicamente cuando se adjunta a un Formulario 1040, 1040-SR, 1040-NR o 1040-SS que se presenta electrónicamente.
- Líneas B y C, por separado: envíelo al mismo Centro de Servicio de Impuestos Internos donde se presentó la declaración original. Si la declaración original se presentó electrónicamente, envíe por correo el Formulario 1310 al Centro de Servicio designado para la dirección indicada en el formulario completado. El IRS publica las direcciones para presentar formularios en papel en www.irs.gov/filing/where-to-file-forms-beginning-with-the-number-1 y, para el Formulario 843, en www.irs.gov/filing/where-to-file-forms-beginning-with-the-number-8.
Quienes presentan la línea B deben adjuntar el certificado del tribunal. No adjunte el certificado de defunción ni otra prueba del fallecimiento; consérvelos y preséntelos si se los solicitan. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza a través de los canales indicados anteriormente.
Errores comunes que debes evitar
- Marcar más de una casilla en la Parte I; el formulario indica que debe marcar solo una.
- Presentar el Formulario 1310 como cónyuge sobreviviente que también presenta una declaración conjunta original o enmendada con el difunto; las instrucciones indican que no debe presentarlo en ese caso.
- Presentar el Formulario 1310 cuando es un representante personal que presenta un Formulario 1040, 1040-SR, 1040-NR o 1040-SS original con el certificado del tribunal ya adjunto a la declaración.
- Marcar la línea B sin adjuntar el certificado del tribunal, o no adjuntarlo porque ya lo presentó al IRS; el certificado debe adjuntarse en ambos casos.
- Presentar una copia del testamento del difunto como prueba de que es el representante personal; el IRS no la acepta como prueba.
- Marcar la línea C y omitir la Parte II; si marca la línea C, debe completar las líneas 1 a 3.
- Adjuntar el certificado de defunción u otra prueba del fallecimiento al Formulario 1310 en lugar de conservarla en sus archivos.
- Presentar un solo Formulario 1310 para una declaración conjunta cuando ambos cónyuges han fallecido; se necesita un formulario por cada uno y ambos deben adjuntarse a la declaración.
- Dejar sin firmar la Parte III; todos los declarantes deben completarla y la reclamación se hace bajo pena de perjurio.
Preguntas frecuentes
¿Para qué se usa el Formulario 1310?
El Formulario 1310 se usa para reclamar un reembolso en nombre de un contribuyente fallecido. Permite identificar si usted es el cónyuge sobreviviente que solicita la reemisión de un cheque a nombre de ambos, un representante personal nombrado por un tribunal o certificado, u otra persona que reclama el reembolso para el caudal hereditario del difunto.
¿Quién debe presentar el Formulario 1310?
Debe presentarlo si le corresponde la descripción de la línea A, B o C de la Parte I. No lo presenta si es el cónyuge sobreviviente que presenta una declaración conjunta con el difunto, o un representante personal que presenta un Formulario 1040, 1040-SR, 1040-NR o 1040-SS original con el certificado del tribunal adjunto.
¿Puedo rellenar el Formulario 1310 en línea?
Puede rellenar el PDF del Formulario 1310 en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el formulario ante el IRS; usted debe presentarlo a través de los canales del IRS, por ejemplo, adjunto a una declaración o por correo.
¿Dónde envío el Formulario 1310?
Si lo adjunta a otro formulario, siga las instrucciones de ese formulario. Si lo presenta por separado, envíelo al Centro de Servicio de Impuestos Internos donde se presentó la declaración original. Quien presenta la línea A devuelve el cheque marcado «VOID» con el formulario a una oficina local del IRS o a ese Centro de Servicio.
¿Adjunto el certificado de defunción al Formulario 1310?
No. Las instrucciones indican que no debe adjuntar el certificado de defunción ni otra prueba del fallecimiento. Consérvela en sus archivos y preséntela si el IRS la solicita. Quienes presentan la línea C deben tener prueba del fallecimiento; quienes presentan la línea B adjuntan un certificado del tribunal.
¿Qué debo adjuntar al Formulario 1310 como representante personal?
Si marca la línea B, adjunte una copia del certificado del tribunal que demuestra su nombramiento, aunque ya lo haya presentado al IRS. No se puede aceptar una copia del testamento del difunto como prueba de que usted es el representante personal.
¿Se puede presentar electrónicamente el Formulario 1310?
Sí, en un caso. El IRS indica que el Formulario 1310 se puede presentar electrónicamente cuando se adjunta a un Formulario 1040, 1040-SR, 1040-NR o 1040-SS que se presenta electrónicamente. Para otros formularios, siga las instrucciones del formulario al que lo adjunta.
¿Qué sucede si ambos cónyuges de una declaración conjunta han fallecido?
Complete un Formulario 1310 por separado para cada cónyuge y adjunte ambos formularios completados a la declaración. El IRS señala que seguir estos pasos ayuda a que se emita el reembolso oportunamente.
¿Listo para rellenar el Form 1310?
Rellenar el Form 1310 ahora