
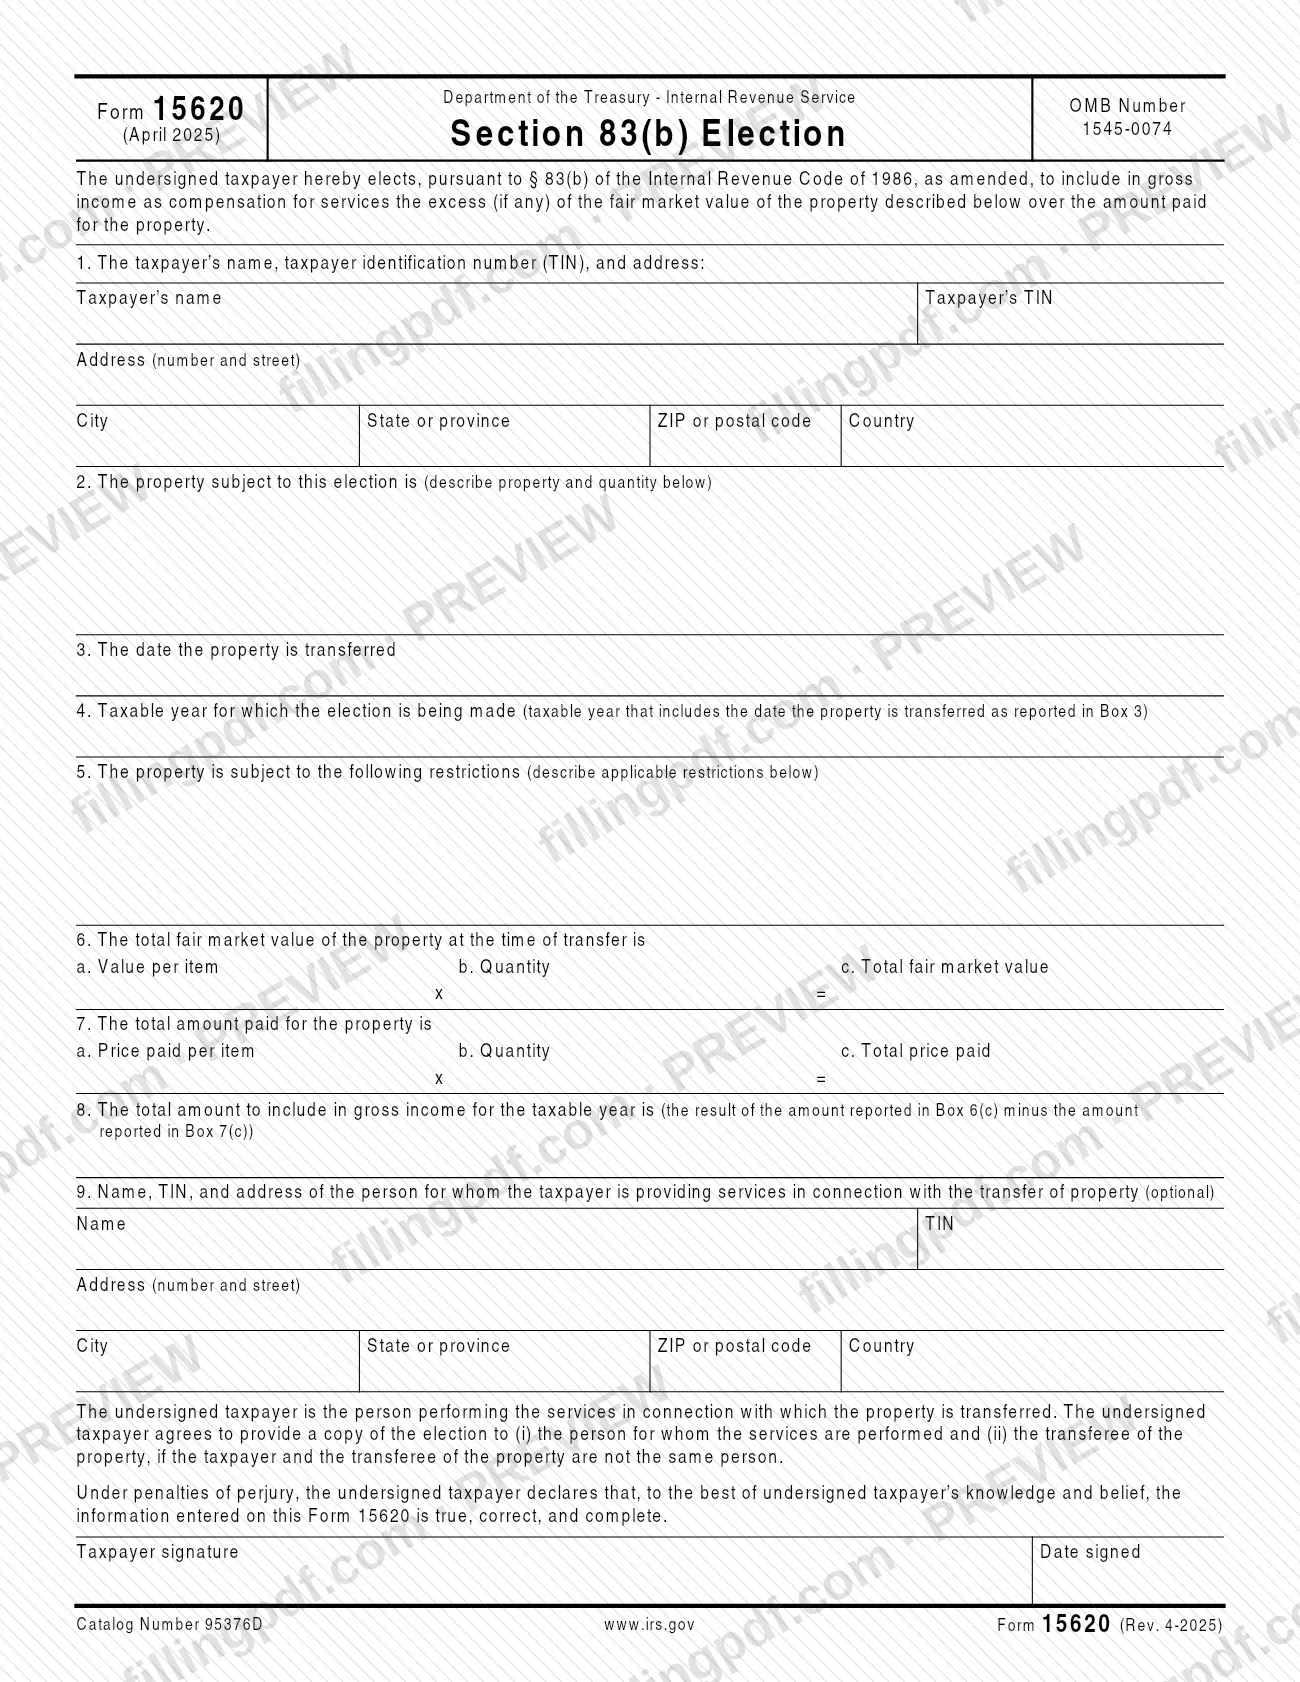
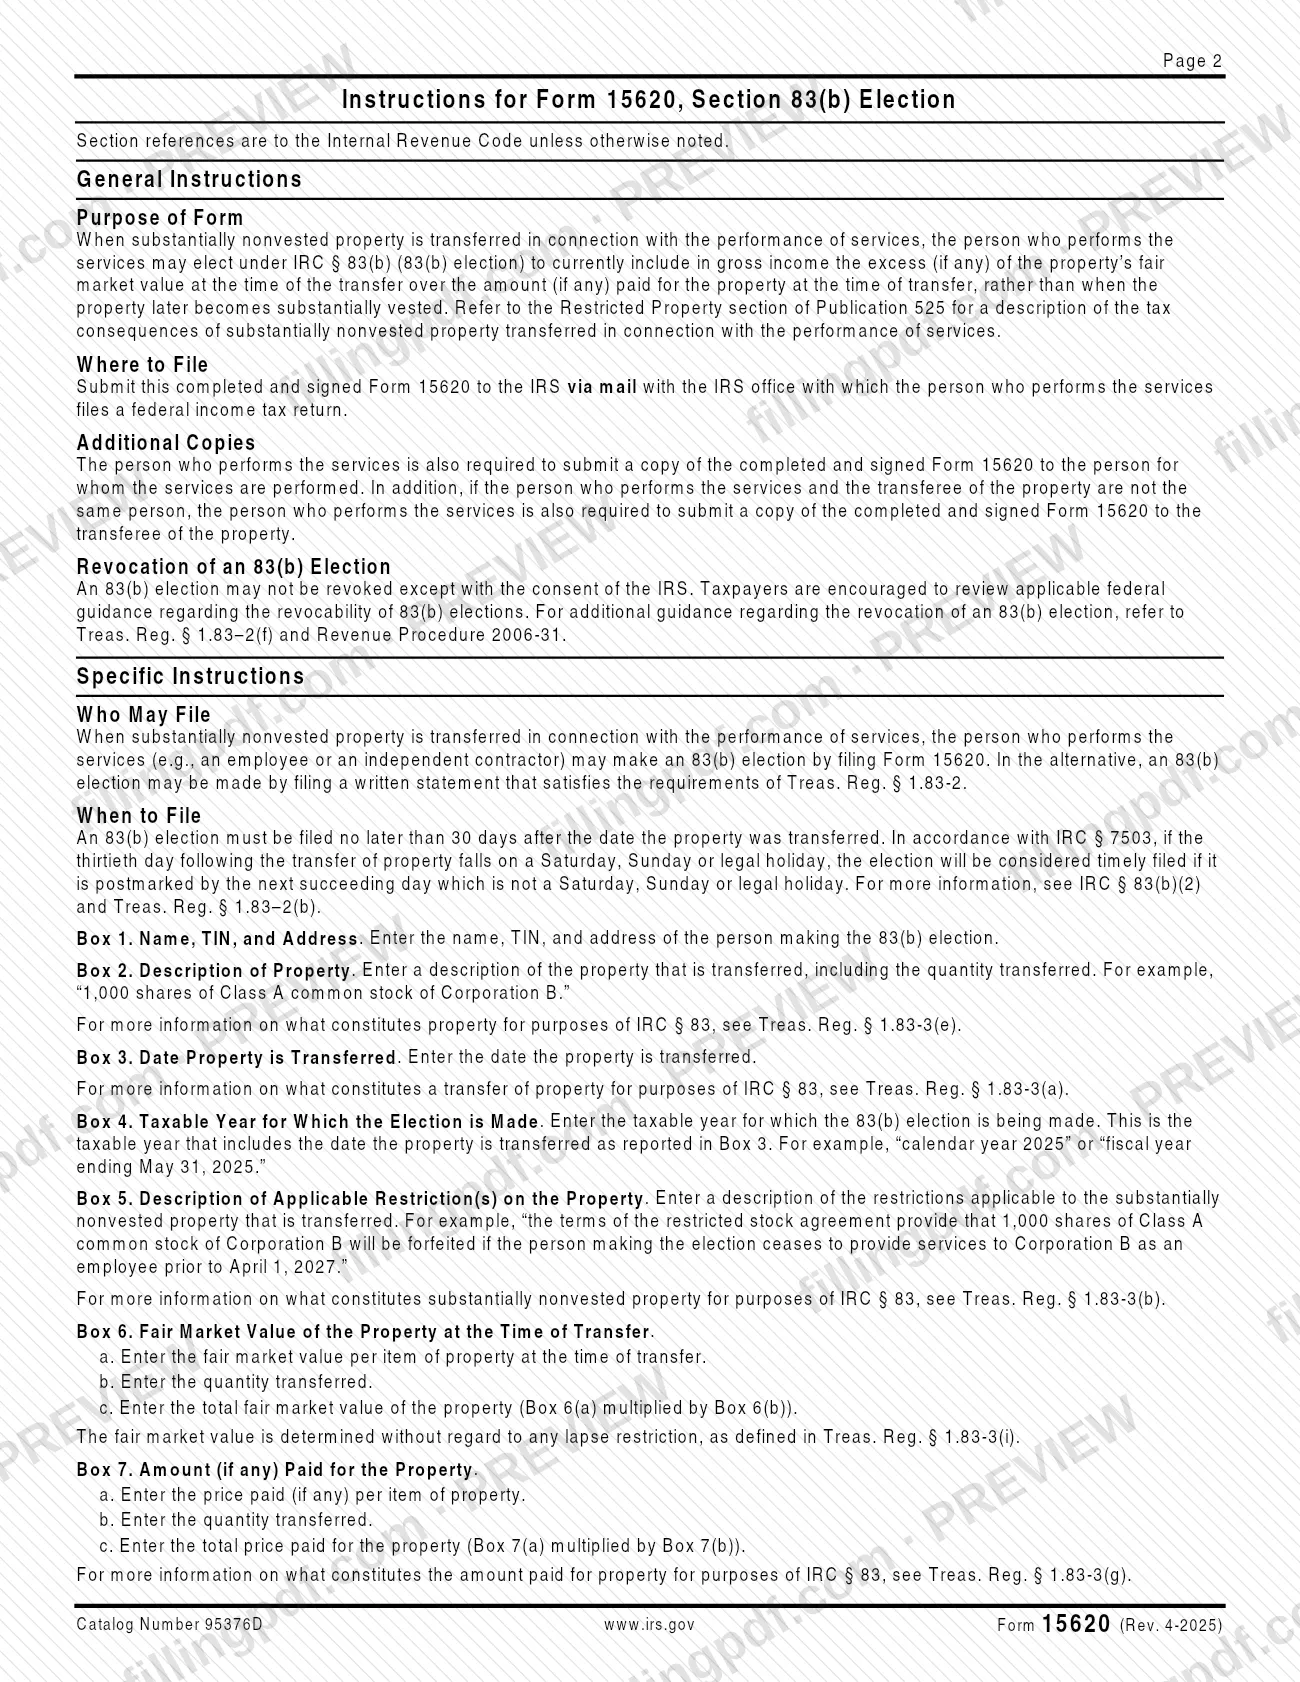
El Formulario 15620, Elección conforme a la sección 83(b) (Section 83(b) Election), es el formulario del Servicio de Impuestos Internos (IRS) para hacer una elección conforme a § 83(b) del Código de Impuestos Internos cuando se le transfiere un bien a cambio de servicios. Lo utiliza la persona que presta los servicios, como un empleado o contratista independiente, que desea que el bien tribute al momento de la transferencia y no cuando se consolide posteriormente. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado; el IRS publica el formulario original y sus instrucciones.
Última actualización
¿Qué es el Form 15620?
El Formulario 15620, Elección conforme a la sección 83(b), es el formulario del IRS para hacer una elección conforme a § 83(b) del Código de Impuestos Internos. Permite que la persona que presta servicios incluya en el ingreso bruto el valor del bien, menos cualquier cantidad pagada, al momento de la transferencia.
La elección se aplica cuando se transfiere un bien sustancialmente no consolidado en relación con la prestación de servicios. Sin esta elección, el ingreso tributa posteriormente, cuando el bien se consolida sustancialmente. Con ella, la persona que presta los servicios incluye actualmente en el ingreso bruto el exceso (si lo hubiera) del valor justo de mercado del bien al momento de la transferencia sobre la cantidad (si la hubiera) pagada por este. Las instrucciones del IRS remiten a la sección sobre bienes restringidos de la Publicación 525 para conocer las consecuencias tributarias.
El formulario tiene nueve casillas numeradas: el nombre, TIN y domicilio del contribuyente; el bien; la fecha de transferencia; el año tributario; las restricciones; el valor justo de mercado; la cantidad pagada; la cantidad que se debe incluir en el ingreso bruto; y, de manera opcional, el destinatario de los servicios. Luego, el contribuyente firma bajo pena de perjurio.
El uso del Formulario 15620 es voluntario y no se le exige hacer una elección conforme a la sección 83(b). Las instrucciones también permiten hacer la elección mediante una declaración escrita que cumpla los requisitos de Treas. Reg. § 1.83-2. El formulario no permite cancelar una elección: una elección conforme a la sección 83(b) no se puede revocar salvo con el consentimiento del IRS.
¿Quién tiene que presentar el Form 15620?
La persona que presta los servicios puede usar el Formulario 15620 cuando se transfiere un bien sustancialmente no consolidado en relación con esos servicios. Las instrucciones del IRS mencionan como ejemplos a un empleado y a un contratista independiente.
- Empleados y contratistas independientes que reciben bienes sustancialmente no consolidados por sus servicios y eligen tributar al momento de la transferencia.
- Contribuyentes que no son el cesionario. Si la persona que presta los servicios y el cesionario del bien son personas distintas, la persona que presta los servicios sigue siendo quien hace la elección y debe entregar una copia al cesionario.
No se le exige hacer una elección conforme a la sección 83(b), y el uso de este formulario es voluntario. Si lo prefiere, las instrucciones permiten presentar una declaración escrita que cumpla los requisitos de Treas. Reg. § 1.83-2 en lugar del formulario.
El formulario sirve para hacer la elección. No la revoca, y las instrucciones remiten a Treas. Reg. § 1.83-2(f) y al Procedimiento Tributario 2006-31 para conocer las reglas de revocación.
Cuándo presentar el Form 15620
La elección conforme a la sección 83(b) debe presentarse a más tardar 30 días después de la fecha en que se transfirió el bien. Esa fecha es la que debe ingresar en la Casilla 3.
Si el día 30 cae en sábado, domingo o día feriado legal, la elección se considera presentada a tiempo si el matasellos tiene la fecha del siguiente día que no sea sábado, domingo ni día feriado legal, conforme a IRC § 7503. Para obtener más detalles, las instrucciones remiten a IRC § 83(b)(2) y Treas. Reg. § 1.83-2(b).
El formulario no indica una fecha límite posterior ni una prórroga. Cuente los 30 días desde la fecha de transferencia, no desde la fecha en que el bien se consolida ni desde la fecha en que usted firma.
Documentos que necesitas
- Una copia del Formulario 15620 completado y firmado para la persona para quien se prestan los servicios; la persona que presta los servicios debe entregársela.
- Una copia del Formulario 15620 completado y firmado para el cesionario del bien, únicamente si la persona que presta los servicios y el cesionario no son la misma persona.
Cómo rellenar el Form 15620
Ingrese el nombre, TIN y domicilio del contribuyente
Casilla 1: ingrese el nombre, el número de identificación del contribuyente (TIN) y el domicilio de la persona que hace la elección conforme a la sección 83(b), incluidos la ciudad, el estado o la provincia, el código ZIP o postal y el país.
Describa el bien
Casilla 2: describa el bien transferido y la cantidad; por ejemplo, "1,000 shares of Class A common stock of Corporation B."
Ingrese la fecha de transferencia
Casilla 3: ingrese la fecha en que se transfiere el bien. El plazo de presentación de 30 días comienza en esta fecha.
Ingrese el año tributario
Casilla 4: ingrese el año tributario que incluye la fecha de transferencia de la Casilla 3, como "año calendario 2025" o "año fiscal que termina el 31 de mayo de 2025".
Describa las restricciones
Casilla 5: describa las restricciones que hacen que el bien esté sustancialmente no consolidado, como la pérdida del bien si usted deja de prestar servicios antes de una fecha determinada.
Ingrese el valor justo de mercado
Casilla 6: ingrese el valor por unidad en 6(a), la cantidad en 6(b) y el total en 6(c), que se obtiene multiplicando 6(a) por 6(b). Determine el valor sin tener en cuenta ninguna restricción que caduque.
Ingrese la cantidad pagada
Casilla 7: ingrese el precio pagado por unidad, si lo hubiera, en 7(a), la cantidad en 7(b) y el precio total en 7(c), que se obtiene multiplicando 7(a) por 7(b).
Calcule la cantidad que debe incluir
Casilla 8: reste la cantidad total pagada en la Casilla 7(c) del valor justo de mercado total en la Casilla 6(c). El resultado es la cantidad que se incluye en el ingreso bruto del año indicado en la Casilla 4.
Añada el destinatario de los servicios si lo desea
Casilla 9: ingrese el nombre, TIN y domicilio de la persona para quien presta servicios en relación con la transferencia. Esta casilla es opcional y no se requiere para que la elección sea válida.
Firme y feche la elección
Firme e ingrese la fecha de la firma. La firma se hace bajo pena de perjurio y confirma que usted entregará copias al destinatario de los servicios y, si es una persona distinta de usted, al cesionario.
Revise y descargue el PDF completado
Compruebe que las Casillas 3, 4, 6, 7 y 8 concuerden entre sí; luego descargue o imprima el PDF completado desde FillingPDF. Preséntelo y entregue las copias requeridas según se describe en Cómo enviar.
Cómo presentar el Form 15620
El Formulario 15620 se envía por correo al IRS; las instrucciones no indican otro medio. Además, se deben entregar copias a otras personas.
- Envíelo por correo al IRS. Envíe el formulario completado y firmado a la oficina del IRS ante la que la persona que presta los servicios presenta su declaración federal de impuestos sobre los ingresos. El formulario y las instrucciones no indican una dirección específica aparte, así que utilice la que corresponda a su propia declaración.
- Entregue una copia al destinatario de los servicios. La persona que presta los servicios también debe entregar una copia del formulario completado y firmado a la persona para quien se prestan los servicios.
- Entregue una copia al cesionario. Si la persona que presta los servicios y el cesionario del bien no son la misma persona, también se debe entregar una copia al cesionario.
El plazo de 30 días se determina según la fecha del matasellos, así que conserve un comprobante de la fecha de envío. FillingPDF le permite rellenar y descargar el PDF; el envío se realiza por los medios indicados arriba.
Errores comunes que debes evitar
- Presentar el formulario más de 30 días después de la fecha de transferencia del bien; la elección debe presentarse a más tardar 30 días después de la transferencia o tener matasellos del siguiente día hábil si el día 30 cae en fin de semana o día feriado.
- Enviar la elección a una oficina del IRS distinta de aquella ante la que presenta su declaración federal de impuestos sobre los ingresos.
- No entregar una copia del formulario firmado a la persona para quien se prestan los servicios o al cesionario cuando esa persona no es usted.
- Ingresar en la Casilla 4 un año tributario que no incluya la fecha de transferencia indicada en la Casilla 3.
- Calcular la Casilla 8 mediante un método distinto de Casilla 6(c) menos Casilla 7(c).
- Determinar el valor justo de mercado de la Casilla 6 teniendo en cuenta una restricción que caduca; las instrucciones indican que se determina sin tener en cuenta ninguna restricción que caduque.
- Describir el bien en la Casilla 2 sin indicar la cantidad transferida.
- Dejar el formulario sin firmar; el contribuyente declara bajo pena de perjurio que los datos son verdaderos, correctos y completos.
- Suponer que una elección conforme a la sección 83(b) presentada se puede retirar sin más; no se puede revocar salvo con el consentimiento del IRS.
Preguntas frecuentes
¿Para qué se utiliza el Formulario 15620?
El Formulario 15620 es la Elección conforme a la sección 83(b) del IRS. La persona que presta servicios lo utiliza para incluir en el ingreso bruto, al momento de la transferencia, el exceso del valor justo de mercado del bien sobre la cantidad pagada, en lugar de esperar hasta que el bien se consolide sustancialmente.
¿Cuál es la fecha límite para presentar el Formulario 15620?
A más tardar 30 días después de la fecha en que se transfirió el bien. Si el día 30 es sábado, domingo o día feriado legal, la elección se presenta a tiempo si el matasellos tiene la fecha del siguiente día que no sea uno de esos días, conforme a IRC § 7503.
¿Adónde envío el Formulario 15620?
Envíelo por correo a la oficina del IRS ante la que presenta su declaración federal de impuestos sobre los ingresos. El formulario no indica una dirección específica aparte. También debe entregar copias a la persona para quien presta los servicios y, si es otra persona, al cesionario del bien.
¿Tengo que usar el Formulario 15620 para hacer una elección conforme a la sección 83(b)?
No. Las instrucciones del IRS indican que el uso del formulario es voluntario y permiten presentar en su lugar una declaración escrita que cumpla los requisitos de Treas. Reg. § 1.83-2. Tampoco se exige hacer una elección conforme a la sección 83(b).
¿Puedo revocar una elección conforme a la sección 83(b)?
No por cuenta propia. Las instrucciones indican que una elección conforme a la sección 83(b) no se puede revocar salvo con el consentimiento del IRS, y remiten a Treas. Reg. § 1.83-2(f) y al Procedimiento Tributario 2006-31 para obtener orientación sobre la revocación.
¿Es obligatoria la Casilla 9 del Formulario 15620?
No. La Casilla 9, con el nombre, TIN y domicilio de la persona para quien presta servicios, es opcional; las instrucciones indican que no es necesario responderla para hacer una elección válida conforme a la sección 83(b).
¿Cómo calculo la cantidad de la Casilla 8?
Reste la cantidad total pagada en la Casilla 7(c) del valor justo de mercado total en la Casilla 6(c). El resultado es la cantidad que incluye en el ingreso bruto para el año tributario indicado en la Casilla 4.
¿Puedo rellenar el Formulario 15620 en línea en FillingPDF?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta la elección ante el IRS; usted debe enviarla por correo y entregar por su cuenta las copias requeridas.
¿Listo para rellenar el Form 15620?
Rellenar el Form 15620 ahora