
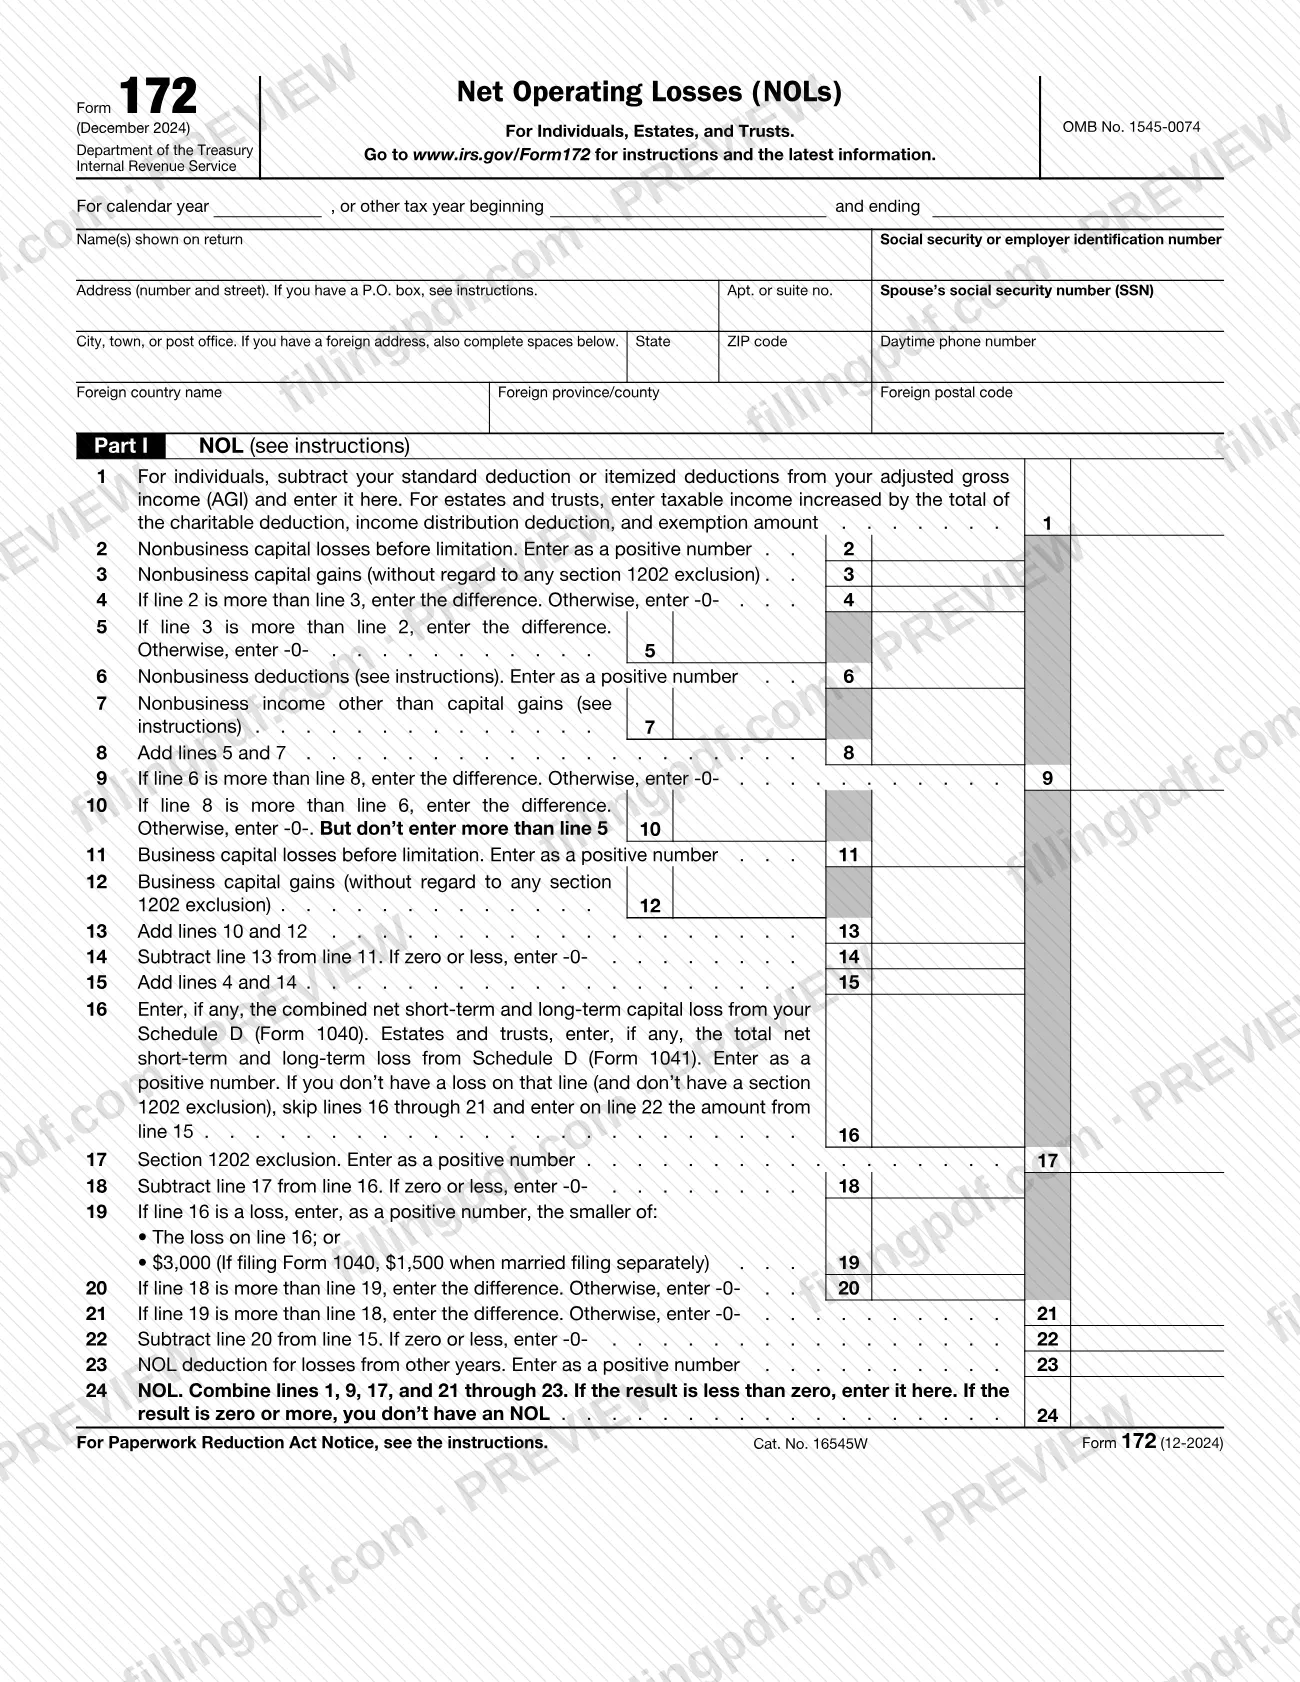
El Formulario 172, Pérdidas operativas netas (NOL) para personas físicas, sucesiones y fideicomisos (Net Operating Losses (NOLs) For Individuals, Estates, and Trusts), es el formulario del Servicio de Impuestos Internos (IRS) que las personas físicas, las sucesiones y los fideicomisos utilizan para calcular cuánto de una pérdida operativa neta (NOL) está disponible para arrastrar a años anteriores o futuros. Úselo cuando sus deducciones del año superen sus ingresos y necesite calcular la NOL, la deducción por NOL en un año de arrastre hacia atrás y cualquier monto que se arrastre al año siguiente. En esta página puede rellenar el Formulario 172 en línea en FillingPDF y descargar o imprimir el PDF completado. El IRS publica el formulario y sus instrucciones en www.irs.gov/Form172.
Última actualización
¿Qué es el 172?
El Formulario 172, Pérdidas operativas netas (NOL) para personas físicas, sucesiones y fideicomisos, es el formulario del IRS que los contribuyentes que no son corporaciones utilizan para calcular el monto de una pérdida operativa neta disponible para arrastrar a años anteriores o futuros, y el monto restante que se arrastra después de aplicarla cada año.
El año de la NOL es el año en que ocurre la pérdida. Si sus deducciones del año superan sus ingresos, es posible que tenga una NOL, que puede utilizar deduciéndola de los ingresos de otro año o años. Las instrucciones del IRS indican que, por lo general, la pérdida debe provenir de deducciones relacionadas con un negocio o actividad comercial, trabajo como empleado, pérdidas por hechos fortuitos y robos causados por un desastre declarado a nivel federal, gastos de mudanza o bienes de alquiler.
El formulario tiene dos partes:
- Parte I, NOL (líneas 1 a 24) comienza con los ingresos del año menos las deducciones y elimina elementos que no se permiten al calcular una NOL, como las pérdidas de capital que exceden las ganancias de capital, la exclusión de la sección 1202, las deducciones no comerciales que exceden los ingresos no comerciales, la deducción por NOL y la deducción por ingresos comerciales calificados de la sección 199A. La línea 24 muestra la NOL.
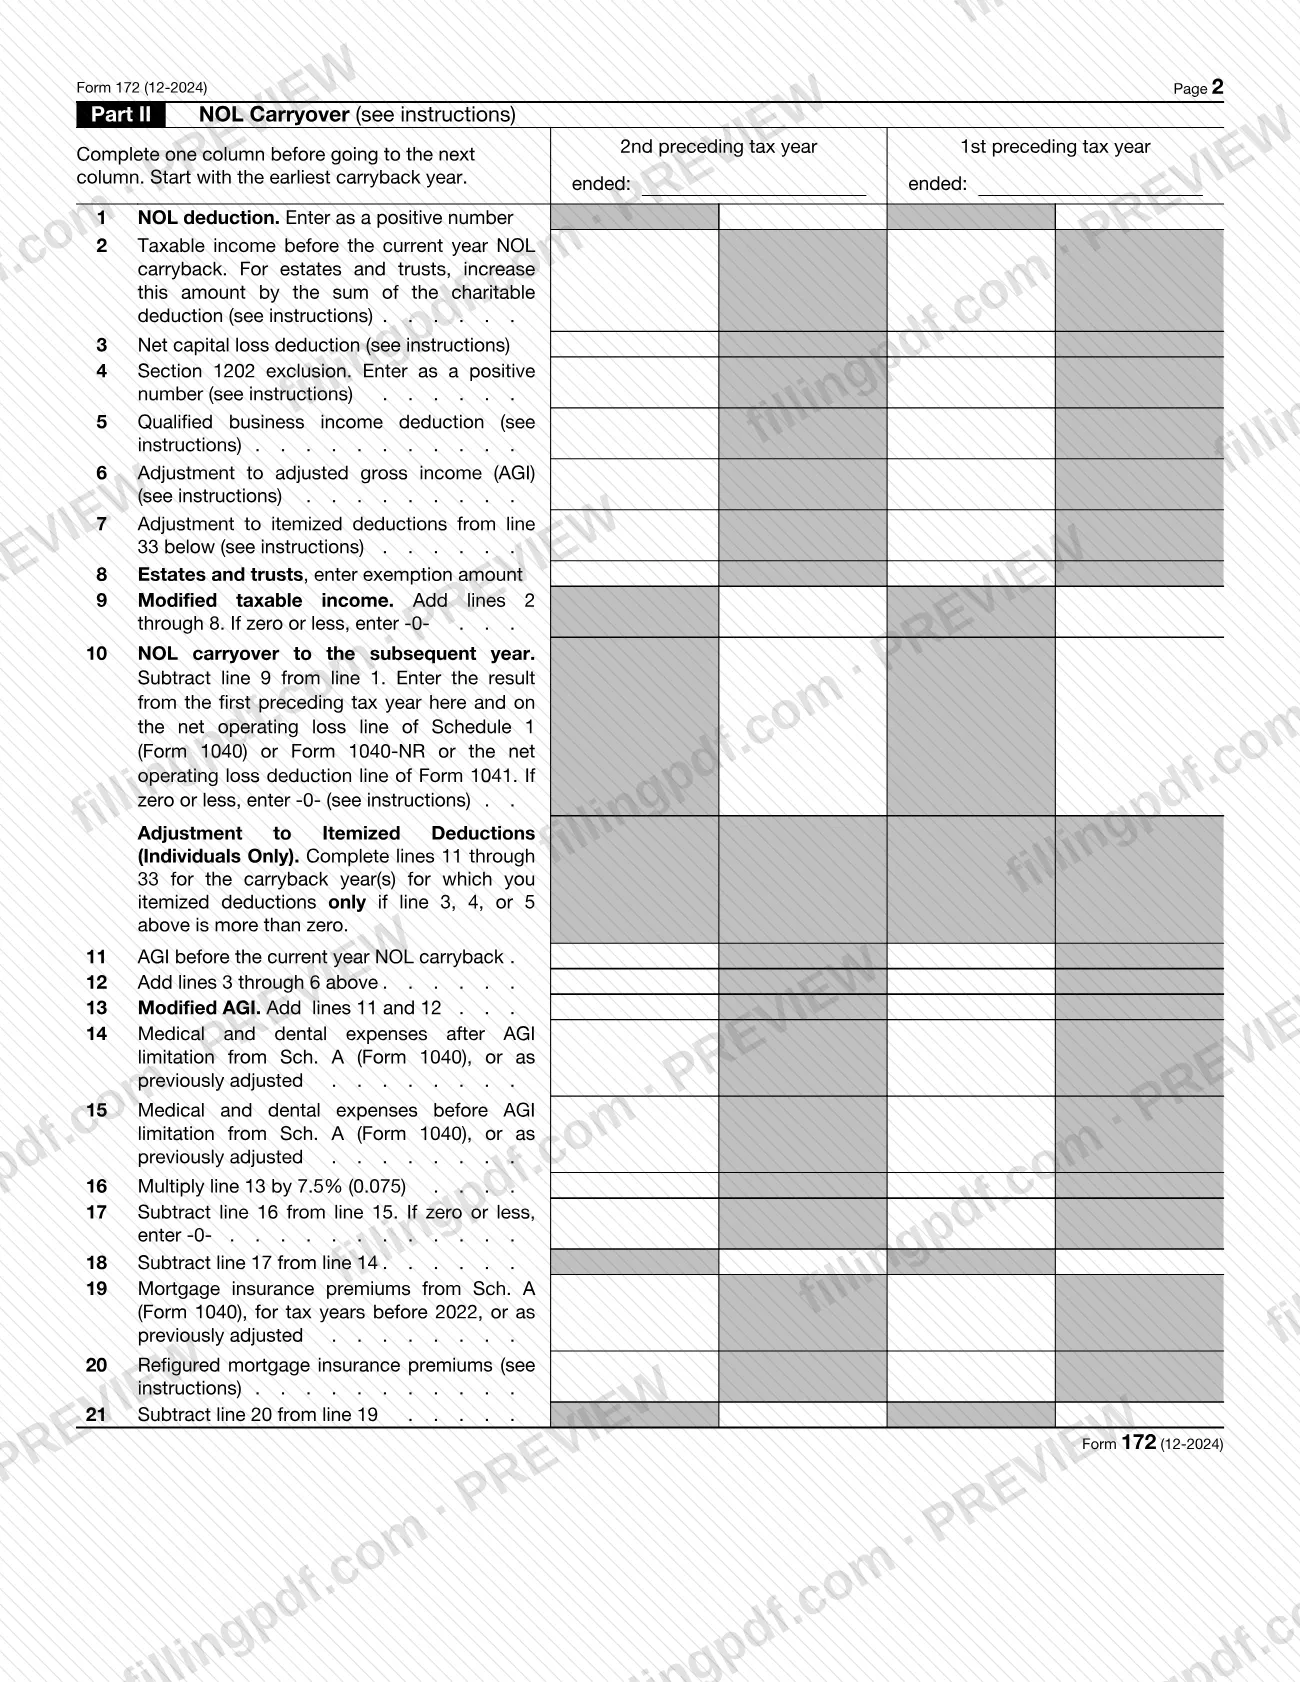
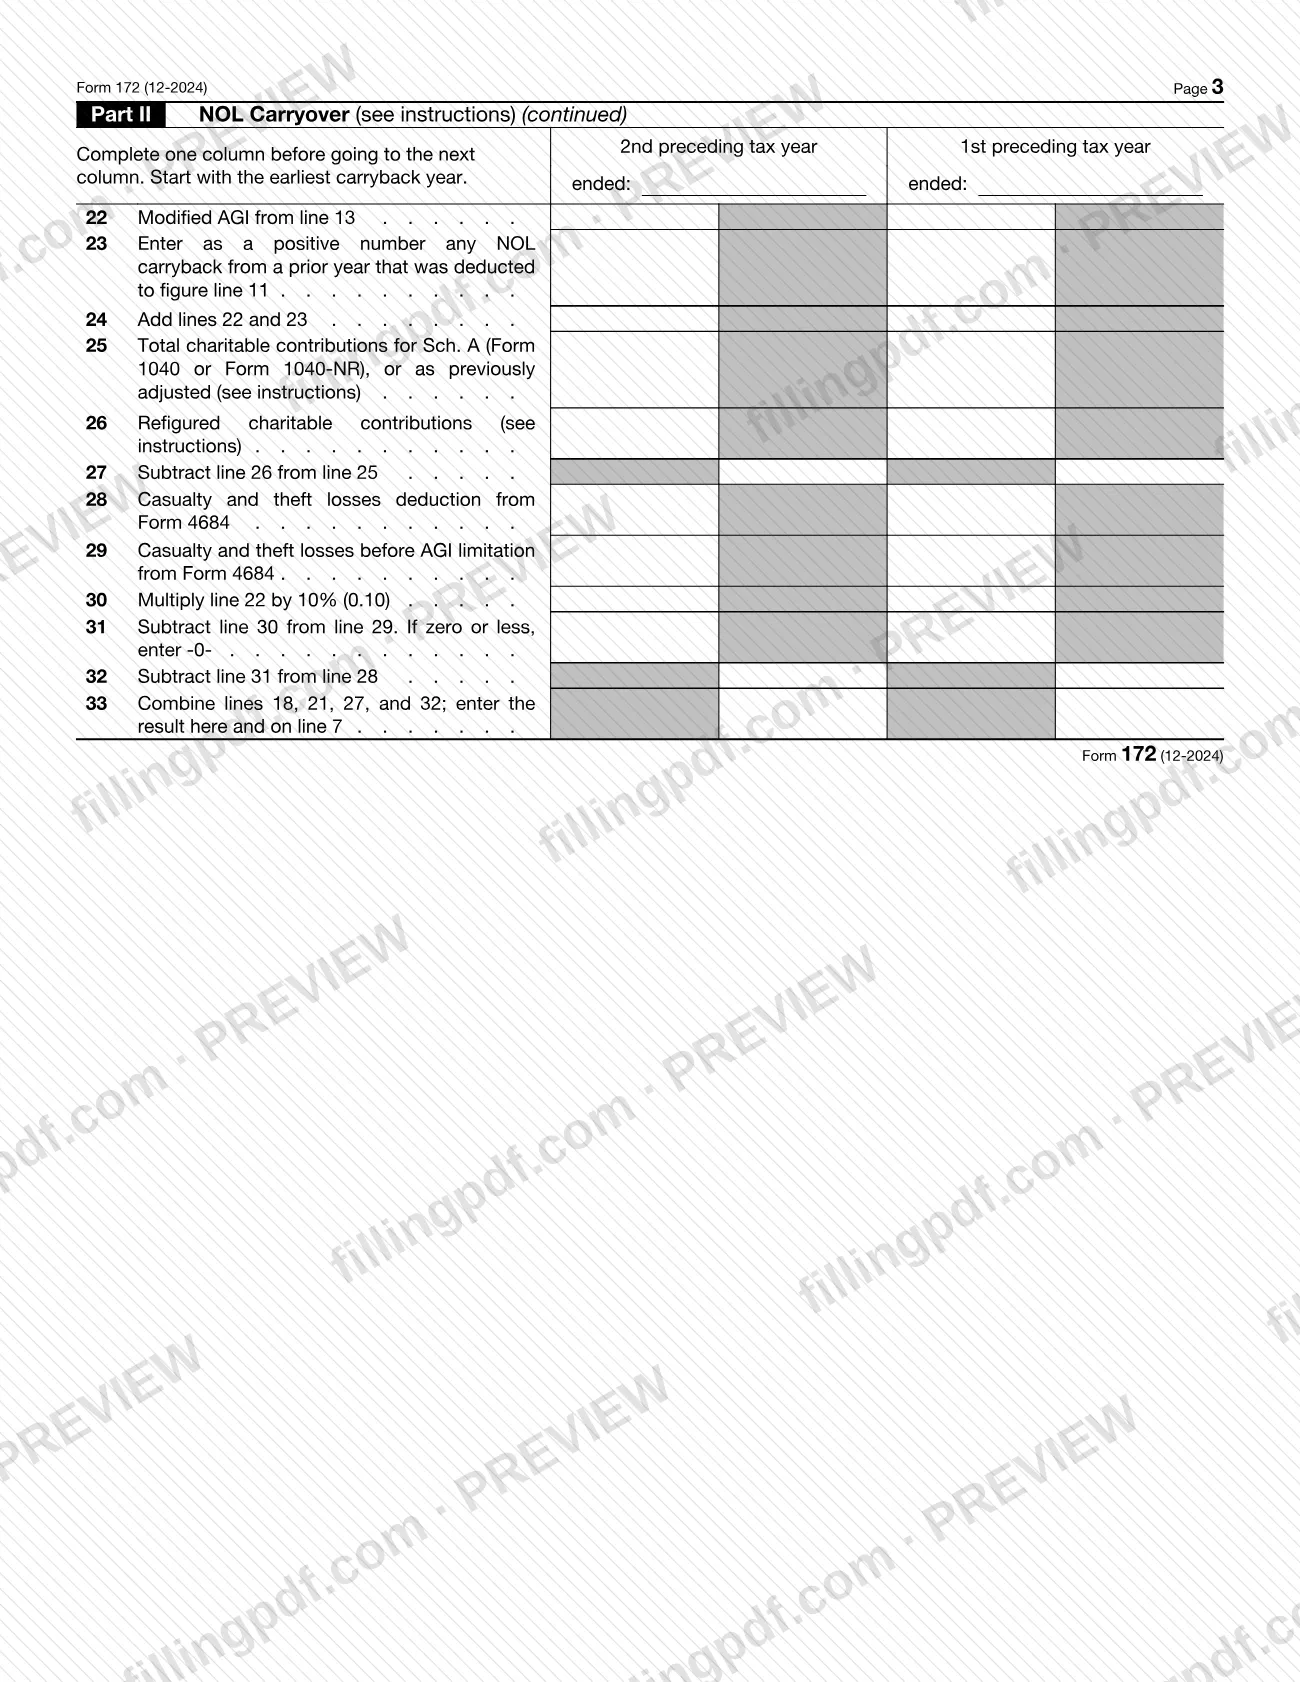
- Parte II, Arrastre de NOL (líneas 1 a 33) calcula los ingresos tributables modificados de cada año de arrastre hacia atrás y la NOL que se arrastra al año siguiente. Las líneas 11 a 33 ajustan las deducciones detalladas y son solo para personas físicas.
El Formulario 172 es un cálculo en forma de hoja de trabajo que se adjunta a otras presentaciones: se adjunta al Formulario 1045, Formulario 1040-X, Formulario 1040 o Formulario 1041, según cómo se utilice la NOL. Por sí solo, no permite reclamar un reembolso.
¿Quién tiene que presentar el 172?
Las personas físicas, las sucesiones y los fideicomisos que tienen una pérdida operativa neta, o que arrastran una NOL a otro año, utilizan el Formulario 172 para calcular la NOL y el monto que se arrastra. El formulario se creó para contribuyentes que no son corporaciones.
- Personas físicas cuyas deducciones estándar o detalladas superan el ingreso bruto ajustado (AGI) pueden tener una NOL que deben calcular en la Parte I.
- Sucesiones y fideicomisos comienzan con los ingresos tributables aumentados por la deducción caritativa, la deducción por distribución de ingresos y el monto de la exención.
- Agricultores con una pérdida agrícola utilizan la Parte II para el arrastre de 2 años que las instrucciones permiten para la parte de pérdida agrícola de una NOL.
- Contribuyentes casados cuyo estado civil o estado civil para efectos de la declaración cambió entre los años pertinentes deben leer las instrucciones sobre declaraciones conjuntas y separadas antes de completar el formulario.
Exclusiones indicadas en las instrucciones: por lo general, las sociedades colectivas y las corporaciones S no pueden utilizar una NOL, aunque sus socios o accionistas pueden utilizar sus partes de los ingresos y las deducciones comerciales para calcular sus propias NOL. Las personas físicas, las sucesiones y los fideicomisos que arrastran NOL a un año con una inclusión de la sección 965(a) (un «año 965») quizá no puedan utilizar este formulario y deben arrastrar la pérdida a ese año mediante una declaración enmendada.
Cuándo presentar el 172
Complete el Formulario 172 después de completar su declaración de impuestos del año y determinar que tiene un monto negativo, es decir, cuando sus deducciones superan sus ingresos, y nuevamente por cada año en que aplique la NOL.
Las instrucciones indican que, para una NOL que surge en un año tributario que termina después de 2020, solo se puede arrastrar hacia atrás la parte correspondiente a pérdidas agrícolas, si la hay (2 años). Las demás NOL se arrastran hacia adelante, y el propio formulario no indica una fecha posterior.
- Formulario 1045: preséntelo en la fecha en que presente la declaración del año de la NOL o después, pero no más de 1 año después del final del año de la NOL. Si ese día cae en sábado, domingo o día festivo, el matasellos del siguiente día hábil se considera oportuno. Adjunte el Formulario 172 si corresponde.
- Formulario 1040-X: por lo general, preséntelo dentro de los 3 años posteriores a la fecha límite de la declaración del año de la NOL, incluidas las prórrogas.
- Renuncia al arrastre hacia atrás: adjunte la declaración a la declaración original presentada antes de su fecha límite, incluidas las prórrogas.
Conserve los registros de cualquier año de NOL durante 3 años después de haber utilizado el arrastre hacia atrás o hacia adelante, o durante 3 años después de que venza el arrastre hacia adelante.
Documentos que necesitas
- Formulario 1045, Formulario 1040-X, Formulario 1040 o Formulario 1041: el Formulario 172 se adjunta a la presentación que arrastra hacia atrás o deduce la NOL, cuando corresponde al cálculo.
- Un cálculo que muestre cómo determinó los ajustes de la Parte II, línea 6 (ajuste al AGI), adjunto al formulario.
- Una declaración que muestre cómo calculó la limitación del 80%, adjunta a su declaración de impuestos, si el límite del 80% de los ingresos tributables se aplica a las NOL que surgieron después de 2017 y se arrastraron a un año posterior a 2020.
- Una declaración en la que elige renunciar al período de arrastre hacia atrás según la sección 172(b), adjunta a la declaración original presentada antes de la fecha límite (incluidas las prórrogas) del año de la NOL, si renuncia al arrastre hacia atrás.
- Una declaración que muestre cómo calculó su reembolso, si no estaba casado en el año de la NOL (o estaba casado con otro cónyuge) y presentó una declaración conjunta en el año de arrastre hacia atrás.
- Un cálculo que muestre cómo determinó los ajustes al AGI para la línea 26 (contribuciones caritativas recalculadas), si no puede utilizar el monto de la línea 24 como su AGI.
Cómo rellenar el 172
Anote el año tributario y los datos del contribuyente
Encima de su nombre, anote el año calendario o los meses de inicio y finalización de su año fiscal. Luego anote el nombre o los nombres tal como aparecen en la declaración, su número de Seguro Social o número de identificación del empleador, el SSN de su cónyuge, su dirección y su número de teléfono durante el día.
Complete correctamente la dirección
Anote un número de apartado postal solo si la oficina postal no entrega correo en su domicilio. Para una dirección extranjera, anote solo la ciudad en la línea de ciudad, complete los espacios para el país extranjero, la provincia/condado y el código postal, y no abrevie el nombre del país.
Comience la Parte I en la línea 1
Las personas físicas restan la deducción estándar o las deducciones detalladas del AGI y anotan el resultado en la línea 1. Las sucesiones y los fideicomisos anotan los ingresos tributables aumentados por la deducción caritativa, la deducción por distribución de ingresos y el monto de la exención.
Calcule las ganancias y pérdidas de capital no comerciales
En las líneas 2 y 3, anote las pérdidas de capital no comerciales (como cifra positiva) y las ganancias de capital no comerciales, sin tener en cuenta ninguna exclusión de la sección 1202. Las líneas 4 y 5 muestran la diferencia; anote -0- en la línea que no corresponda.
Anote las deducciones e ingresos no comerciales
En la línea 6, anote las deducciones no comerciales como cifra positiva; en la línea 7, anote los ingresos no comerciales que no sean ganancias de capital. No incluya deducciones comerciales en la línea 6 ni ingresos comerciales en la línea 7. Complete las líneas 8 a 10 según lo indique el formulario.
Complete las pérdidas y ganancias de capital comerciales
Anote las pérdidas de capital comerciales en la línea 11 y las ganancias de capital comerciales en la línea 12; luego complete las líneas 13 a 15 sumando y restando según lo indicado en el formulario.
Aplique la limitación de pérdidas de capital
En la línea 16, anote la pérdida neta de capital del Anexo D (Formulario 1040) o del Anexo D (Formulario 1041). Si no tiene pérdidas ni exclusiones de la sección 1202, omita las líneas 16 a 21 y anote el monto de la línea 15 en la línea 22. De lo contrario, complete las líneas 17 a 22.
Anote la deducción por NOL de otros años y calcule la NOL
En la línea 23, anote la deducción por NOL de pérdidas de otros años como cifra positiva. En la línea 24, combine las líneas 1, 9, 17 y 21 a 23; un resultado inferior a cero es su NOL, y cero o más significa que no tiene una NOL.
Prepare las columnas de arrastre hacia atrás de la Parte II
Anote las fechas de finalización de cada año de arrastre hacia atrás en los encabezados de las columnas. Comience por el año más antiguo de arrastre hacia atrás, complete una columna antes de pasar a la siguiente y anote la deducción por NOL en la línea 1 como cifra positiva.
Calcule los ingresos tributables modificados
Complete las líneas 2 a 9 de la Parte II, usando las líneas 3 a 8 para la deducción por pérdida neta de capital, la exclusión de la sección 1202, la deducción por QBI, el ajuste al AGI, el ajuste por deducciones detalladas y el monto de la exención (para sucesiones y fideicomisos). La línea 9 es el total, o -0- si es cero o menos.
Determine el monto de NOL que se arrastra
En la línea 10, reste la línea 9 de la línea 1 y anote -0- si el resultado es cero o menos. Traslade el resultado del primer año tributario anterior a la línea de pérdida operativa neta del Anexo 1 (Formulario 1040) o del Formulario 1040-NR, o a la línea de deducción por pérdida operativa neta del Formulario 1041.
Complete los ajustes por deducciones detalladas
Las personas físicas que detallaron deducciones en un año de arrastre hacia atrás completan las líneas 11 a 33 solo si la línea 3, 4 o 5 es mayor que cero; anote el resultado de la línea 33 en la línea 7. Omita estas líneas si no detalló deducciones o si las líneas 3 a 5 son cero.
Revise y descargue el PDF
Verifique que todas las columnas y líneas coincidan con su declaración y con cualquier cálculo adjunto. Descargue o imprima el PDF completado desde FillingPDF y adjúntelo al Formulario 1045, Formulario 1040-X, Formulario 1040 o Formulario 1041, como se describe en «Cómo presentarlo».
Cómo presentar el 172
El Formulario 172 no se presenta por separado. Se adjunta a la declaración o al reclamo que utiliza la NOL:
- Arrastre hacia atrás con el Formulario 1045: adjunte el Formulario 172 al Formulario 1045, la solicitud de reembolso rápido, si corresponde. El Formulario 1045 puede aplicar una NOL a todos los años de arrastre hacia atrás.
- Arrastre hacia atrás con el Formulario 1040-X: adjunte un Formulario 172 por cada NOL al Formulario 1040-X si corresponde al cálculo de su NOL. Utilice un Formulario 1040-X separado para cada año de arrastre hacia atrás. Las sucesiones y los fideicomisos que no presentan el Formulario 1045 presentan un Formulario 1041 enmendado por cada año de arrastre hacia atrás.
- Arrastre hacia adelante: adjunte un Formulario 172 por cada NOL al Formulario 1040 o al Formulario 1041, si corresponde. Las personas físicas anotan la deducción por NOL como una cifra negativa en el Anexo 1 (Formulario 1040); las sucesiones y los fideicomisos la incluyen en el Formulario 1041.
El Formulario 172 no indica una dirección postal, portal ni regla para citas. Siga las instrucciones de presentación de la declaración o el reclamo al que lo adjunta (Formulario 1045, Formulario 1040-X, Formulario 1040 o Formulario 1041). Las instrucciones también remiten a IRS.gov/Form172 para consultar las novedades más recientes. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza mediante los canales indicados anteriormente.
Errores comunes que debes evitar
- Arrastrar hacia atrás una NOL que no proviene de actividades agrícolas de un año tributario que termina después de 2020; las instrucciones permiten el arrastre hacia atrás solo de la parte correspondiente a pérdidas agrícolas, por 2 años.
- No incluir la declaración de renuncia en la declaración original y esperar poder renunciar al arrastre hacia atrás más adelante; si no la presenta a tiempo, no podrá renunciar al período, y la opción de elección tardía se limita a una declaración enmendada dentro de los 6 meses posteriores a la fecha límite.
- Usar el Formulario 172 para arrastrar una pérdida hacia atrás a un año de inclusión de la sección 965(a); esos años requieren una declaración enmendada.
- Incluir pérdidas de capital que exceden las ganancias de capital, la exclusión de la sección 1202, la deducción por NOL o la deducción de la sección 199A al calcular la NOL.
- Anotar deducciones comerciales en la línea 6 (deducciones no comerciales), como pérdidas por alquiler o seguro médico para trabajadores por cuenta propia, o ingresos comerciales en la línea 7.
- Presentar el Formulario 1045 más de 1 año después del final del año de la NOL, cuando ese es el plazo para presentarlo.
- Anotar cero en la Parte II, línea 2 para un año de arrastre hacia atrás con cero ingresos tributables, en vez de recalcularlo sin limitar el resultado a cero y anotarlo como una cifra negativa.
- No adjuntar un cálculo de los ajustes de la línea 6 cuando anotó un monto en la línea 3 o la línea 4.
Preguntas frecuentes
¿Para qué se utiliza el Formulario 172?
Las personas físicas, las sucesiones y los fideicomisos utilizan el Formulario 172 para calcular la pérdida operativa neta (NOL) disponible para arrastrar hacia atrás o hacia adelante, y el monto de NOL que queda después de aplicarla cada año. Es un cálculo que se adjunta a la declaración o al reclamo que utiliza la NOL.
¿Puedo arrastrar una NOL hacia atrás con el Formulario 172?
Solo en el caso de una pérdida agrícola. Para una NOL correspondiente a un año tributario que termina después de 2020, solo se puede arrastrar hacia atrás la parte correspondiente a pérdidas agrícolas, por 2 años. Las demás NOL se arrastran hacia adelante, y el contribuyente también puede elegir renunciar al período de arrastre hacia atrás.
¿Cómo renuncio al período de arrastre hacia atrás de una NOL?
Adjunte una declaración a su declaración original, presentada antes de la fecha límite, incluidas las prórrogas, del año de la NOL, en la que indique que elige renunciar al arrastre hacia atrás según la sección 172(b). Si presentó la declaración a tiempo sin incluirla, puede incluir la declaración en una declaración enmendada presentada dentro de los 6 meses posteriores a la fecha límite.
¿Dónde presento el Formulario 172?
No lo presenta por separado. Adjúntelo al Formulario 1045, al Formulario 1040-X por cada año de arrastre hacia atrás, o al Formulario 1040 o Formulario 1041 cuando arrastre la NOL hacia adelante. El formulario no indica una dirección; siga las instrucciones de presentación del formulario al que lo adjunta.
¿Cuál es la fecha límite para presentar el Formulario 1045 con el Formulario 172 adjunto?
Presente el Formulario 1045 en la fecha en que presente la declaración del año de la NOL o después, pero no más de 1 año después del final del año de la NOL. Si el último día cae en sábado, domingo o día festivo, el matasellos del siguiente día hábil se considera oportuno.
¿Pueden las sociedades colectivas o las corporaciones S utilizar el Formulario 172?
Por lo general, no: las sociedades colectivas y las corporaciones S no pueden utilizar una NOL por cuenta propia. Sus socios o accionistas pueden utilizar su parte de los ingresos y las deducciones comerciales de la entidad para calcular sus propias NOL en el Formulario 172.
¿Durante cuánto tiempo debo conservar los registros de una NOL?
Conserve los registros de cualquier año tributario que genere una NOL durante 3 años después de haber utilizado el arrastre hacia atrás o hacia adelante, o durante 3 años después de que venza el arrastre hacia adelante.
¿Puedo rellenar el Formulario 172 en línea en FillingPDF?
Sí. Puede rellenar el PDF rellenable en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta nada ante el IRS; usted debe adjuntar el formulario a su declaración o reclamo y presentarlo por los canales del IRS.
¿Listo para rellenar el 172?
Rellenar el 172 ahora