
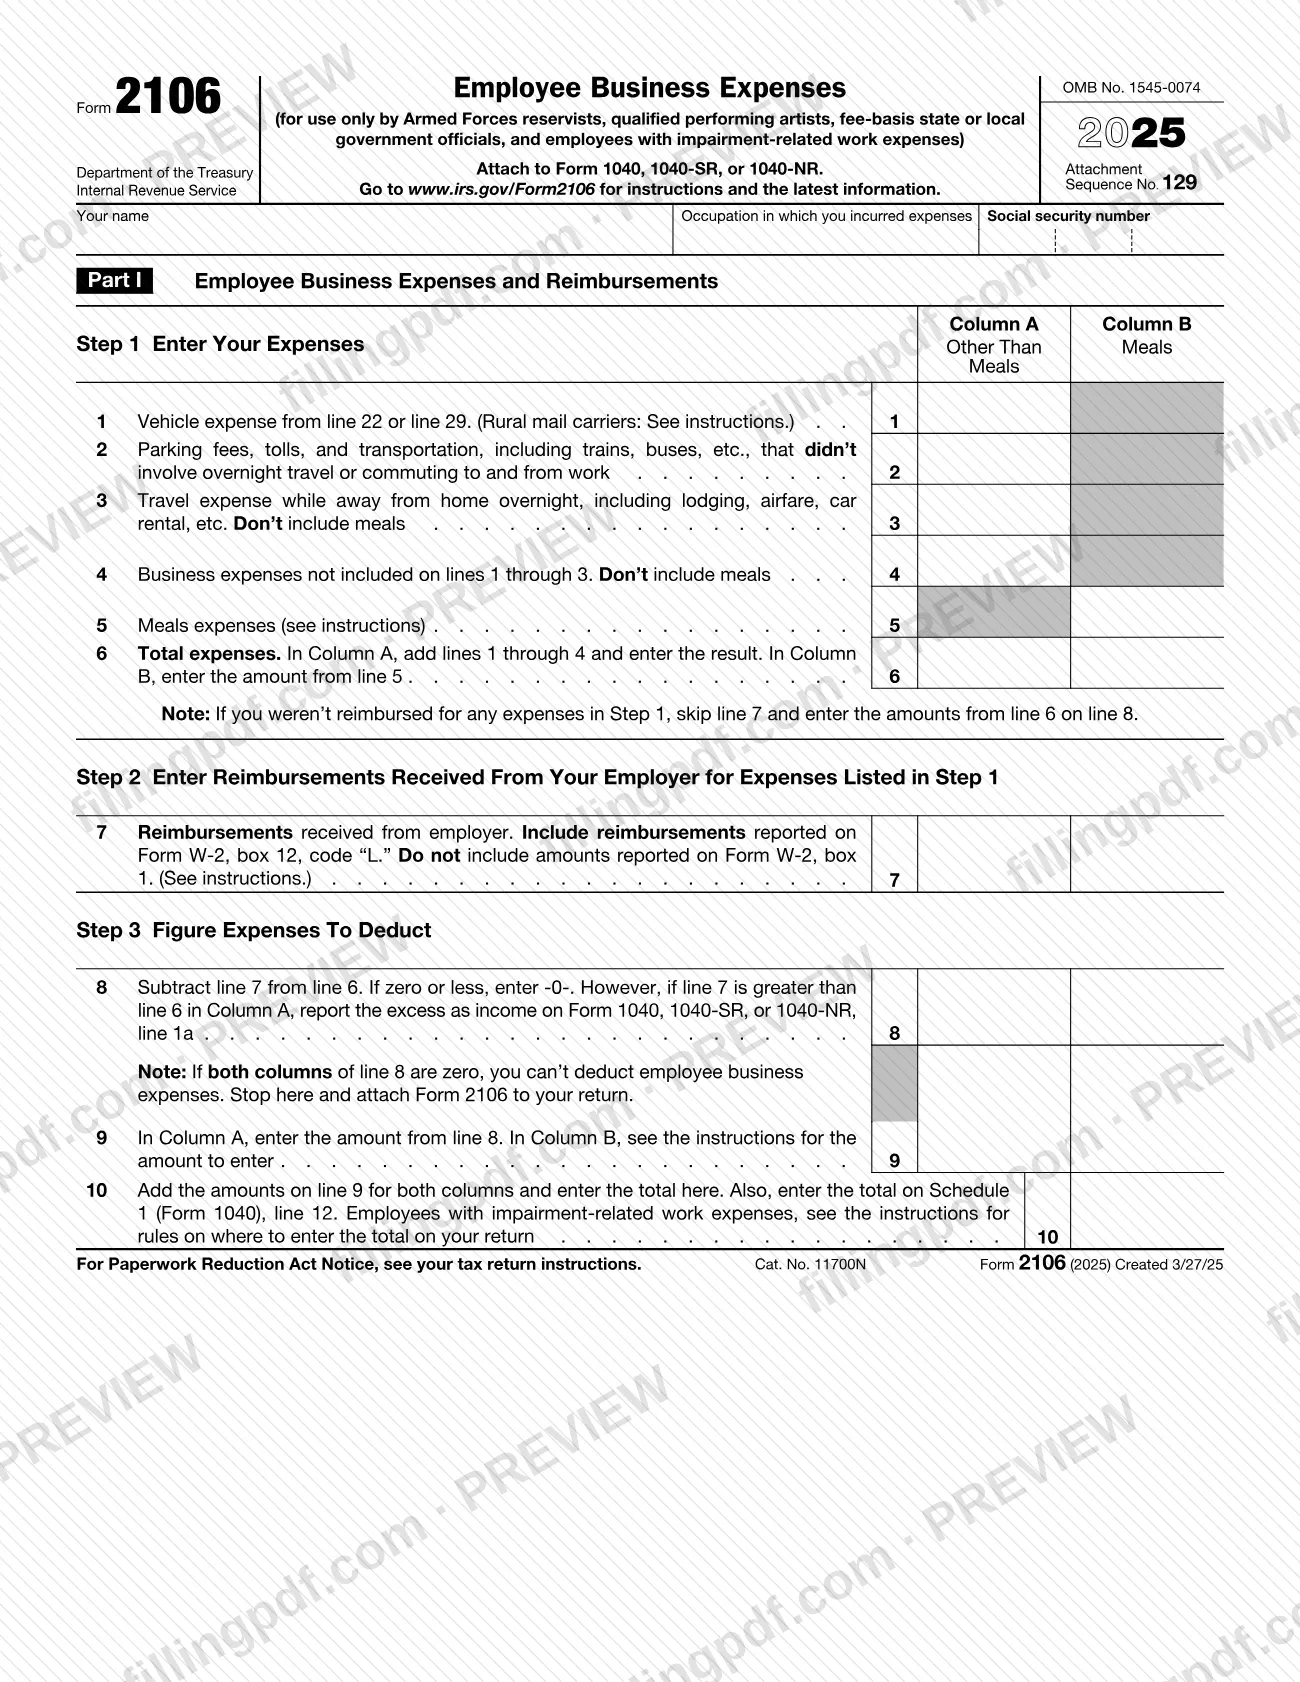
El Formulario 2106, Gastos comerciales de empleados (Employee Business Expenses), es el formulario del Servicio de Impuestos Internos (IRS) que los empleados que reúnen los requisitos adjuntan al Formulario 1040, 1040-SR o 1040-NR para calcular los gastos laborales que pueden deducir después de los reembolsos del empleador. El formulario está impreso para uso exclusivo de reservistas de las Fuerzas Armadas, artistas escénicos calificados, funcionarios estatales o locales remunerados por honorarios y empleados con gastos laborales relacionados con una discapacidad. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado; el IRS publica el formulario y sus instrucciones en www.irs.gov/Form2106.
Última actualización
¿Qué es el 2106?
Formulario 2106, Gastos comerciales de empleados, es el formulario del IRS que los reservistas de las Fuerzas Armadas, los artistas escénicos calificados, los funcionarios estatales o locales remunerados por honorarios y los empleados con gastos laborales relacionados con una discapacidad utilizan para enumerar los gastos relacionados con el trabajo, restar los reembolsos y calcular el monto que pueden deducir.
El IRS describe los gastos como ordinarios y necesarios: un gasto ordinario es común y aceptado en su campo, y un gasto necesario es útil y apropiado para su actividad, aunque no sea obligatorio.
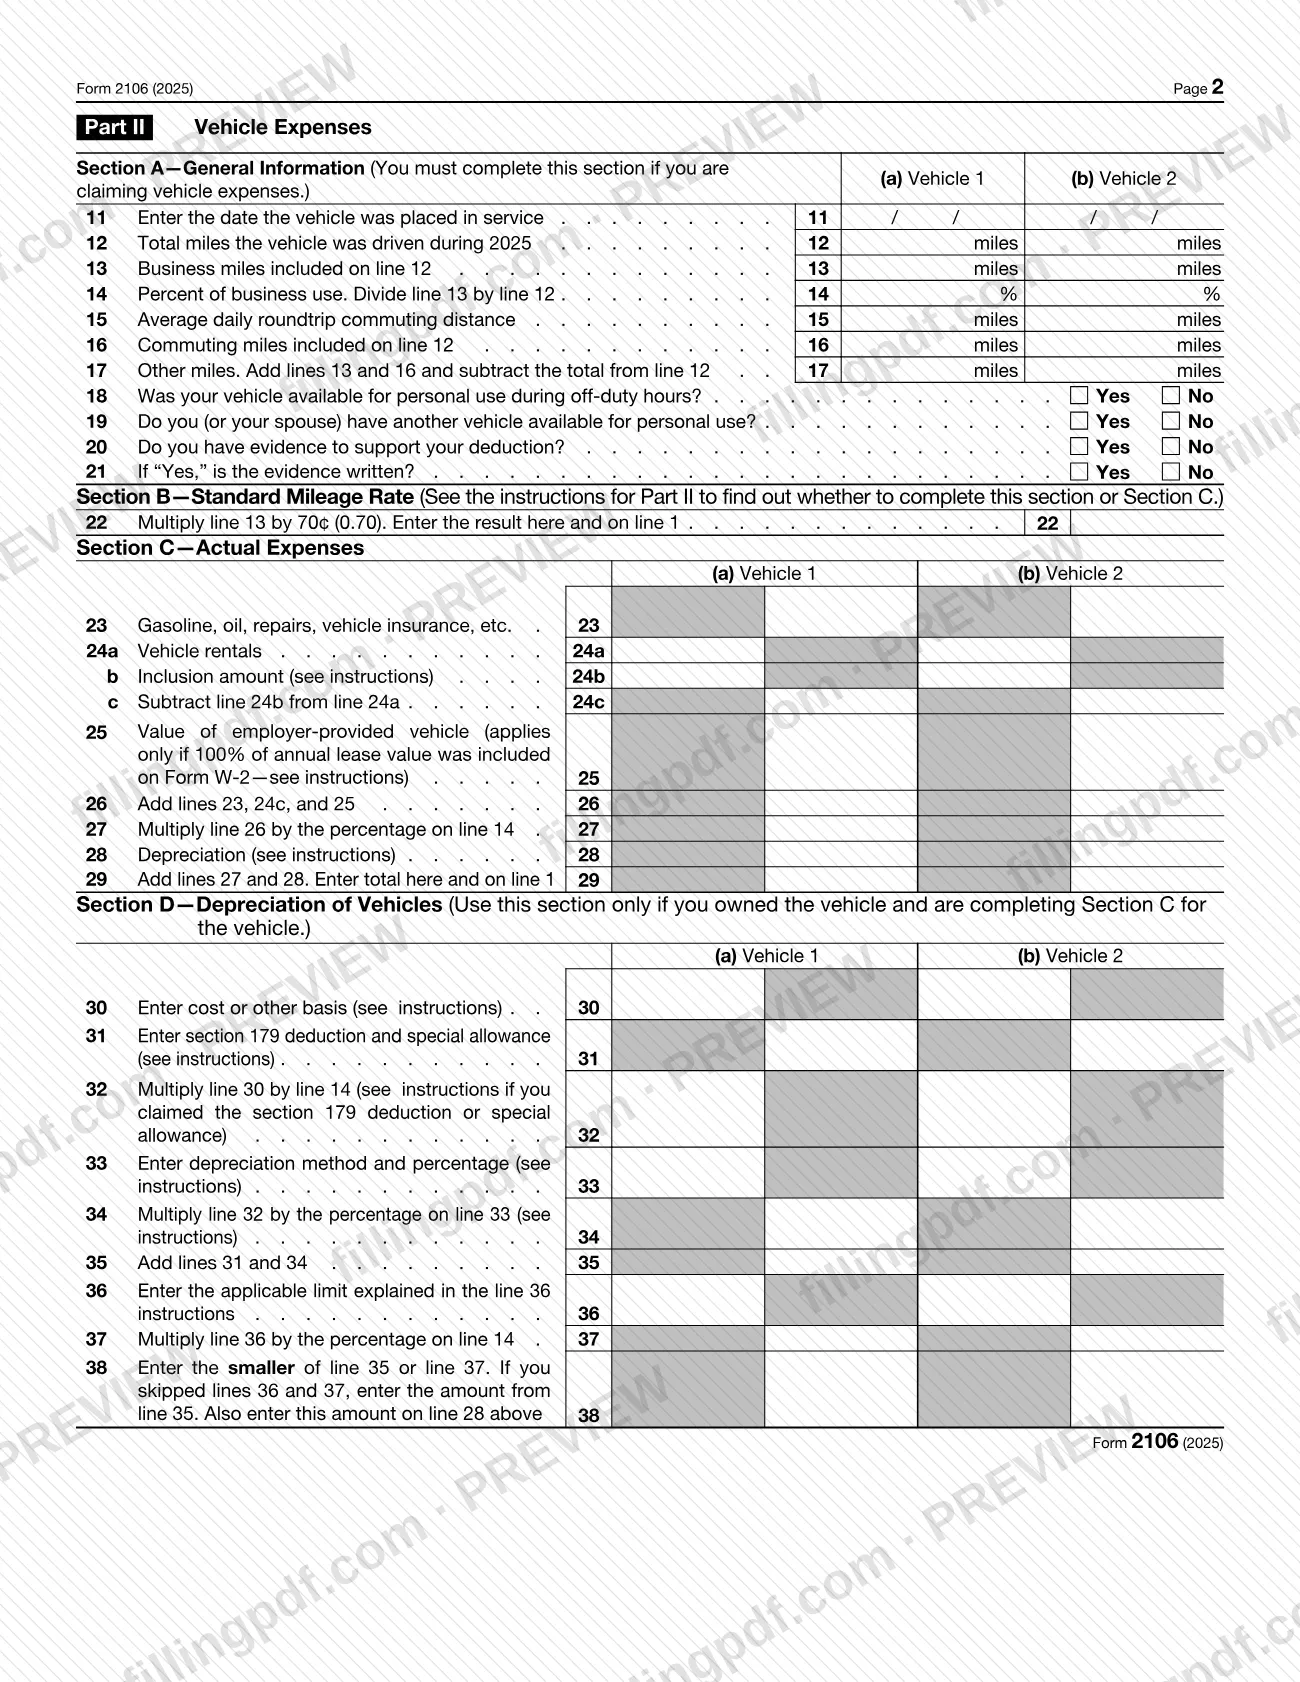
El formulario tiene dos páginas. La Parte I incluye los gastos (vehículo, estacionamiento y peajes, viajes con pernoctación, otros gastos y comidas) en la columna A y la columna B para las comidas; luego, los reembolsos del empleador y, finalmente, los gastos que se deducirán. La Parte II cubre los gastos del vehículo en cuatro secciones: información general, tarifa estándar por milla, gastos reales y depreciación de vehículos. El total de la línea 10 se transfiere a su declaración.
Esta es la edición de 2025 (OMB No. 1545-0074, Attachment Sequence No. 129), que se adjunta al Formulario 1040, 1040-SR o 1040-NR. Las instrucciones del IRS explican que, en general, los empleados que no pertenecen a uno de los cuatro grupos no pueden usarlo, porque la sección 67(h) eliminó las deducciones detalladas misceláneas sujetas al límite del 2% para los años tributarios posteriores a 2017.
¿Quién tiene que presentar el 2106?
El grupo principal está formado por empleados que, durante el año tributario, pertenecieron a una de las siguientes categorías, según las instrucciones del IRS para el Formulario 2106:
- Reservistas de las Fuerzas Armadas: miembros de un componente de reserva, es decir, de la Reserva del Ejército, la Marina, el Cuerpo de Marines, la Fuerza Aérea o la Guardia Costera; la Guardia Nacional del Ejército de Estados Unidos; la Guardia Nacional Aérea de Estados Unidos; o el Cuerpo de Reserva del Servicio de Salud Pública.
- Artistas escénicos calificados: empleados que trabajaron en las artes escénicas para al menos dos empleadores, recibieron salarios de al menos dos de ellos iguales o superiores al mínimo por empleador indicado en las instrucciones, tuvieron gastos de artes escénicas superiores al 10% de su ingreso bruto de artes escénicas y tuvieron un ingreso bruto ajustado igual o inferior al límite indicado en las instrucciones antes de deducir esos gastos. Los artistas casados deben presentar una declaración conjunta, a menos que hayan vivido separados de su cónyuge durante todo el año.
- Funcionarios estatales o locales remunerados por honorarios: empleados de un estado o de una subdivisión política que reciben su remuneración, total o parcialmente, por honorarios.
- Empleados con gastos laborales relacionados con una discapacidad: personas con discapacidades físicas o mentales que tienen costos de cuidado asistencial en el trabajo u otros gastos laborales que les permiten trabajar.
Otros empleados no pueden usar el formulario. Las instrucciones indican que los carteros rurales no deben usar el Formulario 2106. Los empleados que no pertenecen a uno de los cuatro grupos y reciben de un empleador, mediante un plan no sujeto a rendición de cuentas, reembolsos superiores a sus gastos deben incluir el excedente como salario en el Formulario W-2 y en su declaración.
Cuándo presentar el 2106
Complete el Formulario 2106 cuando prepare la declaración federal de impuestos del año que cubre, porque se adjunta al Formulario 1040, 1040-SR o 1040-NR. El formulario no tiene una fecha límite propia, por lo que se rige por la fecha límite de esa declaración. Esta edición corresponde a 2025: la línea 12 solicita las millas recorridas por cada vehículo durante 2025.
Este formulario establece una regla sobre plazos. Si decide no reclamar la asignación especial por depreciación para un vehículo, las instrucciones indican que debe adjuntar una declaración a su declaración presentada a tiempo, incluidas las prórrogas, en la que se indique la elección y la clase de propiedad. La elección abarca todos los bienes de la misma clase puestos en servicio ese año.
Documentos que necesitas
- Una segunda página 2 del Formulario 2106 cuando haya usado más de dos vehículos para fines comerciales; incluya los montos de la línea 22 de ambas páginas en el total de la línea 1.
- Una declaración adjunta a su declaración presentada a tiempo (incluidas las prórrogas), solo si elige no reclamar la asignación especial por depreciación; debe indicar la elección y la clase de propiedad.
- El Formulario 4562, Depreciación y amortización, como fuente de cifras cuando lo use para calcular la depreciación o la deducción de la sección 179 que se anota en las líneas 28 y 31.
Cómo rellenar el 2106
Anote su nombre, ocupación y SSN
En la parte superior de la página 1, anote su nombre, la ocupación en la que incurrió los gastos y su número de Seguro Social.
Enumere los gastos en el Paso 1
Anote los gastos del vehículo de la línea 22 o 29 en la línea 1; el estacionamiento, los peajes y el transporte local en la línea 2; los viajes con pernoctación en la línea 3; y otros gastos comerciales en la línea 4. No incluya comidas en ninguno de estos renglones. Anote los gastos de comidas en la línea 5, columna B; para la asignación estándar por comidas, use las tarifas federales en GSA.gov/perdiem.
Sume los gastos en la línea 6
En la columna A, sume las líneas 1 a 4 y anote el resultado. En la columna B, anote el monto de la línea 5.
Anote los reembolsos del empleador
Si recibió reembolsos, anote en la línea 7 los que no se declararon en la casilla 1 del Formulario W-2, incluidos los de la casilla 12, código "L". Si un pago cubre comidas y otros gastos, use la hoja de trabajo de asignación de reembolsos para distribuirlos entre las columnas A y B; si no recibió reembolsos, omita la línea 7.
Calcule los gastos que puede deducir
En la línea 8, reste la línea 7 de la línea 6 y anote -0- si el resultado es cero o menos; si la línea 7 supera la línea 6 en la columna A, declare el excedente como ingreso en la línea 1a de su declaración. Anote el monto de la columna A en la línea 9 y siga las instrucciones de la línea 9 para la columna B; luego sume ambas columnas en la línea 10.
Transfiera el total de la línea 10 a su declaración
Los reservistas, los funcionarios remunerados por honorarios y los artistas escénicos calificados anotan el total en la línea 12 del Anexo 1 (Formulario 1040). Los empleados con gastos laborales relacionados con una discapacidad usan la línea 16 del Anexo A (Formulario 1040) o la línea 7 del Anexo A (Formulario 1040-NR).
Complete la Parte II, sección A
Solo si reclama gastos de vehículos, indique para cada vehículo la fecha en que se puso en servicio (línea 11), las millas totales (línea 12), las millas de negocios (línea 13), el porcentaje de uso comercial (línea 14), las cifras de traslados al trabajo (líneas 15 y 16) y las otras millas (línea 17). Responda Sí o No en las líneas 18 a 21.
Use la sección B para la tarifa estándar por milla
Si reúne los requisitos para usar la tarifa estándar por milla, multiplique la línea 13 por la tarifa impresa en la línea 22 y anote el resultado allí y en la línea 1. Complete solo la sección correspondiente al método que elija.
Use la sección C para los gastos reales
Anote los costos de operación del vehículo en la línea 23, los alquileres en la línea 24a junto con cualquier monto de inclusión en la línea 24b, y el valor del vehículo proporcionado por el empleador en la línea 25 solo si el 100% del valor anual de arrendamiento se incluyó en el Formulario W-2. Sume las líneas 23, 24c y 25 en la línea 26, multiplique el resultado por el porcentaje de la línea 14 en la línea 27, sume la depreciación de la línea 28 y anote el total en la línea 29 y en la línea 1.
Complete la sección D para vehículos propios
Si era propietario del vehículo y usó la sección C, anote el costo u otra base (línea 30), la deducción de la sección 179 y la asignación especial (línea 31), el método y el porcentaje de depreciación (línea 33), y el límite de la línea 36 si corresponde. Anote el menor entre la línea 35 y la línea 37 en la línea 38 y en la línea 28.
Revise, descargue y adjunte
Verifique que cada línea coincida con sus registros y que no haya mezclado columnas ni vehículos. Descargue o imprima el PDF completado desde FillingPDF y adjúntelo al Formulario 1040, 1040-SR o 1040-NR, como se describe en la sección Cómo presentar.
Cómo presentar el 2106
El Formulario 2106 no se envía por separado. Se adjunta al Formulario 1040, 1040-SR o 1040-NR y se envía al IRS junto con esa declaración.
- Con su declaración: el formulario no indica una dirección, un portal ni una regla para concertar una cita. Envíelo por el mismo medio que utiliza para la declaración, siguiendo las instrucciones de presentación de esa declaración.
- Si no tiene ningún monto que deducir: el formulario indica que, si ambas columnas de la línea 8 son cero, no puede deducir gastos comerciales de empleados; debe detenerse y adjuntar el Formulario 2106 a su declaración.
- Si usó más de dos vehículos: complete y adjunte una segunda página 2 del Formulario 2106, e incluya la línea 22 de ambas páginas en el total de la línea 1.
El destino del total de la línea 10 depende de su categoría. Los reservistas, los funcionarios remunerados por honorarios y los artistas escénicos calificados lo anotan en la línea 12 del Anexo 1 (Formulario 1040). Los empleados con gastos laborales relacionados con una discapacidad lo anotan en la línea 16 del Anexo A (Formulario 1040) o en la línea 7 del Anexo A (Formulario 1040-NR). Si la línea 7 es mayor que la línea 6 de la columna A, declare el excedente como ingreso en la línea 1a de su declaración.
FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los medios indicados arriba.
Errores comunes que debes evitar
- Presentar el Formulario 2106 como empleado que no es reservista de las Fuerzas Armadas, artista escénico calificado, funcionario estatal o local remunerado por honorarios ni empleado con gastos laborales relacionados con una discapacidad.
- Usar el Formulario 2106 como cartero rural; las instrucciones indican que los carteros rurales no deben usarlo.
- Incluir los costos de las comidas en las líneas 3 o 4, que indican que no deben incluirse comidas; las comidas corresponden a la línea 5 y a la columna B.
- Contar las millas de traslado al trabajo en la línea 13 o deducir esos traslados en la línea 2; los traslados al trabajo no son deducibles ni se consideran millas de negocios.
- Anotar en la línea 7 los reembolsos que ya se declararon en la casilla 1 del Formulario W-2; solo se anotan los reembolsos que no figuran en la casilla 1 (más la casilla 12, código "L").
- Deducir el costo total de las comidas de negocios en la columna B en lugar de seguir las instrucciones de la línea 9, que indican que, por lo general, solo se puede deducir el 50%.
- Usar la tarifa estándar por milla para un vehículo arrendado solo durante parte del período de arrendamiento, o para cinco o más vehículos usados al mismo tiempo.
- Anotar los impuestos estatales o locales sobre bienes personales o los intereses de préstamos de vehículos en la línea 23; las instrucciones los asignan al Anexo A o al Anexo 1-A.
- Completar la sección D para un vehículo que no era de su propiedad o cuando no utilice el método de gastos reales de la sección C.
Preguntas frecuentes
¿Para qué se usa el Formulario 2106?
El Formulario 2106 es el formulario del IRS para calcular los gastos comerciales deducibles de empleados después de los reembolsos del empleador. Está impreso para uso exclusivo de reservistas de las Fuerzas Armadas, artistas escénicos calificados, funcionarios estatales o locales remunerados por honorarios y empleados con gastos laborales relacionados con una discapacidad.
¿Puedo usar el Formulario 2106 para deducir mis gastos laborales no reembolsados?
Solo si pertenece a uno de los cuatro grupos. Las instrucciones del IRS indican que los empleados que no pertenecen a esos grupos no pueden usar el Formulario 2106, porque la sección 67(h) eliminó las deducciones detalladas misceláneas sujetas al límite del 2% para los años tributarios posteriores a 2017.
¿A dónde se transfiere el total de la línea 10 del Formulario 2106?
Los reservistas, los funcionarios remunerados por honorarios y los artistas escénicos calificados lo anotan en la línea 12 del Anexo 1 (Formulario 1040); esas deducciones se aplican presente o no deducciones detalladas. Los empleados con gastos laborales relacionados con una discapacidad lo anotan en la línea 16 del Anexo A (Formulario 1040) o en la línea 7 del Anexo A (Formulario 1040-NR).
¿Cómo presento el Formulario 2106?
Adjúntelo al Formulario 1040, 1040-SR o 1040-NR; no se presenta por separado y no incluye una dirección propia. Se envía al IRS por el medio que use para la declaración. Si usó más de dos vehículos, adjunte una segunda página 2 del Formulario 2106.
¿Debo usar la tarifa estándar por milla o los gastos reales?
Depende de su vehículo. Las instrucciones indican que, si puede usar cualquiera de los dos métodos, debe calcular ambos y elegir el más beneficioso; luego debe completar solo la sección correspondiente a ese método. No puede usar los gastos reales para un vehículo arrendado si antes utilizó la tarifa estándar por milla para ese vehículo.
¿Quién es un artista escénico calificado para el Formulario 2106?
Es un empleado que trabajó para al menos dos empleadores en las artes escénicas, recibió salarios de al menos dos de ellos superiores al mínimo por empleador, tuvo gastos de artes escénicas superiores al 10% del ingreso bruto de artes escénicas y tuvo un ingreso bruto ajustado dentro del límite indicado en las instrucciones. Por lo general, los artistas casados presentan una declaración conjunta.
¿Qué ocurre si mis reembolsos superan mis gastos?
Si la línea 7 supera la línea 6 en la columna A, la línea 8 indica que debe declarar el excedente como ingreso en la línea 1a del Formulario 1040, 1040-SR o 1040-NR. Si ambas columnas de la línea 8 son cero, no puede deducir gastos comerciales de empleados.
¿Puedo rellenar el Formulario 2106 en línea?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el formulario ante el IRS; usted lo adjunta a su declaración y la presenta por los medios del IRS correspondientes a esa declaración.
¿Listo para rellenar el 2106?
Rellenar el 2106 ahora