
El Formulario 2220, Subpago del impuesto estimado por sociedades (Underpayment of Estimated Tax by Corporations), es el formulario del Servicio de Impuestos Internos (IRS) que indica si una sociedad está sujeta a la multa por subpagar el impuesto estimado y, de ser así, cuál es el monto de la multa. La mayoría de las sociedades no tiene que presentarlo, porque el IRS calcula cualquier multa y factura a la sociedad; solo debe adjuntarse a la declaración en los casos indicados en la Parte II. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado. El formulario y sus instrucciones están publicados por el IRS en www.irs.gov/Form2220.
Última actualización
¿Qué es el Form 2220?
El Formulario 2220, Subpago del impuesto estimado por sociedades (Underpayment of Estimated Tax by Corporations), es el formulario del IRS que utilizan las sociedades, incluidas las sociedades anónimas de tipo S, las organizaciones exentas de impuestos sujetas al impuesto sobre ingresos de negocios no relacionados y las fundaciones privadas para determinar si deben la multa por subpago del impuesto estimado y el monto de dicha multa correspondiente al período aplicable.
El formulario tiene cuatro partes y un anexo dividido en dos partes:
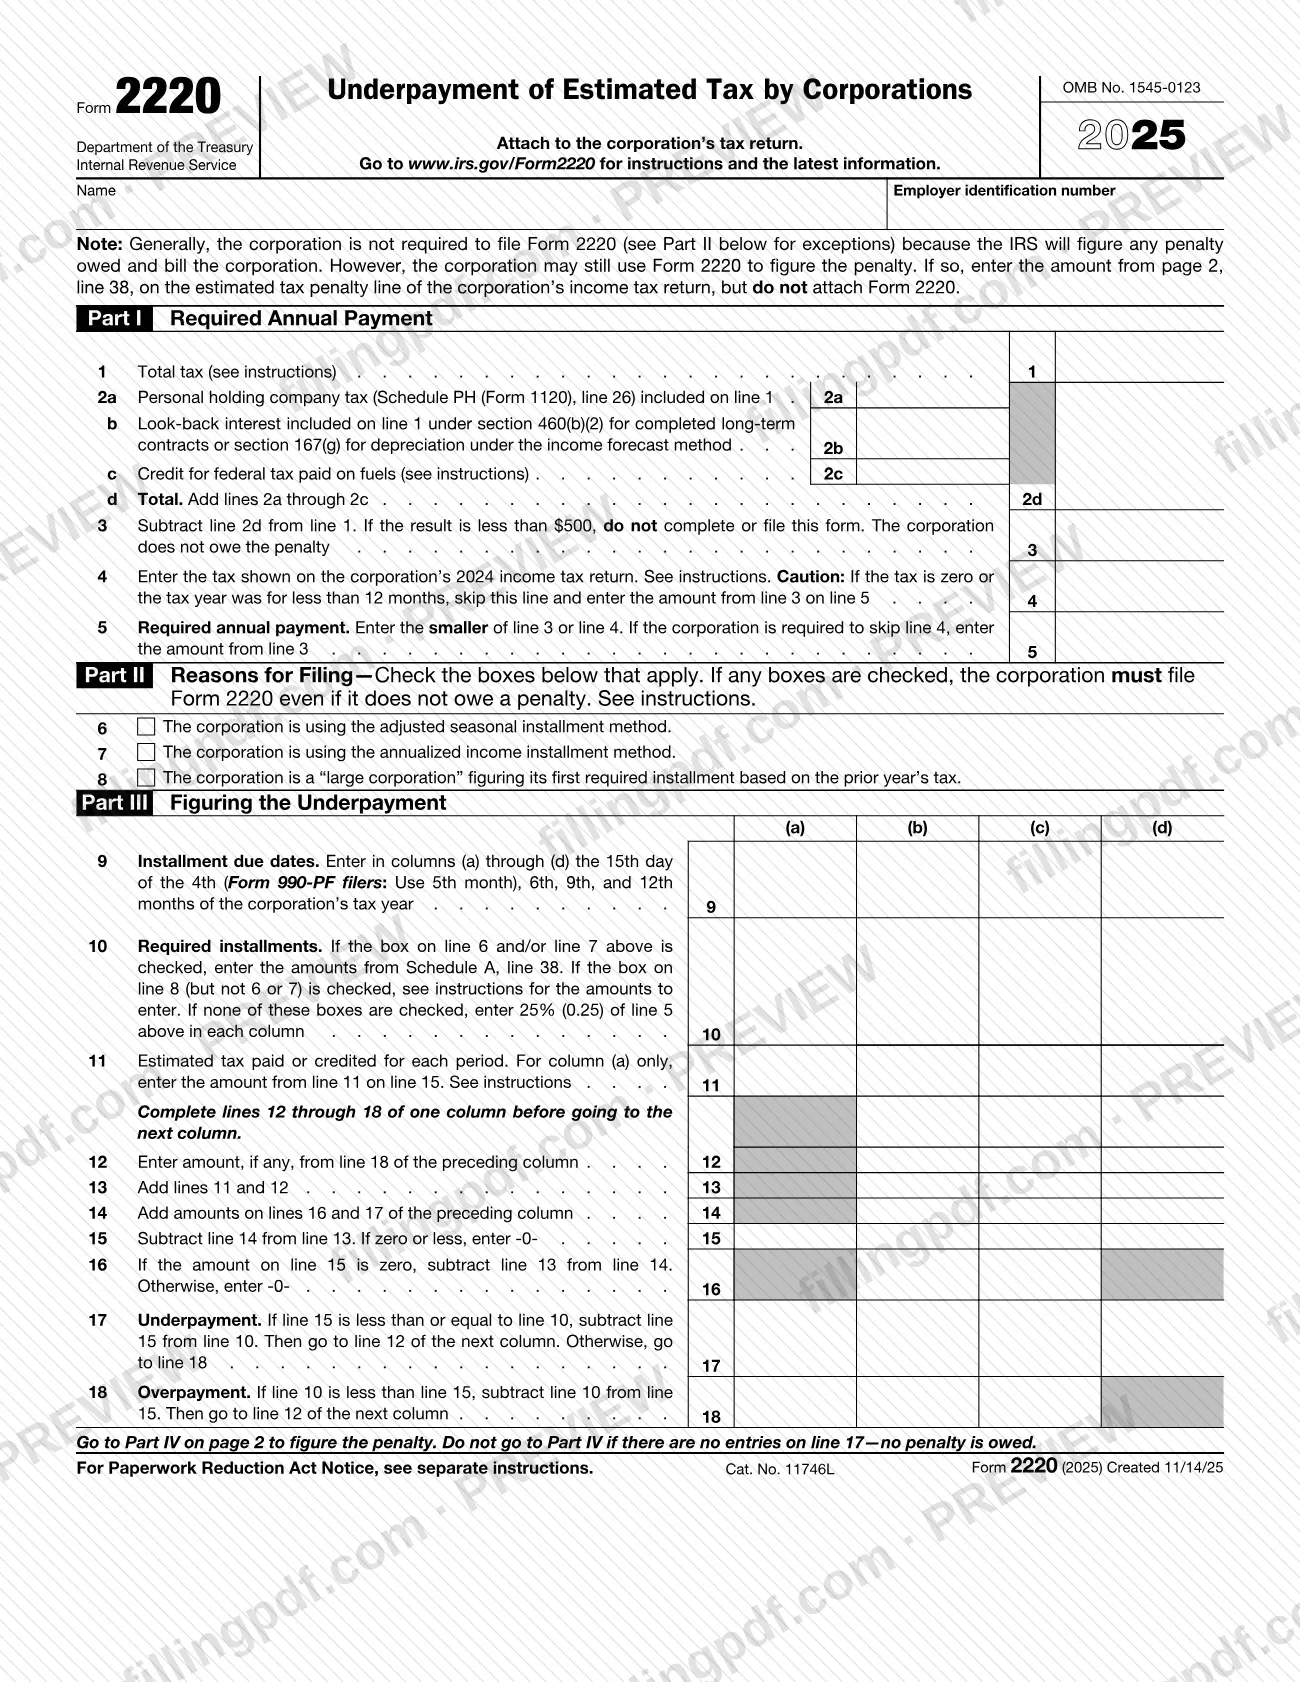
- Parte I, Pago anual requerido (líneas 1 a 5): comienza con el impuesto total y determina el menor entre el impuesto del año en curso y el impuesto del año anterior.
- Parte II, Motivos para presentar (líneas 6 a 8): casillas para el método de pagos a plazos estacionales ajustados, el método de pagos a plazos de ingresos anualizados y una sociedad grande que calcula su primer pago a plazos usando el impuesto del año anterior.
- Parte III, Cálculo del subpago (líneas 9 a 18): calcula los cuatro pagos a plazos y muestra cualquier subpago en la línea 17.
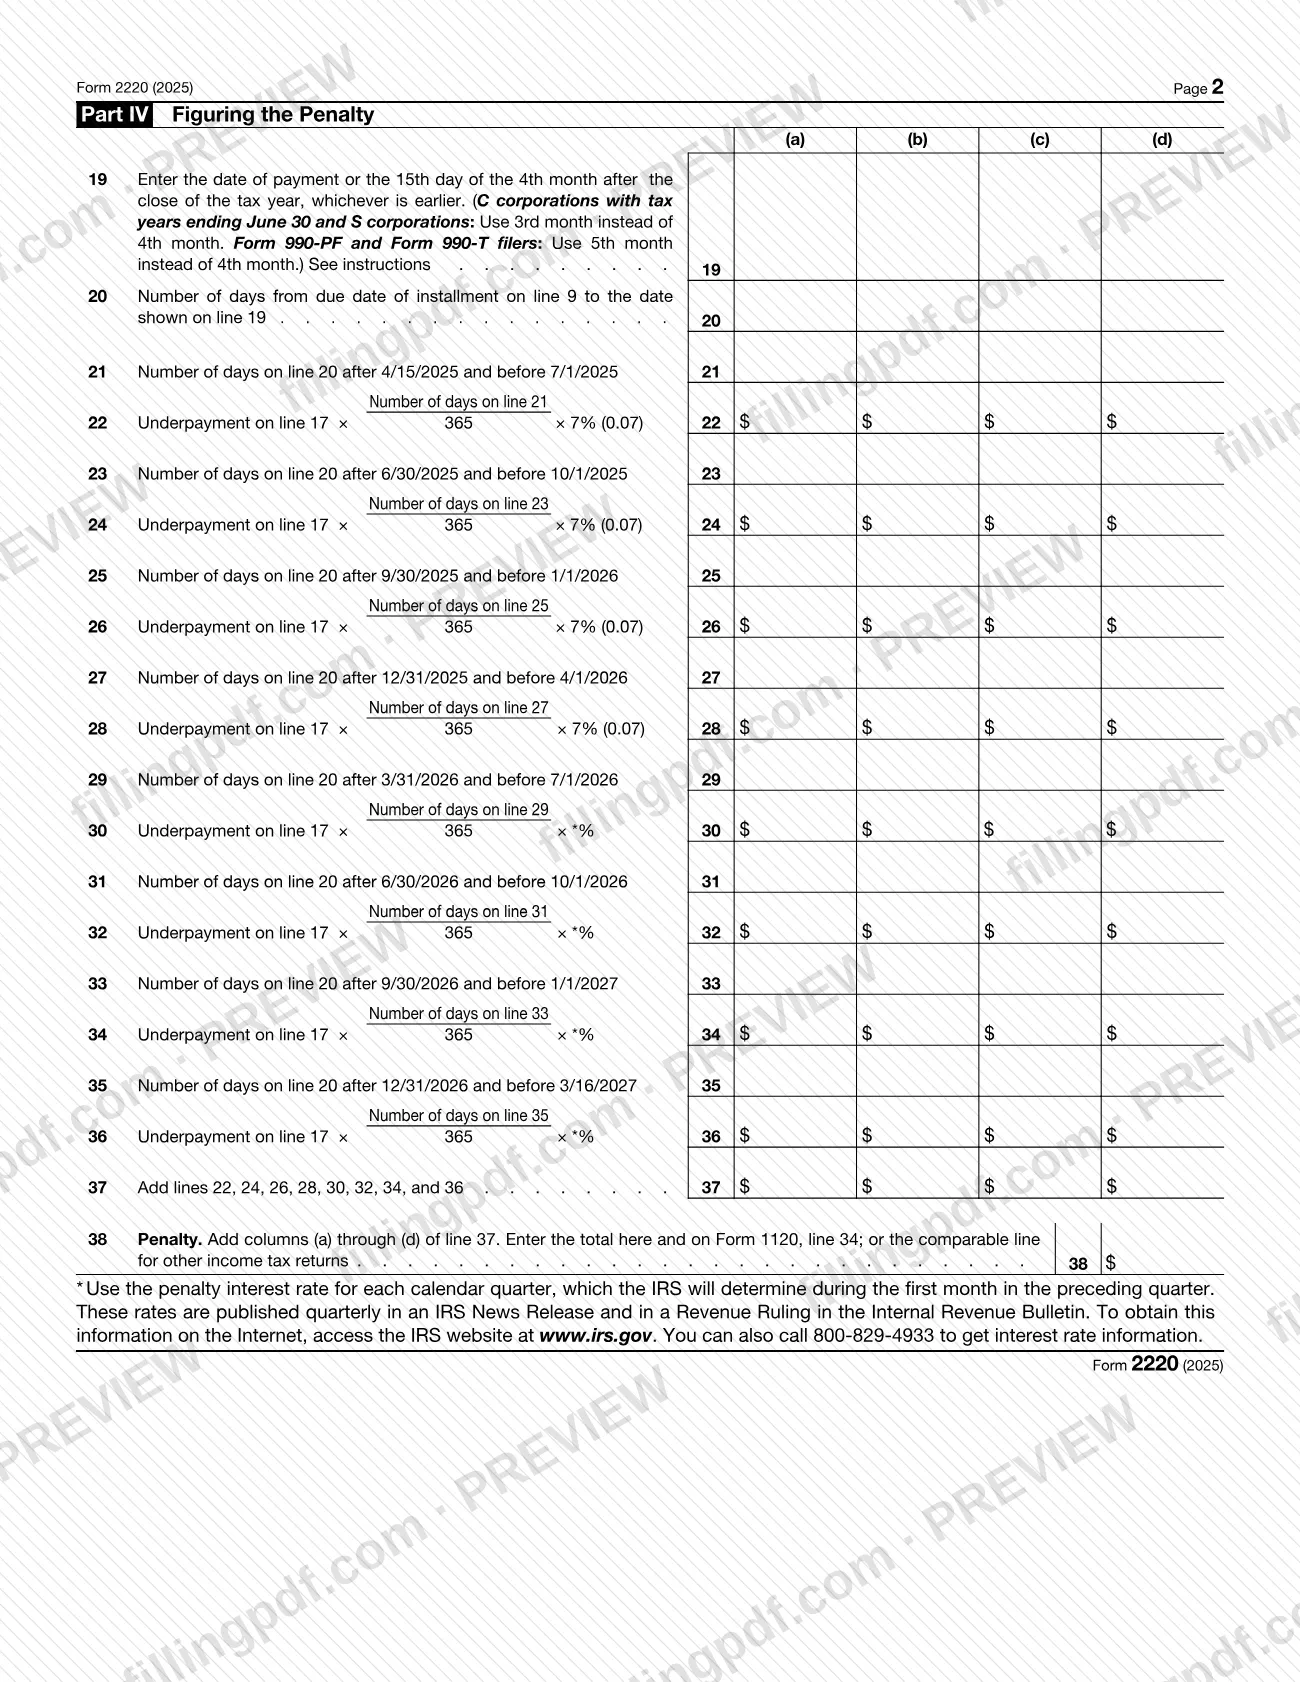
- Parte IV, Cálculo de la multa (líneas 19 a 38): cuenta los días de subpago por período y totaliza la multa en la línea 38.
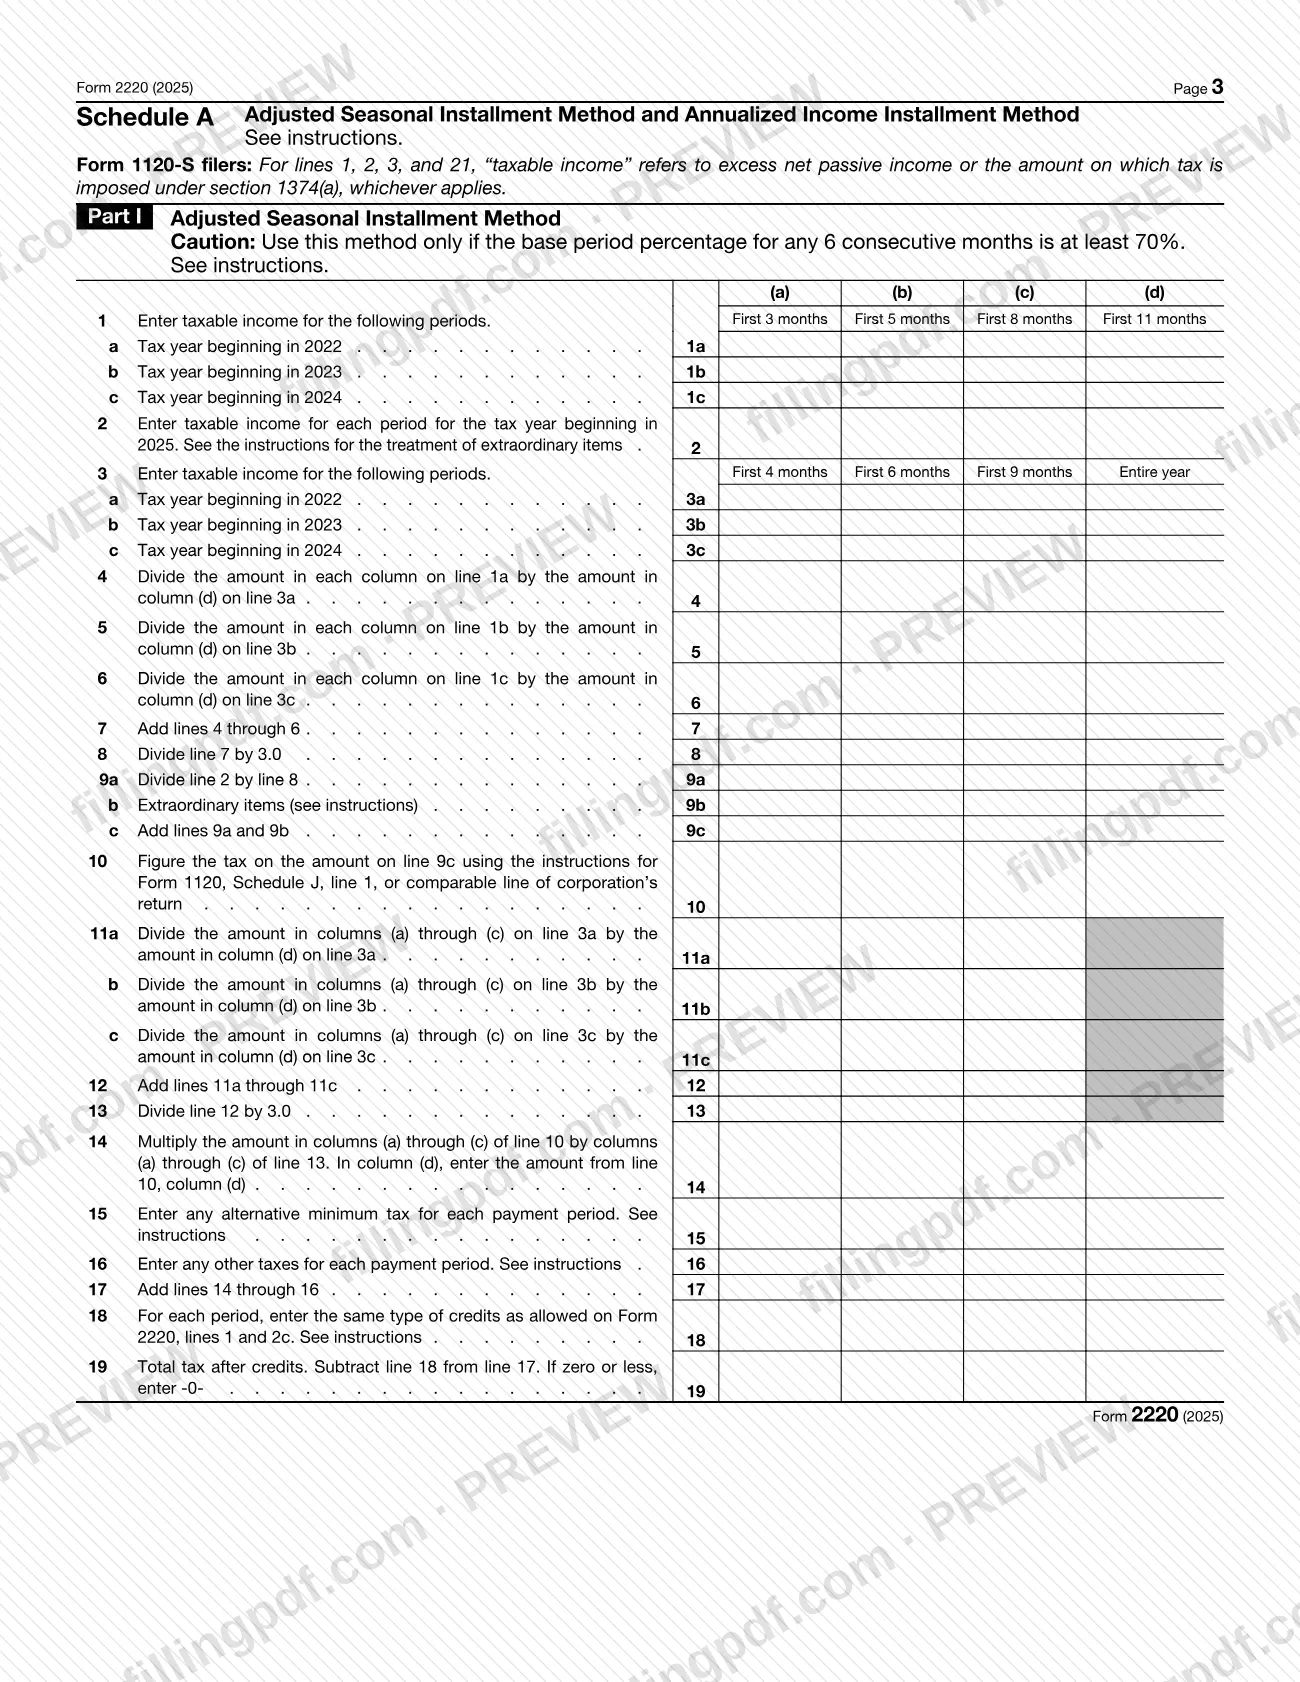
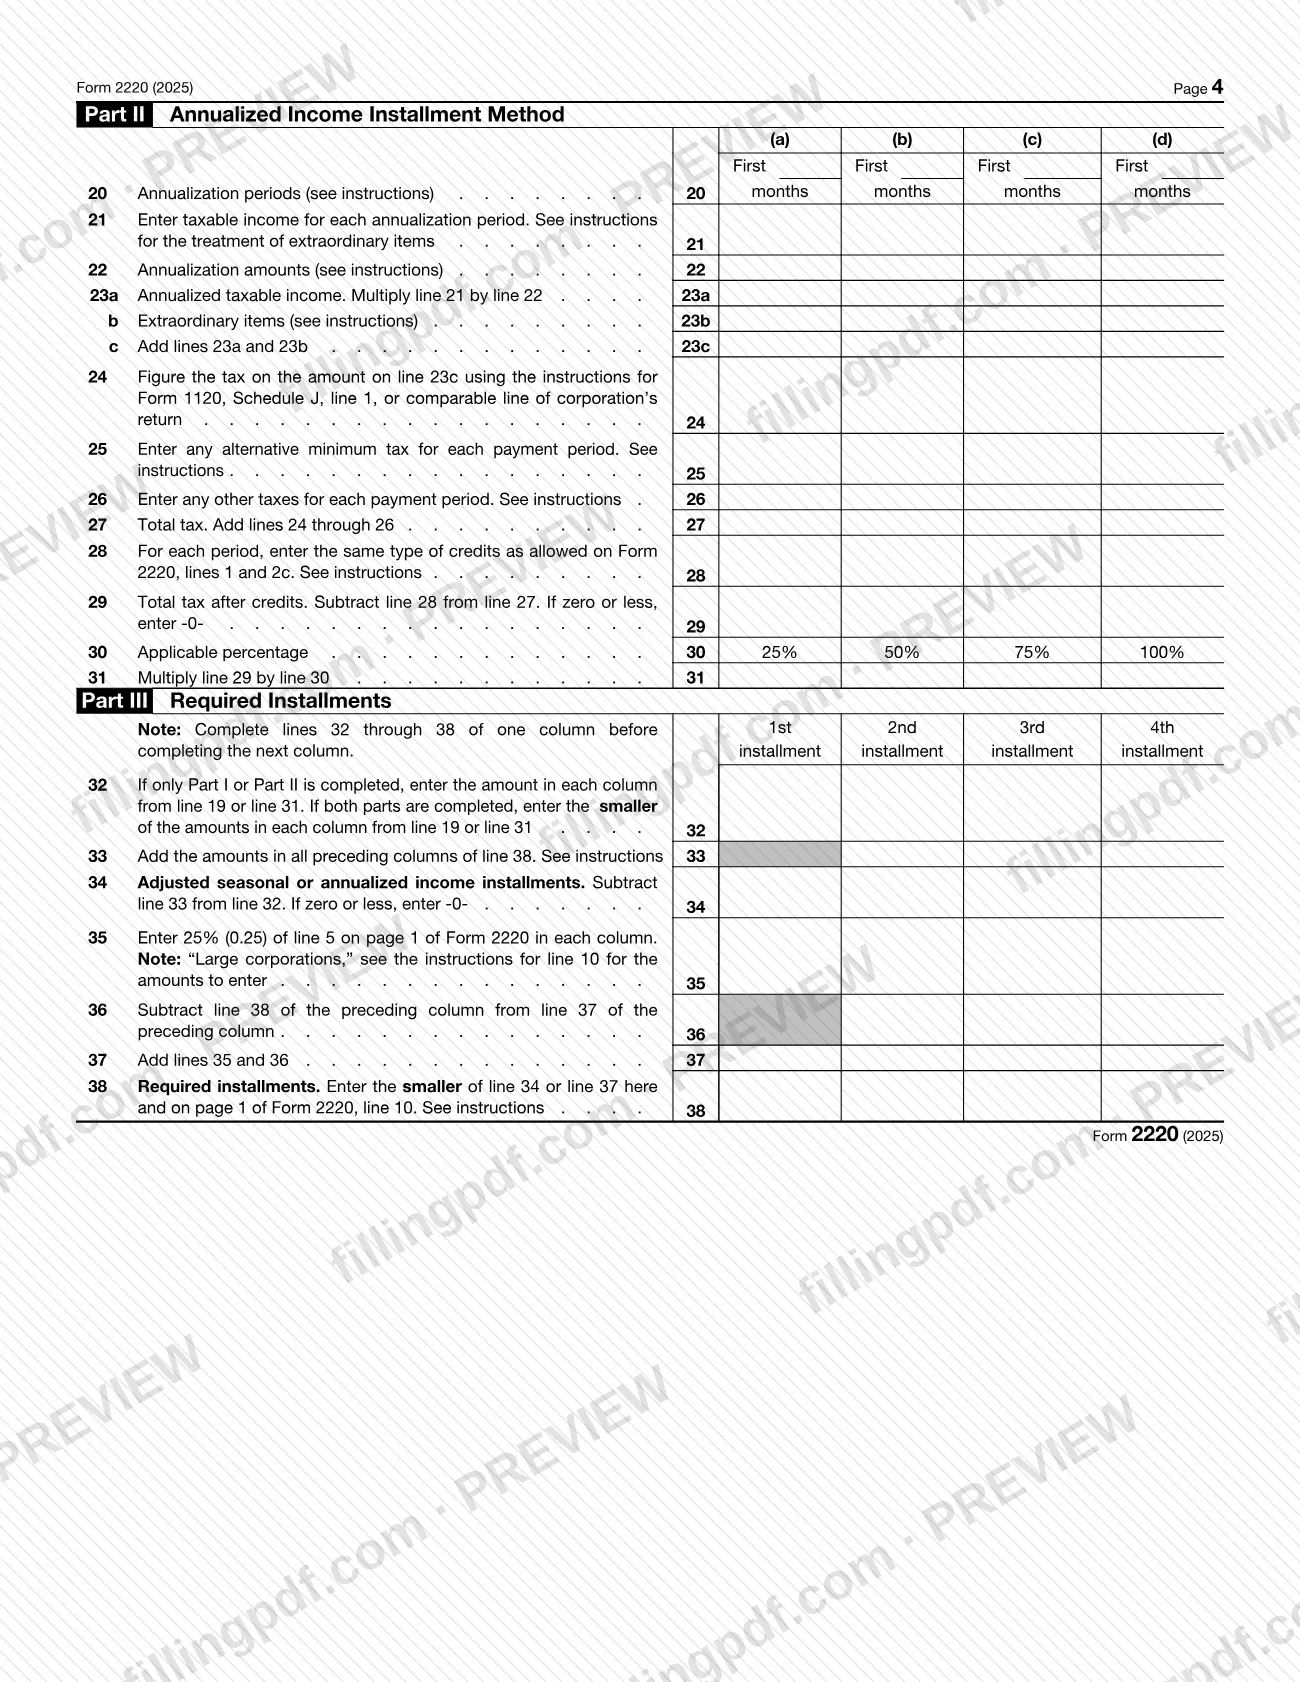
- Anexo A (páginas 3 y 4): los métodos de ingresos estacionales ajustados y de ingresos anualizados, que pueden reducir o eliminar los pagos a plazos requeridos.
La multa se calcula por separado para cada fecha de vencimiento de los pagos a plazos, por lo que una sociedad puede deberla por una fecha anterior aunque haya pagado suficiente más adelante. El formulario tiene el número OMB 1545-0123 y se adjunta a la declaración de impuestos de la sociedad, por ejemplo, el Formulario 1120, cuando se debe presentar. El Formulario 8842 es un formulario de elección separado que las instrucciones mencionan para los períodos de anualización opcionales.
¿Quién tiene que presentar el Form 2220?
Las sociedades (incluidas las sociedades anónimas de tipo S), las organizaciones exentas de impuestos sujetas al impuesto sobre ingresos de negocios no relacionados y las fundaciones privadas utilizan el Formulario 2220 para determinar si están sujetas a la multa por subpago y cuál es el monto.
Por lo general, la sociedad no tiene que presentar el formulario, porque el IRS calcula la multa y le notifica cualquier monto adeudado. La sociedad puede utilizar el formulario para calcular la multa por su cuenta; en ese caso, anota el monto de la línea 38 en la línea de multa por impuesto estimado de su declaración y no adjunta el formulario.
Debe completar y adjuntar el Formulario 2220 a la declaración, incluso si no debe ninguna multa, cuando el monto de la Parte I, línea 3, sea igual o superior al mínimo impreso en el formulario y se aplique cualquiera de estas condiciones:
- se utiliza el método de pagos a plazos estacionales ajustados (casilla de la línea 6);
- se utiliza el método de pagos a plazos de ingresos anualizados (casilla de la línea 7);
- la sociedad es una «sociedad grande» que calcula su primer pago a plazos requerido usando el impuesto del año anterior (casilla de la línea 8). Las instrucciones de la línea 8 definen esto como una sociedad que no sea una sociedad anónima de tipo S y cuyo ingreso tributable haya alcanzado el umbral indicado en cualquiera de los 3 años tributarios anteriores.
No complete ni presente el formulario si la línea 3 está por debajo de ese mínimo: la sociedad no debe la multa. Para el año tributario 2025, las sociedades afectadas por el alivio del impuesto mínimo alternativo para sociedades (CAMT) aun así deben presentar el Formulario 2220 aunque no deban ninguna multa.
Cuándo presentar el Form 2220
El Formulario 2220 no tiene una fecha límite propia: cuando se debe presentar, se adjunta a la declaración de impuestos de la sociedad y vence cuando vence esa declaración. Las instrucciones de 2025 indican que, si se marca una casilla de la Parte II, el formulario se adjunta a la declaración de impuestos sobre los ingresos y también se marca la casilla del Formulario 1120, página 1, línea 34 (o la línea correspondiente de otra declaración de impuestos sobre los ingresos).
Los pagos a plazos vencen el día 15 del 4.º, 6.º, 9.º y 12.º mes del año tributario (quienes presentan el Formulario 990-PF usan el 5.º mes para el primer pago). Por lo general, el período de subpago va desde la fecha de vencimiento del pago a plazos hasta la fecha más temprana entre la fecha de pago y el día 15 del 4.º mes después de cerrar el año tributario. Las sociedades anónimas de tipo C con años tributarios que terminan el 30 de junio y las sociedades anónimas de tipo S usan el 3.er mes; quienes presentan los Formularios 990-PF y 990-T usan el 5.º. Si elige los períodos de anualización de la Opción 1 o la Opción 2, debe presentar el Formulario 8842 para la fecha de vencimiento del primer pago a plazos requerido.
Documentos que necesitas
- El Formulario 2220 se adjunta a la declaración de impuestos sobre los ingresos de la sociedad cuando se marca alguna casilla de la Parte II o las instrucciones lo exigen por otro motivo; si no es obligatorio, anote la multa de la línea 38 en la declaración y no lo adjunte.
- Anexo A (Formulario 2220, páginas 3 y 4), solo si la sociedad utiliza el método de pagos a plazos estacionales ajustados, el método de pagos a plazos de ingresos anualizados o ambos.
- Un cálculo separado por cada pago, solo si la sociedad realizó más de un pago para un pago a plazos requerido.
- Un cálculo de la multa para el período adicional, solo si una sociedad con año fiscal tiene un período de subpago que se extiende más allá de la última fecha de la Parte IV, línea 35.
- Formulario 8842, Elección para utilizar distintos períodos de anualización para el impuesto estimado de sociedades, presentado para la fecha de vencimiento del primer pago a plazos requerido, solo si se usan los períodos de anualización de la Opción 1 o la Opción 2.
Cómo rellenar el Form 2220
Anote el nombre y el EIN
En la parte superior, anote el nombre y el número de identificación del empleador de la sociedad. El formulario se adjunta a la declaración de impuestos de la sociedad cuando es obligatorio.
Calcule el impuesto total en las líneas 1 a 3
Línea 1: por lo general, el impuesto del Formulario 1120, línea 31, o la línea correspondiente de otra declaración. En las líneas 2a a 2c, anote el impuesto sobre sociedades tenedoras personales, los intereses retroactivos y el crédito por combustibles; súmelos en la línea 2d y reste el monto de la línea 2d de la línea 1 en la línea 3.
Determine el pago anual requerido
Línea 4: el impuesto que aparece en la declaración de 2024, a menos que deba omitirla (no presentó una declaración de 2024 que muestre impuestos o el año tributario fue de menos de 12 meses). Línea 5: el menor entre la línea 3 y la línea 4, o la línea 3 si se omite la línea 4.
Marque las casillas de motivos de la Parte II
Marque la línea 6 para el método de pagos a plazos estacionales ajustados, la línea 7 para el método de pagos a plazos de ingresos anualizados y la línea 8 para una sociedad grande que calcula su primer pago a plazos usando el impuesto del año anterior. Si marca alguna casilla, debe presentar el formulario.
Complete el Anexo A si lo utiliza
Solo para la línea 6, complete las Partes I y III del Anexo A. Solo para la línea 7, complete las Partes II y III. Para ambos métodos, complete las tres partes. Luego use los montos de la línea 38 del Anexo A en la línea 10 del Formulario 2220.
Anote las fechas de vencimiento y los pagos requeridos
Línea 9: las fechas de vencimiento de los pagos a plazos en las columnas (a) a (d). Línea 10: los montos de la línea 38 del Anexo A si se marca la línea 6 o 7; los montos para sociedades grandes indicados en las instrucciones si solo se marca la línea 8; de lo contrario, el 25% (0.25) de la línea 5 en cada columna.
Anote los pagos del impuesto estimado
Línea 11: el impuesto estimado pagado o acreditado para cada período, incluido cualquier sobrepago de 2024 acreditado a 2025. Los pagos se aplican a los pagos a plazos pendientes en el orden de sus fechas de vencimiento.
Complete las líneas 12 a 18
Complete las líneas 12 a 18 de una columna antes de pasar a la siguiente. La línea 17 muestra el subpago y la línea 18 muestra cualquier sobrepago que se transfiere a la línea 12 de la columna siguiente.
Calcule la multa en la Parte IV
Pase a la Parte IV solo si hay un valor en la línea 17. En la línea 19, anote la fecha de pago o el día 15 del 4.º mes después del cierre del año, la que ocurra primero (el 3.er mes para las sociedades anónimas de tipo C con año tributario que termina el 30 de junio y las sociedades anónimas de tipo S; el 5.º para los Formularios 990-PF y 990-T); luego cuente los días en las líneas 20 a 36 y calcule el total en la línea 37.
Anote la multa total
Línea 38: sume las columnas (a) a (d) de la línea 37. Anote el total en el Formulario 1120, línea 34, o en la línea correspondiente de la declaración.
Revise y descargue el PDF
Revise las casillas de la Parte II, las partes del Anexo A que correspondan y los documentos adjuntos necesarios para varios pagos. Descargue o imprima el PDF completado desde FillingPDF y adjúntelo a la declaración solo si las instrucciones lo exigen.
Cómo presentar el Form 2220
El Formulario 2220 se presenta adjunto a la declaración de impuestos sobre los ingresos de la sociedad; no tiene una dirección, un portal ni un proceso de cita propios.
- Adjunto a la declaración: si marcó alguna casilla de la Parte II o las instrucciones exigen el formulario por otro motivo, adjúntelo a la declaración de la sociedad (Formulario 1120 o, por ejemplo, Formulario 1120-C, 1120-L o 1120-S) y presente la declaración como lo haría normalmente. Marque la casilla del Formulario 1120, página 1, línea 34, o la línea correspondiente de otra declaración.
- No adjunto: si utiliza el formulario únicamente para calcular la multa y no corresponde ninguna casilla de la Parte II, anote el monto de la línea 38 en la línea de multa por impuesto estimado de la declaración y no adjunte el formulario.
- Cálculos adicionales: si realizó más de un pago para un pago a plazos requerido, adjunte un cálculo separado por cada pago. Si una sociedad con año fiscal tiene un período de subpago que se extiende más allá de la última fecha de la Parte IV, línea 35, adjunte un cálculo de la multa para ese período e inclúyalo en la línea 38.
Para consultar las tasas trimestrales de intereses de multas, visite el sitio web del IRS en www.irs.gov o llame al 800-829-4933. FillingPDF le permite rellenar y descargar el PDF; la presentación debe realizarse por los canales correspondientes a la declaración a la que se adjunta.
Errores comunes que debes evitar
- Adjuntar el Formulario 2220 cuando no corresponde ninguna casilla de la Parte II y el formulario se usa únicamente para calcular la multa; en ese caso, anote la línea 38 en la declaración y no adjunte el formulario.
- Completar o presentar el formulario cuando la línea 3 está por debajo del mínimo impreso; la sociedad no debe la multa.
- No marcar la casilla del Formulario 1120, página 1, línea 34 (o la línea correspondiente de otra declaración) cuando se marca una casilla de la Parte II.
- Usar el Anexo A para algunas fechas de vencimiento de pagos a plazos, pero no para las demás; si se utiliza el Anexo A para alguna fecha de vencimiento, debe utilizarse para todas.
- Usar el método de pagos a plazos estacionales ajustados sin un porcentaje del período base de al menos 70% durante algunos 6 meses consecutivos.
- Anotar un monto en la línea 4 cuando la sociedad no presentó una declaración de 2024 que muestre impuestos o tuvo un año tributario de menos de 12 meses; omita la línea 4 y pase el monto de la línea 3 a la línea 5.
- Incluir el CAMT o el impuesto sobre la venta conforme a la sección 338(a)(1) en la línea 1 en vez de escribir «CAMT» o «Sec. 338 gain» y el monto entre corchetes en la línea punteada.
- Usar los períodos de anualización de la Opción 1 o la Opción 2 sin presentar el Formulario 8842 para la fecha de vencimiento del primer pago a plazos requerido.
- Suponer que un pago posterior para ponerse al día elimina la multa por un pago a plazos anterior; la multa se calcula por separado para cada fecha de vencimiento.
Preguntas frecuentes
¿Para qué se utiliza el Formulario 2220?
Las sociedades, las sociedades anónimas de tipo S, las organizaciones exentas de impuestos sujetas al impuesto sobre ingresos de negocios no relacionados y las fundaciones privadas utilizan el Formulario 2220 para determinar si deben la multa por subpago del impuesto estimado y calcular el monto correspondiente al período aplicable.
¿Tengo que presentar el Formulario 2220 con la declaración de mi sociedad?
Por lo general, no, porque el IRS calcula la multa y factura a la sociedad. Debe adjuntarlo si la línea 3 es igual o superior al mínimo impreso y utiliza el método estacional ajustado, el método de ingresos anualizados o es una sociedad grande que usa el impuesto del año anterior para el primer pago a plazos.
¿Dónde anoto la multa del Formulario 2220 en mi declaración?
Anote el total de la línea 38 en el Formulario 1120, línea 34, o en la línea correspondiente de la otra declaración de impuestos sobre los ingresos de la sociedad. Si no marca ninguna casilla de la Parte II y solo utilizó el formulario para calcular la multa, no lo adjunte.
¿Puedo rellenar el Formulario 2220 en línea?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es independiente del IRS y no presenta el formulario; debe presentarlo adjuntándolo a la declaración de la sociedad.
¿Cuáles son las fechas de vencimiento del Formulario 2220?
El formulario no tiene una fecha límite aparte; se presenta con la declaración. Los pagos a plazos vencen el día 15 del 4.º, 6.º, 9.º y 12.º mes del año tributario; quienes presentan el Formulario 990-PF usan el 5.º mes para el primer pago.
¿Cuál es la diferencia entre los métodos de ingresos anualizados y estacionales ajustados?
Ambos aparecen en el Anexo A y pueden reducir o eliminar los pagos a plazos requeridos para las sociedades cuyos ingresos varían. El método estacional requiere un porcentaje del período base de al menos 70% durante 6 meses consecutivos; el método anualizado anualiza los ingresos para períodos determinados.
¿Debo presentar el Formulario 2220 si no debo ninguna multa?
Solo en ciertos casos: si se marca una casilla de la Parte II y la línea 3 es igual o superior al mínimo impreso, debe adjuntarlo aunque no haya multa. Para 2025, las sociedades que utilizan el alivio del CAMT también deben presentarlo e indicar un monto de multa en el Formulario 1120, línea 34, aunque sea cero.
¿Un pago atrasado elimina la multa por un pago a plazos anterior?
No. La multa se calcula por separado para cada fecha de vencimiento de los pagos a plazos, por lo que una sociedad puede deberla por una fecha anterior aunque después haya pagado suficiente o tenga derecho a un reembolso. Los métodos del Anexo A pueden reducirla o eliminarla.
¿Listo para rellenar el Form 2220?
Rellenar el Form 2220 ahora