
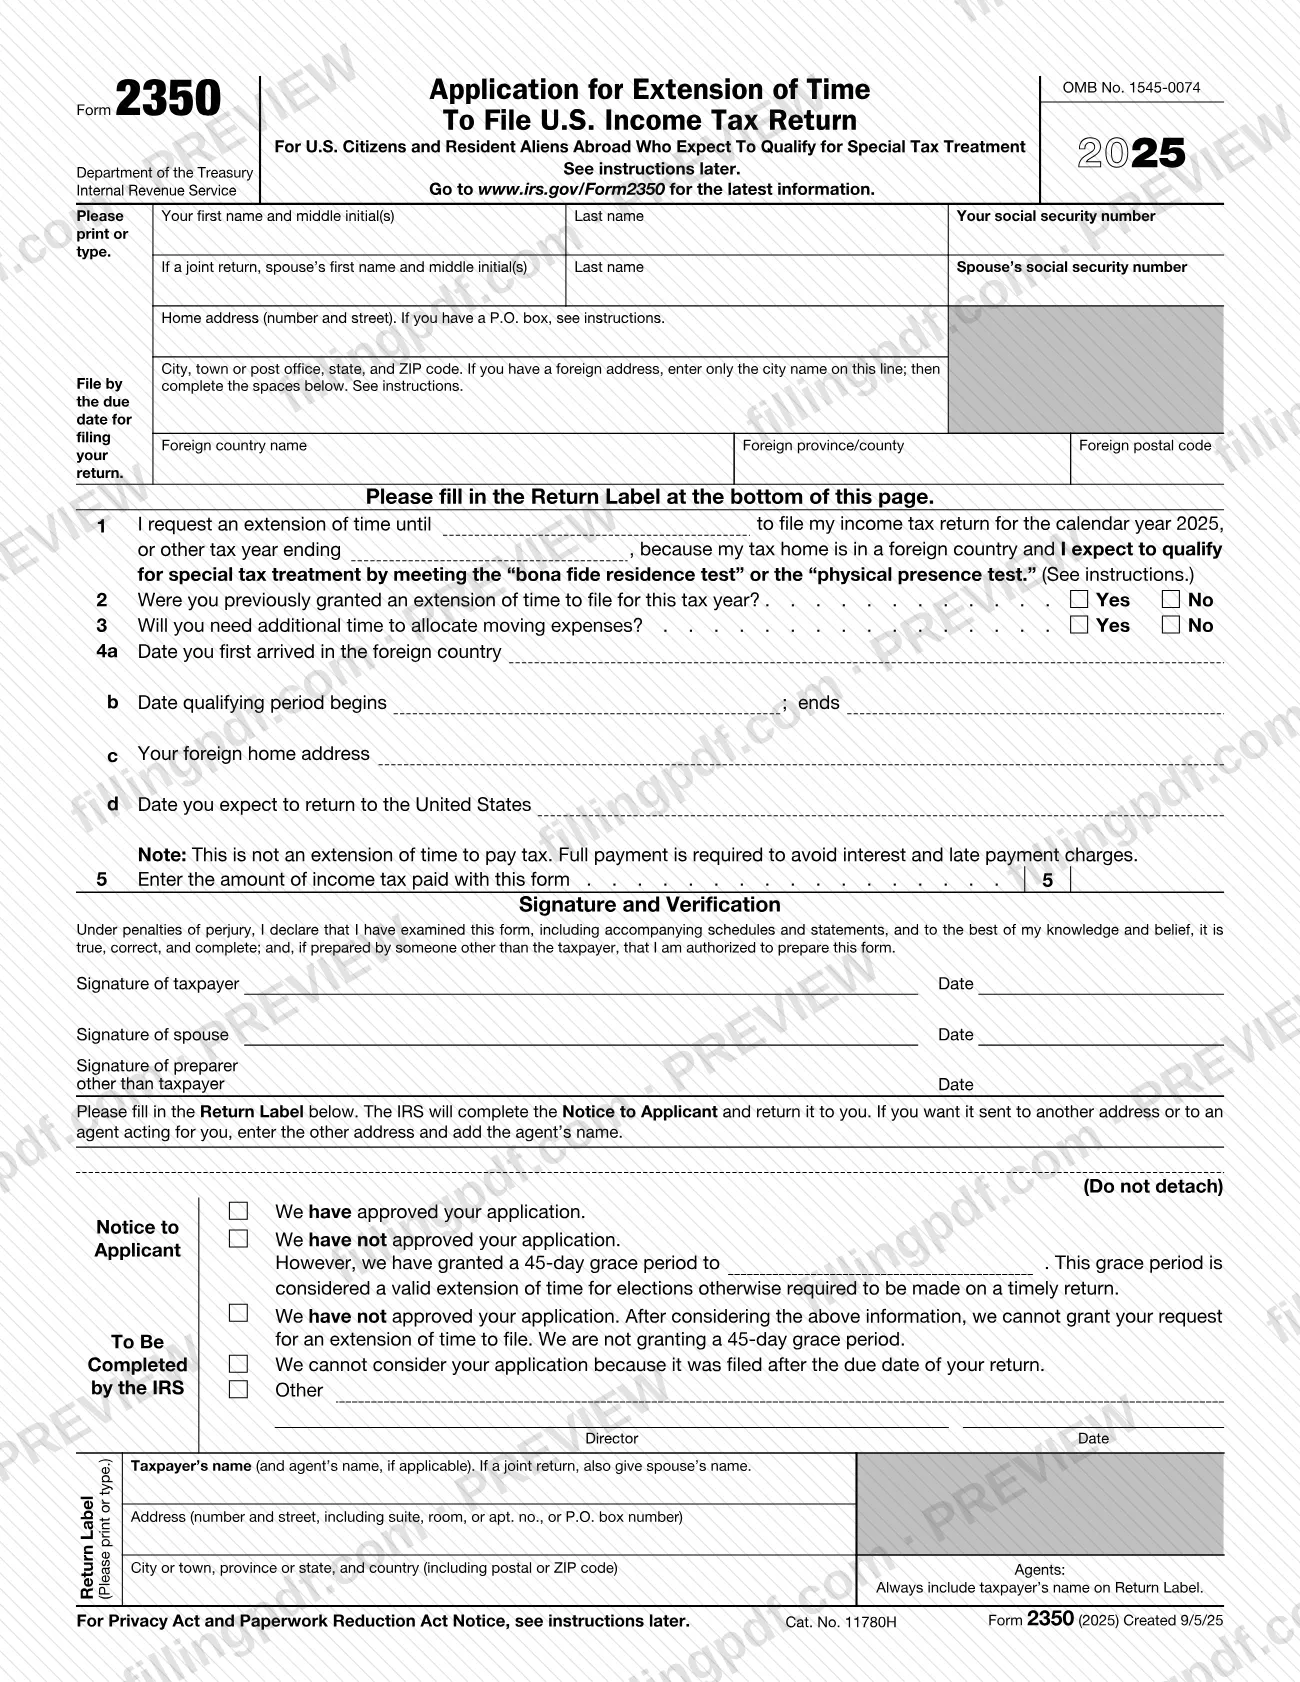
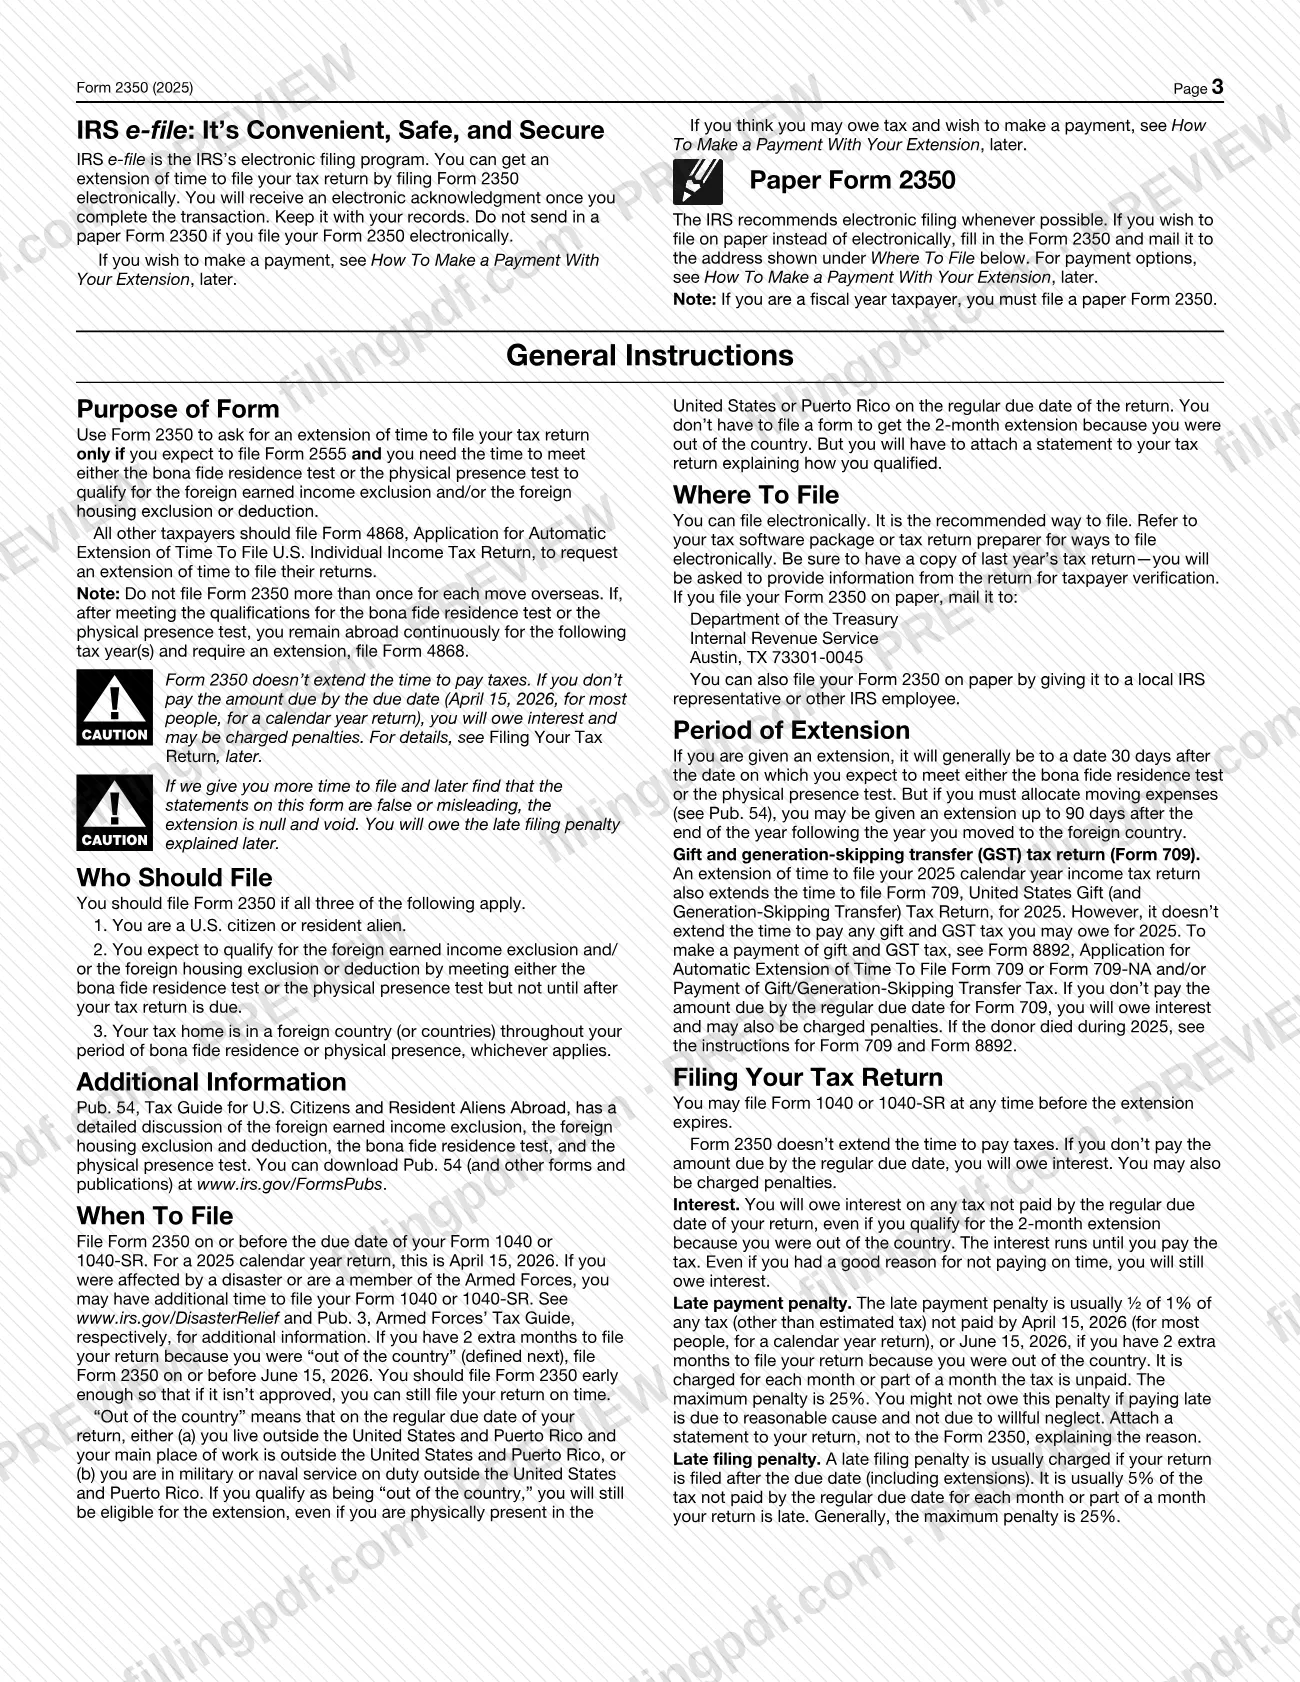
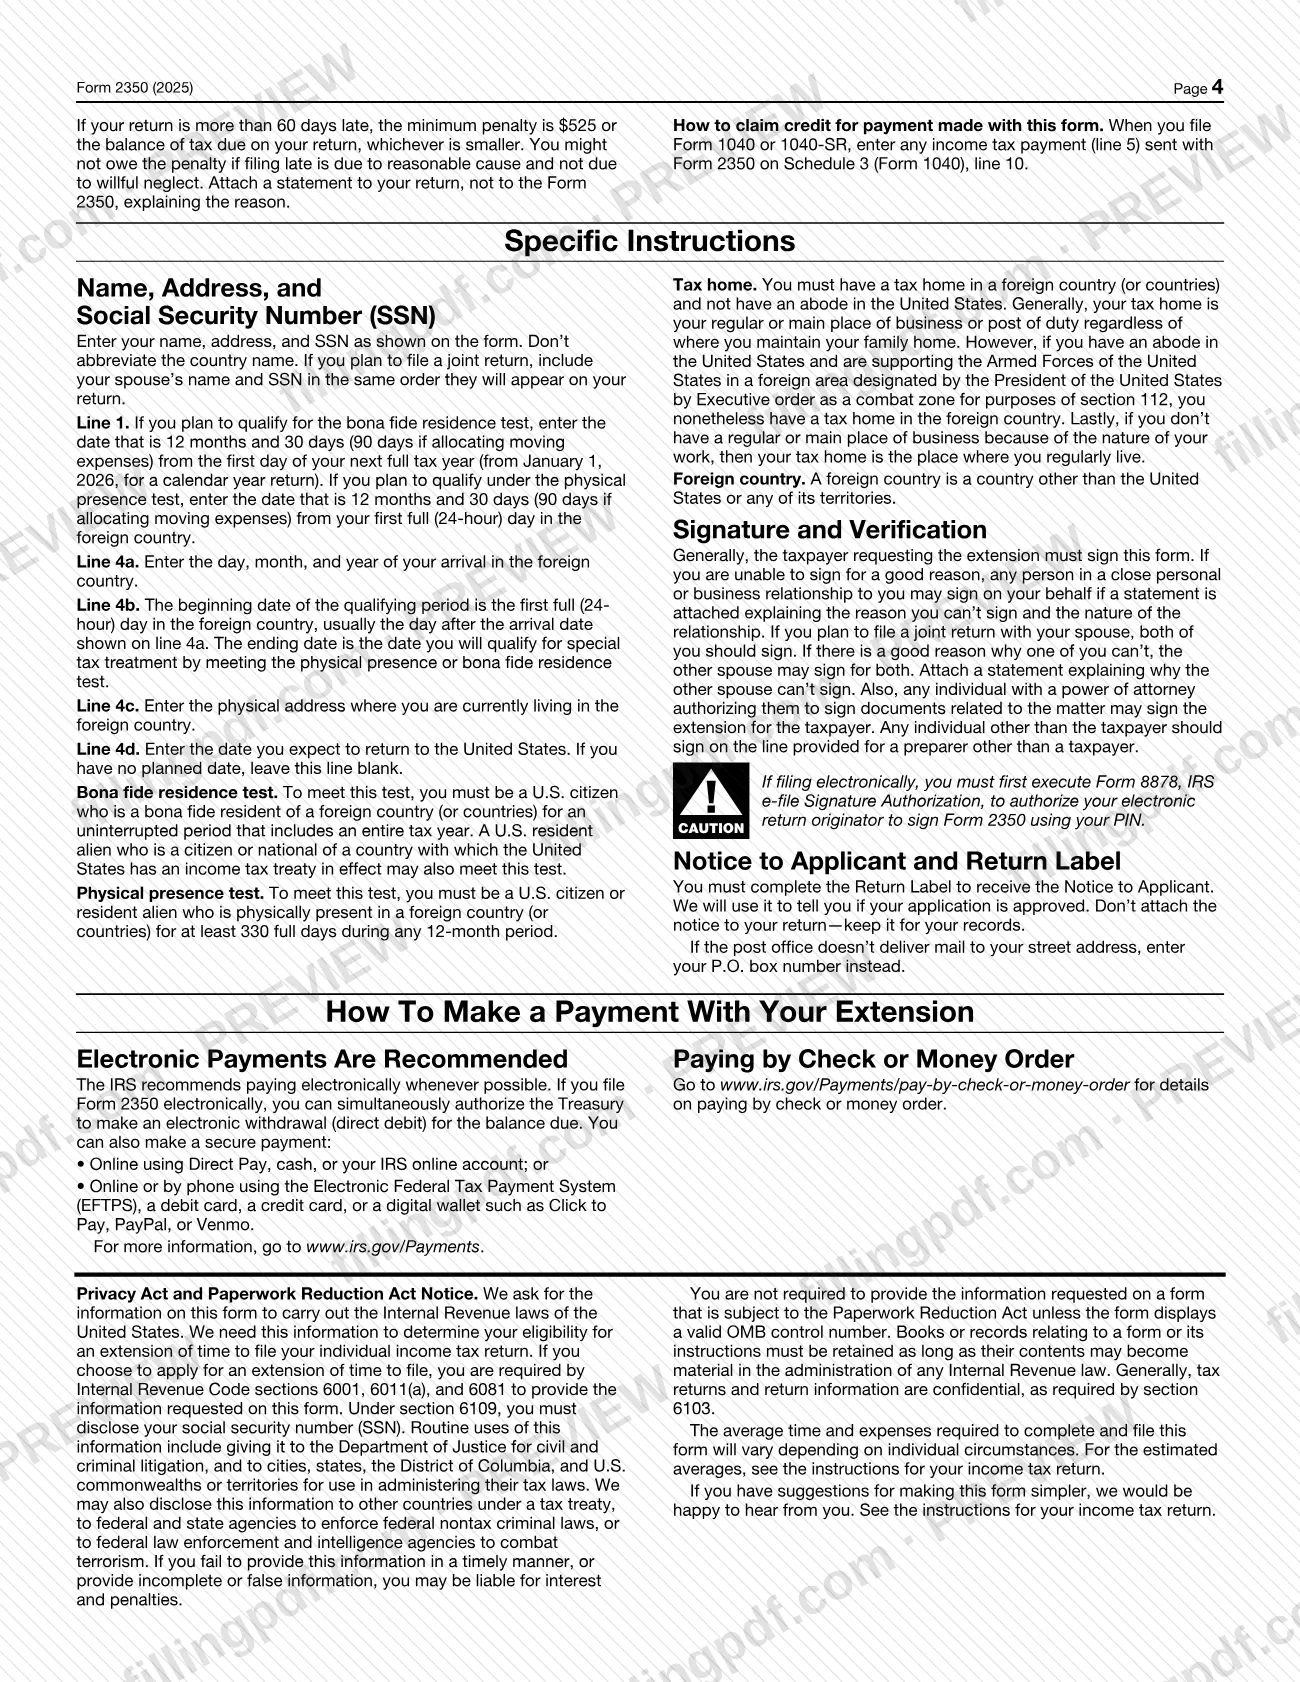
El Formulario 2350, Solicitud de prórroga para presentar la declaración de impuestos federales sobre los ingresos de EE. UU. (Application for Extension of Time to File U.S. Income Tax Return), es la solicitud del Servicio de Impuestos Internos (IRS) que usan los ciudadanos estadounidenses y los extranjeros residentes en el extranjero para pedir más tiempo para presentar su declaración de impuestos sobre los ingresos. Úselo solo si espera presentar el Formulario 2555 y necesita tiempo adicional para cumplir la prueba de residencia bona fide o la prueba de presencia física. En esta página puede rellenar el Formulario 2350 en línea en FillingPDF y descargar o imprimir el PDF completado; el formulario y sus instrucciones están publicados por el IRS en www.irs.gov/Form2350.
Última actualización
¿Qué es el 2350?
Formulario 2350, Solicitud de prórroga para presentar la declaración de impuestos federales sobre los ingresos de EE. UU. (Application for Extension of Time to File U.S. Income Tax Return), es el formulario del IRS para los ciudadanos estadounidenses y los extranjeros residentes en el extranjero que esperan reunir los requisitos para recibir un tratamiento tributario especial y necesitan más tiempo para presentar su declaración de impuestos sobre los ingresos.
El tratamiento tributario especial es la exclusión de ingresos ganados en el extranjero y/o la exclusión o deducción por vivienda en el extranjero, que se reclaman en el Formulario 2555. Para reunir los requisitos, debe cumplir la prueba de residencia bona fide o la prueba de presencia física, y su domicilio tributario debe estar en un país extranjero. El Formulario 2350 le da tiempo para cumplir una de esas pruebas cuando no lo hará hasta después de la fecha límite de su declaración.
El formulario no es una prórroga para pagar. Se acumulan intereses sobre cualquier impuesto que no se pague antes de la fecha límite habitual, y pueden aplicarse multas. En la línea 5 se registra cualquier impuesto sobre los ingresos que pague con el formulario.
El IRS completa el Notice to Applicant (Aviso al solicitante) en la parte inferior del formulario y se lo devuelve. El aviso indica si la solicitud se aprobó, no se aprobó o no se aprobó pero se concedió un período de gracia de 45 días, que cuenta como una prórroga válida para las elecciones que de otro modo tendrían que hacerse en una declaración presentada a tiempo.
El Formulario 2350 tiene un alcance más limitado que el Formulario 4868, Solicitud de prórroga automática para presentar la declaración de impuestos federales sobre los ingresos de personas físicas de EE. UU. (Application for Automatic Extension of Time To File U.S. Individual Income Tax Return), que las instrucciones asignan a todos los demás contribuyentes. Una prórroga para presentar su declaración de impuestos sobre los ingresos del año calendario 2025 también extiende el plazo para presentar el Formulario 709 correspondiente a 2025, pero no el plazo para pagar el impuesto sobre donaciones y el impuesto sobre transferencias con salto generacional.
¿Quién tiene que presentar el 2350?
Debe presentar el Formulario 2350 si se cumplen las tres condiciones siguientes:
- Es ciudadano estadounidense o extranjero residente.
- Espera reunir los requisitos para la exclusión de ingresos ganados en el extranjero y/o la exclusión o deducción por vivienda en el extranjero al cumplir la prueba de residencia bona fide o la prueba de presencia física, pero no hasta después de la fecha límite de su declaración de impuestos.
- Su domicilio tributario está en un país o países extranjeros durante todo el período de residencia bona fide o de presencia física, según corresponda.
No use el Formulario 2350 si no espera presentar el Formulario 2555. Todos los demás contribuyentes deben presentar el Formulario 4868. No presente el Formulario 2350 más de una vez por cada traslado al extranjero: si permanece continuamente en el extranjero en años tributarios posteriores a cumplir una prueba y todavía necesita una prórroga, presente el Formulario 4868.
No necesita un formulario para la prórroga de 2 meses si está «fuera del país» en la fecha límite habitual, es decir, si vive y tiene su lugar principal de trabajo fuera de Estados Unidos y Puerto Rico, o si está prestando servicio militar o naval en servicio activo fuera de esos lugares. Adjunte a su declaración un documento que explique cómo cumplió los requisitos.
En una declaración conjunta, ambos cónyuges deben firmar. Otra persona puede firmar por el contribuyente solo en los casos descritos en las instrucciones, por ejemplo, si tiene una relación personal estrecha o una relación comercial y adjunta una declaración, o si cuenta con un poder legal.
Cuándo presentar el 2350
Presente el Formulario 2350 en la fecha límite de su Formulario 1040 o 1040-SR o antes. Para una declaración del año calendario 2025, esa fecha es el 15 de abril de 2026. Si tiene 2 meses adicionales para presentar la declaración porque estaba «fuera del país», presente el Formulario 2350 a más tardar el 15 de junio de 2026.
Preséntelo con suficiente anticipación para que, si el IRS no aprueba la solicitud, todavía pueda presentar su declaración a tiempo. El IRS indica que no se puede considerar una solicitud presentada después de la fecha límite de la declaración. Si sufrió los efectos de un desastre o es miembro de las Fuerzas Armadas, es posible que tenga tiempo adicional para presentar la declaración; consulte www.irs.gov/DisasterRelief y la Pub. 3, Guía tributaria para las Fuerzas Armadas (Armed Forces' Tax Guide).
Si se aprueba, la prórroga generalmente llega hasta una fecha 30 días después de la fecha en que espera cumplir la prueba de residencia bona fide o la prueba de presencia física. Si debe asignar gastos de mudanza, puede extenderse hasta 90 días después del final del año siguiente al año en que se mudó al extranjero. Puede presentar el Formulario 1040 o 1040-SR en cualquier momento antes de que venza la prórroga.
Documentos que necesitas
- Formulario 8878, Autorización de firma para la presentación electrónica del IRS: solo si presenta el Formulario 2350 electrónicamente; complételo primero para que su proveedor de presentación electrónica de declaraciones pueda firmar usando su PIN.
- Una copia de la declaración de impuestos del año pasado: se necesita solo si presenta electrónicamente, porque le pedirán información de esa declaración para verificar su identidad.
- Una declaración que explique por qué no puede firmar y la naturaleza de la relación: solo cuando una persona con una relación personal estrecha o comercial firma por usted.
- Una declaración que explique por qué el otro cónyuge no puede firmar: solo en una declaración conjunta cuando un cónyuge firma por ambos.
- Un poder legal que autorice a la persona a firmar documentos relacionados con el asunto: solo cuando esa persona firma la prórroga por el contribuyente.
Cómo rellenar el 2350
Ingrese los nombres y los números de Seguro Social
Escriba en letra de imprenta o a máquina su nombre, iniciales del segundo nombre, apellido y número de Seguro Social (SSN) tal como aparecen en el formulario. Si planea presentar una declaración conjunta, agregue el nombre y el SSN de su cónyuge en el mismo orden en que aparecerán en la declaración.
Ingrese su dirección particular
Ingrese el número y el nombre de la calle; si el servicio postal no entrega correo en esa dirección, use su número de apartado postal. Para una dirección extranjera, ingrese solo el nombre de la ciudad en la línea de ciudad; luego complete el nombre del país extranjero, la provincia o condado y el código postal, y no abrevie el nombre del país.
Complete la fecha de prórroga de la línea 1
Ingrese la fecha hasta la que solicita la prórroga y el año tributario (año calendario 2025 u otro año tributario que termina en esa fecha). Para la prueba de residencia bona fide, use la fecha que cae 12 meses y 30 días después del primer día de su siguiente año tributario completo (90 días si asigna gastos de mudanza): el 1 de enero de 2026 para una declaración del año calendario.
Use la fecha de presencia física si corresponde
Si planea reunir los requisitos según la prueba de presencia física, ingrese en la línea 1 la fecha que cae 12 meses y 30 días después de su primer día completo de 24 horas en el país extranjero (90 días si asigna gastos de mudanza).
Responda las líneas 2 y 3
En la línea 2, marque Sí o No para indicar si ya se le había concedido una prórroga para este año tributario. En la línea 3, marque Sí o No para indicar si necesitará tiempo adicional para asignar gastos de mudanza.
Ingrese las fechas de llegada y de cumplimiento de los requisitos
Línea 4a: el día, mes y año en que llegó al país extranjero. Línea 4b: cuándo comienza el período de cumplimiento de los requisitos, normalmente el día después de la fecha de llegada, y cuándo termina, es decir, la fecha en que cumplirá la prueba.
Ingrese su dirección extranjera y la fecha de regreso
Línea 4c: la dirección física donde vive actualmente en el país extranjero. Línea 4d: la fecha en que espera regresar a Estados Unidos; déjela en blanco si no tiene una fecha prevista.
Ingrese cualquier pago en la línea 5
Ingrese el monto del impuesto sobre los ingresos pagado con este formulario. El formulario señala que esto no es una prórroga para pagar y que se requiere el pago completo para evitar intereses y cargos por pago tardío.
Firme y feche el formulario
El contribuyente firma; en una declaración conjunta, ambos cónyuges deben firmar. Un preparador que no sea el contribuyente y cualquier persona que firme por el contribuyente deben firmar en la línea para el preparador.
Complete la Return Label
Ingrese el nombre del contribuyente (y el nombre del cónyuge para una declaración conjunta) y la dirección donde desea que se envíe el Notice to Applicant. Si usa un agente, agregue el nombre del agente e incluya siempre el nombre del contribuyente.
Revise y descargue el PDF completado
Verifique los nombres, SSN, fechas y la Return Label; luego descargue o imprima el PDF completado desde FillingPDF y preséntelo por uno de los medios descritos en Cómo presentar.
Cómo presentar el 2350
Puede presentar el Formulario 2350 electrónicamente, por correo o en persona ante un representante del IRS.
- Electrónicamente: el IRS lo recomienda. Use su software de impuestos o un preparador de declaraciones de impuestos. Tenga a mano una copia de la declaración de impuestos del año pasado, porque le pedirán información de esa declaración para verificar su identidad. Primero debe completar el Formulario 8878, Autorización de firma para la presentación electrónica del IRS (IRS e-file Signature Authorization), para que su proveedor de presentación electrónica de declaraciones pueda firmar usando su PIN. Recibirá un acuse de recibo electrónico; consérvelo y no envíe un Formulario 2350 en papel. Los contribuyentes con año fiscal deben presentar el formulario en papel.
- Por correo: Department of the Treasury, Internal Revenue Service, Austin, TX 73301-0045.
- En persona: entregue el formulario en papel a un representante local del IRS u otro empleado del IRS.
Complete la Return Label (Etiqueta para la devolución) para que el IRS pueda enviarle el Notice to Applicant. Conserve el aviso; no lo adjunte a su declaración.
Para pagar junto con la prórroga, el IRS recomienda el pago electrónico: débito directo al presentar electrónicamente, Direct Pay, su cuenta en línea del IRS, EFTPS o una tarjeta de débito, tarjeta de crédito o billetera digital. Consulte www.irs.gov/Payments o www.irs.gov/Payments/pay-by-check-or-money-order para cheques y giros postales. Cuando presente el Formulario 1040 o 1040-SR, ingrese el pago de la línea 5 en el Anexo 3 (Formulario 1040), línea 10.
FillingPDF le permite rellenar y descargar el PDF; la presentación debe hacerse por uno de los medios indicados anteriormente.
Errores comunes que debes evitar
- Presentar el Formulario 2350 cuando no espera presentar el Formulario 2555; las instrucciones indican que todos los demás contribuyentes deben usar el Formulario 4868.
- Presentar el Formulario 2350 más de una vez por el mismo traslado al extranjero, en lugar de usar el Formulario 4868 en años posteriores.
- Considerar que la prórroga da más tiempo para pagar. El Formulario 2350 no extiende el plazo para pagar, y se acumulan intereses sobre los impuestos no pagados a partir de la fecha límite habitual.
- Presentar el formulario después de la fecha límite de la declaración; el IRS no puede considerar una solicitud presentada tarde.
- Abreviar el nombre del país extranjero en el área de la dirección; las instrucciones indican que no debe hacerlo.
- Dejar en blanco la Return Label, de modo que el IRS no tenga una dirección a la cual enviar el Notice to Applicant.
- Enviar por correo un Formulario 2350 en papel después de presentarlo electrónicamente; las instrucciones indican que no se debe enviar una copia en papel.
- Adjuntar el Notice to Applicant a su declaración; consérvelo para sus registros.
- Adjuntar al Formulario 2350 una declaración de causa razonable por pago o presentación tardíos; debe adjuntarse a la declaración.
- Hacer que otra persona firme por usted sin la declaración requerida o un poder legal.
Preguntas frecuentes
¿Para qué se usa el Formulario 2350?
El Formulario 2350 es la solicitud del IRS para obtener una prórroga para presentar su declaración de impuestos sobre los ingresos. Es para ciudadanos estadounidenses y extranjeros residentes que viven en el extranjero, esperan presentar el Formulario 2555 y necesitan tiempo para cumplir la prueba de residencia bona fide o la prueba de presencia física.
¿Debo presentar el Formulario 2350 o el Formulario 4868?
Presente el Formulario 2350 solo si espera presentar el Formulario 2555 y necesita tiempo para cumplir una de las dos pruebas. Todos los demás contribuyentes deben presentar el Formulario 4868. También use el Formulario 4868, y no un segundo Formulario 2350, si permanece en el extranjero en años posteriores y todavía necesita una prórroga.
¿Cuál es la fecha límite para presentar el Formulario 2350 para 2025?
Preséntelo en la fecha límite de su Formulario 1040 o 1040-SR o antes; para una declaración del año calendario 2025, la fecha es el 15 de abril de 2026. Si tiene 2 meses adicionales porque estaba fuera del país, preséntelo a más tardar el 15 de junio de 2026. Preséntelo con anticipación por si no se aprueba.
¿El Formulario 2350 me da más tiempo para pagar mis impuestos?
No. El Formulario 2350 solo extiende el plazo para presentar la declaración. Si no paga el monto adeudado antes de la fecha límite habitual, deberá intereses y podrían aplicársele multas. Ingrese cualquier pago enviado con el formulario en la línea 5.
¿A qué dirección envío por correo el Formulario 2350?
Envíe por correo el Formulario 2350 en papel a Department of the Treasury, Internal Revenue Service, Austin, TX 73301-0045, o entréguelo a un representante local del IRS. El IRS recomienda presentarlo electrónicamente mediante un software de impuestos o un preparador; en ese caso, no envíe el formulario en papel.
¿Cuánto dura la prórroga si se aprueba el Formulario 2350?
Por lo general, hasta una fecha 30 días después de la fecha en que espera cumplir la prueba de residencia bona fide o la prueba de presencia física. Si debe asignar gastos de mudanza, puede extenderse hasta 90 días después del final del año siguiente al año en que se mudó al extranjero.
¿Quién puede firmar el Formulario 2350?
Por lo general, firma el contribuyente y, en una declaración conjunta, ambos cónyuges. Una persona con una relación personal estrecha o comercial puede firmar si adjunta una declaración que explique por qué usted no puede firmar. También puede firmar una persona que tenga un poder legal, en la línea para el preparador.
¿Puedo rellenar el Formulario 2350 en línea en FillingPDF?
Sí. Puede rellenar el Formulario 2350 en línea en FillingPDF y descargar o imprimir el PDF. FillingPDF es un servicio independiente y no presenta el formulario ante el IRS; usted debe presentarlo electrónicamente, por correo o en persona mediante los canales del IRS.
¿Listo para rellenar el 2350?
Rellenar el 2350 ahora