
El Formulario 2553, Elección de una pequeña empresa para tributar como corporación S (Election by a Small Business Corporation), es el formulario del Servicio de Impuestos Internos (IRS) que utiliza una corporación o una entidad que reúne los requisitos para ser tratada como corporación para elegir el tratamiento fiscal de corporación S conforme a la sección 1362(a). Use el Formulario 2553 cuando la empresa quiera que, por lo general, sus ingresos se graven a sus accionistas en lugar de a la corporación y todos los accionistas hayan firmado la declaración de consentimiento. En FillingPDF puede rellenar el formulario en línea y descargar o imprimir el PDF completado; el IRS publica el PDF original y las instrucciones, y solo recibe la elección a través de los canales que indica.
Última actualización
¿Qué es el 2553?
El Formulario 2553, Elección de una pequeña empresa para tributar como corporación S (Election by a Small Business Corporation), es el formulario del IRS que presenta una corporación u otra entidad que reúne los requisitos para elegir ser tratada como corporación y realizar la elección conforme a la sección 1362(a) del Código de Impuestos Internos para tributar como corporación S.
Por lo general, los ingresos de una corporación S se gravan a sus accionistas, en lugar de a la propia corporación, aunque una corporación S todavía puede deber impuestos sobre ciertos ingresos. Una entidad que reúne los requisitos para ser tratada como corporación y cumple las pruebas indicadas en las instrucciones se considera una corporación a partir de la fecha de vigencia de la elección como corporación S y no necesita presentar el Formulario 8832, Elección de clasificación de entidad (Entity Classification Election).
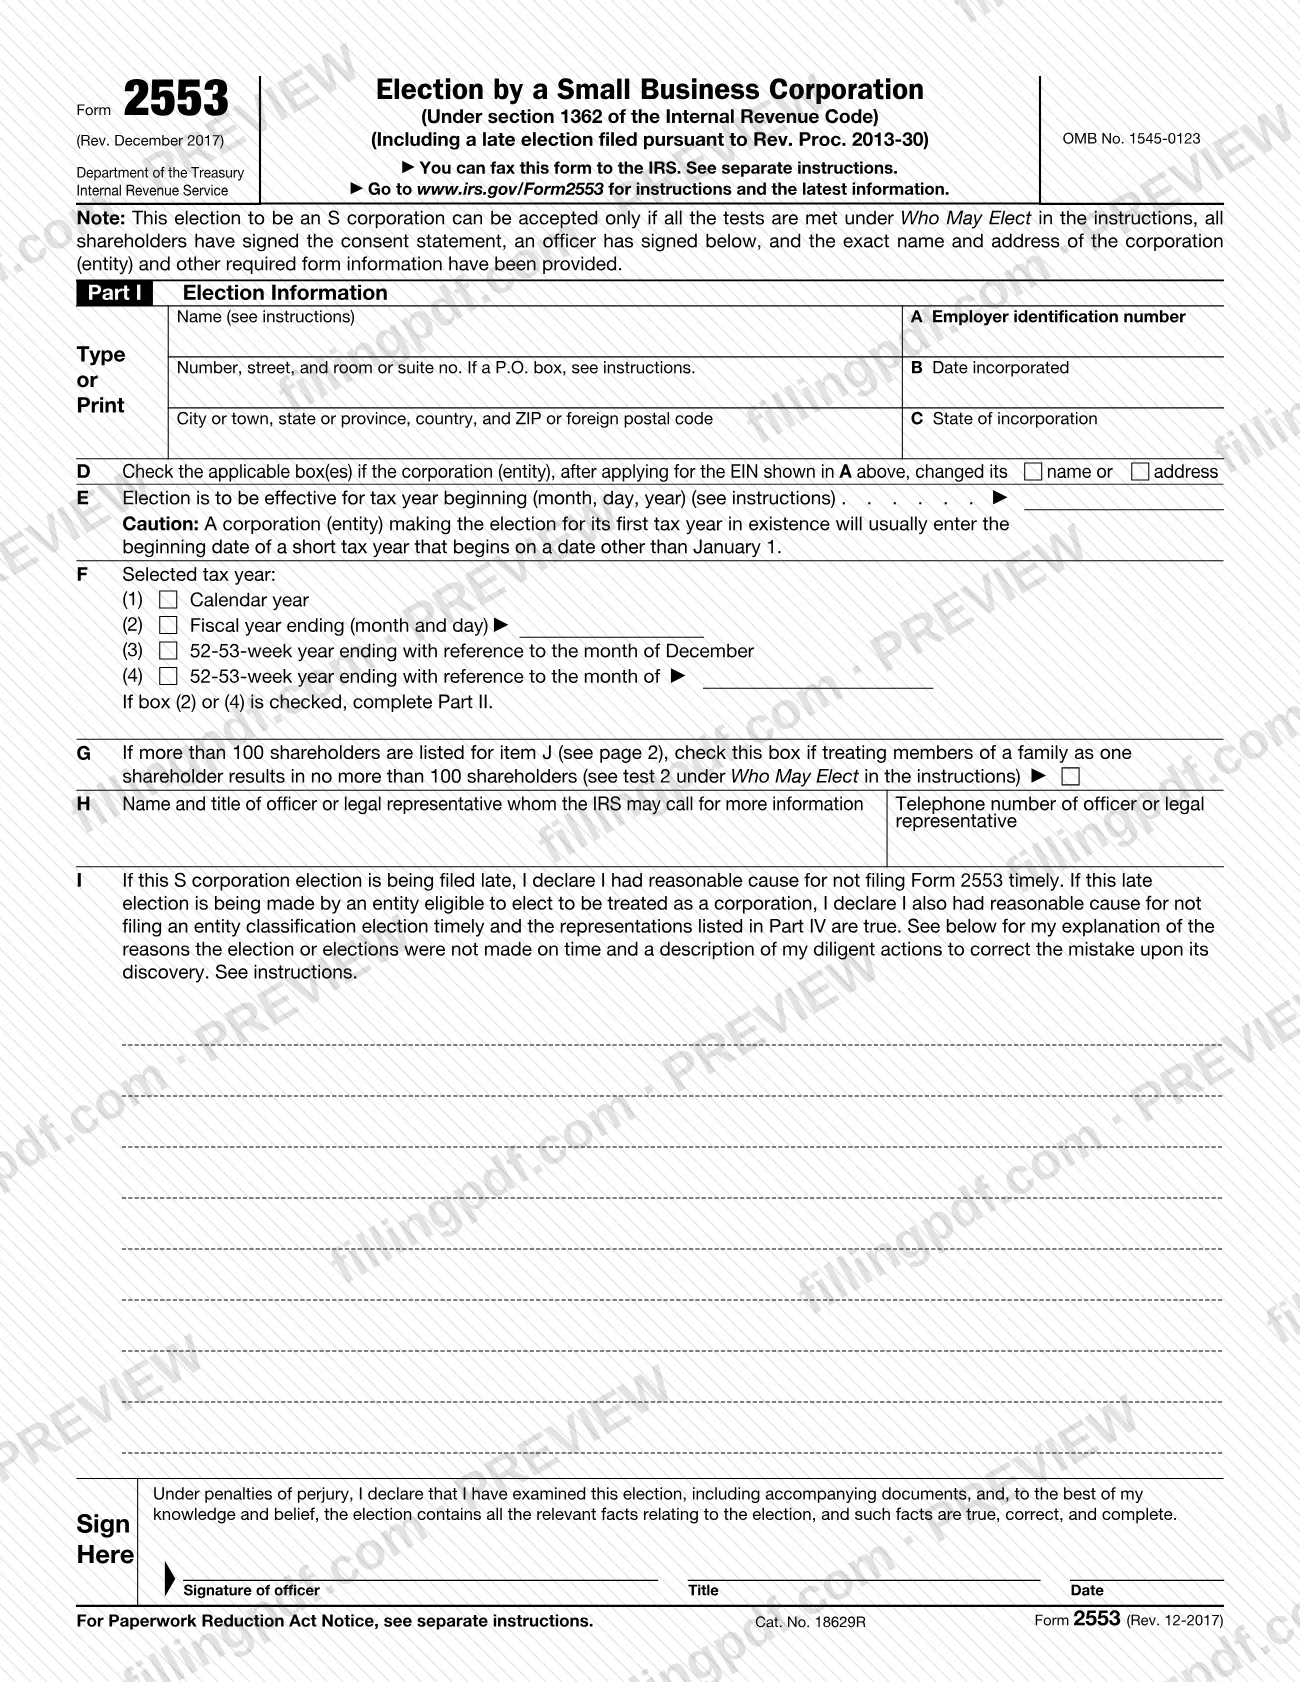
El formulario (N.º OMB 1545-0123, Rev. impresa de diciembre de 2017) tiene cuatro partes:
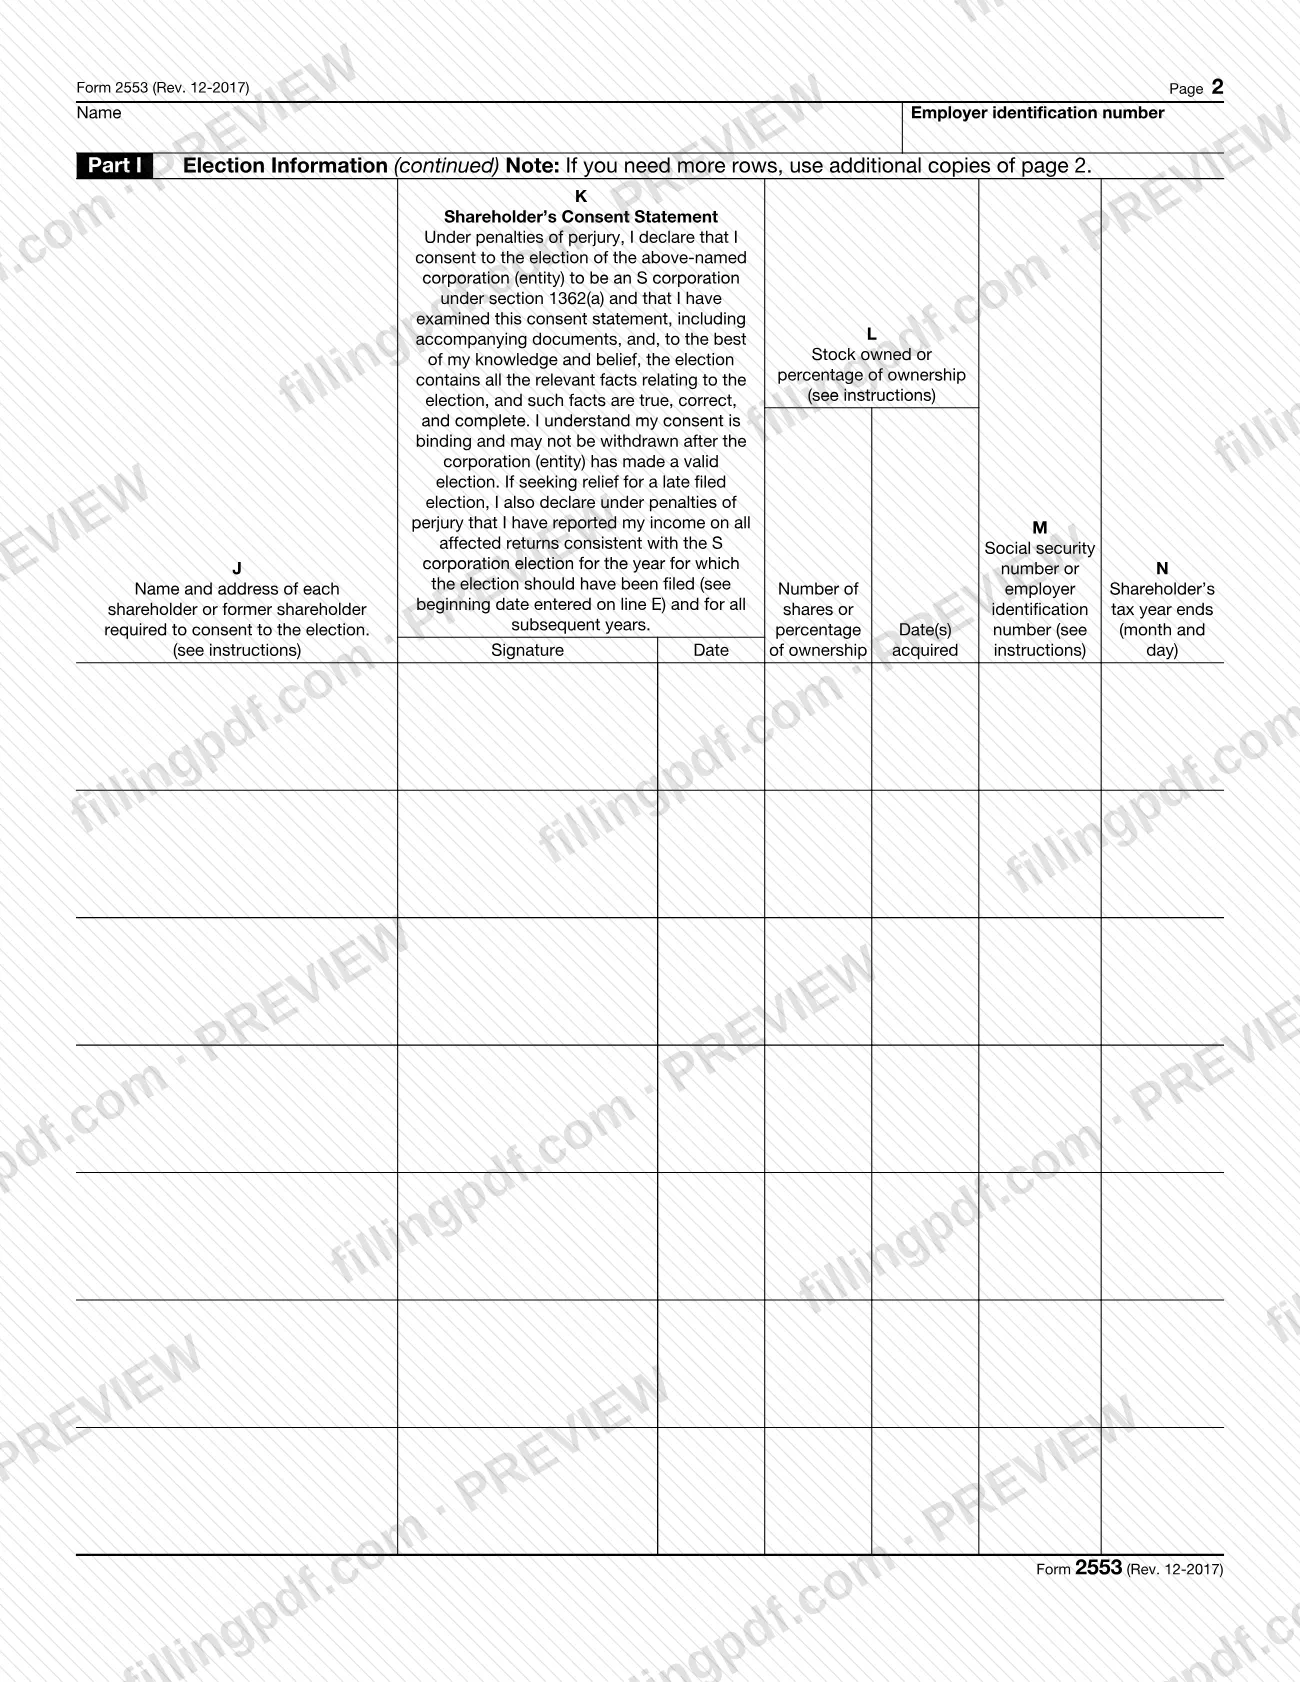
- Parte I, Información sobre la elección, incluida la declaración de consentimiento de los accionistas en las columnas J a N.
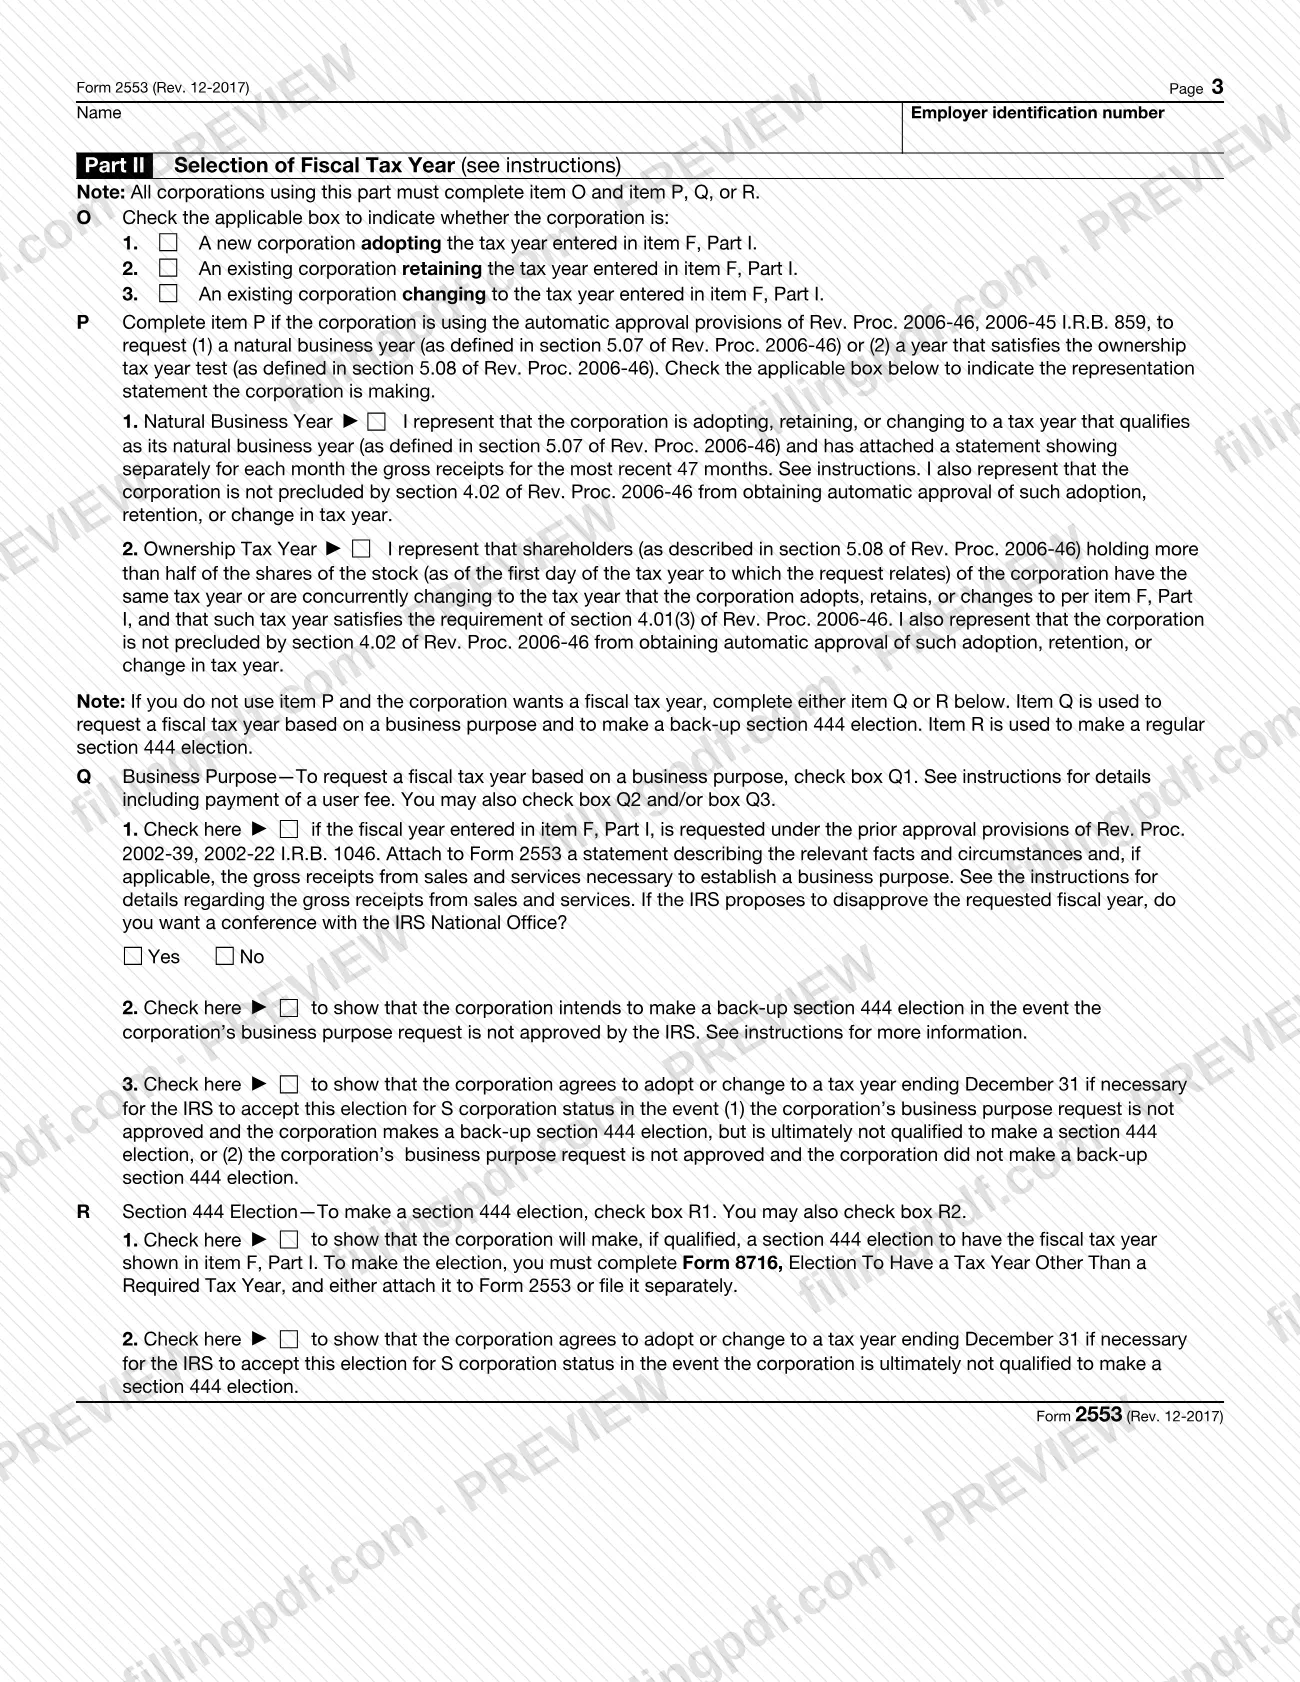
- Parte II, Selección del año tributario fiscal, que se completa solo cuando se elige un año fiscal.
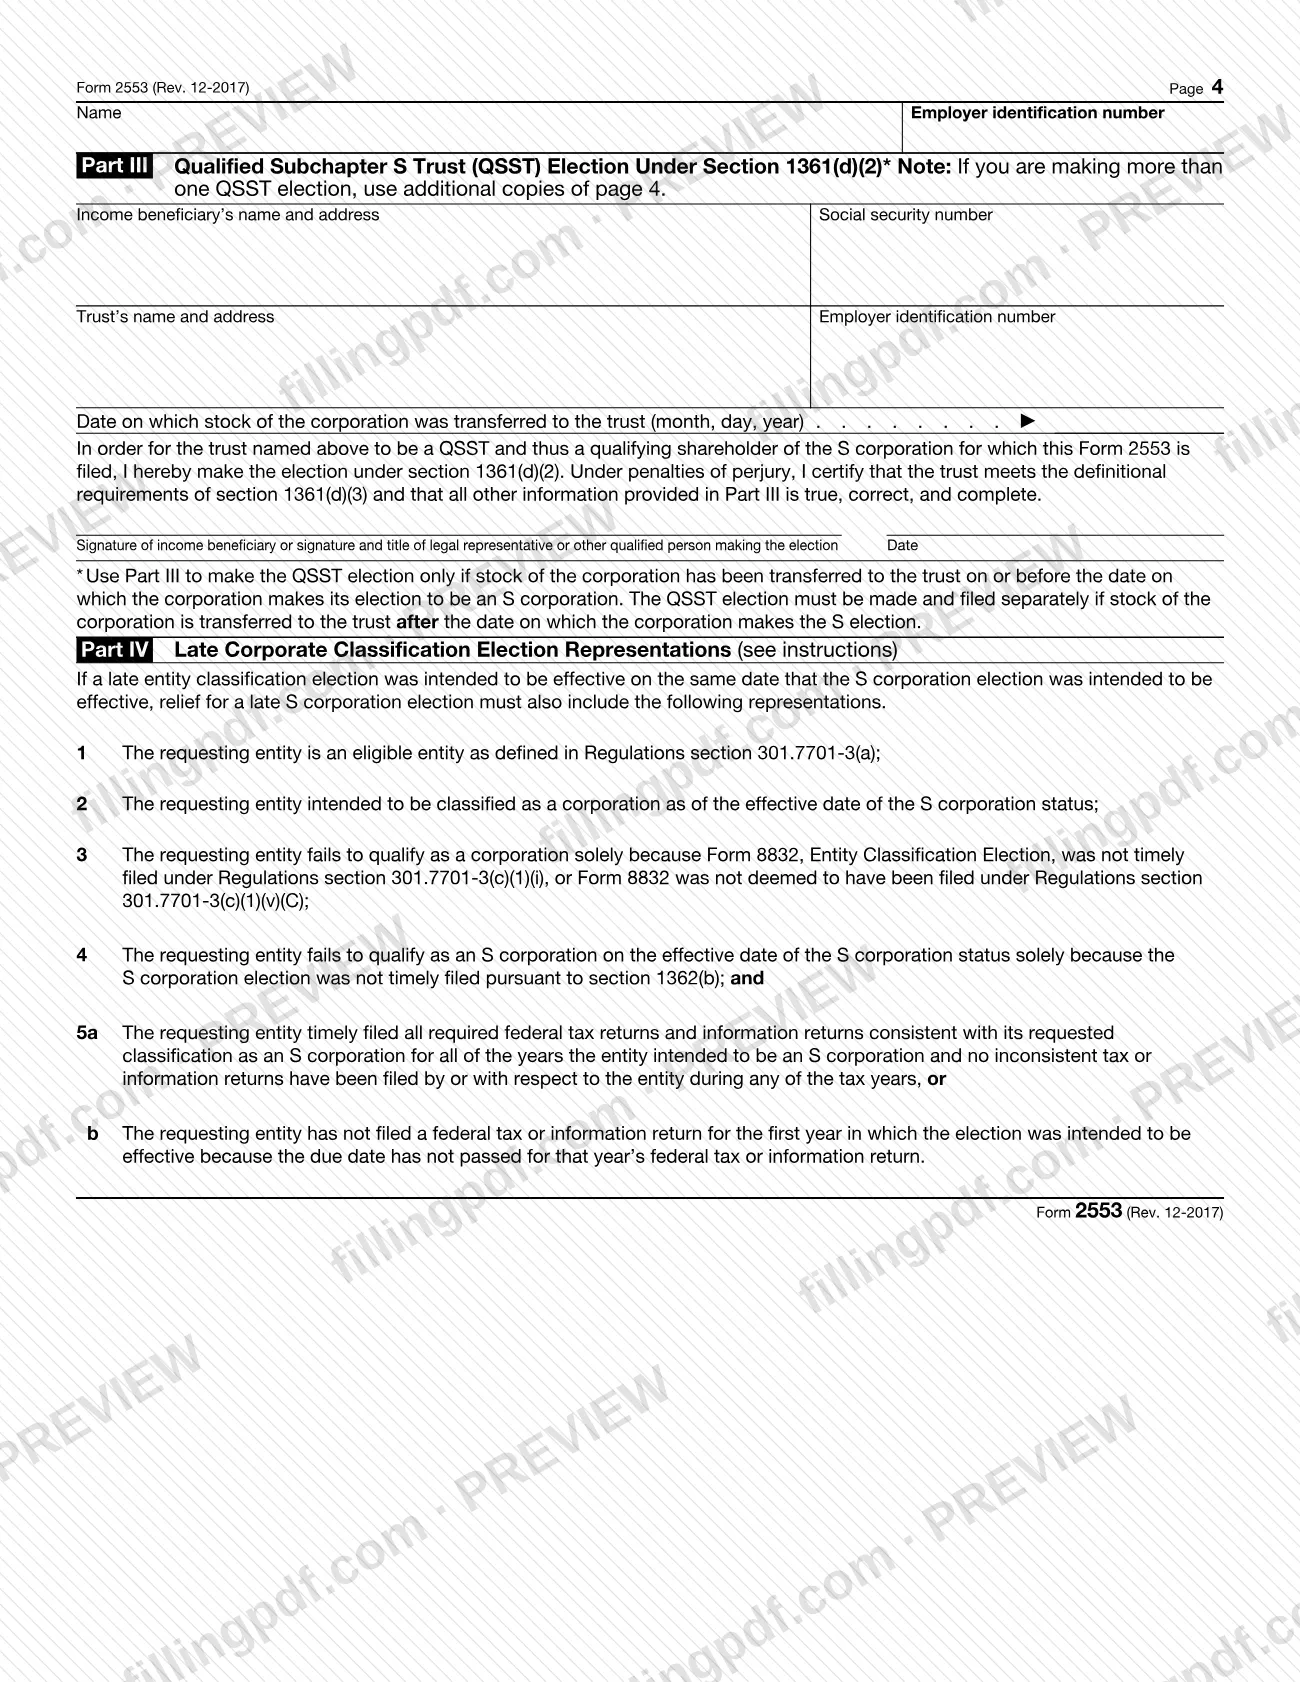
- Parte III, Elección de fideicomiso calificado del Subcapítulo S (QSST) conforme a la sección 1361(d)(2).
- Parte IV, Declaraciones para la elección tardía de clasificación de una corporación.
El formulario también cubre las elecciones tardías presentadas conforme a Rev. Proc. 2013-30. No es el formulario para una corporación S matriz que quiera tratar a una subsidiaria de propiedad absoluta como una subsidiaria calificada del subcapítulo S: las instrucciones remiten al Formulario 8869, Elección de subsidiaria calificada del Subcapítulo S (Qualified Subchapter S Subsidiary Election), para ese caso.
¿Quién tiene que presentar el 2553?
Una corporación nacional, o una entidad nacional que reúne los requisitos para elegir ser tratada como corporación, que quiera tributar como corporación S presenta el Formulario 2553, siempre que cumpla todas las pruebas de la sección Who May Elect (Quién puede elegir) de las instrucciones del IRS:
- Tiene no más de 100 accionistas. Un cónyuge (y sus sucesiones) puede considerarse un solo accionista, al igual que todos los miembros de una familia, según la definición de la sección 1361(c)(1)(B), y sus sucesiones; marque la casilla G si se basa en la regla familiar.
- Sus únicos accionistas son personas físicas, sucesiones, organizaciones exentas descritas en la sección 401(a) o 501(c)(3), o ciertos fideicomisos descritos en la sección 1361(c)(2)(A).
- No tiene accionistas extranjeros no residentes, excepto como posibles beneficiarios actuales de un ESBT.
- Tiene una sola clase de acciones.
- No es un banco o institución de ahorro que use el método de reserva para deudas incobrables conforme a la sección 585, una compañía de seguros sujeta a impuestos conforme al subcapítulo L, ni una DISC o antigua DISC.
- Tiene o adoptará un año tributario permitido.
- Cada accionista da su consentimiento.
Los accionistas firman el consentimiento en la columna K; las instrucciones incluyen reglas para cónyuges con intereses gananciales, copropietarios, menores, sucesiones y fideicomisos. El formulario debe firmarlo un funcionario autorizado. El beneficiario de ingresos de un QSST puede realizar la elección QSST en la Parte III.
Cuándo presentar el 2553
Presente el Formulario 2553 a más tardar 2 meses y 15 días después del comienzo del año tributario en que entrará en vigor la elección, o en cualquier momento durante el año tributario anterior a ese año. El período de 2 meses comienza el mismo día del mes en que empieza el año tributario. Para un primer año tributario no hay un año anterior: una corporación cuyo primer año tributario empieza el 7 de enero debe presentar el formulario entre el 7 de enero y el 21 de marzo, y una elección realizada antes del 7 de enero no es válida.
Por lo general, una elección tardía entra en vigor para el siguiente año tributario. Puede haber alivio si la corporación o entidad demuestra causa razonable para presentarla tarde y la presenta dentro de los 3 años y 75 días posteriores a la fecha indicada en la línea E, además de cumplir las demás condiciones de las instrucciones.
Por lo general, el centro de servicio del IRS notifica a la corporación su determinación dentro de los 60 días posteriores a la presentación. Si se marca la casilla Q1, generalmente se requieren 90 días adicionales.
Documentos que necesitas
- Declaración de los ingresos brutos de cada mes de los 47 meses más recientes, si marca la casilla P1 (año natural del negocio).
- Declaración de los hechos y circunstancias pertinentes para establecer un propósito comercial, si marca la casilla Q1; incluya los ingresos brutos o las cifras mensuales descritas en las instrucciones.
- Formulario 8716, Elección de un año tributario distinto de un año tributario requerido (Election To Have a Tax Year Other Than a Required Tax Year), si marca la casilla R1; adjúntelo al Formulario 2553 o preséntelo por separado.
- Formulario 1128, Solicitud para adoptar, cambiar o conservar un año tributario (Application To Adopt, Change, or Retain a Tax Year), si cambia de año tributario y no quiere el estado de corporación S para el año corto; adjúntelo solo si se trata de una solicitud de aprobación automática (Parte II).
- Hoja de continuación o declaración de consentimiento por separado, si necesita más espacio para los accionistas; debe indicar el nombre, la dirección y el EIN de la corporación, así como la información de las columnas J a N.
- Explicación del año tributario actual y del fundamento para el cambio, si un accionista cambia de año tributario (columna N).
- Copias adicionales de la página 4 o una declaración de elección por separado, si realiza más de una elección QSST.
- Explicación de la causa razonable y de las medidas correctivas diligentes, en la línea I o en una declaración adjunta, si la elección es tardía.
Cómo rellenar el 2553
Ingrese el nombre y la dirección de la corporación
En la Parte I, ingrese el nombre legal que aparece en los documentos constitutivos de la corporación, la dirección (C/O si es la dirección de otra persona; un apartado postal solo si la oficina de correos no entrega en la dirección física) y el EIN en el inciso A.
Complete los incisos B, C y D
Ingrese la fecha de constitución (B) y el estado de constitución (C). Marque la casilla del inciso D si el nombre o la dirección cambiaron después de solicitar el EIN.
Indique la fecha de vigencia en el inciso E
Ingrese la fecha de inicio del año tributario en que entra en vigor la elección. Para un primer año tributario, por lo general ingrese la fecha más temprana en que la entidad tuvo accionistas, tuvo activos o comenzó a operar.
Seleccione el año tributario en el inciso F
Marque la casilla (1) año calendario, (2) año fiscal que termina en un mes específico, (3) año de 52-53 semanas que termina en diciembre o (4) año de 52-53 semanas que termina en otro mes. Si marca (2) o (4), complete la Parte II.
Responda los incisos G, H e I
Marque G solo si la regla familiar reduce a 100 o menos la cantidad de accionistas enumerados, que supera los 100. En H, indique el funcionario o representante al que puede llamar el IRS. Use I solo para una elección tardía, con la explicación de causa razonable.
Firme y feche el formulario
Un funcionario corporativo autorizado, como el presidente, tesorero o director de contabilidad, firma, indica su cargo y fecha el formulario.
Enumere a los accionistas en las columnas J a N
Ingrese el nombre y la dirección de cada accionista (J), la firma y la fecha del consentimiento (K), las acciones o el porcentaje de propiedad y las fechas de adquisición (L), el SSN o EIN (M) y el fin del año tributario (N). Use -0- para los antiguos accionistas en L.
Complete la Parte II para un año fiscal
Marque el inciso O y luego el inciso P (año tributario natural del negocio o de propiedad), Q (propósito comercial) o R (elección conforme a la sección 444). Complete solo el inciso correspondiente al año que seleccionó.
Complete la Parte III para un QSST
Si se transfirieron acciones a un QSST, indique el beneficiario, el fideicomiso y la fecha de transferencia, y firme. Use copias adicionales de la página 4 si hay más de un QSST.
Complete la Parte IV para una elección tardía de clasificación
Si se pretendía que una elección tardía de clasificación de entidad tuviera la misma fecha de vigencia, las declaraciones de la Parte IV deben acompañar la elección tardía como corporación S.
Revise, firme y descargue el PDF
Compruebe que todos los accionistas hayan dado su consentimiento y que el funcionario haya firmado, y que las declaraciones requeridas estén listas. Descargue o imprima el PDF completado desde FillingPDF y luego preséntelo mediante los canales descritos en la sección Cómo presentar.
Cómo presentar el 2553
Puede enviar por correo el Formulario 2553 original, enviarlo mediante un servicio privado de entrega designado por el IRS o enviarlo por fax al centro de servicio del IRS correspondiente al estado donde se encuentra el negocio, la oficina o la agencia principal de la corporación. Envíe el original (no fotocopias); si lo envía por fax, conserve el original en los archivos permanentes de la corporación.
- Kansas City: Department of the Treasury, Internal Revenue Service Center, Kansas City, MO 64999; fax 855-887-7734. Para Connecticut, Delaware, District of Columbia, Georgia, Illinois, Indiana, Kentucky, Maine, Maryland, Massachusetts, Michigan, New Hampshire, New Jersey, New York, North Carolina, Ohio, Pennsylvania, Rhode Island, South Carolina, Tennessee, Vermont, Virginia, West Virginia y Wisconsin.
- Ogden: Department of the Treasury, Internal Revenue Service Center, Ogden, UT 84201; fax 855-214-7520. Para Alabama, Alaska, Arizona, Arkansas, California, Colorado, Florida, Hawaii, Idaho, Iowa, Kansas, Louisiana, Minnesota, Mississippi, Missouri, Montana, Nebraska, Nevada, New Mexico, North Dakota, Oklahoma, Oregon, South Dakota, Texas, Utah, Washington y Wyoming.
- Servicio privado de entrega: use un servicio de la lista en IRS.gov/PDS y la dirección postal indicada en IRS.gov/PDSStreetAddresses.
La información sobre la presentación puede cambiar; consulte IRS.gov/Filing/Where-To-File-Your-Taxes-for-Form-2553. Algunas elecciones tardías pueden adjuntarse al Formulario 1120-S. Si no recibe un aviso de aceptación dentro de 2 meses (5 meses si se marca la casilla Q1), llame al 1-800-829-4933. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza a través de los canales indicados arriba.
Errores comunes que debes evitar
- No firmar el Formulario 2553 con la firma de un funcionario autorizado; las instrucciones indican que un formulario sin firma no se considera presentado a tiempo.
- Omitir el consentimiento de un accionista o el consentimiento de ambos cónyuges cuando tienen un interés ganancial en las acciones o sus ingresos.
- Presentar el formulario para un primer año tributario antes de que exista la corporación; como no hay un año tributario anterior, una elección realizada antes de que empiece el primer año tributario no es válida.
- No cumplir el plazo de 2 meses y 15 días después del comienzo del año tributario sin solicitar alivio para una elección tardía.
- Omitir la Parte II cuando se marca la opción (2) o (4) en el inciso F, o marcar Q1 sin adjuntar la declaración de hechos y circunstancias.
- Presentar un Formulario 1120-S para un año anterior a la fecha de vigencia de la elección; hasta entonces, siga presentando el Formulario 1120 o la declaración correspondiente.
- Presentar el Formulario 2553 con solo la Parte III completada; las instrucciones indican que la Parte III solo puede usarse junto con la elección de la Parte I.
- Enviar una fotocopia por correo en lugar del formulario de elección original.
- Pagar con el formulario la tarifa de usuario de la casilla Q1; las instrucciones indican que no debe pagarla al presentar el formulario.
- Omitir "FILED PURSUANT TO REV. PROC. 2013-30" en el margen superior de la página 1 para una elección tardía.
Preguntas frecuentes
¿Para qué se utiliza el Formulario 2553?
El Formulario 2553 permite que una corporación o una entidad que reúne los requisitos para ser tratada como corporación elija tributar como corporación S conforme a la sección 1362(a). Debe cumplir las pruebas indicadas en las instrucciones y todos los accionistas deben dar su consentimiento. Una entidad que reúne los requisitos no necesita presentar también el Formulario 8832.
¿Cuándo vence el plazo para presentar el Formulario 2553?
A más tardar 2 meses y 15 días después del comienzo del año tributario en que entra en vigor la elección, o en cualquier momento durante el año tributario anterior. Una corporación sin un año anterior no puede presentarlo antes de que comience su primer año tributario.
¿Qué ocurre si presenté tarde el Formulario 2553?
Por lo general, una elección tardía entra en vigor el siguiente año tributario, pero puede haber alivio por causa razonable si se presenta dentro de los 3 años y 75 días posteriores a la fecha de la línea E y se cumplen las demás condiciones. Explique la causa en la línea I y escriba "FILED PURSUANT TO REV. PROC. 2013-30" en la parte superior de la página 1.
¿Dónde envío el Formulario 2553?
Al centro de servicio del IRS de Kansas City, MO 64999, o al de Ogden, UT 84201, según el estado donde se encuentre el negocio, la oficina o la agencia principal. Puede enviar por correo el original o enviarlo por fax (855-887-7734 para Kansas City, 855-214-7520 para Ogden).
¿Quién debe firmar el Formulario 2553?
Un funcionario corporativo autorizado firma el formulario y cada accionista firma el consentimiento en la columna K o en una declaración de consentimiento separada. El formulario no se considera presentado a tiempo si el funcionario no lo ha firmado.
¿Cuánto tarda el IRS en aceptar el Formulario 2553?
Por lo general, dentro de los 60 días posteriores a la presentación, con 90 días adicionales si se marca la casilla Q1. Si no recibe noticias dentro de 2 meses (5 meses con Q1), llame al 1-800-829-4933.
¿Cómo puedo demostrar que el IRS recibió el Formulario 2553?
Las pruebas aceptables incluyen un recibo de correo certificado o registrado con matasellos dentro del plazo (o el equivalente del servicio privado de entrega designado), un formulario con un sello de aceptación o una fecha de recepción estampada por el IRS, o una carta del IRS que indique que se aceptó.
¿Puedo rellenar el Formulario 2553 en línea en FillingPDF?
Sí. Puede rellenar en línea el PDF rellenable en FillingPDF y descargarlo o imprimirlo. FillingPDF es independiente del IRS y no presenta la elección; usted debe enviarla al IRS por correo, mediante un servicio privado de entrega o por fax.
¿Listo para rellenar el 2553?
Rellenar el 2553 ahora