
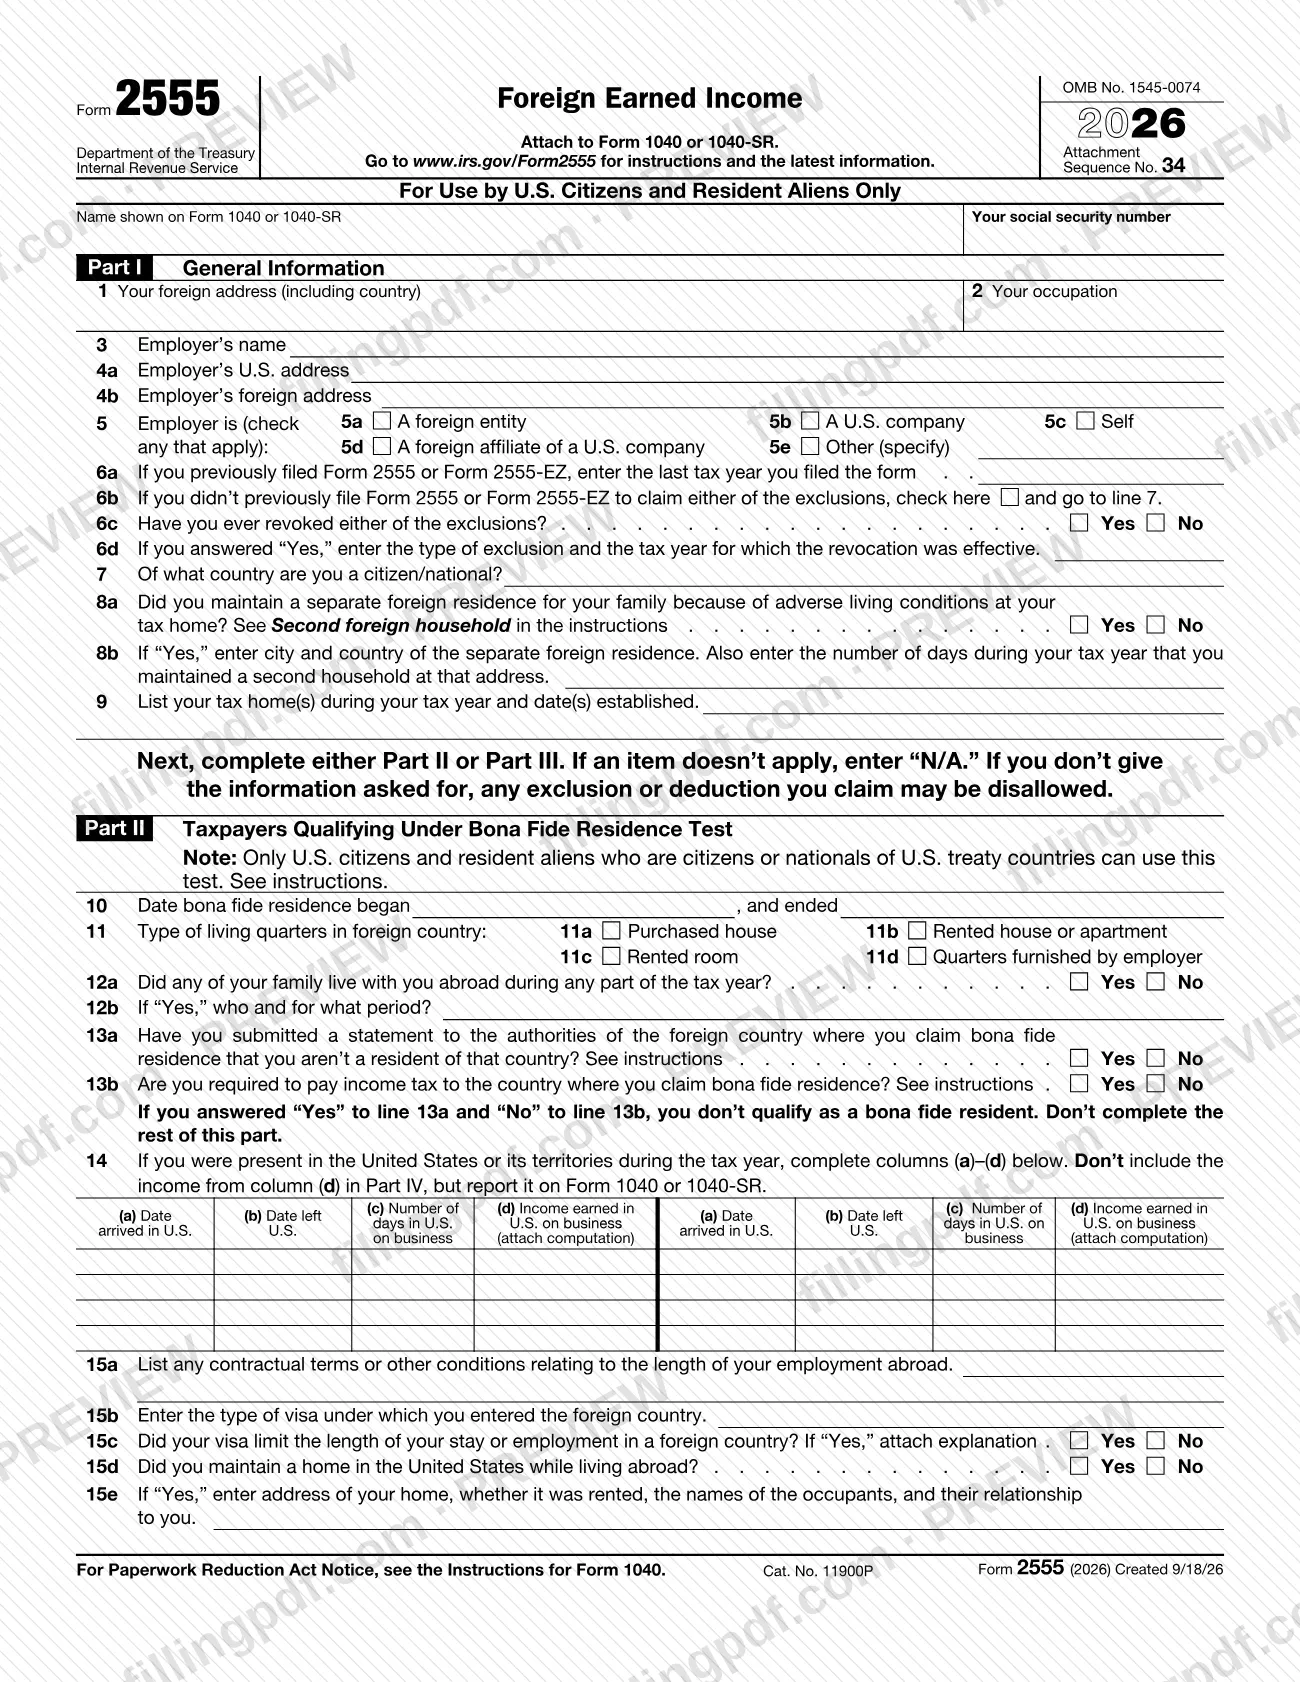
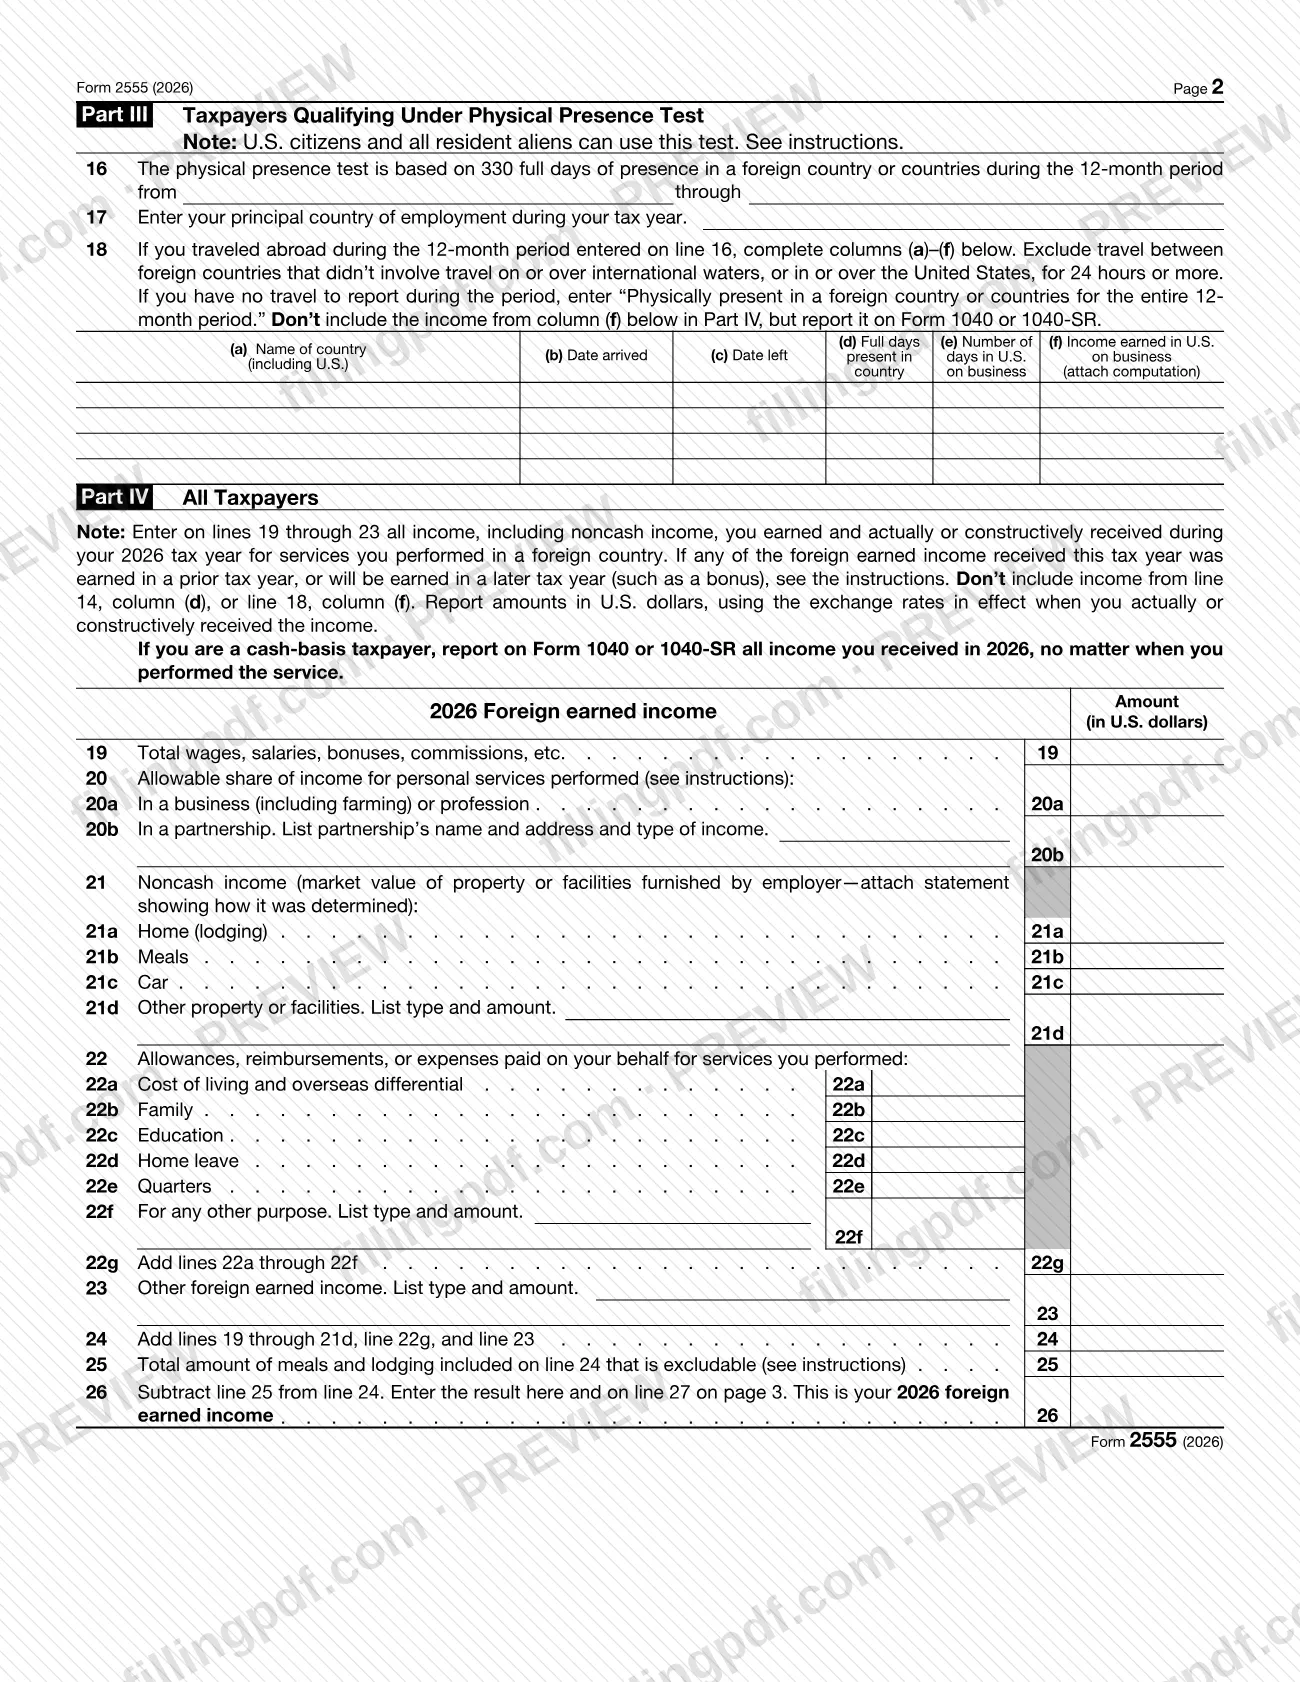
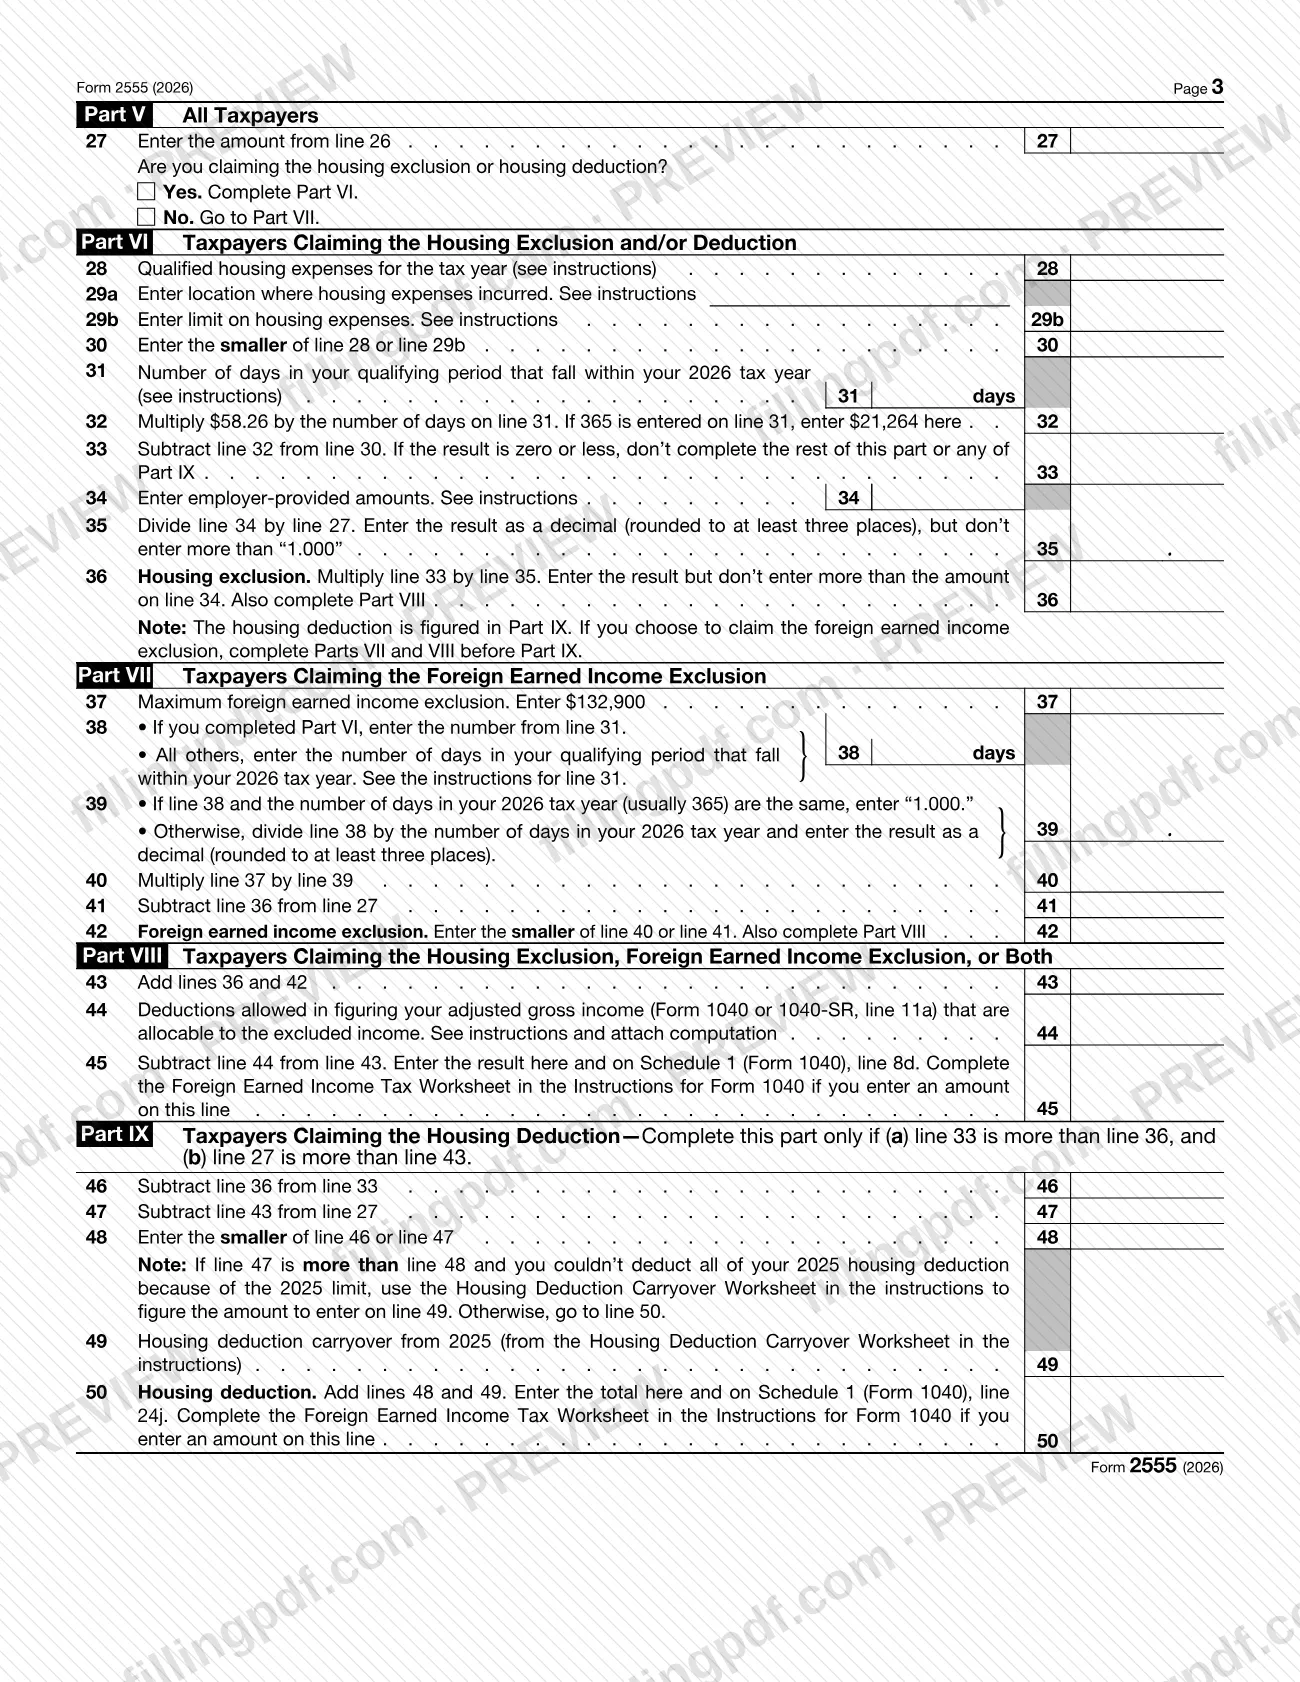
El Formulario 2555, Ingresos del trabajo en el extranjero (Foreign Earned Income), del Servicio de Impuestos Internos (IRS) se usa para calcular la exclusión de ingresos del trabajo en el extranjero y la exclusión o deducción de vivienda. Los ciudadanos estadounidenses y extranjeros residentes que viven y trabajan en otro país lo adjuntan al Formulario 1040 o 1040-SR. En esta página puede rellenar en línea el formulario de 2025 en FillingPDF y descargarlo o imprimirlo. El PDF oficial y las instrucciones del Formulario 2555 están publicados por el IRS en www.irs.gov/Form2555.
Última actualización
¿Qué es el 2555?
El Formulario 2555, Ingresos del trabajo en el extranjero (Foreign Earned Income), es el formulario del IRS que los ciudadanos estadounidenses y extranjeros residentes que viven en el extranjero adjuntan al Formulario 1040 o 1040-SR para calcular la exclusión de ingresos del trabajo en el extranjero y la exclusión o deducción de vivienda.
El formulario consta de nueve partes. La Parte I recopila información general, incluida su dirección en el extranjero, empleador y domicilio tributario. Luego completa la Parte II (prueba de residencia de buena fe) o la Parte III (prueba de presencia física), pero no ambas. La Parte IV suma sus ingresos del trabajo en el extranjero. La Parte V traslada ese total. La Parte VI calcula la exclusión de vivienda, la Parte VII la exclusión de ingresos del trabajo en el extranjero y la Parte VIII las combina. La Parte IX calcula la deducción de vivienda.
El resultado de la Parte VIII se incluye en el Anexo 1 (Formulario 1040), línea 8d, y la deducción de vivienda de la Parte IX se incluye en el Anexo 1 (Formulario 1040), línea 24j. Si ingresa un importe en cualquiera de las dos líneas, las instrucciones lo remiten a la Hoja de trabajo para el impuesto sobre ingresos del trabajo en el extranjero de las Instrucciones del Formulario 1040 para calcular el impuesto sobre los ingresos que no están excluidos.
No puede excluir ni deducir más que sus ingresos del trabajo en el extranjero del año. El formulario no es una declaración independiente: se presenta junto con el Formulario 1040 o 1040-SR. Tampoco se usa para ingresos obtenidos al trabajar en el extranjero como empleado del Gobierno de Estados Unidos, que no reúnen los requisitos para ninguna de las exclusiones ni para la deducción de vivienda. La Publicación 54 ofrece más detalles sobre las pruebas, las exclusiones y la deducción de vivienda.
¿Quién tiene que presentar el 2555?
Los ciudadanos estadounidenses y extranjeros residentes que viven y trabajan en otro país y desean solicitar la exclusión de ingresos del trabajo en el extranjero, la exclusión de vivienda o la deducción de vivienda usan el Formulario 2555. El formulario impreso lleva la indicación "For Use by U.S. Citizens and Resident Aliens Only" (Solo para uso de ciudadanos estadounidenses y extranjeros residentes).
Para reunir los requisitos, debe cumplir ambas condiciones:
- La prueba del domicilio tributario: su domicilio tributario debe estar en un país extranjero durante todo el período de residencia de buena fe o de presencia física.
- La prueba de residencia de buena fe o la prueba de presencia física. Un ciudadano estadounidense puede usar la prueba de residencia de buena fe. Un extranjero residente solo puede usarla si es ciudadano o nacional de un país con el que Estados Unidos tenga vigente un tratado del impuesto sobre los ingresos. La prueba de presencia física está disponible para ciudadanos estadounidenses y todos los extranjeros residentes y requiere al menos 330 días completos en un país extranjero durante un período de 12 meses.
No presente el Formulario 2555 por ingresos obtenidos al trabajar en el extranjero como empleado del Gobierno de Estados Unidos. Si su domicilio está en Estados Unidos, no cumple la prueba del domicilio tributario, salvo en la situación de zona de combate descrita en las instrucciones.
Si usted y su cónyuge reúnen los requisitos y ambos solicitan la exclusión de ingresos del trabajo en el extranjero, cada uno debe completar la Parte VII en un Formulario 2555 separado.
Cuándo presentar el 2555
Presente el Formulario 2555 junto con su Formulario 1040 o 1040-SR; por lo general, la fecha límite para una declaración del año calendario 2025 es el 15 de abril de 2026. El formulario no tiene una fecha límite independiente.
Obtiene una prórroga automática de 2 meses para presentar la declaración, hasta el 15 de junio de 2026 para una declaración del año calendario 2025, si en la fecha límite vive fuera de Estados Unidos y Puerto Rico y su domicilio tributario también está fuera de esos lugares. Adjunte a la declaración un escrito que explique que cumple ambas condiciones. La prórroga también se aplica al pago de impuestos, pero se acumulan intereses sobre cualquier impuesto que no se pague para la fecha límite habitual.
Durante el primer año en que tenga previsto solicitar la exclusión o deducción, es posible que aún no cumpla la prueba de presencia física o de residencia de buena fe para la fecha límite. En ese caso, puede solicitar una prórroga especial mediante el Formulario 2350, presentado antes de la fecha límite de su declaración, o presentar la declaración a tiempo sin solicitar la exclusión y modificarla con el Formulario 1040-X después de reunir los requisitos. Por lo general, la decisión inicial de solicitar la exclusión debe hacerse en una declaración presentada a tiempo, incluidas las prórrogas.
Documentos que necesitas
- Formulario 1040 o 1040-SR: el Formulario 2555 se adjunta a este y no se presenta por separado.
- Cálculo de los ingresos obtenidos en un negocio en Estados Unidos: adjúntelo si indica días e ingresos en la línea 14, columna (d), o en la línea 18, columna (f).
- Explicación para la línea 15c: adjúntela si su visa limitaba la duración de su estadía o empleo en un país extranjero.
- Escrito que muestre cómo determinó el valor de mercado: adjúntelo si declara ingresos que no son en efectivo en las líneas 21a a 21d.
- Cálculo de las deducciones asignables a los ingresos excluidos: adjúntelo a la línea 44 si ingresa un importe allí.
- Escrito para la prórroga automática de 2 meses: adjúntelo a la declaración si usa la prórroga, explicando que vive y tiene su domicilio tributario fuera de Estados Unidos y Puerto Rico.
- Escrito de exención: adjúntelo si solicita la exención de los requisitos de tiempo, explicando que las condiciones en el país extranjero impidieron llevar a cabo las actividades comerciales con normalidad, e ingrese "Claiming Waiver" en el margen superior de la página 1.
- Escrito que muestre cómo calculó la exclusión: adjúntelo si excluye ingresos obtenidos o recibidos en un año tributario diferente conforme a las reglas de años anteriores.
- Escrito de revocación: adjúntelo a su declaración del primer año en que ya no desee solicitar las exclusiones, si revoca su decisión anterior.
Cómo rellenar el 2555
Ingrese su nombre y número de Seguro Social
En la parte superior de la página 1, escriba su nombre tal como aparece en el Formulario 1040 o 1040-SR y su número de Seguro Social. Ingrese "N/A" en cualquier elemento que no corresponda.
Complete la Parte I, líneas 1 a 5
En la línea 1, ingrese su dirección completa en el extranjero, incluido el país. Luego indique su ocupación (línea 2), el nombre y las direcciones en Estados Unidos y en el extranjero de su empleador (líneas 3, 4a y 4b), y marque cada casilla de la línea 5 que describa a su empleador.
Responda las preguntas sobre declaraciones anteriores y ciudadanía
En las líneas 6a a 6d, ingrese el último año en que presentó el Formulario 2555 o el Formulario 2555-EZ, o marque la casilla si no lo presentó, e indique si alguna vez revocó una exclusión. En la línea 7, ingrese su país de ciudadanía o nacionalidad.
Informe su segundo hogar y domicilio tributario
La línea 8a pregunta si mantuvo una residencia extranjera separada para su familia debido a condiciones de vida adversas; si responde Sí, indique la ciudad, el país y el número de días en la línea 8b. En la línea 9, indique sus domicilios tributarios y las fechas en que se establecieron.
Elija la Parte II o la Parte III
Complete la Parte II si reúne los requisitos de la prueba de residencia de buena fe, o la Parte III si reúne los requisitos de la prueba de presencia física. No complete ambas.
Complete la Parte II si la usa
En la línea 10, ingrese las fechas en que comenzó y terminó su residencia de buena fe; escriba "Continues" si todavía no ha terminado. Luego responda las líneas 11 a 15, indique el tiempo que pasó en Estados Unidos en la línea 14 y adjunte un cálculo de los ingresos de un negocio en Estados Unidos.
Complete la Parte III si la usa
En la línea 16, ingrese el período de 12 meses, con una fecha de inicio y otra de finalización. En la línea 17, indique el país principal donde trabaja y, en las columnas (a) a (f) de la línea 18, detalle los viajes al extranjero o ingrese la declaración para todo el período que aparece en el formulario.
Sume sus ingresos del trabajo en el extranjero en la Parte IV
Declare importes en dólares estadounidenses en las líneas 19 a 23: salarios, ingresos de un negocio o sociedad colectiva, ingresos que no son en efectivo, asignaciones y otros ingresos. Súmelos en la línea 24, reste las comidas y el alojamiento que pueden excluirse en la línea 25 e ingrese el resultado en la línea 26.
Traslade el total a la Parte V
Ingrese en la línea 27 el importe de la línea 26. Marque Sí para solicitar la exclusión o deducción de vivienda y complete la Parte VI, o marque No y continúe con la Parte VII.
Calcule los importes de vivienda en la Parte VI
Ingrese los gastos de vivienda calificados en la línea 28, la ubicación en la línea 29a solo si figura en el Aviso 2025-16 y el límite en la línea 29b. Complete las líneas 30 a 36 para calcular la exclusión de vivienda.
Calcule la exclusión en las Partes VII y VIII
En la Parte VII, ingrese los días que reúnen los requisitos (línea 38) y la fracción resultante (línea 39) para calcular la exclusión de ingresos del trabajo en el extranjero en la línea 42. En la Parte VIII, sume las líneas 36 y 42, reste las deducciones asignables en la línea 44 y traslade la línea 45 al Anexo 1 (Formulario 1040), línea 8d.
Complete la Parte IX para una deducción de vivienda
Complete la Parte IX solo si la línea 33 es mayor que la línea 36 y la línea 27 es mayor que la línea 43. Ingrese en la línea 49 el saldo trasladado de 2024 usando la Hoja de trabajo para el saldo trasladado de la deducción de vivienda, y traslade la línea 50 al Anexo 1 (Formulario 1040), línea 24j.
Revise, descargue y adjunte a su declaración
Compruebe que cada parte esté completa o marcada como "N/A" y que se adjunten los cálculos y escritos requeridos. Descargue o imprima el PDF completado desde FillingPDF y adjúntelo al Formulario 1040 o 1040-SR.
Cómo presentar el 2555
El Formulario 2555 no tiene un canal de presentación propio: adjúntelo al Formulario 1040 o 1040-SR y presente la declaración.
- Por correo: envíe su Formulario 1040 o 1040-SR con el Formulario 2555 adjunto a una de las direcciones especiales designadas para contribuyentes que presentan el Formulario 2555. No use las direcciones correspondientes a su estado de residencia. Las direcciones aparecen en las Instrucciones del Formulario 1040 y en IRS.gov/Filing/International-Where-To-File-Form-1040-Addresses-for-Taxpayers-and-Tax-Professionals.
- Modificación de una declaración presentada: use el Formulario 1040-X. Por lo general, debe presentarlo dentro de los 3 años posteriores a la presentación de la declaración original o dentro de los 2 años posteriores al pago del impuesto, lo que ocurra más tarde.
- Prórroga especial (Formulario 2350): si necesita más tiempo para cumplir una prueba, presente el Formulario 2350 ante el Department of the Treasury, Internal Revenue Service Center, Austin, TX 73301-0045, antes de la fecha límite de su declaración.
Adjunte todos los cálculos o escritos que solicite el formulario. Las instrucciones no indican un método separado para presentar el Formulario 2555 por sí solo. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los canales indicados arriba.
Errores comunes que debes evitar
- Completar tanto la Parte II como la Parte III. Las instrucciones indican que debe completar una de ellas, no ambas.
- Enviar la declaración por correo a la dirección correspondiente a su estado de residencia. Si adjunta el Formulario 2555, use las direcciones especiales designadas para quienes lo presentan.
- Incluir en la línea 25a o 25b del Formulario 1040 los impuestos retenidos por su empleador y pagados a la autoridad tributaria extranjera; esas líneas son para el impuesto federal sobre los ingresos retenido.
- Dejar un elemento en blanco en vez de ingresar "N/A". El formulario advierte que podrían denegarse una exclusión o deducción si no proporciona la información solicitada.
- Incluir en la Parte IV los ingresos de la línea 14, columna (d), o de la línea 18, columna (f). Esos ingresos de un negocio en Estados Unidos se declaran en el Formulario 1040 o 1040-SR.
- Ingresar "Continues" como fecha de finalización en la línea 16. Allí se requieren ambas fechas. "Continues" solo se acepta en la línea 10.
- Solicitar un crédito o una deducción por impuestos extranjeros, el crédito por ingreso del trabajo o el crédito tributario adicional por hijos por ingresos que excluye o mientras solicita las exclusiones o la deducción de vivienda.
- Completar la línea 29a cuando su ubicación no figura en el Aviso 2025-16. En ese caso, las instrucciones indican que debe dejarla en blanco.
- Presentar el Formulario 2555 por pagos recibidos como empleado del Gobierno de Estados Unidos, que no reúnen los requisitos para ninguna de las exclusiones ni para la deducción de vivienda.
Preguntas frecuentes
¿Para qué se usa el Formulario 2555?
El Formulario 2555 se usa para calcular la exclusión de ingresos del trabajo en el extranjero y la exclusión o deducción de vivienda. Los ciudadanos estadounidenses y extranjeros residentes que reúnen los requisitos lo adjuntan al Formulario 1040 o 1040-SR. No puede excluir ni deducir más que sus ingresos del trabajo en el extranjero del año.
¿Quién reúne los requisitos para solicitar la exclusión de ingresos del trabajo en el extranjero?
Debe cumplir la prueba del domicilio tributario, con su domicilio tributario en un país extranjero, y la prueba de residencia de buena fe o la prueba de presencia física. La prueba de presencia física requiere al menos 330 días completos en un país extranjero durante un período de 12 meses. Los ingresos obtenidos como empleado del Gobierno de Estados Unidos no reúnen los requisitos.
¿Completo la Parte II o la Parte III del Formulario 2555?
Complete una de ellas, nunca ambas. La Parte II corresponde a la prueba de residencia de buena fe y está disponible para ciudadanos estadounidenses y extranjeros residentes que sean ciudadanos o nacionales de un país con tratado. La Parte III corresponde a la prueba de presencia física y está disponible para ciudadanos estadounidenses y todos los extranjeros residentes.
¿Puedo rellenar el Formulario 2555 en línea?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta documentos ante el IRS. Debe adjuntar el formulario completado al Formulario 1040 o 1040-SR y presentarlo por los canales del IRS.
¿A dónde envío por correo el Formulario 2555?
Adjúntelo al Formulario 1040 o 1040-SR y envíe la declaración por correo a una de las direcciones especiales designadas para contribuyentes que presentan el Formulario 2555, no a la dirección correspondiente a su estado de residencia. Las direcciones aparecen en las Instrucciones del Formulario 1040 y en la página internacional del IRS sobre dónde presentar.
¿Cuándo vence el plazo para presentar el Formulario 2555?
Debe presentarlo con su declaración, cuya fecha límite general para una declaración del año calendario 2025 es el 15 de abril de 2026. Si vive y tiene su domicilio tributario fuera de Estados Unidos y Puerto Rico, obtiene una prórroga automática hasta el 15 de junio de 2026, si adjunta un escrito. Se siguen acumulando intereses sobre los impuestos no pagados.
¿Qué ocurre si no he cumplido la prueba de residencia o presencia para la fecha límite?
Tiene dos opciones. Presente el Formulario 2350 antes de la fecha límite para solicitar una prórroga especial hasta una fecha posterior a aquella en que espera reunir los requisitos. O presente su declaración a tiempo sin solicitar la exclusión y luego presente el Formulario 1040-X para modificarla después de reunir los requisitos.
¿Puedo solicitar el crédito por ingreso del trabajo si uso el Formulario 2555?
No. Las instrucciones indican que no puede solicitar el crédito por ingreso del trabajo ni el crédito tributario adicional por hijos si solicita cualquiera de las exclusiones o la deducción de vivienda. Tampoco puede solicitar un crédito o una deducción por impuestos extranjeros sobre los ingresos que excluye.
¿Puedo revocar mi decisión de solicitar la exclusión?
Sí. Adjunte un escrito a su declaración del primer año en que ya no desee solicitarla. Después de revocarla, no puede solicitar las exclusiones durante los 5 años tributarios siguientes sin la aprobación del IRS. No es necesario revocarla simplemente porque ese año no tenga ingresos del trabajo en el extranjero ni gastos de vivienda.
¿Listo para rellenar el 2555?
Rellenar el 2555 ahora