
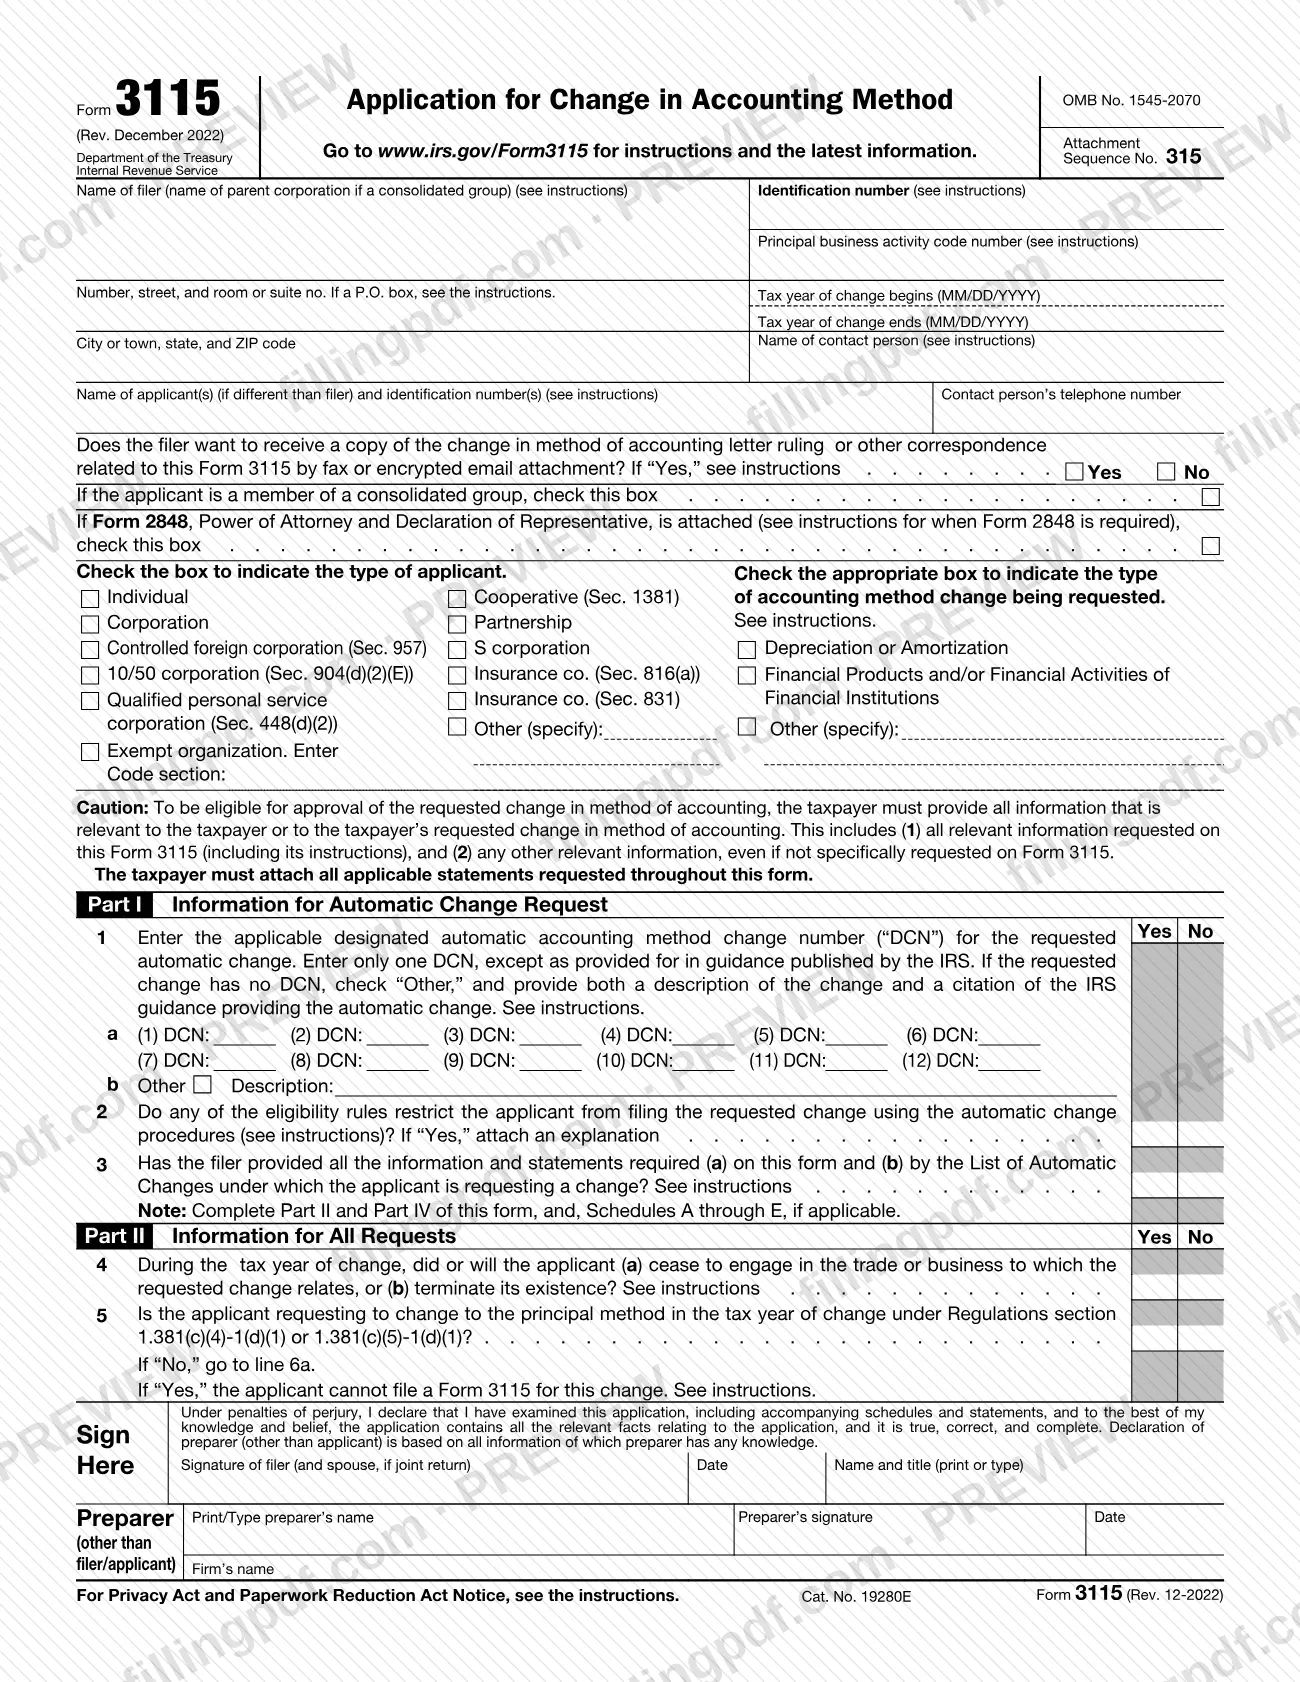
El Formulario 3115 es la solicitud del Servicio de Impuestos Internos (IRS) para cambiar un método de contabilidad, ya sea que el cambio afecte su método general o el tratamiento de una sola partida. Una empresa, persona física, sucesión, fideicomiso u organización exenta lo utiliza conforme a los procedimientos de cambio automático o no automático, y el formulario se organiza en torno a esa elección. En esta página puede rellenar el Formulario 3115 en línea en FillingPDF y descargar o imprimir el PDF completado; el IRS publica el formulario y sus instrucciones en www.irs.gov/Form3115.
Última actualización
¿Qué es el Form 3115?
El Formulario 3115, Solicitud para cambiar el método de contabilidad (Application for Change in Accounting Method), es el formulario del IRS que se utiliza para solicitar un cambio en un método de contabilidad general o en el tratamiento contable de cualquier partida, conforme a los procedimientos de cambio automático o no automático.
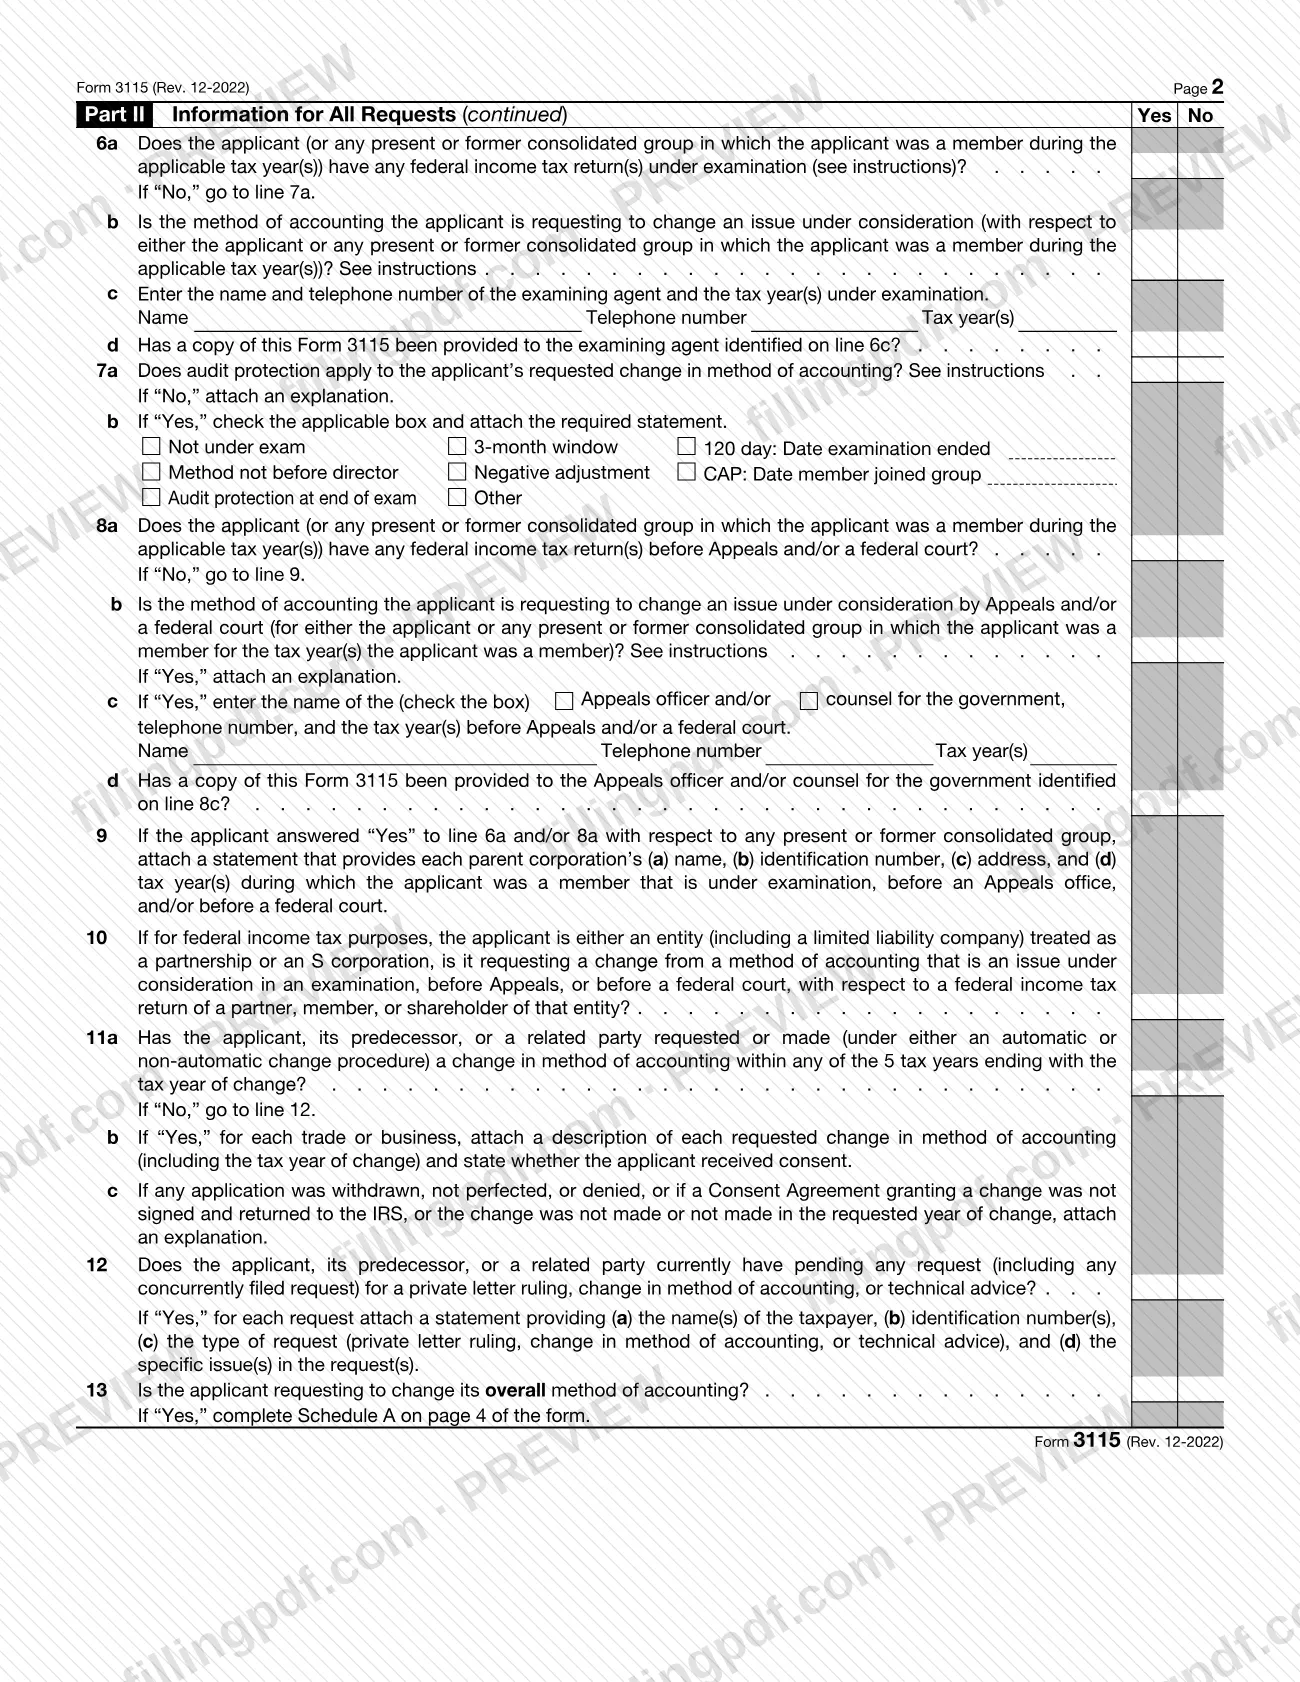
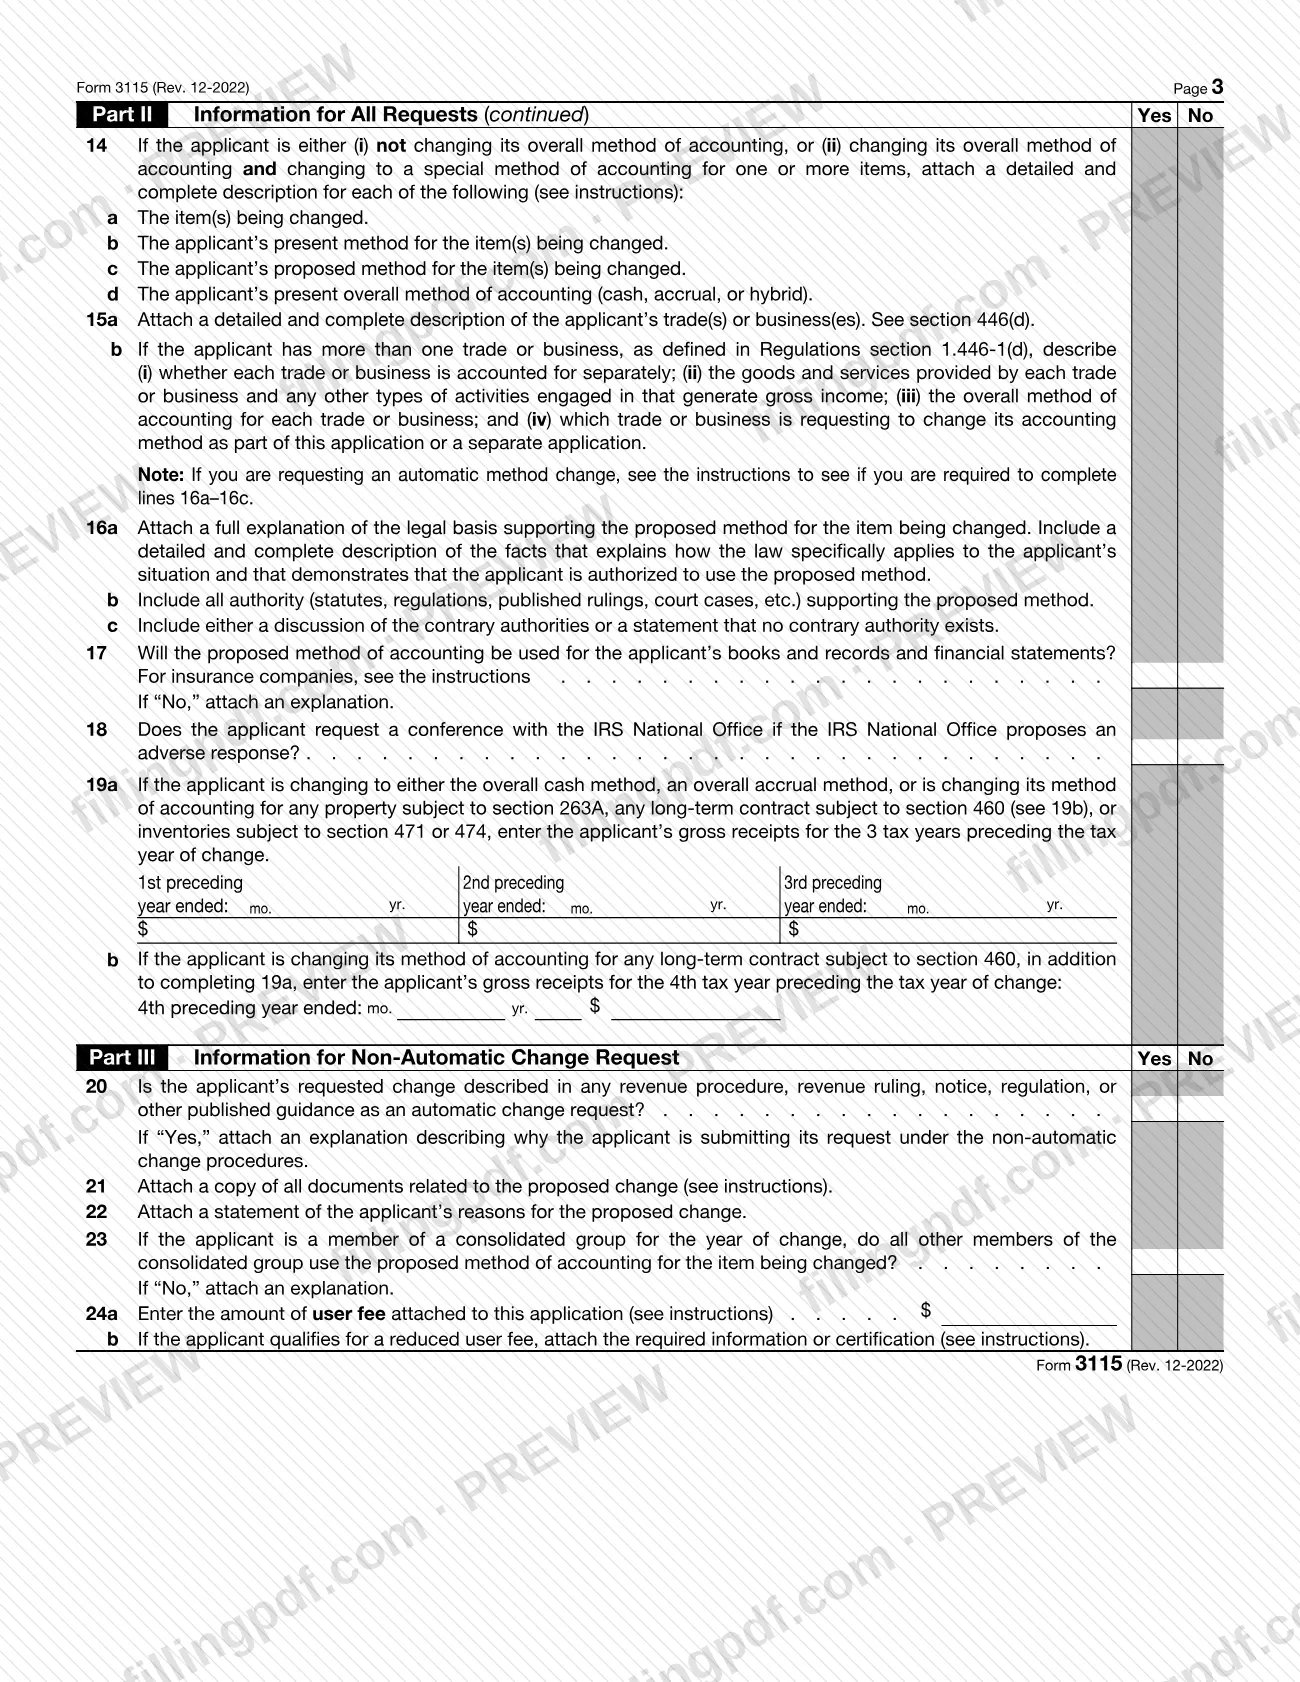
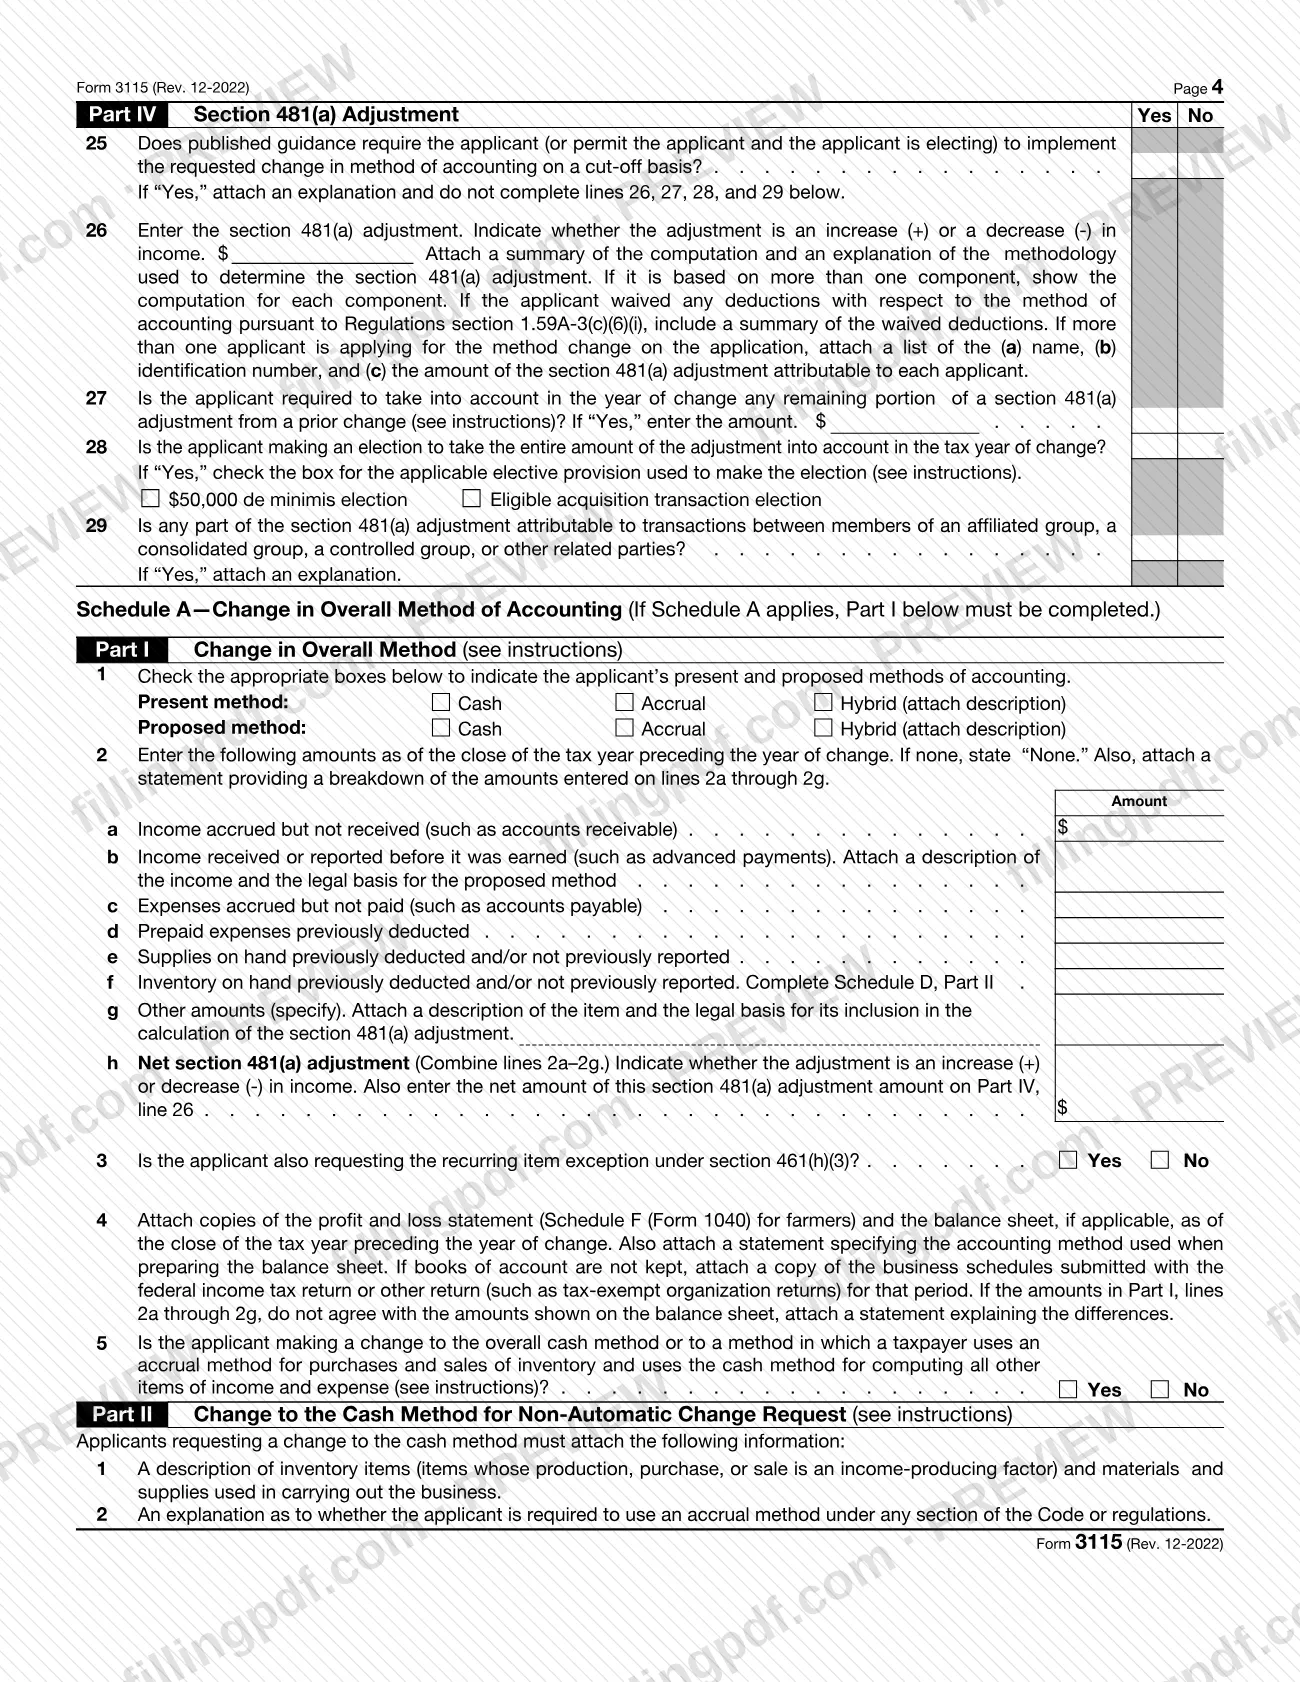
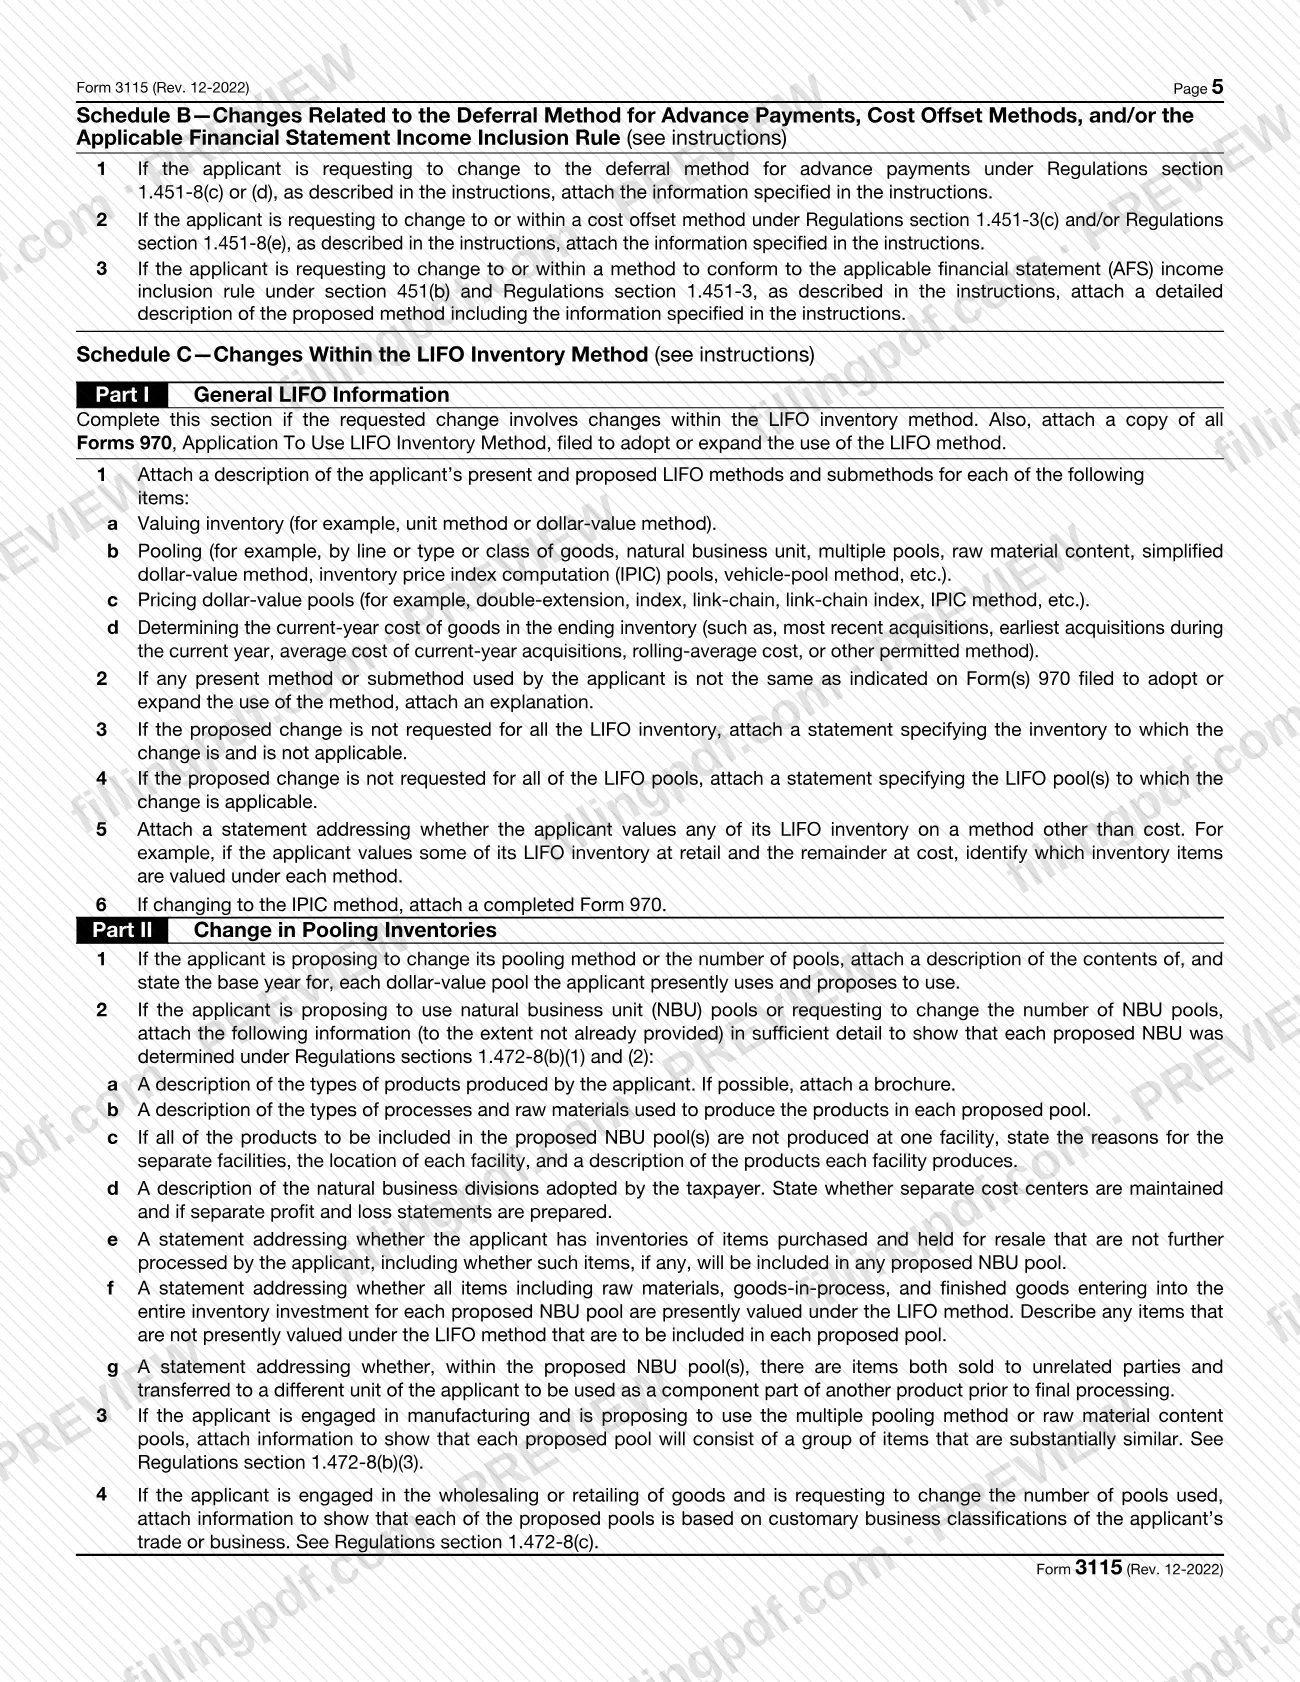
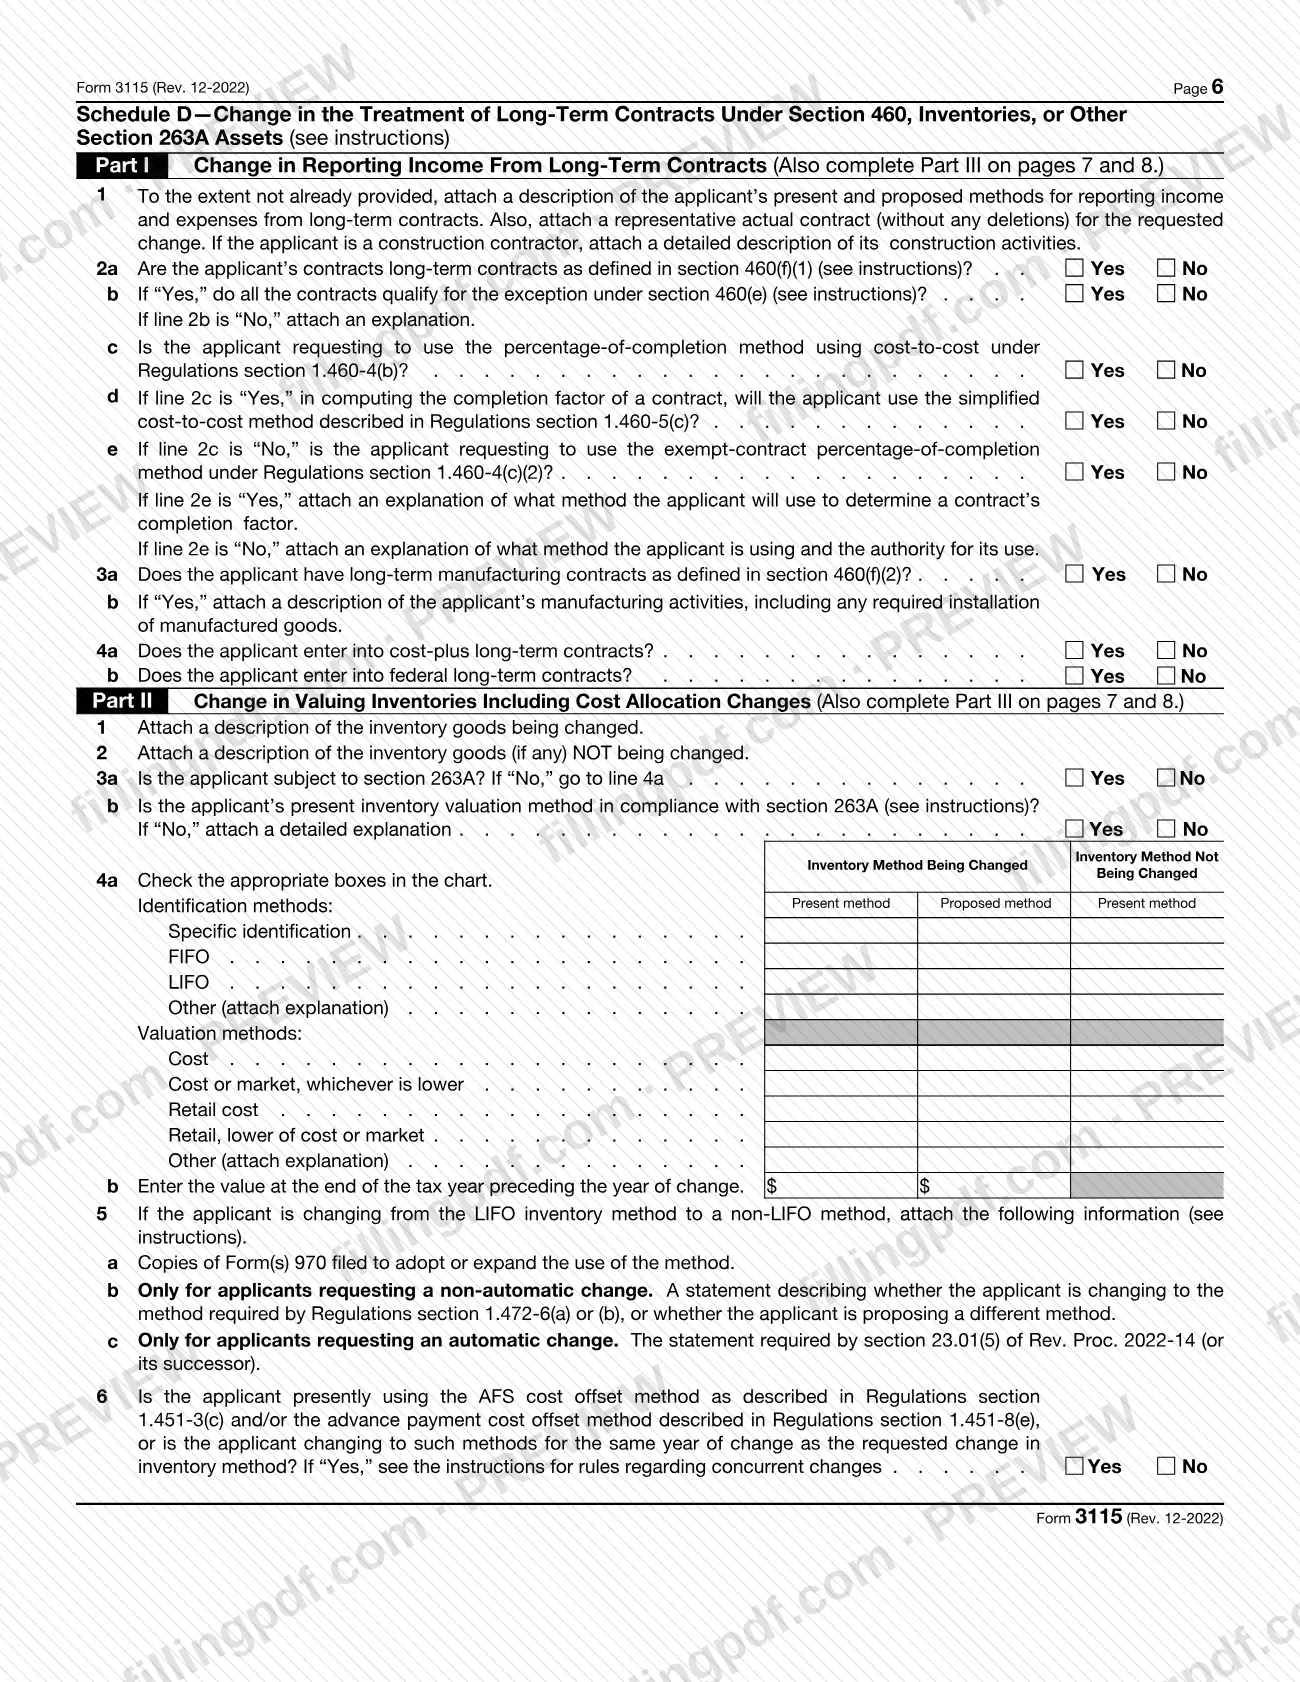
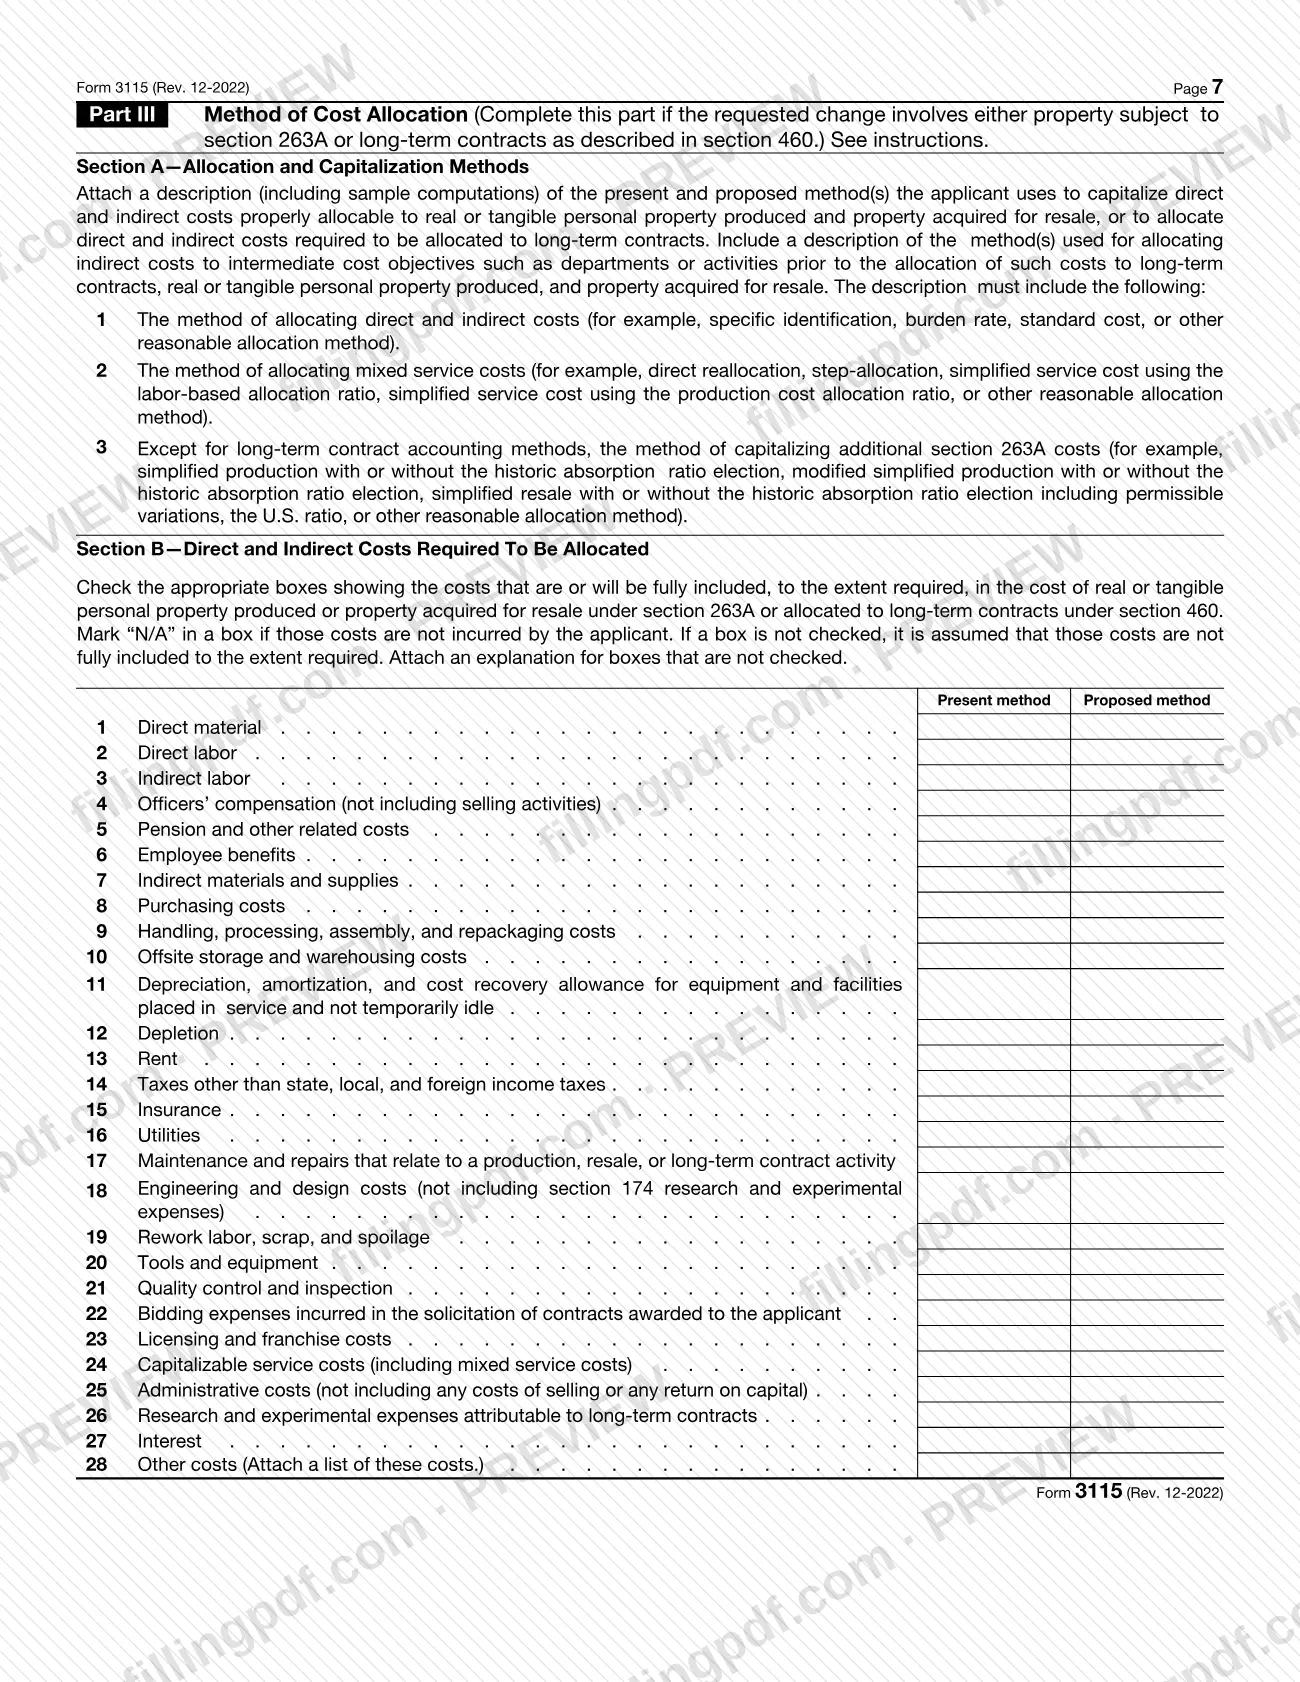
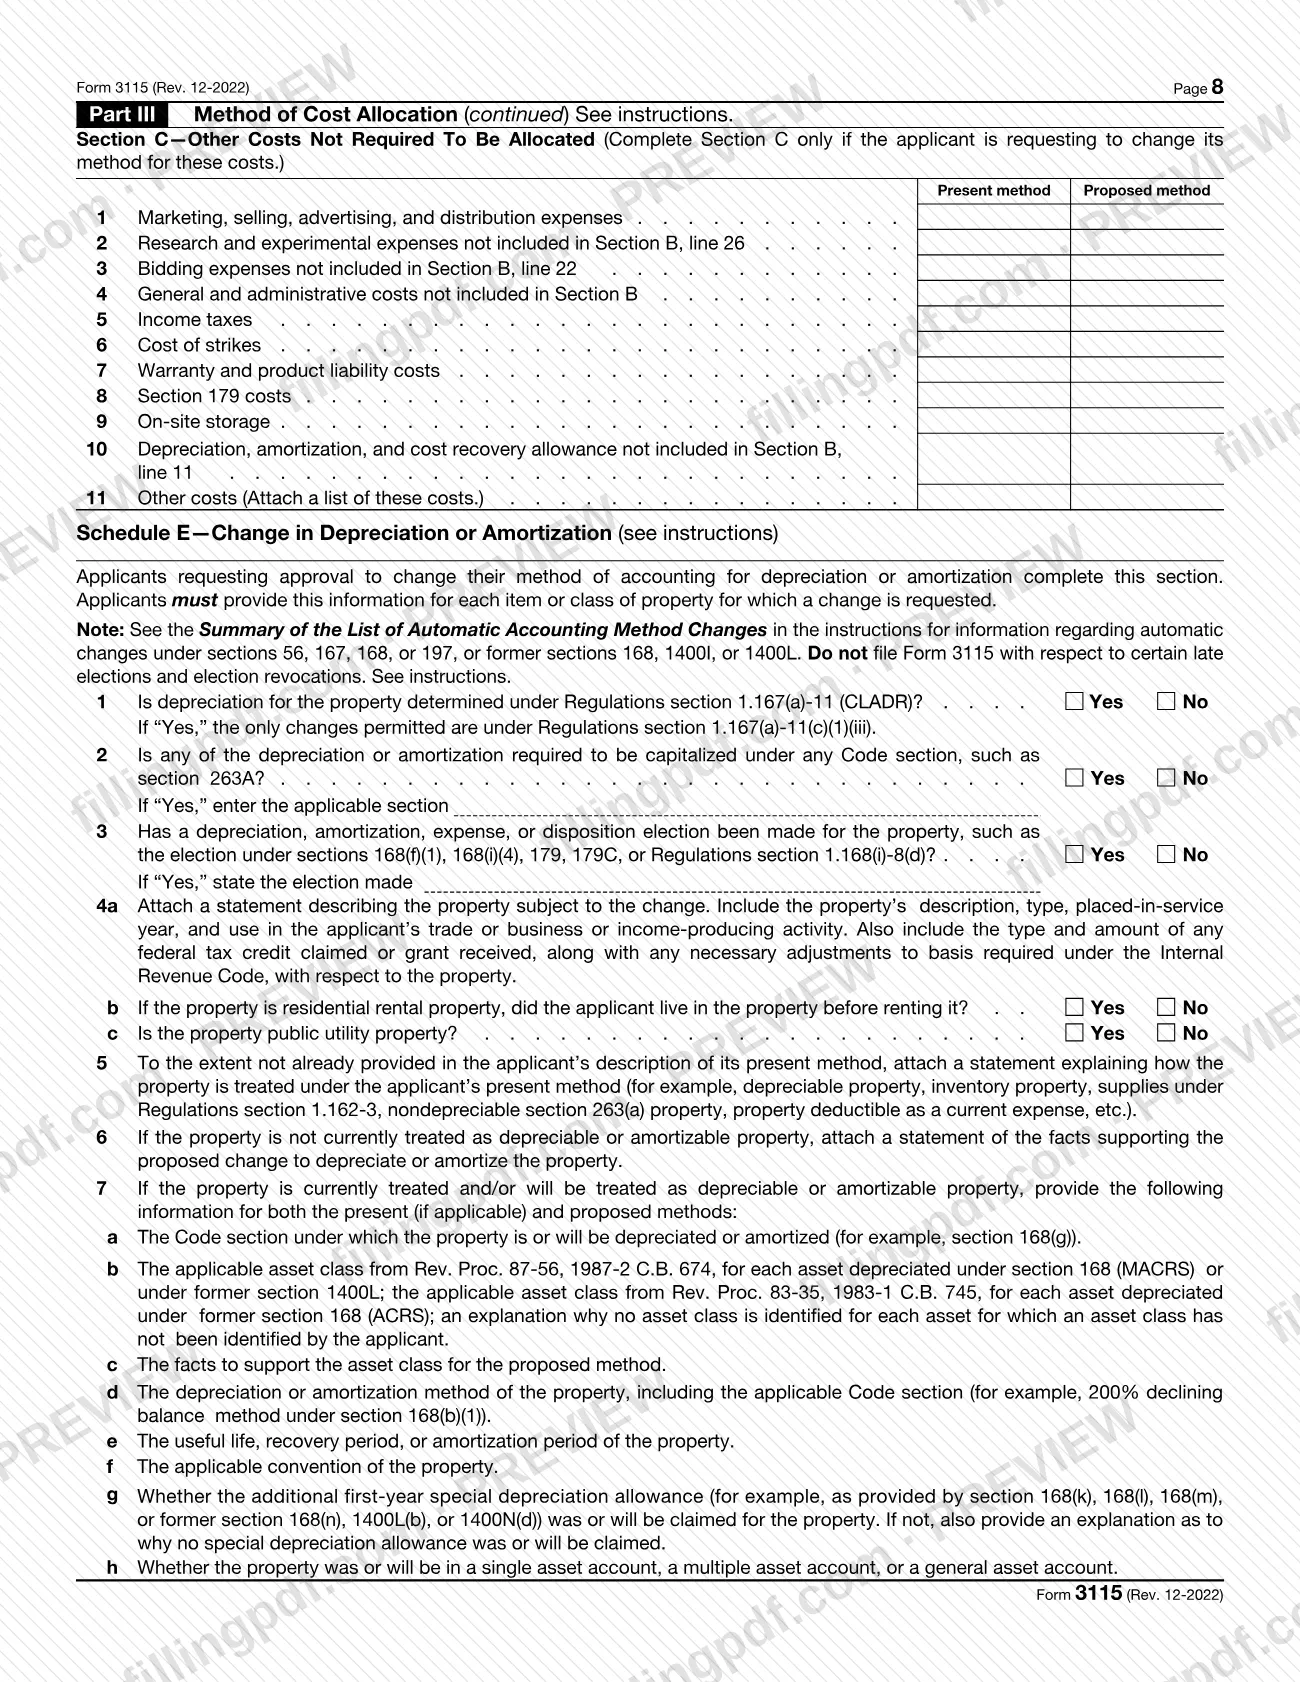
El formulario está dividido según su propósito. La Parte I se aplica únicamente a las solicitudes de cambio automático y solicita el número designado de cambio automático de método de contabilidad (DCN). La Parte II se aplica a todas las solicitudes y trata sobre auditorías, Apelaciones, cambios anteriores, resoluciones pendientes y la descripción y base legal del cambio. La Parte III se aplica a las solicitudes no automáticas. La Parte IV informa el ajuste conforme a la sección 481(a). Los Anexos A a E recopilan información adicional para cambios específicos: método general, pagos anticipados y métodos de compensación de costos, LIFO, contratos a largo plazo e inventarios, y depreciación o amortización.
Se concede el consentimiento para un cambio automático presentado a tiempo y conforme a los procedimientos automáticos, sujeto a la revisión del IRS. Un cambio no automático aprobado por la Oficina Nacional del IRS da lugar a una carta de resolución. El formulario tiene el número OMB 1545-2070 y viene acompañado de las Instrucciones para el Formulario 3115, que enumeran los DCN y hacen referencia a Rev. Proc. 2015-13, Rev. Proc. 2022-14 y Rev. Proc. 2023-1 para conocer los procedimientos correspondientes.
El formulario indica que el contribuyente debe proporcionar toda la información pertinente y todas las declaraciones aplicables, incluso las que no se solicitan específicamente.
¿Quién tiene que presentar el Form 3115?
El presentador es la entidad o persona que debe presentar el Formulario 3115, en su propio nombre o en nombre de otra entidad. El solicitante es la entidad, persona o actividad comercial separada y distinta cuyo método de contabilidad se va a cambiar. Usted utiliza el formulario si desea obtener consentimiento para cambiar un método general o el tratamiento de cualquier partida.
- Grupos consolidados: la corporación matriz común presenta el formulario por sí misma y por cualquier miembro.
- Formularios separados: por lo general, cada solicitante y cada actividad comercial separada necesita su propio Formulario 3115 (con una tarifa de usuario para las solicitudes no automáticas). Los cambios idénticos de ciertas entidades relacionadas, miembros de un grupo o actividades comerciales separadas pueden combinarse en un formulario, según se indica en las instrucciones.
- Cambios automáticos: las instrucciones indican que debe utilizar los procedimientos automáticos si reúne los requisitos para ellos en el año de cambio solicitado.
- Cambios no automáticos: no están disponibles si el cambio debe hacerse conforme a un procedimiento automático publicado o, salvo excepciones, si el año del cambio es el último año de la actividad comercial.
No puede presentar el Formulario 3115 si contesta “Yes” (Sí) en la línea 5 (cambio al método principal conforme a Regulations section 1.381(c)(4)-1(d)(1) o 1.381(c)(5)-1(d)(1)).
La persona que firma depende del presentador: ambos cónyuges en una declaración conjunta; un funcionario en el caso de una corporación; un socio general o miembro de una LLC en el caso de una sociedad; o un fiduciario en el caso de una sucesión o fideicomiso. También firma el preparador que no sea el presentador. Su representante debe adjuntar el Formulario 2848 para que el IRS pueda hablar del formulario con esa persona.
Cuándo presentar el Form 3115
La fecha límite depende del procedimiento.
Cambio automático: adjunte el original a la declaración federal de impuestos sobre los ingresos del presentador, presentada a tiempo (incluidas las prórrogas), correspondiente al año del cambio. Presente la copia duplicada firmada ante la Oficina Nacional del IRS no antes del primer día del año del cambio y no después de la fecha en que se presente el original con la declaración.
Cambio no automático: presente el formulario durante el año tributario para el que se solicita el cambio, a menos que las directrices publicadas indiquen otra cosa. Las instrucciones recomiendan presentarlo lo antes posible durante el año del cambio para que el IRS pueda responder antes de la fecha límite de la declaración.
Presentación tardía: por lo general, el IRS no prorroga el plazo de presentación, salvo en circunstancias inusuales y apremiantes, conforme a Regulations section 301.9100-3. Puede estar disponible una prórroga automática de 6 meses desde la fecha límite de la declaración (sin contar prórrogas) para las solicitudes de cambio automático.
Normalmente, el IRS envía un acuse de recibo dentro de los 60 días para una solicitud no automática. No envía ninguno para las solicitudes automáticas.
Documentos que necesitas
- Formulario 2848, Poder Legal y Declaración del Representante, si la persona de contacto no está autorizada a firmar o si su representante hablará del formulario con el IRS o recibirá correspondencia.
- Una declaración que solicite recibir correspondencia por fax con el número de fax de la persona de contacto, si contesta “Yes” a la pregunta sobre fax o correo electrónico cifrado de la página 1.
- Una declaración que solicite correspondencia por correo electrónico cifrado y que indique el método de cifrado, junto con cualquier memorando de entendimiento necesario, si desea ese servicio.
- Un anexo que enumere a cada solicitante y su número de identificación, si un Formulario 3115 cubre a varios solicitantes; un “SIGNATURE ATTACHMENT” (anexo de firmas) si se requieren varias firmas.
- Una explicación para las respuestas “Yes” cuando el formulario la solicite, como en la línea 2 (restricciones de elegibilidad), la línea 7a “No” y las líneas 8b y 12.
- Una declaración para el ajuste conforme a la sección 481(a) de la línea 26: un resumen del cálculo y la metodología, y una lista por solicitante si corresponde a más de uno.
- Para los cambios no automáticos: una explicación de la base legal con autoridades que la respalden y que la contradigan (líneas 16a–c), copias de documentos relacionados (línea 21) y una declaración de los motivos (línea 22).
- Para los cambios no automáticos: la tarifa de usuario (línea 24a) y cualquier información o certificación para una tarifa reducida (línea 24b).
- Estado de ganancias y pérdidas, balance general y declaración del método de contabilidad del año anterior, si completa el Anexo A, Parte I (línea 4).
- Copias del/de los Formulario(s) 970, Solicitud para utilizar el método LIFO de inventario, si completa el Anexo C o un cambio de LIFO a un método distinto de LIFO en el Anexo D, Parte II, línea 5.
Cómo rellenar el Form 3115
Ingrese los datos del presentador y del solicitante
En la parte superior de la página 1, ingrese el nombre del presentador (la corporación matriz para un grupo consolidado), el número de identificación, el código de actividad comercial principal, la dirección, las fechas de inicio y fin del año tributario del cambio (MM/DD/YYYY), y el nombre y número de teléfono de la persona de contacto. Si el solicitante es diferente del presentador, ingrese el nombre y el número de identificación del solicitante en la cuarta línea.
Conteste las preguntas con casillas de la página 1
Marque Yes o No para indicar si el presentador desea recibir correspondencia por fax o correo electrónico cifrado. Marque la casilla de grupo consolidado si el solicitante es miembro de uno, y la casilla del Formulario 2848 si se adjunta.
Seleccione el solicitante y el tipo de cambio de método
Marque la casilla correspondiente al tipo de solicitante, como Individual, Corporation, Partnership o S corporation. Luego marque el tipo de cambio de método de contabilidad: Depreciation or Amortization, Financial Products and/or Financial Activities of Financial Institutions u Other, con una breve descripción.
Complete la Parte I para los cambios automáticos
En la línea 1a, ingrese el DCN, normalmente solo uno. Si el cambio no tiene DCN, marque Other en la línea 1b y proporcione una descripción y la cita de las directrices del IRS. Conteste las líneas 2 y 3; adjunte una explicación para la línea 2 si corresponde una respuesta “Yes”.
Conteste las líneas 4 a 13 de la Parte II
Conteste las preguntas sobre cese, método principal, auditoría (6a–6d), protección de auditoría (7a–7b), Apelaciones (8a–8d), cambios anteriores (11a–c), solicitud pendiente (12) y método general (13). Adjunte cada declaración que solicite el formulario.
Describa el cambio en las líneas 14 a 19
Adjunte la descripción de la partida, el método actual, el método propuesto y el método general (línea 14), así como la descripción de la actividad comercial (15a–b). Para los cambios no automáticos, adjunte la base legal (16a–c). Conteste las líneas 17 y 18, e ingrese los ingresos brutos de los años anteriores en la línea 19 cuando corresponda.
Complete la Parte III para cambios no automáticos
Conteste la línea 20, adjunte los documentos relacionados (21) y los motivos (22), conteste la línea 23 para los grupos consolidados e ingrese la tarifa de usuario en la línea 24a. Adjunte la información para una tarifa reducida en la línea 24b, si corresponde.
Informe el ajuste conforme a la sección 481(a)
En la Parte IV, conteste primero la línea 25. Si no se trata de un cambio de método de corte, ingrese el ajuste en la línea 26 como aumento (+) o disminución (-) y adjunte el cálculo. Complete las líneas 27 a 29 según corresponda.
Complete los anexos aplicables
El Anexo A cubre un cambio de método general; el B, pagos anticipados, compensación de costos y reglas de AFS; el C, cambios de LIFO; el D, contratos a largo plazo e inventarios, con la asignación de costos en la Parte III; y el E, depreciación o amortización. Complete únicamente los que las instrucciones exijan para su cambio.
Firme y feche la declaración
El presentador firma y fecha la declaración bajo pena de perjurio, e incluye su nombre y cargo. El preparador que no sea el presentador completa el bloque del preparador. No es necesario firmar el original que se adjunta a una declaración conforme a los procedimientos automáticos; la copia duplicada sí debe firmarse.
Revise, descargue y reúna los documentos
Verifique cada respuesta Yes/No y los documentos adjuntos requeridos. Descargue o imprima el PDF completado desde FillingPDF y reúna el paquete descrito en “Cómo presentar”.
Cómo presentar el Form 3115
Puede presentar el Formulario 3115 por correo, mediante un servicio de entrega privado, por fax seguro o (solo para solicitudes no automáticas) por correo electrónico cifrado. El lugar de presentación depende del procedimiento.
- Cambio automático: adjunte el original a su declaración federal de impuestos sobre los ingresos presentada a tiempo. Envíe la copia duplicada firmada a Internal Revenue Service, Ogden, UT 84201, M/S 6111. Si utiliza un servicio de entrega privado, use Internal Revenue Service, 1973 N. Rulon White Blvd., M/S 6111, Ogden, UT 84201. Fax: 844-249-8134.
- Cambio no automático: envíelo por correo a Internal Revenue Service, Attn: CC:PA:LPD:TSS, P.O. Box 7604, Benjamin Franklin Station, Washington, DC 20044. Si utiliza un servicio de entrega privado, use Internal Revenue Service, Attn: CC:PA:LPD:TSS, Room 5336, 1111 Constitution Ave. NW, Washington, DC 20224. Fax: 877-773-4950 (Secure). Correo electrónico cifrado: [email protected].
Se aplica una tarifa de usuario a las solicitudes no automáticas y se paga a través de PAY.gov; no se requiere ninguna tarifa de usuario para las solicitudes automáticas. Consulte al IRS o Rev. Proc. 2023-1 para conocer el importe.
Si está bajo auditoría, ante Apelaciones o un tribunal federal, o si es una de ciertas entidades extranjeras, debe enviar copias adicionales según se describe en las instrucciones. Si no recibe un acuse de recibo dentro de los 60 días para una solicitud no automática, escriba a Internal Revenue Service, Control Clerk, CC:IT&A, Room 4512, 1111 Constitution Ave. NW, Washington, DC 20224. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza mediante los canales indicados arriba.
Errores comunes que debes evitar
- Presentar la solicitud mediante los procedimientos no automáticos cuando el cambio debe hacerse conforme a un procedimiento automático publicado; las instrucciones lo prohíben.
- Ingresar más de un DCN en la línea 1a cuando las directrices publicadas no permiten un solo Formulario 3115 para esos cambios simultáneos.
- Omitir el envío de una copia del Formulario 3115 firmado al agente examinador (línea 6d) o al funcionario o abogado de Apelaciones (línea 8d) para la fecha en que el presentador presenta puntualmente la declaración.
- Combinar en un formulario cambios o solicitantes que no están relacionados; por lo general, cada solicitante y cada partida o submétodo no relacionado requiere su propio Formulario 3115.
- Enviar una solicitud no automática a la dirección de copias de cambios automáticos en Ogden, o viceversa; la tabla de direcciones indica direcciones distintas.
- Omitir el Formulario 2848 cuando la persona de contacto sea un representante que no está autorizado a firmar o que hablará del formulario con el IRS.
- Completar las líneas 26 a 29 después de contestar “Yes” en la línea 25 (método de corte), cuando el formulario indica que no se debe hacer.
- Omitir el anexo o la declaración que se requiere por una respuesta “Yes”, como la explicación para las líneas 2, 7a, 12 o 29.
- Omitir la tarifa de usuario en una solicitud no automática o esperar un acuse de recibo para una solicitud automática, aunque el IRS no lo envía.
Preguntas frecuentes
¿Para qué se utiliza el Formulario 3115?
El Formulario 3115 es la Solicitud para cambiar el método de contabilidad del IRS. Se presenta para solicitar un cambio en su método general de contabilidad o en el tratamiento contable de cualquier partida, conforme a los procedimientos de cambio automático o no automático.
¿Cuál es la diferencia entre un cambio automático y uno no automático en el Formulario 3115?
Un cambio automático figura en la Lista de cambios automáticos del IRS, utiliza la Parte I y no requiere una tarifa de usuario. Un cambio no automático utiliza la Parte III, requiere una tarifa de usuario y, si lo aprueba la Oficina Nacional del IRS, da lugar a una carta de resolución. Debe utilizar los procedimientos automáticos si reúne los requisitos.
¿Adónde envío el Formulario 3115?
Para un cambio automático, adjunte el original a su declaración presentada a tiempo y envíe una copia firmada al IRS en Ogden, UT 84201, M/S 6111, o por fax. Para un cambio no automático, envíelo a Attn: CC:PA:LPD:TSS, P.O. Box 7604, Benjamin Franklin Station, Washington, DC 20044.
¿Cuándo vence el Formulario 3115?
Para un cambio automático, presente el original con su declaración presentada a tiempo para el año del cambio y la copia firmada entre el primer día de ese año y la fecha en que se presente la declaración. Para un cambio no automático, preséntelo durante el año tributario del cambio solicitado.
¿Hay una tarifa de usuario para el Formulario 3115?
Se requiere una tarifa de usuario para las solicitudes no automáticas y se paga a través de PAY.gov; no se requiere para las solicitudes automáticas. Las instrucciones remiten a Rev. Proc. 2023-1, Appendix A, para los importes, incluidas las tarifas reducidas; consúltelo o comuníquese con el IRS.
¿Puede un Formulario 3115 cubrir más de un cambio de método de contabilidad?
Por lo general, no: se presenta un formulario separado para cada solicitante y cada cambio no relacionado. Hay excepciones cuando las directrices publicadas permiten cambios simultáneos, como incluir dos DCN en la línea 1a, y para cambios idénticos realizados por ciertas entidades relacionadas.
¿Necesito adjuntar el Formulario 2848 al Formulario 3115?
Sí, si desea que el IRS hable del formulario con su representante, incluso si esa persona lo preparó o firmó. También se requiere si la persona de contacto no es una persona autorizada para firmar el formulario.
¿Puedo rellenar el Formulario 3115 en línea?
Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el formulario ante el IRS; usted debe presentarlo mediante los canales del IRS descritos arriba.
¿Listo para rellenar el Form 3115?
Rellenar el Form 3115 ahora