
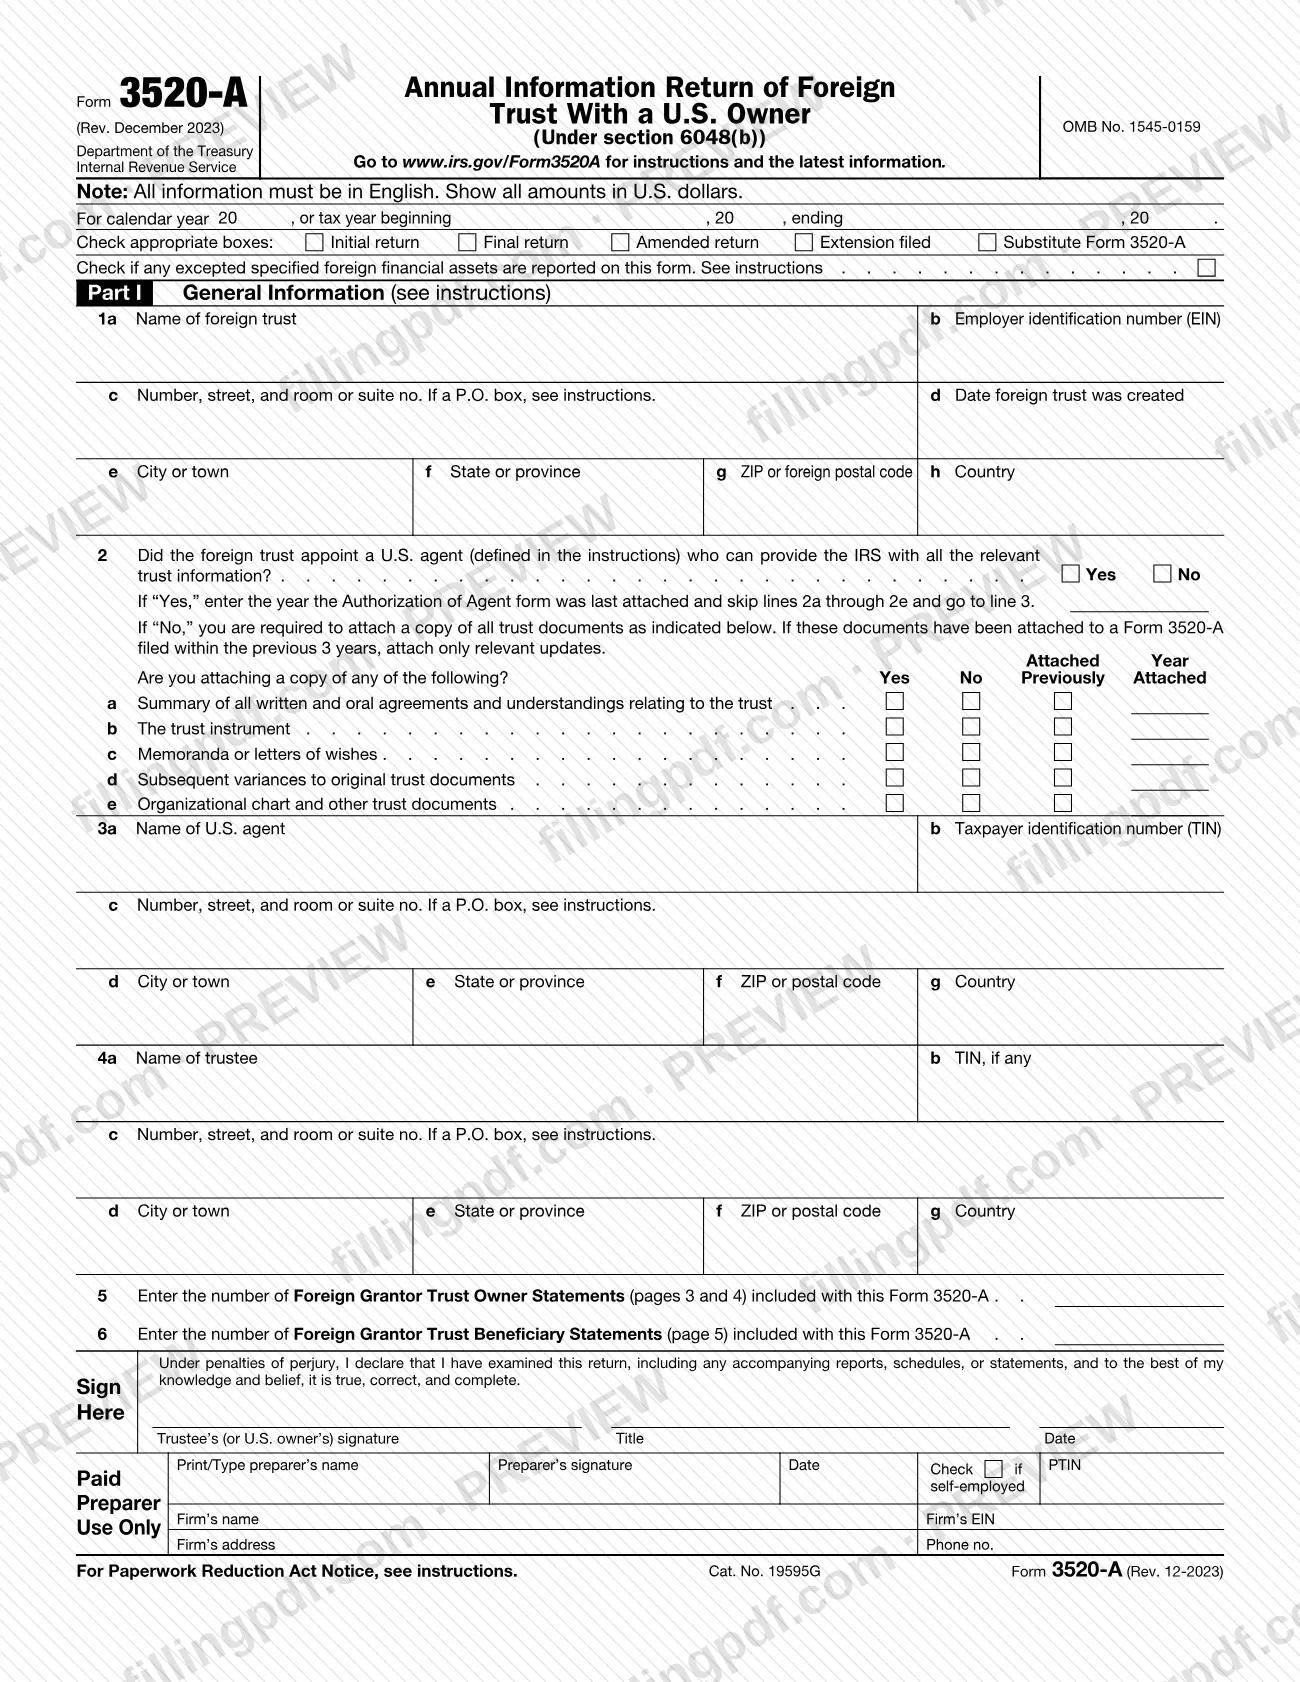
El Formulario 3520-A, Declaración informativa anual de un fideicomiso extranjero con un propietario estadounidense (Annual Information Return of Foreign Trust With a U.S. Owner), es la declaración informativa anual del Servicio de Impuestos Internos (IRS) que presenta un fideicomiso extranjero con al menos un propietario estadounidense conforme a la sección 6048(b). Informa los ingresos y el balance general del fideicomiso, y proporciona declaraciones para cada propietario estadounidense y cada beneficiario estadounidense que haya recibido una distribución. En esta página puede rellenar el Formulario 3520-A en línea en FillingPDF y descargar o imprimir el PDF completado; el formulario y sus instrucciones están publicados por el IRS en www.irs.gov/Form3520A.
Última actualización
¿Qué es el Form 3520-A?
Formulario 3520-A, Declaración informativa anual de un fideicomiso extranjero con un propietario estadounidense (Annual Information Return of Foreign Trust With a U.S. Owner), es el formulario del IRS en el que un fideicomiso extranjero con al menos un propietario estadounidense informa sobre el fideicomiso, sus beneficiarios estadounidenses y cualquier persona estadounidense que se considere propietaria de una parte del fideicomiso conforme a las reglas de fideicomisos otorgantes (secciones 671 a 679).
Un fideicomiso extranjero con un propietario estadounidense lo presenta para que el propietario estadounidense cumpla el requisito anual de presentación de información de la sección 6048(b). Las instrucciones del IRS consideran que cada propietario estadounidense es responsable de asegurarse de que el fideicomiso presente el formulario y proporcione las declaraciones requeridas.
La declaración tiene cinco páginas:
- Página 1: Parte I, Información general (fideicomiso, agente estadounidense y fiduciario), el número de declaraciones adjuntas y el bloque de firma.
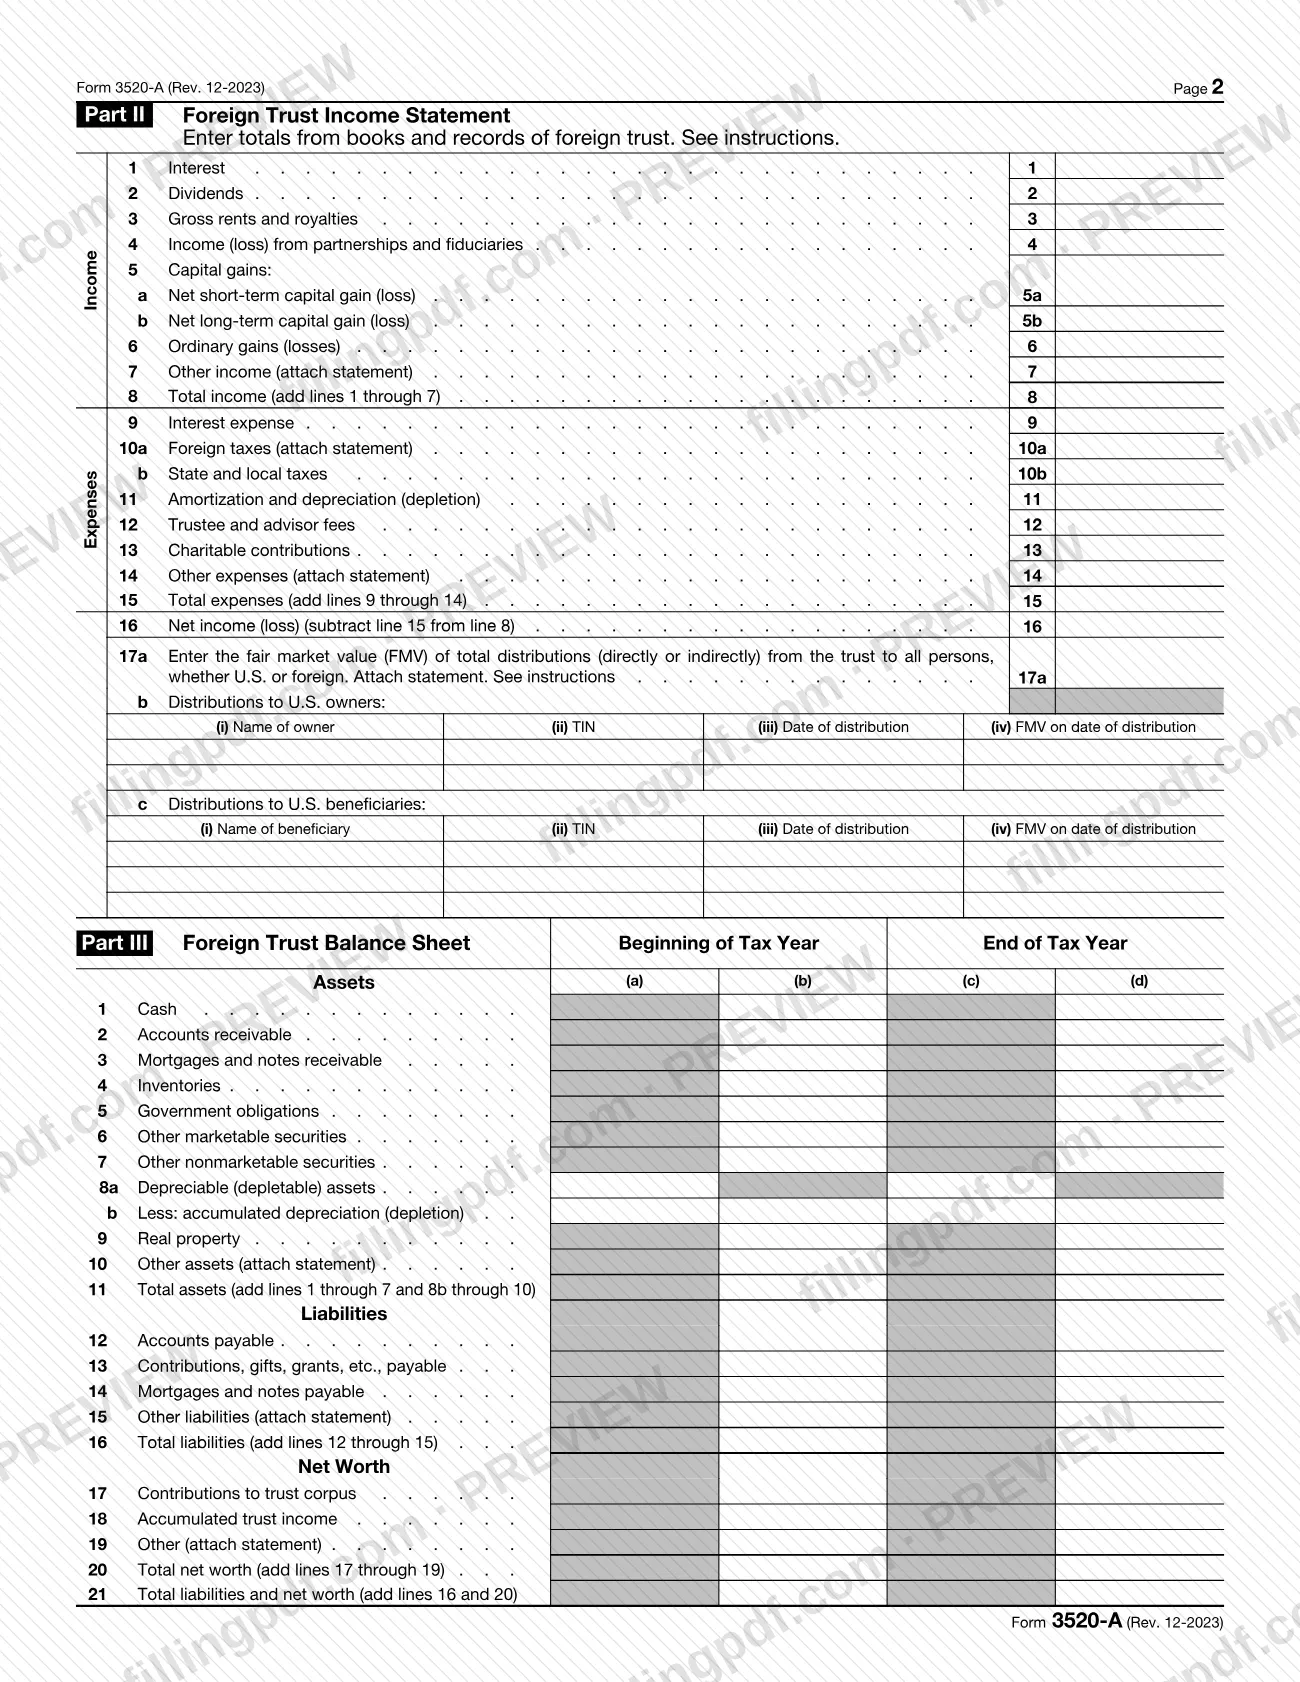
- Página 2: Parte II, Estado de ingresos del fideicomiso extranjero, y Parte III, Balance general del fideicomiso extranjero.
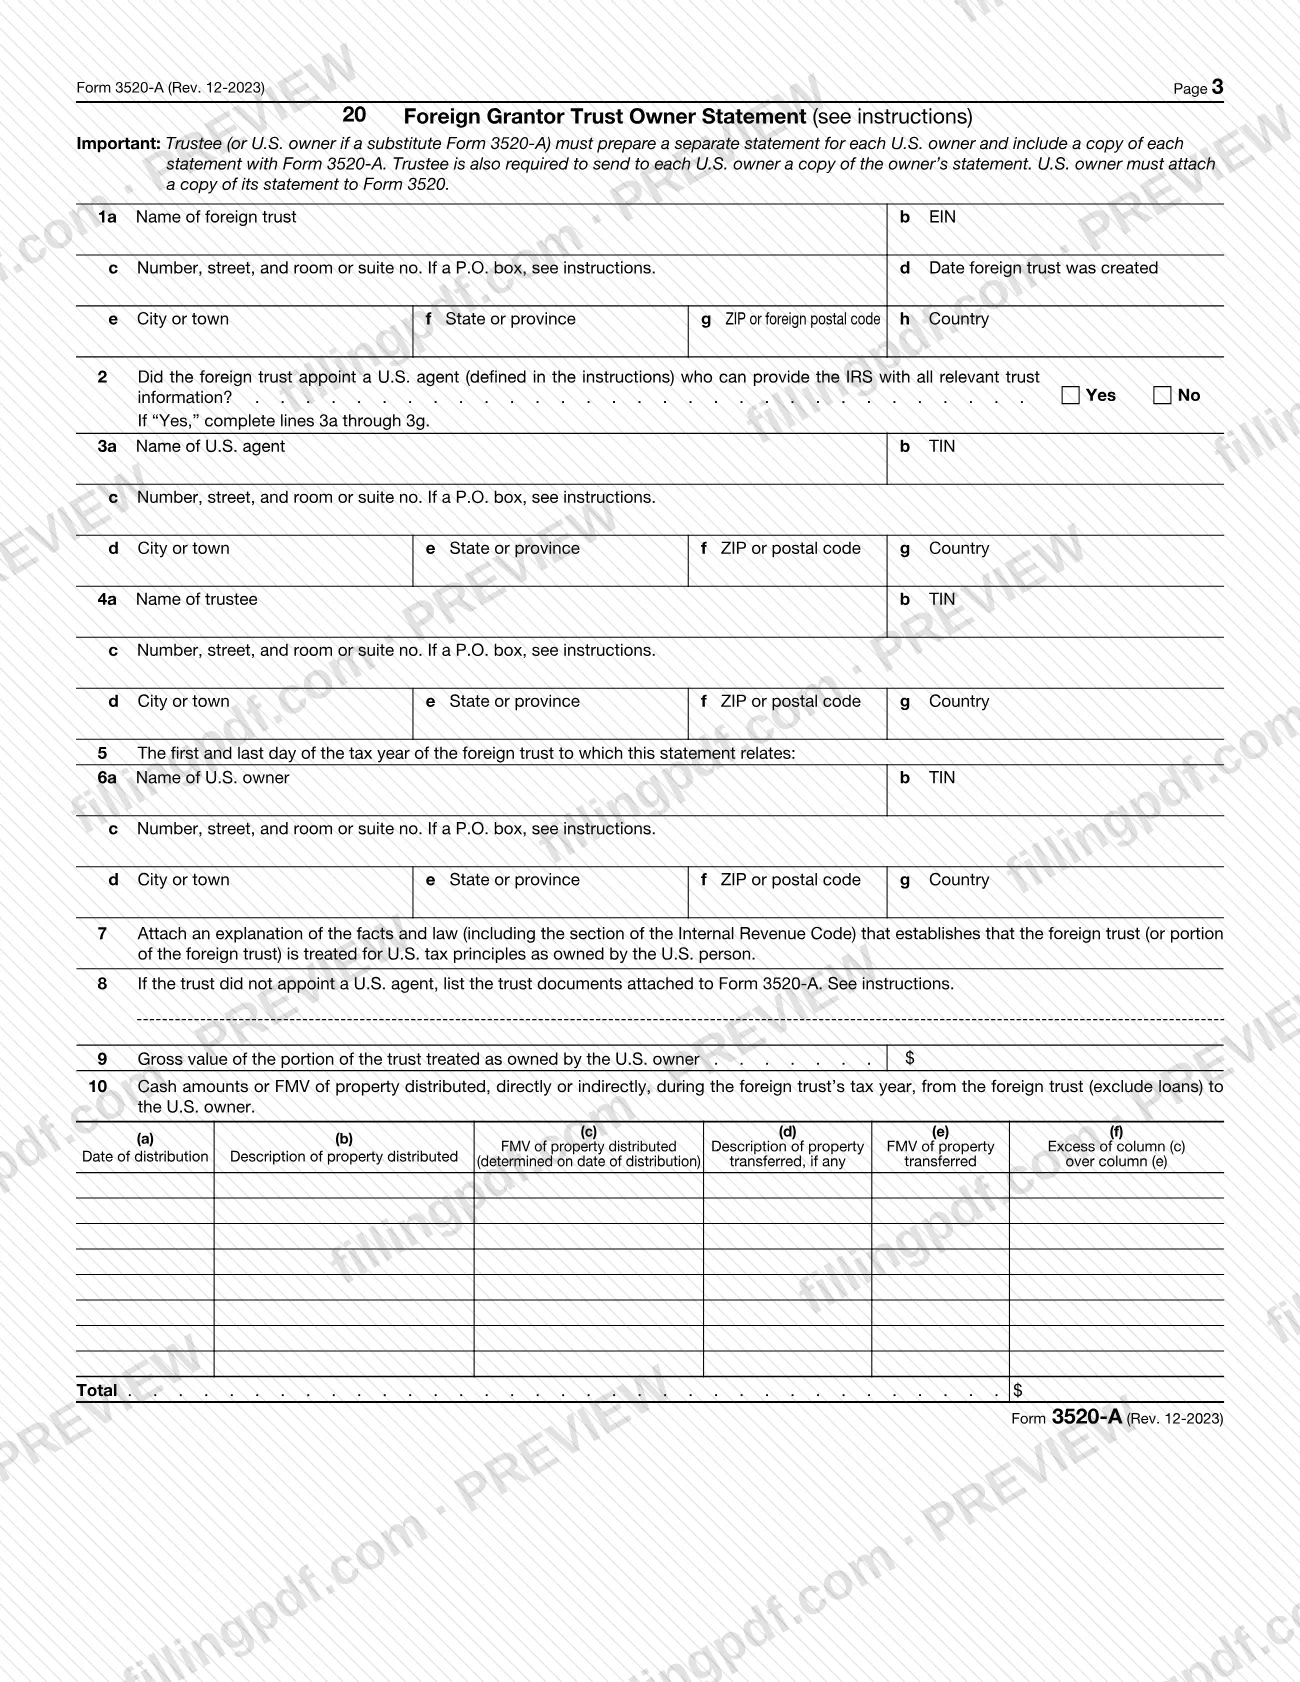
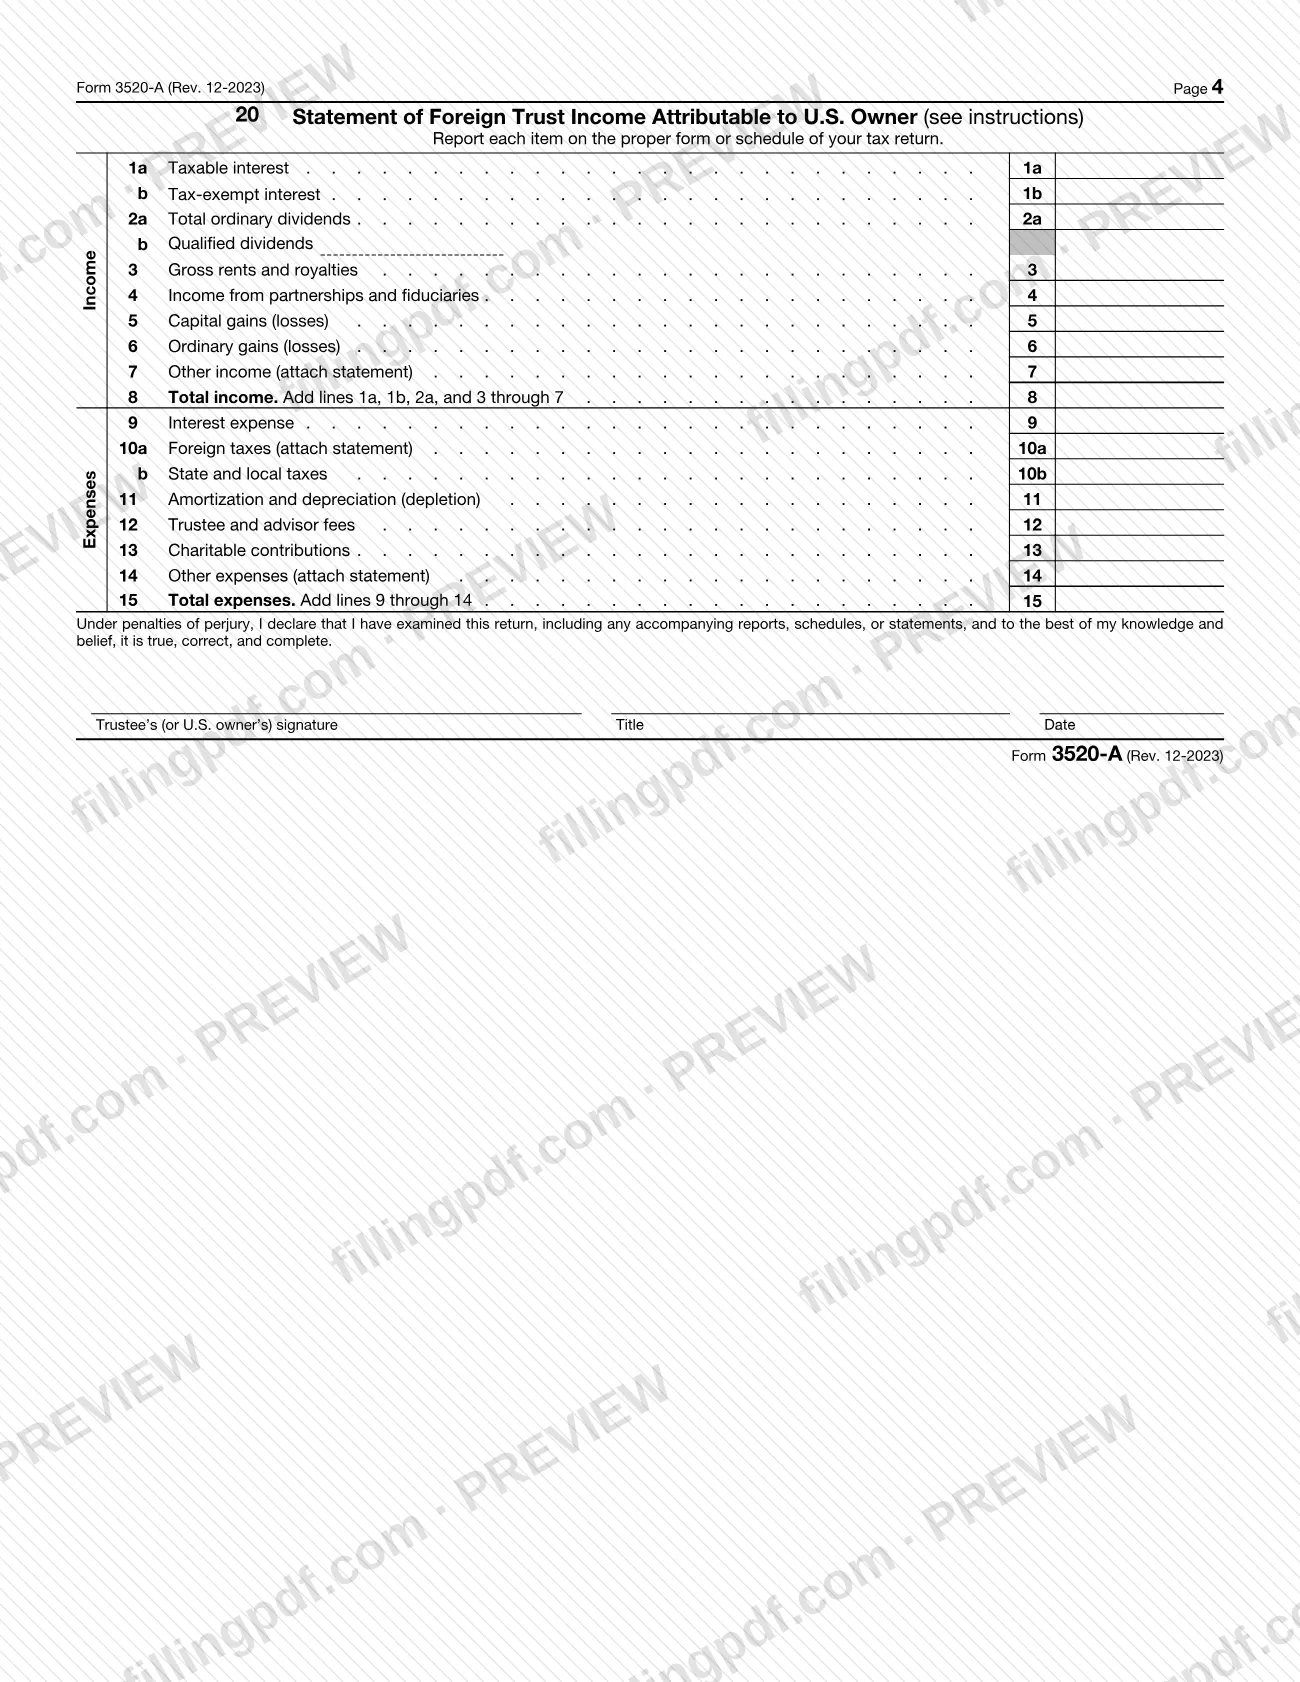
- Páginas 3 y 4: la Declaración del propietario de un fideicomiso otorgante extranjero y la Declaración de ingresos del fideicomiso extranjero atribuibles al propietario estadounidense.
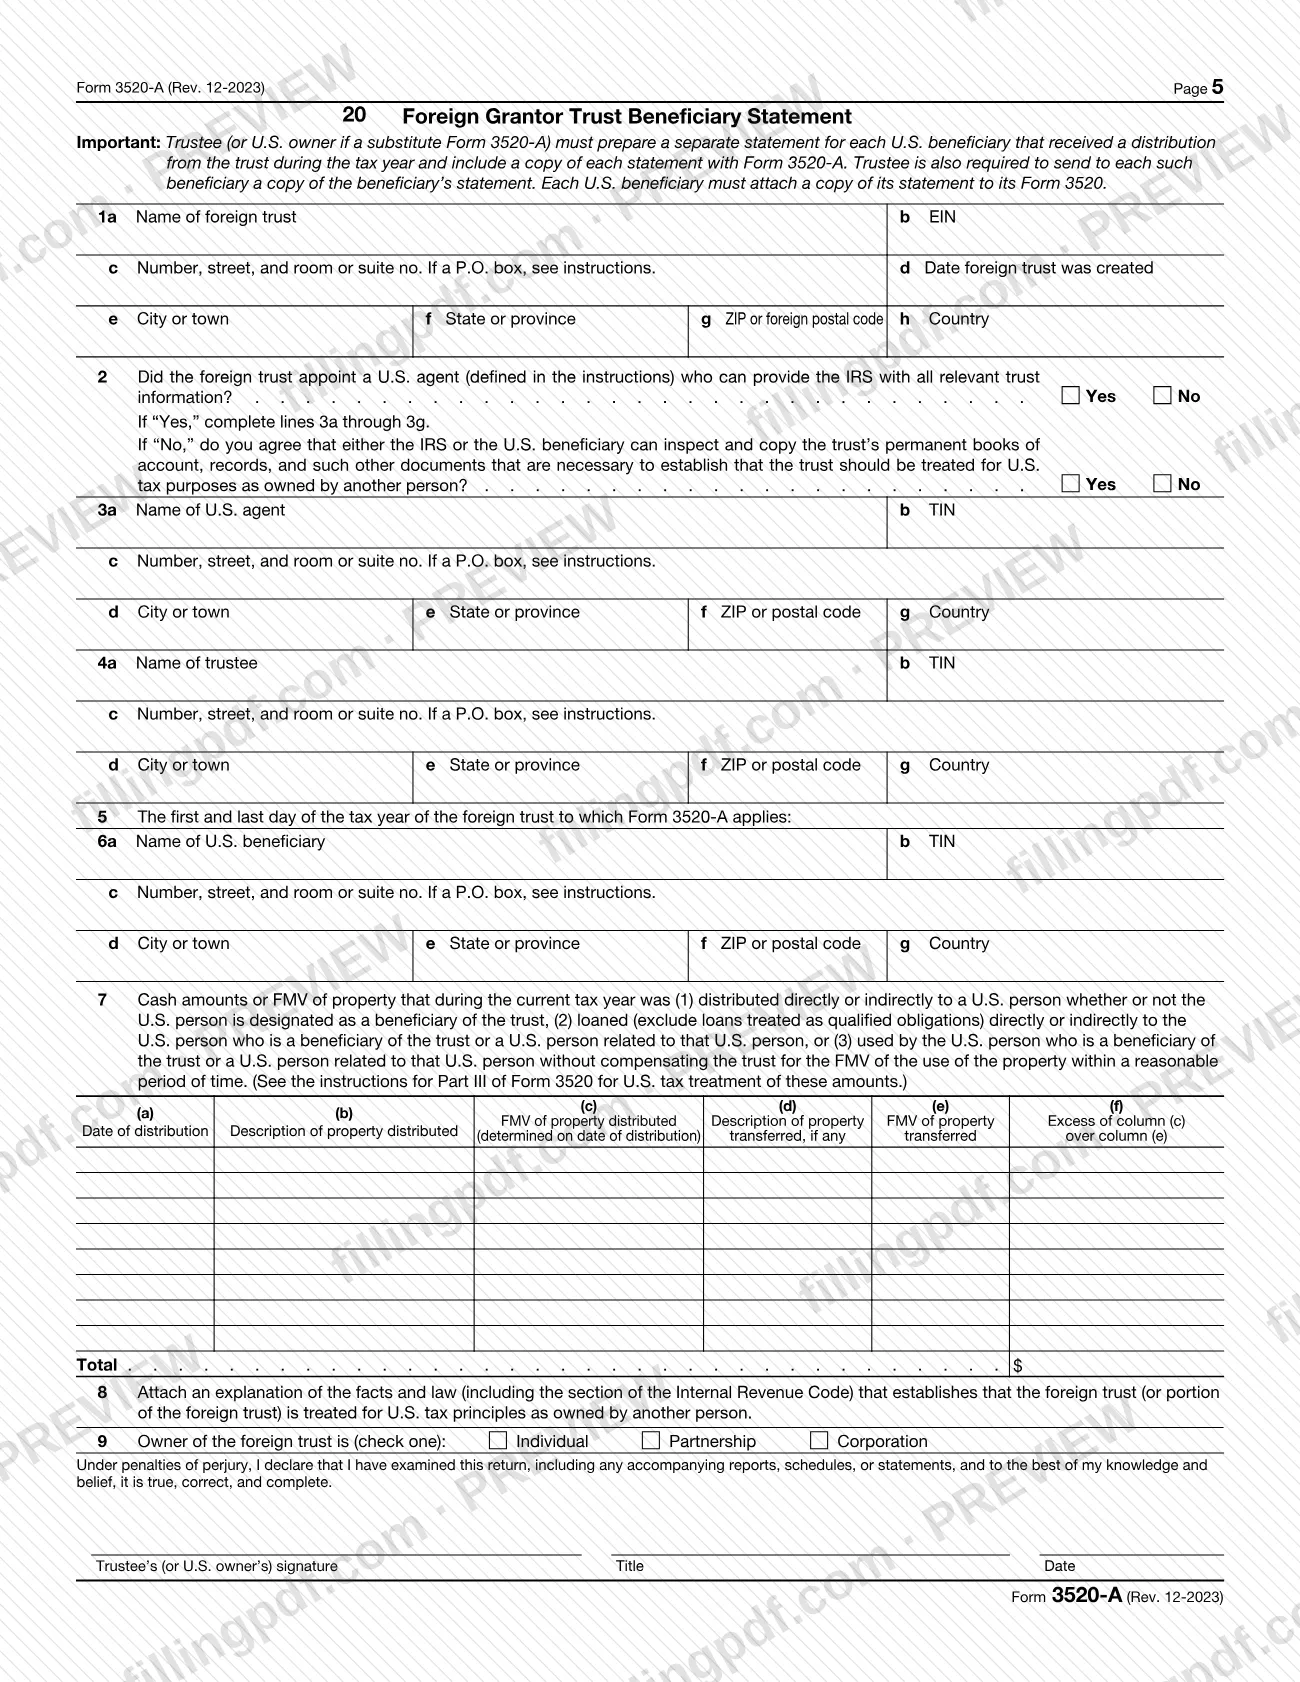
- Página 5: la Declaración del beneficiario de un fideicomiso otorgante extranjero.
Si el fideicomiso extranjero no presenta la declaración, el propietario estadounidense completa un Formulario 3520-A sustituto y lo adjunta al Formulario 3520 del propietario, Declaración anual para informar transacciones con fideicomisos extranjeros y recepción de ciertos regalos extranjeros (Annual Return To Report Transactions With Foreign Trusts and Receipt of Certain Foreign Gifts). Por lo tanto, el Formulario 3520-A es diferente del Formulario 3520: el primero es la propia declaración informativa del fideicomiso; el segundo, la declaración de la persona estadounidense.
¿Quién tiene que presentar el Form 3520-A?
Un fideicomiso extranjero con un propietario estadounidense debe presentar el Formulario 3520-A. Un propietario estadounidense es toda persona estadounidense considerada propietaria de cualquier parte de un fideicomiso extranjero conforme a las reglas de fideicomisos otorgantes (secciones 671 a 679).
- El fideicomiso extranjero: presenta el formulario, firmado por el fiduciario. Si el fiduciario es una sociedad, firma un socio o miembro de una LLC; si es una corporación, firma un funcionario corporativo autorizado.
- Un propietario estadounidense: es responsable de asegurarse de que el fideicomiso presente el formulario y proporcione las declaraciones. Si el fideicomiso no lo presenta, el propietario estadounidense completa un Formulario 3520-A sustituto, lo adjunta al Formulario 3520 y lo firma, indicando el nombre y el TIN del propietario en la línea Title del recuadro de firma.
- Un preparador remunerado: completa la sección del preparador, incluido el PTIN, y firma cuando se utiliza uno.
Excepciones: Rev. Proc. 2014-55 exime de la presentación de información para ciertos planes de jubilación canadienses, incluidos los RRSP y los RRIF. Rev. Proc. 2020-17 y los reglamentos propuestos conforme a la sección 6048 eximen ciertas gestiones de personas elegibles relacionadas con ciertos fideicomisos extranjeros con ventajas tributarias que proporcionan beneficios de pensión, jubilación, médicos, por discapacidad o educativos. Estas exenciones no afectan la presentación de información conforme a la sección 6038D ni el requisito de presentar el FBAR. Consulte las instrucciones del IRS antes de acogerse a alguna de ellas.
Cuándo presentar el Form 3520-A
El Formulario 3520-A vence el día 15 del tercer mes después del cierre del año tributario del fideicomiso extranjero. Esto incluye la Declaración del propietario de un fideicomiso otorgante extranjero (páginas 3 y 4) y la Declaración del beneficiario de un fideicomiso otorgante extranjero (página 5). El fideicomiso debe entregar copias de esas declaraciones a los propietarios estadounidenses y beneficiarios estadounidenses para esa misma fecha.
Un Formulario 3520-A sustituto adjunto al Formulario 3520 del propietario estadounidense vence, en cambio, en la fecha límite del Formulario 3520. Solo se considera presentada a tiempo una declaración completa del Formulario 3520-A, con todos los anexos requeridos.
Para solicitar una prórroga, presente el Formulario 7004 utilizando el EIN del fideicomiso extranjero, a más tardar el día 15 del tercer mes después del cierre del año tributario del fideicomiso. Una prórroga para una declaración de impuestos sobre los ingresos no extiende el plazo para presentar el Formulario 3520-A. Marque la casilla Extension filed (Prórroga presentada) si el Formulario 7004 se presentó a tiempo.
Documentos que necesitas
- Declaración del propietario de un fideicomiso otorgante extranjero (páginas 3 y 4): una declaración separada por cada propietario estadounidense, incluida con el Formulario 3520-A.
- Declaración del beneficiario de un fideicomiso otorgante extranjero (página 5): una declaración separada por cada beneficiario estadounidense que haya recibido una distribución, incluida con el Formulario 3520-A.
- Formulario de autorización de agente, cuando el fideicomiso designe un agente estadounidense; indique en la línea 2 el año en que se adjuntó por última vez. Las instrucciones indican que debe adjuntarse cada 3 años, a menos que haya un cambio.
- Si no se designa un agente estadounidense: un resumen de los términos del fideicomiso y de cualquier acuerdo verbal, todos los documentos del fideicomiso (instrumento del fideicomiso, memorandos o cartas de deseos, modificaciones) y un organigrama. Dentro de los 3 años de una presentación anterior, adjunte solo las actualizaciones pertinentes.
- Declaración para la línea 17a que describa cada transferencia y su valor justo de mercado; adjunte más páginas para las líneas 17b y 17c si no hay espacio suficiente.
- Declaraciones para las líneas 7, 10a y 14 de la Parte II (y las líneas correspondientes de la página 4) cuando se informen otros ingresos, impuestos extranjeros u otros gastos.
- Explicación adjunta de los hechos y la ley (incluida la sección del Código) que demuestre que se considera que la persona estadounidense es propietaria del fideicomiso, en la línea 7 de la declaración del propietario o en la línea 8 de la declaración del beneficiario.
- Copia de la orden judicial que autoriza la firma, cuando un síndico o fiduciario de quiebra firme en nombre de un fiduciario que sea una sociedad o corporación.
- Formulario 3520, cuando un propietario estadounidense presente un Formulario 3520-A sustituto; el formulario sustituto se adjunta al Formulario 3520.
Cómo rellenar el Form 3520-A
Indique el período y marque las casillas
En la parte superior, indique el año calendario o las fechas de inicio y fin del año tributario si se trata de un año fiscal. Marque Initial return, Final return, Amended return, Extension filed o Substitute Form 3520-A, según corresponda, y la casilla de activos exceptuados solo si se cumple la condición del Formulario 8938 indicada en las instrucciones.
Identifique el fideicomiso extranjero
En las líneas 1a a 1h de la Parte I, indique el nombre, el EIN (nunca un SSN o ITIN), la dirección, la fecha de creación y el país del fideicomiso. No abrevie el nombre del país.
Responda sobre el agente estadounidense
En la línea 2, marque Yes o No. Si marca Yes, indique el año en que se adjuntó por última vez el Formulario de autorización de agente; si marca No, responda las líneas 2a a 2e con base en los documentos del fideicomiso que adjunte y los años en que se adjuntaron anteriormente.
Indique los datos del agente estadounidense y del fiduciario
Complete las líneas 3a a 3g para el agente estadounidense, si corresponde, y las líneas 4a a 4g para el fiduciario, con nombres, TIN y direcciones. No se considera que un fideicomiso tenga un agente estadounidense a menos que se completen estas entradas.
Cuente las declaraciones adjuntas
Línea 5: indique el número de Declaraciones del propietario de un fideicomiso otorgante extranjero (páginas 3 y 4). Línea 6: indique el número de Declaraciones del beneficiario de un fideicomiso otorgante extranjero (página 5).
Complete el estado de ingresos
En la Parte II, líneas 1 a 8, indique los ingresos según los libros y registros, en dólares estadounidenses; después, indique los gastos en las líneas 9 a 15 y los ingresos netos en la línea 16. Adjunte declaraciones para las líneas 7, 10a y 14 cuando sea necesario.
Informe las distribuciones
Línea 17a: indique el valor justo de mercado de las distribuciones totales y adjunte la declaración requerida. En las líneas 17b y 17c, indique el nombre, el TIN, la fecha y el valor justo de mercado de cada propietario estadounidense y beneficiario estadounidense que haya recibido una distribución.
Complete el balance general
En la Parte III, complete las columnas (a) a (d) para los activos en las líneas 1 a 11, los pasivos en las líneas 12 a 16 y el patrimonio neto en las líneas 17 a 21, utilizando el valor justo de mercado al comienzo y al final del año tributario.
Prepare cada Declaración del propietario
En la página 3, indique el año tributario y complete las líneas 1 a 10 para cada propietario estadounidense: fideicomiso, agente, fiduciario, fechas del año tributario, datos del propietario, explicación adjunta en la línea 7, valor bruto en la línea 9 y distribuciones en la línea 10.
Prepare el estado de ingresos del propietario
En la página 4, informe los ingresos atribuibles al propietario estadounidense en las líneas 1a a 8 y los gastos en las líneas 9 a 15; luego firme la declaración.
Prepare cada Declaración del beneficiario
En la página 5, complete las líneas 1 a 9 para cada beneficiario estadounidense que haya recibido una distribución: las respuestas sobre el agente, las distribuciones en la línea 7, la explicación adjunta en la línea 8 y el tipo de propietario en la línea 9.
Firme, revise y descargue el PDF
El fiduciario (o el propietario estadounidense si se trata de un formulario sustituto) firma y fecha el formulario; un preparador remunerado completa el bloque del preparador. Revise todas las líneas y luego descargue o imprima el PDF completado desde FillingPDF y reúna los anexos.
Cómo presentar el Form 3520-A
Las instrucciones del IRS indican una dirección postal para presentar el Formulario 3520-A. No se indica que el formulario se presente en línea.
- Por correo (declaración del fideicomiso extranjero): Envíe el Formulario 3520-A, incluida la Declaración del propietario de un fideicomiso otorgante extranjero (páginas 3 y 4) y la Declaración del beneficiario de un fideicomiso otorgante extranjero (página 5), al Internal Revenue Service Center, P.O. Box 409101, Ogden, UT 84409.
- Formulario 3520-A sustituto: Adjúntelo al Formulario 3520 del propietario estadounidense y envíelo a la dirección indicada en las Instrucciones para el Formulario 3520.
- Prórroga: Presente el Formulario 7004 con el EIN del fideicomiso extranjero; se presenta por separado, no como anexo.
Envíe copias de las declaraciones del propietario y del beneficiario a cada propietario y beneficiario estadounidense para la fecha límite. Adjunte las explicaciones y declaraciones que exijan las líneas, ya que una declaración sin los anexos requeridos no está completa. FillingPDF le permite rellenar y descargar el PDF; la presentación debe seguir los canales indicados anteriormente.
Errores comunes que debes evitar
- Confiar en una prórroga para una declaración de impuestos sobre los ingresos; esta no extiende el plazo del Formulario 3520-A, y el Formulario 7004 debe presentarse con el EIN del fideicomiso extranjero.
- Presentar el formulario sin todos los anexos requeridos; el IRS solo considera presentada a tiempo una declaración completa del Formulario 3520-A.
- Indicar un SSN o ITIN en la línea 1b en lugar del EIN del fideicomiso extranjero, o indicar un SSN en lugar de un EIN.
- Indicar un PTIN en cualquier lugar que no sea el espacio para el PTIN al final de la página 1 o el Formulario de autorización de agente.
- Abreviar el nombre del país en una dirección extranjera.
- Omitir la declaración del propietario o del beneficiario correspondiente a una persona estadounidense, o no enviarle una copia para la fecha límite.
- Completar una Declaración del beneficiario para una persona estadounidense considerada propietaria de una parte del fideicomiso; esa persona debe recibir una Declaración del propietario.
- Firmar el formulario sin la firma de un fiduciario, o un formulario sustituto sin la firma, el nombre y el TIN del propietario estadounidense en la línea Title.
- Indicar cantidades en moneda extranjera o completar el formulario en otro idioma; todas las cantidades deben expresarse en dólares estadounidenses y toda la información debe estar en inglés.
- Marcar Yes en la línea 2 para indicar que hay un agente estadounidense, sin indicar el nombre, la dirección y el TIN del agente en las líneas 3a a 3g.
Preguntas frecuentes
¿Para qué se utiliza el Formulario 3520-A?
El Formulario 3520-A es la declaración informativa anual de un fideicomiso extranjero con al menos un propietario estadounidense. Informa los ingresos y el balance general del fideicomiso y proporciona al IRS información sobre el fideicomiso, sus beneficiarios estadounidenses y cualquier persona estadounidense considerada propietaria conforme a las reglas de fideicomisos otorgantes.
¿Quién debe presentar el Formulario 3520-A?
El fideicomiso extranjero lo presenta, firmado por su fiduciario, para que el propietario estadounidense cumpla el requisito de presentación de información de la sección 6048(b). Si el fideicomiso no lo presenta, el propietario estadounidense debe completar un Formulario 3520-A sustituto y adjuntarlo al Formulario 3520.
¿Cuándo vence el Formulario 3520-A?
Vence el día 15 del tercer mes después del cierre del año tributario del fideicomiso extranjero. Un Formulario 3520-A sustituto adjunto al Formulario 3520 del propietario estadounidense vence el mismo día que el Formulario 3520. Presentar el Formulario 7004 con el EIN del fideicomiso extiende el plazo.
¿A qué dirección envío por correo el Formulario 3520-A?
Envíelo al Internal Revenue Service Center, P.O. Box 409101, Ogden, UT 84409, con las declaraciones del propietario y del beneficiario. El Formulario 3520-A sustituto se adjunta al Formulario 3520 del propietario estadounidense; consulte las Instrucciones para el Formulario 3520 para obtener esa dirección.
¿Cuál es la diferencia entre el Formulario 3520 y el Formulario 3520-A?
El Formulario 3520-A es la declaración informativa anual del propio fideicomiso extranjero. El Formulario 3520 es la declaración de la persona estadounidense para informar transacciones con fideicomisos extranjeros. Un propietario estadounidense adjunta un Formulario 3520-A sustituto al Formulario 3520 cuando el fideicomiso no ha presentado el suyo.
¿Qué ocurre si el Formulario 3520-A se presenta tarde o está incompleto?
El propietario estadounidense está sujeto a una multa inicial basada en el valor bruto de la parte del fideicomiso que se considera propiedad de esa persona, y pueden imponerse multas adicionales si el incumplimiento continúa después de una notificación del IRS. No se aplica ninguna multa si se demuestra causa razonable. Consulte la sección 6677 y las instrucciones del IRS.
¿Una prórroga para mi declaración de impuestos extiende el plazo del Formulario 3520-A?
No. Una prórroga para presentar una declaración de impuestos sobre los ingresos no extiende el plazo del Formulario 3520-A. Presente el Formulario 7004 utilizando el EIN del fideicomiso extranjero a más tardar el día 15 del tercer mes después del cierre del año tributario del fideicomiso y marque la casilla Extension filed.
¿Puedo rellenar el Formulario 3520-A en línea?
Sí. Puede rellenar el PDF rellenable en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el formulario ante el IRS; debe enviarlo por correo mediante el canal del IRS descrito en las instrucciones.
¿Listo para rellenar el Form 3520-A?
Rellenar el Form 3520-A ahora