
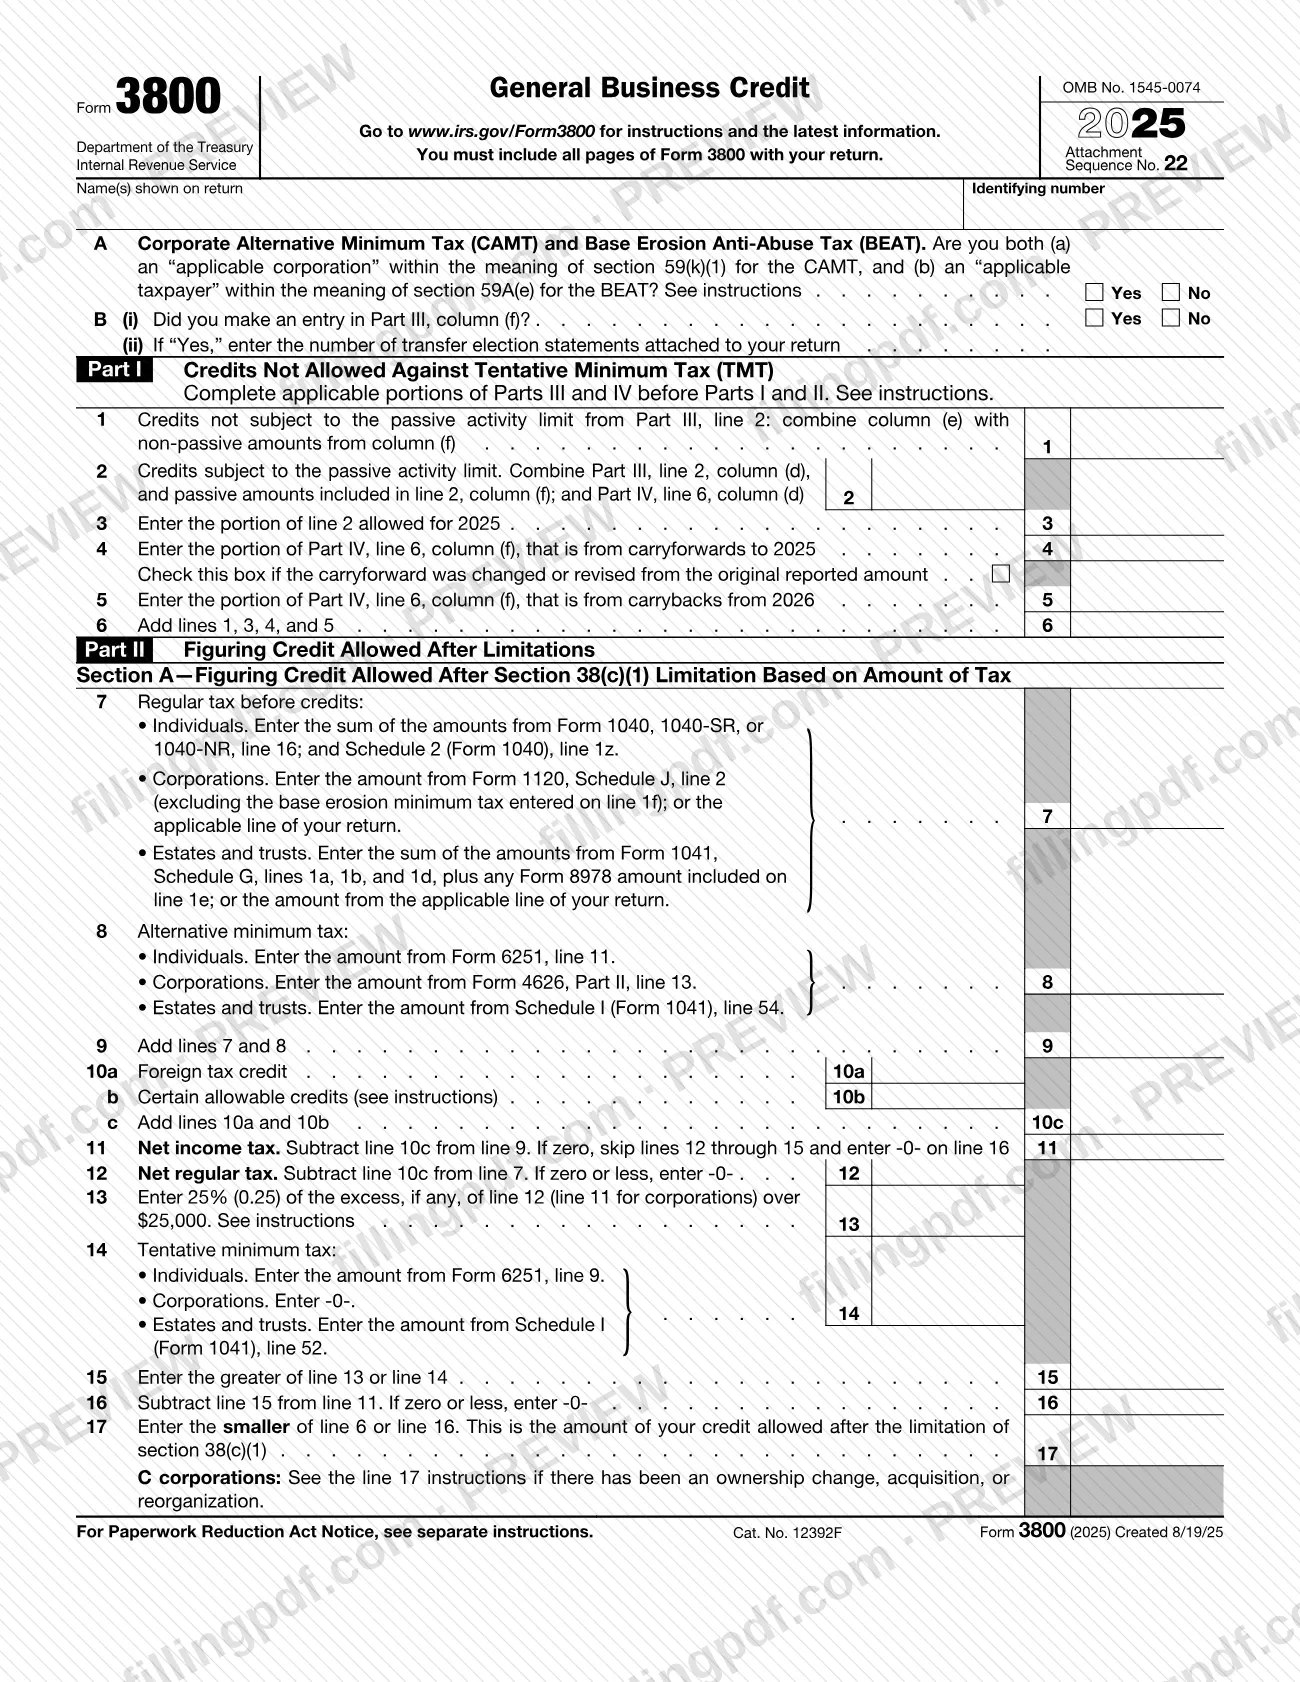
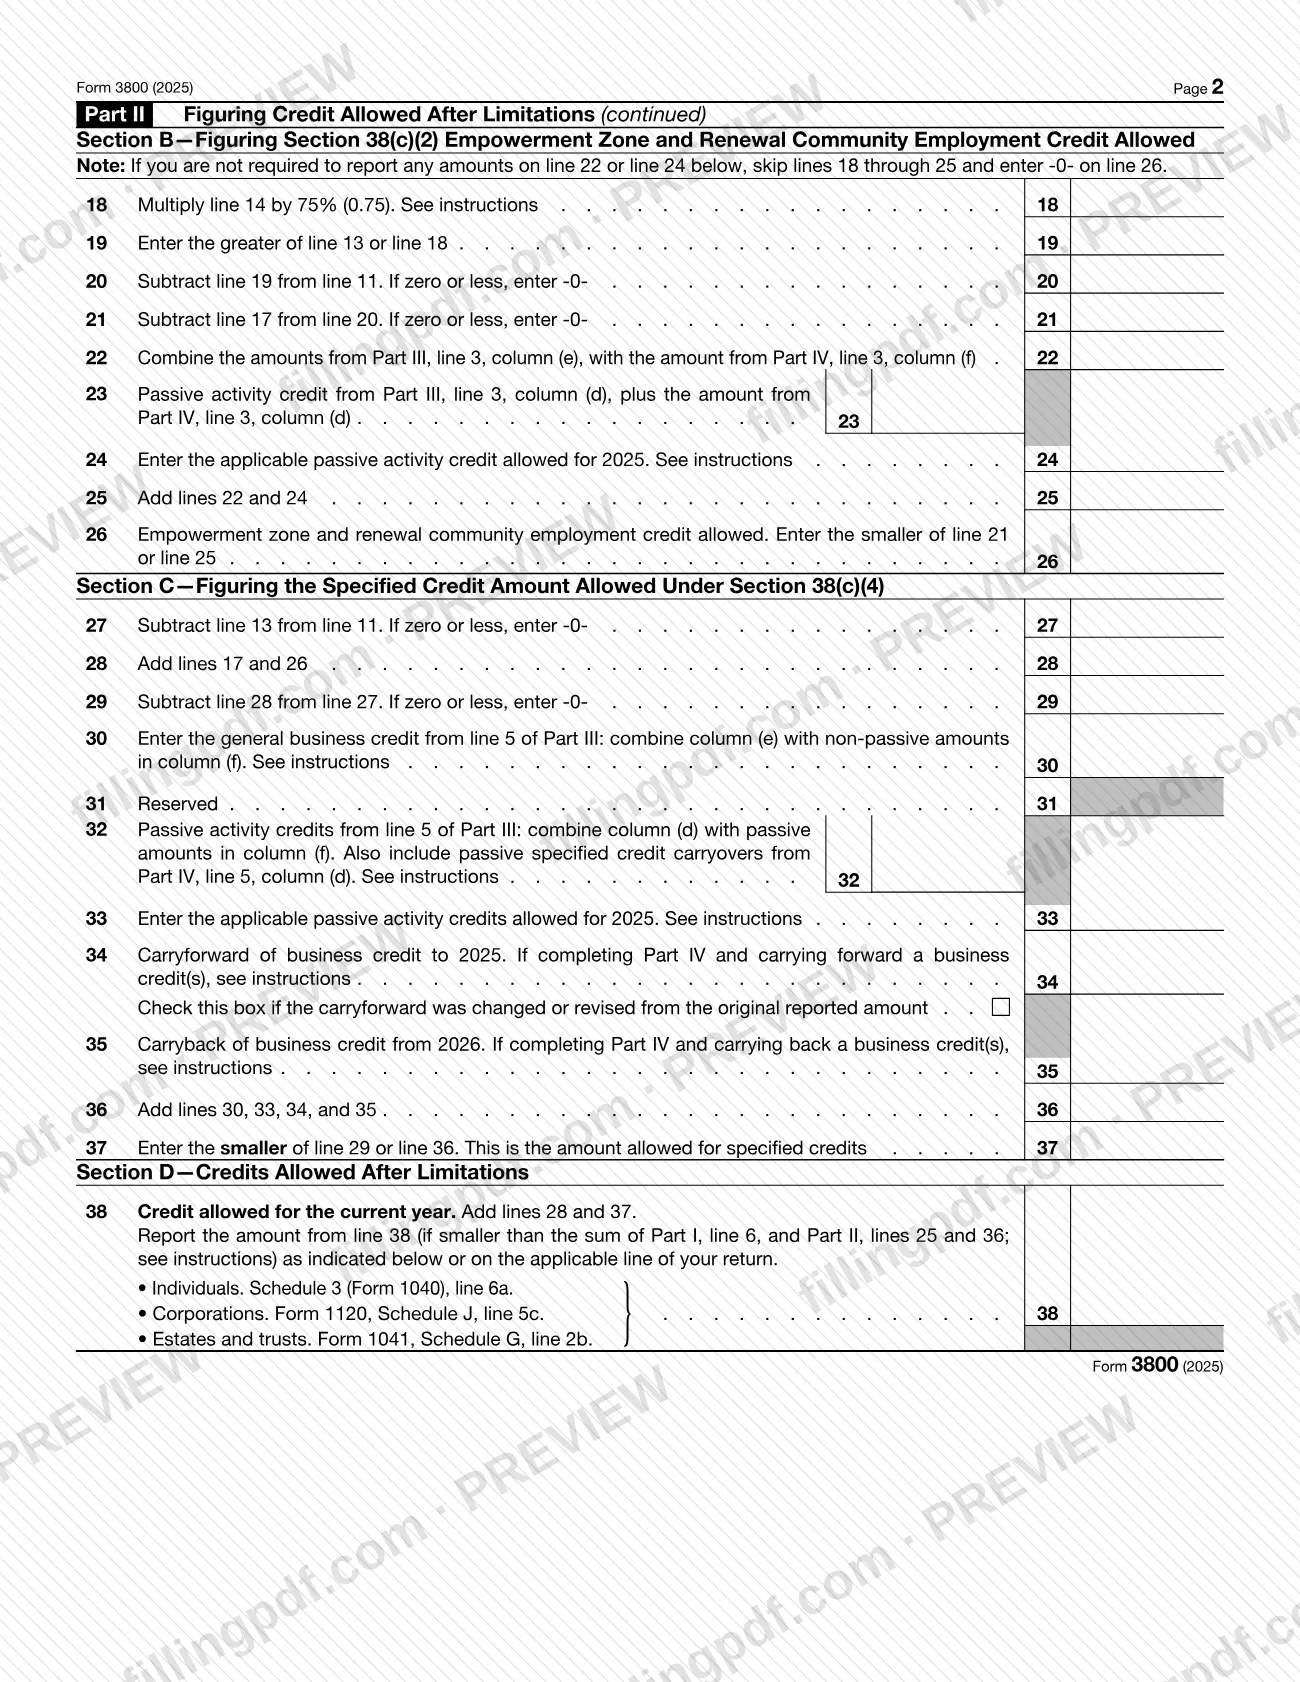
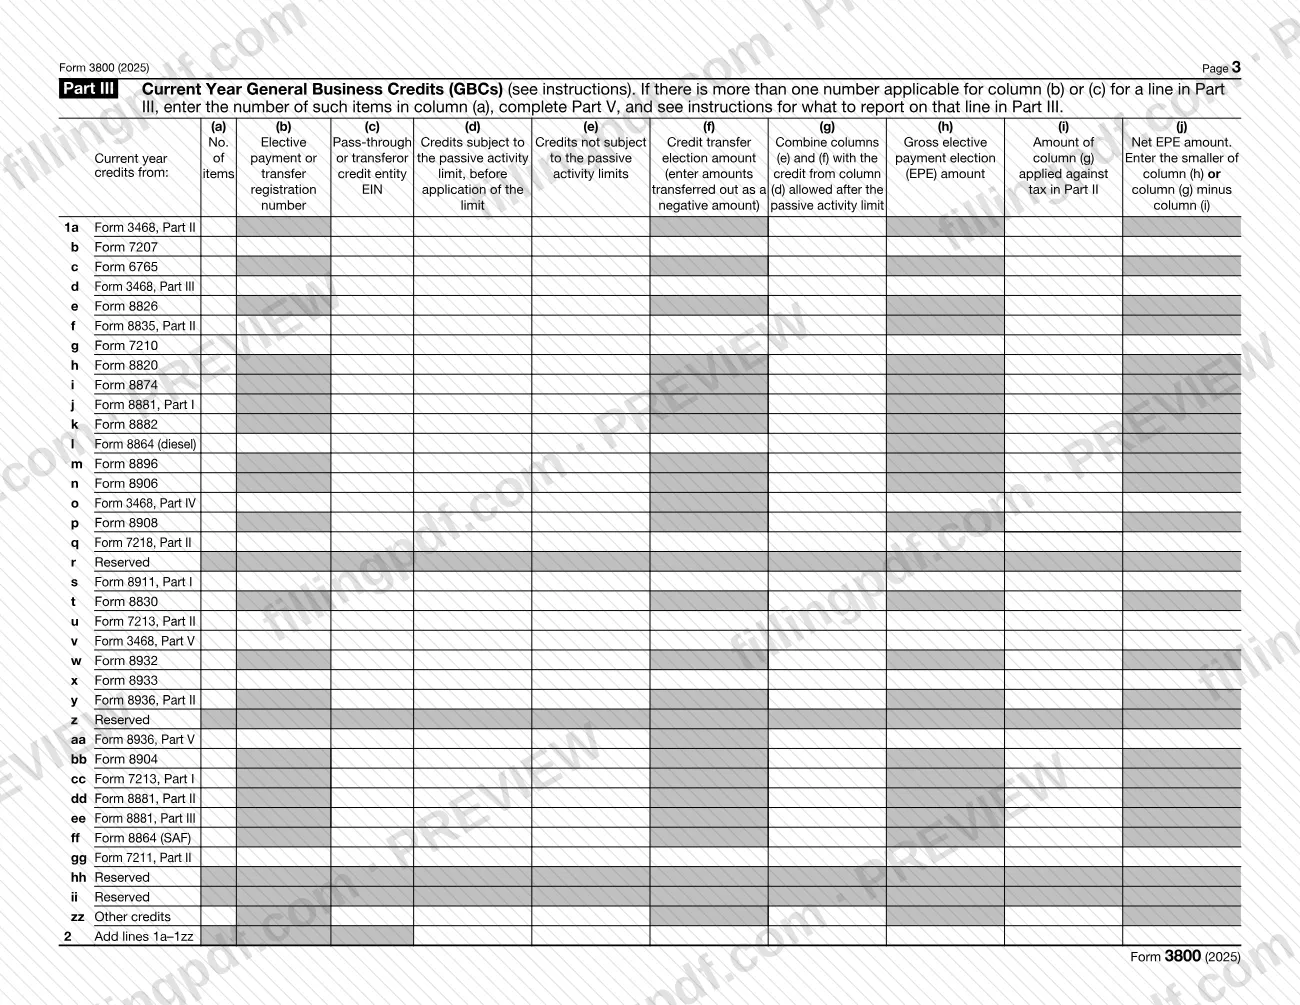
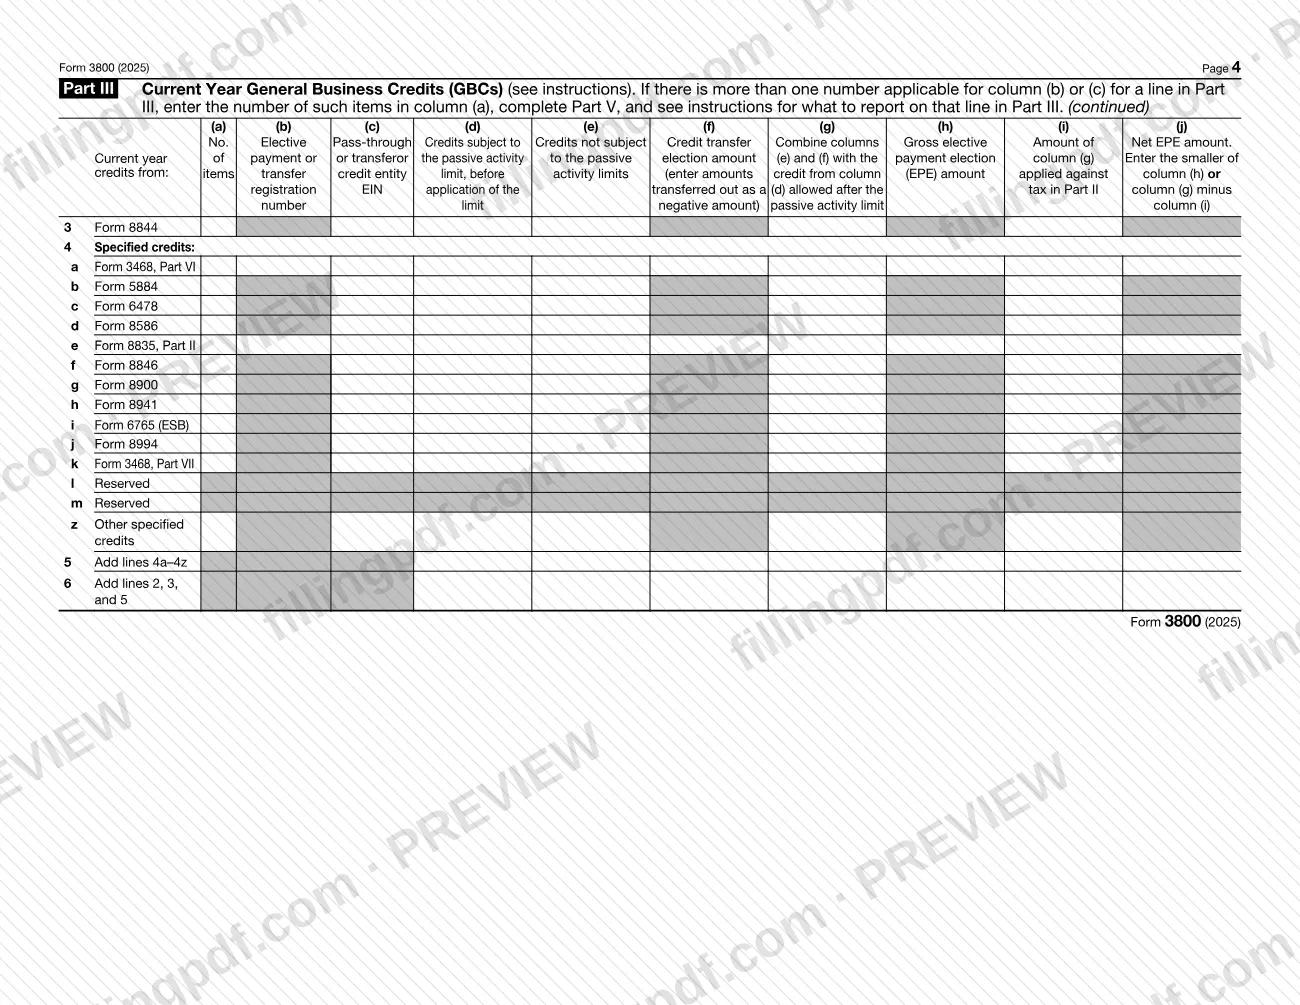
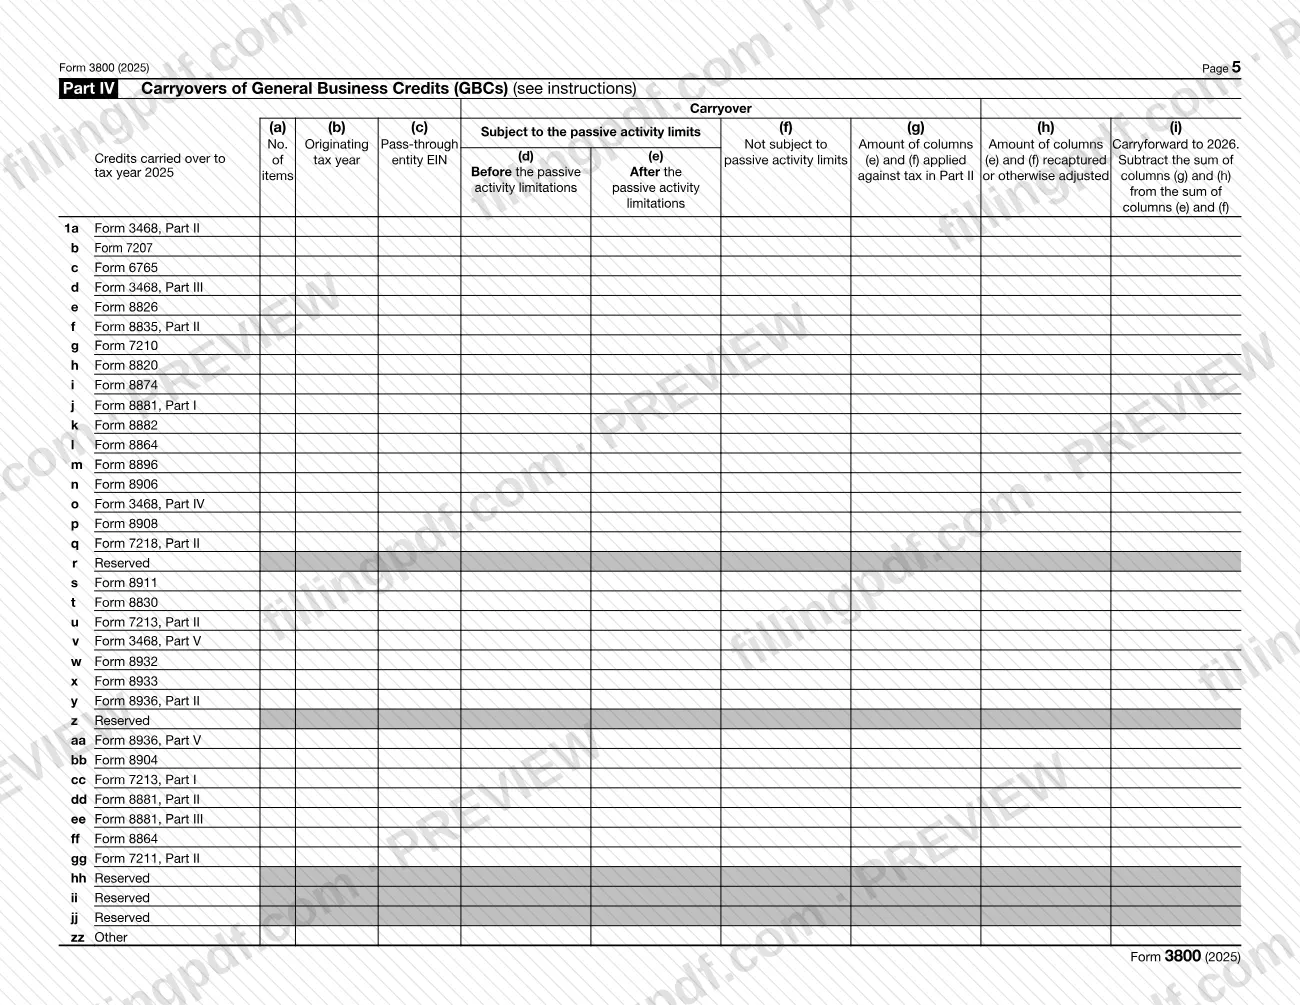
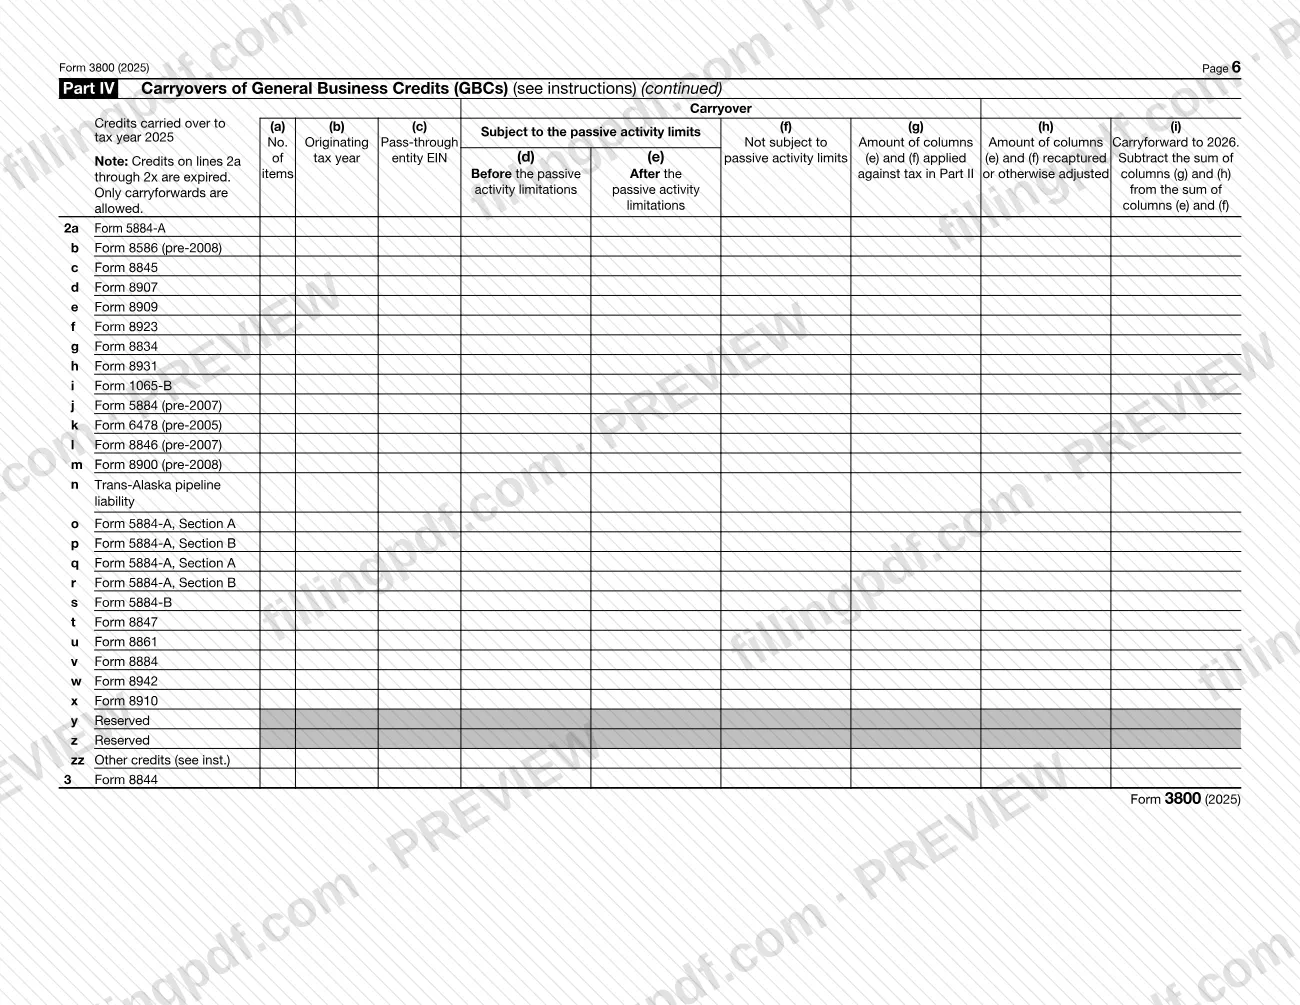
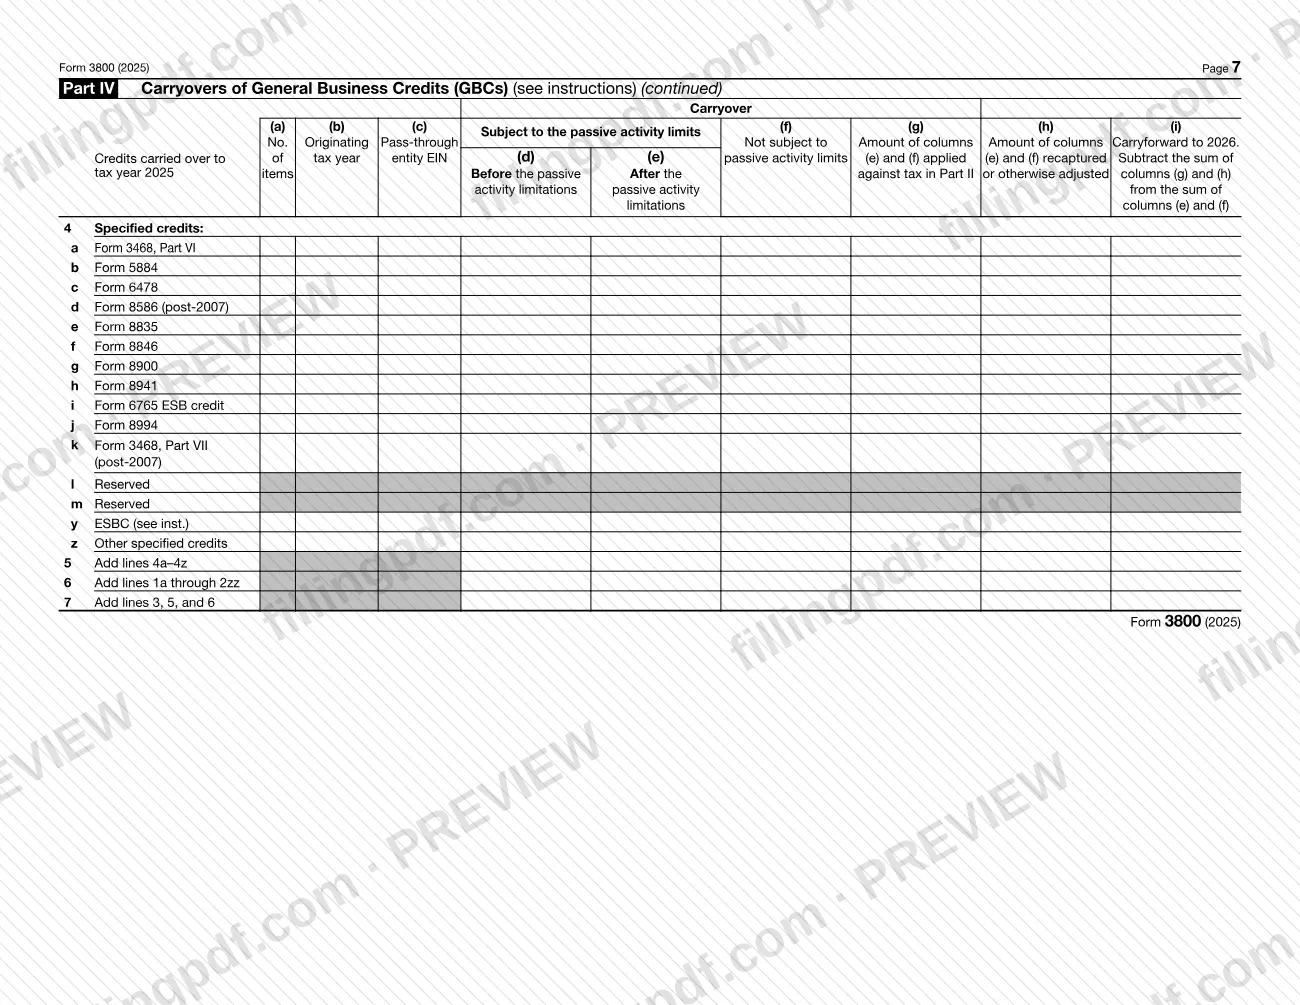
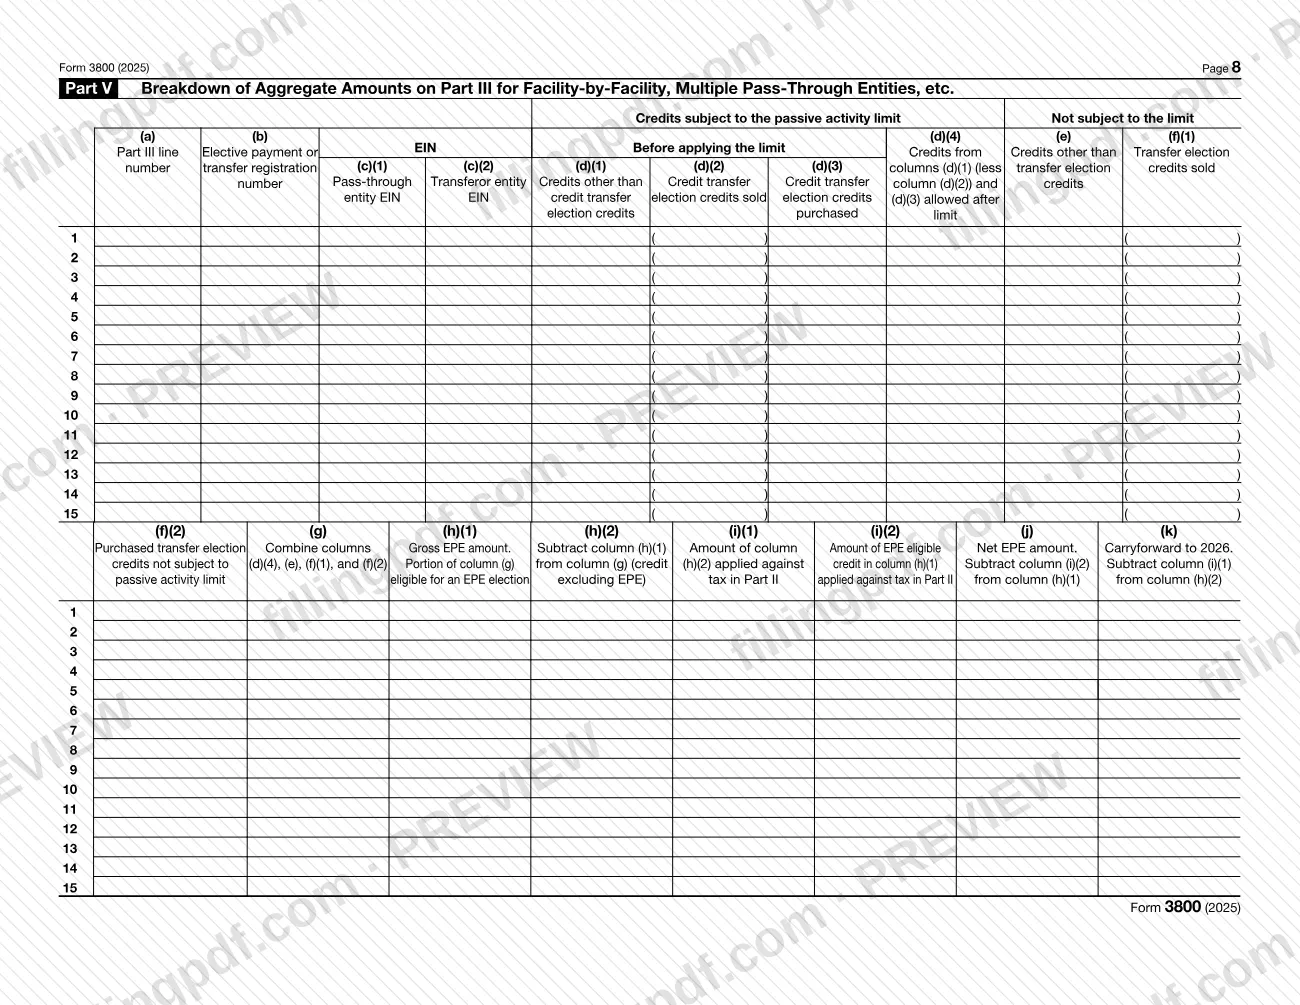
El Formulario 3800, Crédito general para empresas (General Business Credit), del Servicio de Impuestos Internos (IRS) se usa para reclamar créditos generales para empresas en una declaración de impuestos sobre los ingresos. Se utiliza cuando uno o más formularios de origen del crédito, como el Formulario 3468, el Formulario 6765 o el Formulario 8835, generan un crédito del año en curso o un crédito trasladado que debe combinarse y limitarse según sus impuestos. La revisión de 2025 también incluye las líneas para elecciones de pago electivo y elecciones de transferencia de créditos. En FillingPDF puede rellenar el formulario en línea y descargar o imprimir el PDF completado; el IRS publica el PDF original y las instrucciones en www.irs.gov/Form3800.
Última actualización
¿Qué es el 3800?
Formulario 3800, Crédito general para empresas (General Business Credit), es el formulario del IRS en el que reúne los créditos generales para empresas de sus formularios de origen del crédito, aplica los límites de responsabilidad tributaria e informa el crédito permitido en su declaración de impuestos, incluidos los créditos trasladados de años anteriores y posteriores.
El formulario tiene seis partes. La Parte I cubre los créditos que no se permiten contra el impuesto mínimo tentativo (TMT). La Parte II calcula el crédito permitido después de las limitaciones, en las secciones A a D. La Parte III enumera los créditos del año en curso línea por línea, según el formulario de origen. La Parte IV registra los créditos trasladados de años anteriores. Las Partes V y VI desglosan los montos agregados de las Partes III y IV cuando un crédito proviene de más de una instalación, entidad de transferencia directa o año tributario.
En la parte superior de la página 1 hay dos elementos. El elemento A pregunta si usted es tanto una “corporación aplicable” para el Impuesto Mínimo Alternativo Corporativo (CAMT) como un “contribuyente aplicable” para el Impuesto contra la Erosión de la Base Imponible (BEAT). El elemento B pregunta si hizo una anotación en la Parte III, columna (f), y cuántas declaraciones de elección de transferencia adjunta.
El Formulario 3800 no calcula los créditos individuales. Cada uno se calcula en su propio formulario de origen y luego se lleva a la Parte III. Las instrucciones del IRS para el formulario de 2025, que también cubren el Anexo A (Formulario 3800), describen las elecciones de pago electivo conforme a las secciones 6417 y 48D, y las elecciones de transferencia de créditos conforme a la sección 6418. El Anexo A (Formulario 3800), Declaración de elección de transferencia, puede servir como declaración de elección de transferencia.
¿Quién tiene que presentar el 3800?
Debe presentar el Formulario 3800 junto con los formularios de origen del crédito para reclamar cualquiera de los créditos generales para empresas.
- Sociedades colectivas y corporaciones de tipo S que hagan elecciones de pago electivo, hagan elecciones de transferencia como cedentes o reciban un crédito transferido como cesionarios completan las casillas del nombre y número de identificación, y las líneas correspondientes de las Partes III y V, solo para los créditos en cuestión. Adjuntan el Formulario 3800 y, si corresponde, el Anexo A (Formulario 3800) al Formulario 1065 o al Formulario 1120-S.
- Entidades aplicables que hagan una elección de pago electivo para ciertos créditos de la Ley de Reducción de la Inflación de 2022 completan el Formulario 3800 y su declaración de impuestos.
- Otros declarantes cuya única fuente de un crédito sea una sociedad colectiva, corporación de tipo S, sucesión, fideicomiso o cooperativa informan el crédito directamente en el Formulario 3800. Las excepciones incluyen un crédito transferido conforme a la sección 6418, una reclamación del crédito por inversión (Formulario 3468), una sucesión o fideicomiso que asigne el crédito a los beneficiarios y una cooperativa que lo asigne a sus socios.
- Cesionarios que sean contribuyentes que no sean corporaciones, corporaciones de servicios personales o corporaciones cerradas deben aplicar las secciones 38 y 469 y presentar el Formulario 8582-CR o el Formulario 8810 para calcular el crédito permitido por actividades pasivas.
Los pequeños empleadores exentos de impuestos no informan el crédito por primas del seguro médico para pequeños empleadores en la Parte III, línea 4h; lo informan en el Formulario 990-T, Parte III, línea 6f. Quienes presentan el Formulario 990-T y no tienen ingresos tributables de negocios no relacionados no necesitan completar las Partes I y II.
Cuándo presentar el 3800
El Formulario 3800 no tiene fecha límite propia: lo presenta con la declaración de impuestos sobre los ingresos en la que reclama el crédito, por lo que se aplica la fecha límite de esa declaración. El formulario indica que debe incluir todas las páginas con su declaración.
Si tiene la intención de hacer una elección de pago electivo o una elección de transferencia, complete el registro previo a la presentación antes de presentar la declaración. Un número de registro solo es válido para el año tributario para el cual se obtuvo y debe renovarse para hacer una elección en un año posterior.
Si el límite de responsabilidad tributaria le impide usar todo un crédito, por lo general, el crédito no utilizado se traslada 1 año hacia atrás y 20 años hacia adelante. Los créditos por producción de pozos marginales de petróleo y gas pueden trasladarse 5 años hacia atrás, y los créditos indicados en la sección 6417(b) pueden trasladarse 3 años hacia atrás. Para trasladar un crédito hacia atrás, presente una declaración enmendada o una solicitud de reembolso tentativo; por lo general, una solicitud de reembolso tentativo debe presentarse antes del final del año tributario siguiente al año en que se generó el crédito.
Documentos que necesitas
- Los formularios de origen del crédito que calculan cada crédito del año en curso, como el Formulario 3468, el Formulario 6765 o el Formulario 8835; adjúntelos con el Formulario 3800 para reclamar un crédito.
- El número de registro emitido por el IRS para cada instalación o propiedad, ingresado en el formulario de origen del crédito y en la Parte III, columna (b), solo si hace una elección de pago electivo o una elección de transferencia.
- El Anexo A (Formulario 3800), firmado por el cedente y el cesionario, u otra declaración de elección de transferencia; ambas partes deben presentarlo cuando se transfiere un crédito conforme a la sección 6418.
- El Formulario 8582-CR o el Formulario 8810, según corresponda, para calcular el crédito permitido por actividades pasivas para las líneas 3 y 33 y para los cesionarios sujetos a la sección 469.
- Una declaración de los créditos trasladados que hayan cambiado o sido revisados, para cada crédito, si marca la casilla de la Parte I, línea 4, o de la Parte II, línea 34.
- Una declaración que desglose los montos de créditos por actividades no pasivas y pasivas en la Parte II, línea 25, cuando tenga montos en las líneas 23 y 24.
- Un cálculo del crédito general para empresas permitido, para una corporación C con un cambio de titularidad o una adquisición, con “Sec. 383” o “Sec. 384” escrito junto a la línea 17.
- Para un traslado hacia atrás: una declaración enmendada (Formulario 1040-X, Formulario 1120-X u otro) o una solicitud de reembolso tentativo (Formulario 1045 o Formulario 1139).
- Un PDF con la etiqueta “Revocation of the section 6417 election”, solo si revoca una elección conforme a la sección 6417.
Cómo rellenar el 3800
Ingrese su nombre y número de identificación
En la parte superior de la página 1, ingrese el nombre o los nombres que aparecen en su declaración y su número de identificación. Las sociedades colectivas y las corporaciones de tipo S completan estas casillas y solo las líneas correspondientes a créditos con una elección o transferencia.
Responda los elementos A y B
Elemento A: marque Sí solo si es tanto una corporación aplicable para el CAMT como un contribuyente aplicable para el BEAT; de lo contrario, marque No. Elemento B(i): marque Sí si hizo una anotación en la Parte III, columna (f), e indique en el elemento B(ii) la cantidad de declaraciones de elección de transferencia adjuntas.
Complete los créditos del año en curso en la Parte III
En cada línea del formulario de origen que utilizó, ingrese el crédito en la columna (d) si está sujeto al límite de actividades pasivas o en la columna (e) si no lo está. Ingrese las transferencias en la columna (f), como monto negativo si se transfirieron a otra parte. Las pequeñas empresas elegibles informan el crédito por investigación en la línea 4i; todos los demás usan la línea 1c. Luego complete los totales de las líneas 2, 3, 5 y 6.
Agregue los detalles de las elecciones en la Parte III
Complete las columnas (b), (c), (h), (i) y (j) solo si hace una elección de pago electivo, una elección de transferencia o recibe un crédito transferido. La columna (b) lleva el número de registro, la columna (c) el EIN de la entidad de transferencia directa o del cedente, y la columna (j) el monto neto de EPE.
Desglose los montos agregados en la Parte V
Si un monto de la Parte III combina varias instalaciones o entidades de transferencia directa, indique cada una por número de registro y EIN en la Parte V, e ingrese el número de línea de la Parte III en la columna (a). Luego ingrese la cantidad de elementos de la Parte III, columna (a).
Registre los créditos trasladados en la Parte IV
Ingrese en las líneas correspondientes los créditos trasladados a 2025: la columna (b) es el año de origen más reciente, las columnas (d) a (f) contienen los montos trasladados y la columna (i) el crédito trasladado a 2026. Use la línea 2zz para los créditos trasladados que ya no aparecen en la lista y la línea 4y para los créditos de pequeñas empresas elegibles.
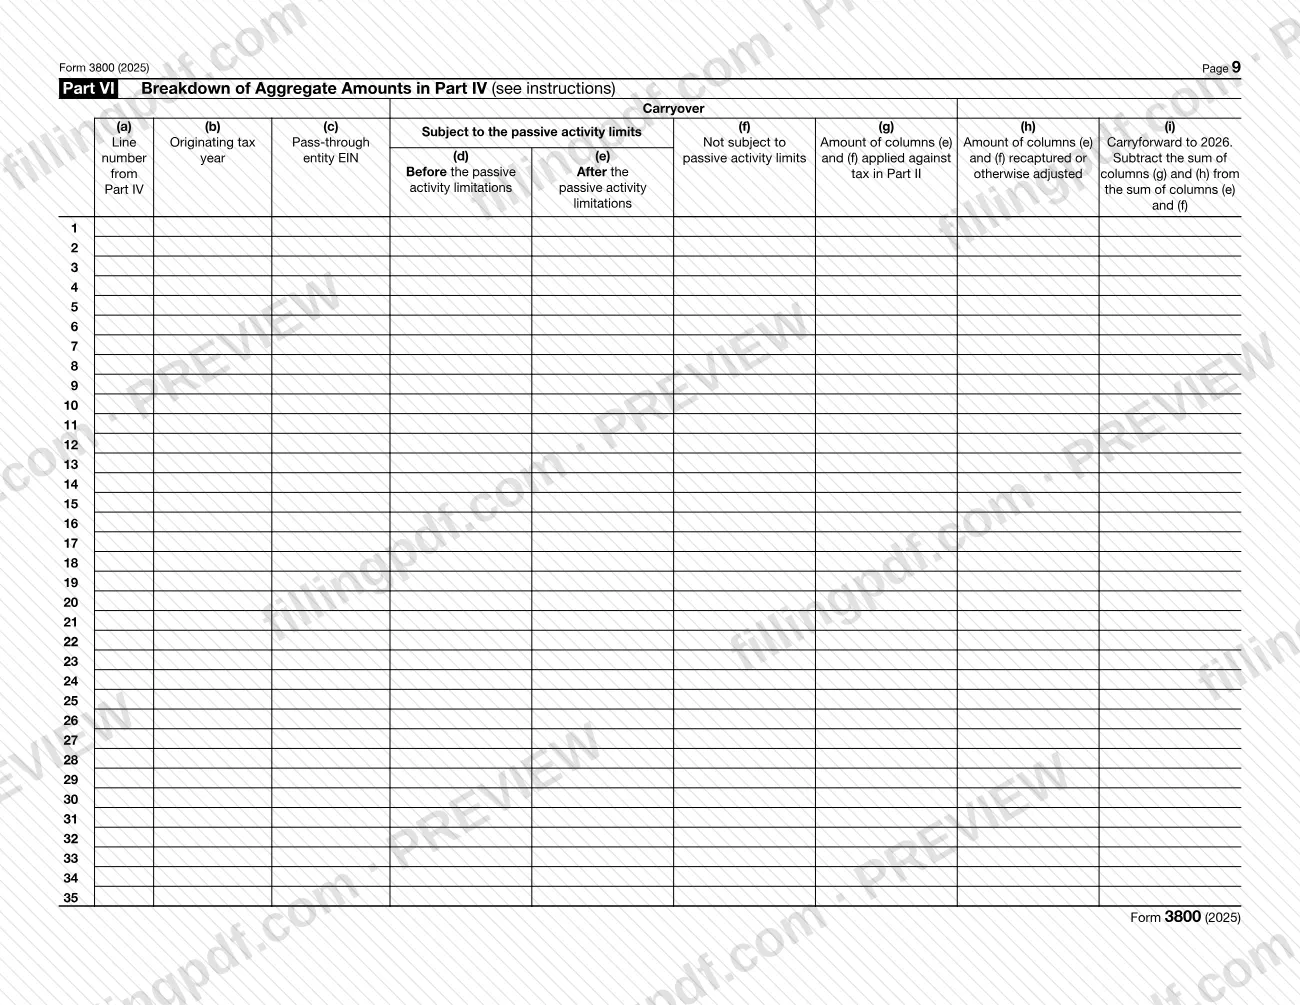
Desglose los montos agregados en la Parte VI
Si un monto de la Parte IV combina más de un año tributario o entidad de transferencia directa, indique el desglose en la Parte VI por número de línea de la Parte IV, año tributario de origen y EIN.
Complete la Parte I
Ingrese los créditos por actividades no pasivas en la línea 1 y los créditos por actividades pasivas en la línea 2. La línea 3 es el monto permitido por actividades pasivas del Formulario 8582-CR o del Formulario 8810, o -0-. Las líneas 4 y 5 corresponden a los créditos trasladados hacia adelante y hacia atrás por actividades no pasivas; sume las líneas 1, 3, 4 y 5 en la línea 6.
Calcule el límite en la Parte II, sección A
Ingrese el impuesto regular en la línea 7 y el impuesto mínimo alternativo en la línea 8 según las instrucciones del formulario para su tipo de declarante; luego complete las líneas 9 a 16. La línea 17 es el menor de los montos de la línea 6 o la línea 16; una corporación C con un cambio de titularidad adjunta el cálculo de la línea 17.
Complete las secciones B y C
Complete las líneas 18 a 25 solo si informa montos en la línea 22 o 24; de lo contrario, ingrese -0- en la línea 26. La sección C, líneas 27 a 37, calcula el monto de crédito específico permitido conforme a la sección 38(c)(4).
Informe el crédito permitido en la sección D
La línea 38 es la suma de las líneas 28 y 37. Llévela al Anexo 3 (Formulario 1040), línea 6a; al Formulario 1120, Anexo J, línea 5c; al Formulario 1041, Anexo G, línea 2b; o a la línea correspondiente de su declaración.
Revise y descargue el PDF completado
Verifique que las Partes III a VI coincidan con las Partes I y II y que tenga listas todas las declaraciones requeridas. Descargue o imprima el PDF completado desde FillingPDF y adjúntelo a su declaración como se explica en “Cómo presentar”.
Cómo presentar el 3800
El Formulario 3800 no se presenta por separado: lo adjunta a su declaración de impuestos sobre los ingresos, y las instrucciones propias de la declaración determinan dónde y cómo enviarla.
- Con su declaración: adjunte todas las páginas del Formulario 3800, todos los formularios de origen del crédito que haya utilizado y el Anexo A (Formulario 3800) u otra declaración de elección de transferencia si hizo o recibió una transferencia.
- Sociedades colectivas y corporaciones de tipo S: adjunte el Formulario 3800 al Formulario 1065 o al Formulario 1120-S.
- Dónde informar el resultado: lleve el monto de la línea 38 al Anexo 3 (Formulario 1040), línea 6a (personas físicas); al Formulario 1120, Anexo J, línea 5c (corporaciones); al Formulario 1041, Anexo G, línea 2b (sucesiones y fideicomisos); o a la línea correspondiente de su declaración.
- Anexo A electrónico: complete todas las líneas excepto el bloque de firma, haga que firmen tanto el cedente como el cesionario, guárdelo como un PDF llamado “Schedule A Form 3800” y adjúntelo a la declaración. Si no firman ambos, la transferencia no es válida. Cualquier otro documento utilizado como declaración de elección de transferencia debe llamarse “Transfer Election Statement”.
- Revocación de una elección conforme a la sección 6417: adjunte a la declaración un PDF con la etiqueta “Revocation of the section 6417 election”.
Las instrucciones no imprimen una dirección postal separada para el Formulario 3800. FillingPDF le permite rellenar y descargar el PDF; la presentación debe hacerse por los canales indicados arriba.
Errores comunes que debes evitar
- Omitir páginas: el formulario indica que debe incluir todas las páginas del Formulario 3800 con su declaración.
- Completar primero las Partes I y II. Las instrucciones indican que debe completar las líneas correspondientes de las Partes III a VI antes de las Partes I y II.
- Hacer una elección de pago electivo o de transferencia sin obtener primero un número de registro para cada instalación o propiedad.
- Adjuntar un Anexo A (Formulario 3800) firmado por una sola parte; si no firman tanto el cedente como el cesionario, la transferencia no es válida.
- Usar la Parte I, línea 5, o la Parte II, línea 35, en una declaración original; solo se usan cuando enmienda su declaración de 2025 para trasladar hacia atrás créditos no utilizados de 2026.
- Marcar la casilla de créditos trasladados de la Parte I, línea 4, o de la Parte II, línea 34, sin adjuntar la declaración requerida.
- Incluir créditos específicos en la Parte I, línea 3, que se aplica solo a los créditos de la Parte I, línea 2, que no se permiten contra el TMT.
- Informar los créditos trasladados de pequeñas empresas elegibles en una columna separada; en el formulario de 2025 se informan en la Parte IV, línea 4y.
- Ingresar el crédito por primas del seguro médico para pequeños empleadores en la línea 4h como pequeño empleador exento de impuestos, en vez de informarlo en el Formulario 990-T.
Preguntas frecuentes
¿Para qué se usa el Formulario 3800?
El Formulario 3800 del IRS se usa para reclamar créditos generales para empresas. Usted combina los créditos calculados en sus formularios de origen, aplica el límite basado en sus impuestos e informa el crédito permitido en su declaración. También registra los créditos no utilizados trasladados hacia adelante y hacia atrás.
¿Quién debe presentar el Formulario 3800?
Cualquier persona que reclame un crédito general para empresas debe presentar el Formulario 3800 y los formularios de origen del crédito. Las sociedades colectivas y las corporaciones de tipo S completan solo las líneas de los créditos con una elección de pago electivo o de transferencia. Por lo general, los declarantes cuya única fuente sea una entidad de transferencia directa informan el crédito directamente en el Formulario 3800.
¿Cuándo vence el Formulario 3800?
No tiene una fecha límite independiente. Lo presenta con la declaración de impuestos sobre los ingresos en la que reclama el crédito y debe incluir todas las páginas. Si planea hacer una elección de pago electivo o de transferencia, complete el registro previo a la presentación antes de presentar esa declaración.
¿Dónde envío el Formulario 3800?
No lo envía por separado. Adjunte el formulario, junto con los formularios de origen del crédito y cualquier Anexo A (Formulario 3800), a su declaración; las sociedades colectivas y las corporaciones de tipo S lo adjuntan al Formulario 1065 o al Formulario 1120-S. Las instrucciones no indican una dirección separada, así que siga las instrucciones de presentación de su declaración.
¿Puedo rellenar el Formulario 3800 en línea?
Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el formulario ante el IRS; usted lo presenta con su declaración a través de los canales que el IRS ofrece para esa declaración.
¿Qué ocurre con los créditos que no puedo usar este año?
Por lo general, los créditos no utilizados se trasladan 1 año hacia atrás y 20 años hacia adelante. Los créditos por pozos marginales de petróleo y gas pueden trasladarse 5 años hacia atrás, y los créditos de la sección 6417(b), 3 años hacia atrás. Para trasladar un crédito hacia atrás, presente una declaración enmendada o una solicitud de reembolso tentativo.
¿Qué es el Anexo A (Formulario 3800)?
El Anexo A (Formulario 3800) es la Declaración de elección de transferencia que los cedentes y cesionarios pueden usar para informar la información requerida para cada crédito transferido conforme a la sección 6418. Ambas partes deben firmarlo y adjuntarlo a sus declaraciones; si no lo firman ambas, la transferencia no es válida.
¿Qué partes del Formulario 3800 debo completar primero?
Complete las líneas correspondientes de las Partes III a VI antes de las Partes I y II. Las columnas (a) a (h) de la Parte III, las columnas (a) a (f) de la Parte IV, las columnas (a) a (h)(2) de la Parte V y las columnas (a) a (f) de la Parte VI se utilizan para calcular los límites en las Partes I y II.
¿Listo para rellenar el 3800?
Rellenar el 3800 ahora