
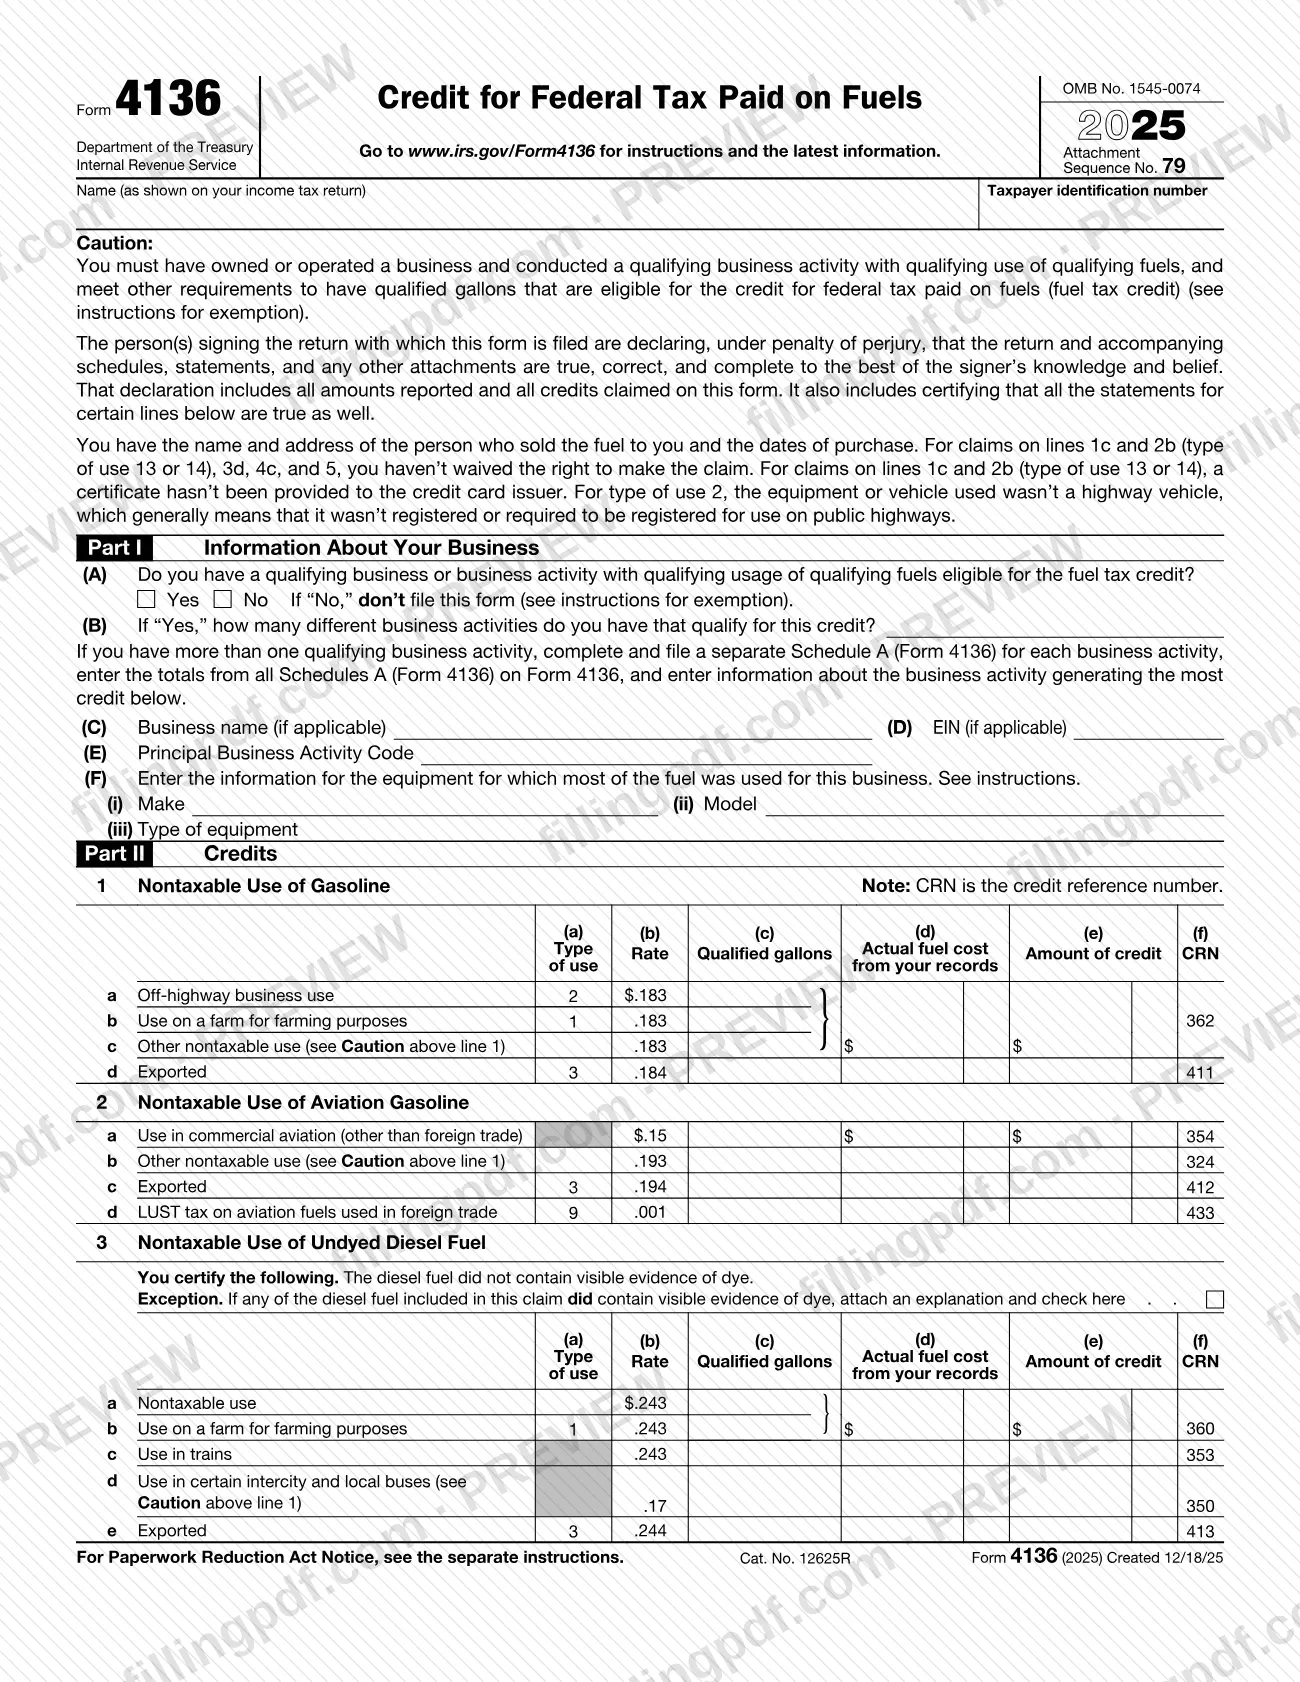
El Formulario 4136, Crédito por el impuesto federal pagado sobre combustibles (Credit for Federal Tax Paid on Fuels), es el formulario del Servicio de Impuestos Internos (IRS) para reclamar el crédito tributario por combustibles (FTC) en su declaración de impuestos. Incluye créditos por ciertos usos o ventas de combustibles no sujetos a impuestos, el crédito por combustibles alternativos, un crédito por mezclar una emulsión de combustible diésel y agua, y un crédito por exportar combustibles teñidos o componentes de mezcla de gasolina. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado; el IRS publica el formulario y sus instrucciones en www.irs.gov/Form4136.
Última actualización
¿Qué es el Form 4136?
El Formulario 4136, Crédito por el impuesto federal pagado sobre combustibles (Credit for Federal Tax Paid on Fuels), es el formulario del IRS que utiliza un contribuyente para reclamar el crédito tributario por combustibles (FTC) por combustibles usados o vendidos de determinadas maneras no sujetas a impuestos durante el año tributario, y por créditos relacionados con mezclas y exportaciones.
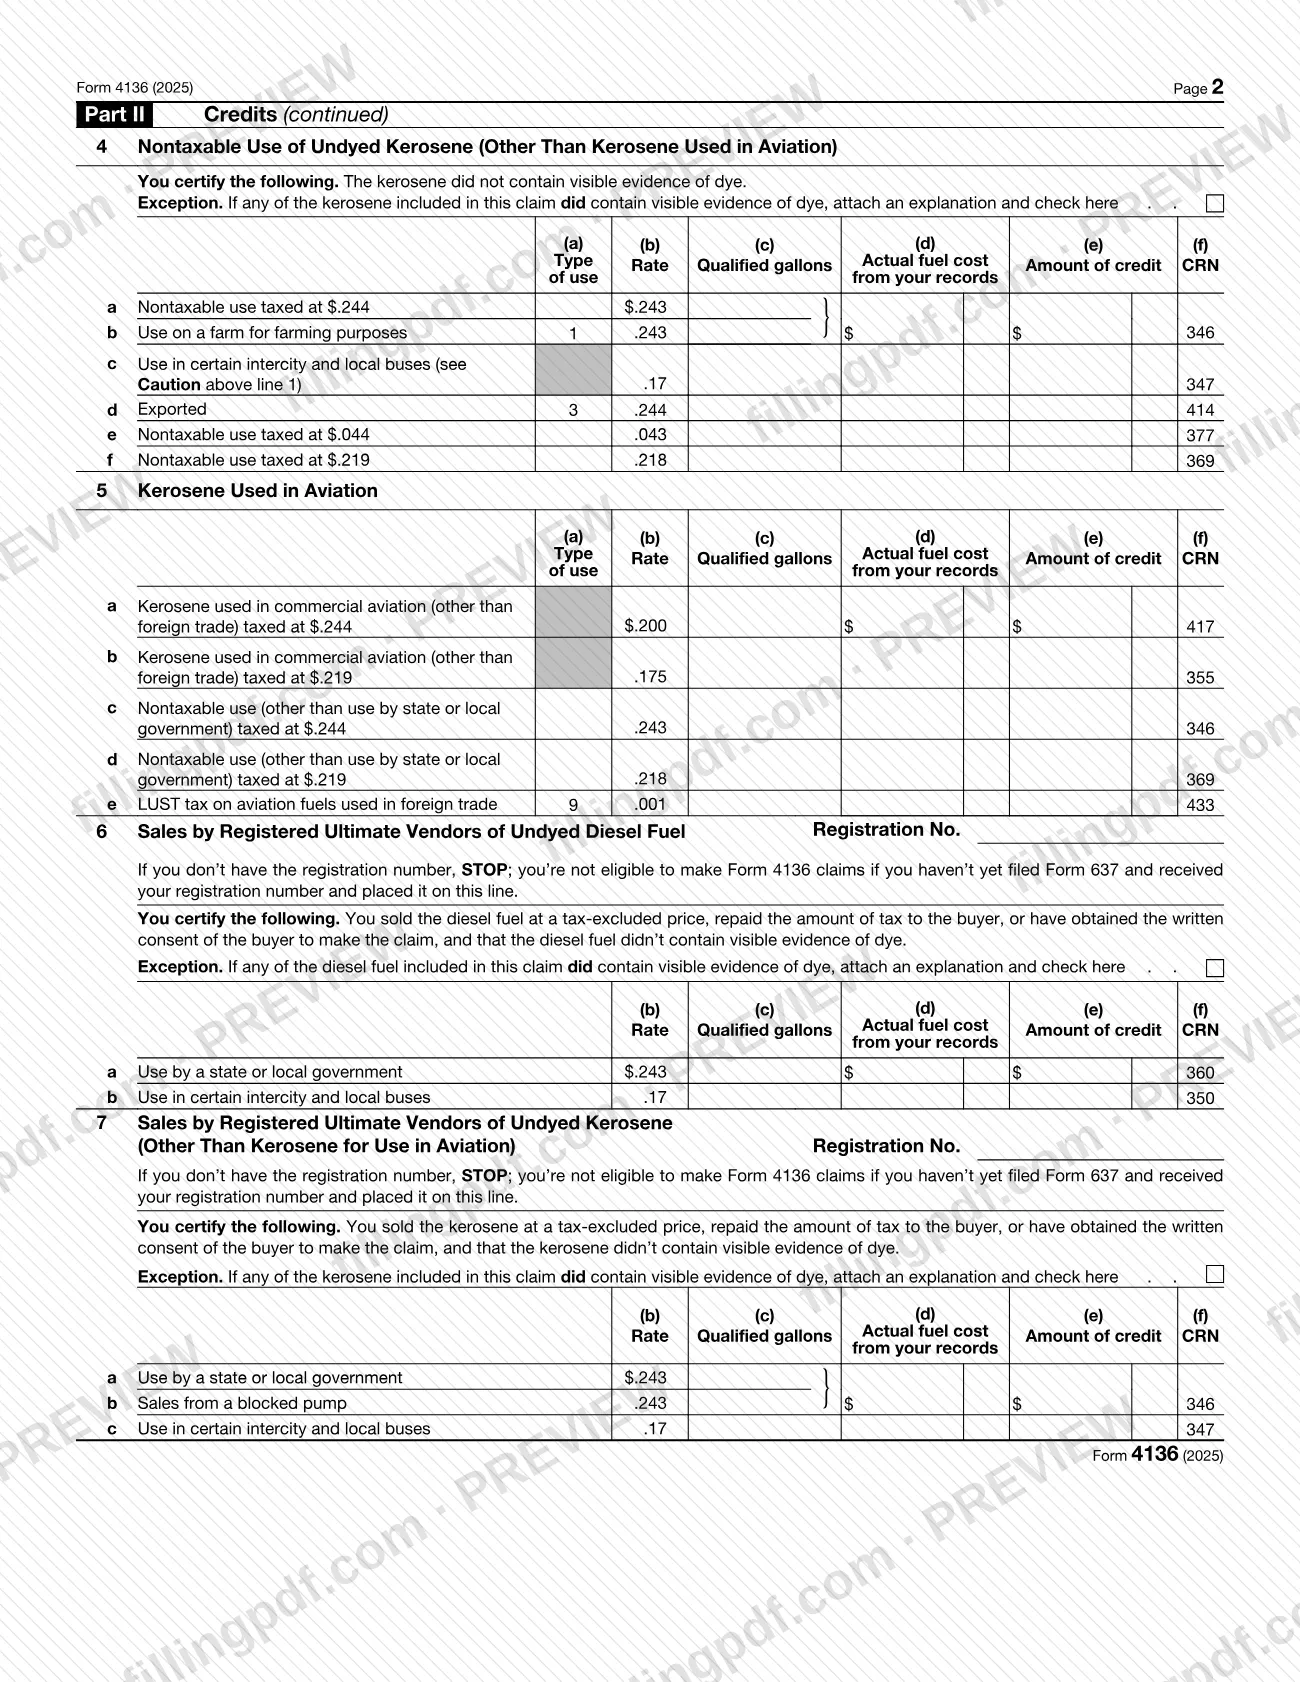
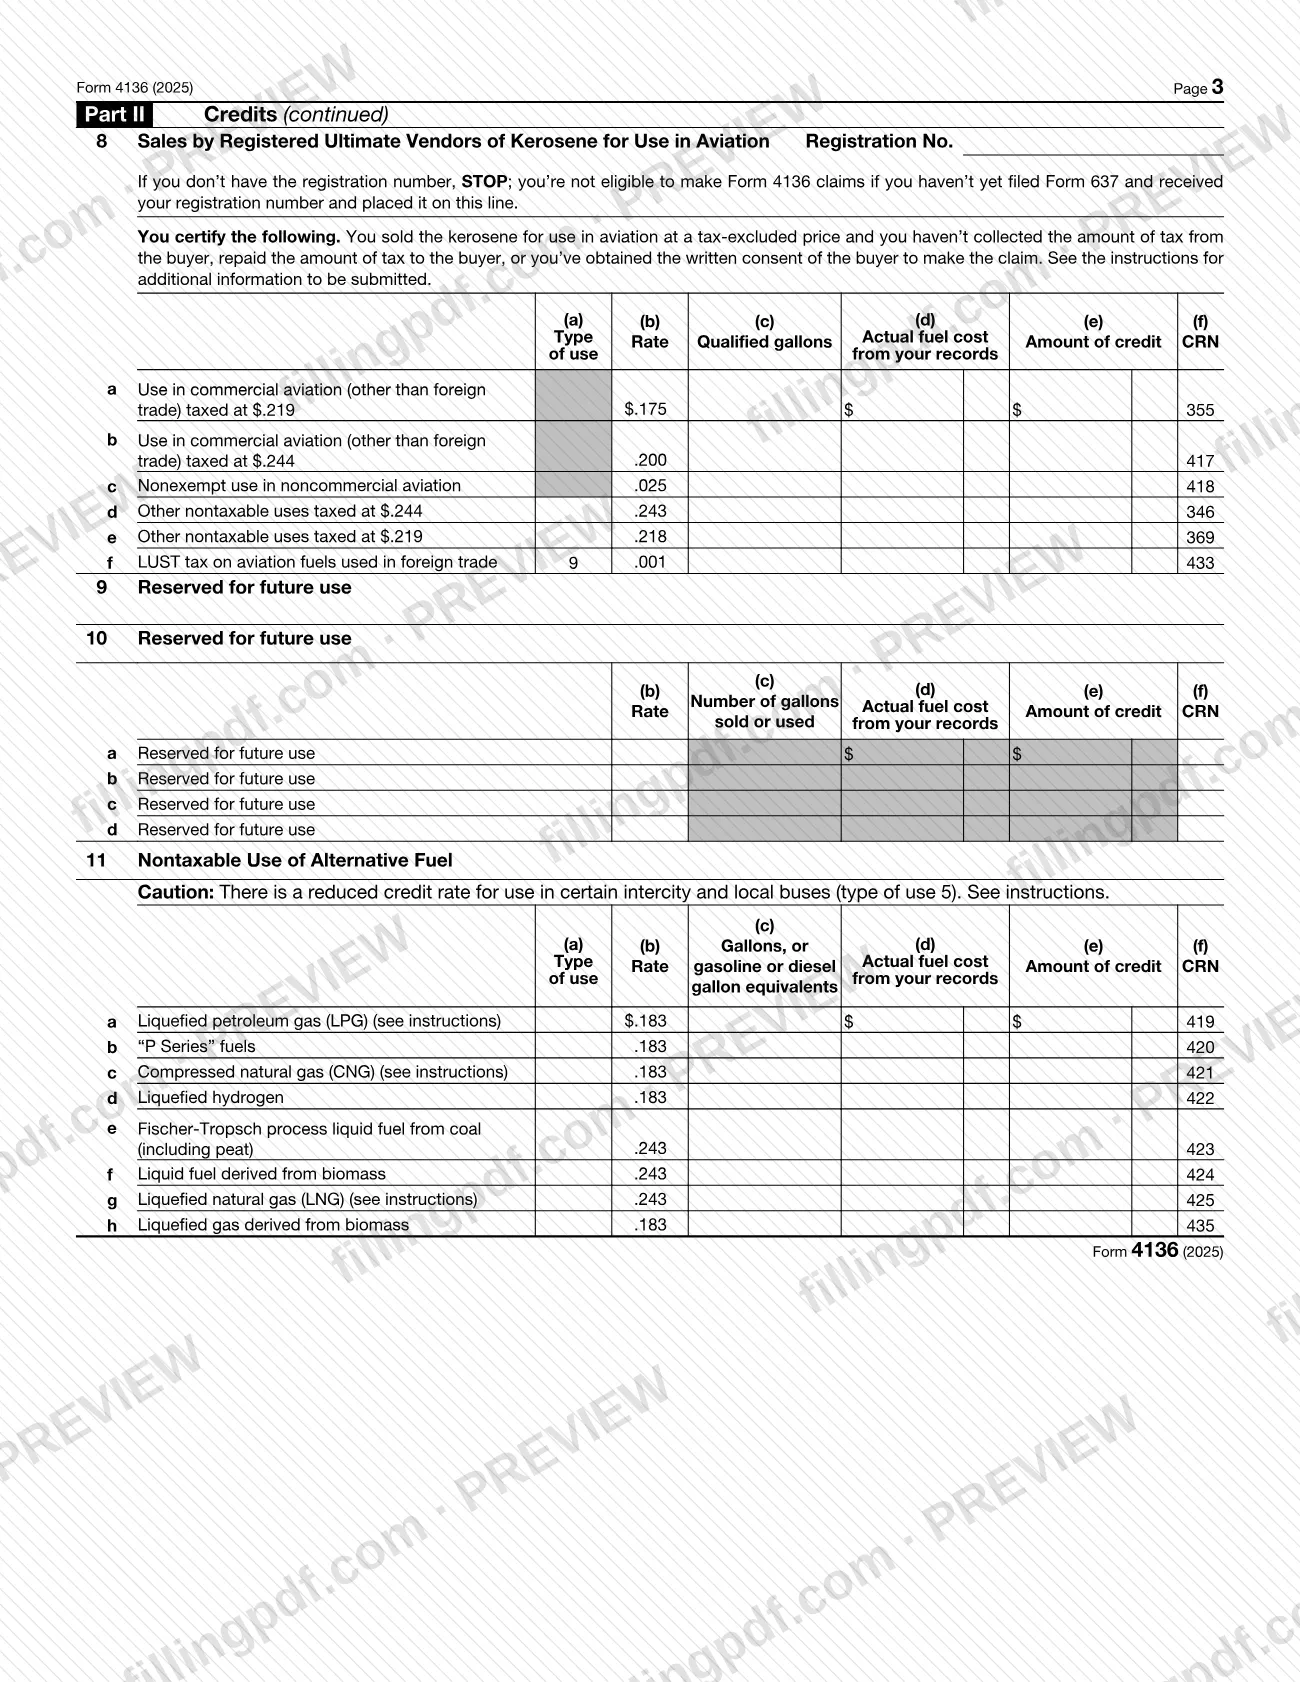
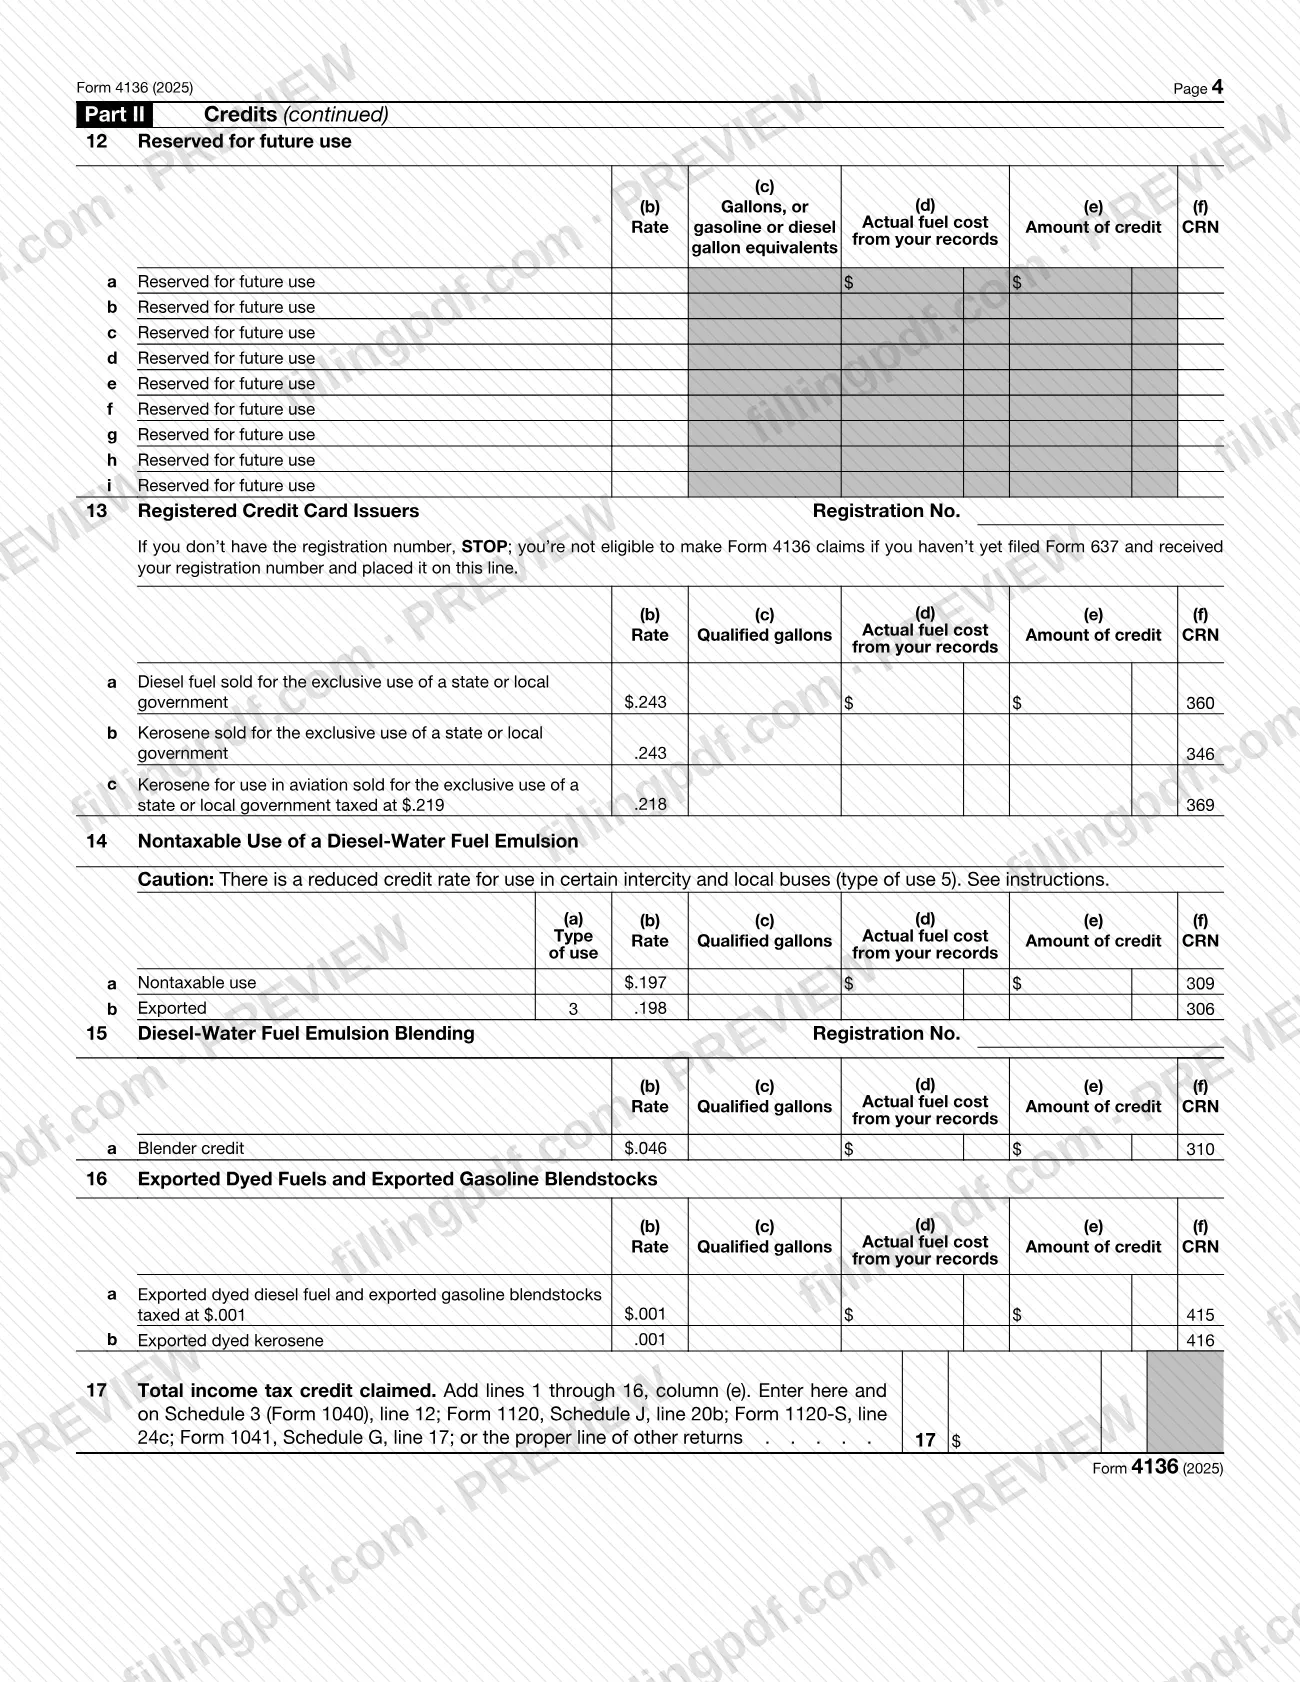
El formulario tiene dos partes. La Parte I, Información sobre su negocio, pregunta si usted realiza una actividad comercial que califica con un uso admisible de combustibles que califican, y describe el negocio y el equipo que usó la mayor parte del combustible. La Parte II, Créditos, está organizada por combustible: gasolina (línea 1), gasolina de aviación (línea 2), combustible diésel sin teñir (línea 3), queroseno sin teñir (línea 4), queroseno usado en la aviación (línea 5), ventas de vendedores finales registrados (líneas 6 a 8), combustible alternativo (línea 11), emisores registrados de tarjetas de crédito (línea 13), emulsión de combustible diésel y agua (líneas 14 y 15), y combustibles teñidos y componentes de mezcla de gasolina exportados (línea 16). La línea 17 totaliza el crédito.
El total se transfiere a la declaración de impuestos con la que se presenta el formulario, como el Anexo 3 (Formulario 1040), línea 12. El Formulario 4136 está impreso con el número OMB 1545-0074, número de secuencia de anexos 79.
Si tiene más de una actividad comercial que califica, presente un Anexo A (Formulario 4136) por cada una y anote los totales en el Formulario 4136. En vez de esperar para reclamar el crédito anual, las instrucciones del IRS indican que quizá pueda reclamar un reembolso periódico en el Formulario 8849, Solicitud de reembolso de impuestos sobre artículos de consumo, o un crédito contra su obligación tributaria por impuestos sobre artículos de consumo en el Formulario 720, Declaración trimestral de impuestos federales sobre artículos de consumo.
¿Quién tiene que presentar el Form 4136?
Use el Formulario 4136 si era propietario u operador de un negocio y realizó una actividad comercial que califica con un uso admisible de combustibles que califican, y cumple los demás requisitos para los galones admisibles. Si responde «No» en la línea A de la Parte I, no presente el formulario.
Quién reclama depende de la línea:
- Los compradores finales reclaman por gasolina, gasolina de aviación, combustible diésel sin teñir, queroseno sin teñir, queroseno usado en la aviación, combustible alternativo y emulsión de combustible diésel y agua.
- Los vendedores finales registrados usan las líneas 6 a 8, únicamente con el número de registro que el IRS emite después de presentar el Formulario 637.
- Los emisores registrados de tarjetas de crédito usan la línea 13, con su número de registro.
- Los mezcladores de una emulsión de combustible diésel y agua usan la línea 15.
- Los exportadores de combustible diésel teñido o queroseno teñido usan la línea 16.
Se aplica una excepción: si reclama el impuesto sobre queroseno sin teñir que compró (excepto en una bomba bloqueada) y usó en su hogar para calefacción, iluminación o cocinar, responda «Sí» en la línea A, omita las líneas B a F y vaya a la Parte II.
Quiénes no pueden usarlo: el crédito no se aplica a la gasolina usada en vehículos para uso personal, para ir al trabajo o para conducir en servicios de viajes compartidos; tampoco se aplica al uso fuera de carretera no relacionado con un negocio (minimotos, motos de nieve, cortadoras de césped, motosierras) ni a vehículos registrados o que deban registrarse para uso en carreteras. Las sociedades colectivas (excepto las sociedades colectivas grandes que eligen ese tratamiento) no pueden presentar este formulario; informan la parte de cada socio en el Anexo K-1 (Formulario 1065). Los vendedores finales no pueden usarlo para reclamar por gasolina.
Cuándo presentar el Form 4136
Presente el Formulario 4136 con la declaración de impuestos del año en que se usó o vendió el combustible: los créditos son por usos o ventas no sujetos a impuestos durante su año tributario, y el formulario no indica una fecha límite separada, por lo que se aplica la fecha límite de la declaración que acompaña.
Si prefiere no esperar para presentar la reclamación anual, las instrucciones del IRS indican que puede usar el Formulario 8849 para solicitar un reembolso periódico o el Formulario 720 para reclamar un crédito contra su obligación tributaria por impuestos sobre artículos de consumo. No puede reclamar en el Formulario 4136 ningún importe que ya haya reclamado en el Formulario 8849, el Formulario 8864 o el Formulario 720, Anexo C.
Conserve los registros que justifican los créditos durante al menos 3 años a partir de la fecha de vencimiento o presentación de la declaración, lo que ocurra más tarde. Si dedujo el costo total del combustible, incluidos los impuestos sobre artículos de consumo, como gasto que redujo su impuesto sobre los ingresos, incluya el crédito en los ingresos brutos (consulte la Publicación 510).
Documentos que necesitas
- La declaración de impuestos con la que se presenta el formulario (por ejemplo, el Formulario 1040, 1120, 1120-S o 1041); el total de la línea 17 se transfiere a ella.
- El Anexo A (Formulario 4136), uno por cada actividad comercial, si tiene más de una actividad comercial que califica.
- Una explicación por escrito, si alguno de los combustibles diésel o querosenos incluidos en la reclamación tenía indicios visibles de tinte, y se marcó la casilla de excepción en las líneas 3, 4, 6 o 7.
- Un estado separado con el nombre y el número de identificación del contribuyente de cada entidad gubernamental y los galones vendidos a cada una, para reclamaciones en las líneas 6a y 7a.
- Una declaración de certificación para la línea 15 (mezcla de emulsión de combustible diésel y agua): al menos un 14 % de agua, aditivo registrado por la EPA, combustible diésel sin teñir como base, y uso o venta en el negocio del mezclador.
- Un estado separado en el mismo formato que la línea, si necesita más espacio para alguna línea, por ejemplo, para tipos de uso adicionales.
- Su número de registro del Formulario 637 emitido por el IRS, anotado en la línea, para reclamaciones en las líneas 6 a 8, 13 y 15.
Cómo rellenar el Form 4136
Anote su nombre y número de identificación
En la parte superior de la página 1, anote su nombre tal como aparece en su declaración de impuestos y su número de identificación del contribuyente.
Responda la línea A de la Parte I
Marque Sí o No para indicar si tiene una actividad comercial que califica con un uso admisible de combustibles que califican. Si marca No, no presente el formulario; para el queroseno de uso doméstico, responda Sí, omita las líneas B a F y vaya a la Parte II.
Informe sus actividades comerciales en la línea B
Anote cuántas actividades comerciales distintas califican para el crédito. Si tiene más de una, complete un Anexo A (Formulario 4136) separado para cada una y anote en el Formulario 4136 los totales de todos los Anexos A.
Describa el negocio en las líneas C a F
Anote el nombre del negocio (C), su EIN (D, nunca su SSN), el código de seis dígitos de la actividad comercial principal (E), y la marca, el modelo y el tipo del equipo que usó la mayor parte del combustible (F). Use la actividad que genera el crédito más alto.
Anote el tipo de uso, los galones y el costo
En la Parte II, anote el número de la tabla Type of Use Table (tabla de tipos de uso) cuando aparezca una columna Type of use (tipo de uso), los galones admisibles en la columna (c) y el costo real del combustible según sus registros en la columna (d). Multiplique la tasa por los galones para calcular el importe del crédito en la columna (e); el CRN de la columna (f) ya está impreso.
Complete las líneas 1 a 5 para sus combustibles
Use la línea 1 para gasolina, la línea 2 para gasolina de aviación, la línea 3 para combustible diésel sin teñir, la línea 4 para queroseno sin teñir y la línea 5 para queroseno usado en la aviación. En las líneas 3, 4 y 6 a 8, marque la casilla de excepción y adjunte una explicación si algún combustible tenía tinte visible.
Reclame correctamente el queroseno de uso doméstico
En la línea 4a, anote 8 en la columna (a) y los galones de queroseno sin teñir en la columna (c); luego calcule el crédito con la tasa de la línea. Si este es su único crédito por impuestos sobre combustibles, el importe se anota en la línea 17 y en el Anexo 3 (Formulario 1040) o (1040-SR), línea 12.
Complete las líneas 6 a 8 si es vendedor
Los vendedores finales registrados anotan su número de registro, incluido el prefijo, y completan la línea correspondiente. Adjunte el estado de las entidades gubernamentales y los galones para las líneas 6a y 7a.
Complete la línea 11 y las tasas para autobuses
Anote en la línea 11 los galones de combustible alternativo o los galones equivalentes de gasolina o diésel para LPG, CNG y LNG. Para el tipo de uso 5, escriba «Bus» a la izquierda de la columna (a) y anote la tasa de reclamación correcta en la columna (b).
Complete las líneas 13 a 16 si corresponde
Use la línea 13 para emisores registrados de tarjetas de crédito, las líneas 14 y 15 para el uso y la mezcla de emulsión de combustible diésel y agua, y la línea 16 para combustibles teñidos y componentes de mezcla de gasolina exportados. Las líneas 9, 10 y 12 están marcadas como reservadas para uso futuro.
Sume el crédito en la línea 17
Sume las líneas 1 a 16, columna (e), incluidos los importes de estados separados y Anexos A. Anote el total en la línea 17 y en la línea correspondiente de su declaración, como el Anexo 3 (Formulario 1040), línea 12.
Revise, firme con su declaración y descargue
Verifique que los galones, los números de tipo de uso y el total de la línea 17 sean correctos, y conserve los registros que justifican cada reclamación. Descargue o imprima el PDF completado desde FillingPDF y adjúntelo a la declaración de impuestos, que incluye la declaración de firma.
Cómo presentar el Form 4136
El Formulario 4136 no tiene una dirección de presentación propia: se presenta con su declaración de impuestos, y la persona que firma esa declaración firma también por todo lo incluido en este formulario.
- Con su declaración: adjunte el Formulario 4136 a la declaración que presente para el año. El total de la línea 17 se anota en el Anexo 3 (Formulario 1040), línea 12; Formulario 1120, Anexo J, línea 20b; Formulario 1120-S, línea 24c; Formulario 1041, Anexo G, línea 17; o la línea correspondiente de otra declaración. Siga las instrucciones de la declaración para saber dónde y cómo presentarla.
- Presentación electrónica: la página del Formulario 4136 del IRS incluye un aviso sobre la presentación electrónica de declaraciones del año tributario 2025 que incluyen el Formulario 4136; consúltelo en https://www.irs.gov/forms-pubs/about-form-4136.
- Documentos adjuntos: incluya un Anexo A (Formulario 4136) por cada actividad comercial si tiene más de una, y los estados que las instrucciones exigen para líneas específicas. No incluya recibos de combustible ni explicaciones del costo real del combustible con su declaración; consérvelos con sus libros y registros.
FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza mediante los canales indicados arriba.
Errores comunes que debes evitar
- Presentar el Formulario 4136 después de responder «No» en la línea A de la Parte I; las instrucciones indican que no cumple los requisitos y no debe completar el formulario.
- Reclamar gasolina usada para fines personales, para ir al trabajo, en servicios de viajes compartidos como Uber o Lyft, o en equipos fuera de carretera no relacionados con un negocio.
- Completar las líneas 6 a 8, 13 o 15 sin un número de registro emitido después de presentar el Formulario 637.
- Reclamar en el Formulario 4136 importes que ya reclamó en el Formulario 8849, el Formulario 8864 o el Formulario 720, Anexo C.
- Presentar el formulario como sociedad colectiva (excepto una sociedad colectiva grande que elige ese tratamiento), en vez de asignar los galones a los socios en el Anexo K-1 (Formulario 1065).
- Anotar su SSN o el EIN de otro contribuyente en la línea D; anote únicamente el EIN que se le emitió mediante el Formulario SS-4, o deje la casilla en blanco si no tiene uno.
- Adjuntar a la declaración recibos de combustible para la columna (d), Costo real del combustible según sus registros; consérvelos con sus registros.
- Usar las líneas para reclamar por autobuses sin escribir «Bus» junto a la columna (a) y anotar la tasa de reclamación correcta en la columna (b).
- Presentar un solo Formulario 4136 para varias actividades comerciales sin un Anexo A (Formulario 4136) separado para cada una.
- No conservar pruebas de exportación, como un conocimiento de embarque o una declaración del consignatario extranjero, para reclamaciones por combustible sujeto a impuestos exportado.
Preguntas frecuentes
¿Para qué se usa el Formulario 4136?
El Formulario 4136 es el formulario del IRS para reclamar el crédito tributario por combustibles en su declaración de impuestos. Incluye ciertos usos o ventas de combustibles no sujetos a impuestos, el crédito por combustibles alternativos, un crédito por mezclar una emulsión de combustible diésel y agua, y un crédito por exportar combustibles teñidos o componentes de mezcla de gasolina.
¿Quién puede reclamar el crédito tributario por combustibles en el Formulario 4136?
Por lo general, el comprador final del combustible, si usted era propietario u operador de un negocio que usó combustibles admisibles de una manera que califica. Los vendedores finales registrados, emisores de tarjetas de crédito, mezcladores y exportadores reclaman en líneas específicas. Si responde «No» en la línea A, no presente el formulario.
¿Puedo reclamar el crédito por gasolina que usé en mi auto para ir al trabajo o para Uber y Lyft?
No. Las instrucciones indican que un contribuyente que usa gasolina para fines personales, para ir al trabajo o para conducir en servicios de viajes compartidos como Uber o Lyft no califica para el crédito tributario por combustibles. Los vehículos de carretera registrados para circular en carreteras tampoco califican para el uso comercial fuera de carretera.
¿Dónde presento el Formulario 4136?
Preséntelo con su declaración de impuestos, no por separado. El total de la línea 17 se anota en el Anexo 3 (Formulario 1040), línea 12; Formulario 1120, Anexo J, línea 20b; Formulario 1120-S, línea 24c; Formulario 1041, Anexo G, línea 17; o la línea correspondiente de otra declaración.
¿Cuál es la diferencia entre el Formulario 4136, el Formulario 8849 y el Formulario 720?
El Formulario 4136 permite reclamar el crédito una vez al año en su declaración de impuestos. En su lugar, quizá pueda presentar el Formulario 8849 para solicitar un reembolso periódico o usar el Formulario 720 para reclamar un crédito contra su obligación tributaria por impuestos sobre artículos de consumo. No puede reclamar en el Formulario 4136 importes que reclamó en esos formularios.
¿Necesito el Anexo A (Formulario 4136)?
Sí, si tiene más de un negocio o actividad comercial que califica. Presente un Anexo A (Formulario 4136) separado por cada uno, combine los totales en la Parte II del Formulario 4136 y describa en la Parte I, líneas C a F, la actividad que genera el mayor uso admisible de combustible.
¿Puedo reclamar el crédito por queroseno usado para calentar mi hogar?
Sí, según la excepción de las instrucciones: para queroseno sin teñir comprado en otro lugar que no sea una bomba bloqueada y usado en el hogar para calefacción, iluminación o cocinar, responda Sí en la línea A, omita las líneas B a F y reclámelo en la línea 4a con el tipo de uso 8.
¿Qué registros debo conservar para el Formulario 4136?
Conserve los registros que justifican los créditos durante al menos 3 años a partir de la fecha de vencimiento o presentación de la declaración, lo que ocurra más tarde. Conserve los recibos de combustible de la columna (d) con sus libros, en vez de adjuntarlos, y guarde pruebas de exportación para las reclamaciones por combustible exportado.
¿Puede una sociedad colectiva presentar el Formulario 4136?
No. Las sociedades colectivas, excepto las sociedades colectivas grandes que eligen ese tratamiento, no pueden presentarlo. Incluyen un estado en el Anexo K-1 (Formulario 1065) que muestra los galones de cada combustible de cada socio, el crédito por galón, el uso o la venta no sujetos a impuestos y cualquier otra información requerida.
¿Puedo rellenar el Formulario 4136 en línea en FillingPDF?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el Formulario 4136 ni su declaración ante el IRS; usted lo presenta con su declaración de impuestos.
¿Listo para rellenar el Form 4136?
Rellenar el Form 4136 ahora