
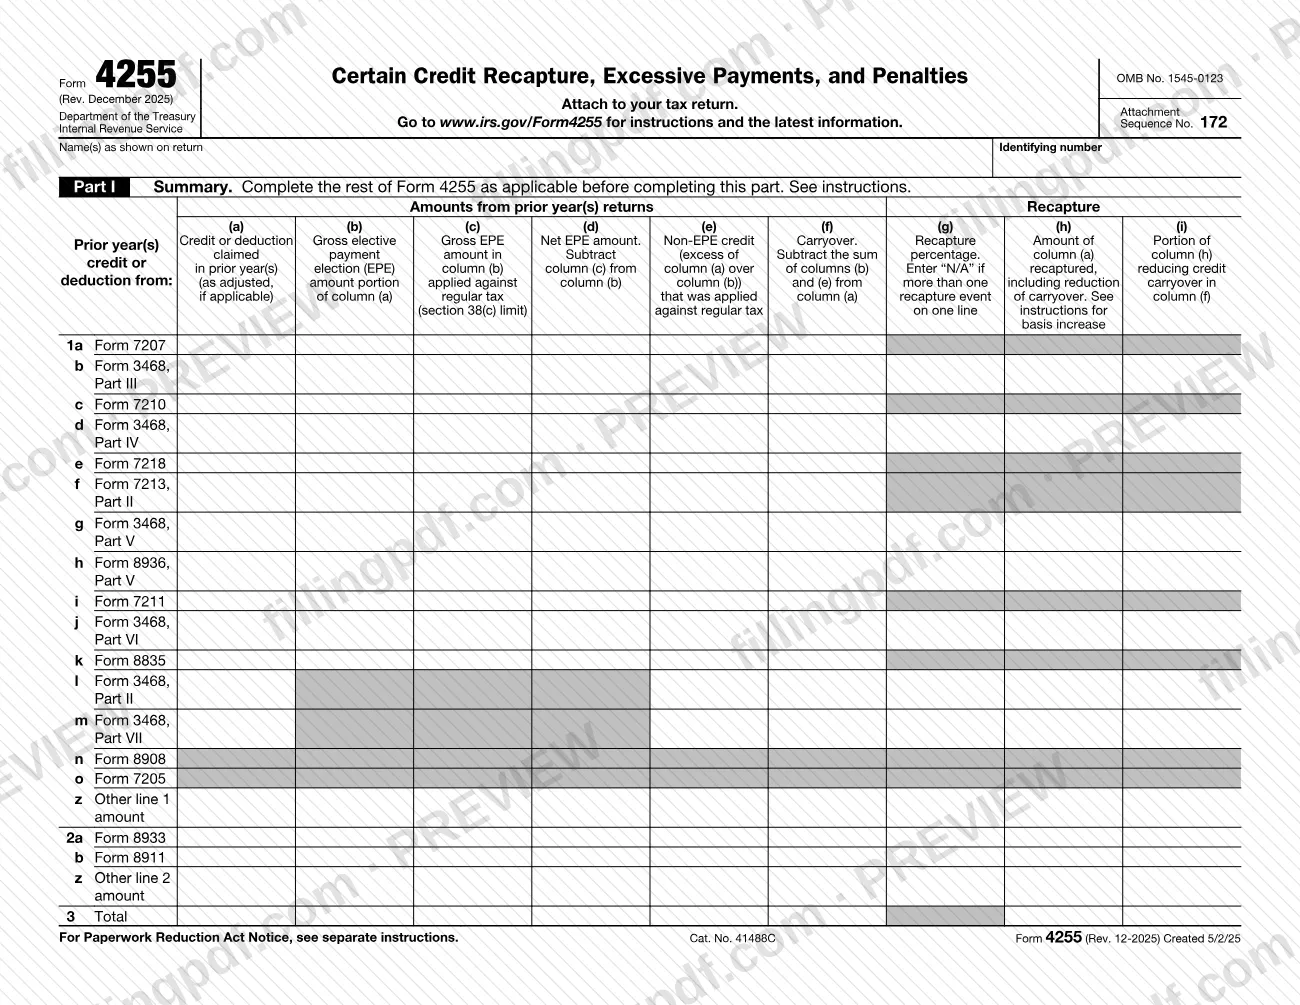
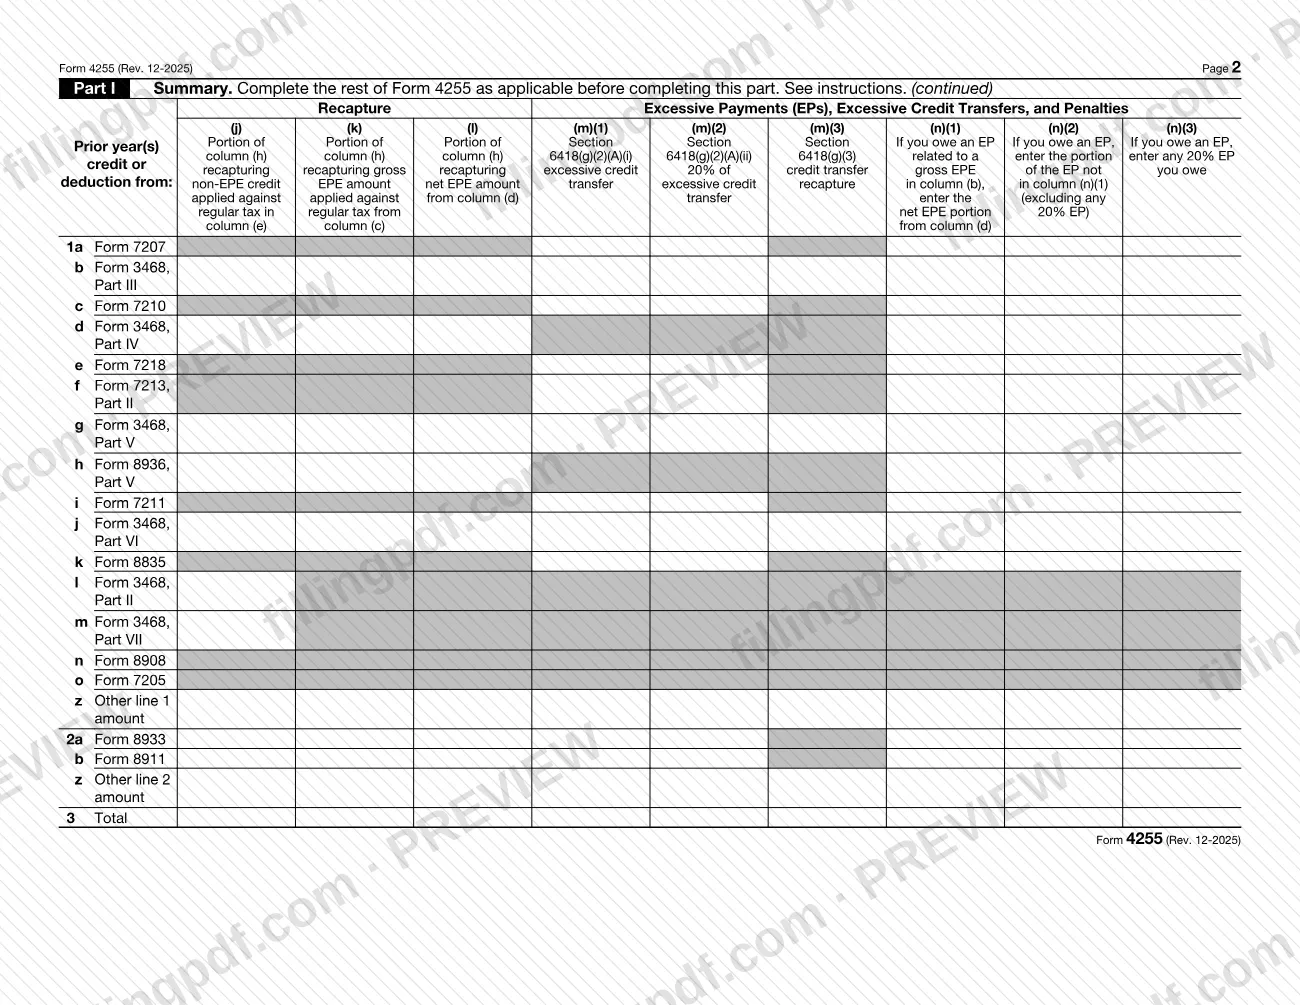
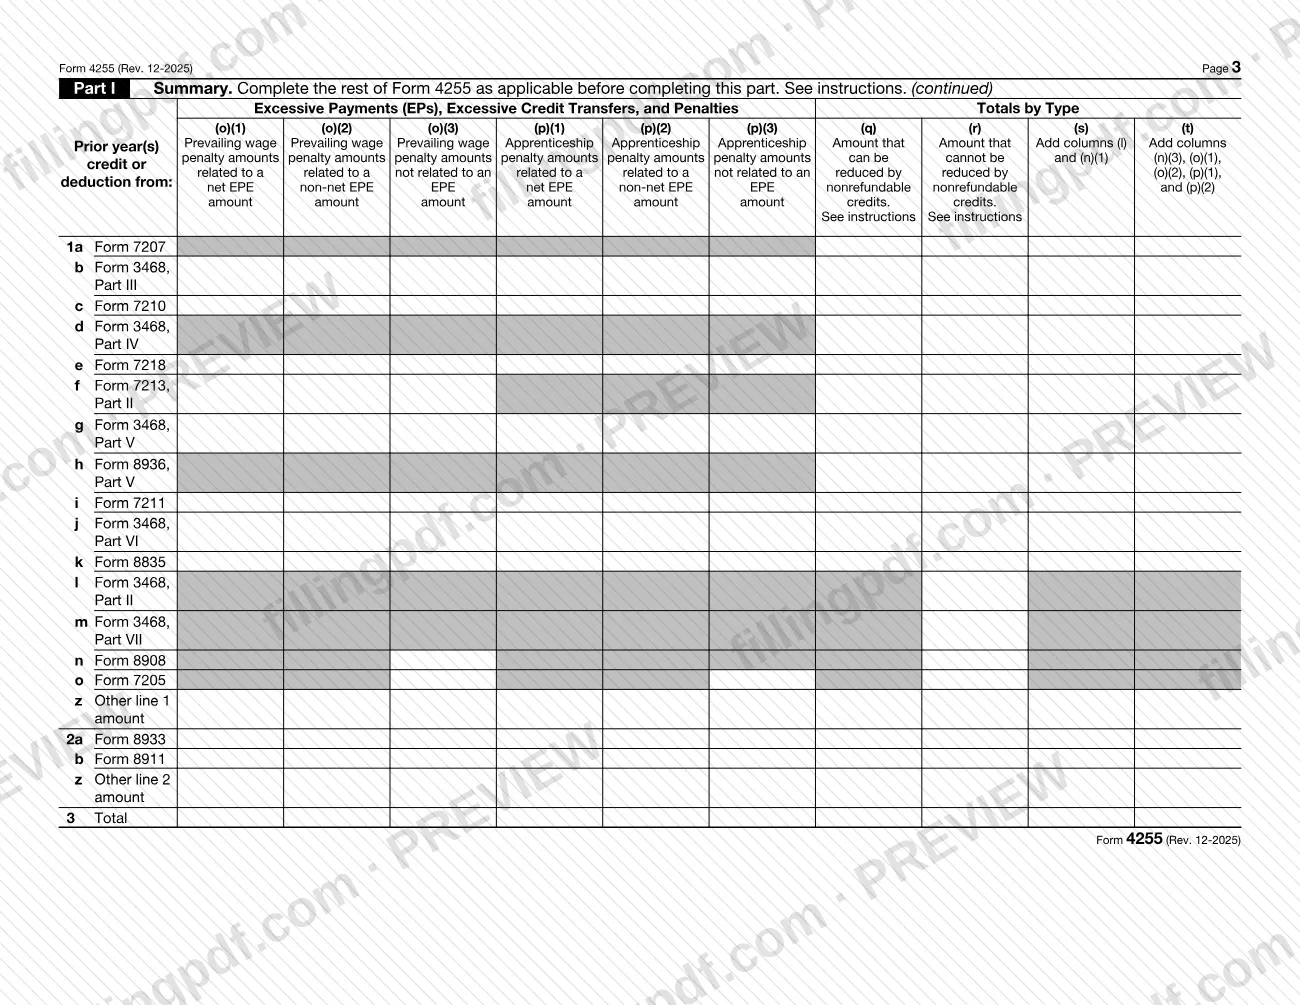
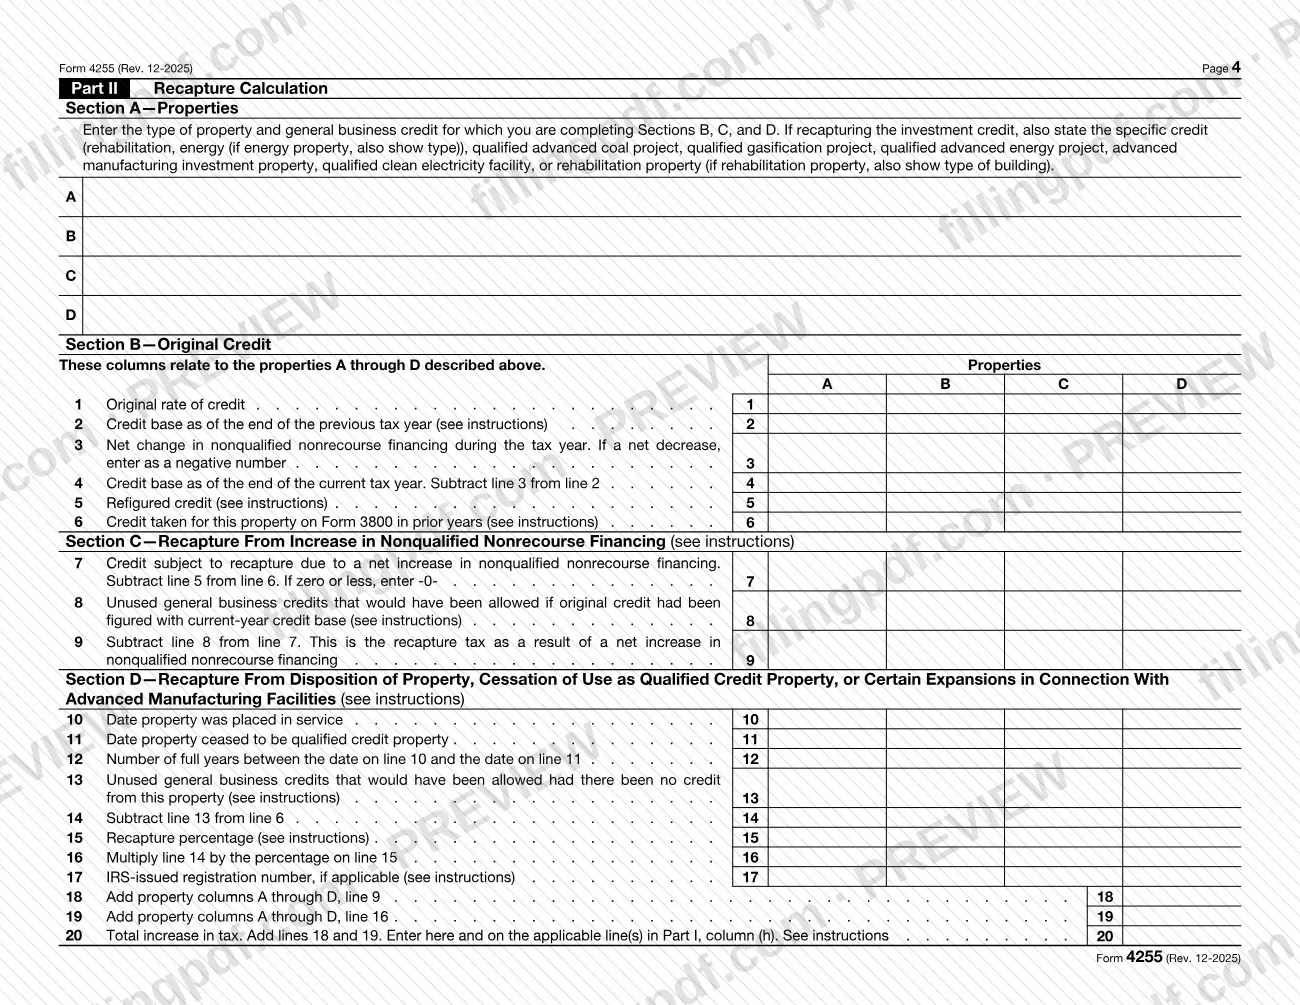
El Formulario 4255 es el formulario del Servicio de Impuestos Internos (IRS) que adjunta a su declaración de impuestos para calcular el aumento de impuestos por la recuperación de créditos para inversiones, pagos excesivos (EP), transferencias excesivas de créditos y multas por no cumplir los requisitos de salarios prevalecientes y aprendizaje (PWA). Se aplica cuando debe volver a calcularse un crédito que reclamó anteriormente o cuando el IRS determina que hubo un pago excesivo. En esta página, puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado. El formulario y sus instrucciones están publicados por el IRS en www.irs.gov/Form4255.
Última actualización
¿Qué es el 4255?
El Formulario 4255, Recuperación de ciertos créditos, pagos excesivos y multas (Certain Credit Recapture, Excessive Payments, and Penalties), es el formulario del IRS que se adjunta a una declaración de impuestos para calcular el aumento de impuestos por la recuperación de ciertos créditos, pagos excesivos, transferencias excesivas de créditos y multas por salarios prevalecientes y aprendizaje.
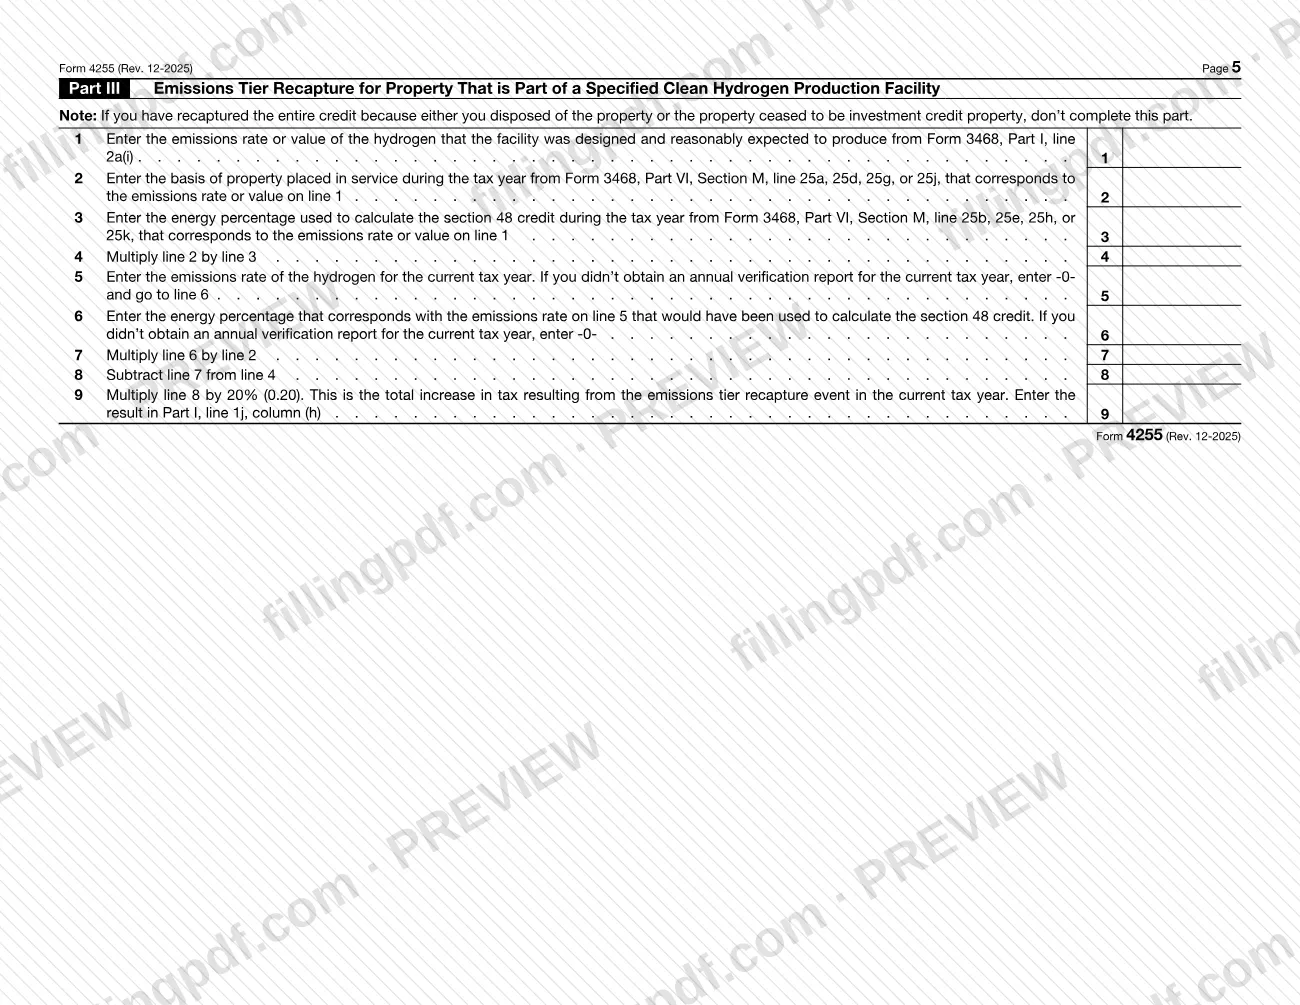
El formulario tiene tres partes. Part I, Summary (Parte I, Resumen), enumera cada crédito o deducción según el formulario del que proviene (por ejemplo, el Formulario 7207, el Formulario 3468, el Formulario 8936, el Formulario 8835, el Formulario 8908, el Formulario 8933 o el Formulario 8911) y traslada los importes de recuperación, pagos excesivos y multas a las columnas (a) a (t). Part II, Recapture Calculation (Parte II, Cálculo de la recuperación), vuelve a calcular el crédito original para un máximo de cuatro propiedades y calcula el impuesto por recuperación debido a un aumento del financiamiento sin recurso no calificado (Sección C) o a la enajenación o el cese del uso de la propiedad (Sección D). Part III (Parte III) calcula la recuperación por nivel de emisiones para propiedades que forman parte de una instalación de producción de hidrógeno limpio especificada.
Las instrucciones del IRS indican que se deben completar las Partes II y III antes de la Parte I. Los importes de pagos excesivos y transferencias excesivas de créditos incluyen un importe del 20% cuando no existe causa razonable, y los importes de las multas PWA provienen del Formulario 7220, Verificación y correcciones de salarios prevalecientes y aprendizaje (PWA) (Prevailing Wage and Apprenticeship (PWA) Verification and Corrections).
El Formulario 4255 no sirve para reclamar un crédito. El crédito mismo se calcula en formularios como el Formulario 3468, Crédito por inversión (Investment Credit), y se traslada al Formulario 3800, Crédito general para empresas (General Business Credit). El Formulario 4255 se usa posteriormente, cuando debe devolverse una parte de ese crédito o se adeuda una multa o un importe excesivo. El formulario impreso muestra el número OMB 1545-0123 y el número de secuencia del anexo 172.
¿Quién tiene que presentar el 4255?
Los contribuyentes que deben volver a calcular un crédito para inversiones y quizá tengan que recuperar todo o parte de este usan el Formulario 4255. Las instrucciones del IRS enumeran las situaciones que lo requieren, entre ellas:
- enajenar propiedad de crédito para inversiones antes de que finalicen 5 años completos desde la fecha en que se puso en servicio (el período de recuperación);
- cambiar el uso de la propiedad o reducir su uso comercial, de modo que deje de reunir los requisitos total o parcialmente;
- reducir en más de un tercio su participación proporcional en una sociedad colectiva, una sociedad anónima de tipo S, una sucesión o un fideicomiso que le asignó base;
- devolver la propiedad arrendada al arrendador antes de que finalice el período de recuperación;
- un aumento neto del financiamiento sin recurso no calificado para una propiedad a la que se aplicó la sección 49(a)(1);
- no cumplir los requisitos de salarios prevalecientes para una alteración o reparación durante el período de 5 años después de que el proyecto se ponga en servicio;
- un evento de recuperación por nivel de emisiones para una instalación de producción de hidrógeno limpio especificada.
También se usa para declarar pagos excesivos, transferencias excesivas de créditos y pagos de multas PWA (columnas (m) a (p)). Si hizo una elección de transferencia conforme a la sección 6418, debe notificar al contribuyente cesionario sobre un evento de recuperación.
La recuperación no se aplica a una transferencia por fallecimiento, una transferencia entre cónyuges o relacionada con un divorcio conforme a la sección 1041, una transacción conforme a la sección 381(a), ni a un mero cambio en la forma de llevar a cabo un comercio o negocio que cumpla las dos condiciones de las instrucciones. Los socios, accionistas y beneficiarios cuyo Anexo K-1 indique una recuperación necesitan su copia del Formulario 3468 original.
Cuándo presentar el 4255
El Formulario 4255 se presenta con la declaración de impuestos del año en que ocurre el evento de recuperación o la determinación, por lo que no tiene una fecha límite propia. En los ejemplos de las instrucciones, una enajenación en junio de 2025 aumenta los impuestos de 2025. En el caso de un pago excesivo o una transferencia excesiva de créditos, el aumento se aplica al año tributario en que el IRS hace su determinación.
En general, la recuperación se aplica cuando el evento ocurre antes de que finalicen 5 años completos desde que la propiedad se puso en servicio; la tabla de la línea 15 establece el porcentaje según los años completos de tenencia. Para la recuperación por nivel de emisiones, un evento incluye no obtener un informe anual de verificación antes de la fecha límite para presentar la declaración, incluidas las prórrogas, correspondiente a un año en que se requiere dicho informe. Un pago de multa PWA puede declararse por un crédito o una deducción reclamados en el año tributario actual.
Documentos que necesitas
- Su Formulario 3468 original, Crédito por inversión (Investment Credit), si es socio, accionista o beneficiario y su Anexo K-1 indica la recuperación de un crédito para inversiones reclamado en un año anterior.
- El Formulario 3468 que presentó para la propiedad: la Parte II, Sección B, línea 1 toma de este la tasa de crédito original y la línea 2, la base del crédito que utilizó.
- Registros de los créditos reclamados para la propiedad en el Formulario 3800, Crédito general para empresas (General Business Credit), en años anteriores, necesarios para la línea 6 (sin incluir ningún crédito que ya se haya recuperado por financiamiento sin recurso no calificado).
- Los cálculos de multas PWA del Formulario 7220: los importes de la columna (o) provienen del Formulario 7220, Parte IV, columna (f), y los importes de la columna (p), de la Parte III, columna (i).
- Formularios 4255 adicionales, si debe enumerar más propiedades de las que permite la Sección A.
- Aviso del evento de recuperación del contribuyente elegible, si es un contribuyente cesionario conforme a una elección de transferencia de la sección 6418; usted calcula la recuperación sobre el crédito transferido.
Cómo rellenar el 4255
Anote el nombre y el número de identificación
En la parte superior, anote el nombre o los nombres tal como aparecen en su declaración y su número de identificación. El Formulario 4255 se adjunta a esa declaración.
Describa las propiedades en la Parte II, Sección A
Use las líneas A a D para anotar el tipo de propiedad y el crédito general para empresas correspondiente a cada propiedad que debe volver a calcular. Para la recuperación de un crédito para inversiones, indique también el crédito específico, como rehabilitación o energía (y el tipo de energía).
Vuelva a calcular el crédito original en la Sección B
Anote la tasa original (línea 1), la base del crédito al final del año anterior (línea 2) y el cambio neto en el financiamiento sin recurso no calificado (línea 3). Luego reste la línea 3 de la línea 2 para obtener la línea 4, anote el crédito recalculado en la línea 5 y los créditos reclamados en el Formulario 3800 en años anteriores en la línea 6.
Complete la Sección C si aumentó el financiamiento
En la línea 7, reste la línea 5 de la línea 6 y anote -0- si el resultado es cero o menos. Anote en la línea 8 los créditos generales para empresas no utilizados que se habrían permitido (consulte la Hoja de trabajo 1) y reste la línea 8 de la línea 7 para obtener la línea 9.
Complete la Sección D por enajenación o cese del uso
Anote la fecha en que la propiedad se puso en servicio (línea 10) y la fecha en que dejó de ser propiedad calificada para crédito (línea 11). Anote los años completos en la línea 12, los créditos no utilizados en la línea 13, el resultado de la línea 6 menos la línea 13 en la línea 14, el porcentaje de recuperación en la línea 15, la línea 14 multiplicada por la línea 15 en la línea 16 y cualquier número de registro emitido por el IRS en la línea 17.
Sume el aumento de impuestos de la Parte II
Sume las columnas de propiedades A a D para la línea 9 (línea 18) y la línea 16 (línea 19). Sume las líneas 18 y 19 en la línea 20 y anote el resultado en la(s) línea(s) correspondiente(s) de la Parte I, columna (h).
Complete la Parte III para instalaciones de hidrógeno
Solo si ocurrió un evento de recuperación por nivel de emisiones, complete las líneas 1 a 9 usando los importes de las Partes I y VI del Formulario 3468 indicados en las líneas. Anote la línea 9 en la Parte I, línea 1j, columna (h).
Anote en la Parte I los importes de años anteriores
En las líneas 1a–1o, 1z, 2a, 2b y 2z, anote el crédito o la deducción reclamados en años anteriores en la columna (a), el EPE bruto en (b), el importe aplicado contra el impuesto regular en (c), el EPE neto en (d), el crédito que no es EPE en (e) y el arrastre en (f).
Anote la recuperación en las columnas (g) a (l)
Anote el porcentaje de recuperación en la columna (g), o "N/A" si hay más de un evento de recuperación en una línea. Anote el importe recuperado en la columna (h) y luego distribúyalo entre las columnas (i) a (l) según indican las instrucciones.
Declare los pagos excesivos y las transferencias de créditos
En las columnas (m)(1) a (m)(3), anote los importes de transferencias excesivas de créditos conforme a la sección 6418, transferencias excesivas de créditos del 20% y recuperaciones de transferencias de créditos. En las columnas (n)(1) a (n)(3), anote cualquier EP relacionado con el EPE neto, el resto del EP y cualquier EP del 20%.
Anote los importes de las multas PWA
Anote las multas por salarios prevalecientes en las columnas (o)(1) a (o)(3) y las multas por requisitos de aprendizaje en las columnas (p)(1) a (p)(3). Prorratee según las proporciones de las instrucciones si tiene importes de EPE; de lo contrario, anote el importe total en (o)(3) o (p)(3).
Complete los totales por tipo y la línea 3
Complete las columnas (q) a (t) usando las sumas indicadas en las instrucciones y luego complete la línea 3, Total. Traslade los totales de las columnas (q) y (r) a su declaración, o a la declaración de la sociedad colectiva o sociedad anónima de tipo S cuando así lo indiquen las instrucciones.
Revise y descargue el PDF completado
Verifique que los totales de la Parte II coincidan con la Parte I, columna (h), y que los totales de la línea 3 concuerden entre las columnas. Descargue o imprima el PDF completado desde FillingPDF y adjúntelo a su declaración de impuestos como se indica en Cómo presentar.
Cómo presentar el 4255
El Formulario 4255 no se presenta por separado: se adjunta a su declaración de impuestos y se envía mediante el canal que se use para esa declaración. El formulario no indica una dirección ni un portal separados, y las instrucciones del IRS remiten a las instrucciones de la declaración con la que se presenta.
- Adjúntelo a su declaración: Incluya el Formulario 4255 completado con la declaración de impuestos sobre los ingresos del año del evento de recuperación o la determinación. Si debe enumerar más propiedades de las que permite la Sección A de la Parte II, complete y adjunte formularios 4255 adicionales.
- Traslade los totales a la declaración: Anote la Parte I, línea 3, columna (q), en la línea correspondiente de su declaración (para el Formulario 1120, Anexo J, línea 1g) y haga lo mismo con la columna (r) (para el Formulario 1120, Anexo J, línea 9a).
- Sociedades colectivas y sociedades anónimas de tipo S: Ciertos importes de la línea 3, en las columnas (m)(1), (m)(2), (n)(1) a (n)(3), (o)(1) a (o)(3) y (p)(1) a (p)(3), se declaran directamente en la declaración de la entidad: Formulario 1065, línea 27, Otros impuestos, o Formulario 1120-S, línea 23c. No declare esos mismos importes en el Anexo K-1.
FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza mediante los canales indicados arriba.
Errores comunes que debes evitar
- Completar primero la Parte I. Las instrucciones indican que se deben completar las Partes II y III, según corresponda, antes de la Parte I, porque sus totales se trasladan a la columna (h).
- Anotar en la línea 10 la fecha exacta en que se puso en servicio, en vez del primer día de ese mes en formato MM/DD/YYYY, como 02/01/2023 para el 20 de febrero de 2023.
- Anotar un año parcial en la línea 12. Si la propiedad se tuvo por menos de 12 meses, anote -0-.
- Anotar en la línea 5 un importe superior al límite en dólares aplicable, como el límite de kilovatios de la sección 48(c)(1)(B), cuando el crédito tenía un límite.
- Incluir en la línea 6 un crédito recuperado anteriormente; las instrucciones indican que no se debe incluir el crédito recuperado por un aumento del financiamiento sin recurso no calificado.
- Completar la Parte III después de recuperar todo el crédito porque la propiedad se enajenó o dejó de ser propiedad de crédito para inversiones; el formulario indica que no se debe hacer.
- No prorratear las multas PWA de las columnas (o)(1)–(o)(3) y (p)(1)–(p)(3) según las proporciones de EPE cuando tiene importes de EPE; si no tiene EPE, anote el importe total en (o)(3) o (p)(3).
- Declarar los importes de la línea 3 de una sociedad colectiva o una sociedad anónima de tipo S en el Anexo K-1 en vez de hacerlo directamente en el Formulario 1065 o el Formulario 1120-S.
- Anotar un porcentaje en la columna (g) cuando hay más de un evento de recuperación en una línea; anote "N/A".
Preguntas frecuentes
¿Para qué se usa el Formulario 4255?
El Formulario 4255 calcula el aumento de impuestos por la recuperación de ciertos créditos, pagos excesivos, transferencias excesivas de créditos e importes de multas por no cumplir los requisitos de salarios prevalecientes y aprendizaje. Se adjunta a su declaración de impuestos; no sirve para reclamar un crédito.
¿Quién debe presentar el Formulario 4255?
Los contribuyentes que deben volver a calcular y recuperar un crédito para inversiones, que adeudan un pago excesivo o una transferencia excesiva de créditos, o que realizan pagos de multas PWA. Entre los casos que lo requieren está enajenar una propiedad dentro de los 5 años completos desde que se puso en servicio. Las transferencias por fallecimiento o entre cónyuges son excepciones.
¿Adónde envío el Formulario 4255?
No lo envíe por separado. Adjúntelo a la declaración de impuestos del año del evento de recuperación; el formulario no indica una dirección propia. Las sociedades colectivas y las sociedades anónimas de tipo S declaran ciertos importes de la línea 3 en el Formulario 1065, línea 27, o en el Formulario 1120-S, línea 23c.
¿Qué porcentaje de recuperación uso en la línea 15?
Depende de los años completos de la línea 12: 0 años equivale a 100, 1 a 80, 2 a 60, 3 a 40, 4 a 20 y 5 o más a 0. Para ciertas expansiones relacionadas con instalaciones de manufactura avanzada, anote 100.
¿Qué fecha anoto en la línea 10 del Formulario 4255?
Anote el primer día del mes en que la propiedad se puso en servicio, en formato MM/DD/YYYY. Una propiedad puesta en servicio el 20 de febrero de 2023 se anota como 02/01/2023, tal como muestran las instrucciones del IRS.
¿Debo completar la Parte III del Formulario 4255?
Solo si ocurre un evento de recuperación por nivel de emisiones relacionado con una propiedad que forma parte de una instalación de producción de hidrógeno limpio especificada. No la complete si ya recuperó todo el crédito por enajenación o cese del uso de una propiedad de crédito para inversiones.
¿Puedo rellenar el Formulario 4255 en línea?
Sí. Puede rellenar en línea el PDF rellenable en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el formulario ante el IRS; debe adjuntarlo a su declaración de impuestos y presentar esa declaración mediante los canales del IRS.
¿Qué son las columnas (o) y (p) del Formulario 4255?
Las columnas (o)(1) a (o)(3) declaran los importes de las multas por no cumplir los requisitos de salarios prevalecientes, y las columnas (p)(1) a (p)(3) declaran las multas por los requisitos de aprendizaje. Los importes provienen del Formulario 7220 y se prorratean según las proporciones de EPE si tiene importes de EPE.
¿Listo para rellenar el 4255?
Rellenar el 4255 ahora