
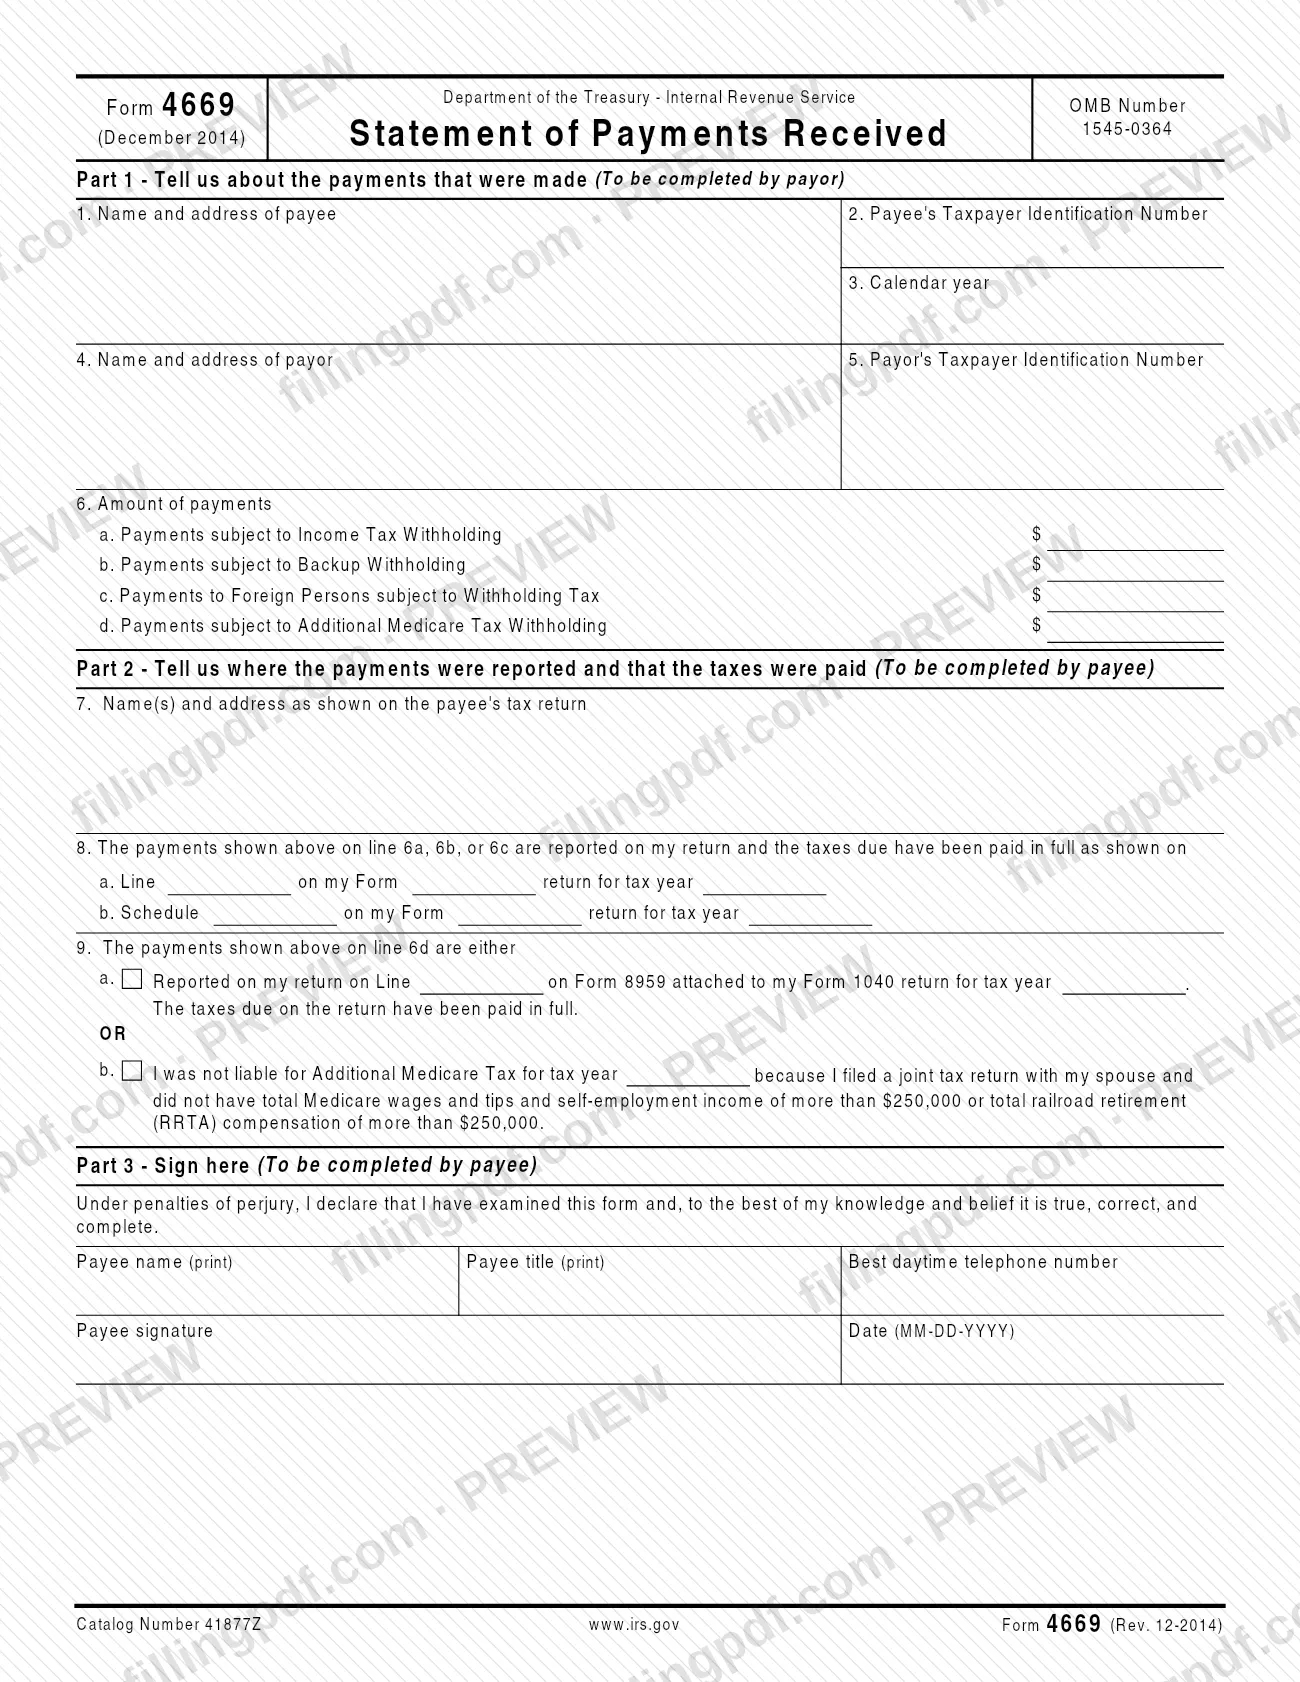
El Formulario 4669, Declaración de pagos recibidos (Statement of Payments Received), es un formulario del Servicio de Impuestos Internos (IRS) que utiliza un pagador para demostrar que podría tener derecho a alivio cuando retuvo menos impuestos de los requeridos. El pagador completa la Parte 1 sobre los pagos; el beneficiario completa las Partes 2 y 3 para confirmar que declaró los pagos y pagó el impuesto. En esta página puede rellenar el Formulario 4669 en línea en FillingPDF y descargarlo o imprimirlo. El IRS publica el formulario original en irs.gov.
Última actualización
¿Qué es el Form 4669?
El Formulario 4669, Declaración de pagos recibidos, es el formulario del IRS que utiliza un pagador para demostrar que tiene derecho a alivio cuando no retuvo de los pagos hechos a un beneficiario el impuesto requerido, porque el beneficiario declaró los pagos y pagó el impuesto correspondiente.
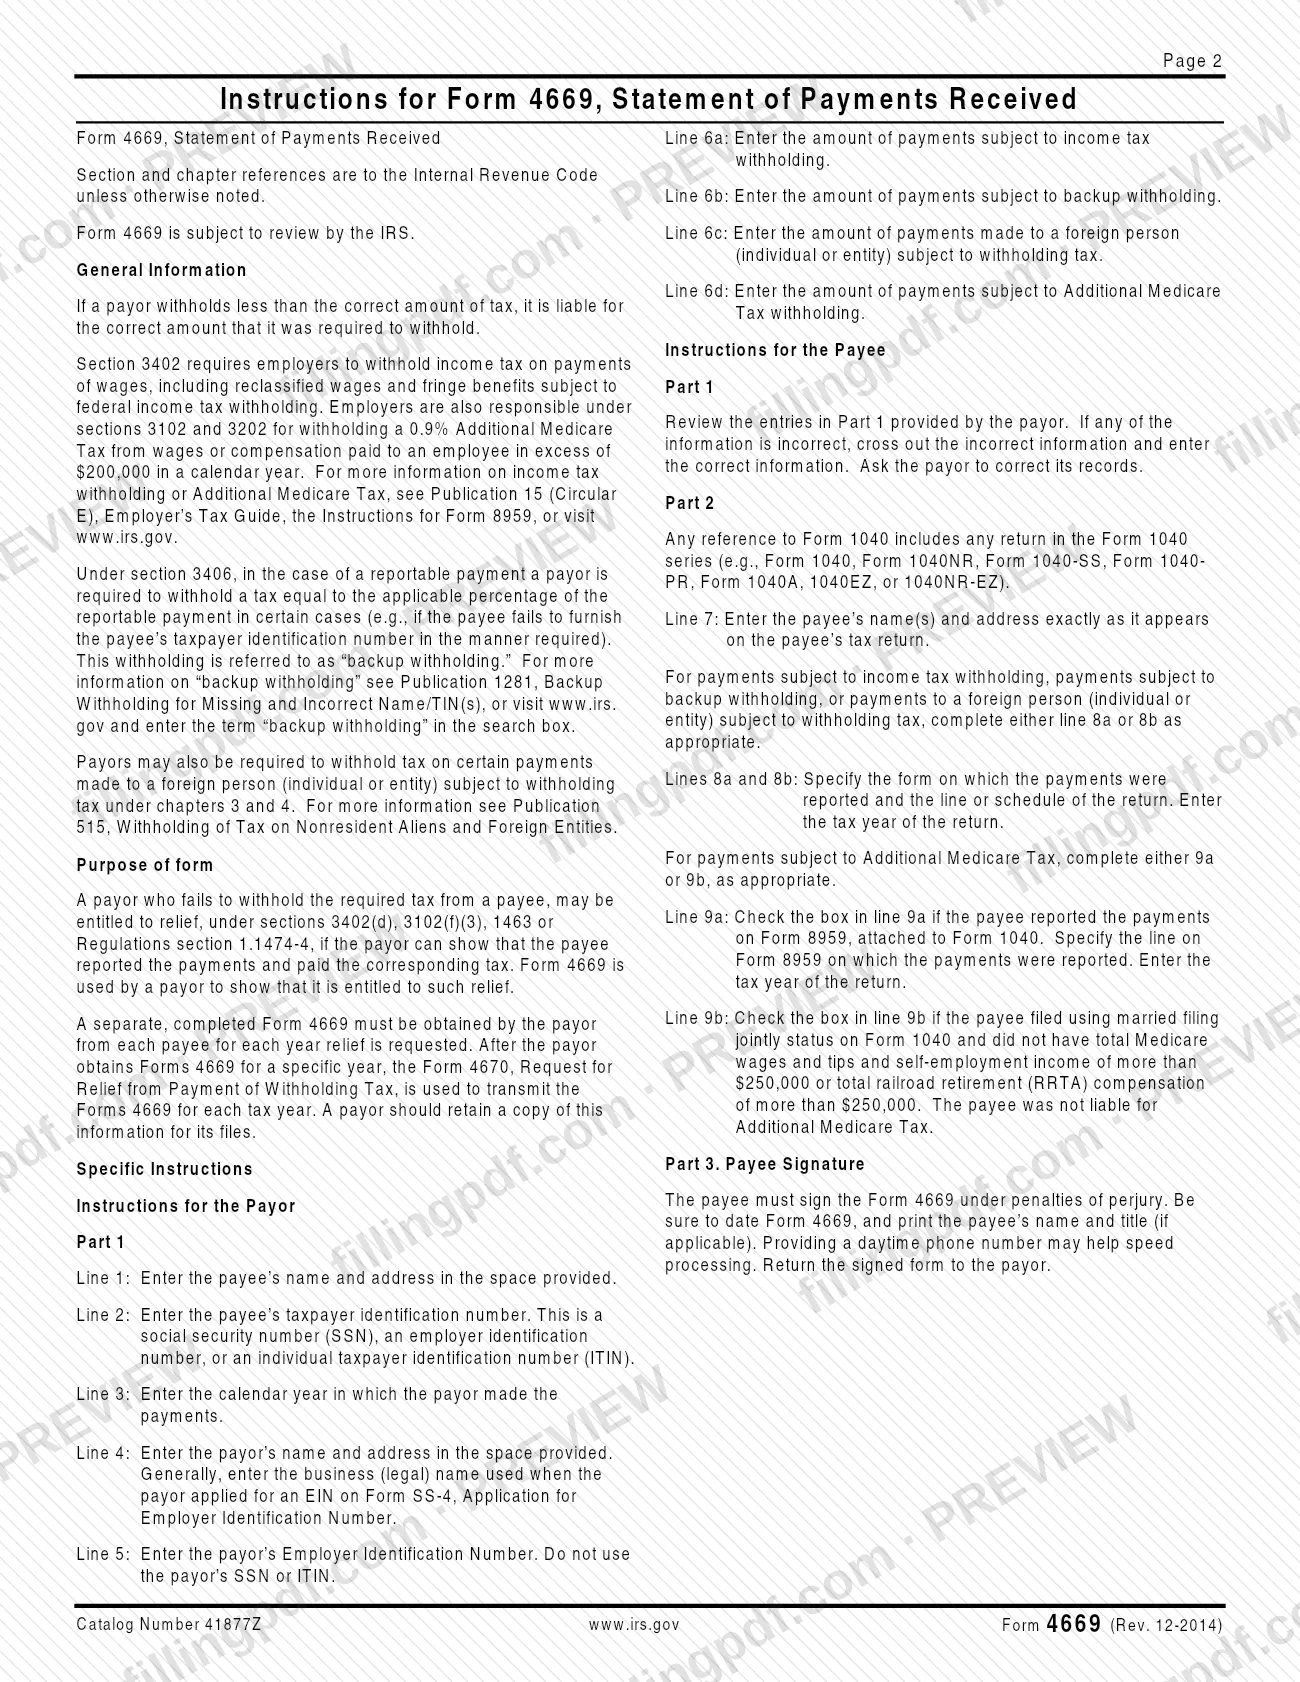
Si un pagador retiene menos de la cantidad correcta, es responsable de la cantidad que debía retener. Las instrucciones del IRS indican que un pagador podría tener derecho a alivio conforme a las secciones 3402(d), 3102(f)(3) o 1463 del Código de Impuestos Internos, o la sección 1.1474-4 de los Reglamentos, si puede demostrar que el beneficiario declaró los pagos y pagó el impuesto. El Formulario 4669 es el documento que lo demuestra.
El formulario tiene tres partes:
- Parte 1, completada por el pagador: identificación del beneficiario y del pagador, año calendario y cantidades de pagos sujetos a retención del impuesto sobre los ingresos, retención adicional, impuesto de retención sobre personas extranjeras y retención del Impuesto Adicional de Medicare.
- Parte 2, completada por el beneficiario: dónde se declararon los pagos en la declaración del beneficiario y que se pagaron por completo los impuestos adeudados.
- Parte 3, completada por el beneficiario: una firma bajo pena de perjurio.
Se obtiene un Formulario 4669 por separado de cada beneficiario para cada año por el que se solicita alivio. Cuando el pagador tenga los formularios correspondientes a un año tributario, se utiliza el Formulario 4670, Solicitud de alivio del pago del impuesto de retención, para enviarlos. El formulario tiene el número OMB 1545-0364 y la revisión de diciembre de 2014.
¿Quién tiene que presentar el Form 4669?
Los pagadores que no retuvieron el impuesto requerido y desean solicitar alivio utilizan el Formulario 4669. Las instrucciones del IRS describen la función del pagador: completa la Parte 1 y debe obtener un formulario completado por separado de cada beneficiario para cada año por el que se solicita alivio.
Los beneficiarios completan las Partes 2 y 3 cuando el pagador se lo solicita. Revisan la Parte 1, corrigen cualquier dato incorrecto, indican dónde declararon los pagos en su declaración y firman. Si corresponde, se imprime el nombre y el cargo del beneficiario.
Los pagos cubiertos son aquellos sujetos a retención del impuesto sobre los ingresos, retención adicional, impuesto de retención sobre pagos a personas extranjeras (individuos o entidades) y retención del Impuesto Adicional de Medicare.
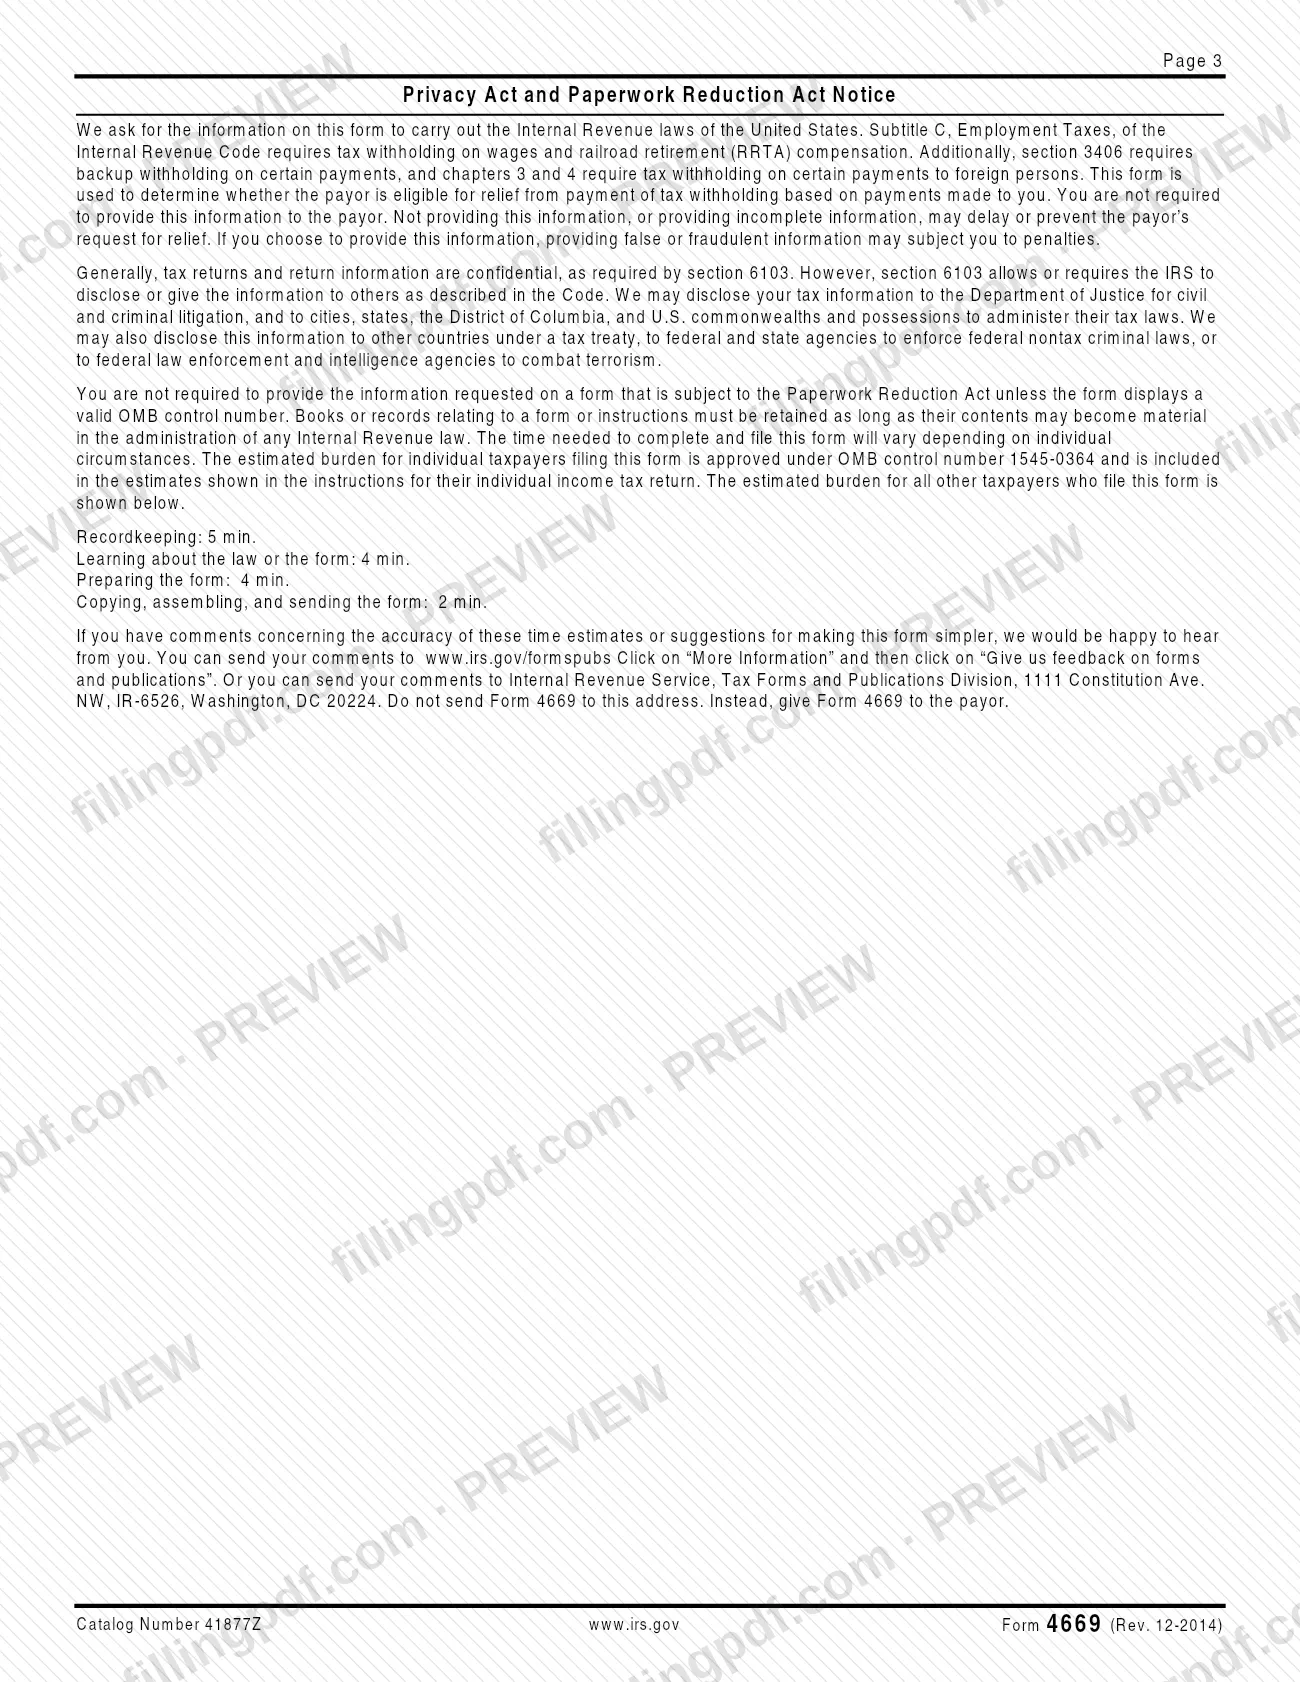
Los beneficiarios no están obligados a proporcionar esta información al pagador. El aviso de privacidad del IRS indica que no proporcionarla, o proporcionar información incompleta, puede demorar o impedir la solicitud de alivio del pagador. El formulario no es para las personas que simplemente desean declarar ingresos en su propia declaración; se intercambia entre el pagador y el beneficiario.
Cuándo presentar el Form 4669
El evento que da lugar al formulario es la solicitud de alivio de un pagador después de no haber retenido el impuesto requerido de los pagos a un beneficiario. El formulario no indica una fecha límite por separado. El pagador obtiene un Formulario 4669 completado de cada beneficiario por cada año por el que solicita alivio. El beneficiario solo puede completar la Parte 2 una vez que haya declarado los pagos en una declaración y pagado por completo los impuestos adeudados; por lo tanto, el formulario se presenta después de la declaración del beneficiario para el año tributario que aparece en la línea 3 o en la Parte 2. Cuando el pagador tenga los Formularios 4669 de un año determinado, utiliza el Formulario 4670 para enviarlos correspondientes a ese año tributario y guarda una copia en sus archivos. El IRS puede revisar el Formulario 4669.
Cómo rellenar el Form 4669
Identifique al beneficiario en las líneas 1 y 2
Pagador: en la línea 1, ingrese el nombre y la dirección del beneficiario. En la línea 2, ingrese el número de identificación del contribuyente del beneficiario, que puede ser un SSN, un número de identificación del empleador o un ITIN.
Ingrese el año calendario en la línea 3
Pagador: ingrese el año calendario en que se hicieron los pagos.
Identifique al pagador en las líneas 4 y 5
Pagador: en la línea 4, ingrese el nombre y la dirección del pagador, generalmente el nombre legal de la empresa que se utiliza en el Formulario SS-4. En la línea 5, ingrese el número de identificación del empleador del pagador, no un SSN ni un ITIN.
Ingrese las cantidades de los pagos en la línea 6
Pagador: complete la línea 6a (retención del impuesto sobre los ingresos), 6b (retención adicional), 6c (pagos a personas extranjeras sujetos a retención del impuesto) y 6d (retención del Impuesto Adicional de Medicare), según corresponda.
Revise la Parte 1 como beneficiario
Beneficiario: revise los datos ingresados por el pagador. Si algo es incorrecto, táchelo, ingrese la información correcta y pida al pagador que corrija sus registros.
Ingrese el nombre de su declaración en la línea 7
Beneficiario: ingrese su nombre o nombres y dirección exactamente como aparecen en su declaración de impuestos.
Complete la línea 8a o la 8b
Beneficiario, para los pagos de las líneas 6a, 6b o 6c: indique la línea o el anexo de la declaración donde se declararon los pagos, el formulario y el año tributario de la declaración.
Complete la línea 9a o la 9b
Beneficiario, para los pagos de la línea 6d: marque la casilla 9a si los declaró en el Formulario 8959 adjunto al Formulario 1040 e indique la línea y el año tributario. Marque la casilla 9b si presentó una declaración conjunta y no superó los límites de salarios de Medicare y RRTA que se indican allí.
Firme y feche la Parte 3
Beneficiario: escriba su nombre en letra de molde, su cargo (si corresponde) y su número de teléfono diurno; firme bajo pena de perjurio e ingrese la fecha en el formato MM-DD-YYYY.
Revise y descargue el PDF completado
Compare cada parte con sus instrucciones y, luego, descargue o imprima el PDF completado desde FillingPDF. Devuélvalo al pagador como se describe en «Cómo enviar el formulario».
Cómo presentar el Form 4669
El Formulario 4669 se entrega entre el pagador y el beneficiario; después, el pagador lo envía con el Formulario 4670. El beneficiario no lo envía al IRS.
- Del pagador al beneficiario: el pagador completa la Parte 1 y entrega el formulario al beneficiario.
- Del beneficiario al pagador: el beneficiario completa y firma las Partes 2 y 3 y devuelve el formulario firmado al pagador. Un número de teléfono diurno puede ayudar a agilizar el trámite.
- Del pagador al IRS: cuando el pagador tenga los Formularios 4669 de un año determinado, utiliza el Formulario 4670, Solicitud de alivio del pago del impuesto de retención, para enviarlos correspondientes a cada año tributario. El pagador debe guardar una copia en sus archivos. Consulte las instrucciones del Formulario 4670 para saber cómo enviarlo.
No envíe el Formulario 4669 a la dirección de la División de Formularios y Publicaciones Tributarias que aparece en el aviso del IRS; el formulario indica que debe entregárselo al pagador. FillingPDF le permite rellenar y descargar el PDF; el envío debe hacerse por los canales indicados anteriormente.
Errores comunes que debes evitar
- Pedir al beneficiario que complete la Parte 1; las instrucciones indican que el pagador completa la Parte 1 y el beneficiario las Partes 2 y 3.
- Usar un solo Formulario 4669 para varios beneficiarios o varios años; se necesita un formulario completado por separado de cada beneficiario para cada año por el que se solicita alivio.
- Ingresar el SSN o ITIN del pagador en la línea 5; las instrucciones indican que se debe usar el número de identificación del empleador del pagador.
- Ingresar en la línea 7 un nombre y una dirección que difieran de los de la declaración de impuestos del beneficiario; deben aparecer exactamente como en la declaración.
- Dejar sin corregir datos incorrectos de la Parte 1; el beneficiario debe tachar la información errónea, ingresar la correcta y pedir al pagador que corrija sus registros.
- No completar ni la línea 9a ni la 9b cuando hay pagos en la línea 6d, o completar las líneas 8a y 8b sin especificar el año tributario de la declaración.
- Enviar el formulario sin firmar, sin fecha o sin el nombre impreso del beneficiario; el beneficiario debe firmar bajo pena de perjurio.
- Enviar el Formulario 4669 a la dirección de la División de Formularios y Publicaciones Tributarias del IRS; el formulario indica que debe entregarse al pagador.
Preguntas frecuentes
¿Para qué se utiliza el Formulario 4669?
El pagador utiliza el Formulario 4669 para demostrar que tiene derecho a alivio cuando no retuvo el impuesto requerido. En el formulario, el beneficiario confirma que declaró los pagos en una declaración y pagó por completo los impuestos adeudados.
¿Quién completa el Formulario 4669, el pagador o el beneficiario?
Ambos. El pagador completa la Parte 1 (beneficiario, pagador, año calendario y cantidades de los pagos). El beneficiario completa la Parte 2 (dónde se declararon los pagos) y la Parte 3 (firma bajo pena de perjurio) y, luego, devuelve el formulario al pagador.
¿Adónde envío el Formulario 4669?
El beneficiario se lo devuelve al pagador, no al IRS; el formulario indica que debe entregarse al pagador. Después, el pagador utiliza el Formulario 4670, Solicitud de alivio del pago del impuesto de retención, para enviar los Formularios 4669 correspondientes a cada año tributario.
¿Necesito un Formulario 4669 por separado para cada beneficiario y cada año?
Sí. Las instrucciones indican que el pagador debe obtener un Formulario 4669 completado por separado de cada beneficiario para cada año por el que se solicita alivio. El pagador debe guardar una copia en sus archivos.
¿El beneficiario tiene que completar el Formulario 4669?
No. El aviso de privacidad del IRS indica que usted no está obligado a proporcionar esta información al pagador. Sin embargo, no proporcionarla o dar información incompleta puede demorar o impedir la solicitud de alivio del pagador.
¿Cuál es la diferencia entre las líneas 9a y 9b?
Se marca la línea 9a si declaró los pagos de la línea 6d en el Formulario 8959 adjunto al Formulario 1040. Se marca la línea 9b si presentó una declaración como casado que presenta una declaración conjunta y no superó los límites de salarios de Medicare y RRTA que aparecen en el formulario, por lo que no adeudaba el Impuesto Adicional de Medicare.
¿Puedo rellenar el Formulario 4669 en línea?
Sí. Puede rellenar el PDF rellenable en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no envía el formulario al pagador ni al IRS; usted debe entregarlo personalmente.
¿Listo para rellenar el Form 4669?
Rellenar el Form 4669 ahora