
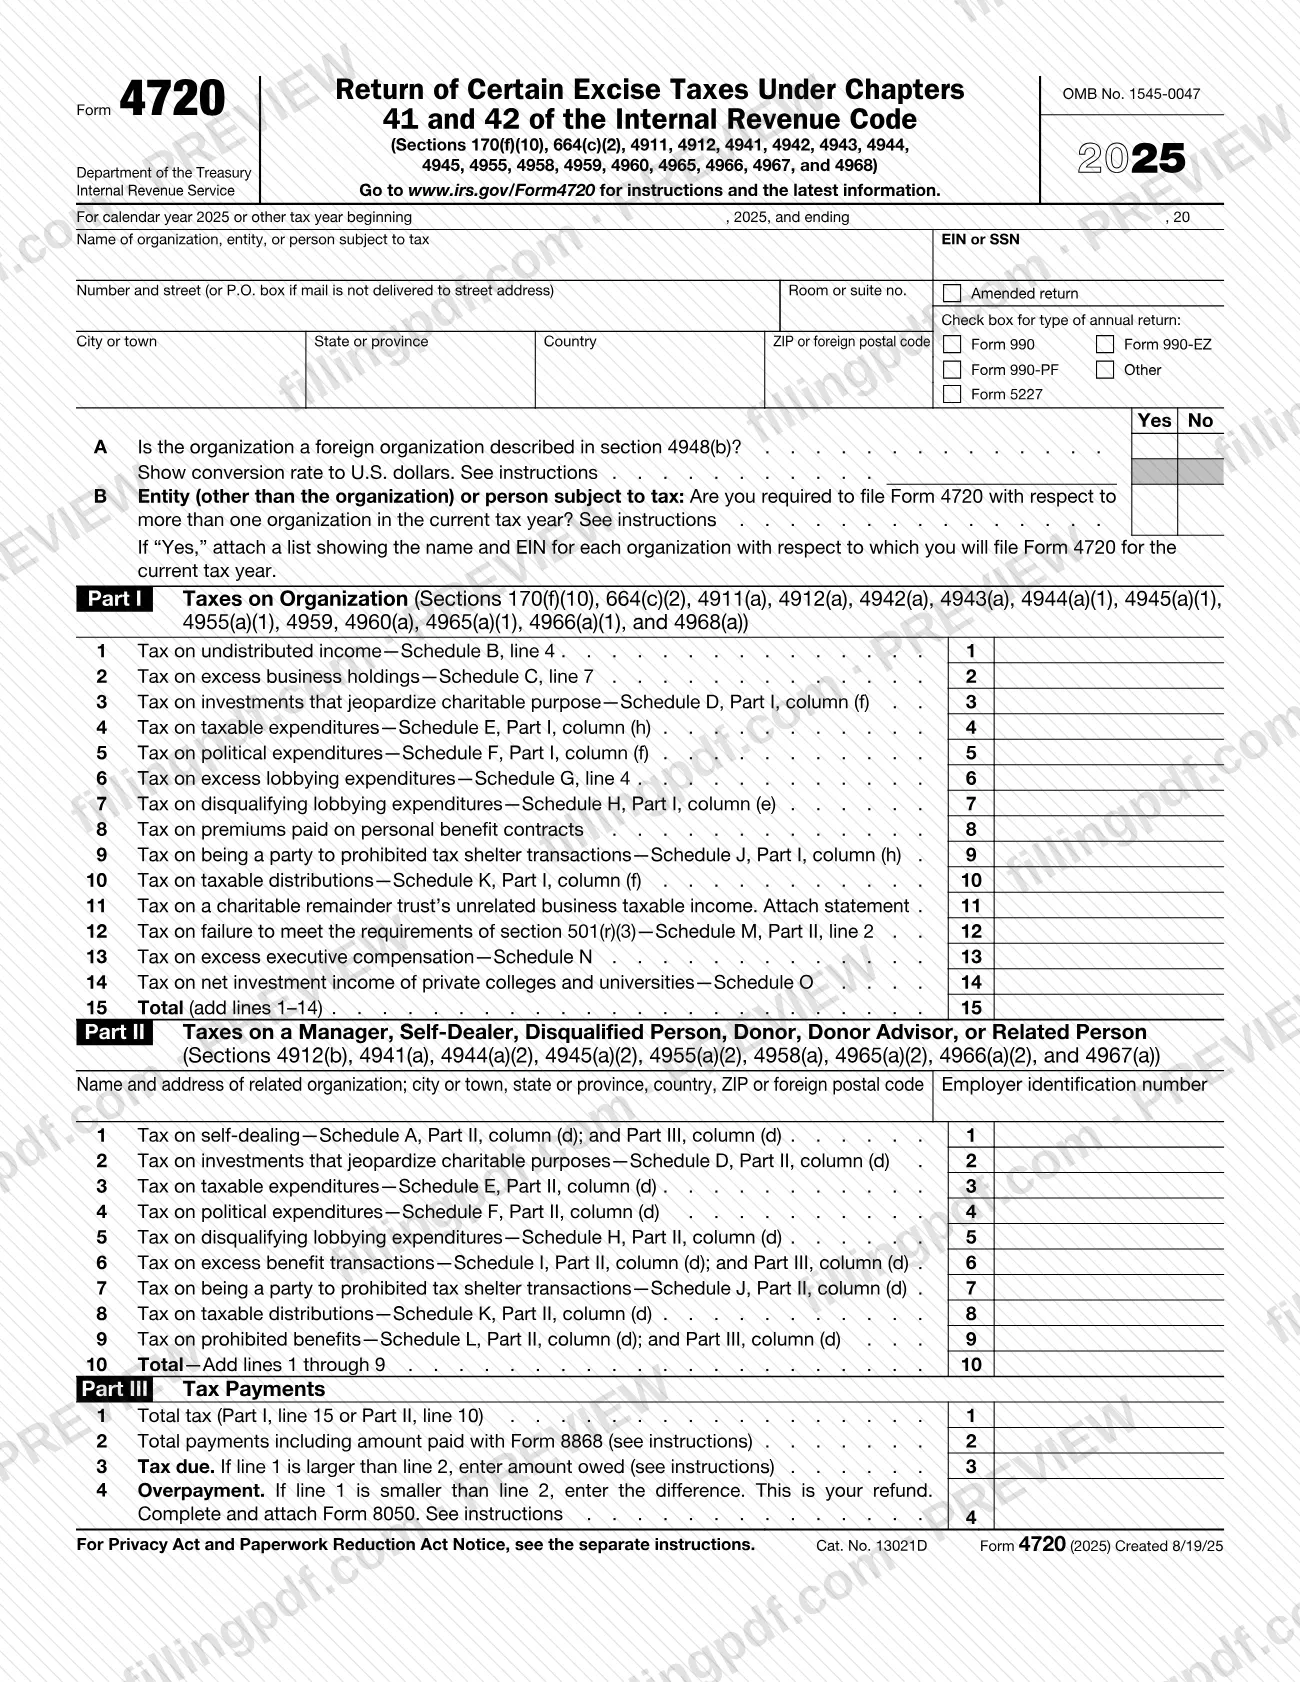
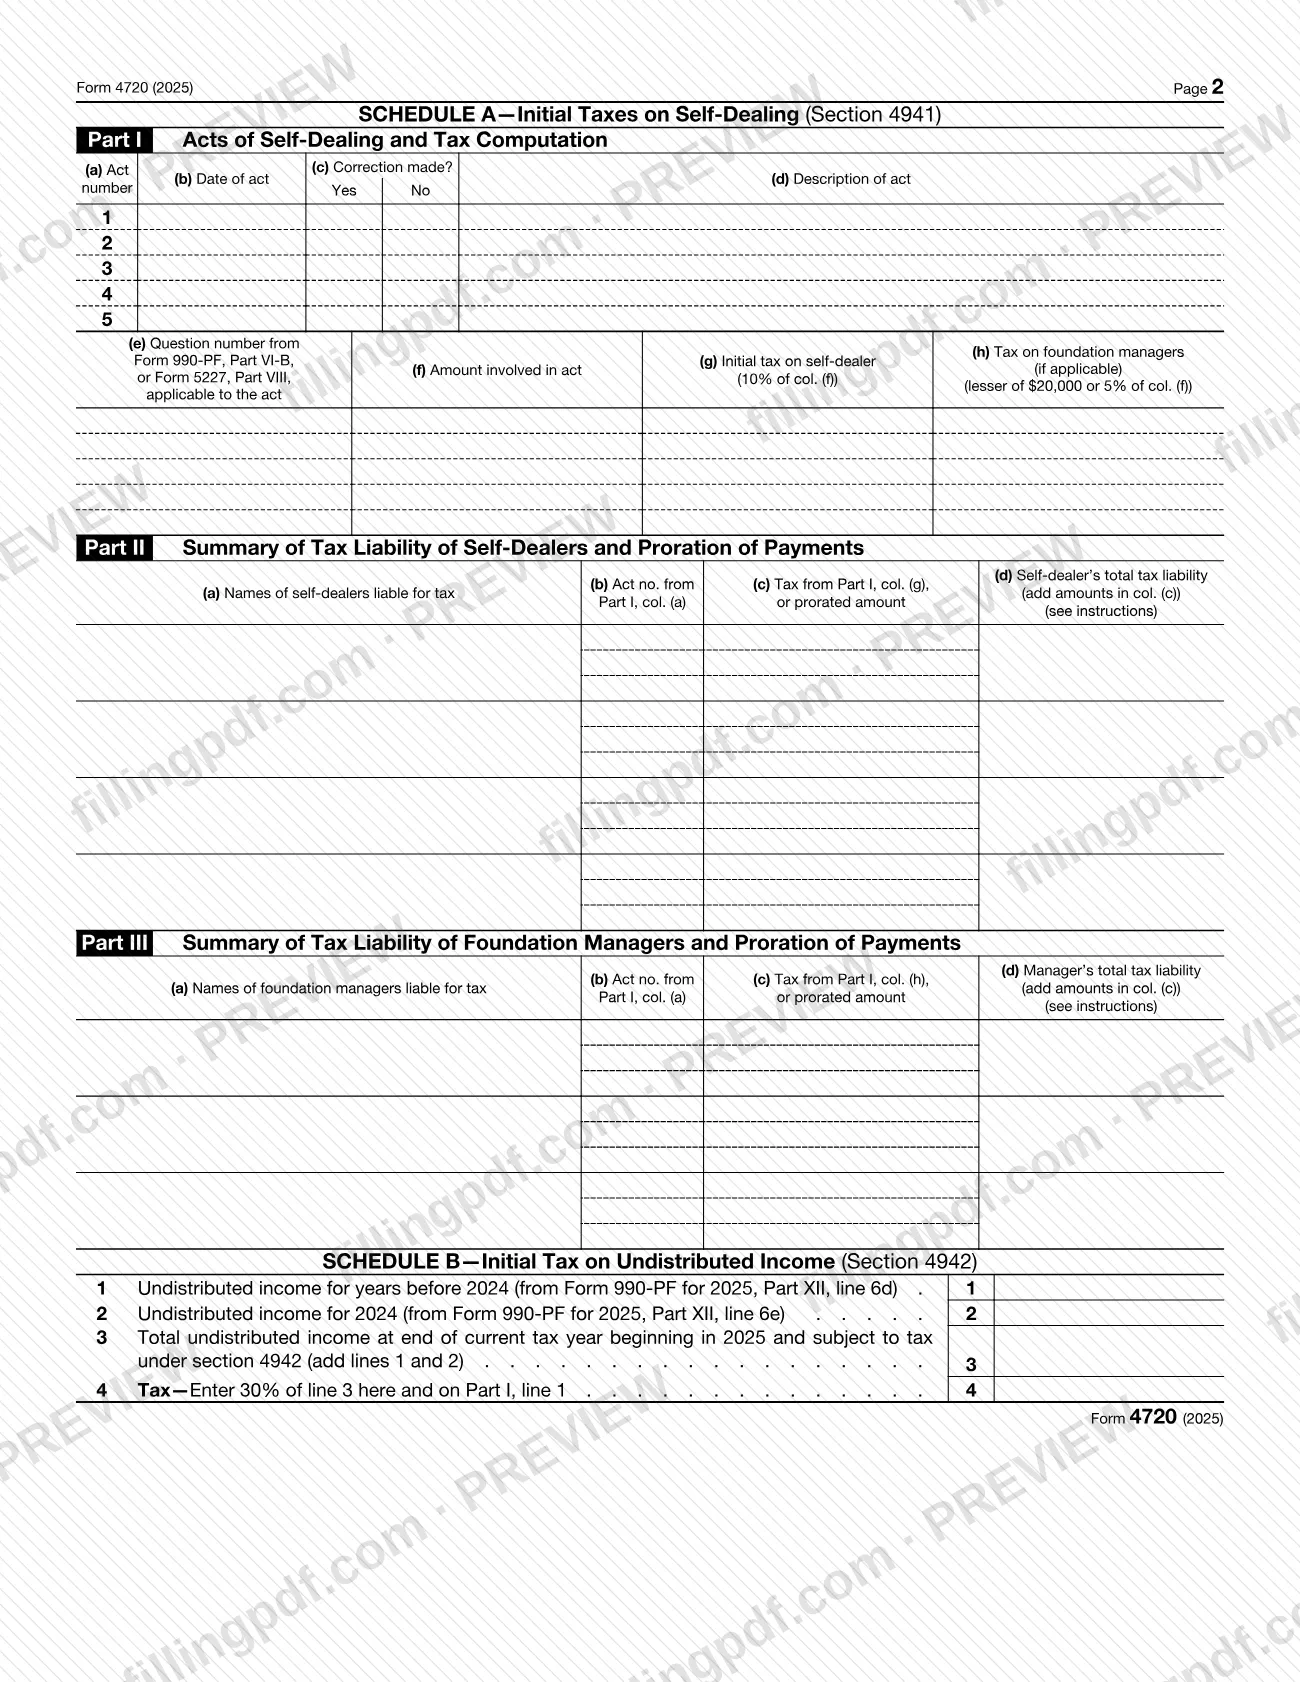
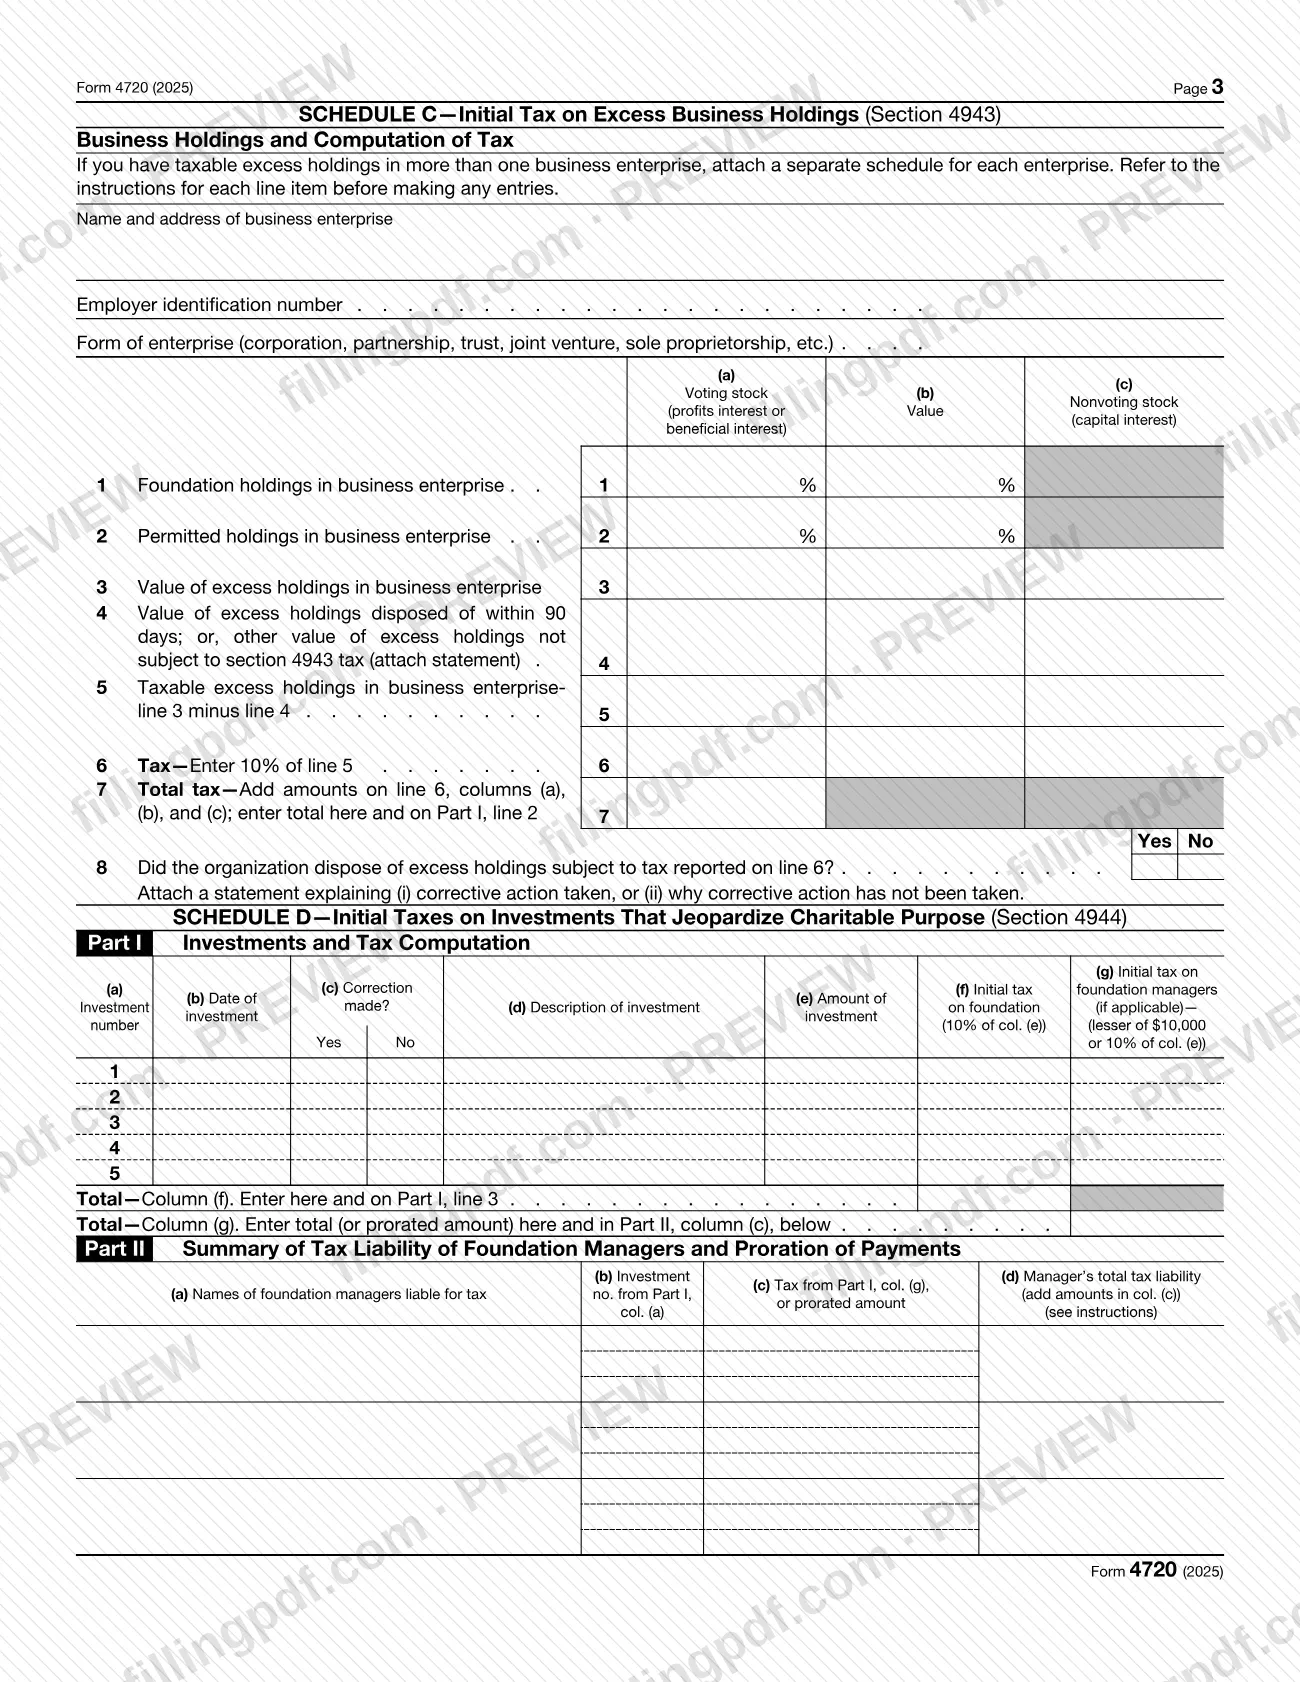
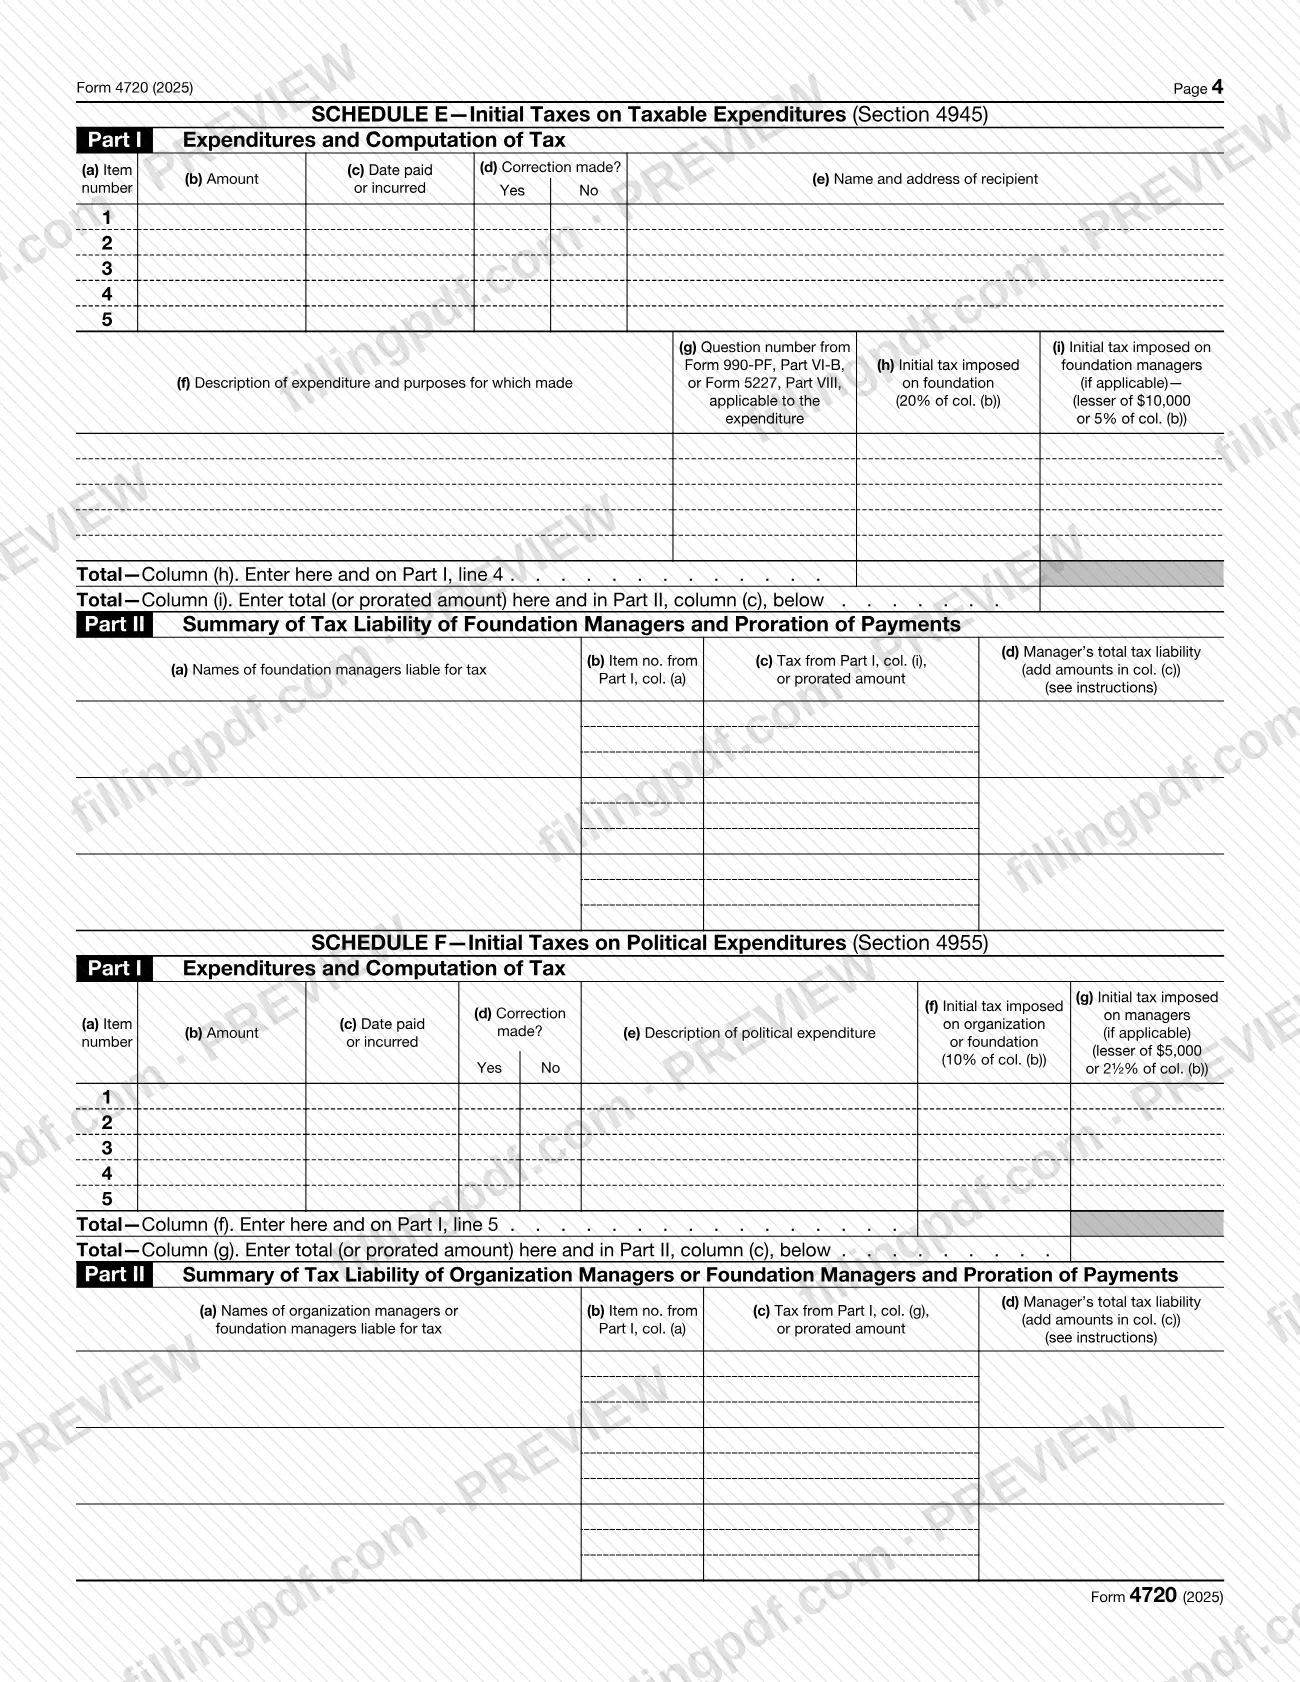
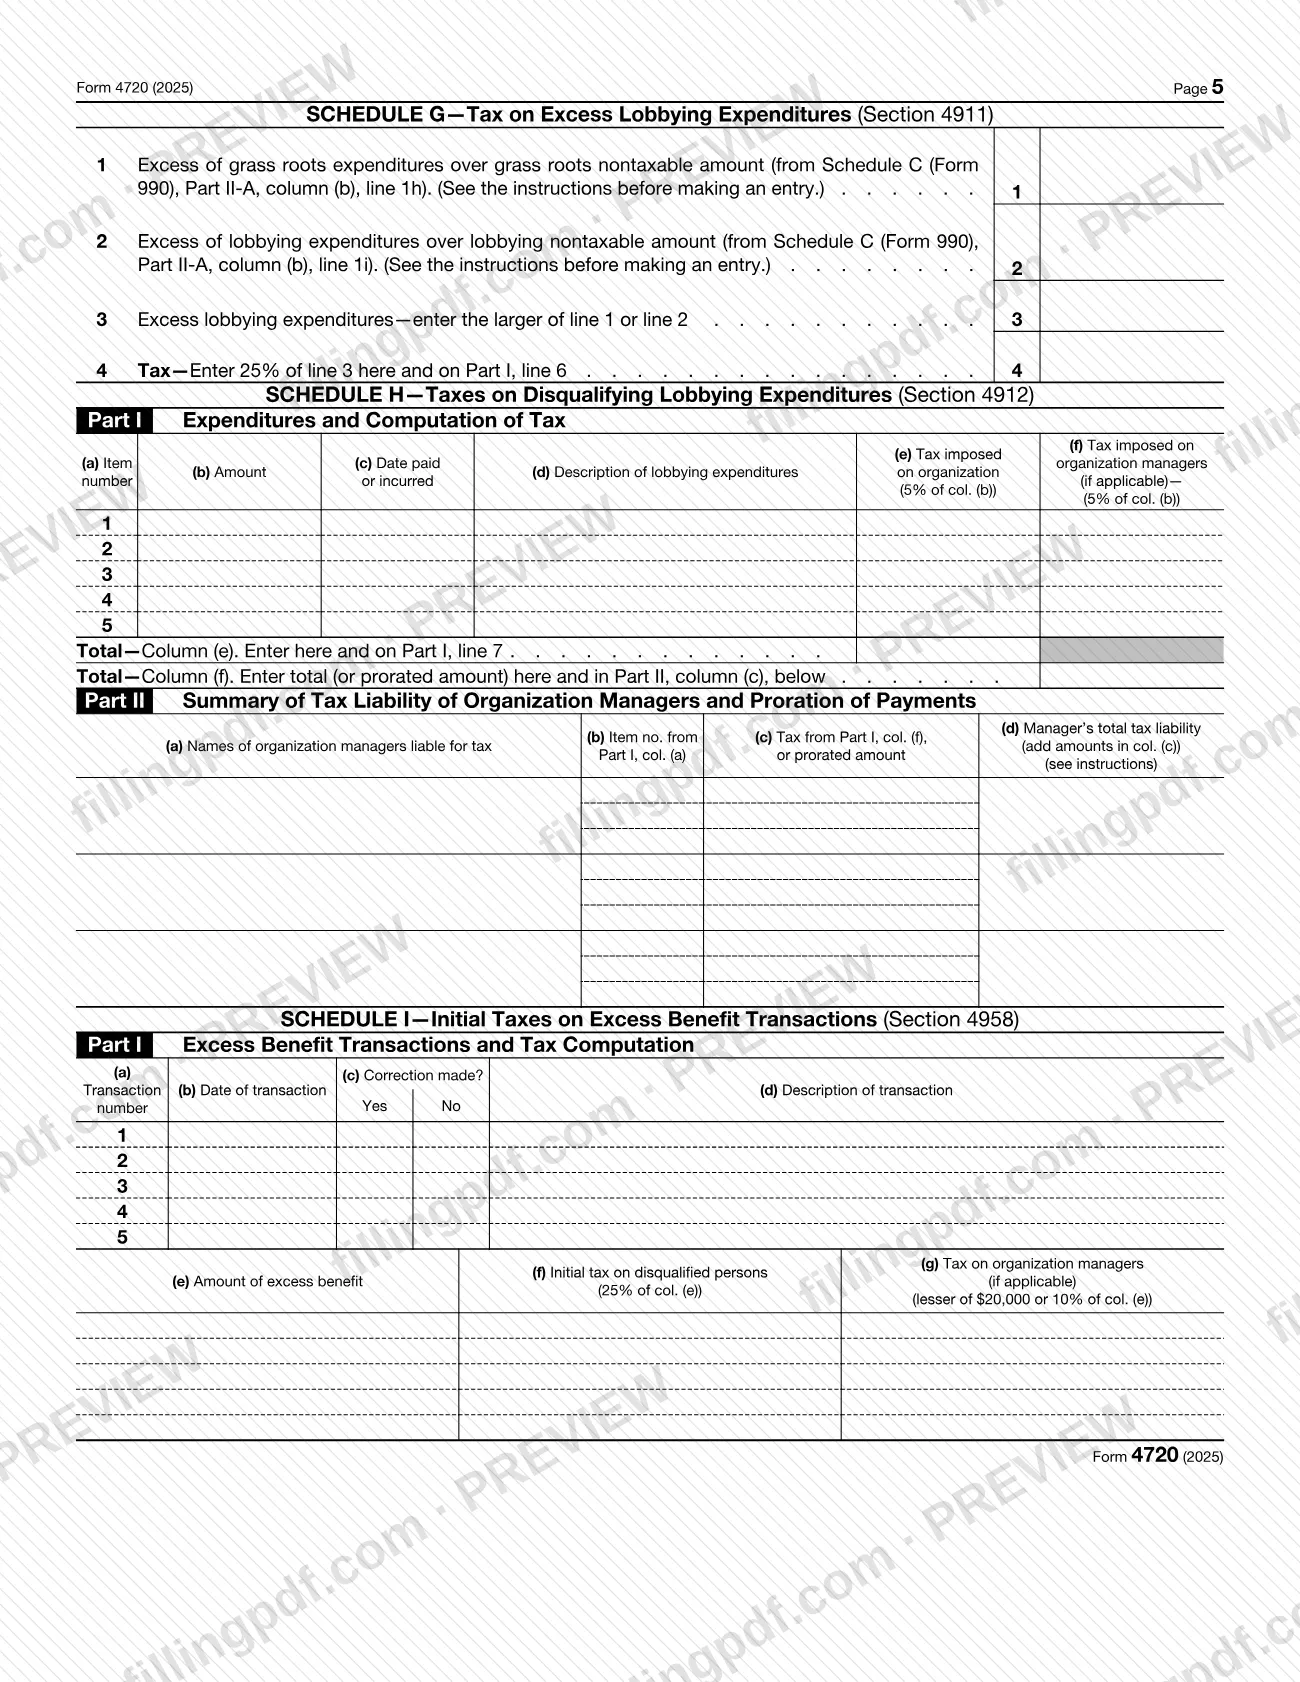
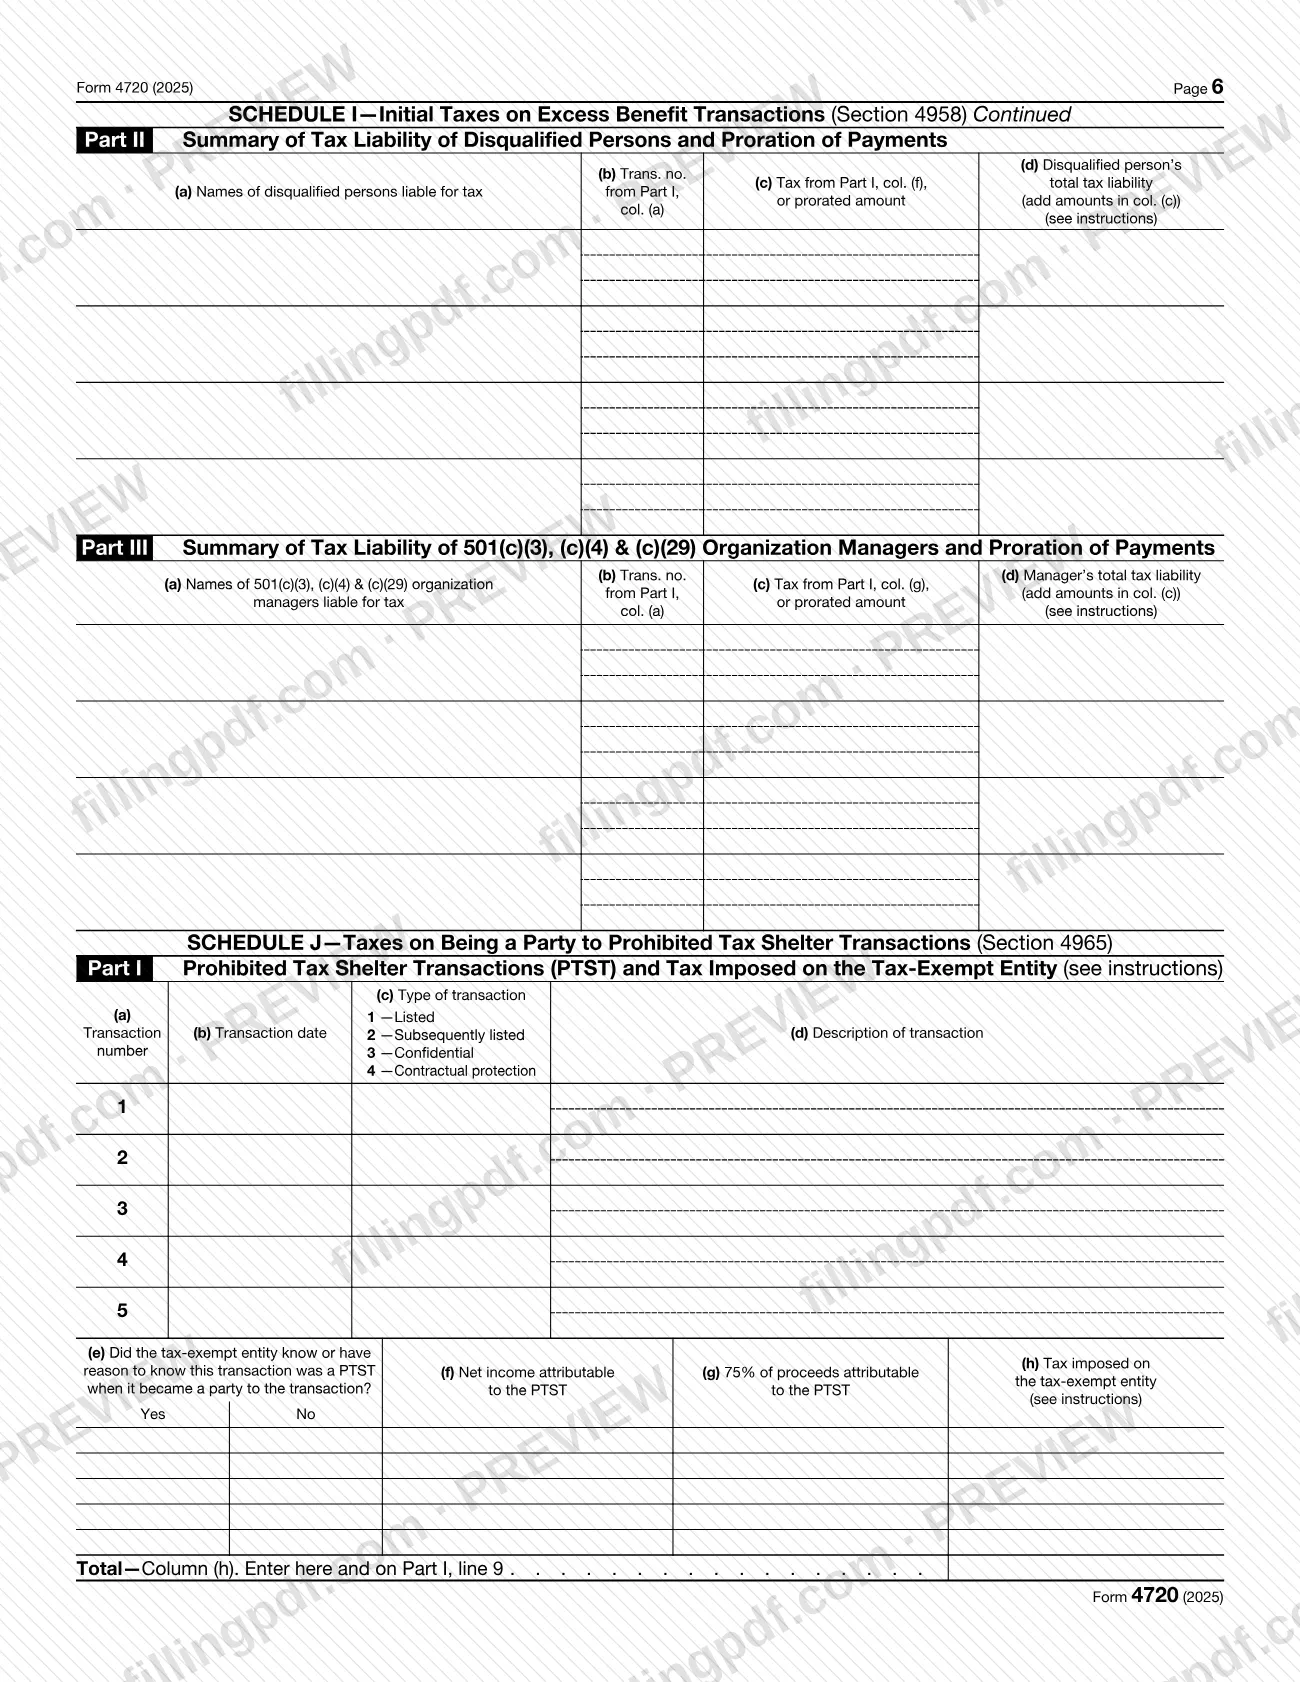
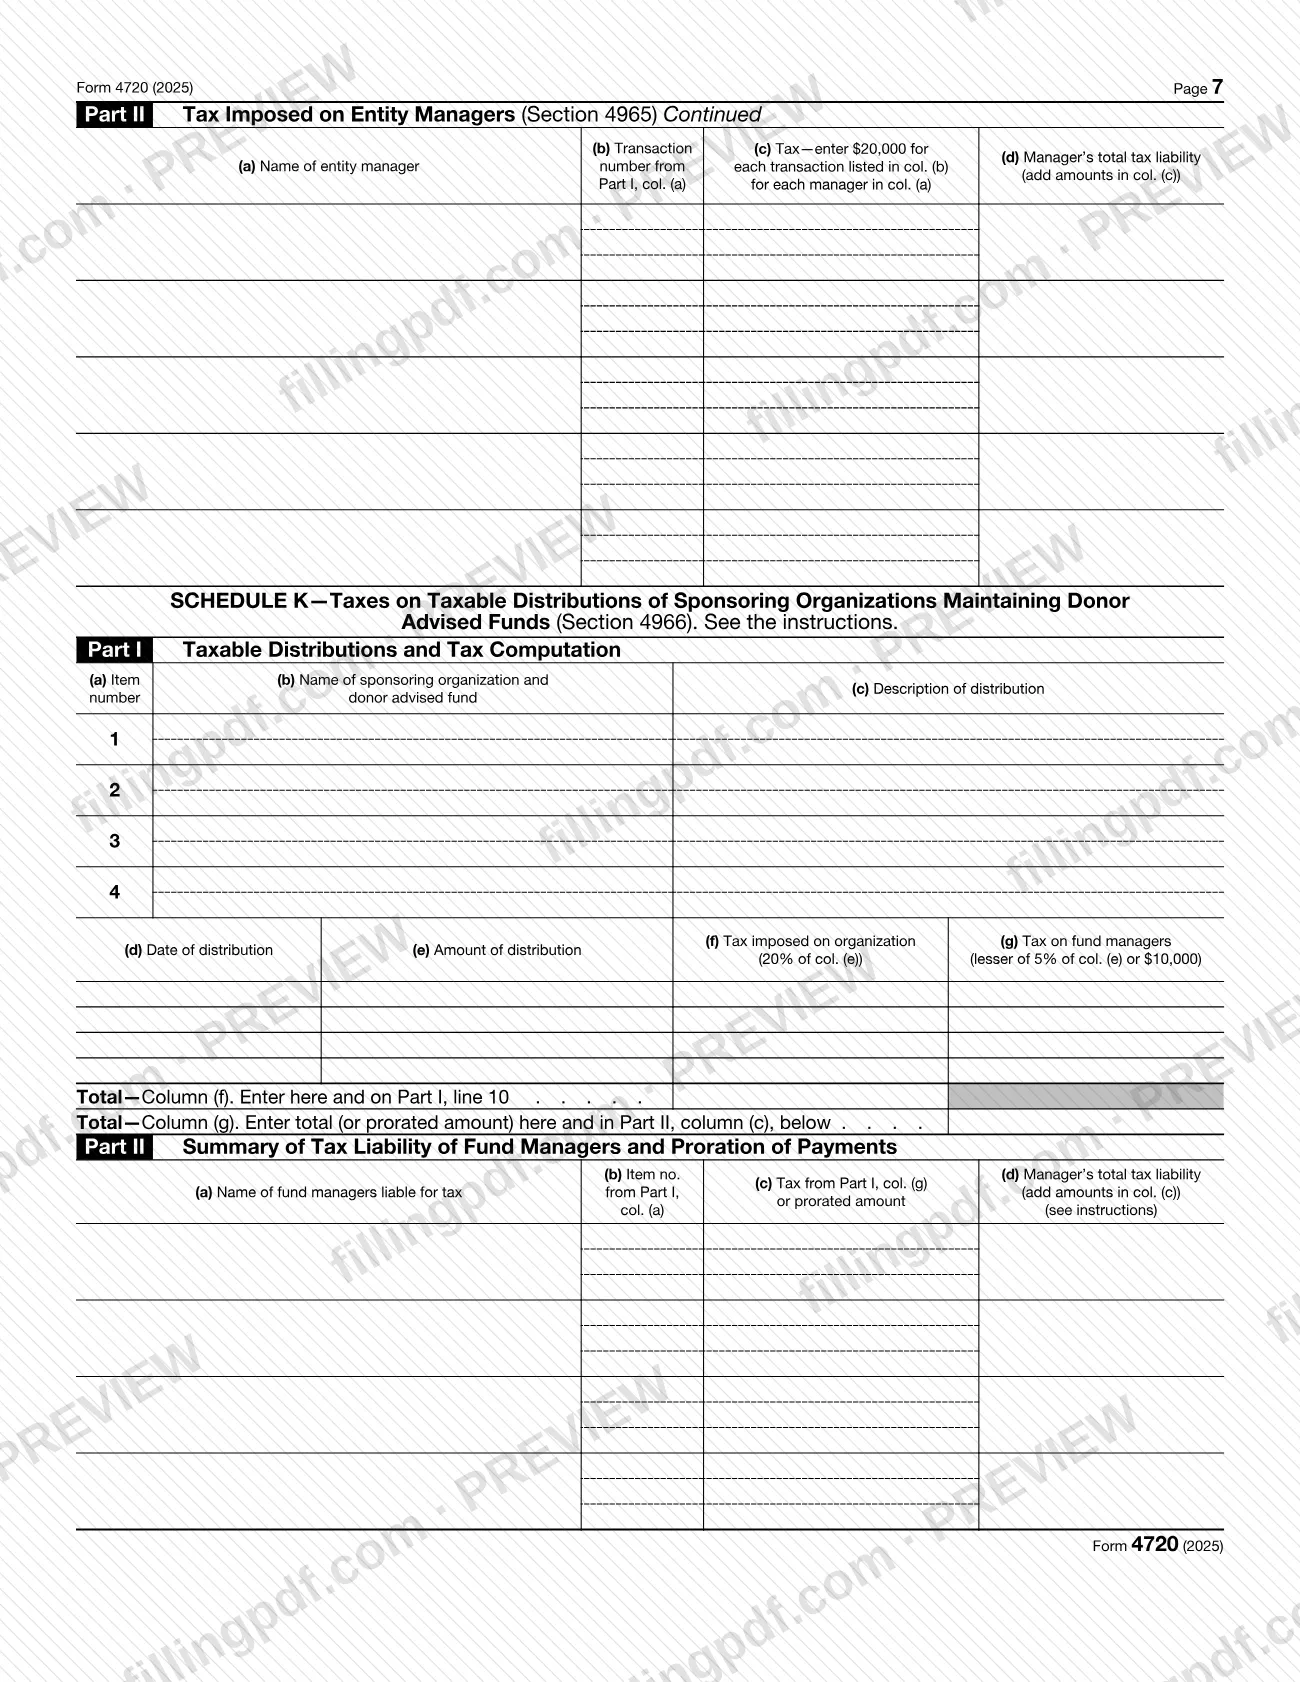
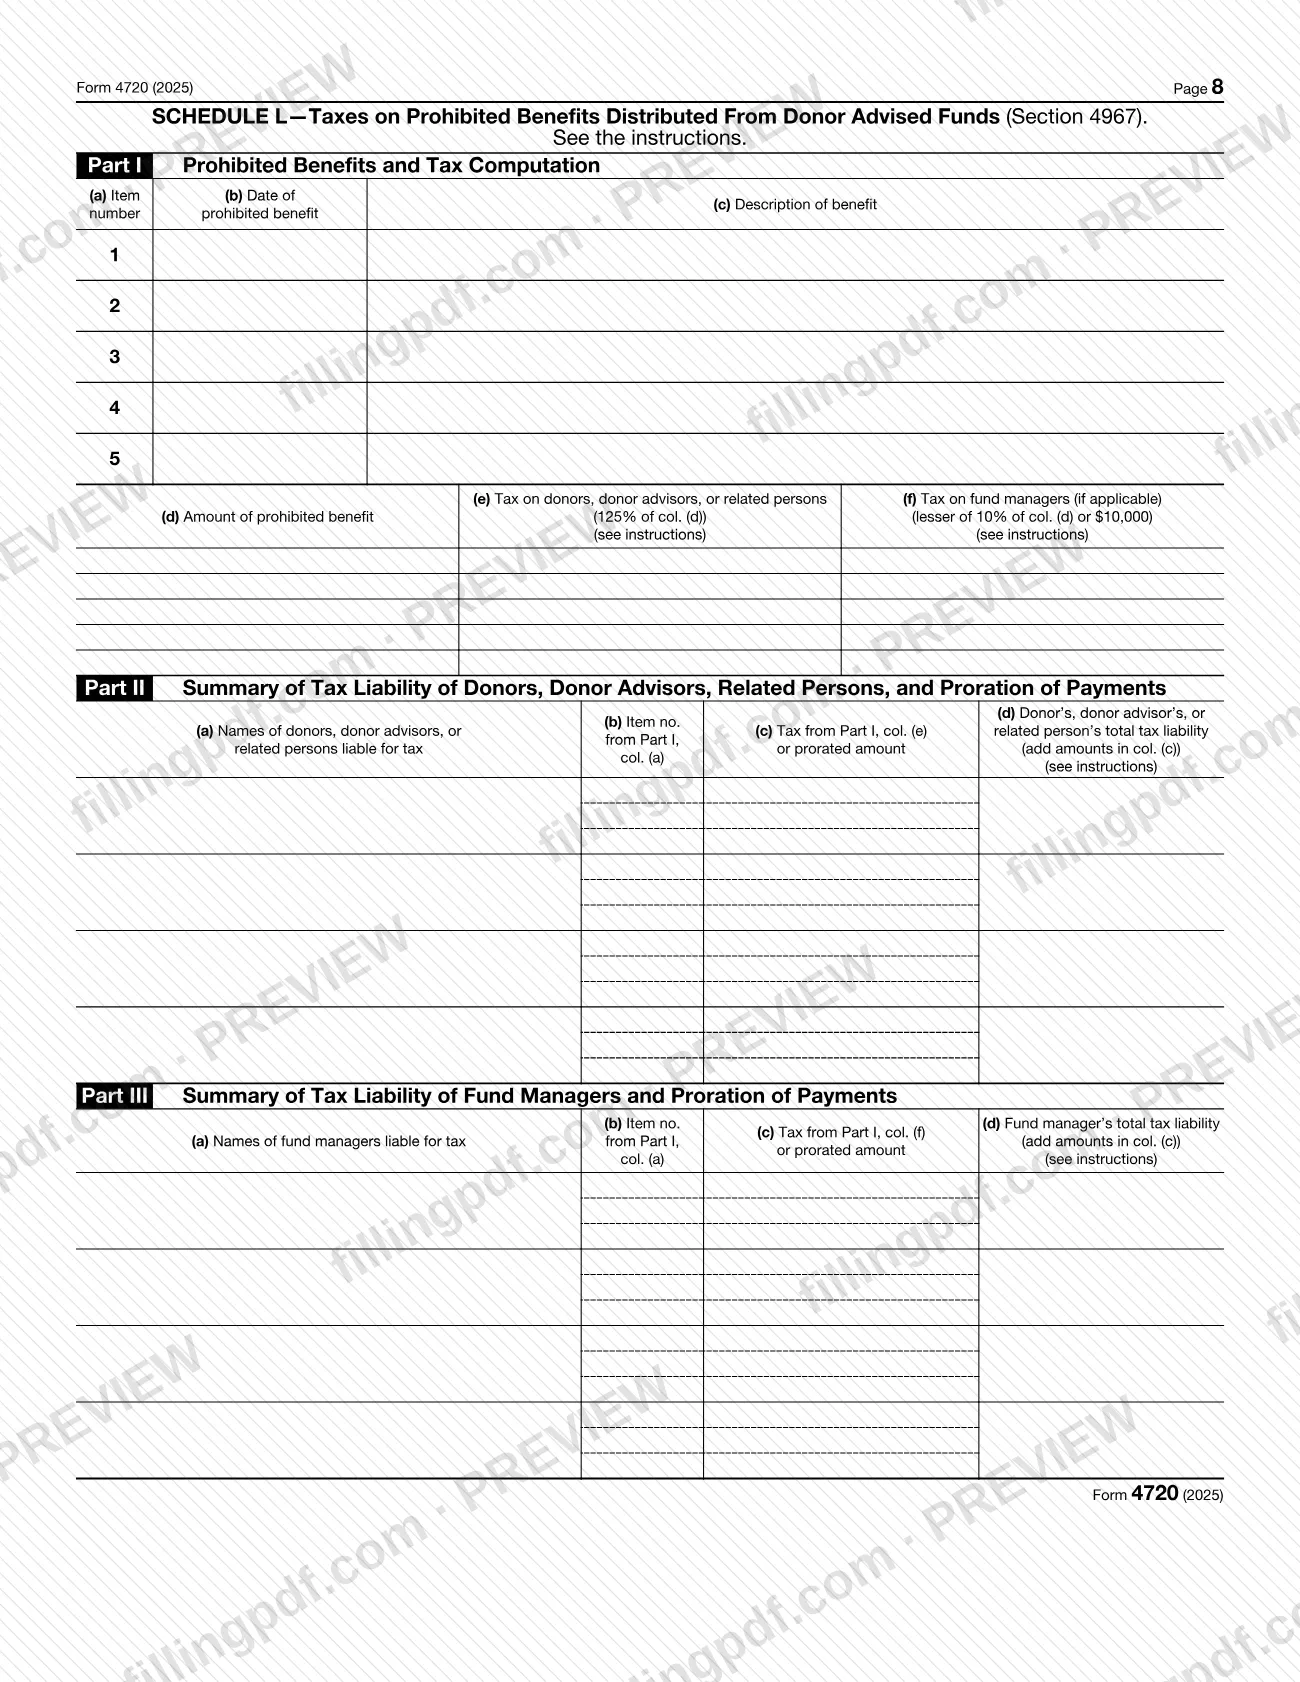
El Formulario 4720, Declaración de ciertos impuestos especiales conforme a los capítulos 41 y 42 del Código de Impuestos Internos (Return of Certain Excise Taxes Under Chapters 41 and 42 of the Internal Revenue Code), es la declaración del Servicio de Impuestos Internos (IRS) en la que las organizaciones exentas de impuestos y los administradores, personas que realizan operaciones de autocontratación, personas descalificadas, donantes y asesores de donantes vinculados con ellas declaran y pagan ciertos impuestos especiales conforme a los capítulos 41 y 42. Las organizaciones usan la Parte I; las personas y otras entidades, la Parte II; y cada contribuyente presenta su propia declaración. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado; el IRS publica el formulario y las instrucciones de 2025 en www.irs.gov/Form4720.
Última actualización
¿Qué es el 4720?
Formulario 4720, Declaración de ciertos impuestos especiales conforme a los capítulos 41 y 42 del Código de Impuestos Internos (Return of Certain Excise Taxes Under Chapters 41 and 42 of the Internal Revenue Code), es el formulario del IRS que se usa para calcular y pagar impuestos especiales aplicables a fundaciones privadas, organizaciones benéficas públicas, otras entidades exentas de impuestos y las personas vinculadas con ellas, incluidos administradores, personas que realizan operaciones de autocontratación, personas descalificadas, donantes y asesores de donantes.
El formulario de 2025 y sus instrucciones abarcan los impuestos conforme a las secciones 170(f)(10), 664(c)(2), 4911, 4912, 4941, 4942, 4943, 4944, 4945, 4955, 4958, 4959, 4960, 4965, 4966, 4967 y 4968. Cada impuesto tiene su propio anexo:
- Anexos A a E: autocontratación, ingresos no distribuidos, tenencias excesivas de empresas, inversiones que ponen en peligro los activos y gastos gravables.
- Anexos F a H: gastos políticos, gastos excesivos de cabildeo y gastos de cabildeo que descalifican.
- Anexo I: transacciones de beneficios excesivos.
- Anexo J: transacciones prohibidas de refugios tributarios.
- Anexos K y L: distribuciones gravables y beneficios prohibidos relacionados con fondos asesorados por donantes.
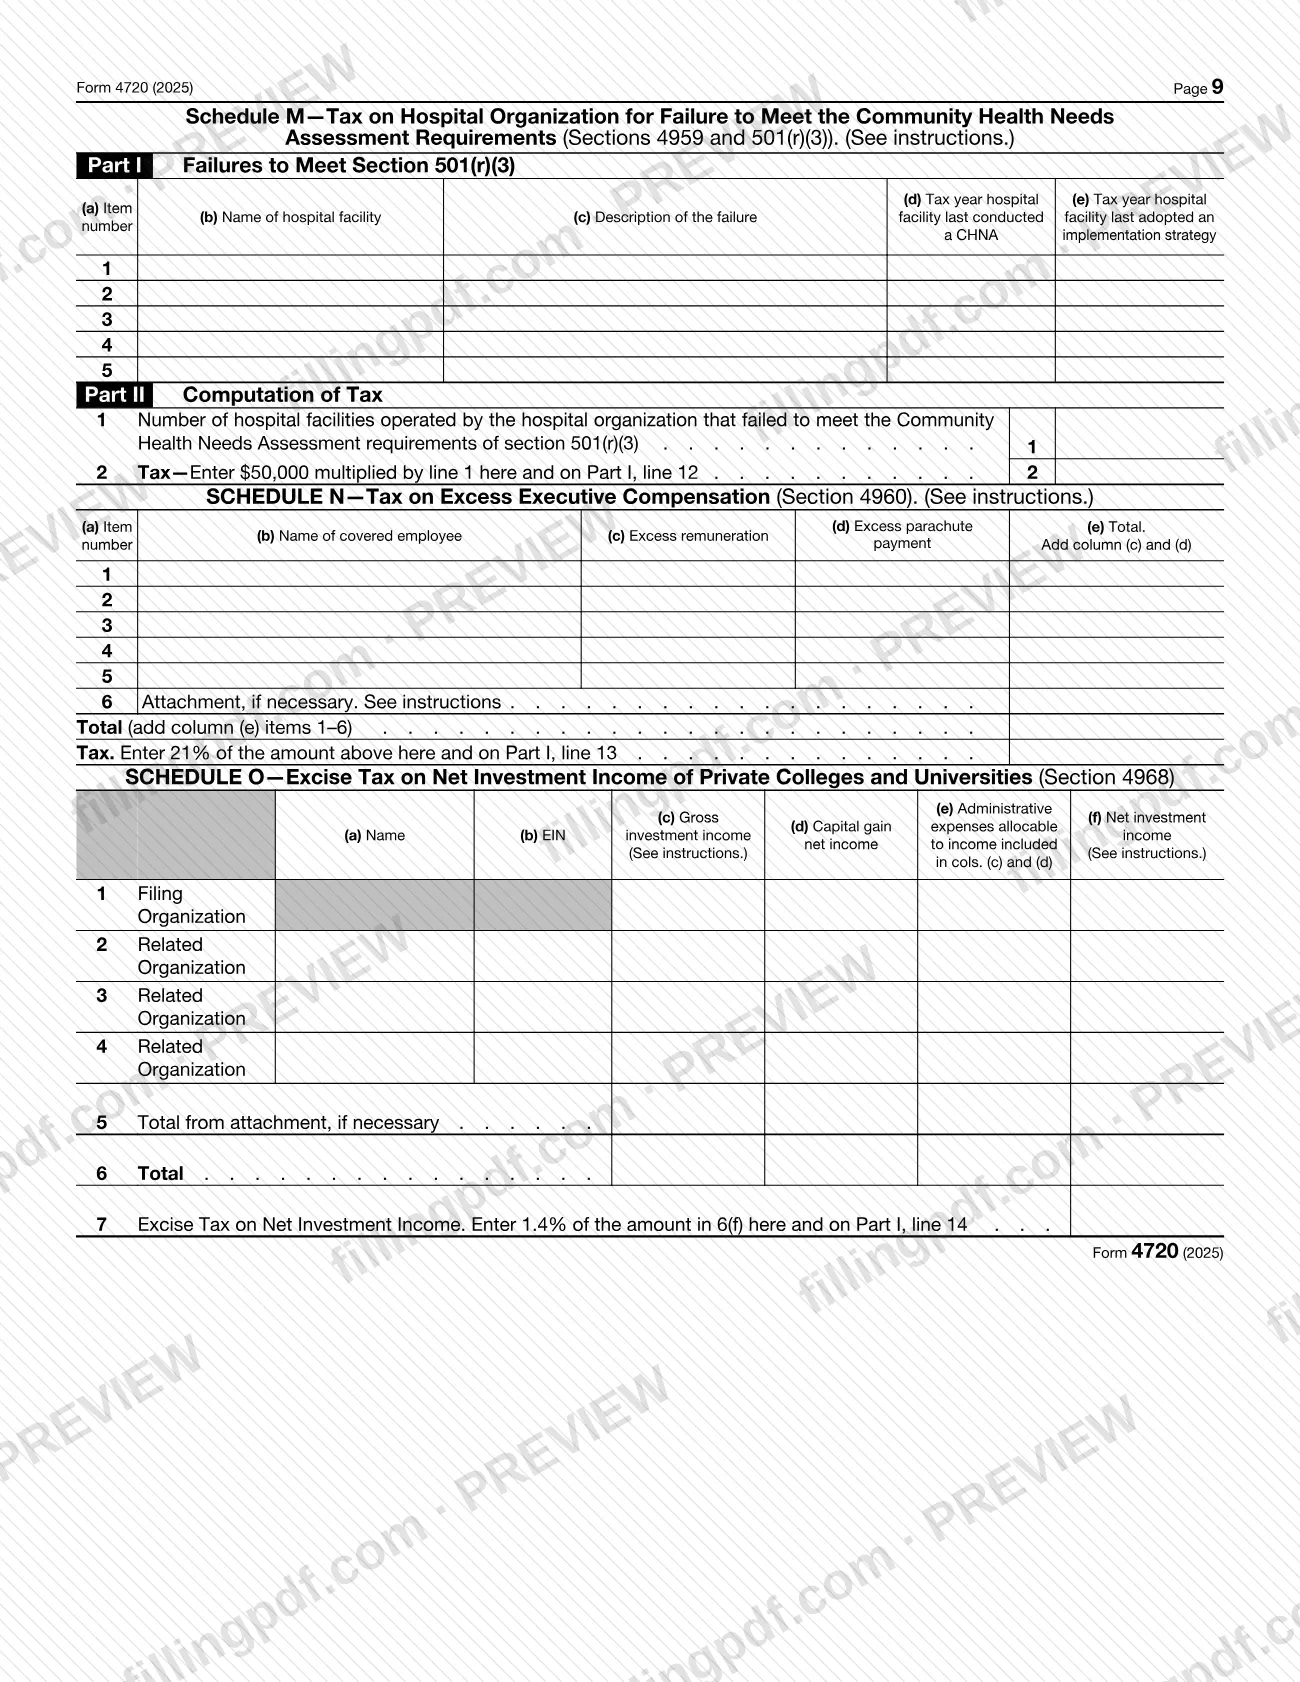
- Anexo M: incumplimiento de los requisitos de evaluación de necesidades de salud de la comunidad por parte de una organización hospitalaria.
- Anexos N y O: compensación ejecutiva excesiva e ingresos netos de inversiones de universidades privadas.
La Parte I declara los impuestos de la organización, la Parte II declara los impuestos de un administrador, una persona que realiza operaciones de autocontratación, una persona descalificada, un donante, un asesor de donantes o una persona relacionada, y la Parte III suma el impuesto, los pagos, el saldo adeudado o el pago en exceso. Las instrucciones indican que los importes de la Parte I y la Parte II no se pueden combinar en la Parte III.
¿Quién tiene que presentar el 4720?
Las organizaciones responsables de un impuesto especial conforme al capítulo 41 o 42 presentan el Formulario 4720 y declaran su propio impuesto únicamente en la Parte I. Las instrucciones mencionan estos grupos:
- Fundaciones privadas y fideicomisos conforme a la sección 4947(a) que respondieron «Sí» a las preguntas indicadas en la Parte VI-B del Formulario 990-PF o en la Parte VIII del Formulario 5227 (Anexos A a E).
- Organizaciones de apoyo y fondos asesorados por donantes que adeudan impuestos por tenencias excesivas de empresas (Anexo C).
- Organizaciones conforme a la sección 501(c)(3) que realizan un gasto político (Anexo F) y organizaciones benéficas públicas con gastos excesivos de cabildeo conforme a una elección de la sección 501(h) (Anexo G).
- Organizaciones que participan en transacciones de beneficios excesivos, pagan primas de contratos de beneficio personal, participan en transacciones prohibidas de refugios tributarios o realizan distribuciones de fondos asesorados por donantes; organizaciones hospitalarias que incumplen los requisitos de evaluación de necesidades de salud de la comunidad; organizaciones con compensación ejecutiva excesiva; u organizaciones con ingresos netos de inversiones de ciertas universidades privadas.
- Fideicomisos benéficos de remanente con ingresos gravables de negocios no relacionados (Parte I, línea 11).
Un administrador, una persona que realiza operaciones de autocontratación, una persona descalificada, un donante, un asesor de donantes o una persona relacionada que adeude impuestos debe presentar un Formulario 4720 por separado y usar la Parte II. La organización no debe incluir importes en la Parte II ni pagar los impuestos de estas personas. Los administradores de los planes de jubilación y acuerdos de ahorro con beneficios tributarios enumerados en las instrucciones declaran el impuesto conforme a la sección 4965(a)(2) en el Formulario 5330. Un miembro no electivo de un grupo afiliado no presenta el Formulario 4720.
Cuándo presentar el 4720
Para los impuestos de la organización declarados en la Parte I, presente el Formulario 4720 en la fecha límite de la declaración de la organización —sin contar extensiones— del Formulario 990-PF, Formulario 990, Formulario 990-EZ o Formulario 5227. Si la organización no está obligada a presentar ninguno de esos formularios, preséntelo a más tardar el día 15 del quinto mes después de que termine su período contable.
Para los impuestos de la Parte II, cada administrador, persona que realiza operaciones de autocontratación, persona descalificada, donante, asesor de donantes o persona relacionada presenta el formulario a más tardar el día 15 del quinto mes después de que termine su año tributario. Si la fecha límite cae en sábado, domingo o día feriado legal, presente el formulario el siguiente día hábil.
Use el Formulario 8868 para solicitar una extensión automática del plazo para presentar la declaración. Se concede si el Formulario 8868 se completa y presenta correctamente, y si cualquier saldo adeudado en el Formulario 4720 se paga antes de la fecha límite del Formulario 4720. Para impuestos que continúan año tras año, como los relacionados con autocontratación o tenencias excesivas de empresas, las instrucciones indican que se debe pagar el impuesto y presentar el Formulario 4720 por cada año o parte de año del período gravable.
Documentos que necesitas
- Una lista que muestre el nombre y EIN de cada organización, si responde «Sí» a la pregunta B porque presenta el Formulario 4720 para más de una organización en el año tributario actual.
- Un Anexo C separado por cada empresa en la que la fundación tenga tenencias excesivas de empresas.
- Una declaración que describa las distribuciones calificadas realizadas para corregir los ingresos no distribuidos (o explique por qué no se realizaron), adjunta para el Anexo B, línea 3.
- Una declaración que explique las medidas correctivas adoptadas o por qué no se han adoptado, para el Anexo C, línea 8, y los detalles de la corrección que exigen las instrucciones de los Anexos A, D, E y F.
- Una declaración para la Parte I, línea 11, con una copia del Formulario 990-T completado, si se trata de un fideicomiso benéfico de remanente con ingresos gravables de negocios no relacionados.
- Formulario 8050, Direct Deposit of Tax Exempt or Government Entity Tax Refund, si la Parte III, línea 4, muestra un pago en exceso que tiene derecho a reclamar.
- Una copia del poder legal, si una persona con un poder legal válido firma por el contribuyente.
- Para una declaración enmendada: una declaración que identifique las líneas y los importes cambiados, y el motivo de cada cambio.
- Hojas adicionales con la misma información y en el mismo orden, si quien presenta en papel necesita más espacio; escriba el nombre y EIN de la organización en cada hoja.
Cómo rellenar el 4720
Indique el año tributario y la identidad del contribuyente
En la parte superior, indique el año calendario o las fechas del año tributario, luego el nombre, la dirección y el EIN o SSN de la organización o persona sujeta al impuesto. La organización usa el nombre y EIN que aparecen en su Formulario 990-PF, 990, 990-EZ o Formulario 5227. Un administrador, una persona que realiza operaciones de autocontratación, un donante u otra persona similar indica su propio nombre, dirección y número de identificación del contribuyente.
Marque el tipo de declaración anual
Marque la casilla de la declaración anual que presenta la organización: Formulario 990, 990-EZ, 990-PF, 5227 u Other. Una persona o entidad gravable cuya declaración no aparezca en la lista marca Other. Marque Amended return si corrige un Formulario 4720 presentado anteriormente.
Responda las preguntas A y B
La pregunta A pregunta si la organización es una organización extranjera descrita en la sección 4948(b); si responde Sí, indique el tipo de cambio a dólares estadounidenses. La pregunta B corresponde a una entidad o persona distinta de la organización que presenta el formulario para más de una organización; responder Sí significa que debe adjuntar una lista de nombres y EIN.
Complete los anexos que correspondan
Lea primero las instrucciones de cada anexo y luego complete únicamente los anexos correspondientes a los impuestos que adeuda o debe declarar (A a O). La organización completa todas las partes de un anexo, incluido el impuesto de otras personas; los demás contribuyentes completan las partes que generan su propia responsabilidad tributaria.
Declare las correcciones en las columnas Sí/No
En los Anexos A, D, E, F e I, responda Sí si se realizó una corrección total o parcial, y No solo si no se realizó ninguna. El Anexo C, línea 8, pregunta si se enajenaron las tenencias excesivas. Adjunte los detalles de la corrección que exijan las instrucciones.
Declare los impuestos de la organización en la Parte I
Transfiera los totales de los anexos a la Parte I, líneas 1 a 14, usando las referencias a los anexos impresas en cada línea. La línea 8 corresponde a las primas pagadas por contratos de beneficio personal, y la línea 11, a los ingresos gravables de negocios no relacionados de un fideicomiso benéfico de remanente. Sume las líneas 1–14 en la línea 15.
Declare los impuestos de otras personas en la Parte II
Un administrador, una persona que realiza operaciones de autocontratación, una persona descalificada, un donante, un asesor de donantes o una persona relacionada indica el nombre, la dirección y el EIN de la organización relacionada, y luego transfiere cada importe del anexo indicado en las líneas 1 a 9. Sume las líneas 1 a 9 en la línea 10. La organización deja la Parte II en blanco.
Calcule los pagos de impuestos en la Parte III
La línea 1 es el impuesto total de la Parte I, línea 15, o de la Parte II, línea 10, nunca de ambas. La línea 2 es el total de los pagos, incluido cualquier importe pagado con el Formulario 8868. Indique el impuesto adeudado en la línea 3 o el pago en exceso en la línea 4, y adjunte el Formulario 8050.
Siga las instrucciones para quienes declaran solo ciertos anexos
Una organización que presenta únicamente por el Anexo A, el Anexo I o el Anexo L deja en blanco las líneas 1 a 14 de la Parte I e indica cero en la línea 15. Si también adeuda impuestos de otros anexos, completa todos los anexos correspondientes y declara únicamente sus propios impuestos en la Parte I.
Revise, firme y descargue el PDF
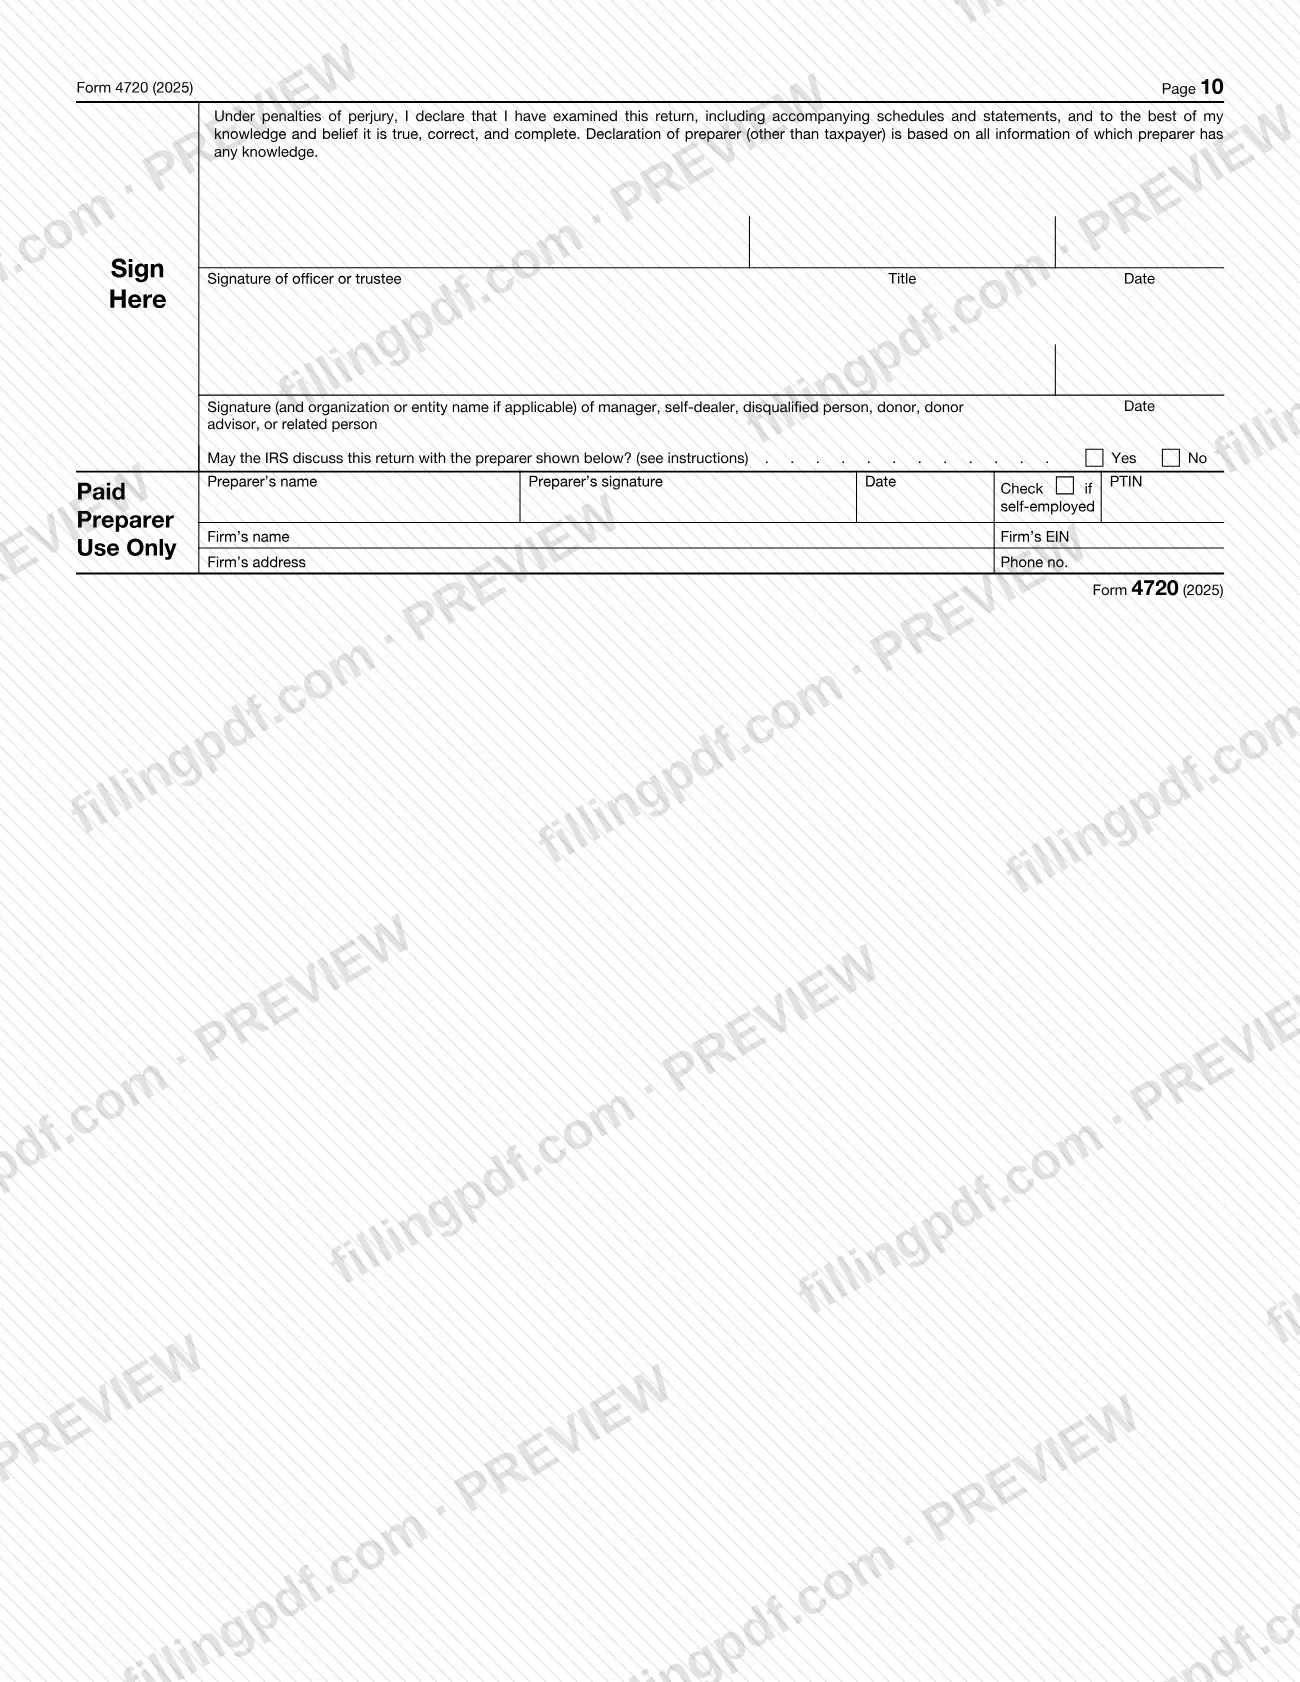
Firme bajo pena de perjurio en la página 10: debe hacerlo un funcionario o fideicomisario por la organización, o el representante de la persona o entidad. Complete la sección del preparador remunerado y la pregunta de discusión con el preparador, si corresponde. Descargue o imprima el PDF completado desde FillingPDF y preséntelo por los medios descritos en «Cómo presentarlo».
Cómo presentar el 4720
Puede presentar el Formulario 4720 electrónicamente o en papel, pero algunos contribuyentes deben presentarlo electrónicamente.
- Presentación electrónica: disponible para todos los contribuyentes; consulte IRS.gov/Efile. Las fundaciones privadas que declaran responsabilidad conforme al capítulo 42 en los Anexos A–F, J o N deben presentar electrónicamente; no se aceptan ni procesan sus declaraciones en papel. Los contribuyentes que no sean fundaciones privadas deben presentar electrónicamente si presentan al menos 10 declaraciones de cualquier tipo durante el año calendario que termina en el año tributario o dentro de este. El IRS puede eximir del requisito si causa dificultades excesivas.
- En papel, desde Estados Unidos: Department of the Treasury, Internal Revenue Service Center, Ogden, UT 84201-0027.
- En papel, desde un país extranjero o territorio de EE. UU.: Internal Revenue Service Center, P.O. Box 409101, Ogden, UT 84409.
- Servicios privados de entrega: los servicios designados que se indican en IRS.gov/PDS entregan en Internal Revenue Service, 1973 Rulon White Blvd., Ogden, UT 84201. No pueden entregar en apartados postales; para esos casos, use el Servicio Postal de EE. UU.
Pague el impuesto adeudado mediante EFTPS, retiro electrónico de fondos (para quienes presentan electrónicamente) o con cheque o giro postal pagadero a «United States Treasury», e incluya en el cheque el SSN (o TIN, si corresponde) y «Form 4720». Para solicitar reembolsos, adjunte el Formulario 8050. El Formulario 843 se usa para solicitar una reducción; consulte sus instrucciones para saber dónde enviarlo. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los medios indicados anteriormente.
Errores comunes que debes evitar
- Incluir importes en la Parte II de la declaración de la propia organización; la Parte II es para administradores, personas que realizan operaciones de autocontratación, personas descalificadas, donantes, asesores de donantes y personas relacionadas.
- Incluir el impuesto de un administrador o de una persona que realiza operaciones de autocontratación en la declaración de la organización; las instrucciones indican que cada contribuyente debe presentar un Formulario 4720 por separado.
- Combinar los importes de la Parte I y la Parte II en la Parte III; deben declararse en declaraciones separadas.
- Enviar por correo un Formulario 4720 en papel cuando una fundación privada debe presentarlo electrónicamente; no se aceptan ni procesan las declaraciones en papel de esos contribuyentes.
- Enviar un paquete mediante un servicio privado de entrega a un apartado postal; estos servicios no pueden entregar allí, así que use el Servicio Postal de EE. UU.
- Omitir la columna de corrección Sí/No en los Anexos A, D, E, F o I, o responder «No» cuando una transacción se corrigió parcialmente.
- Hacer que una fundación, organización o fondo pague el impuesto de un administrador, una persona que realiza operaciones de autocontratación o una persona descalificada; esas personas deben pagarlo con sus propios fondos.
- Presentar una declaración enmendada que muestre solo las líneas modificadas en vez de toda la declaración, con la casilla «Amended Return» marcada.
- Usar el Formulario 843 para reclamar el reembolso de un pago en exceso calculado en la Parte III, línea 4; las instrucciones indican que no debe hacerlo.
- No escribir «Form 4720» ni el SSN o TIN en un cheque de pago, lo cual ayuda al IRS a asignarlo a la cuenta correcta.
Preguntas frecuentes
¿Para qué se usa el Formulario 4720?
El Formulario 4720 es la declaración del IRS que se usa para calcular y pagar ciertos impuestos especiales conforme a los capítulos 41 y 42, como los relacionados con autocontratación, tenencias excesivas de empresas, gastos gravables, transacciones de beneficios excesivos, cabildeo excesivo e infracciones relacionadas con fondos asesorados por donantes. Las organizaciones declaran en la Parte I y los demás contribuyentes, en la Parte II.
¿Quién debe presentar el Formulario 4720?
Las organizaciones responsables de un impuesto especial cubierto, como fundaciones privadas, ciertas organizaciones benéficas públicas y organizaciones de apoyo, y los administradores, personas que realizan operaciones de autocontratación, personas descalificadas, donantes, asesores de donantes y personas relacionadas que adeuden impuestos. Cada contribuyente presenta su propio Formulario 4720; no pueden declarar en la declaración de la organización.
¿Cuándo vence el Formulario 4720?
Para la organización, vence en la fecha límite de su Formulario 990-PF, 990, 990-EZ o Formulario 5227, sin contar extensiones. Si no presenta ninguno de esos formularios, vence el día 15 del quinto mes después de que termine el período contable. Quienes presentan la Parte II lo hacen a más tardar el día 15 del quinto mes después de que termine su año tributario.
¿Puedo obtener una extensión para presentar el Formulario 4720?
Sí. Presente el Formulario 8868 para solicitar una extensión automática del plazo para presentar la declaración. Se concede si el formulario se completa y presenta correctamente y se paga cualquier saldo adeudado en el Formulario 4720 antes de su fecha límite. Incluya el pago en la Parte III, línea 2.
¿Tengo que presentar el Formulario 4720 electrónicamente?
Las fundaciones privadas que declaran responsabilidad en los Anexos A–F, J o N deben presentarlo electrónicamente; no se aceptan sus declaraciones en papel. Los demás contribuyentes deben presentarlo electrónicamente si presentan al menos 10 declaraciones de cualquier tipo durante el año calendario que termina en el año tributario o dentro de este; se pueden conceder exenciones por dificultades excesivas.
¿A dónde envío por correo un Formulario 4720 en papel?
Desde Estados Unidos, envíelo a Department of the Treasury, Internal Revenue Service Center, Ogden, UT 84201-0027. Desde un país extranjero o territorio de EE. UU., use Internal Revenue Service Center, P.O. Box 409101, Ogden, UT 84409. Los servicios privados de entrega deben usar 1973 Rulon White Blvd., Ogden, UT 84201.
¿Cómo enmiendo el Formulario 4720?
Use el formulario del mismo año, marque la casilla Amended Return y complete toda la declaración, no solo las líneas modificadas. Incluya una declaración que identifique las líneas y los importes cambiados, y el motivo de cada cambio. Indique cualquier pago en exceso en la Parte III, línea 4.
¿Puedo rellenar el Formulario 4720 en línea en FillingPDF?
Puede rellenar el PDF del Formulario 4720 en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta ni envía la declaración al IRS; usted debe presentarla electrónicamente o por correo mediante los canales del IRS.
¿Listo para rellenar el 4720?
Rellenar el 4720 ahora