
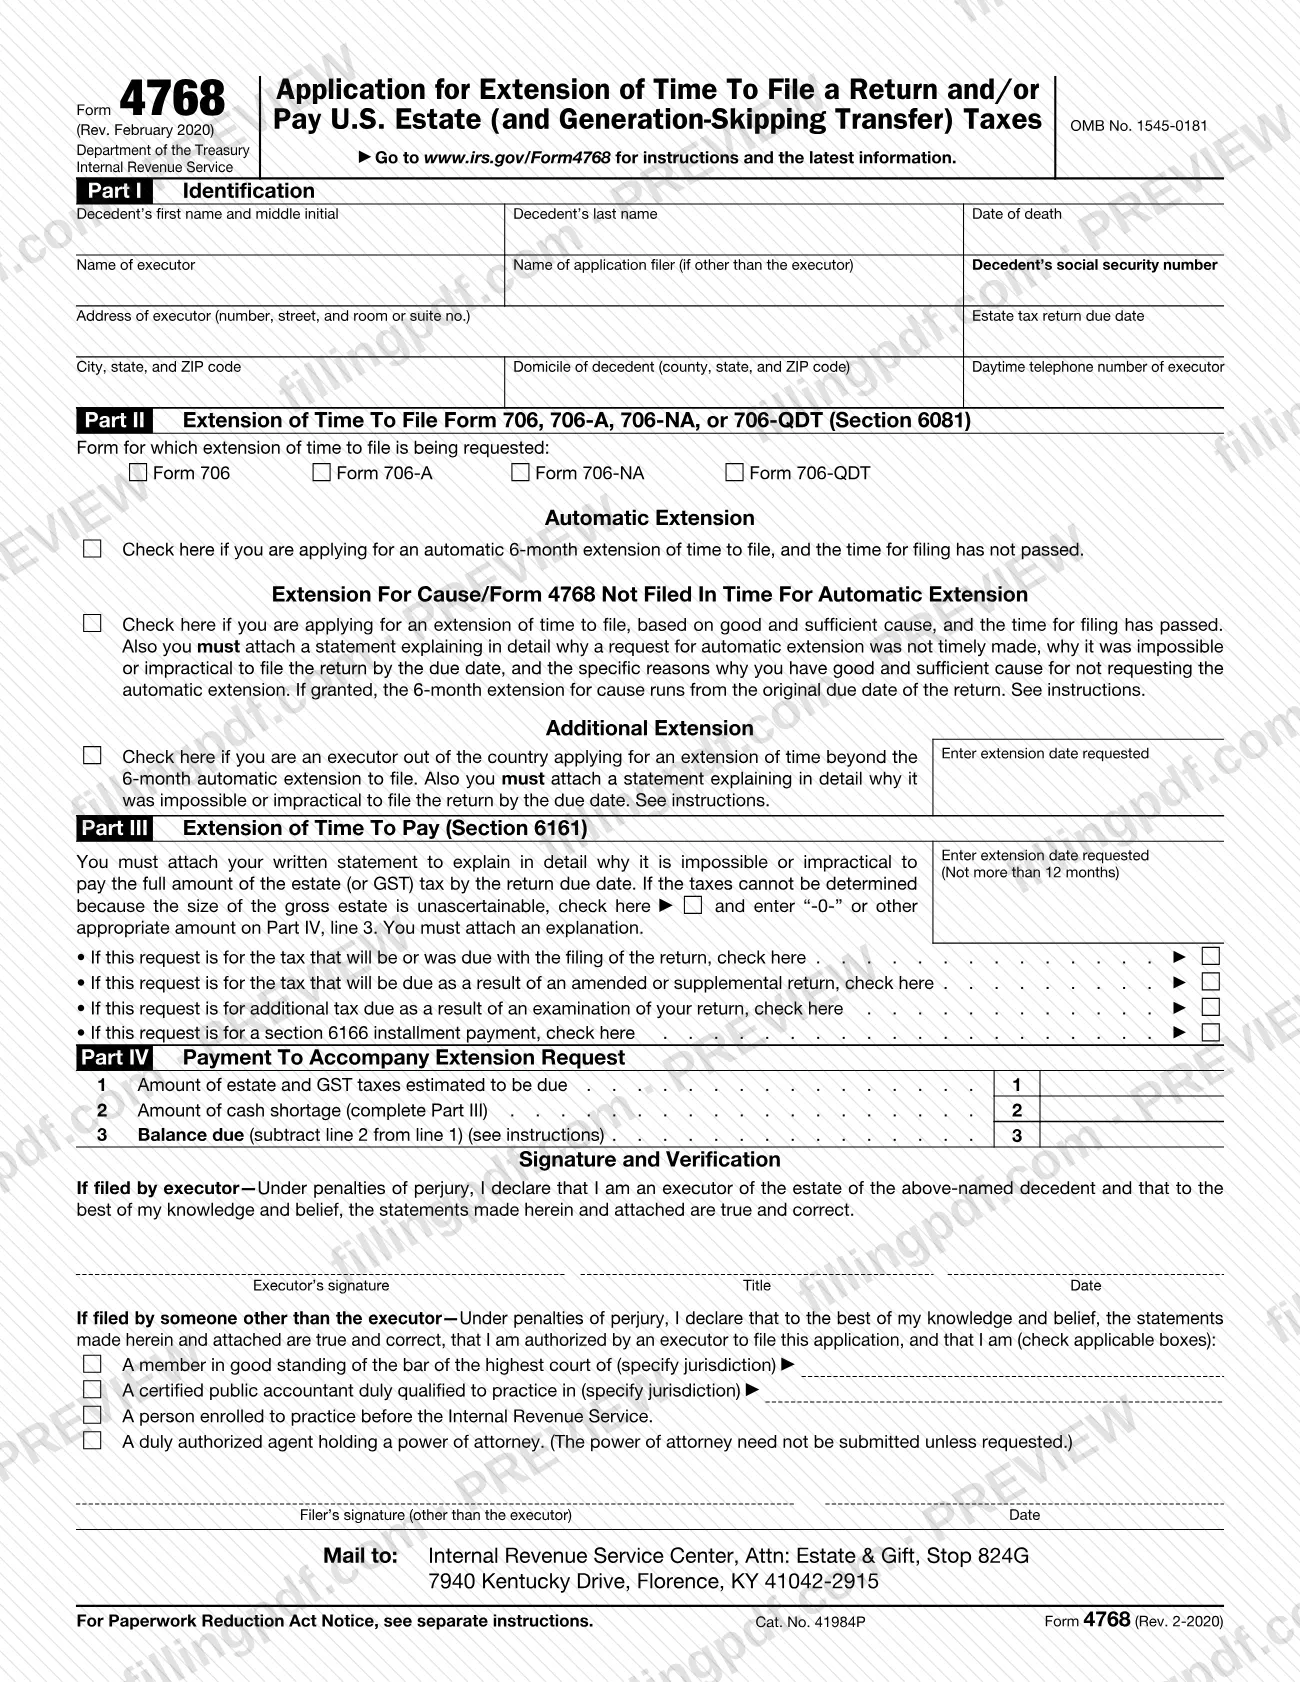
El Formulario 4768, Solicitud de prórroga para presentar una declaración o pagar impuestos federales sobre el patrimonio (y sobre transferencias con salto generacional) (Application for Extension of Time To File a Return and/or Pay U.S. Estate (and Generation-Skipping Transfer) Taxes), es el formulario del Servicio de Impuestos Internos (IRS) que usan los albaceas para solicitar más tiempo para presentar una declaración de impuestos sobre el patrimonio o pagar el impuesto sobre el patrimonio y sobre transferencias con salto generacional (GST). Un abogado autorizado, contador público certificado, agente inscrito o agente con un poder legal puede presentarlo en nombre del albacea. En FillingPDF puede rellenar el Formulario 4768 en línea y descargar o imprimir el PDF completado; el IRS publica el formulario original y sus instrucciones en irs.gov/Form4768.
Última actualización
¿Qué es el 4768?
Formulario 4768, Solicitud de prórroga para presentar una declaración o pagar impuestos federales sobre el patrimonio (y sobre transferencias con salto generacional) (Application for Extension of Time To File a Return and/or Pay U.S. Estate (and Generation-Skipping Transfer) Taxes), es el formulario del Servicio de Impuestos Internos (IRS) para solicitar más tiempo para presentar o pagar el impuesto sobre el patrimonio o sobre transferencias con salto generacional (GST).
El formulario incluye dos solicitudes principales. La Parte II solicita más tiempo para presentar el Formulario 706, 706-A, 706-NA o 706-QDT conforme a la sección 6081. Ofrece tres tipos de prórroga: una prórroga automática de 6 meses, una prórroga por causa justificada cuando no se solicitó la prórroga automática a tiempo, y una prórroga adicional para un albacea que se encuentra fuera del país. La Parte III solicita más tiempo para pagar el impuesto sobre el patrimonio o GST conforme a la sección 6161. La Parte IV registra el pago que acompaña a la solicitud.
Una prórroga para presentar no extiende el plazo para pagar, y una prórroga para pagar no extiende el plazo para presentar. Se deben intereses por cualquier impuesto sobre el patrimonio o GST que no se pague en su totalidad antes de la fecha límite original de la declaración, independientemente de que se haya concedido una prórroga.
Esta revisión no tiene una segunda página para copiar. Cuando solicite más tiempo para pagar, el IRS responderá mediante el Formulario 4768-A, Respuesta a la solicitud de prórroga para pagar impuestos federales sobre el patrimonio (sección 6161) (Reply to Request for Extension of Time to Pay U.S. Estate Taxes (Section 6161)).
El Formulario 4768 no se usa para el Formulario 706-GS(T), Declaración de impuestos sobre transferencias con salto generacional por terminaciones (Generation-Skipping Transfer Tax Return For Terminations), ni para el Formulario 706-GS(D), Declaración de impuestos sobre transferencias con salto generacional por distribuciones (Generation-Skipping Transfer Tax Return For Distributions). Para esos formularios, las instrucciones indican que se use el Formulario 7004.
¿Quién tiene que presentar el 4768?
Un albacea que presenta el Formulario 706 o el Formulario 706-NA para el patrimonio de una persona fallecida presenta el Formulario 4768 para obtener una prórroga del plazo para presentar conforme a la sección 6081(a), del plazo para pagar el impuesto sobre el patrimonio conforme a la sección 6161(a)(2), o de ambos. Si hay más de un albacea, solo uno debe firmar.
También pueden presentarlo:
- Un abogado autorizado, contador público certificado, agente inscrito o agente que tenga un poder legal, en nombre del albacea. Esta persona marca la casilla correspondiente en la sección de firma.
- Un heredero calificado que presente el Formulario 706-A, o un fideicomisario o persona designada para presentar que presente el Formulario 706-QDT, para solicitar más tiempo para presentar la declaración o pagar el impuesto adicional. Para estos formularios, las instrucciones sustituyen «albacea» por «heredero calificado» o «fideicomisario/persona designada para presentar».
Solo un albacea que se encuentre fuera del país puede obtener una prórroga adicional para presentar, más allá de la prórroga automática de 6 meses o de la prórroga por causa justificada.
No use el Formulario 4768 para solicitar una prórroga para el Formulario 706-GS(T) o el Formulario 706-GS(D). Las instrucciones indican que quienes presenten esos formularios deben usar el Formulario 7004.
Cuándo presentar el 4768
Para obtener una prórroga automática de 6 meses para presentar, presente el Formulario 4768 antes de la fecha límite original de la declaración. El Formulario 706 y el Formulario 706-NA vencen 9 meses después de la fecha de fallecimiento. El Formulario 706-A vence 6 meses después de la disposición sujeta a impuestos o del cese del uso calificado. El Formulario 706-QDT tiene sus propias fechas límite, indicadas en las instrucciones. Si la fecha límite cae en fin de semana o día feriado legal, se traslada al siguiente día hábil.
La solicitud de prórroga por causa justificada debe presentarse a más tardar 6 meses después de la fecha límite original. Si se concede, la prórroga dura 6 meses a partir de la fecha límite original, no de la fecha de presentación. Presente una solicitud de prórroga adicional con suficiente antelación para que el IRS la considere antes de la fecha límite prorrogada.
Solicite una prórroga para pagar en la fecha límite del impuesto sobre el patrimonio o antes; las instrucciones indican que, por lo general, no se considerará una solicitud presentada después de esa fecha. La solicitud no puede exceder los 12 meses. El IRS se comunicará con usted acerca de una solicitud para prorrogar el plazo de presentación solo si la deniega.
Documentos que necesitas
- Para una prórroga por causa justificada: una declaración que explique detalladamente por qué no se solicitó oportunamente una prórroga automática, por qué era imposible o poco práctico presentar la declaración antes de la fecha límite y las razones específicas que constituyen una causa justificada suficiente.
- Para una prórroga adicional (albacea fuera del país): una declaración que explique detalladamente por qué era imposible o poco práctico presentar la declaración antes de la fecha límite.
- Para una prórroga adicional después de que se haya concedido una prórroga: una explicación de por qué no se puede presentar una declaración razonablemente completa antes de la fecha límite.
- Para una prórroga adicional en el Formulario 706-A o 706-QDT: la fecha y una descripción del hecho sujeto a impuestos.
- Para una prórroga para pagar: una declaración escrita que explique detalladamente por qué es imposible o poco práctico pagar la totalidad del impuesto sobre el patrimonio (o GST) antes de la fecha límite de la declaración.
- Si no se puede determinar el valor bruto del patrimonio: una explicación, con «-0-» u otra cantidad apropiada ingresada en la Parte IV, línea 3.
- Una copia de la declaración, si ya se presentó, para respaldar la cantidad de impuestos de la Parte IV, línea 1; de lo contrario, calcule el impuesto.
- Una declaración sobre la falta de efectivo indicada en la Parte IV, línea 2, que incluya los activos actuales que ya se distribuyeron y, si corresponde, el plan para realizar pagos parciales.
- Al pagar conforme a una prórroga aprobada: una copia de la solicitud aprobada o del Formulario 4768-A, o de ambos.
- Un poder legal para un agente que presente el formulario, solo si el IRS lo solicita; de lo contrario, no es necesario presentarlo.
Cómo rellenar el 4768
Ingrese los datos de la persona fallecida
En la Parte I, ingrese el nombre y la inicial del segundo nombre de la persona fallecida, el apellido, la fecha de fallecimiento y el número de Seguro Social.
Ingrese los datos del albacea y de quien presenta el formulario
Indique el nombre del albacea, el nombre de quien presenta la solicitud si es otra persona, la dirección del albacea, la ciudad, el estado y el código ZIP, el domicilio de la persona fallecida (condado, estado y código ZIP), el número de teléfono diurno del albacea y la fecha límite de la declaración del impuesto sobre el patrimonio.
Marque la declaración para la que solicita la prórroga
En la Parte II, marque el Formulario 706, Formulario 706-A, Formulario 706-NA o Formulario 706-QDT. Presente un Formulario 4768 por separado para cada declaración.
Elija el tipo de prórroga que solicita
Marque Automatic Extension (prórroga automática) si aún no ha vencido el plazo para presentar, Extension For Cause/Form 4768 Not Filed In Time For Automatic Extension (prórroga por causa justificada/Formulario 4768 no presentado a tiempo para la prórroga automática) si ya venció, o Additional Extension (prórroga adicional) si usted es un albacea que se encuentra fuera del país. No combine una prórroga adicional con las otras en un mismo formulario.
Adjunte las declaraciones requeridas
Para una prórroga por causa justificada o una prórroga adicional, se necesita una declaración escrita que explique detalladamente por qué la solicitud se presentó tarde o por qué era imposible o poco práctico presentar la declaración antes de la fecha límite. Para una prórroga adicional, indique también la fecha de prórroga solicitada.
Solicite más tiempo para pagar
En la Parte III, ingrese la fecha de prórroga solicitada (no más de 12 meses) y adjunte su declaración escrita. Si no se puede determinar el valor bruto del patrimonio, marque la casilla, ingrese «-0-» u otra cantidad apropiada en la Parte IV, línea 3, y adjunte una explicación.
Marque el tipo de impuesto en la Parte III
Marque una casilla: impuesto adeudado con la declaración, impuesto adeudado por una declaración enmendada o suplementaria, impuesto adicional determinado en una auditoría, o pago a plazos conforme a la sección 6166. Cada tipo requiere su propio Formulario 4768.
Complete las líneas de pago
En la Parte IV, línea 1, ingrese los impuestos sobre el patrimonio y GST que calcula que adeuda (adjunte la declaración si ya se presentó). En la línea 2, ingrese la falta de efectivo y adjunte la declaración que la respalda. En la línea 3, reste la línea 2 de la línea 1.
Firme como albacea
Si usted es el albacea, firme, indique su cargo y feche la declaración bajo pena de perjurio. Solo un albacea debe firmar.
Firme como otra persona que presenta el formulario
Si otra persona que no es el albacea presenta el formulario, marque la casilla correspondiente a miembro del colegio de abogados, contador público certificado, persona inscrita para ejercer ante el IRS o agente que tenga un poder legal. Especifique la jurisdicción donde se solicita y, luego, firme y feche.
Revise y descargue el PDF completado
Verifique las fechas, las casillas marcadas y las cantidades; luego, descargue o imprima el PDF completado desde FillingPDF. Reúna las declaraciones que correspondan y envíe el paquete por correo según se explica en «Cómo presentar».
Cómo presentar el 4768
El Formulario 4768 se presenta por correo o mediante un servicio privado de entrega (PDS) a la misma dirección del IRS. Las instrucciones no describen ningún otro método.
- Por correo: Internal Revenue Service Center, Attn: Estate & Gift, Stop 824G, 7940 Kentucky Drive, Florence, KY 41042-2915.
- Mediante un servicio privado de entrega: use la misma dirección. El IRS designa ciertos servicios para cumplir con la regla de envío oportuno; consulte IRS.gov/PDS para ver la lista vigente y pregunte al servicio cómo obtener una prueba escrita de la fecha de envío.
Presente un Formulario 4768 por separado para cada declaración para la que desee más tiempo. La solicitud de más tiempo para pagar debe enviarse en su propio sobre a esta dirección, no junto con el Formulario 706. Se necesita un Formulario 4768 por separado para cada tipo de impuesto: el impuesto adeudado en el Formulario 706, una declaración enmendada o suplementaria, una auditoría o un pago a plazos conforme a la sección 6166.
Incluya cualquier pago junto con el formulario: emita el cheque o giro postal a nombre de «United States Treasury» y escriba el número de Seguro Social de la persona fallecida (o del heredero calificado) y el tipo de declaración, como «Form 706». Si el IRS aprueba una prórroga para pagar, enviará el Formulario 4768-A al albacea; adjunte una copia cuando pague. Guarde una copia del Formulario 4768 para sus archivos. FillingPDF le permite rellenar y descargar el PDF; la presentación debe hacerse por uno de los medios indicados anteriormente.
Errores comunes que debes evitar
- Solicitar una prórroga automática de 6 meses después de la fecha límite original de la declaración; la prórroga automática debe solicitarse antes de esa fecha.
- Suponer que una prórroga para presentar también extiende el plazo para pagar; la Parte III es una solicitud independiente y los intereses se acumulan desde la fecha límite original.
- Enviar una solicitud de prórroga para pagar en el mismo sobre que el Formulario 706; debe enviarse en un sobre separado.
- Combinar una prórroga automática (o una prórroga por causa justificada) y una prórroga adicional en un mismo Formulario 4768; las instrucciones indican que no se pueden combinar.
- Usar un Formulario 4768 para varias declaraciones o varios tipos de impuestos; se requiere un formulario separado para cada declaración y cada tipo de prórroga para pagar.
- No incluir la declaración escrita requerida para una prórroga por causa justificada, una prórroga adicional o una prórroga para pagar.
- Solicitar una prórroga para pagar por más de 12 meses o después de la fecha límite del impuesto sobre el patrimonio, cuando, por lo general, el IRS no la considerará.
- Usar el Formulario 4768 para el Formulario 706-GS(T) o el Formulario 706-GS(D), que requieren el Formulario 7004.
- Firmar como una persona que no es albacea sin marcar la casilla para abogado, contador público certificado, persona inscrita o agente con un poder legal.
- Presentar una apelación de una denegación de prórroga para pagar después del período de 10 días que comienza el día siguiente a la fecha del Formulario 4768-A.
Preguntas frecuentes
¿Para qué se usa el Formulario 4768?
El Formulario 4768 solicita al IRS más tiempo para presentar el Formulario 706, 706-A, 706-NA o 706-QDT, o más tiempo para pagar el impuesto sobre el patrimonio o sobre transferencias con salto generacional conforme a la sección 6161. La Parte II cubre el plazo para presentar, la Parte III el plazo para pagar y la Parte IV el pago que se envía con la solicitud.
¿Cuándo presento el Formulario 4768 para obtener la prórroga automática?
Preséntelo antes de la fecha límite original de la declaración. El Formulario 706 y el Formulario 706-NA vencen 9 meses después de la fecha de fallecimiento. La prórroga automática dura 6 meses a partir de esa fecha límite original y no tiene que explicar por qué la solicita.
¿El Formulario 4768 extiende el plazo para pagar el impuesto sobre el patrimonio?
Solo si completa la Parte III. Una prórroga para presentar no extiende el plazo para pagar y se deben pagar intereses por cualquier impuesto que no se haya pagado en su totalidad antes de la fecha límite original, independientemente de que se haya concedido una prórroga.
¿A dónde envío por correo el Formulario 4768?
Envíelo a Internal Revenue Service Center, Attn: Estate & Gift, Stop 824G, 7940 Kentucky Drive, Florence, KY 41042-2915. Los servicios privados de entrega designados usan la misma dirección. La solicitud de más tiempo para pagar debe enviarse en un sobre separado del Formulario 706.
¿Puedo rellenar el Formulario 4768 en línea?
Puede rellenar el PDF del Formulario 4768 en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es independiente del IRS y no presenta el formulario; usted debe enviarlo por correo al centro de servicio del IRS en Florence, KY.
¿Puede mi abogado o contador público certificado firmar el Formulario 4768 por mí?
Sí. Un abogado autorizado, contador público certificado, agente inscrito o agente con un poder legal puede presentarlo en nombre del albacea y marcar la casilla correspondiente en la sección de firma. No es necesario presentar el poder legal a menos que el IRS lo solicite.
¿Cuánto tiempo puede durar una prórroga para pagar?
La solicitud del Formulario 4768 no puede exceder los 12 meses. Las instrucciones añaden que se pueden conceder prórrogas por causa razonable por períodos de 1 año cada vez, hasta un máximo de 10 años, y hasta 4 años para una deficiencia. Las elecciones conforme a las secciones 6163 y 6166 pueden tener períodos diferentes.
¿Qué sucede si no cumplí el plazo para solicitar la prórroga automática?
Aun puede solicitar una prórroga por causa justificada si demuestra que hubo una causa justificada suficiente. Presente el Formulario 4768 a más tardar 6 meses después de la fecha límite original y adjunte una declaración que explique por qué no solicitó la prórroga automática y por qué no pudo presentar la declaración a tiempo.
¿Puedo apelar si deniegan mi solicitud de más tiempo para pagar?
Sí. Envíe una apelación por escrito a la dirección indicada en el Formulario 4768-A dentro del período de 10 días que comienza el día siguiente a la fecha de ese formulario. Incluya su firma, una declaración detallada en la que explique su desacuerdo, una copia del Formulario 4768-A y la documentación de respaldo.
¿Listo para rellenar el 4768?
Rellenar el 4768 ahora