
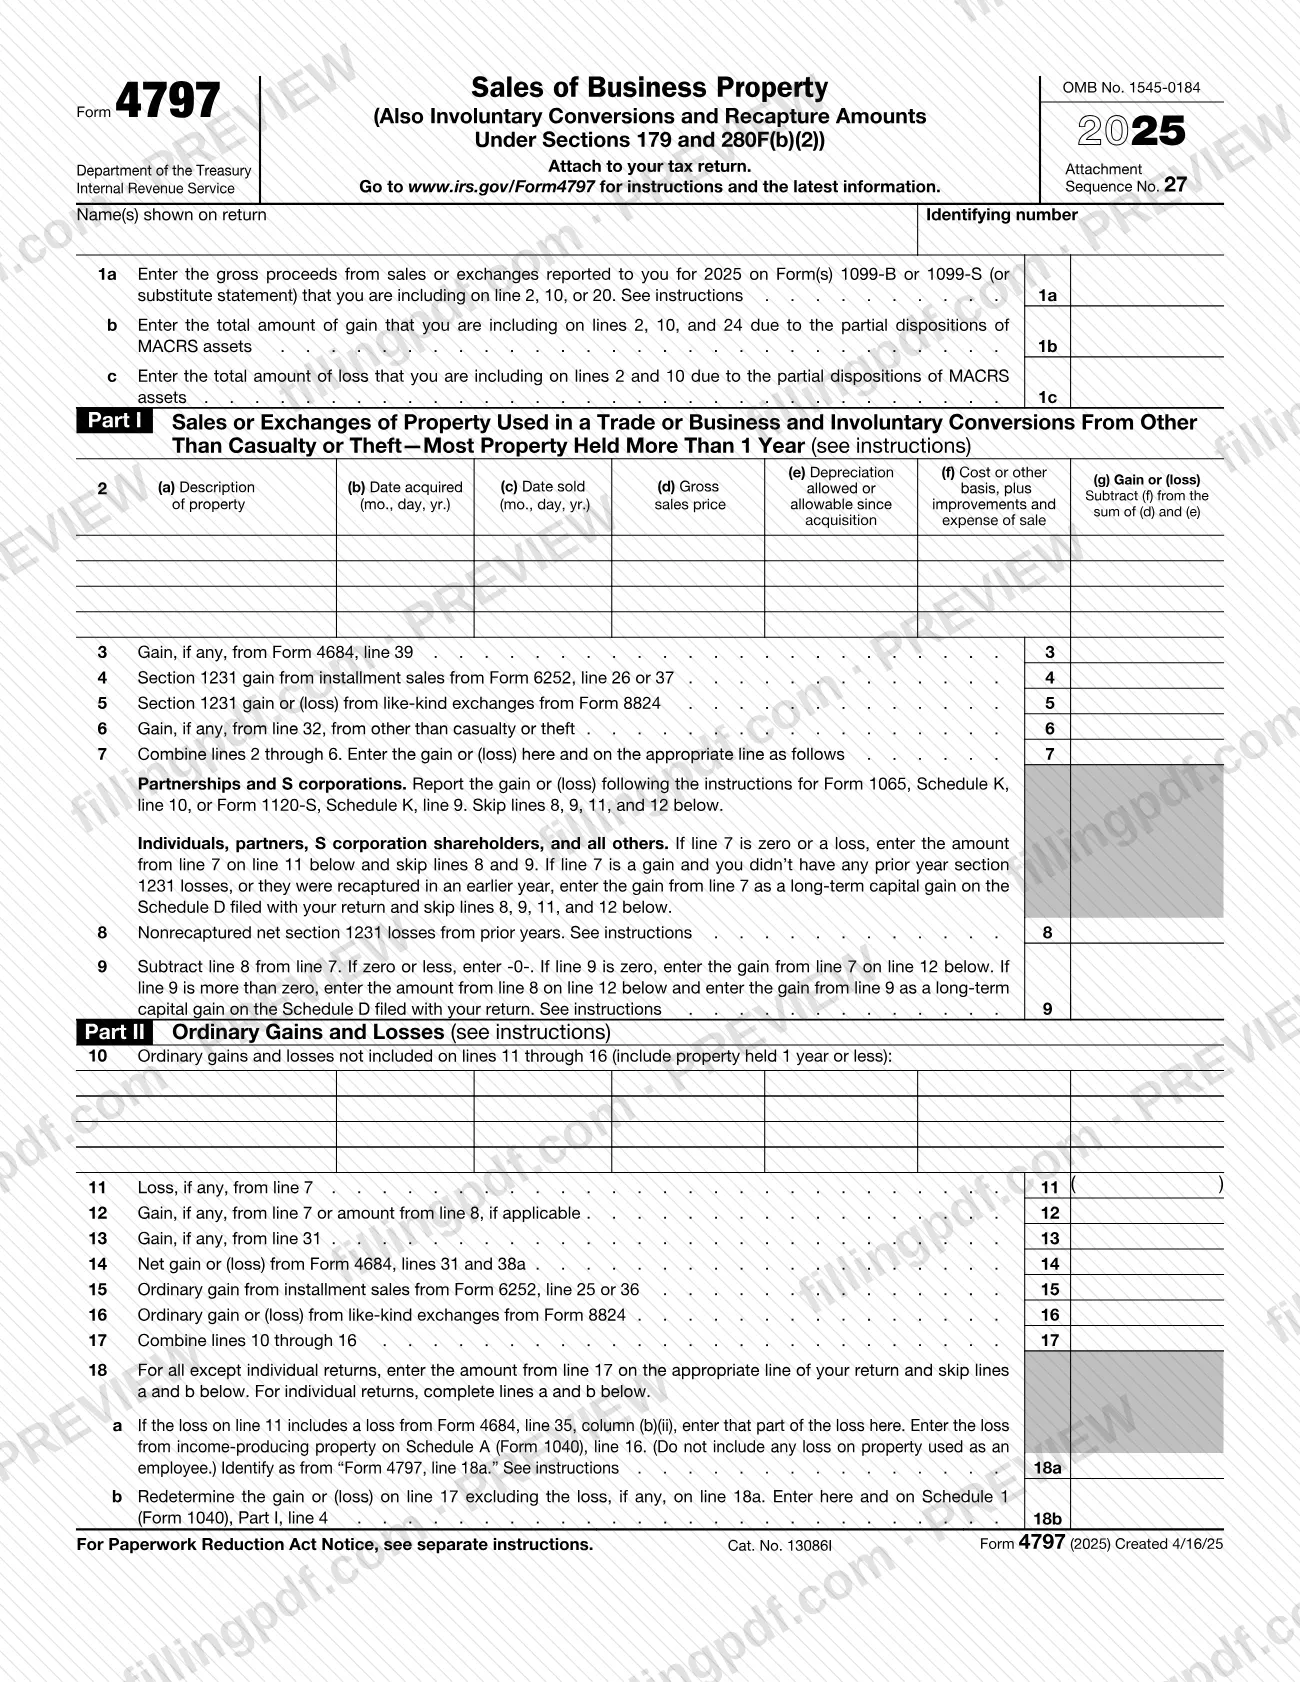
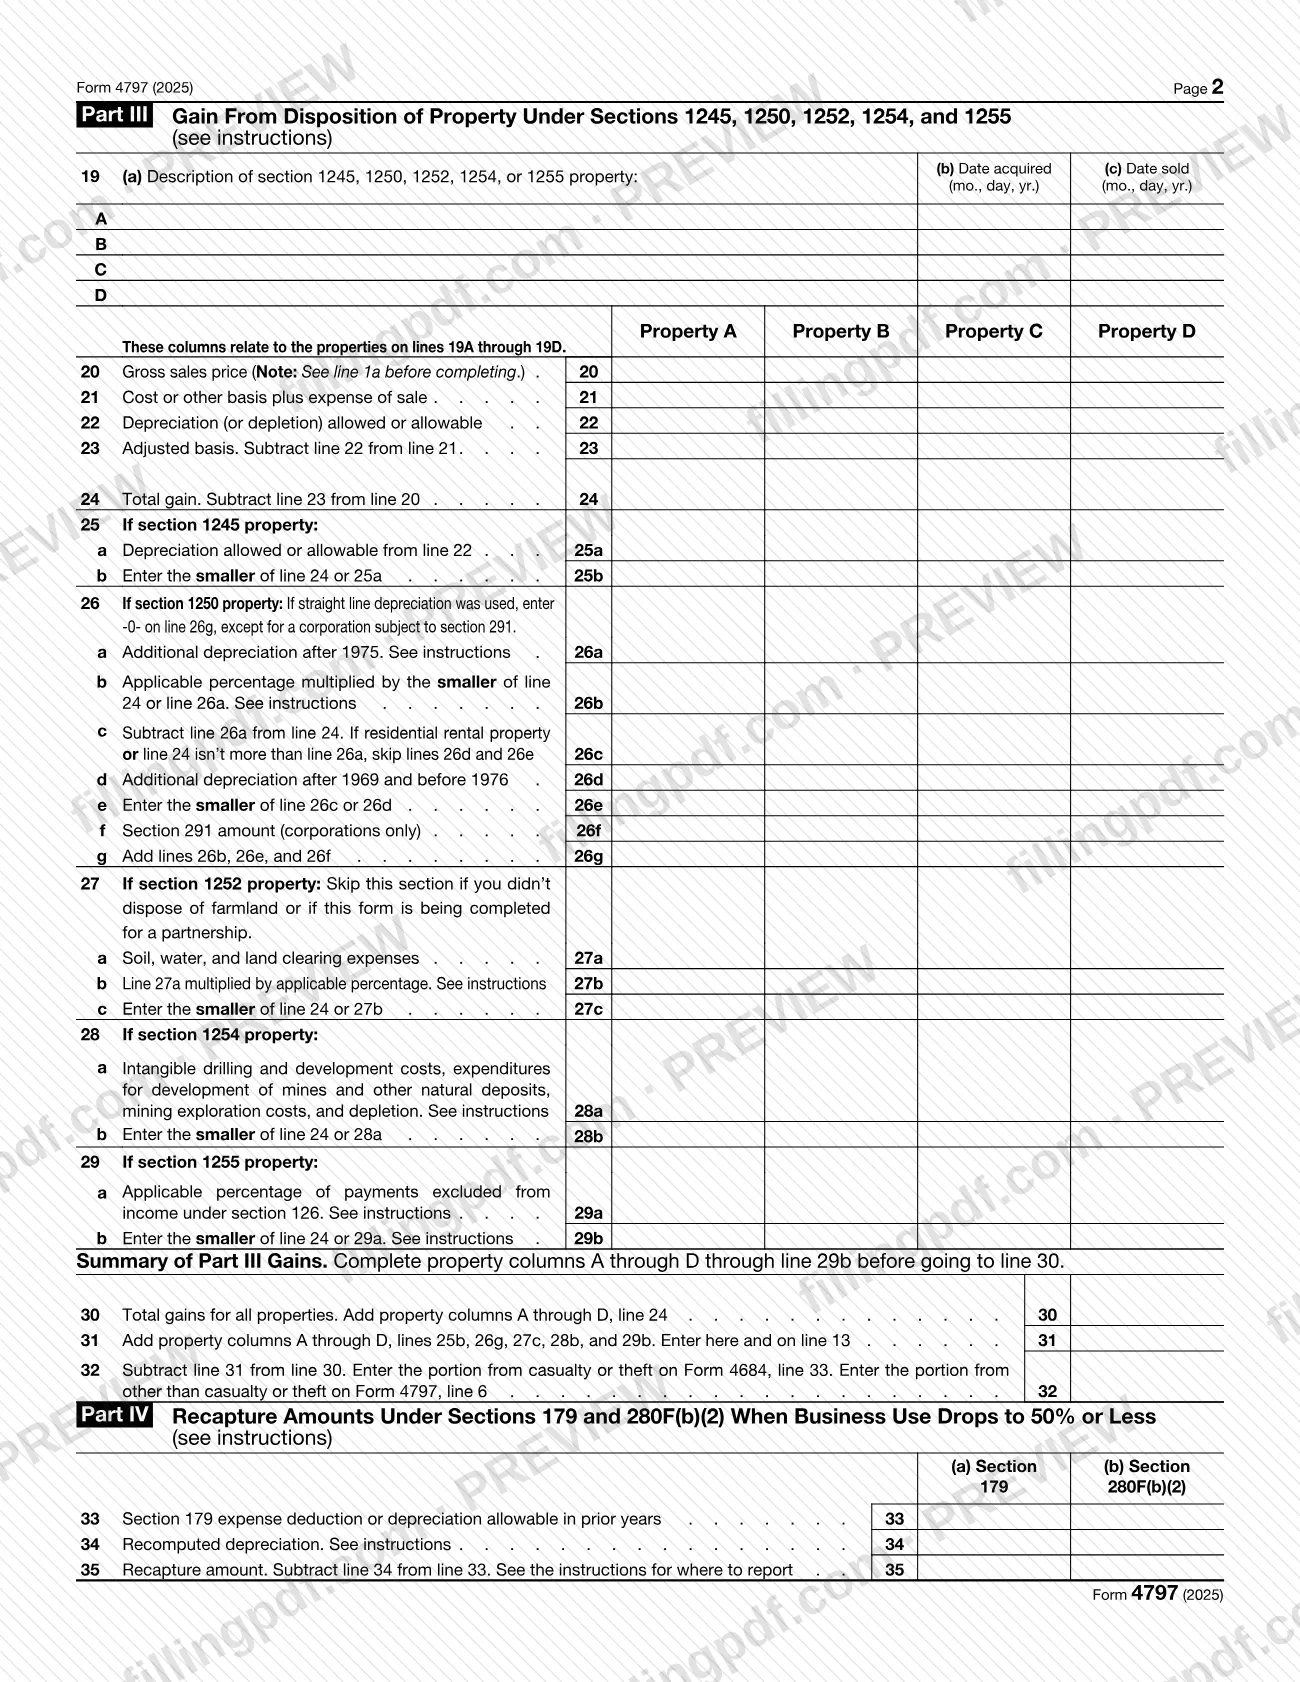
El Formulario 4797, Ventas de bienes comerciales (Sales of Business Property), es el formulario del Servicio de Impuestos Internos (IRS) que usted adjunta a su declaración de impuestos para declarar la venta o el intercambio de bienes comerciales, las conversiones involuntarias que no se deban a siniestros o robos, y la recuperación de las deducciones de las secciones 179 y de bienes incluidos en listas. Lo utilizan las personas físicas, los socios, los accionistas de corporaciones S y otros contribuyentes que enajenan bienes utilizados en un negocio o actividad comercial. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado; el IRS publica el formulario y sus instrucciones en www.irs.gov/Form4797.
Última actualización
¿Qué es el 4797?
El Formulario 4797, Ventas de bienes comerciales (Sales of Business Property) (también conversiones involuntarias y cantidades de recuperación conforme a las secciones 179 y 280F(b)(2)), es el formulario del Servicio de Impuestos Internos (IRS) que se adjunta a una declaración de impuestos para declarar ventas o intercambios de bienes comerciales, conversiones involuntarias y recuperación de la sección 179.
Las instrucciones del IRS enumeran lo que se declara: ventas o intercambios de bienes inmuebles utilizados en un negocio o actividad comercial; bienes tangibles sujetos a depreciación y amortización utilizados en un negocio o actividad comercial; propiedades de petróleo, gas, energía geotérmica u otros minerales; y ciertos bienes de pagos de costos compartidos conforme a la sección 126. También abarca la enajenación de activos no de capital que no sean inventario, la enajenación de activos de capital que no se declaren en el Anexo D y las ganancias o pérdidas tratadas como ordinarias por operadores que hayan hecho una elección de valoración a precios de mercado conforme a la sección 475(f).
El formulario tiene cuatro partes:
- Parte I: transacciones conforme a la sección 1231, principalmente bienes que se mantuvieron por más de 1 año (líneas 2 a 9).
- Parte II: ganancias y pérdidas ordinarias (líneas 10 a 18).
- Parte III: ganancia por la enajenación de bienes conforme a las secciones 1245, 1250, 1252, 1254 y 1255 (líneas 19 a 32).
- Parte IV: cantidades de recuperación conforme a las secciones 179 y 280F(b)(2) cuando el uso comercial disminuye al 50% o menos (líneas 33 a 35).
Otros eventos se declaran en sus propios formularios, cuyos datos se transfieren a este: Formulario 4684 para siniestros y robos, Formulario 6252 para ventas a plazos, Formulario 8824 para intercambios de bienes del mismo tipo y Formulario 8949 para activos de capital que no se declaran en otro lugar.
¿Quién tiene que presentar el 4797?
Los contribuyentes que enajenan bienes utilizados en un negocio o actividad comercial, o que realizan otras transacciones enumeradas en las instrucciones del IRS, presentan el Formulario 4797 con su declaración.
- Personas físicas, socios, accionistas de corporaciones S y otras personas que vendieron o intercambiaron bienes inmuebles o bienes comerciales depreciables, o tuvieron una conversión involuntaria de bienes comerciales por causas distintas de siniestros o robos.
- Contribuyentes que vendieron bienes que eran su vivienda y también se usaban para un negocio, por la parte utilizada para el negocio (o por todo el bien si se usaba exclusivamente para el negocio).
- Socios y accionistas de corporaciones S que recibieron un Anexo K-1 en el que se declara la enajenación de bienes por los que se transfirió una deducción de la sección 179. Declaran su parte en el Formulario 4797, 4684, 6252 u 8824.
- Operadores de valores o productos básicos que hicieron una elección de valoración a precios de mercado conforme a la sección 475(f), quienes declaran las ganancias y pérdidas en la línea 10.
- Toda persona cuyo uso comercial de bienes de la sección 179 o bienes incluidos en listas disminuyó al 50% o menos y que debe calcular la recuperación en la Parte IV.
Las sociedades colectivas y las corporaciones S no declaran las enajenaciones de bienes de la sección 179 en los Formularios 4797, 4684, 6252 u 8824; proporcionan la información a los socios y accionistas en el Anexo K-1. La ganancia de bienes depreciables mantenidos para inversión y no para un negocio generalmente se declara en el Formulario 8949 y el Anexo D, aunque es posible que una parte aún deba recuperarse en el Formulario 4797.
Cuándo presentar el 4797
El Formulario 4797 no tiene una fecha límite propia: usted lo presenta con la declaración de impuestos a la que se adjunta, correspondiente al año en que se enajenó el bien. El formulario indica «Attach to your tax return» (Adjunte a su declaración de impuestos), por lo que rige la fecha límite de la declaración, incluidas las prórrogas.
Algunas elecciones están vinculadas a una declaración presentada a tiempo. La elección para reconocer una enajenación parcial de un activo MACRS se hace en una declaración federal presentada a tiempo, incluidas las prórrogas, para el año de la enajenación. Para elegir no aplicar el método de plazos, declare la ganancia total en una declaración presentada a tiempo, incluidas las prórrogas; si presentó a tiempo sin hacer la elección, las instrucciones permiten una declaración enmendada dentro de los 6 meses posteriores a la fecha límite de la declaración, sin contar las prórrogas. Para poder aplazar una ganancia invertida en un fondo de oportunidad calificado, la inversión debe hacerse dentro de los 180 días a partir de la fecha en que se realiza la ganancia.
Documentos que necesitas
- Su declaración de impuestos: el Formulario 4797 se adjunta a esta y no se presenta por separado.
- Una declaración en el mismo formato que la línea 10 que muestre cada transacción, si usted es un operador que hizo una elección de valoración a precios de mercado conforme a la sección 475(f); escriba «Trader—see attached» en la columna (a).
- Un cálculo de la pérdida, si declara en la línea 10 una pérdida por acciones de la sección 1244 (pequeña empresa).
- Una declaración con el nombre y la dirección de la compañía de inversión en pequeñas empresas y, si corresponde, el motivo y la fecha en que las acciones perdieron su valor, si declara en la línea 10 una pérdida por esas acciones.
- Una declaración aparte del cálculo de recuperación para cada bien, si más de un bien está sujeto a la recuperación de la Parte IV.
- Formulario 8997, si tuvo una inversión calificada en un fondo de oportunidad calificado (QOF) en algún momento durante el año.
- Formularios 4797 adicionales, si tiene más de cuatro bienes que declarar en la Parte III.
Cómo rellenar el 4797
Escriba su nombre y número de identificación
En la parte superior, escriba los nombres que aparecen en su declaración y su número de identificación.
Complete las líneas 1a, 1b y 1c
En la línea 1a, ingrese los ingresos brutos que se le declararon para 2025 en los Formularios 1099-B o 1099-S (o declaraciones sustitutas) que incluya en la línea 2, 10 o 20. En las líneas 1b y 1c, ingrese la ganancia y la pérdida totales de las enajenaciones parciales de activos MACRS.
Declare las ventas de la Parte I en la línea 2
Para cada venta, indique (a) la descripción, (b) la fecha de adquisición, (c) la fecha de venta, (d) el precio bruto de venta, (e) la depreciación permitida o permisible, (f) el costo u otra base y (g) la ganancia o (pérdida). Para los bienes heredados, escriba «INHERITED» en la columna (b).
Transfiera las cantidades a las líneas 3 a 7
Ingrese la ganancia del Formulario 4684, línea 39 (línea 3); del Formulario 6252, línea 26 o 37 (línea 4); del Formulario 8824 (línea 5); y del Formulario 4797, línea 32 (línea 6). Combine las líneas 2 a 6 en la línea 7 y siga las instrucciones impresas para su tipo de declarante.
Trate las pérdidas de años anteriores en las líneas 8 y 9
En la línea 8, ingrese las pérdidas netas de la sección 1231 de años anteriores que no se hayan recuperado. En la línea 9, reste la línea 8 de la línea 7, ingrese -0- si el resultado es cero o menos y siga las instrucciones impresas debajo de la línea 9.
Declare los conceptos ordinarios en la Parte II
Ingrese en la línea 10 las ganancias y pérdidas ordinarias, incluidos los bienes mantenidos durante 1 año o menos. Complete las líneas 11 a 16 con los datos de la línea 7, la línea 8, la línea 31, el Formulario 4684, el Formulario 6252 y el Formulario 8824, según se indica, y luego combine las líneas 10 a 16 en la línea 17.
Complete la línea 18 para declaraciones de personas físicas
Omita las líneas 18a y 18b, a menos que presente una declaración de impuestos para una persona física. En la línea 18a, ingrese la parte de la pérdida descrita en el formulario y, en la línea 18b, vuelva a calcular la ganancia o pérdida de la línea 17 sin esa parte e ingrésela en el Anexo 1 (Formulario 1040), Parte I, línea 4.
Describa los bienes en la Parte III
En la línea 19, enumere hasta cuatro bienes como A a D, e incluya la descripción, la fecha de adquisición y la fecha de venta. Ingrese las columnas de cada bien en la línea 20 (precio bruto de venta), la línea 21 (costo u otra base más gastos de venta), la línea 22 (depreciación permitida o permisible), la línea 23 (línea 21 menos línea 22) y la línea 24 (ganancia total).
Calcule la recuperación en las líneas 25 a 29
Complete únicamente la sección correspondiente a cada bien: línea 25 para la sección 1245, línea 26 para la sección 1250, línea 27 para terrenos agrícolas de la sección 1252, línea 28 para la sección 1254 y línea 29 para la sección 1255. Ingrese los importes menores según las instrucciones de las líneas.
Resuma las ganancias de la Parte III
Sume las columnas de bienes en la línea 30 (línea 24) y la línea 31 (líneas 25b, 26g, 27c, 28b y 29b); ingrese también la línea 31 en la línea 13. Reste la línea 31 de la línea 30 en la línea 32 y transfiera la parte correspondiente al Formulario 4684, línea 33, o al Formulario 4797, línea 6, según se indica.
Calcule la recuperación de la Parte IV
Si el uso comercial de bienes de la sección 179 o bienes incluidos en listas disminuyó al 50% o menos, use la columna (a) para la sección 179 y la columna (b) para la sección 280F(b)(2). Ingrese la deducción o depreciación de años anteriores en la línea 33, la depreciación recalculada en la línea 34 y la diferencia en la línea 35.
Revise, descargue y adjunte el formulario
Revise cada línea, los paréntesis de las pérdidas y los importes transferidos entre las partes. Descargue o imprima el PDF completado desde FillingPDF y adjúntelo, junto con las declaraciones requeridas, a su declaración de impuestos, según se describe en «Cómo presentar».
Cómo presentar el 4797
El Formulario 4797 no se presenta por separado. Usted lo adjunta a su declaración de impuestos y lo presenta por el medio que se utilice para esa declaración.
- Con su declaración de impuestos: el formulario indica «Attach to your tax return» (Adjunte a su declaración de impuestos) y no proporciona una dirección postal, un portal ni reglas de cita por separado. Consulte las instrucciones de esa declaración para saber dónde y cómo enviarla.
- Sociedades colectivas y corporaciones S: declaren la ganancia o pérdida de la Parte I según se indica en el formulario, siguiendo las instrucciones del Formulario 1065, Anexo K, línea 10, o del Formulario 1120-S, Anexo K, línea 9, y proporcionen la información a los socios y accionistas en el Anexo K-1.
- Páginas y declaraciones adicionales: si tiene más de cuatro bienes en la Parte III, utilice formularios adicionales. Adjunte las declaraciones que exijan las instrucciones, como la declaración del operador para la línea 10.
El IRS publica el formulario, las instrucciones y la información más reciente en www.irs.gov/Form4797. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los medios aplicables a la declaración de impuestos a la que se adjunta el formulario.
Errores comunes que debes evitar
- Hacer que una sociedad colectiva o una corporación S declare una enajenación de bienes de la sección 179 en el Formulario 4797, 4684, 6252 u 8824; en su lugar, estas entidades proporcionan la información a los socios y accionistas en el Anexo K-1.
- Declarar un edificio y el terreno junto con este cuando se venden en la misma transacción; para los bienes mantenidos por más de 1 año, el edificio se incluye en la Parte III y el terreno en la Parte I, asignando el importe realizado según el valor justo de mercado.
- Escribir una fecha de adquisición para un bien heredado en la columna (b), en vez de escribir «INHERITED».
- Mostrar pérdidas sin encerrar las cifras entre paréntesis.
- Completar la Parte III para bienes mantenidos durante 1 año o menos cuando el cuadro «Where To Make First Entry» indica que deben declararse en la Parte II.
- Omitir las palabras «Partial Disposition Election» en la descripción de una elección de enajenación parcial de un activo MACRS.
- Declarar una pérdida en el Formulario 6252; las instrucciones de la hoja de trabajo indican que la pérdida debe declararse en las líneas del Formulario 4797.
- Omitir la declaración del operador cuando en la línea 10 aparece «Trader—see attached».
- Olvidar aumentar la base del bien por el importe de recuperación de la Parte IV.
Preguntas frecuentes
¿Para qué se utiliza el Formulario 4797?
El Formulario 4797 declara ventas o intercambios de bienes comerciales, conversiones involuntarias que no se deban a siniestros o robos y la enajenación de activos no de capital. También calcula la recuperación conforme a las secciones 179 y 280F(b)(2) cuando el uso comercial disminuye al 50% o menos. Se adjunta a su declaración de impuestos.
¿Presento el Formulario 4797 por separado?
No. El formulario indica que debe adjuntarse a su declaración de impuestos y no proporciona una dirección ni una fecha límite por separado. Debe presentarlo con la declaración correspondiente, por el medio de presentación de esa declaración.
¿Dónde declaro una pérdida de la línea 18a del Formulario 4797?
En el Anexo A (Formulario 1040), línea 16, por la pérdida de bienes que producen ingresos, identificándola como procedente del «Form 4797, line 18a». La línea 18a solo se aplica a declaraciones de personas físicas y excluye las pérdidas de bienes utilizados como empleado.
¿Qué parte del Formulario 4797 uso para la venta de un bien?
Depende del bien y del período de tenencia. Por ejemplo, la venta con ganancia de un bien depreciable mantenido por más de 1 año comienza en la Parte III, mientras que la venta con pérdida comienza en la Parte I. Por lo general, los bienes mantenidos durante 1 año o menos comienzan en la Parte II, según el cuadro de las instrucciones.
¿Puedo rellenar el Formulario 4797 en línea?
Sí. Puede rellenar el PDF del Formulario 4797 en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el formulario; usted lo presenta con su declaración de impuestos a través de los canales del IRS.
¿Cómo declaro la venta de una vivienda utilizada para un negocio?
Use el Formulario 4797 para la parte utilizada para el negocio, o para todo el bien si se utilizaba exclusivamente para el negocio. La ganancia de la parte personal es una ganancia de capital y su pérdida no es deducible. Puede aplicarse una exclusión por residencia principal conforme a la sección 121; consulte la Pub. 523.
¿Las sociedades colectivas y las corporaciones S presentan el Formulario 4797?
Para las ganancias o pérdidas ordinarias de la Parte I, siguen las instrucciones del Anexo K impresas en el formulario. En el caso de enajenaciones de bienes de la sección 179, no las declaran en el Formulario 4797; proporcionan la información a los socios y accionistas en el Anexo K-1.
¿Qué hago si tengo más de cuatro bienes en la Parte III?
Use Formularios 4797 adicionales. La Parte III tiene columnas para cuatro bienes, de A a D, y las instrucciones indican que se utilicen formularios adicionales para los demás. Las líneas 30 y 31 totalizan las columnas de bienes de cada formulario.
¿Listo para rellenar el 4797?
Rellenar el 4797 ahora