
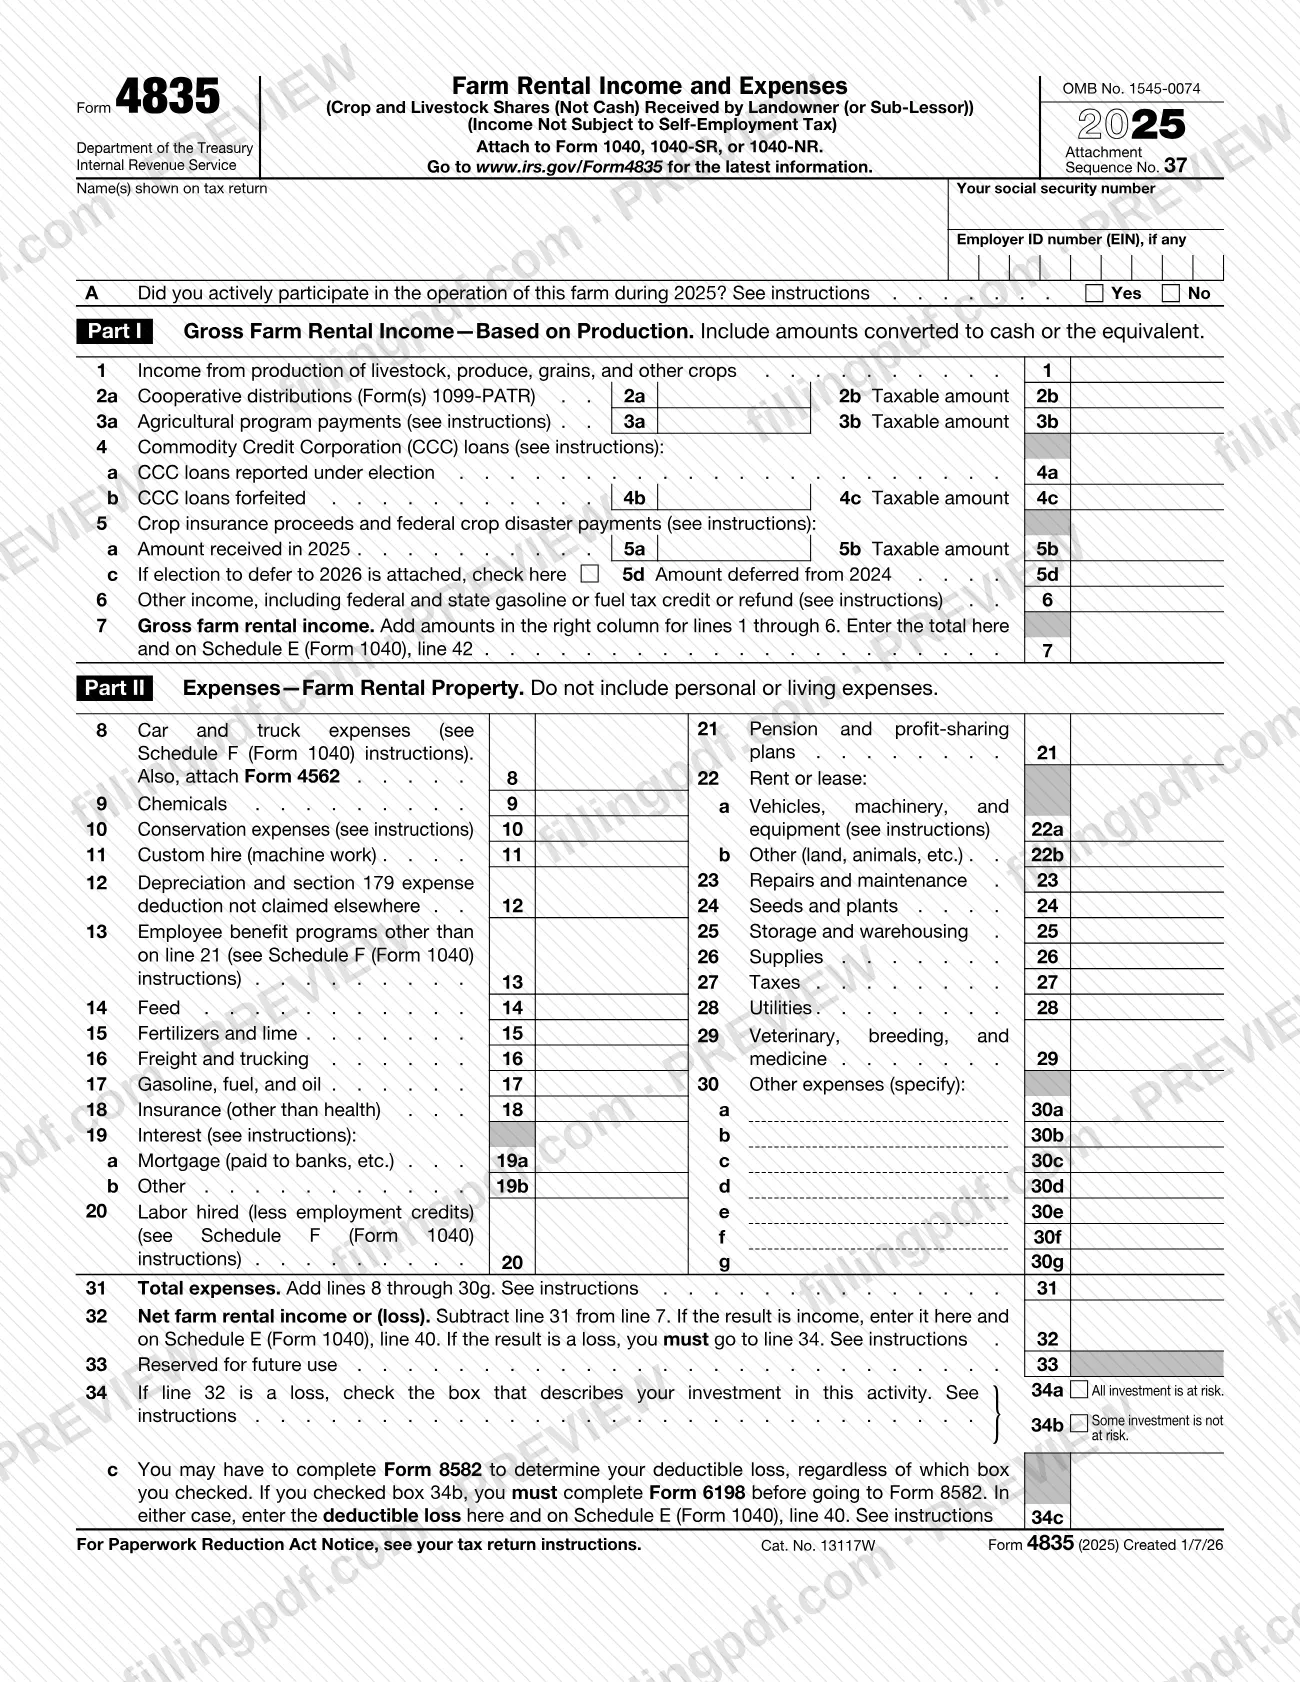
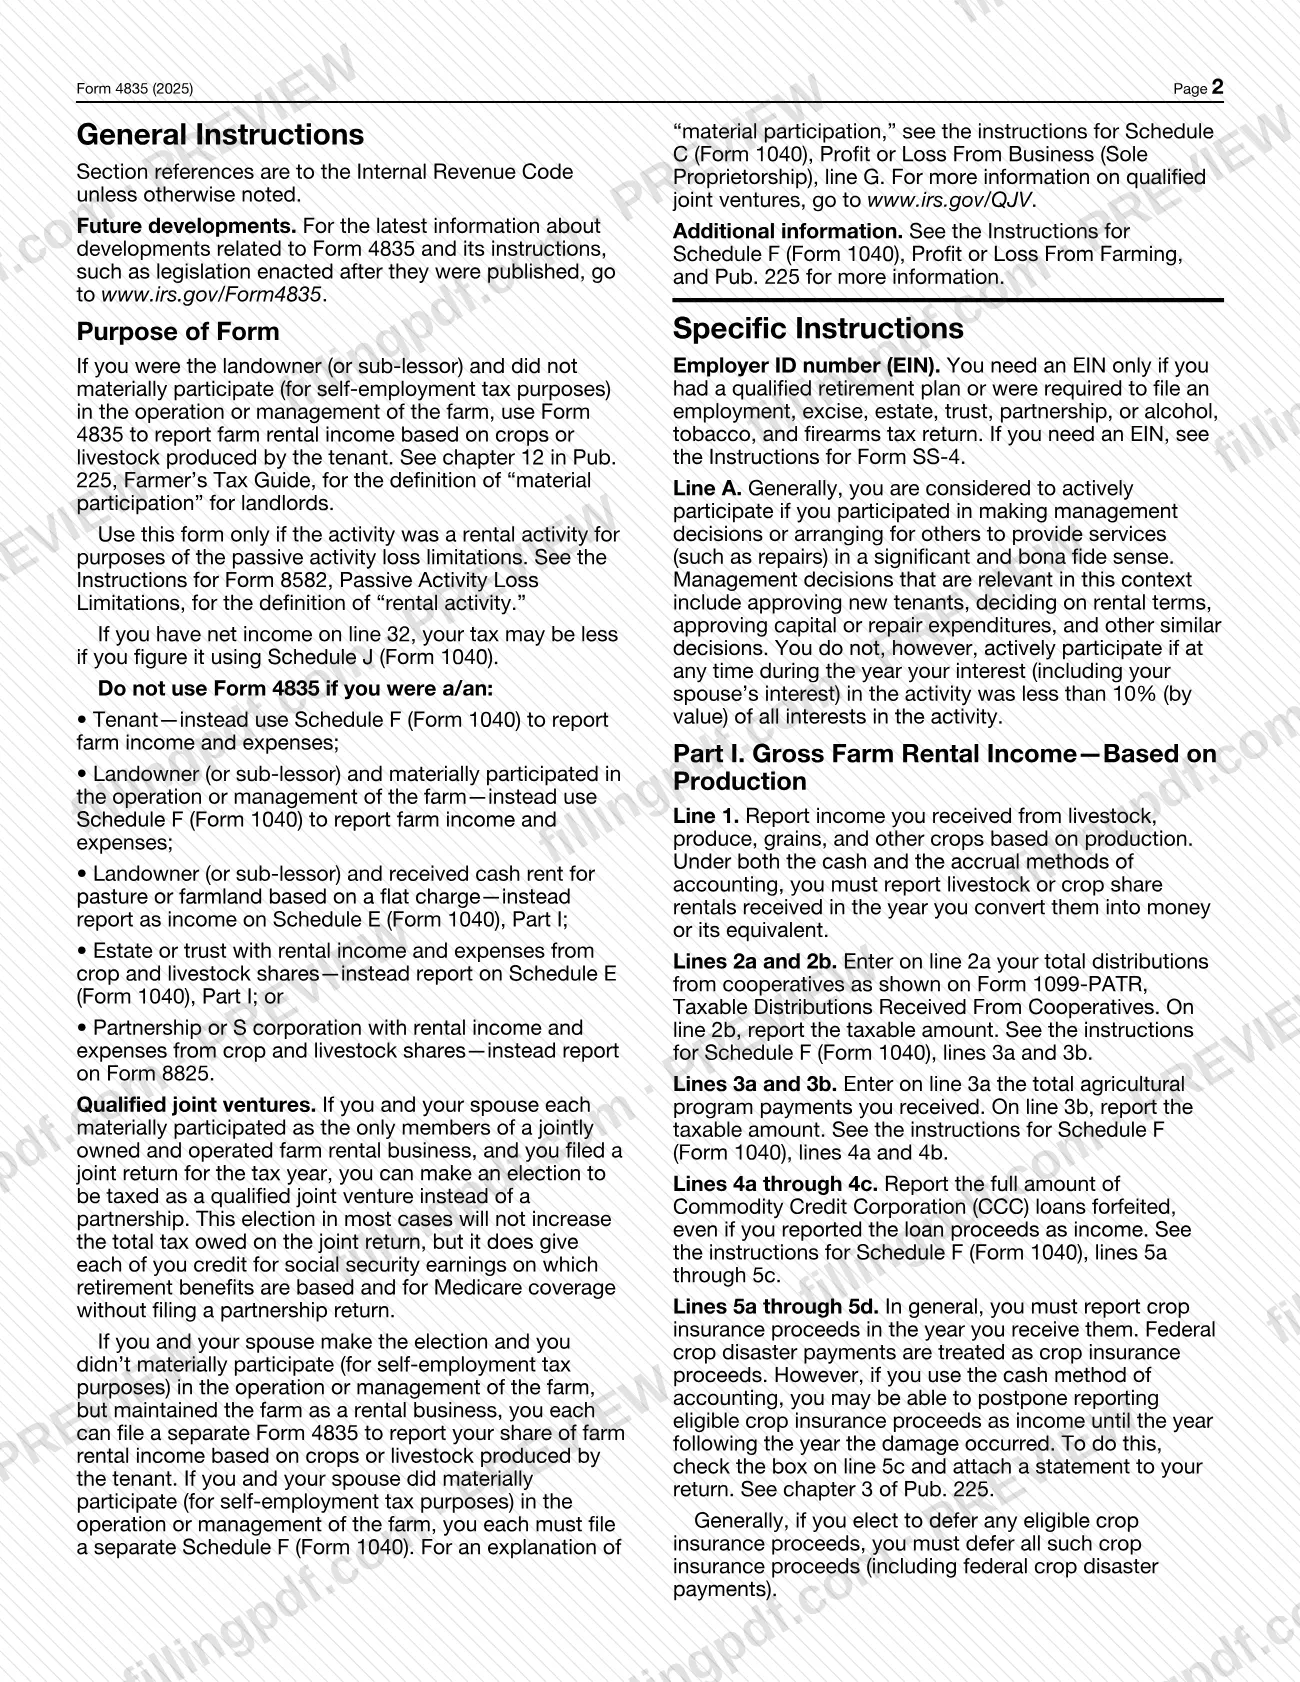
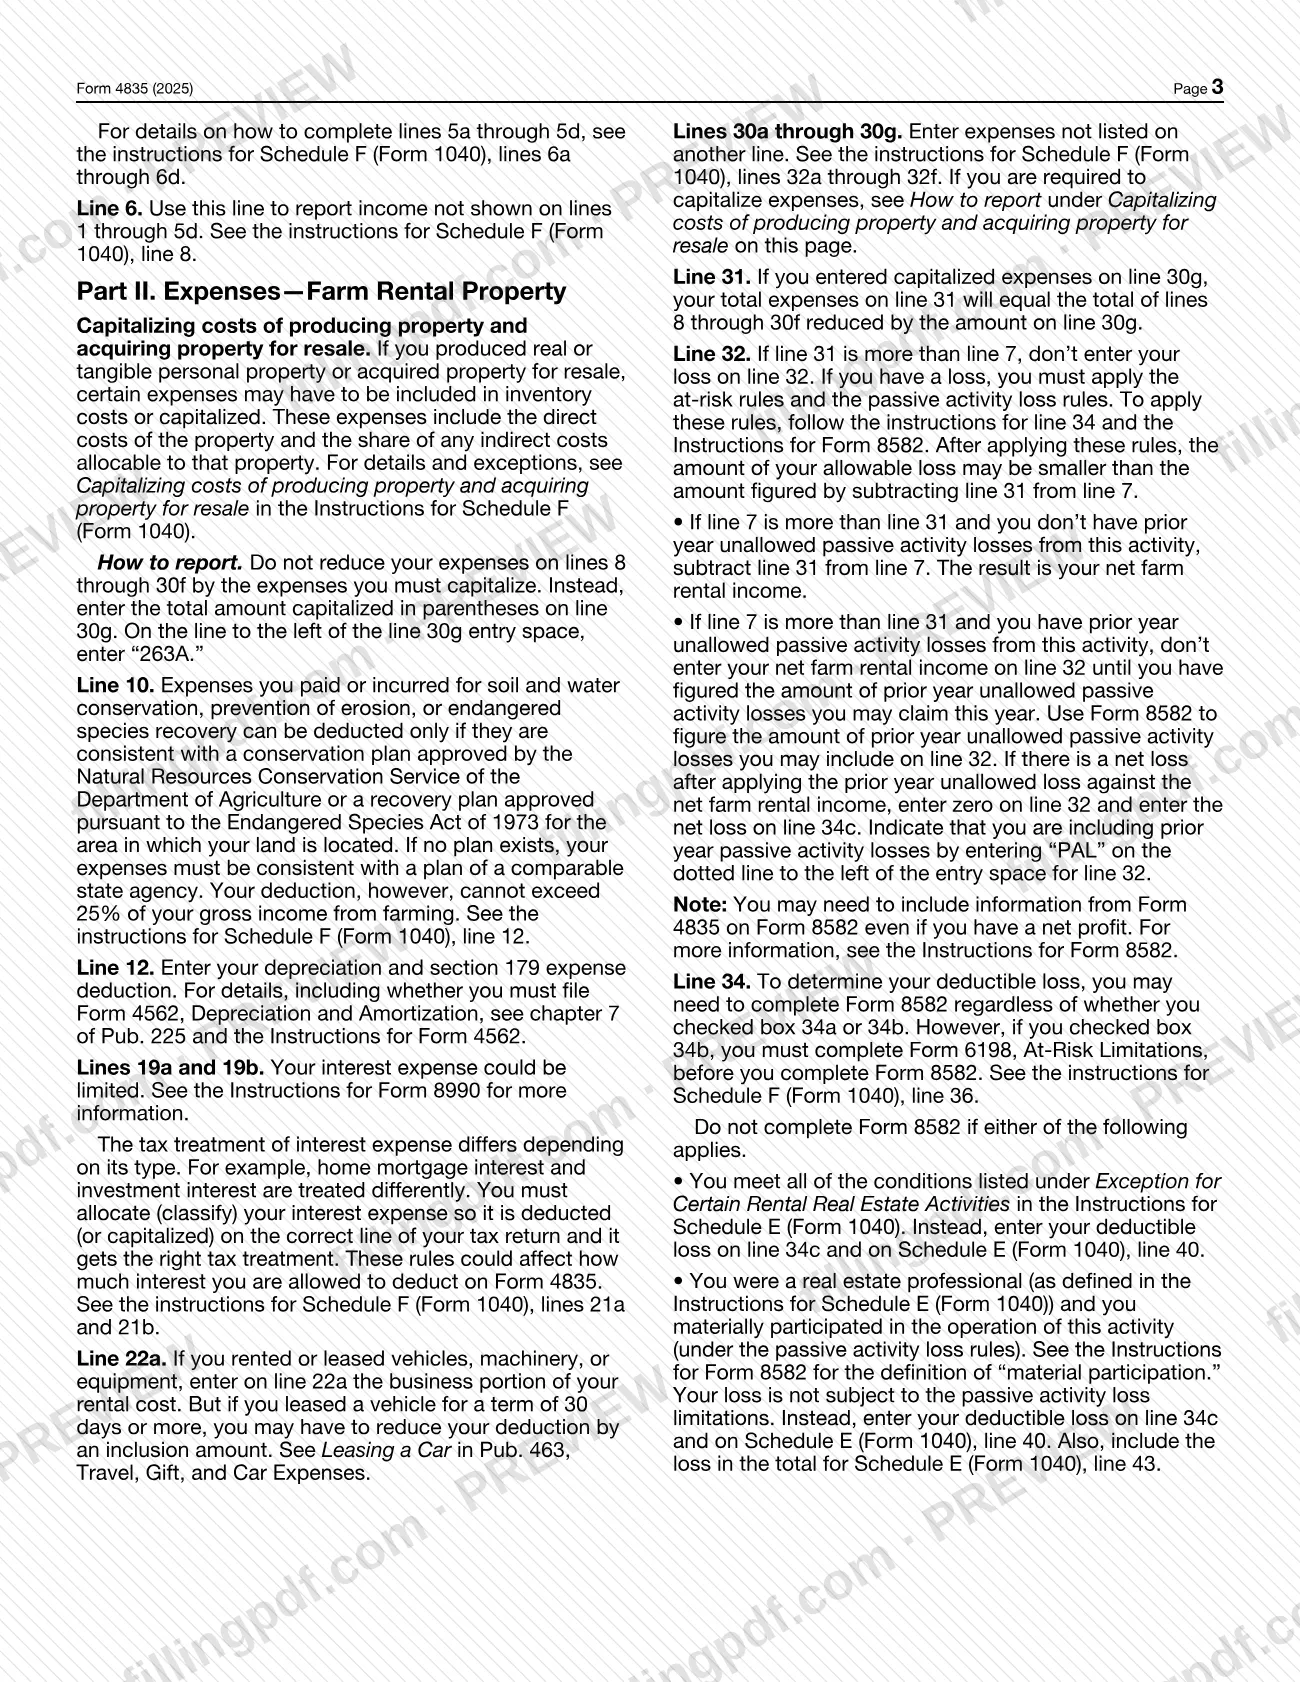
El Formulario 4835, Ingresos y gastos por alquiler de fincas (Farm Rental Income and Expenses), es el formulario del Servicio de Impuestos Internos (IRS) para declarar el alquiler que recibe como parte de las cosechas o del ganado que produce su arrendatario. Está destinado a propietarios y subarrendadores que no participaron materialmente en la operación de la finca, y se adjunta al Formulario 1040, 1040-SR o 1040-NR. En FillingPDF puede rellenar el formulario en línea y descargar o imprimir el PDF completado; el IRS publica el original en irs.gov y la declaración a la que se adjunta se presenta a través de los canales del IRS.
Última actualización
¿Qué es el 4835?
El Formulario 4835, Ingresos y gastos por alquiler de fincas (Farm Rental Income and Expenses) (Crop and Livestock Shares (Not Cash) Received by Landowner (or Sub-Lessor)), es el formulario del IRS que un propietario o subarrendador utiliza para declarar los ingresos por alquiler de una finca basados en las cosechas o el ganado producidos por el arrendatario, junto con los gastos relacionados.
El encabezado del formulario dice "Income Not Subject to Self-Employment Tax" y lo emite el Departamento del Tesoro, Servicio de Impuestos Internos, bajo el número OMB 1545-0074 (número de secuencia del anexo 37). La edición de esta página corresponde al formulario de 2025.
Tiene dos partes:
- Parte I, Ingresos brutos por alquiler de fincas—basados en la producción (líneas 1 a 7): ingresos por ganado y cosechas, distribuciones de cooperativas, pagos de programas agrícolas, préstamos de la Commodity Credit Corporation (CCC), indemnizaciones del seguro de cosechas y otros ingresos. La línea 7 se transfiere al Anexo E (Formulario 1040), línea 42.
- Parte II, Gastos—propiedad agrícola en alquiler (líneas 8 a 34): gastos de la finca, ingresos netos o (pérdida) por alquiler agrícola en la línea 32, y las preguntas sobre riesgo de pérdida y pérdidas pasivas en la línea 34.
El Formulario 4835 no es el Anexo F (Formulario 1040), Ganancias o pérdidas de actividades agrícolas. Las instrucciones del IRS indican que los arrendatarios y los propietarios que participaron materialmente en la finca deben usar el Anexo F. El alquiler en efectivo de pastizales o terrenos agrícolas basado en una tarifa fija se declara en el Anexo E (Formulario 1040), Parte I, no en este formulario.
¿Quién tiene que presentar el 4835?
Use el Formulario 4835 si usted era el propietario (o subarrendador), no participó materialmente (para fines del impuesto sobre el trabajo por cuenta propia) en la operación o administración de la finca y su alquiler se basó en las cosechas o el ganado producidos por el arrendatario. La actividad también debe ser una actividad de alquiler para fines de las limitaciones sobre pérdidas de actividades pasivas.
No use el Formulario 4835 si usted era:
- un arrendatario: use el Anexo F (Formulario 1040);
- un propietario (o subarrendador) que participó materialmente en la finca: use el Anexo F (Formulario 1040);
- un propietario (o subarrendador) que recibió alquiler en efectivo por pastizales o terrenos agrícolas basado en una tarifa fija: declárelo en el Anexo E (Formulario 1040), Parte I;
- un caudal hereditario o fideicomiso con ingresos y gastos por alquiler de cosechas y ganado compartidos: declárelos en el Anexo E (Formulario 1040), Parte I;
- una sociedad colectiva o corporación S con ingresos y gastos por alquiler de cosechas y ganado compartidos: declárelos en el Formulario 8825.
Los cónyuges que eligen tributar como una empresa conjunta calificada, presentaron una declaración conjunta y no participaron materialmente, pero mantuvieron la finca como un negocio de alquiler, pueden presentar cada uno un Formulario 4835 separado por su parte de los ingresos. Si ambos participaron materialmente, cada uno debe presentar un Anexo F separado.
Cuándo presentar el 4835
El Formulario 4835 no tiene una fecha límite propia. Complételo para el año tributario de su declaración (2025 para esta edición) y adjúntelo al Formulario 1040, 1040-SR o 1040-NR; por lo tanto, debe presentarlo cuando venza esa declaración.
Reglas de tiempo dentro del formulario: tanto con el método contable de efectivo como con el de acumulación, declare los alquileres compartidos de ganado o cosechas en el año en que los convierta en dinero o su equivalente. Por lo general, las indemnizaciones del seguro de cosechas se declaran en el año en que las recibe; si usa el método de efectivo, es posible que pueda aplazar las indemnizaciones que cumplan los requisitos hasta el año siguiente al de los daños, marcando la casilla de la línea 5c y adjuntando una declaración a su declaración de impuestos. Para conocer la fecha límite y cualquier prórroga de la declaración, siga las instrucciones del Formulario 1040, 1040-SR o 1040-NR.
Documentos que necesitas
- Formulario 1040, 1040-SR o 1040-NR: el Formulario 4835 se adjunta a una de estas declaraciones.
- Formulario 4562, Depreciación y amortización: adjúntelo si declara gastos de automóvil y camión en la línea 8; para la línea 12, las instrucciones indican si debe presentarlo.
- Formulario(s) 1099-PATR, Distribuciones tributables recibidas de cooperativas: es la fuente de las distribuciones de cooperativas que anota en la línea 2a.
- Una declaración adjunta a su declaración de impuestos, únicamente si marca la casilla de la línea 5c para aplazar hasta el año siguiente las indemnizaciones del seguro de cosechas que cumplan los requisitos.
- Formulario 6198, Limitaciones por riesgo de pérdida: complételo antes del Formulario 8582 únicamente si la línea 32 muestra una pérdida y marcó la casilla 34b.
- Formulario 8582, Limitaciones de pérdidas de actividades pasivas: es posible que deba completarlo para determinar una pérdida deducible en la línea 34, salvo que se aplique una de las excepciones indicadas en las instrucciones.
Cómo rellenar el 4835
Anote su nombre y números de identificación
En la parte superior, anote los nombres que aparecen en su declaración de impuestos y su número de Seguro Social. Anote un número de identificación del empleador (EIN) únicamente si tenía un plan de jubilación calificado o debía presentar una declaración de impuestos sobre el empleo, sobre artículos de uso y consumo, sobre caudales hereditarios, fideicomisos, sociedades colectivas o sobre alcohol, tabaco y armas de fuego.
Responda la línea A sobre participación activa
Marque Sí o No para indicar si participó activamente en la operación de la finca durante 2025. No participa activamente si su participación, incluida la de su cónyuge, fue alguna vez inferior al 10 % (por valor) de todas las participaciones en la actividad durante el año.
Declare los ingresos de producción en la línea 1
Anote los ingresos por ganado, productos agrícolas, granos y otras cosechas basados en la producción. Declare los alquileres compartidos en el año en que los convierta en dinero o su equivalente.
Anote las distribuciones y los pagos de programas
Línea 2a: distribuciones de cooperativas indicadas en el Formulario(s) 1099-PATR; línea 2b: el monto tributable. Línea 3a: pagos de programas agrícolas; línea 3b: el monto tributable.
Complete las líneas de préstamos de la CCC
Línea 4a: préstamos de la CCC declarados conforme a una elección. Línea 4b: préstamos de la CCC perdonados, declarados en su totalidad incluso si declaró los ingresos como tales. Línea 4c: el monto tributable.
Declare las indemnizaciones del seguro de cosechas
Línea 5a: monto recibido en 2025; línea 5b: monto tributable. Marque la casilla de la línea 5c y adjunte una declaración únicamente si elige aplazarlo hasta 2026; anote en la línea 5d cualquier monto aplazado de 2024.
Sume otros ingresos y totalice la Parte I
Línea 6: ingresos no indicados en las líneas 1 a 5d, incluido el crédito o reembolso federal y estatal por impuestos sobre la gasolina o el combustible. Línea 7: sume los montos de la columna derecha de las líneas 1 a 6 y transfiera el total a la línea 42 del Anexo E (Formulario 1040).
Anote los gastos de alquiler de la finca
En la Parte II, anote cada gasto que corresponda en las líneas 8 a 29, como productos químicos, alimentos para animales, fertilizantes, reparaciones, semillas, impuestos y servicios públicos. Adjunte el Formulario 4562 si anota gastos de automóvil y camión en la línea 8, y excluya los gastos personales o de manutención.
Especifique otros gastos y costos capitalizados
Use las líneas 30a a 30g para los gastos que no se hayan indicado anteriormente. Si debe capitalizar gastos, anote el total capitalizado entre paréntesis en la línea 30g y escriba "263A" en la línea a su izquierda.
Totalice los gastos y calcule la línea 32
Línea 31: sume las líneas 8 a 30g; el total equivale a las líneas 8 a 30f reducidas por cualquier monto de la línea 30g. Línea 32: reste la línea 31 de la línea 7. Anote aquí los ingresos netos y también en la línea 40 del Anexo E (Formulario 1040); si hay una pérdida, vaya a la línea 34.
Declare una pérdida en la línea 34
Marque la casilla 34a si toda su inversión está en riesgo, o la 34b si una parte no lo está. Si marcó la casilla 34b, complete primero el Formulario 6198 y luego el Formulario 8582, según sea necesario; anote la pérdida deducible en la línea 34c y en la línea 40 del Anexo E (Formulario 1040).
Revise, descargue y adjunte el formulario a su declaración
Verifique cada línea con sus registros y luego descargue o imprima el PDF completado desde FillingPDF. Adjunte el formulario al Formulario 1040, 1040-SR o 1040-NR según se describe en Cómo presentarlo.
Cómo presentar el 4835
El Formulario 4835 no tiene un canal de presentación propio: se adjunta al Formulario 1040, 1040-SR o 1040-NR y se envía al IRS con esa declaración, mediante el método que utilice para presentar la declaración. El formulario no indica una dirección postal, un portal ni una regla de cita por separado.
Detalles sobre lo que se adjunta:
- Anexo E (Formulario 1040): la línea 7 del Formulario 4835 se anota en la línea 42 del Anexo E, y los ingresos netos de la línea 32 o una pérdida deducible de la línea 34c se anotan en la línea 40 del Anexo E.
- Formulario 4562: adjúntelo si declara gastos de automóvil y camión en la línea 8 y cuando las instrucciones lo requieran para la depreciación y la sección 179 en la línea 12.
- Formularios 6198 y 8582: complételos cuando la línea 34 le indique que los use; siga las instrucciones de esos formularios.
- Declaración para la línea 5c: adjúntela a su declaración si elige aplazar las indemnizaciones del seguro de cosechas.
El IRS publica la información más reciente en www.irs.gov/Form4835. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los canales indicados anteriormente.
Errores comunes que debes evitar
- Usar el Formulario 4835 como arrendatario o como propietario que participó materialmente en la finca; las instrucciones del IRS indican que ambos deben usar el Anexo F (Formulario 1040).
- Declarar en este formulario el alquiler en efectivo de pastizales o terrenos agrícolas basado en una tarifa fija, en lugar de declararlo en el Anexo E (Formulario 1040), Parte I.
- Anotar una pérdida en la línea 32. Si la línea 31 es mayor que la línea 7, vaya a la línea 34 y aplique las reglas de riesgo de pérdida y de pérdidas de actividades pasivas.
- Omitir el Formulario 6198 cuando marca la casilla 34b; debe completarse antes del Formulario 8582.
- Reducir las líneas 8 a 30f por gastos que debe capitalizar, en lugar de anotar el total capitalizado entre paréntesis en la línea 30g y escribir "263A" a su izquierda.
- No escribir "PAL" en la línea de puntos a la izquierda de la línea 32 cuando se incluyen pérdidas de actividades pasivas no permitidas de años anteriores.
- Aplazar solo una parte de las indemnizaciones del seguro de cosechas que cumplen los requisitos; si elige aplazarlas, por lo general debe aplazarlas todas, incluidos los pagos federales por desastres agrícolas.
- Incluir gastos personales o de manutención en la Parte II, lo cual el formulario indica que no debe hacer.
- Deducir gastos de conservación en la línea 10 por encima del 25 % de los ingresos brutos de la agricultura o sin un plan de conservación que cumpla los requisitos.
Preguntas frecuentes
¿Para qué se usa el Formulario 4835?
El Formulario 4835 declara los ingresos por alquiler de una finca basados en las cosechas o el ganado producidos por su arrendatario, además de los gastos relacionados. Está destinado a propietarios y subarrendadores que no participaron materialmente en la finca, y se adjunta al Formulario 1040, 1040-SR o 1040-NR.
¿Quién debe presentar el Formulario 4835 en lugar del Anexo F?
Presente el Formulario 4835 si era propietario o subarrendador y no participó materialmente en la operación o administración de la finca. Según las instrucciones del IRS, los arrendatarios y los propietarios que sí participaron materialmente deben usar el Anexo F (Formulario 1040).
¿A dónde van los ingresos del Formulario 4835 en mi declaración?
Los ingresos brutos por alquiler de fincas de la línea 7 se transfieren a la línea 42 del Anexo E (Formulario 1040). Los ingresos netos por alquiler de fincas de la línea 32, o una pérdida deducible de la línea 34c, se transfieren a la línea 40 del Anexo E (Formulario 1040).
¿Qué hago si tengo una pérdida en el Formulario 4835?
No anote la pérdida en la línea 32; vaya a la línea 34 y marque la casilla 34a o 34b. Es posible que necesite el Formulario 8582 para calcular su pérdida deducible y, primero, el Formulario 6198 si marcó la casilla 34b. Anote la pérdida deducible en la línea 34c y en la línea 40 del Anexo E.
¿Hay una fecha límite para el Formulario 4835?
El Formulario 4835 no tiene una fecha límite separada. Se adjunta al Formulario 1040, 1040-SR o 1040-NR, por lo que vence junto con esa declaración. El formulario no establece un plazo de presentación independiente.
¿Cómo aplazo las indemnizaciones del seguro de cosechas en el Formulario 4835?
Si usa el método de efectivo, es posible que pueda aplazar las indemnizaciones del seguro de cosechas que cumplan los requisitos hasta el año siguiente al de los daños. Marque la casilla de la línea 5c y adjunte una declaración a su declaración de impuestos. Por lo general, debe aplazar todas esas indemnizaciones, incluidos los pagos federales por desastres agrícolas.
¿Pueden los cónyuges presentar cada uno un Formulario 4835?
Sí, en un caso. Si usted y su cónyuge eligen tributar como una empresa conjunta calificada, presentaron una declaración conjunta y no participaron materialmente, pero mantuvieron la finca como un negocio de alquiler, cada uno puede presentar un Formulario 4835 separado por su parte.
¿Puedo rellenar el Formulario 4835 en línea en FillingPDF?
Sí. Puede rellenar en línea el PDF del Formulario 4835 en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta nada ante el IRS; el formulario se presenta con su declaración de impuestos a través de los canales del IRS.
¿Listo para rellenar el 4835?
Rellenar el 4835 ahora