
El Formulario 4952, Deducción de gastos por intereses de inversiones (Investment Interest Expense Deduction), del Servicio de Impuestos Internos (IRS), calcula cuánto puede deducir por gastos de intereses de inversiones en 2025 y cuánto traslada a años posteriores. Las personas, los patrimonios y los fideicomisos lo adjuntan a su declaración de impuestos cuando reclaman la deducción, que está limitada a los ingresos netos de inversiones. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado; el PDF oficial y la información más reciente están publicados por el IRS en www.irs.gov/Form4952.
Última actualización
¿Qué es el 4952?
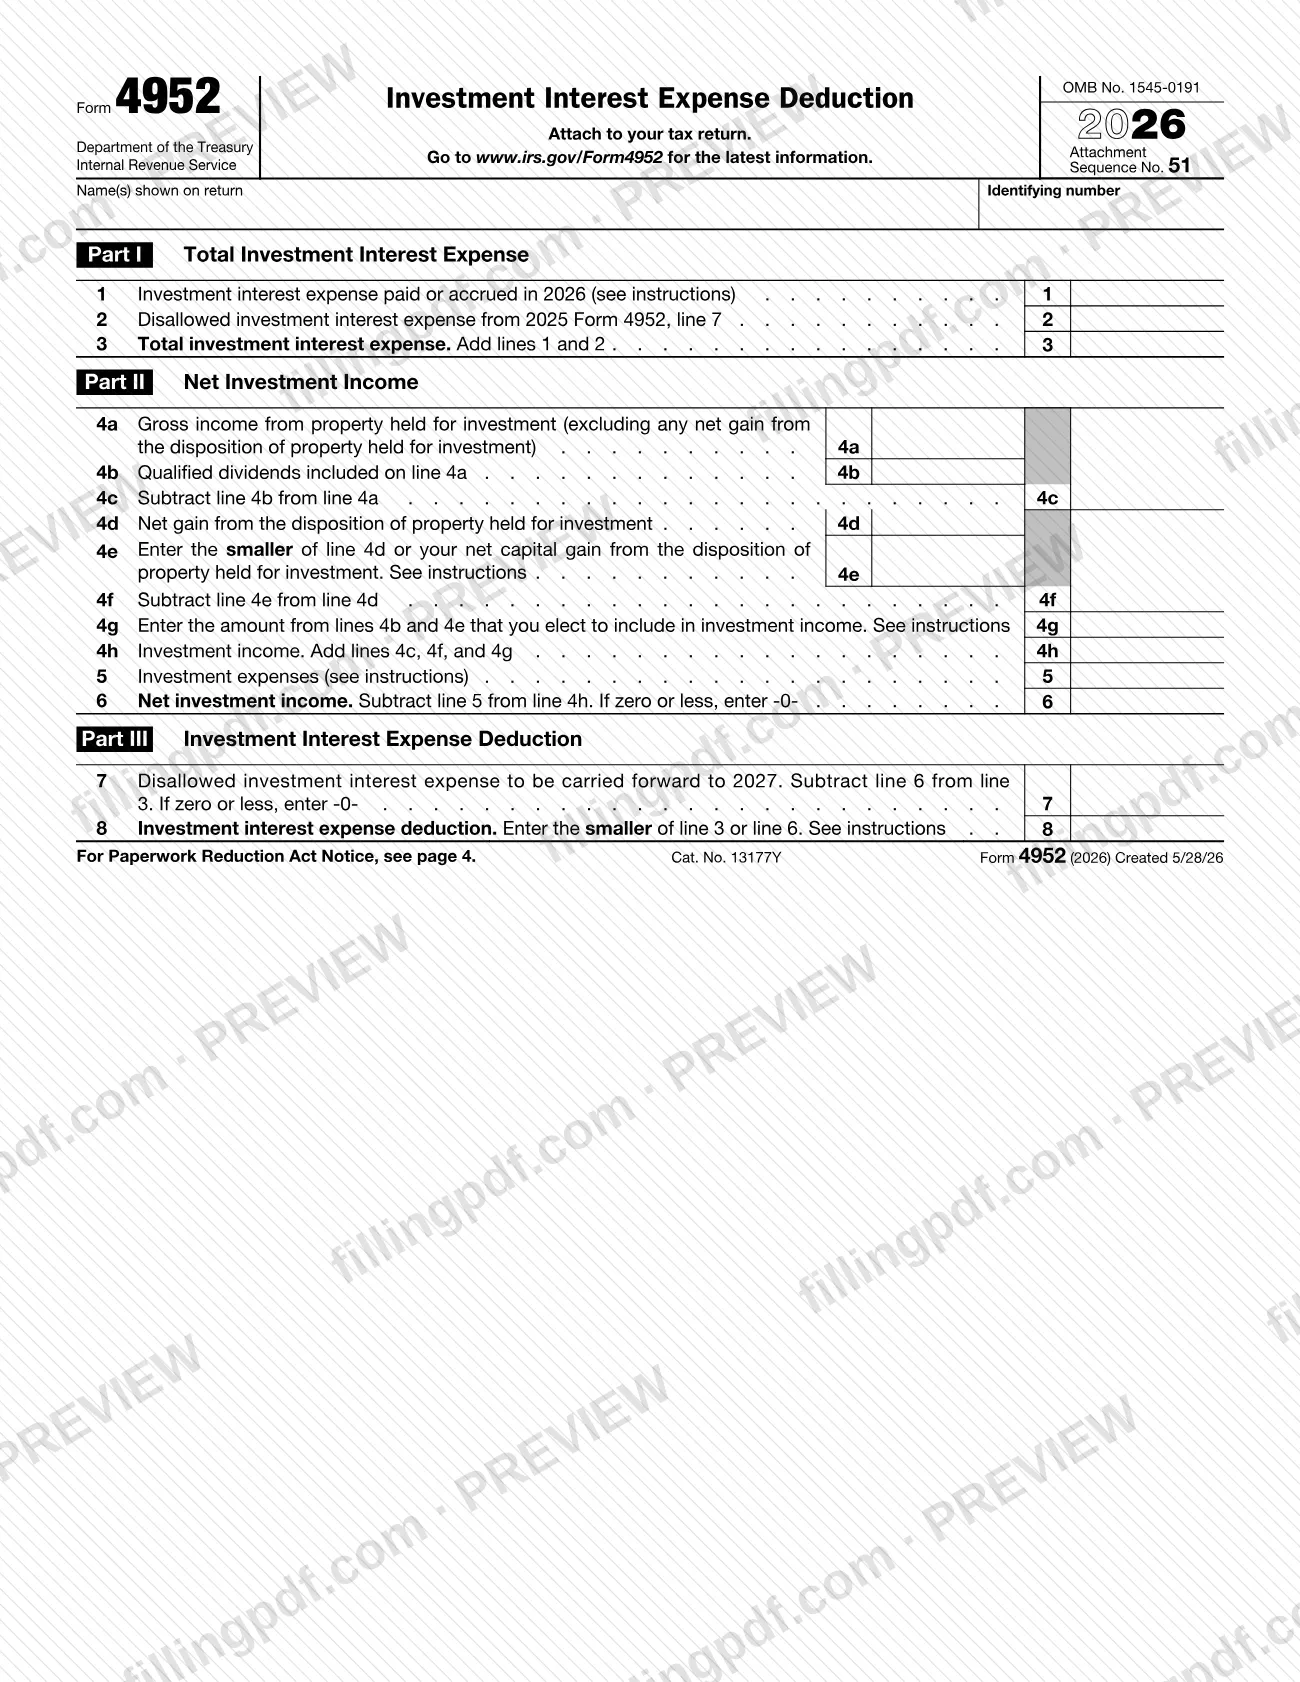
Formulario 4952, Deducción de gastos por intereses de inversiones (Investment Interest Expense Deduction), es el formulario del IRS que se usa para calcular el monto de gastos por intereses de inversiones que puede deducir en 2025 y el monto que puede trasladar a años futuros. Su deducción está limitada a sus ingresos netos de inversiones.
El formulario tiene tres partes. La Parte I (líneas 1 a 3) suma sus gastos por intereses de inversiones: los intereses pagados o acumulados en 2025 más cualquier gasto no permitido trasladado de la línea 7 del Formulario 4952 de 2024. La Parte II (líneas 4a a 6) calcula los ingresos netos de inversiones: ingresos brutos de bienes mantenidos para inversión, ganancia neta por la disposición de dichos bienes, la elección de incluir dividendos calificados y ganancia neta de capital, menos los gastos de inversión. La Parte III (líneas 7 y 8) indica el monto que se traslada a 2026 y la deducción misma, que es el menor de la línea 3 o la línea 6.
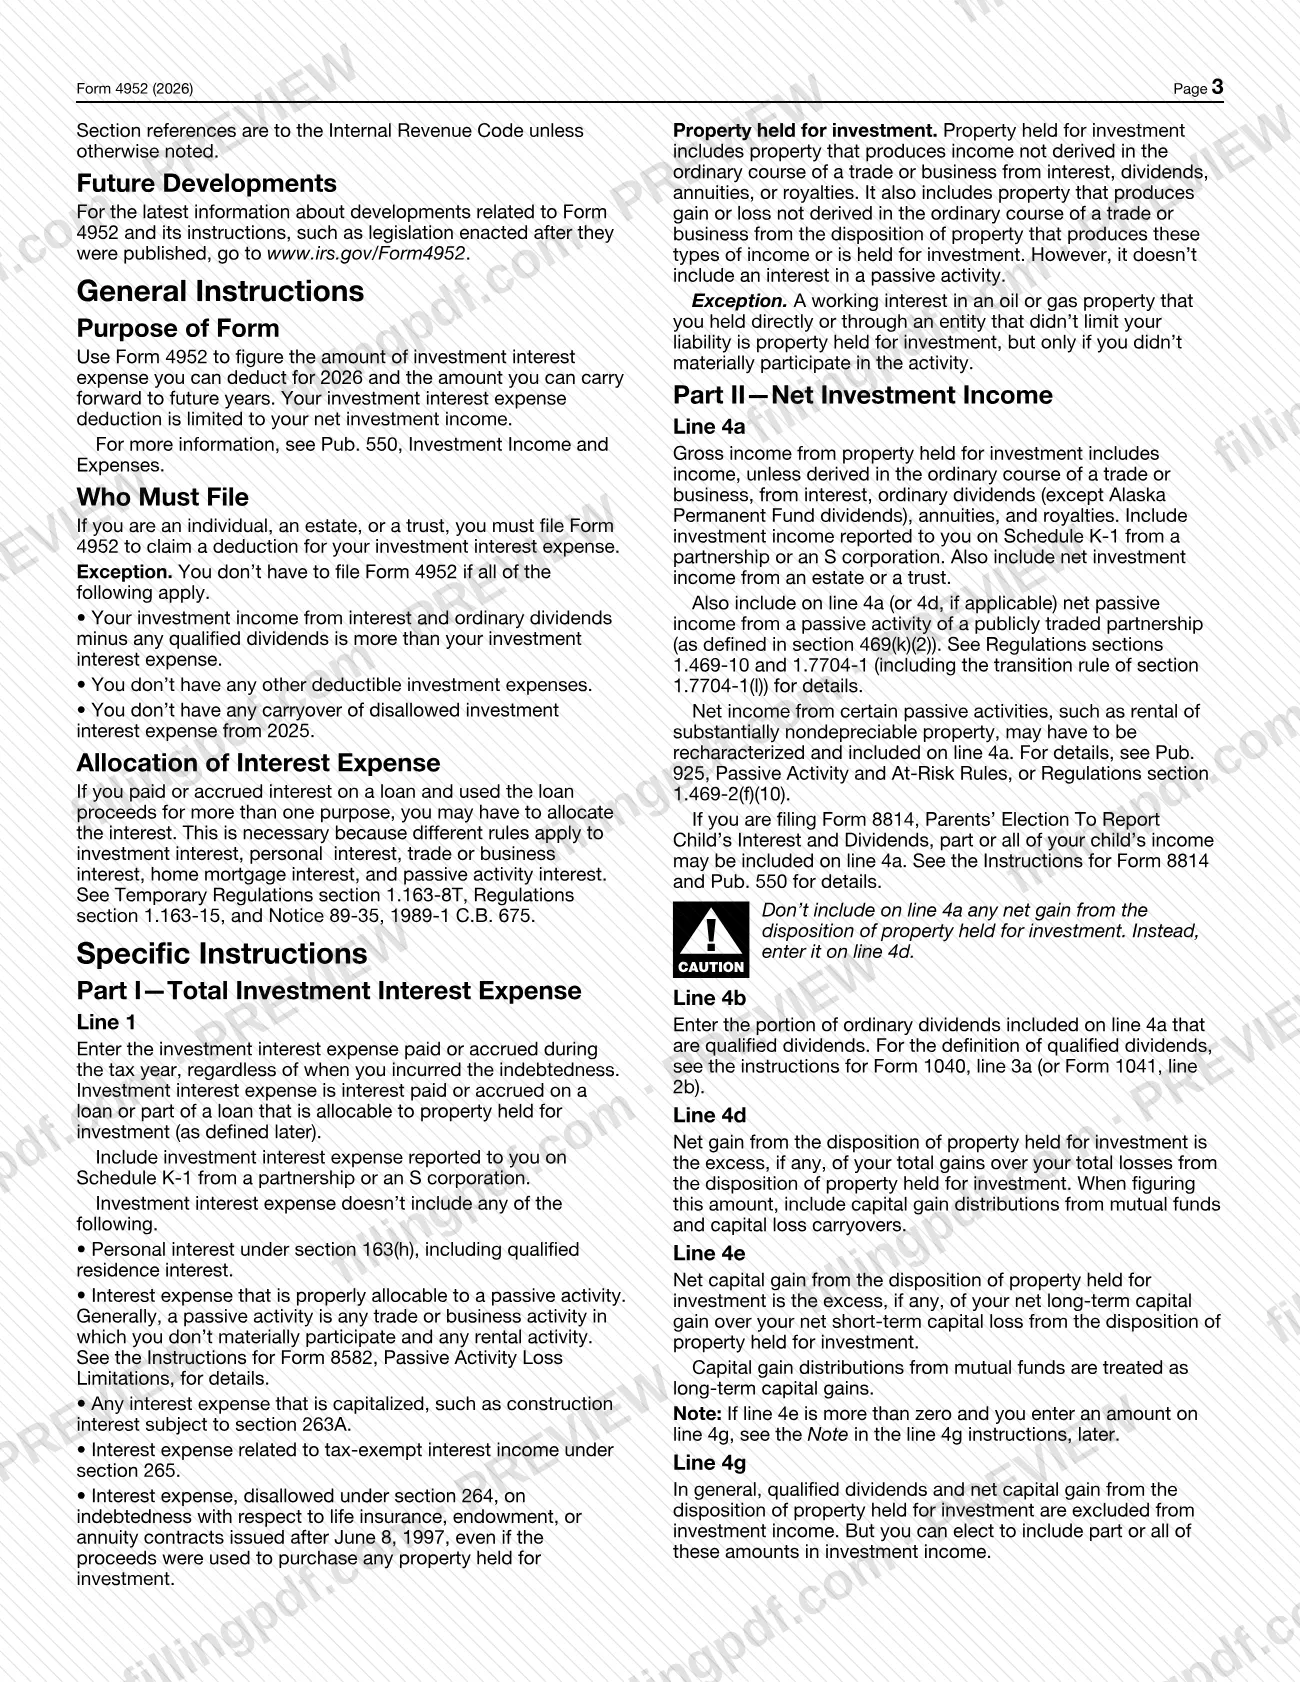
Los gastos por intereses de inversiones son intereses sobre un préstamo, o parte de un préstamo, asignables a bienes mantenidos para inversión. Las instrucciones excluyen los intereses personales, los intereses asignables a una actividad pasiva, los intereses capitalizados, los intereses relacionados con ingresos exentos de impuestos conforme a la sección 265 y ciertos intereses de seguros de vida, dotaciones o anualidades conforme a la sección 264.
El formulario se emite conforme al número OMB 1545-0191, número de secuencia del anexo 51, y se adjunta a su declaración de impuestos. Para obtener más información, el IRS remite a la Pub. 550, Ingresos y gastos de inversiones (Investment Income and Expenses).
¿Quién tiene que presentar el 4952?
Si usted es una persona, un patrimonio o un fideicomiso, debe presentar el Formulario 4952 para reclamar una deducción por sus gastos por intereses de inversiones.
No tiene que presentarlo si se cumplen las tres condiciones siguientes:
- Sus ingresos por inversiones provenientes de intereses y dividendos ordinarios, menos los dividendos calificados, son mayores que sus gastos por intereses de inversiones.
- No tiene otros gastos de inversión deducibles.
- No tiene un monto trasladado de gastos por intereses de inversiones no permitidos de 2024.
Los contribuyentes también usan el formulario cuando parte de los gastos se recibe a través de una sociedad colectiva o una sociedad anónima de tipo S: los gastos por intereses de inversiones y los ingresos de inversiones que se le informan en el Anexo K-1 se incluyen en las líneas 1 y 4a. Si informa los ingresos de su hijo en su declaración con el Formulario 8814, parte o la totalidad podría corresponder a la línea 4a.
Si algún interés de inversión deducible es atribuible a una actividad por la que usted no tiene riesgo, también debe usar el Formulario 6198, Limitaciones de riesgo (At-Risk Limitations).
Cuándo presentar el 4952
El Formulario 4952 no tiene una fecha límite propia: usted lo adjunta a su declaración de impuestos, por lo que vence cuando vence esa declaración, incluidas las prórrogas. Si tiene un monto no permitido en la línea 7, se traslada al Formulario 4952 de 2026 como línea 2.
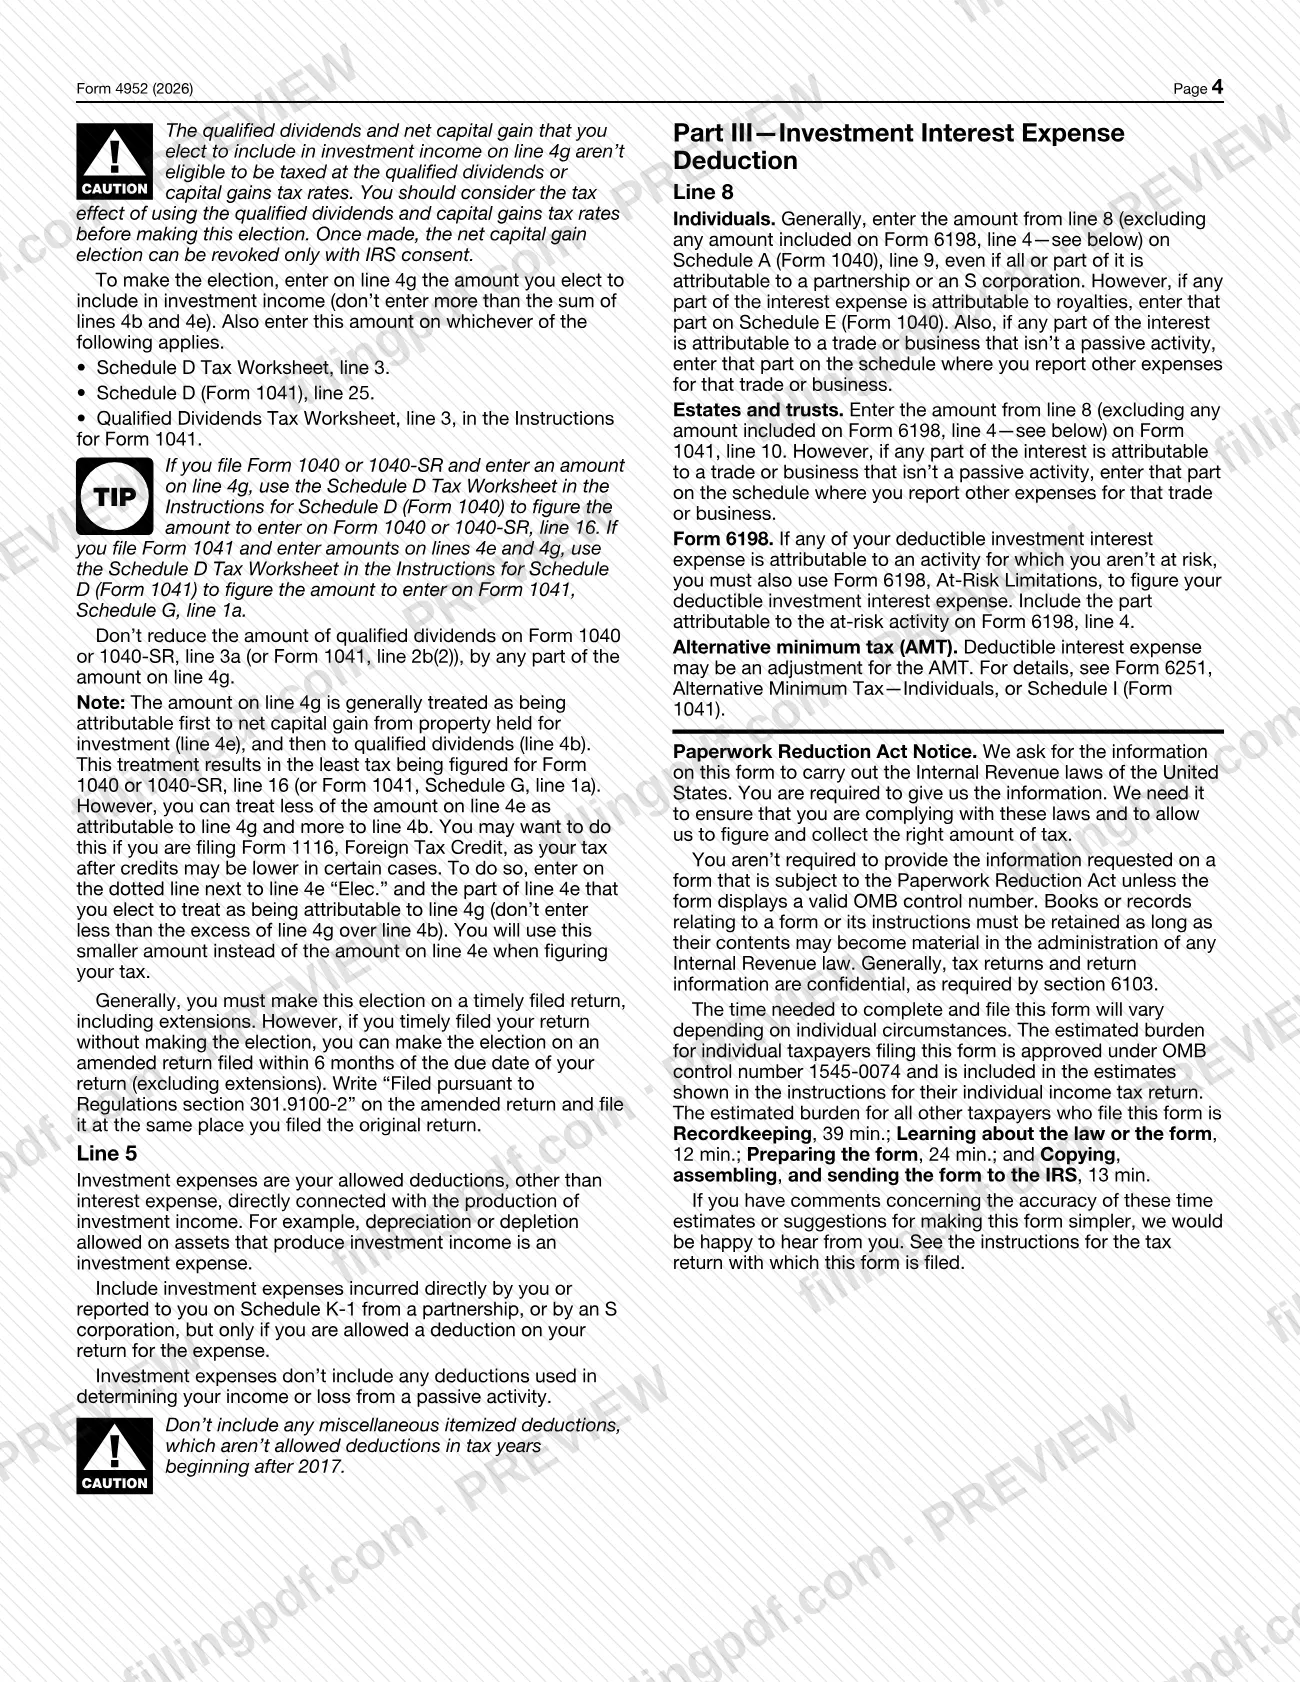
Una regla de plazos se aplica a la elección de la línea 4g, que incluye dividendos calificados y ganancia neta de capital en los ingresos de inversiones. Por lo general, debe hacerla en una declaración presentada a tiempo, incluidas las prórrogas. Si presentó su declaración a tiempo sin hacer la elección, puede hacerla en una declaración enmendada presentada dentro de los 6 meses posteriores a la fecha límite de la declaración (sin contar las prórrogas). Escriba "Filed pursuant to section 301.9100-2" en la declaración enmendada y preséntela en el mismo lugar donde presentó la declaración original. Una vez hecha, la elección solo puede revocarse con el consentimiento del IRS.
Documentos que necesitas
- Su declaración de impuestos (por ejemplo, el Formulario 1040 o el Formulario 1041): el Formulario 4952 se adjunta a esta.
- Anexo K-1 de una sociedad colectiva o sociedad anónima de tipo S: úselo solo si le informa gastos por intereses de inversiones, ingresos de inversiones o gastos de inversión.
- Su Formulario 4952 de 2024: solo si la línea 7 muestra gastos por intereses de inversiones no permitidos, que usted incluye en la línea 2 del formulario de 2025.
- Formulario 6198, Limitaciones de riesgo (At-Risk Limitations): solo si algunos intereses de inversiones deducibles son atribuibles a una actividad por la que usted no tiene riesgo.
- Anexo A (Formulario 1040) o Formulario 1041: donde se incluye la deducción de la línea 8, según indiquen las instrucciones.
Cómo rellenar el 4952
Ingrese su nombre y número de identificación
En la parte superior, escriba el nombre o los nombres que aparecen en su declaración y su número de identificación.
Ingrese los intereses de inversiones pagados o acumulados
Línea 1: ingrese los gastos por intereses de inversiones pagados o acumulados en 2025, independientemente de cuándo incurrió en la deuda. Incluya los montos informados en el Anexo K-1 de una sociedad colectiva o una sociedad anónima de tipo S.
Traslade el monto no permitido del año anterior
Línea 2: ingrese los gastos por intereses de inversiones no permitidos de la línea 7 de su Formulario 4952 de 2024. Luego sume las líneas 1 y 2 e ingrese el total en la línea 3.
Informe los ingresos brutos de inversiones
Línea 4a: ingrese los ingresos brutos de bienes mantenidos para inversión, excluyendo cualquier ganancia neta por su disposición. Línea 4b: ingrese los dividendos calificados incluidos en la línea 4a; luego reste la línea 4b de la 4a en la línea 4c.
Informe las ganancias de bienes de inversión
Línea 4d: ingrese la ganancia neta por la disposición de bienes mantenidos para inversión. Línea 4e: ingrese el menor de la línea 4d o su ganancia neta de capital por esa disposición; luego reste la línea 4e de la 4d en la línea 4f.
Decida si hará la elección de la línea 4g
Línea 4g: ingrese el monto de las líneas 4b y 4e que elige incluir en los ingresos de inversiones, sin exceder la suma de esas dos líneas. También ingréselo en la Hoja de trabajo para el impuesto sobre los dividendos calificados (Qualified Dividends Tax Worksheet), línea 3; en el Anexo D (Formulario 1041), línea 25; o en la Hoja de trabajo para el impuesto sobre los dividendos calificados (Qualified Dividends Tax Worksheet), línea 3, según corresponda.
Sume sus ingresos de inversiones
Línea 4h: sume las líneas 4c, 4f y 4g.
Ingrese los gastos de inversión
Línea 5: ingrese sus deducciones permitidas, aparte de los intereses, que estén directamente relacionadas con la producción de ingresos de inversiones. No incluya deducciones detalladas misceláneas.
Calcule los ingresos netos de inversiones
Línea 6: reste la línea 5 de la línea 4h. Si el resultado es cero o menos, ingrese -0-.
Calcule el monto que trasladará
Línea 7: reste la línea 6 de la línea 3 para obtener el monto no permitido que se traslada a 2026. Si el resultado es cero o menos, ingrese -0-.
Ingrese su deducción
Línea 8: ingrese el menor de la línea 3 o la línea 6. Por lo general, las personas la trasladan al Anexo A (Formulario 1040), línea 9; los patrimonios y fideicomisos usan el Formulario 1041, línea 10.
Revise, descargue y adjunte el formulario
Revise cada línea conforme a las instrucciones; luego descargue o imprima el PDF completado desde FillingPDF y adjúntelo a su declaración de impuestos.
Cómo presentar el 4952
El Formulario 4952 no se presenta por separado: el formulario indica que debe adjuntarse a su declaración de impuestos y se envía al IRS por el medio que use para esa declaración. No indica una dirección, portal ni tarifa aparte.
- Con su declaración: adjunte el formulario completado a la declaración en la que reclama la deducción.
- Dónde se informa la línea 8 (personas): por lo general, en el Anexo A (Formulario 1040), línea 9. Cualquier parte atribuible a regalías se informa en el Anexo E (Formulario 1040), y cualquier parte atribuible a una actividad comercial que no sea pasiva se informa en el anexo donde declara otros gastos de ese negocio.
- Dónde se informa la línea 8 (patrimonios y fideicomisos): en el Formulario 1041, línea 10, con la misma excepción para una actividad comercial no pasiva.
- Formulario 6198: incluya cualquier monto atribuible a una actividad en la que usted tenga riesgo en el Formulario 6198, línea 4, y exclúyalo del monto que traslada a su declaración.
El IRS publica la información más reciente en www.irs.gov/Form4952. FillingPDF le permite rellenar y descargar el PDF; la presentación se hace por los medios usados para su declaración de impuestos.
Errores comunes que debes evitar
- Incluir la ganancia neta por la disposición de bienes de inversión en la línea 4a; las instrucciones indican que debe ingresarse en la línea 4d.
- Contar los intereses personales, los intereses asignables a una actividad pasiva o los intereses capitalizados como gastos por intereses de inversiones en la línea 1.
- Ingresar en la línea 4g un monto mayor que la suma de las líneas 4b y 4e al elegir incluir dividendos calificados y ganancia neta de capital.
- Incluir deducciones detalladas misceláneas en la línea 5; no se permiten para los años tributarios que comiencen después del 31 de diciembre de 2017 y antes del 1 de enero de 2026.
- Reducir los dividendos calificados en el Formulario 1040 o 1040-SR, línea 3a (o en el Formulario 1041, línea 2b(2)), por cualquier parte del monto de la línea 4g.
- Omitir el monto trasladado de 2024 en la línea 2 cuando el Formulario 4952 de 2024, línea 7, muestra un monto no permitido.
- Hacer la elección de la línea 4g después de presentar la declaración sin seguir la regla de la declaración enmendada y sin incluir la anotación "Filed pursuant to section 301.9100-2".
- Omitir el Formulario 6198 cuando parte de los intereses deducibles proviene de una actividad por la que usted no tiene riesgo.
Preguntas frecuentes
¿Para qué se usa el Formulario 4952?
El Formulario 4952 es el formulario del IRS que calcula los gastos por intereses de inversiones que puede deducir en 2025 y el monto que puede trasladar. La deducción está limitada a sus ingresos netos de inversiones y el formulario se adjunta a su declaración de impuestos.
¿Quién debe presentar el Formulario 4952?
Las personas, los patrimonios y los fideicomisos deben presentarlo para reclamar una deducción por gastos por intereses de inversiones. Puede omitirlo si sus ingresos por intereses y dividendos ordinarios, menos los dividendos calificados, superan sus gastos por intereses de inversiones, y no tiene otros gastos de inversión deducibles ni un monto trasladado de 2024.
¿Dónde ingreso la deducción de la línea 8 del Formulario 4952?
Por lo general, las personas ingresan la línea 8 en el Anexo A (Formulario 1040), línea 9. Los patrimonios y fideicomisos la ingresan en el Formulario 1041, línea 10. Los intereses relacionados con regalías van en el Anexo E (Formulario 1040), y los intereses de negocios no pasivos van en el anexo de ese negocio.
¿Qué ocurre con los intereses que no puedo deducir este año?
Se trasladan a años futuros. La línea 7 muestra los gastos por intereses de inversiones no permitidos que se trasladan a 2026 y pasan a ser la línea 2 del Formulario 4952 del año siguiente. La línea 7 es el monto en que la línea 3 excede la línea 6, o -0-.
¿Qué es la elección de la línea 4g del Formulario 4952?
Le permite incluir parte o la totalidad de sus dividendos calificados y de la ganancia neta de capital de bienes de inversión en los ingresos de inversiones. Esos montos dejan de ser elegibles para las tasas tributarias de dividendos calificados o ganancias de capital, y la elección solo puede revocarse con el consentimiento del IRS.
¿Puedo rellenar el Formulario 4952 en línea?
Sí. Puede rellenar en línea el PDF del Formulario 4952 en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el formulario ante el IRS; usted lo adjunta a su declaración de impuestos y presenta esa declaración por los medios del IRS.
¿Hay una fecha límite para el Formulario 4952?
No tiene una fecha límite aparte; vence junto con la declaración de impuestos a la que se adjunta. Por lo general, la elección de la línea 4g debe hacerse en una declaración presentada a tiempo, incluidas las prórrogas, o en una declaración enmendada presentada dentro de los 6 meses posteriores a la fecha límite, sin contar las prórrogas.
¿Dónde puedo encontrar las instrucciones del Formulario 4952?
Las instrucciones están impresas en las páginas 3 y 4 del formulario del IRS, y el IRS publica la información más reciente en www.irs.gov/Form4952. Para obtener más información, remite a la Pub. 550, Ingresos y gastos de inversiones (Investment Income and Expenses).
¿Listo para rellenar el 4952?
Rellenar el 4952 ahora