
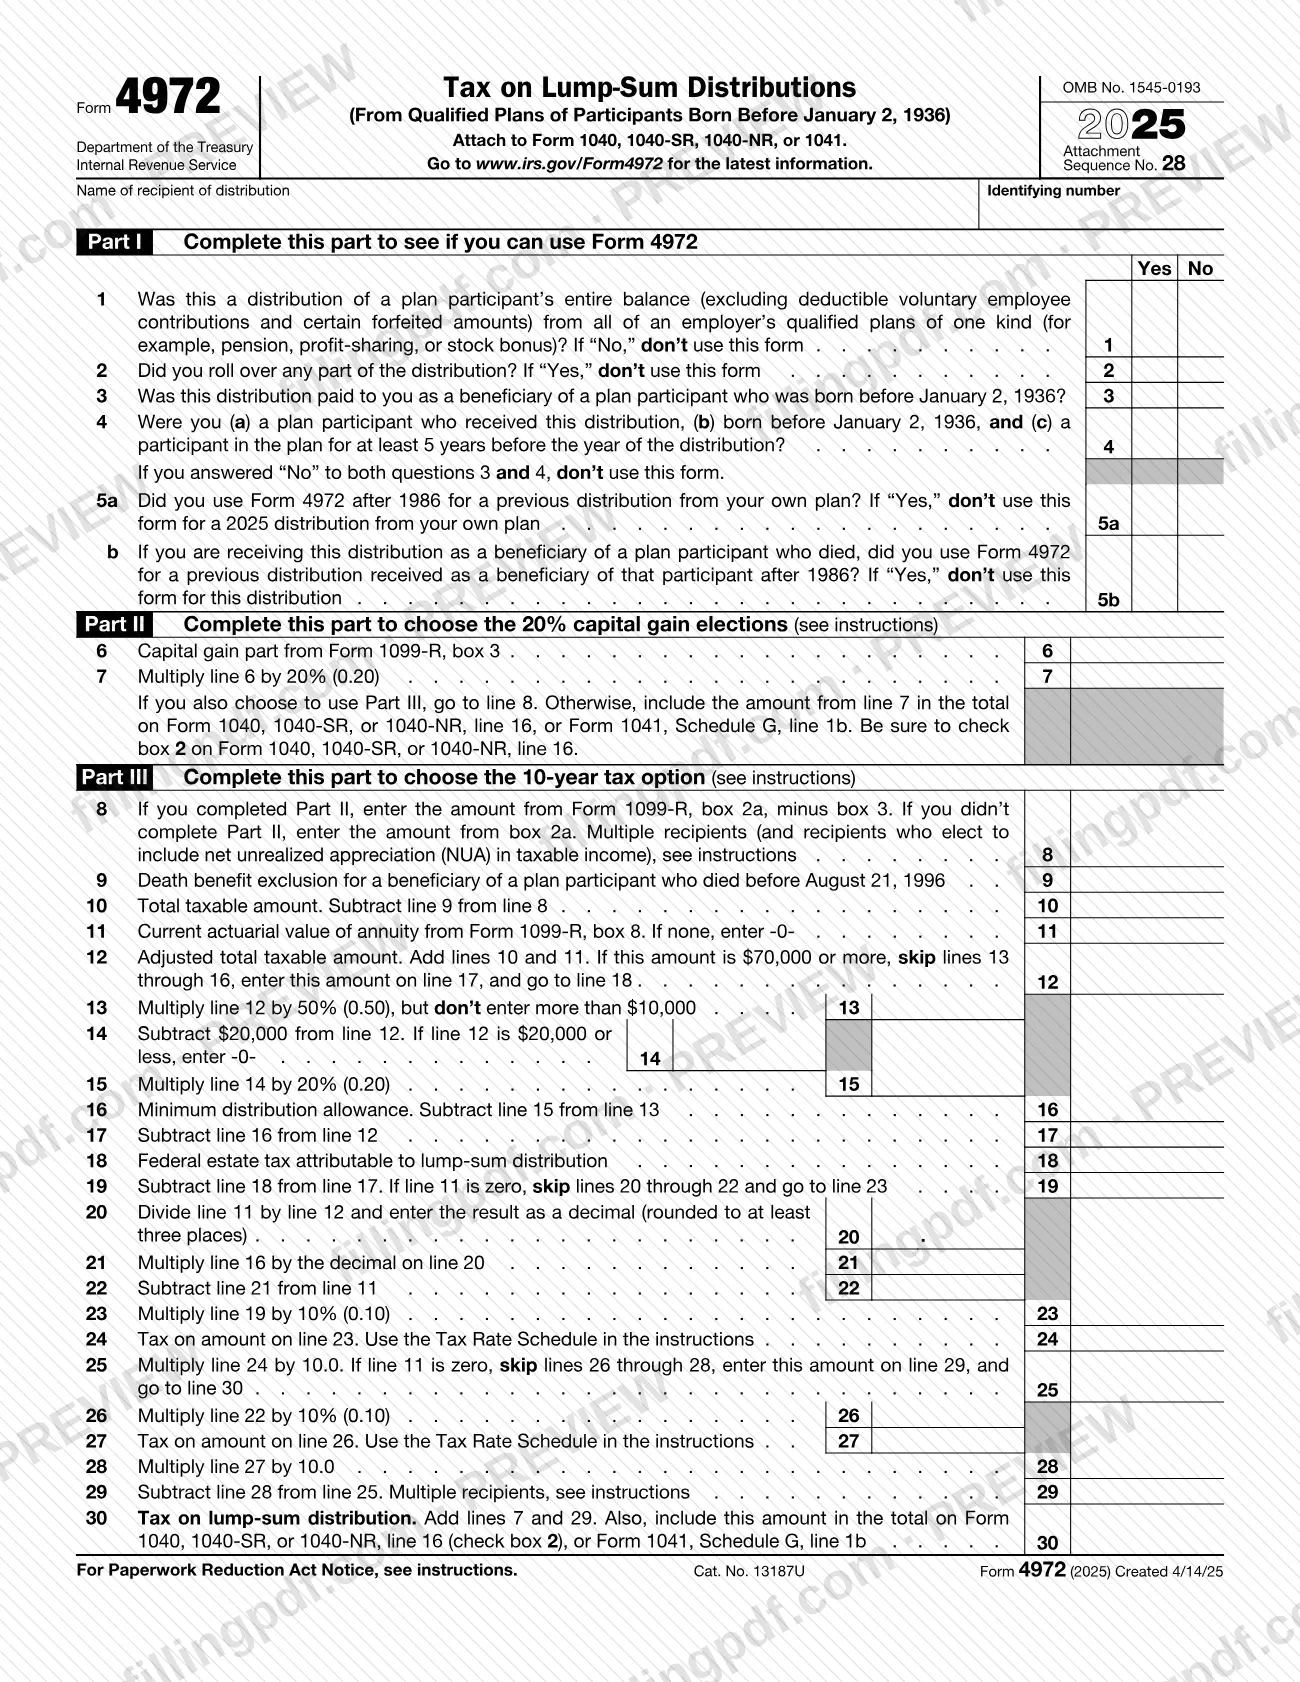
El Formulario 4972, Impuesto sobre distribuciones de suma global (Tax on Lump-Sum Distributions), es el formulario del Servicio de Impuestos Internos (IRS) para calcular el impuesto sobre una distribución calificada de suma global de un plan calificado de un participante nacido antes del 2 de enero de 1936. Los beneficiarios lo usan para aplicar la elección de ganancia de capital del 20 %, la opción de impuesto de 10 años o ambas, y lo adjuntan al Formulario 1040, 1040-SR, 1040-NR o 1041. En FillingPDF puede rellenar el Formulario 4972 en línea y descargar o imprimir el PDF completado; el IRS publica el formulario y sus instrucciones en www.irs.gov/Form4972.
Última actualización
¿Qué es el 4972?
El Formulario 4972, Impuesto sobre distribuciones de suma global (de planes calificados de participantes nacidos antes del 2 de enero de 1936) (Tax on Lump-Sum Distributions (From Qualified Plans of Participants Born Before January 2, 1936)), es el formulario del IRS que se usa para calcular un impuesto separado sobre una distribución calificada de suma global, mediante la elección de ganancia de capital del 20 %, la opción de impuesto de 10 años o ambas.
El IRS describe estas opciones como fórmulas especiales que calculan un impuesto separado sobre la distribución, que puede ser menor que el impuesto que adeudaría si declarara el monto tributable como ingreso ordinario. Usted paga el impuesto una sola vez, por el año en que recibe la distribución, no durante los siguientes 10 años. El impuesto separado se suma al impuesto regular calculado sobre sus otros ingresos.
El formulario tiene tres partes. La Parte I (líneas 1 a 5b) determina si puede usar el formulario. La Parte II (líneas 6 y 7) corresponde a la elección de ganancia de capital del 20 %. La Parte III (líneas 8 a 30) corresponde a la opción de impuesto de 10 años y termina con el impuesto sobre la distribución de suma global en la línea 30. La mayoría de las cifras provienen del Formulario 1099-R, que debe entregarle el pagador.
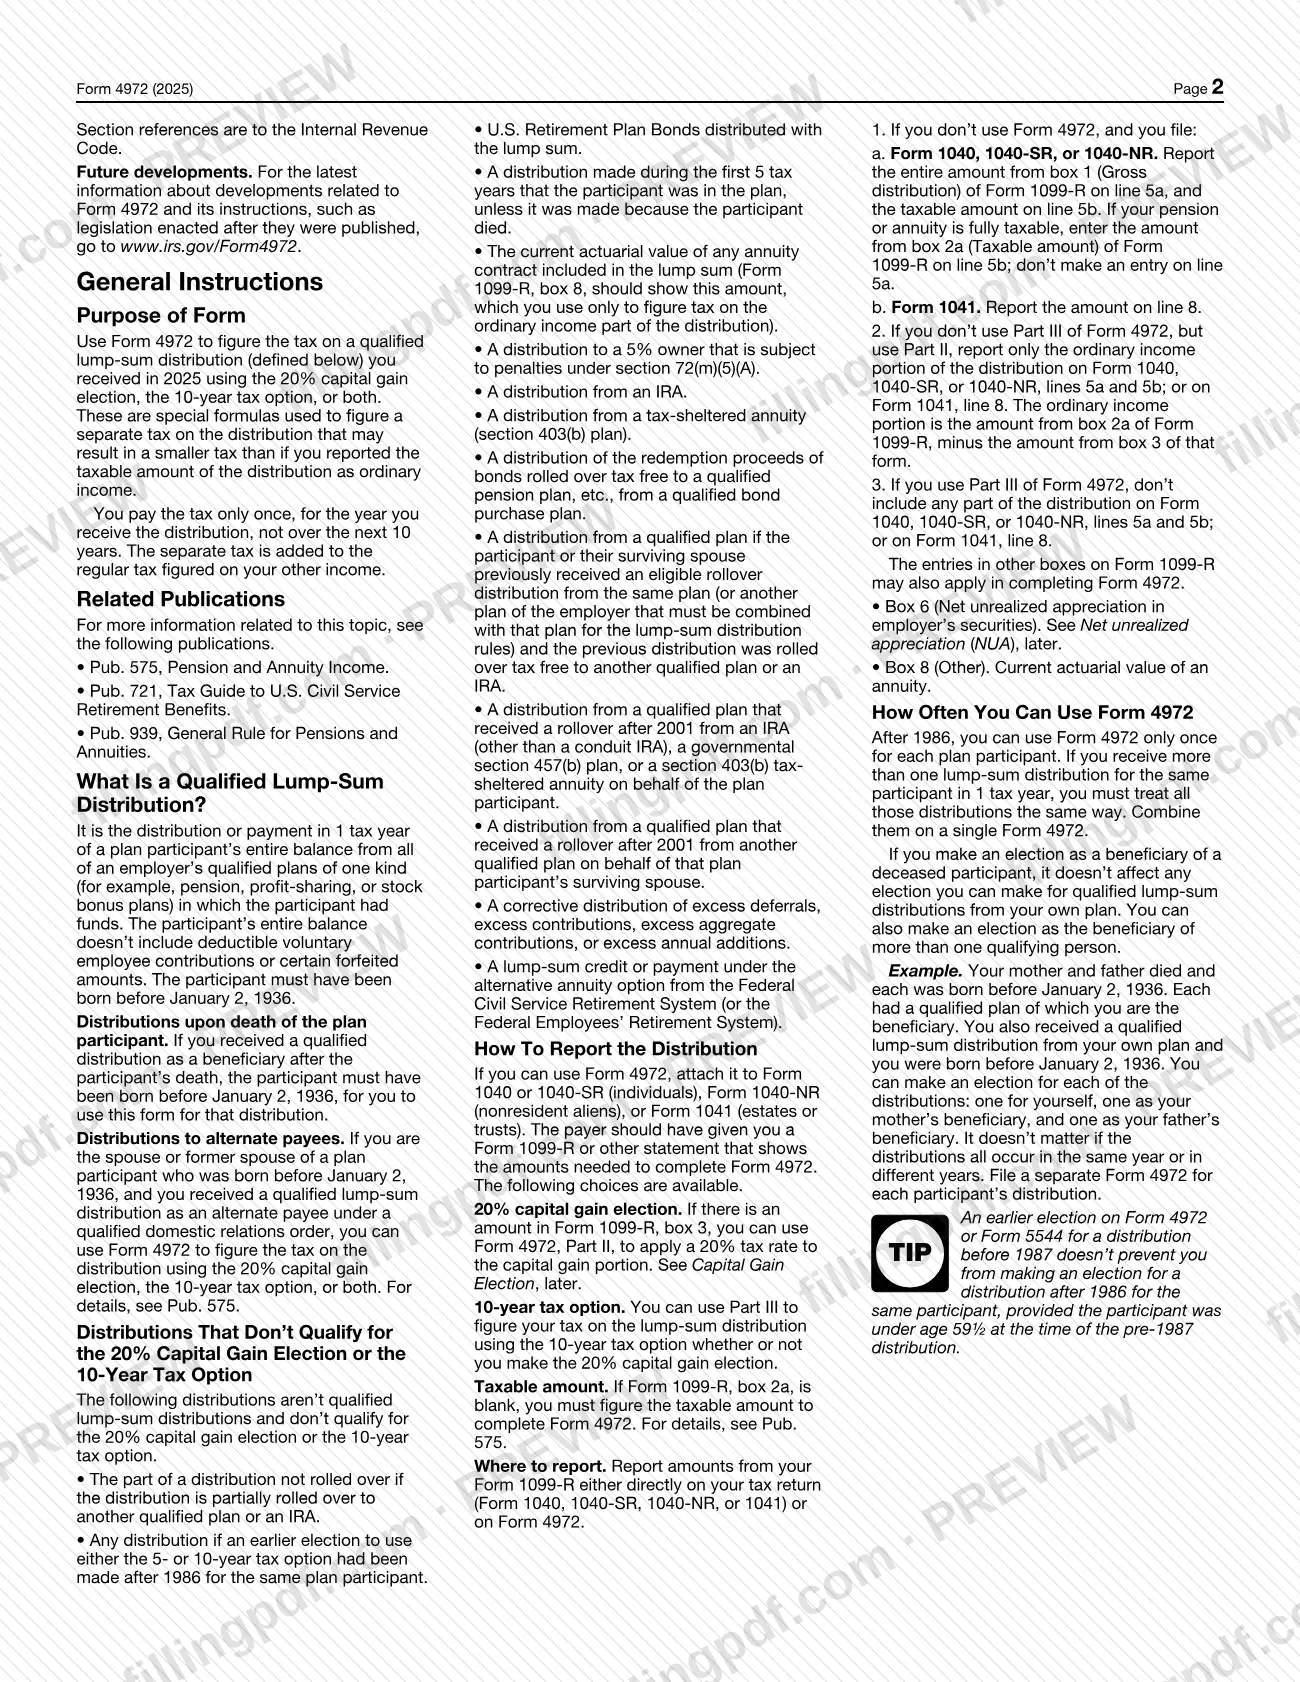
Una distribución calificada de suma global es el pago, en un año tributario, del saldo total de un participante de todos los planes calificados de un mismo tipo de un empleador, como los planes de pensiones, participación en las ganancias o bonificación en acciones. Las instrucciones enumeran distribuciones que no califican, incluidas las distribuciones de una cuenta IRA o una anualidad protegida de impuestos conforme a la sección 403(b), y la parte de una distribución que se transfiere a otro plan. Para obtener más detalles, el IRS remite a la Publicación 575, Ingresos de pensiones y anualidades.
¿Quién tiene que presentar el 4972?
Puede usar el Formulario 4972 si recibió una distribución calificada de suma global en 2025 y se cumple una de estas condiciones, según las preguntas de la Parte I del formulario:
- La recibió como beneficiario de un participante del plan nacido antes del 2 de enero de 1936 (línea 3).
- Es un participante del plan que la recibió, nació antes del 2 de enero de 1936 y participó en el plan durante al menos 5 años antes del año de la distribución (línea 4).
- Es el cónyuge o excónyuge de dicho participante y recibió la distribución como beneficiario alternativo conforme a una orden calificada de relaciones domésticas.
No use el formulario si la distribución no correspondía al saldo total del participante de todos los planes calificados de un mismo tipo del empleador (línea 1), o si transfirió a otro plan alguna parte de la distribución (línea 2). Después de 1986, puede usar el Formulario 4972 solo una vez por cada participante del plan (líneas 5a y 5b). Si recibió sumas globales por más de un participante, presente un Formulario 4972 por separado para cada participante.
El formulario se adjunta al Formulario 1040 o 1040-SR (personas físicas), al Formulario 1040-NR (extranjeros no residentes) o al Formulario 1041 (caudales hereditarios o fideicomisos). En una declaración conjunta en la que ambos cónyuges recibieron una distribución de suma global, cada cónyuge completa un Formulario 4972 por separado.
Cuándo presentar el 4972
Presente el Formulario 4972 con la declaración de impuestos del año en que recibió la distribución calificada de suma global; el formulario de 2025 corresponde a distribuciones recibidas en 2025. No tiene una fecha límite independiente: se adjunta al Formulario 1040, 1040-SR, 1040-NR o 1041 y se rige por la fecha límite de esa declaración.
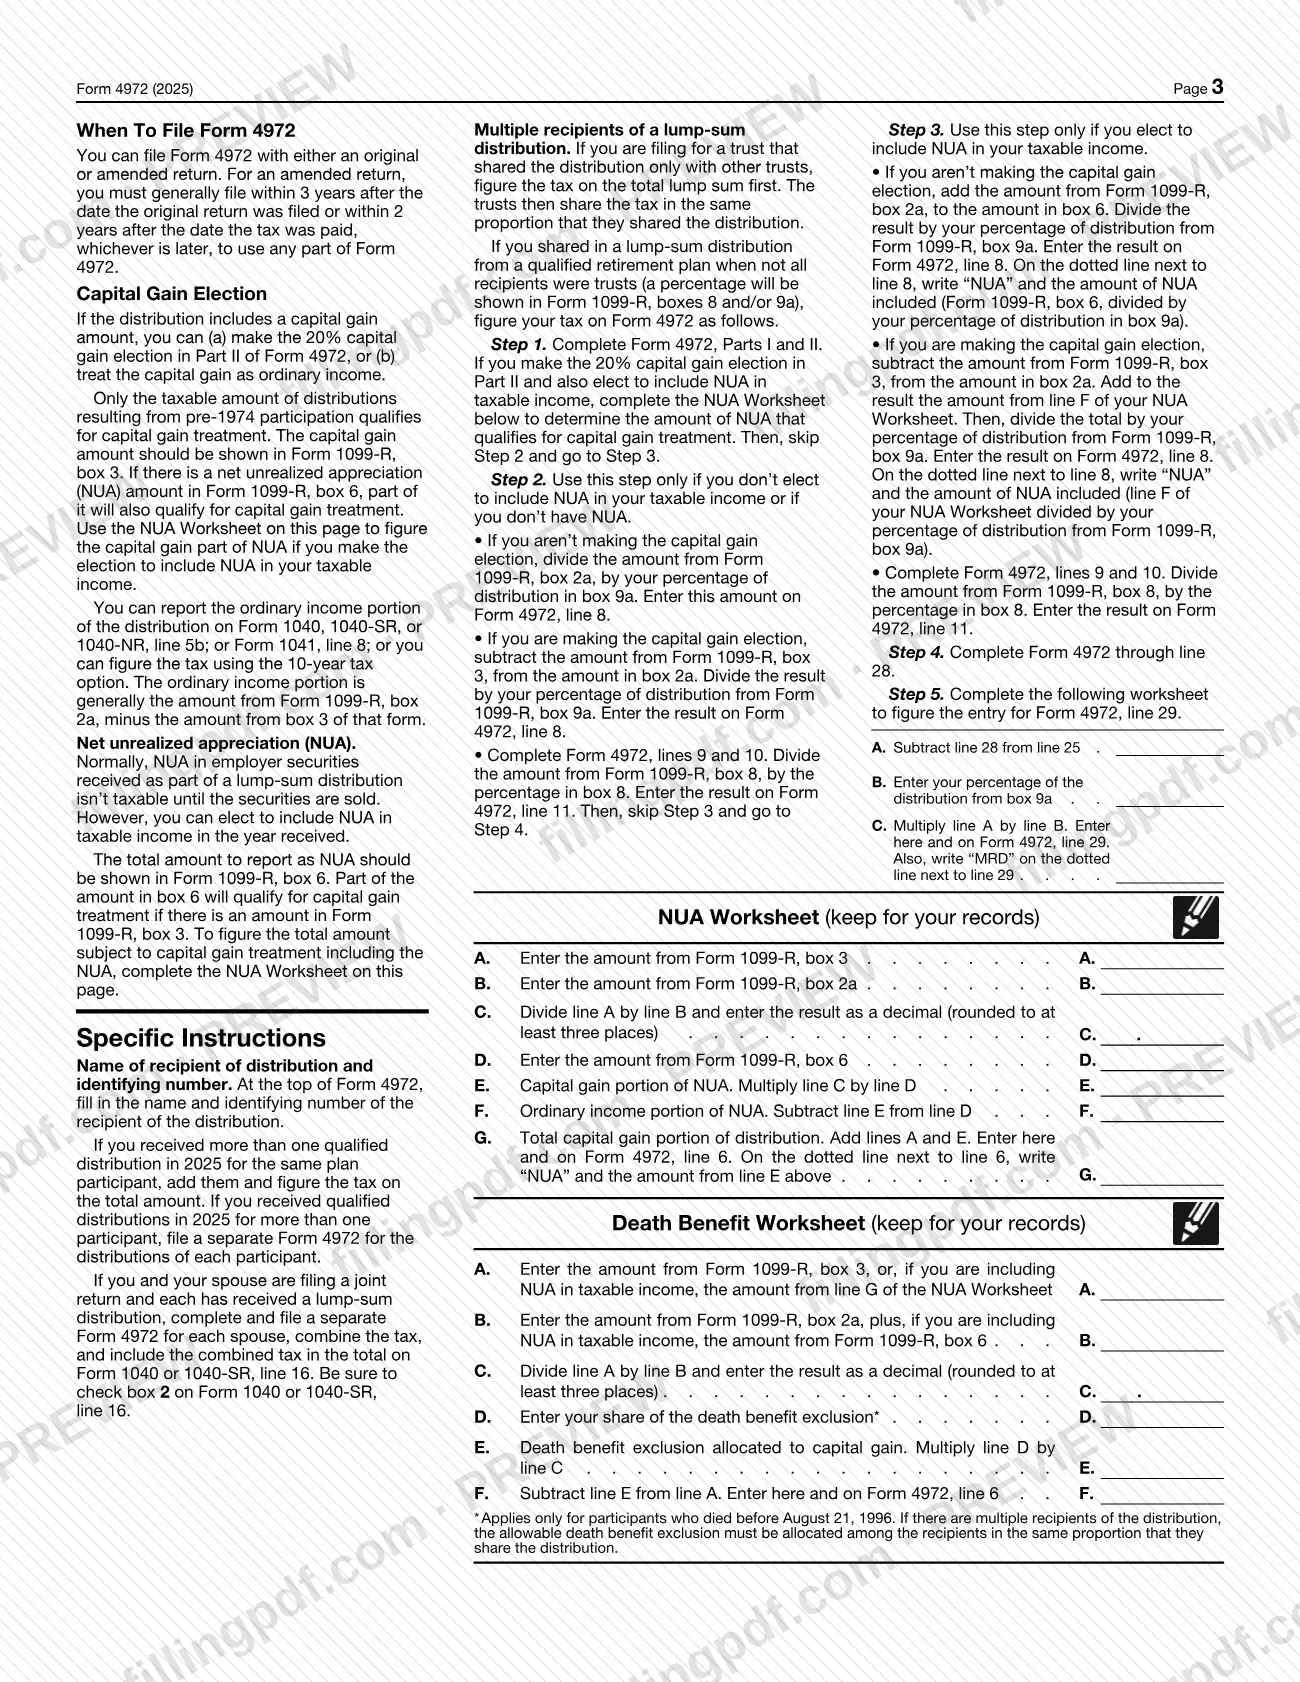
Puede presentar el Formulario 4972 con una declaración original o enmendada. Para usar cualquier parte del formulario en una declaración enmendada, por lo general debe presentarla dentro de los 3 años posteriores a la fecha en que presentó la declaración original o dentro de los 2 años posteriores a la fecha en que pagó el impuesto, lo que ocurra más tarde.
Si recibió más de una distribución calificada en 2025 del mismo plan y para el mismo participante, súmelas y calcule el impuesto sobre el total en un solo formulario.
Documentos que necesitas
- Formulario 1099-R del pagador u otro estado de cuenta del pagador que muestre los montos necesarios (casillas 2a, 3, 6, 8 y 9a, según corresponda). Si la casilla 2a está en blanco, debe calcular usted mismo el monto tributable (consulte la Pub. 575).
- La declaración federal a la que adjuntará el Formulario 4972: Formulario 1040, 1040-SR, 1040-NR o 1041.
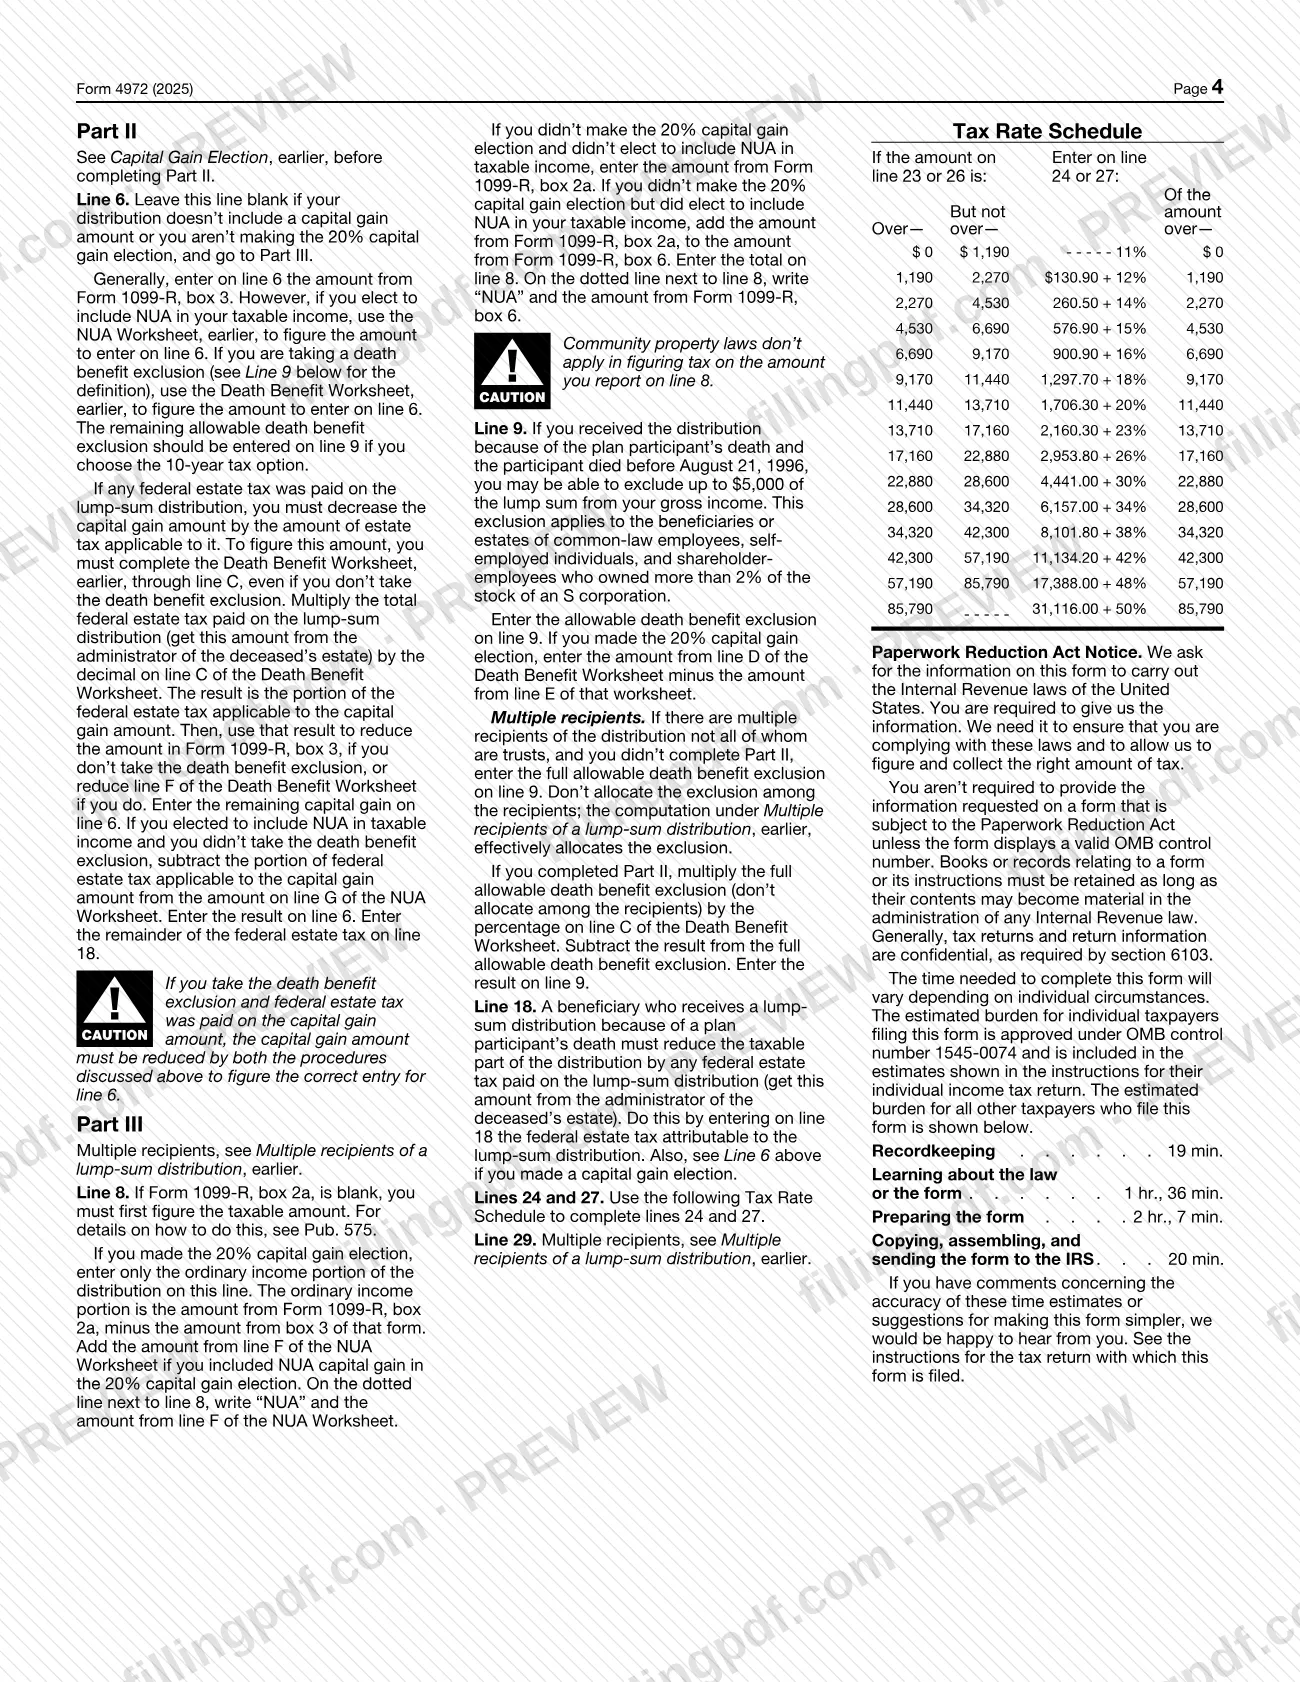
- El monto del impuesto federal sobre el caudal hereditario pagado sobre la suma global, proporcionado por el administrador del caudal hereditario de la persona fallecida, cuando recibió la distribución debido al fallecimiento del participante y se aplica el impuesto sobre el caudal hereditario (línea 18).
- Hoja de trabajo de NUA, solo si elige incluir la apreciación neta no realizada en el ingreso tributable y tiene un monto de ganancia de capital; consérvela para sus registros.
- Hoja de trabajo para beneficios por fallecimiento, solo si el participante falleció antes del 21 de agosto de 1996 o si se aplica el impuesto sobre el caudal hereditario al monto de la ganancia de capital; consérvela para sus registros.
Cómo rellenar el 4972
Ingrese el nombre y número del beneficiario
En la parte superior, ingrese el nombre de la persona que recibió la distribución y el número de identificación. Si recibió distribuciones calificadas por más de un participante, complete un formulario por separado para cada uno.
Responda las preguntas de la Parte I
Responda Sí o No en las líneas 1 a 4, 5a y 5b. Si una línea le indica que no use el formulario, o responde «No» tanto a la línea 3 como a la 4, deténgase: no puede usar el Formulario 4972.
Complete la elección de ganancia de capital
En la Parte II, ingrese en la línea 6 la parte de ganancia de capital de la casilla 3 del Formulario 1099-R y luego multiplíquela por el 20 % (0.20) en la línea 7. Deje la línea 6 en blanco si no hay ganancia de capital o si no hace la elección, y pase a la Parte III.
Ingrese el monto tributable
En la línea 8, ingrese la casilla 2a del Formulario 1099-R menos la casilla 3 si completó la Parte II, o la casilla 2a si no la completó. En la línea 9, ingrese cualquier exclusión por beneficio por fallecimiento y, en la línea 10, reste la línea 9 de la línea 8.
Sume el valor de la anualidad
En la línea 11, ingrese el valor actuarial actual de la anualidad de la casilla 8 del Formulario 1099-R, o -0- si no hay ninguno. En la línea 12, sume las líneas 10 y 11, y siga la instrucción impresa allí si el monto alcanza el límite indicado.
Calcule la deducción por distribución mínima
Complete las líneas 13 a 16 según se indica: 50 % de la línea 12 hasta el límite mostrado, menos el 20 % del exceso sobre el monto de la línea 14. Luego reste la línea 16 de la línea 12 en la línea 17.
Reste el impuesto sucesorio y divida la anualidad
En la línea 18, ingrese cualquier impuesto federal sobre el caudal hereditario atribuible a la suma global y réstelo en la línea 19. Si la línea 11 no es cero, complete las líneas 20 a 22; si es cero, pase a la línea 23.
Aplique la tabla de tasas impositivas
Multiplique la línea 19 por el 10 % (0.10) en la línea 23 y use la Tabla de tasas impositivas de las instrucciones para la línea 24. Multiplique la línea 24 por 10.0 en la línea 25 y luego complete las líneas 26 a 28 de la misma manera si la línea 11 no es cero.
Calcule el impuesto sobre la distribución
En la línea 29, reste la línea 28 de la línea 25 y aplique las reglas para varios beneficiarios, si corresponden. En la línea 30, sume las líneas 7 y 29 para obtener el impuesto sobre la distribución de suma global.
Revise y descargue el PDF
Verifique que cada monto coincida con el Formulario 1099-R y que las anotaciones requeridas, como «NUA», aparezcan en las líneas punteadas. Descargue o imprima el PDF completado desde FillingPDF y adjúntelo a su declaración según se describe en Cómo presentar.
Cómo presentar el 4972
El Formulario 4972 no se presenta por separado: se adjunta a la declaración federal que respalda, y la declaración se envía al IRS por los canales habituales.
- Adjúntelo a su declaración. Use el Formulario 1040 o 1040-SR (personas físicas), el Formulario 1040-NR (extranjeros no residentes) o el Formulario 1041 (caudales hereditarios o fideicomisos).
- Transfiera el impuesto a la declaración. Incluya el monto de la línea 30 en el total de la línea 16 del Formulario 1040, 1040-SR o 1040-NR, y marque la casilla 2 allí; o inclúyalo en la línea 1b del Anexo G del Formulario 1041. Si solo usa la Parte II, transfiera en su lugar el monto de la línea 7.
- Dónde enviar la declaración. Siga las instrucciones de la declaración a la que adjunta el formulario; el Formulario 4972 no incluye una dirección ni un portal independientes.
Conserve la Hoja de trabajo de NUA y la Hoja de trabajo para beneficios por fallecimiento, si las usa, para sus registros. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los canales correspondientes a su declaración.
Errores comunes que debes evitar
- Usar el Formulario 4972 después de haber transferido a otro plan alguna parte de la distribución; el formulario indica que debe responder la línea 2 y no usarlo si lo hizo.
- Usar el formulario por segunda vez para el mismo participante del plan después de 1986; las líneas 5a y 5b sirven para evitarlo.
- Tratar una distribución de una cuenta IRA o de una anualidad protegida de impuestos conforme a la sección 403(b) como una suma global calificada; las instrucciones indican que ninguna de las dos califica.
- Presentar formularios separados para varias sumas globales del mismo plan y participante en 2025, en lugar de sumarlas y calcular el impuesto sobre el total.
- Combinar las distribuciones de dos participantes en un solo formulario; presente un Formulario 4972 por separado para cada participante.
- Olvidar marcar la casilla 2 en la línea 16 del Formulario 1040, 1040-SR o 1040-NR al incluir el impuesto de la línea 30 o de la línea 7.
- Declarar también la distribución en las líneas 5a y 5b del Formulario 1040, 1040-SR o 1040-NR cuando usa la Parte III; las instrucciones indican que no incluya allí ninguna parte de la distribución.
- Dejar en blanco la línea 8 o adivinar el monto cuando la casilla 2a del Formulario 1099-R está en blanco; primero debe calcular el monto tributable.
- Omitir la anotación en la línea punteada, como «NUA» junto a la línea 6 u 8, o «MRD» junto a la línea 29, cuando las instrucciones la exigen.
Preguntas frecuentes
¿Para qué se usa el Formulario 4972?
El Formulario 4972 se usa para calcular el impuesto sobre una distribución calificada de suma global de un plan calificado, mediante la elección de ganancia de capital del 20 %, la opción de impuesto de 10 años o ambas. Estas fórmulas especiales calculan un impuesto separado que puede ser menor que declarar el monto tributable como ingreso ordinario.
¿Quién puede usar el Formulario 4972?
Pueden usarlo los participantes del plan nacidos antes del 2 de enero de 1936 que participaron en el plan durante al menos 5 años antes del año de la distribución, y los beneficiarios de un participante nacido antes de esa fecha. También pueden usarlo los beneficiarios alternativos conforme a una orden calificada de relaciones domésticas. No puede usarlo si transfirió a otro plan alguna parte de la distribución.
¿A qué formulario debo adjuntar el Formulario 4972?
Adjúntelo al Formulario 1040 o 1040-SR, al Formulario 1040-NR o al Formulario 1041, según quién recibió la distribución. Transfiera el impuesto de la línea 30 a la línea 16 del Formulario 1040, 1040-SR o 1040-NR (marque la casilla 2), o a la línea 1b del Anexo G del Formulario 1041.
¿Puedo usar el Formulario 4972 más de una vez?
Después de 1986, puede usar el Formulario 4972 solo una vez por cada participante del plan. Las distribuciones de suma global múltiples del mismo participante en un año tributario deben combinarse en un solo formulario. Como beneficiario, también puede hacer una elección por separado para cada participante fallecido.
¿Necesito el Formulario 1099-R para completar el Formulario 4972?
Sí, en la práctica. El pagador debe entregarle un Formulario 1099-R u otro estado de cuenta con los montos necesarios, como los de las casillas 2a, 3, 6, 8 y 9a. Si la casilla 2a está en blanco, debe calcular usted mismo el monto tributable; las instrucciones remiten a la Pub. 575.
¿Cuál es la diferencia entre la Parte II y la Parte III del Formulario 4972?
La Parte II corresponde a la elección de ganancia de capital del 20 %, que aplica una tasa del 20 % a la parte de ganancia de capital de la casilla 3 del Formulario 1099-R. La Parte III corresponde a la opción de impuesto de 10 años. Puede usar la Parte III tanto si hace la elección de ganancia de capital como si no.
¿Puedo presentar el Formulario 4972 con una declaración enmendada?
Sí. Puede presentarlo con una declaración original o enmendada. Para usar cualquier parte del formulario en una declaración enmendada, por lo general debe presentarla dentro de los 3 años posteriores a la fecha en que presentó la declaración original o dentro de los 2 años posteriores a la fecha en que pagó el impuesto, lo que ocurra más tarde.
¿Puedo rellenar el Formulario 4972 en línea?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el formulario ante el IRS; usted lo presenta junto con su declaración por los canales del IRS.
¿Listo para rellenar el 4972?
Rellenar el 4972 ahora