
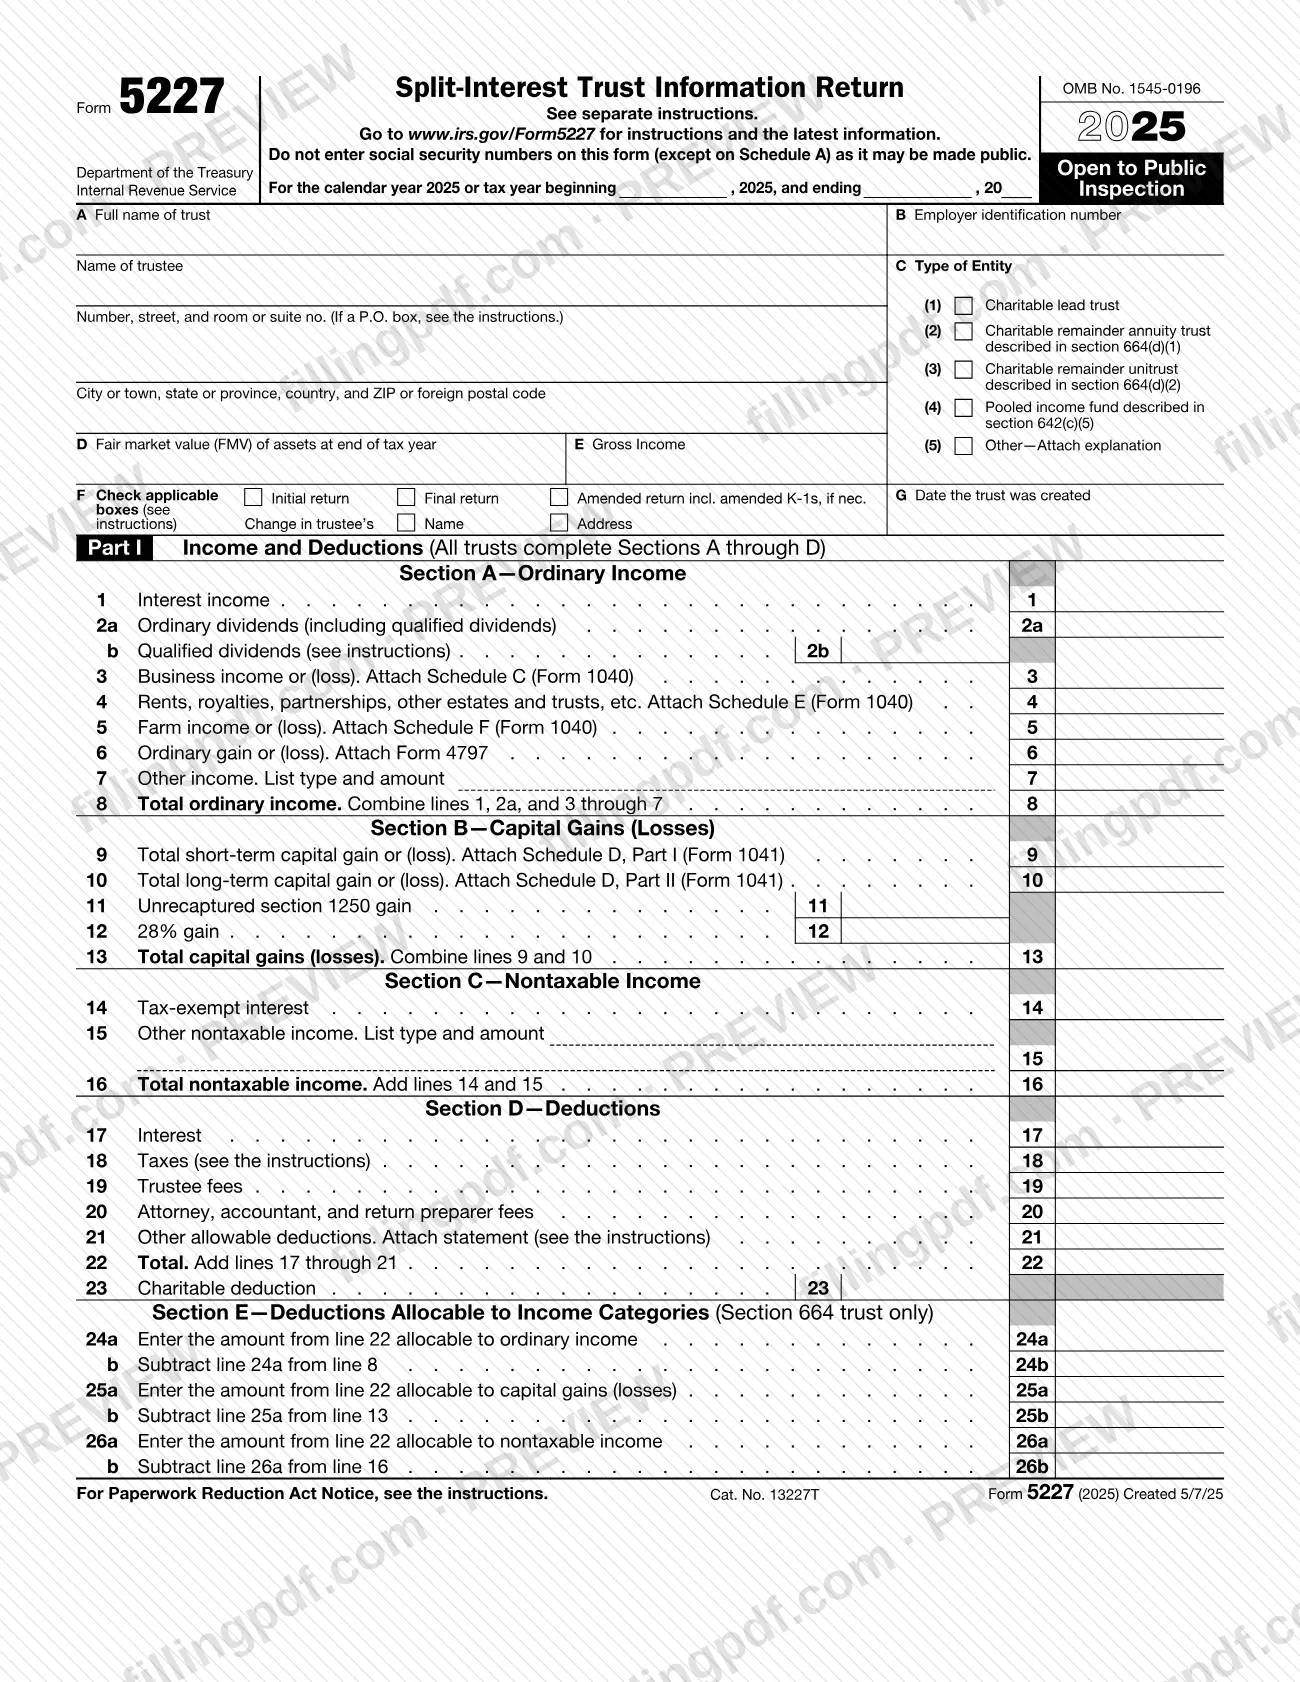
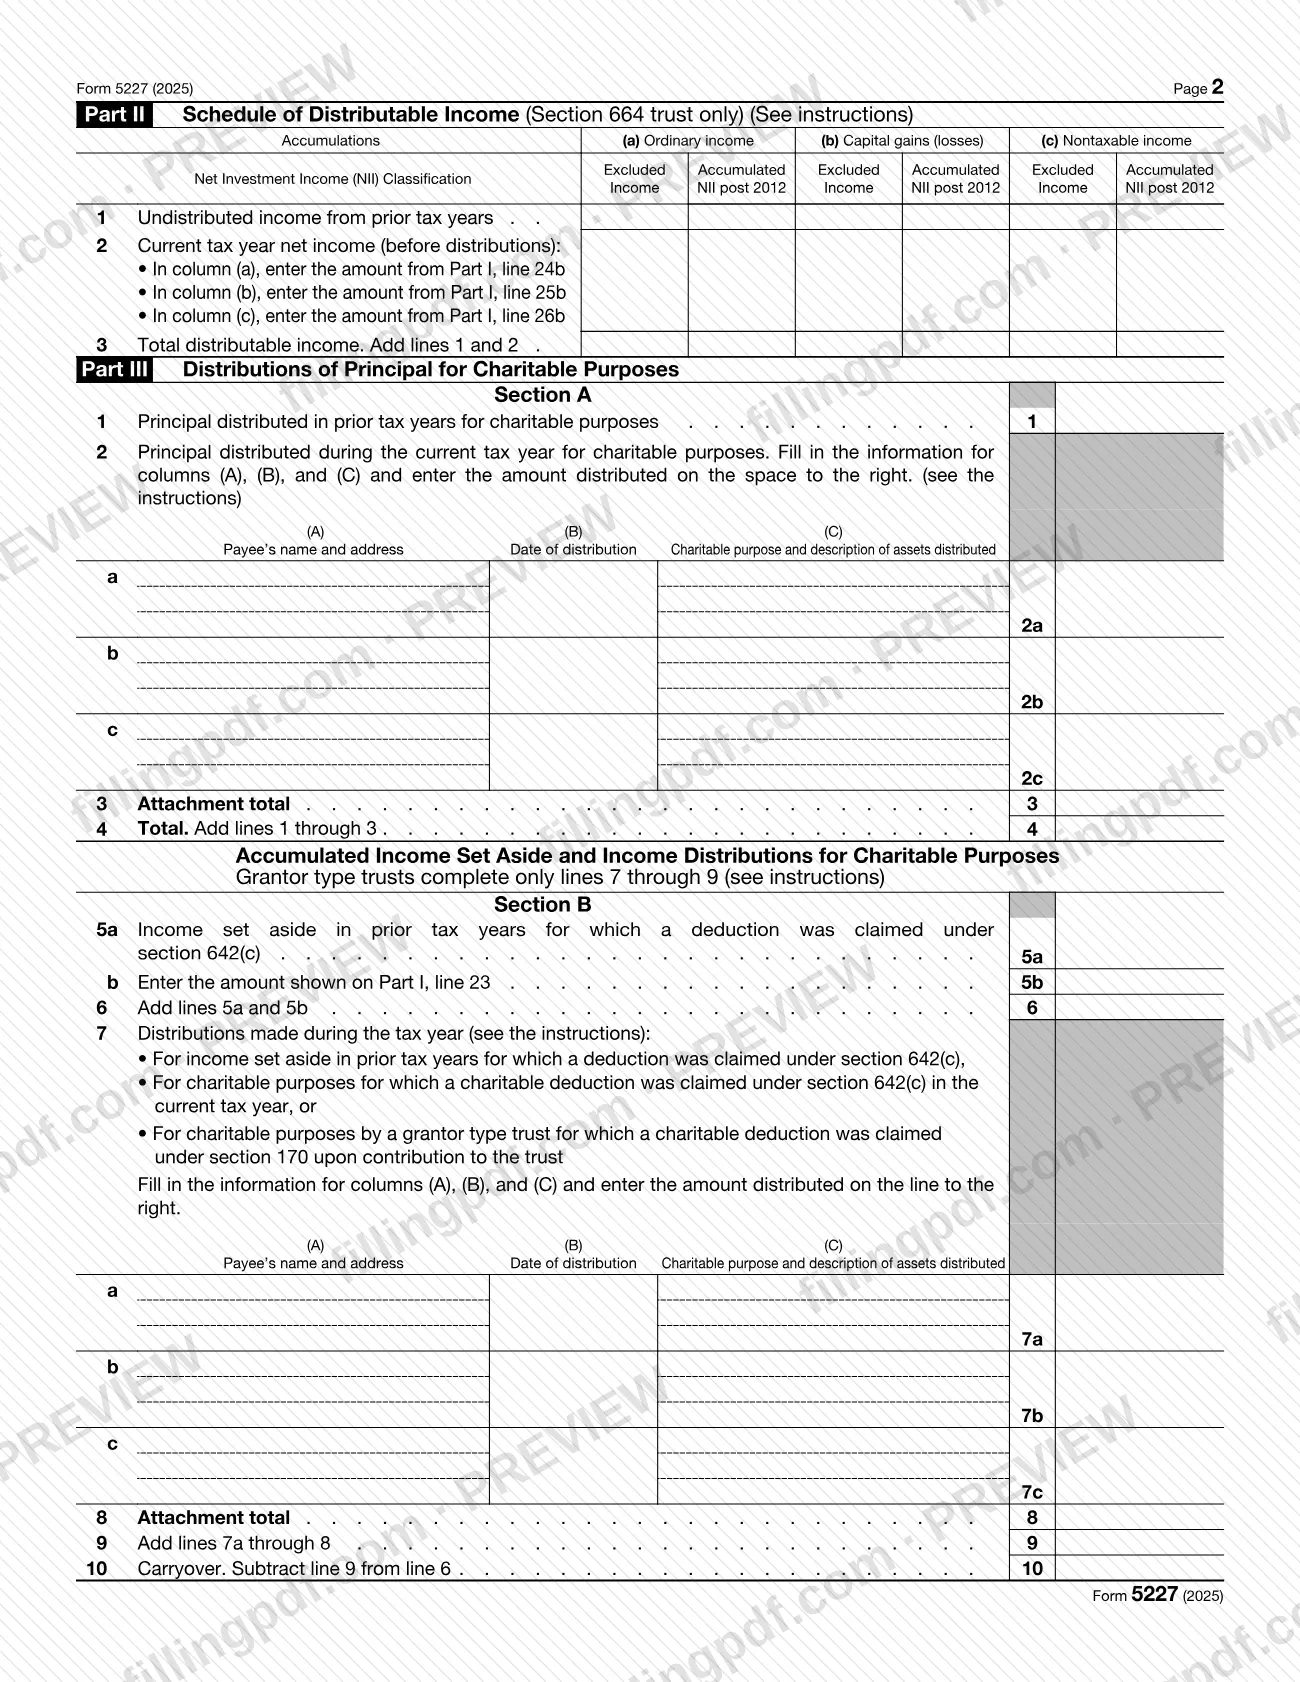
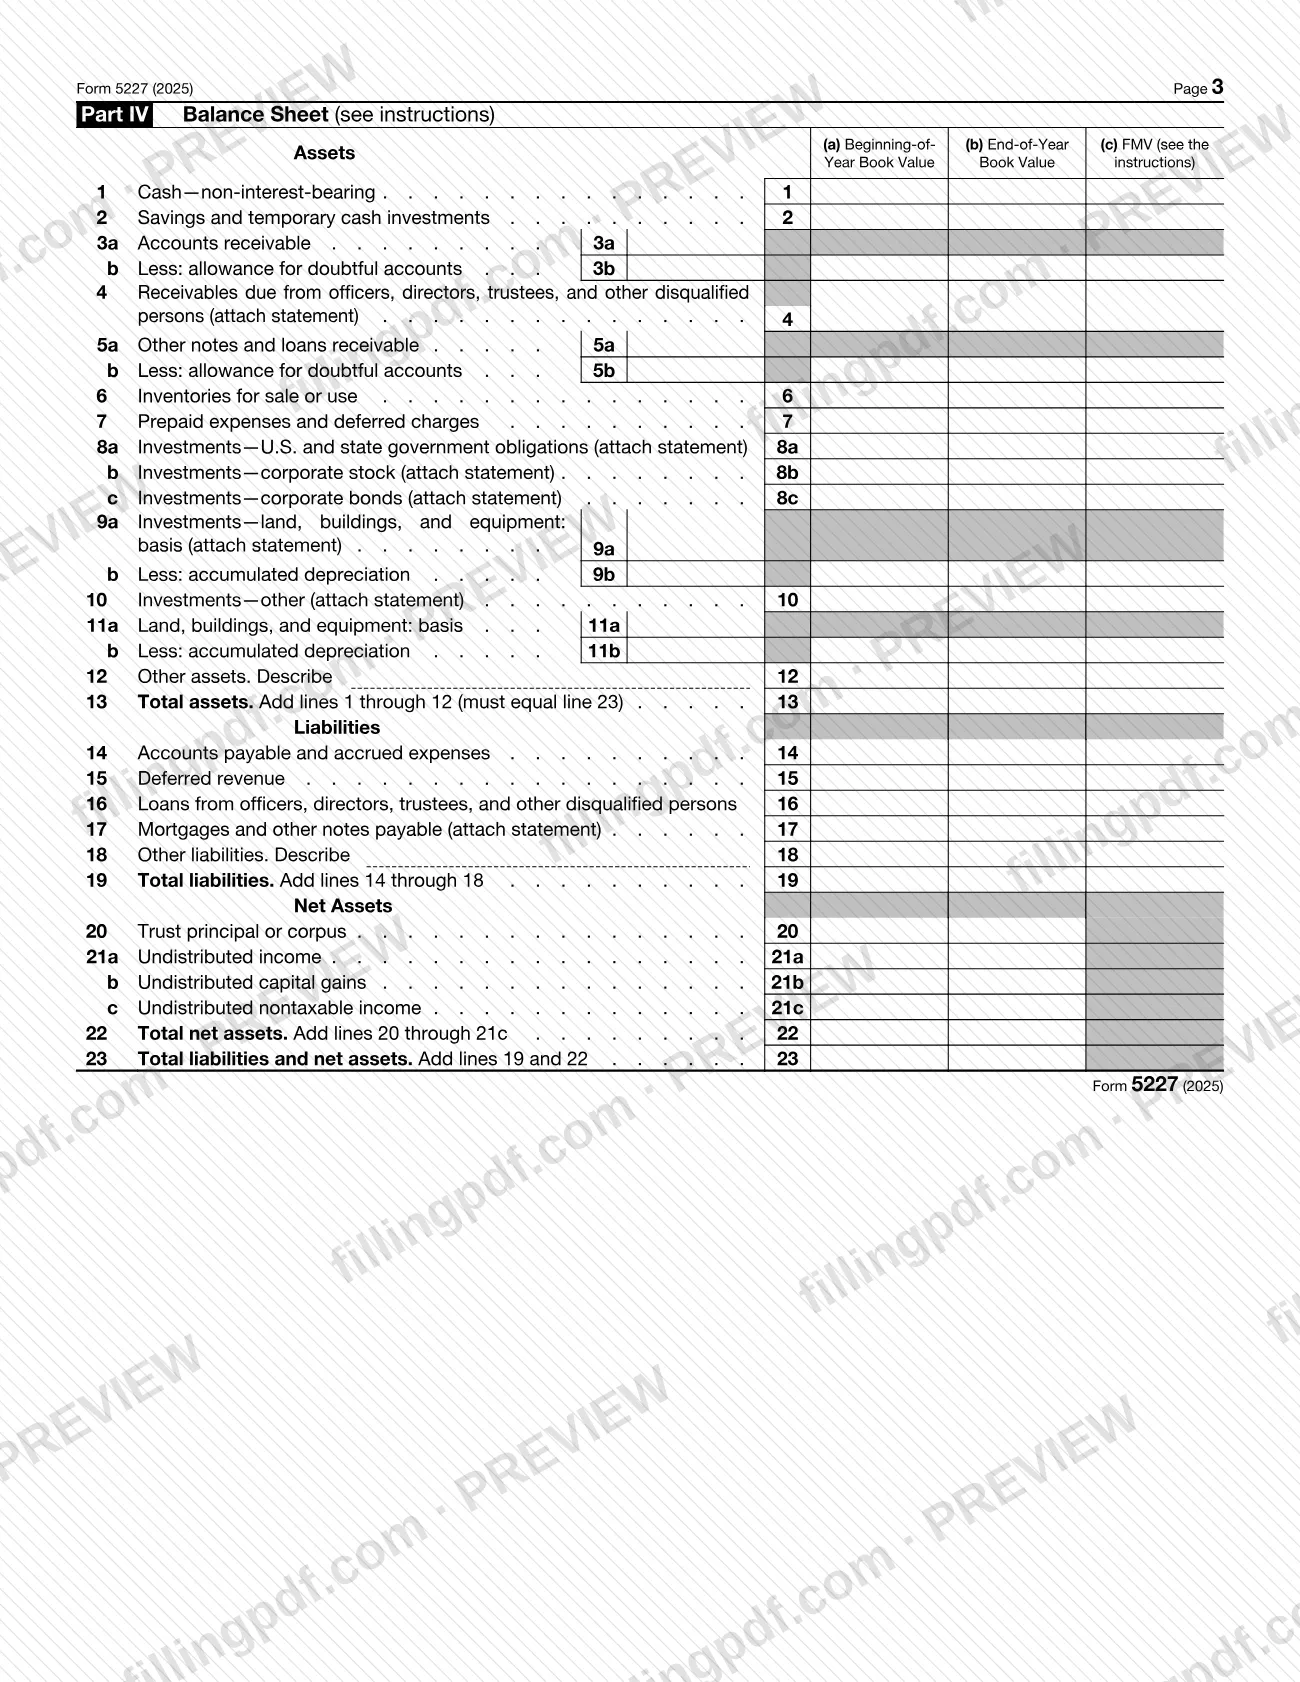
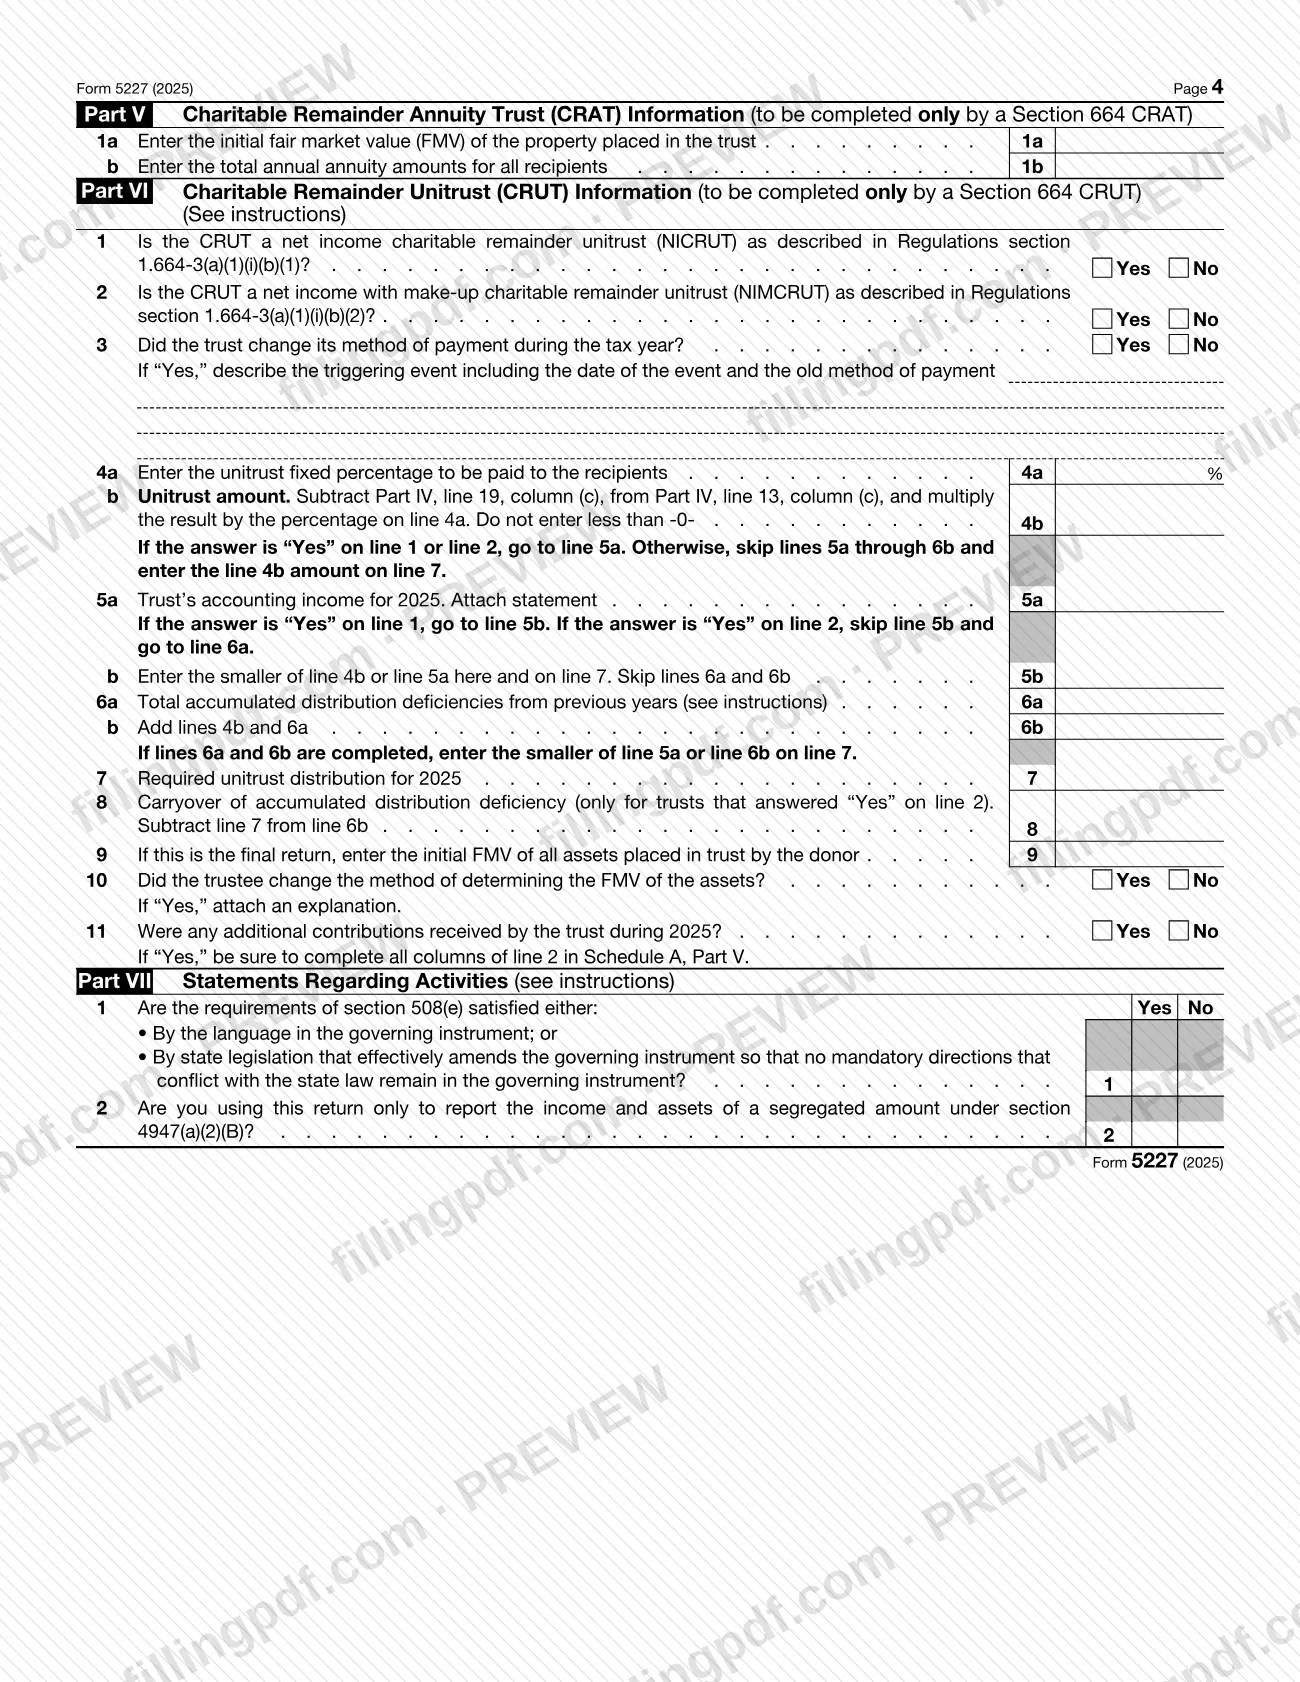
El Formulario 5227, Declaración informativa de fideicomisos de intereses divididos (Split-Interest Trust Information Return), es la declaración del Servicio de Impuestos Internos (IRS) que los fideicomisos de remanente caritativo, los fondos de ingresos mancomunados y otros fideicomisos de intereses divididos, como los fideicomisos de liderazgo caritativo, utilizan para informar cada año sobre su actividad financiera. También informa las deducciones caritativas y las distribuciones, y ayuda a determinar si el fideicomiso se considera una fundación privada para fines de los impuestos especiales del capítulo 42. En esta página puede rellenar en línea el formulario de 2025 en FillingPDF y descargar o imprimir el PDF completado. El formulario y las instrucciones del IRS están publicados en www.irs.gov/Form5227.
Última actualización
¿Qué es el 5227?
Formulario 5227, Declaración informativa de fideicomisos de intereses divididos (Split-Interest Trust Information Return), es el formulario del IRS que un fideicomiso de intereses divididos presenta cada año calendario para informar sobre su actividad financiera, proporcionar información sobre deducciones caritativas y distribuciones, y determinar si se considera una fundación privada sujeta a ciertos impuestos especiales del capítulo 42.
Las instrucciones del IRS definen un fideicomiso de intereses divididos como un fideicomiso que no está exento conforme a la sección 501(a), tiene intereses no vencidos destinados a fines no caritativos y recibió cantidades después del 26 de mayo de 1969 por las cuales se permitió una deducción conforme a una sección incluida en la sección 4947(a)(2). La casilla C del formulario identifica el tipo: fideicomiso de liderazgo caritativo, fideicomiso de anualidad de remanente caritativo (CRAT), fideicomiso unitrust de remanente caritativo (CRUT), fondo de ingresos mancomunados u otro.
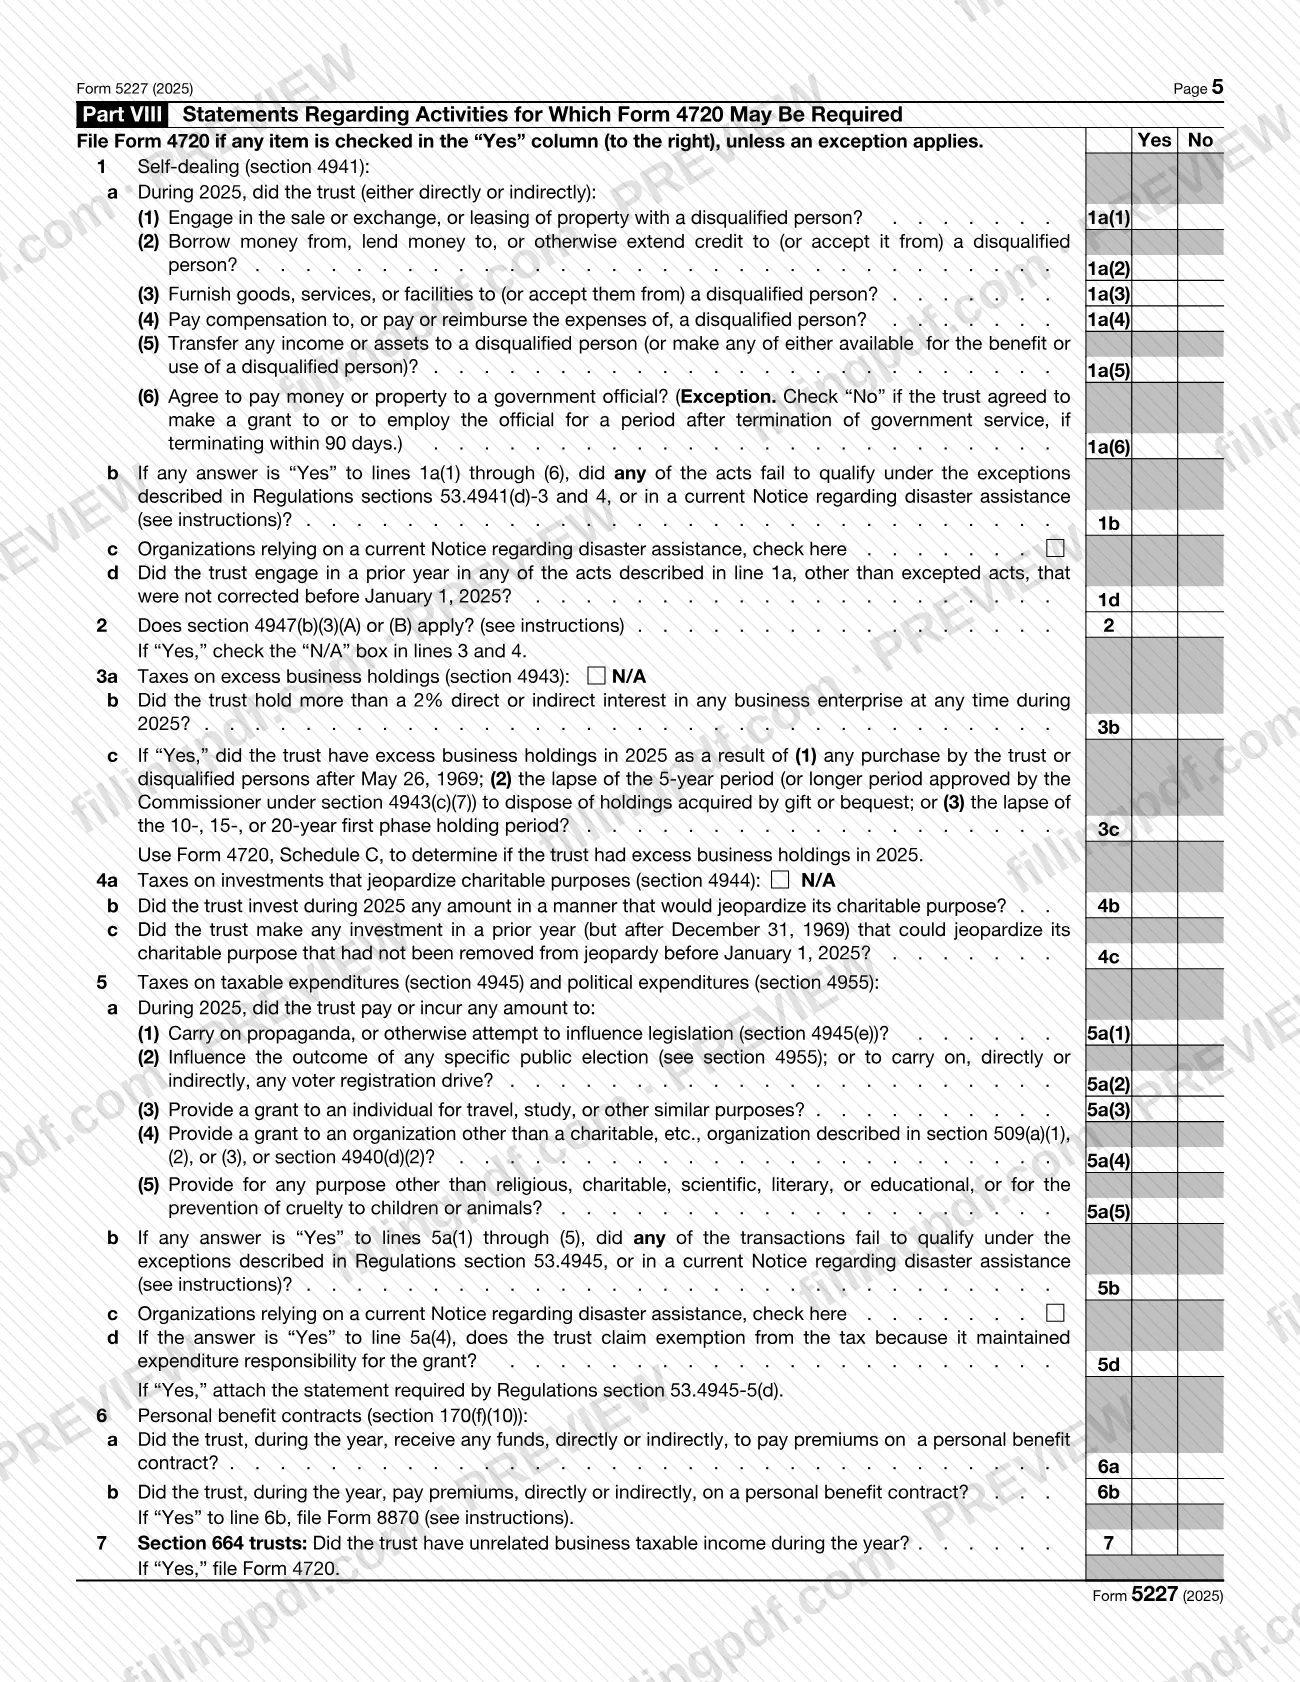
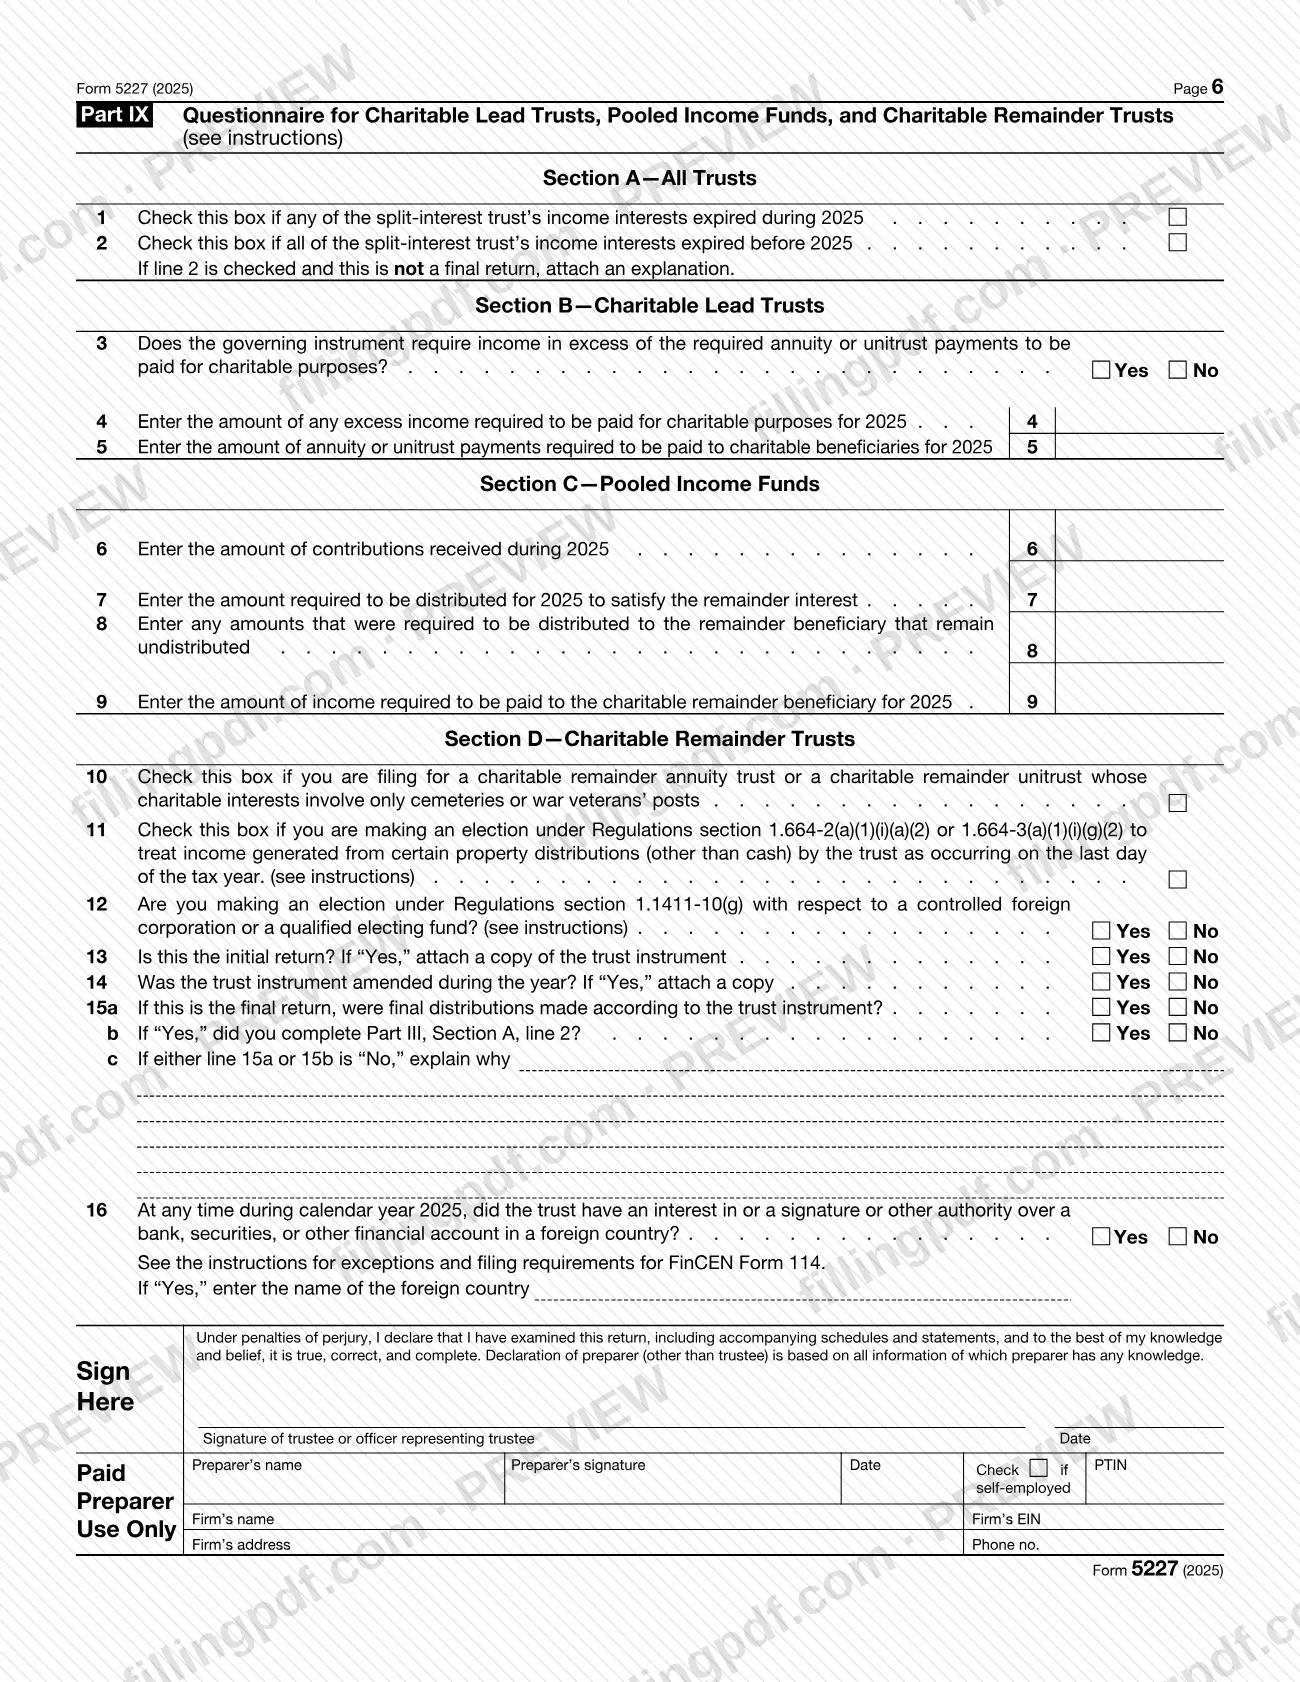
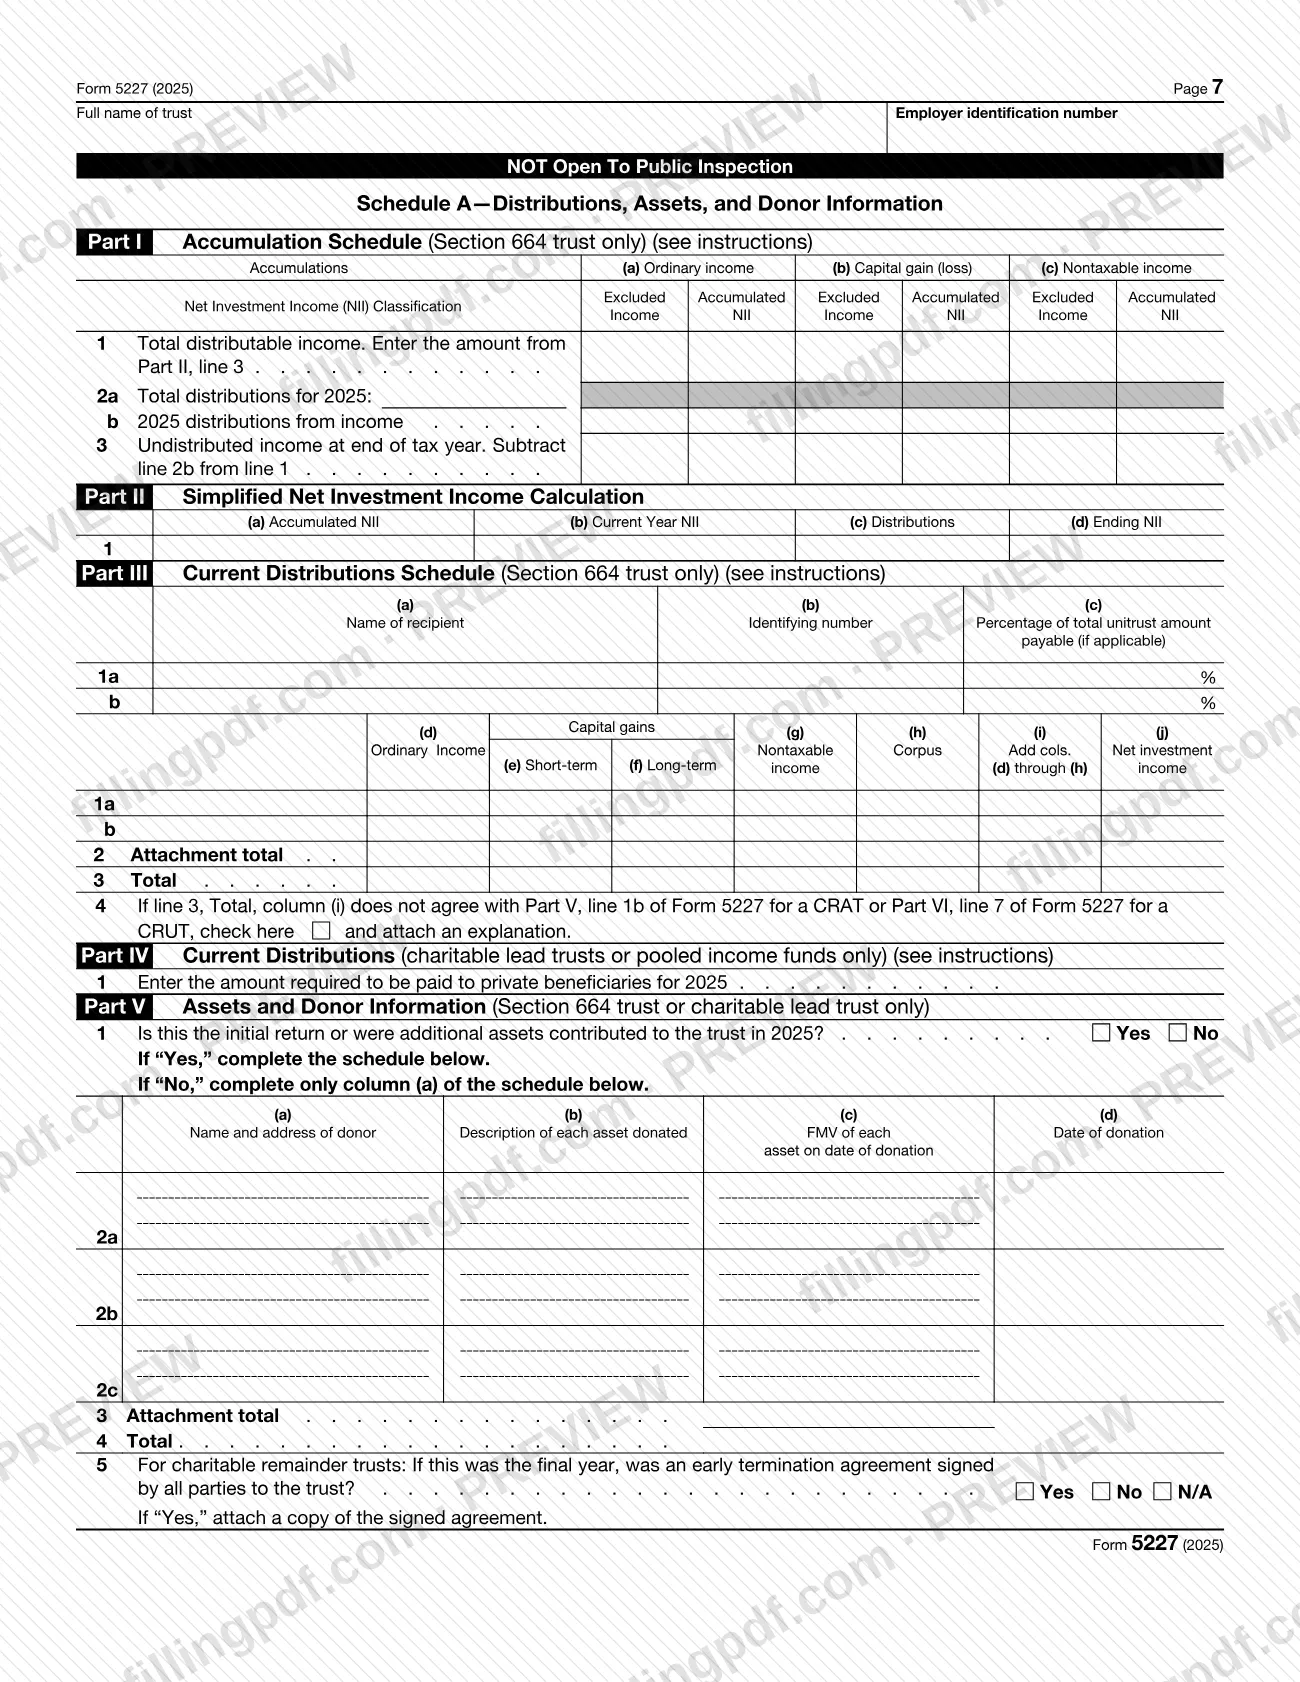
El formulario tiene nueve partes. La Parte I abarca los ingresos y las deducciones; la Parte II, el cálculo de los ingresos distribuibles; la Parte III, las distribuciones caritativas; la Parte IV, el balance general; las Partes V y VI, información sobre CRAT y CRUT; y las Partes VII a IX, declaraciones de actividades y un cuestionario. El Anexo A enumera las acumulaciones, las distribuciones a los beneficiarios y la información de los donantes.
El Formulario 5227 está disponible para inspección pública, excepto el Anexo A, los Anexos K-1 (Formulario 1041), el contrato de fideicomiso y ciertos otros documentos adjuntos. Reemplaza al Formulario 1041-B para los fideicomisos de remanente caritativo y al Formulario 1041-A para los fideicomisos de intereses divididos. Los impuestos especiales propiamente dichos se declaran en el Formulario 4720, no en este formulario.
¿Quién tiene que presentar el 5227?
Todos los fideicomisos de remanente caritativo (CRT) descritos en la sección 664 deben presentar el Formulario 5227. También deben presentarlo todos los fondos de ingresos mancomunados descritos en la sección 642(c)(5) y todos los demás fideicomisos, como los fideicomisos de liderazgo caritativo, que cumplan con la definición de fideicomiso de intereses divididos de la sección 4947(a)(2).
Excepción. No se requiere que un fideicomiso de intereses divididos presente la declaración si se creó antes del 27 de mayo de 1969 y se cumple una de estas condiciones: todas las transferencias del capital ocurrieron antes del 27 de mayo de 1969, o no se permitió ninguna deducción conforme a una sección incluida en la sección 4947(a)(2) por transferencias realizadas después del 26 de mayo de 1969. Si posteriormente dicho fideicomiso recibe una contribución al capital que reúne los requisitos para una deducción, pierde la excepción. Entonces presenta la declaración por el año de la transferencia y por cada año posterior.
Las Partes VII y VIII no las completa un fideicomiso de remanente caritativo ni un fideicomiso de liderazgo caritativo cuyas participaciones caritativas se relacionen únicamente con cementerios o puestos de veteranos de guerra.
La declaración debe firmarla el fiduciario o un representante autorizado. Un preparador remunerado debe firmar en el caso de un CRT; para los demás fideicomisos, completar la sección del preparador es opcional.
No use este formulario para declarar los impuestos especiales del fideicomiso; para ello se usa el Formulario 4720.
Cuándo presentar el 5227
Para el año calendario 2025, presente el Formulario 5227 antes del 15 de abril de 2026. Para una declaración final de año corto, la fecha límite es el día 15 del cuarto mes siguiente a la fecha en que terminó el fideicomiso.
La declaración se presenta por cada año calendario; la revisión de 2025 corresponde al año calendario 2025 o a un año tributario que comienza en 2025. Puede solicitar una prórroga automática del plazo para presentar mediante el Formulario 8868, y la solicitud debe presentarse antes de la fecha límite de la declaración.
Un fideicomiso que presente tarde, presente una declaración incompleta o proporcione información incorrecta está sujeto a una multa por no presentar, a menos que demuestre una causa razonable. Un fiduciario que a sabiendas no presente la declaración puede recibir la misma multa. La declaración inicial de un CRT debe incluir una copia del instrumento del fideicomiso, y una declaración final requiere responder las preguntas de la Parte IX sobre las distribuciones finales.
Documentos que necesitas
- Una copia del instrumento del fideicomiso, acompañada de una declaración escrita bajo pena de perjurio de que es una copia verdadera y completa, con la primera declaración de un fideicomiso de anualidad de remanente caritativo o un fideicomiso unitrust, o de un fideicomiso de anualidad de liderazgo caritativo o un fideicomiso unitrust.
- Una copia del instrumento del fideicomiso enmendado, si se enmendó durante el año (Parte IX, línea 14).
- Una copia de cada Anexo K-1 (Formulario 1041) correspondiente a los beneficiarios incluidos en el Anexo A, Parte III; el fideicomiso también entrega una copia a cada beneficiario.
- Anexo C, Anexo E o Anexo F (Formulario 1040), Formulario 4797 y Anexo D (Formulario 1041), según sea necesario para calcular las líneas 3 a 6, 9 y 10 de la Parte I.
- Estados de cuenta para las líneas del balance general que el formulario indica que requieren «adjuntar estado» (por ejemplo, las líneas 4, 8a a 8c, 9, 10, 16 y 17 de la Parte IV), además de un estado para la línea 21 de la Parte I si se reclaman otras deducciones.
- Una explicación si se marca la Parte IX, línea 2 y no se trata de una declaración final; también si la respuesta a la línea 15a o 15b es «No», o si las cantidades del Anexo A, Parte III, no coinciden.
- El estado requerido por la sección 53.4945-5(d) de los Reglamentos, si responde «Sí» a la Parte VIII, línea 5d.
- Una copia del acuerdo de terminación anticipada firmado, si responde «Sí» en el Anexo A, Parte V, línea 5.
- Un estado con el nombre y el EIN del CRT, y con los CFC o QEF identificados, si hace la elección conforme a la sección 1.1411-10(g) de los Reglamentos en la Parte IX, línea 12.
- Una declaración jurada firmada que explique las circunstancias, si no puede proporcionar el número de identificación de un beneficiario o beneficiario de ingresos incluido en el Anexo A.
- Una explicación adjunta de los cambios, que identifique las líneas y cantidades modificadas, al presentar una declaración enmendada.
Cómo rellenar el 5227
Complete los datos del encabezado, de la A a la G
Ingrese el nombre del fideicomiso exactamente como aparece en el Formulario SS-4 (A), el nombre y la dirección del fiduciario, el EIN (B), el tipo de entidad (C), el valor justo de mercado de los activos al cierre del año (D), los ingresos brutos (E) y la fecha de creación del fideicomiso (G). En F, marque declaración inicial, final o enmendada, o cambio de nombre o dirección del fiduciario, según corresponda.
Declare los ingresos ordinarios (Parte I, Sección A)
Ingrese los intereses en la línea 1, los dividendos en las líneas 2a y 2b, y los resultados netos del Anexo C, el Anexo E, el Anexo F y el Formulario 4797 en las líneas 3 a 6. Indique otros ingresos en la línea 7 y luego sume las líneas 1, 2a y 3 a 7 en la línea 8.
Declare las ganancias de capital y los ingresos no tributables
Tome las líneas 9 y 10 del Anexo D (Formulario 1041); ingrese la ganancia no recapturada de la sección 1250 en la línea 11 y la ganancia del 28% en la línea 12, y sume las líneas 9 y 10 en la línea 13. En la Sección C, ingrese los intereses exentos de impuestos en la línea 14 y otros ingresos no tributables en la línea 15, y súmelos en la línea 16.
Ingrese las deducciones y asignaciones
Indique los intereses, impuestos, honorarios del fiduciario, honorarios profesionales y otras deducciones permitidas en las líneas 17 a 21, súmelas en la línea 22 e ingrese cualquier deducción caritativa en la línea 23. Los fideicomisos de la sección 664 también completan la Sección E, líneas 24a a 26b.
Complete la Parte II, ingresos distribuibles
Solo los fideicomisos de la sección 664: ingrese en la línea 1 los ingresos no distribuidos de años anteriores; en la línea 2, las cantidades del año actual de las líneas 24b, 25b y 26b de la Parte I; y en la línea 3, los totales, divididos entre Ingresos excluidos e NII posterior a 2012.
Declare las distribuciones caritativas en la Parte III
En la Sección A, ingrese el capital de años anteriores y del año actual distribuido para fines caritativos, junto con el beneficiario, la fecha y el propósito específico de cada distribución. Complete la Sección B, líneas 5a a 10, si las instrucciones indican que corresponde; los fideicomisos de tipo otorgante solo completan las líneas 7 a 9.
Complete el balance general de la Parte IV
Ingrese los valores contables al comienzo y al final del año en las columnas (a) y (b) para las líneas 1 a 23; todos los CRUT también completan la columna (c) con el valor justo de mercado. El total de activos de la línea 13 debe ser igual al de la línea 23.
Complete la Parte V o la Parte VI
Un CRAT ingresa el valor justo de mercado inicial en la línea 1a y las cantidades anuales totales de la anualidad en la línea 1b. Un CRUT responde las líneas 1 a 3, ingresa el porcentaje fijo en la línea 4a y la cantidad del unitrust en la línea 4b, y sigue las instrucciones de las líneas 5 a 8 para determinar la distribución requerida en la línea 7.
Responda las Partes VII y VIII
Responda todas las preguntas de la Parte VII e ingrese «N/A» cuando una línea no corresponda. En la Parte VIII, marque Sí o No para cada pregunta sobre transacciones de autofavorecimiento, tenencia excesiva de empresas, inversiones que ponen en peligro los activos, gastos tributables y contratos de beneficio personal, y presente el Formulario 4720 si el formulario se lo indica.
Complete el cuestionario de la Parte IX
Marque las líneas 1 y 2 sobre los intereses de ingresos vencidos; luego complete la sección que corresponda al tipo de fideicomiso: fideicomiso de liderazgo caritativo (líneas 3 a 5), fondo de ingresos mancomunados (líneas 6 a 9) o CRT (líneas 10 a 15). Todos los fideicomisos responden la línea 16 sobre cuentas financieras en el extranjero.
Complete el Anexo A
Complete el cálculo de acumulaciones (Parte I), el cálculo simplificado de NII (Parte II) y el cálculo de distribuciones actuales (Parte III) para los fideicomisos de la sección 664. Los fideicomisos de liderazgo caritativo y los fondos de ingresos mancomunados completan la Parte IV; la Parte V enumera a los donantes y los activos.
Revise, firme y descargue el PDF
Compruebe que se hayan indicado los documentos adjuntos y estados requeridos; luego pida al fiduciario o representante autorizado que firme y feche la declaración. El preparador remunerado completa la sección del preparador. Descargue o imprima el PDF completado desde FillingPDF y envíelo mediante los canales descritos en Cómo presentar.
Cómo presentar el 5227
Puede presentar el Formulario 5227 electrónicamente o en papel por correo, pero para algunos declarantes la presentación electrónica es obligatoria.
- Presentación electrónica: un declarante que deba presentar al menos 10 declaraciones de cualquier tipo durante el año calendario (cuentan las declaraciones informativas, de impuestos sobre los ingresos, de impuestos sobre el empleo y de impuestos especiales) debe presentar electrónicamente. No presentar electrónicamente cuando es obligatorio se considera como no presentar, incluso si se envía una declaración en papel. El IRS puede eximir de este requisito por dificultades excesivas.
- Servicio Postal de Estados Unidos, desde Estados Unidos: Department of the Treasury, Internal Revenue Service Center, Ogden, UT 84201-0027.
- Servicio privado de entrega designado, o desde un país extranjero o territorio de Estados Unidos: Internal Revenue Service Center, 1973 Rulon White Blvd., M/S 6054, Ogden, UT 84201. Los servicios privados de entrega no pueden entregar correspondencia a apartados postales; la lista actual de servicios designados está en IRS.gov/PDS.
Adjunte a la declaración una copia de cada Anexo K-1 (Formulario 1041) y entregue una copia a cada beneficiario. Para consultas, el IRS indica el 877-829-5500. No presente el Formulario FinCEN 114 junto con el Formulario 5227. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza mediante los canales del IRS indicados anteriormente.
Errores comunes que debes evitar
- Incluir números de Seguro Social en el formulario. El formulario advierte que no se incluyan (excepto en el Anexo A) porque la declaración puede hacerse pública.
- Omitir la copia del instrumento del fideicomiso y la declaración bajo pena de perjurio al presentar la primera declaración de un fideicomiso de anualidad de remanente caritativo o de liderazgo caritativo, o de un fideicomiso unitrust.
- Presentar la declaración en papel cuando el declarante debe presentar al menos 10 declaraciones de cualquier tipo durante el año calendario. El IRS lo considera como no presentar.
- Enviar la declaración mediante un servicio privado de entrega a la dirección del apartado postal de Ogden. Los servicios privados de entrega no pueden entregar a apartados postales; deben usar la dirección de 1973 Rulon White Blvd.
- Dejar una línea en blanco en la Parte VII en vez de escribir «N/A» cuando no corresponda, o no responder preguntas de las Partes VII y VIII.
- Dejar en blanco la Parte VI, línea 4b. Las instrucciones indican que siempre debe incluir una anotación, aunque sea cero; lo mismo se aplica a las columnas (a) y (b) de la Parte IV, líneas 13, 19 y 23.
- Incluir solo una categoría general como «caritativo» en la Parte III, columna (C), en lugar del propósito específico y una descripción de los activos distribuidos.
- Presentar el Formulario FinCEN 114 junto con el Formulario 5227. No es un formulario de impuestos y se presenta por separado ante el Departamento del Tesoro mediante el Sistema de Presentación Electrónica de la BSA.
- Firmar como preparador remunerado o completar la sección del preparador cuando el fiduciario preparó la declaración, o incluir un número de Seguro Social en vez de un PTIN.
- Incluir obligaciones del Gobierno de Estados Unidos junto con obligaciones estatales y municipales en el estado de la Parte IV, línea 8a; las instrucciones indican que no se deben combinar.
Preguntas frecuentes
¿Para qué se usa el Formulario 5227?
El Formulario 5227 es la declaración del IRS que presenta un fideicomiso de intereses divididos para informar sobre su actividad financiera, proporcionar información sobre deducciones caritativas y distribuciones, y determinar si se considera una fundación privada sujeta a ciertos impuestos especiales del capítulo 42.
¿Quién debe presentar el Formulario 5227?
Deben presentarlo todos los fideicomisos de remanente caritativo descritos en la sección 664, todos los fondos de ingresos mancomunados descritos en la sección 642(c)(5) y otros fideicomisos de intereses divididos, como los fideicomisos de liderazgo caritativo. Un fideicomiso creado antes del 27 de mayo de 1969 puede estar exento si cumple las condiciones de las instrucciones del IRS.
¿Cuándo vence el Formulario 5227 para 2025?
El 15 de abril de 2026 para el año calendario 2025. Una declaración final de año corto vence el día 15 del cuarto mes después de la terminación del fideicomiso. El Formulario 8868 concede una prórroga automática del plazo para presentar si se presenta antes de la fecha límite de la declaración.
¿A dónde envío por correo el Formulario 5227?
Desde Estados Unidos, por el Servicio Postal de Estados Unidos: Department of the Treasury, Internal Revenue Service Center, Ogden, UT 84201-0027. Los servicios privados de entrega y quienes presentan desde el extranjero deben usar Internal Revenue Service Center, 1973 Rulon White Blvd., M/S 6054, Ogden, UT 84201.
¿Tengo que presentar electrónicamente el Formulario 5227?
Sí, si presenta al menos 10 declaraciones de cualquier tipo (informativas, de impuestos sobre los ingresos, de empleo o de impuestos especiales) durante el año calendario. El IRS puede eximir del requisito por dificultades excesivas; si la presentación electrónica es obligatoria, una declaración en papel se considera como no presentada.
¿El Formulario 5227 está disponible para inspección pública?
Sí, el formulario y la mayoría de los documentos adjuntos son públicos. El Anexo A, los Anexos K-1, el contrato de fideicomiso, sus enmiendas y ciertos otros documentos adjuntos no lo son. Por ese motivo, no incluya números de Seguro Social en ninguna parte, excepto en el Anexo A.
¿Qué ocurre si presento tarde el Formulario 5227?
Se aplica al fideicomiso una multa por no presentar si la declaración se presenta tarde, incompleta o con información incorrecta, a menos que el incumplimiento se deba a una causa razonable. Un fiduciario que a sabiendas no presente la declaración puede recibir la misma multa. Consulte las instrucciones del IRS para conocer los importes vigentes.
¿Puedo rellenar el Formulario 5227 en línea en FillingPDF?
Sí. Puede rellenar el PDF rellenable en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta la declaración ante el IRS; usted debe presentarla electrónicamente o por correo mediante los canales del IRS.
¿Listo para rellenar el 5227?
Rellenar el 5227 ahora