
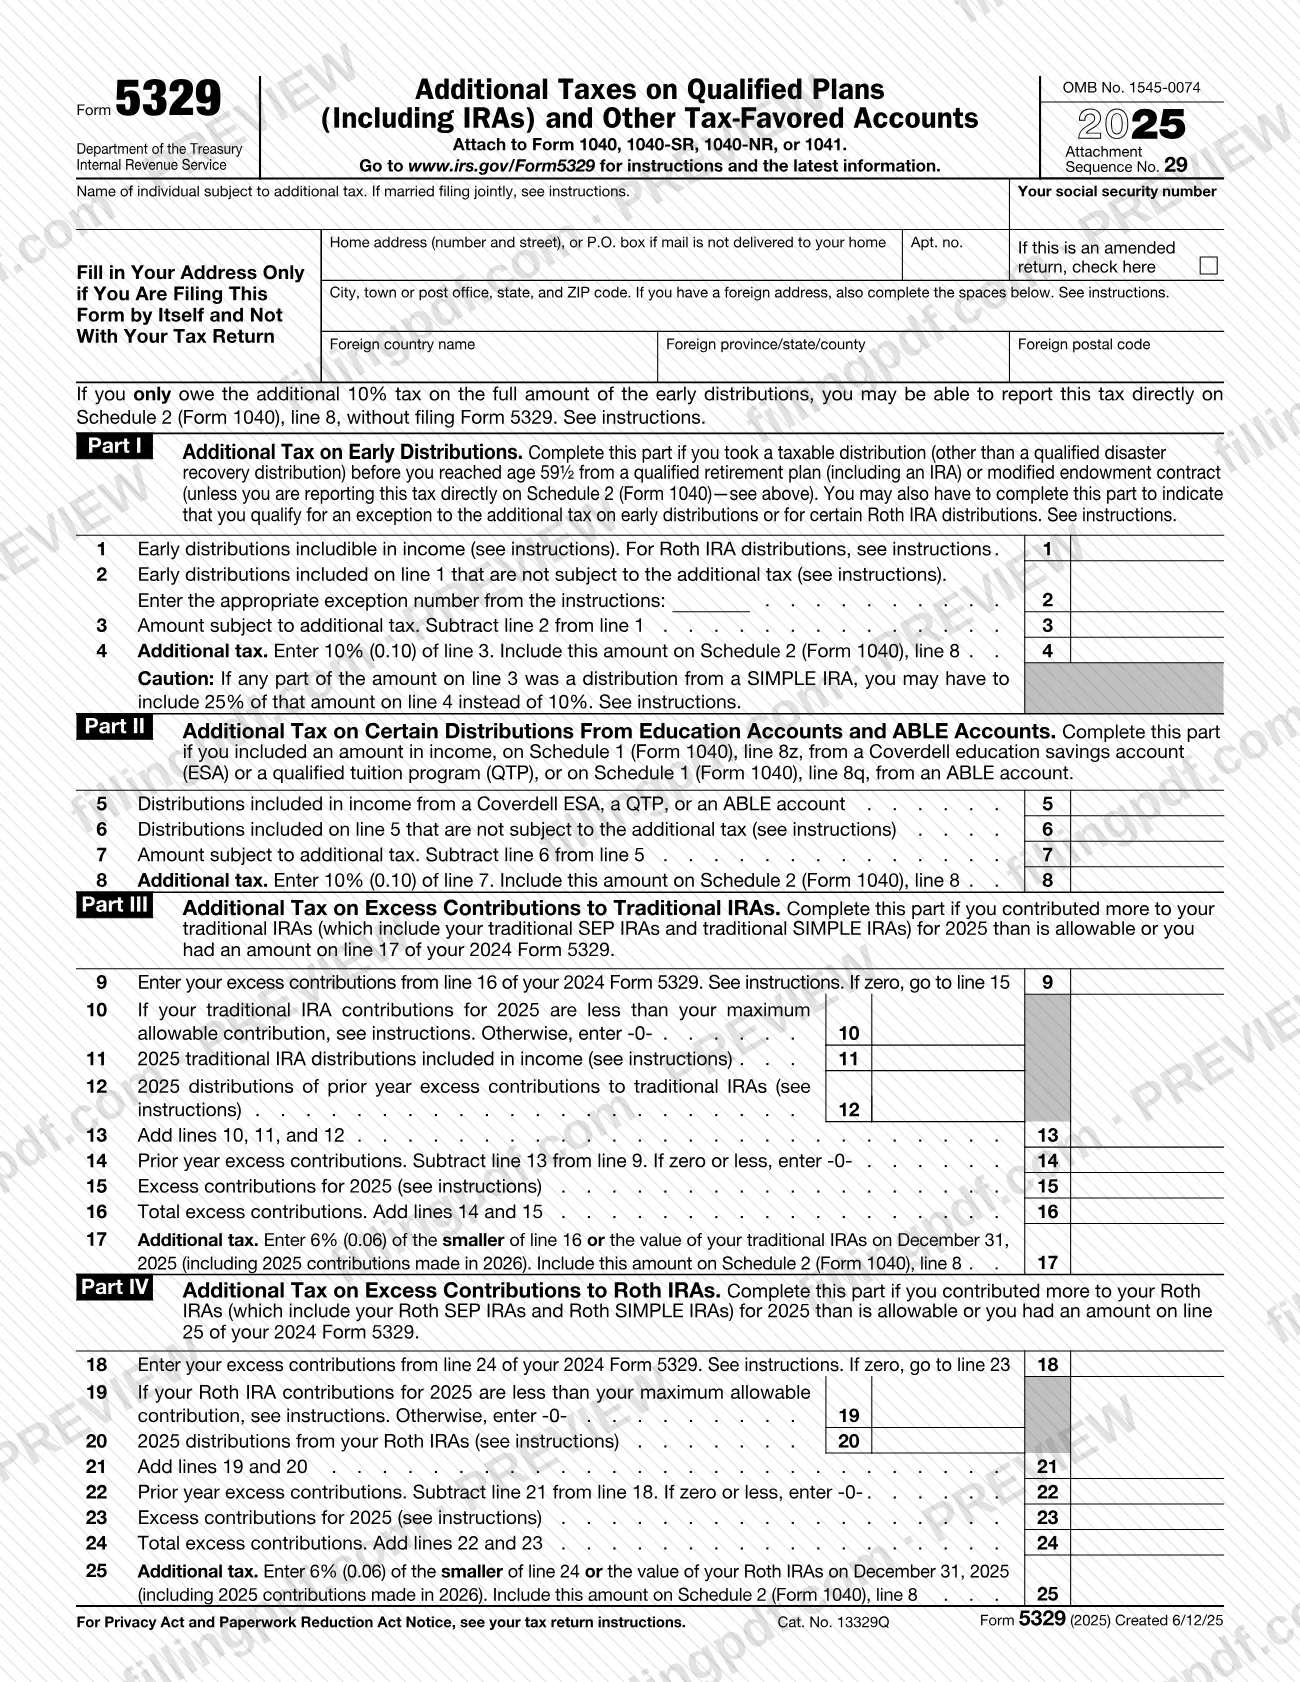
El Formulario 5329, Impuestos adicionales sobre planes calificados (incluidas las IRA) y otras cuentas con ventajas tributarias (Additional Taxes on Qualified Plans (Including IRAs) and Other Tax-Favored Accounts), es el formulario del Servicio de Impuestos Internos (IRS) para informar impuestos adicionales sobre IRA, otros planes de jubilación calificados, contratos de dotación modificados, ESA Coverdell, QTP, MSA Archer, HSA y cuentas ABLE. Se usa cuando recibió una distribución anticipada, contribuyó más del límite o no recibió una distribución mínima obligatoria, y también para indicar que se aplica una excepción al impuesto sobre distribuciones anticipadas. En FillingPDF puede rellenar el formulario en línea y descargar o imprimir el PDF completado; el IRS publica el formulario y sus instrucciones en www.irs.gov/Form5329.
Última actualización
¿Qué es el 5329?
El Formulario 5329, Impuestos adicionales sobre planes calificados (incluidas las IRA) y otras cuentas con ventajas tributarias (Additional Taxes on Qualified Plans (Including IRAs) and Other Tax-Favored Accounts), es el formulario del IRS que se usa para informar impuestos adicionales sobre distribuciones anticipadas, contribuciones excedentes y distribuciones mínimas obligatorias omitidas de IRA, otros planes calificados y otras cuentas con ventajas tributarias.
El formulario se adjunta al Formulario 1040, 1040-SR, 1040-NR o 1041 (OMB No. 1545-0074, Attachment Sequence No. 29). La edición de 2025 tiene nueve partes:
- Parte I: distribuciones anticipadas de planes de jubilación calificados, IRA y contratos de dotación modificados, incluido el número de excepción que indica por qué una parte de una distribución no está sujeta a impuestos.
- Parte II: ciertas distribuciones de cuentas de ahorro para educación Coverdell (ESA), programas de matrícula calificados (QTP) y cuentas ABLE.
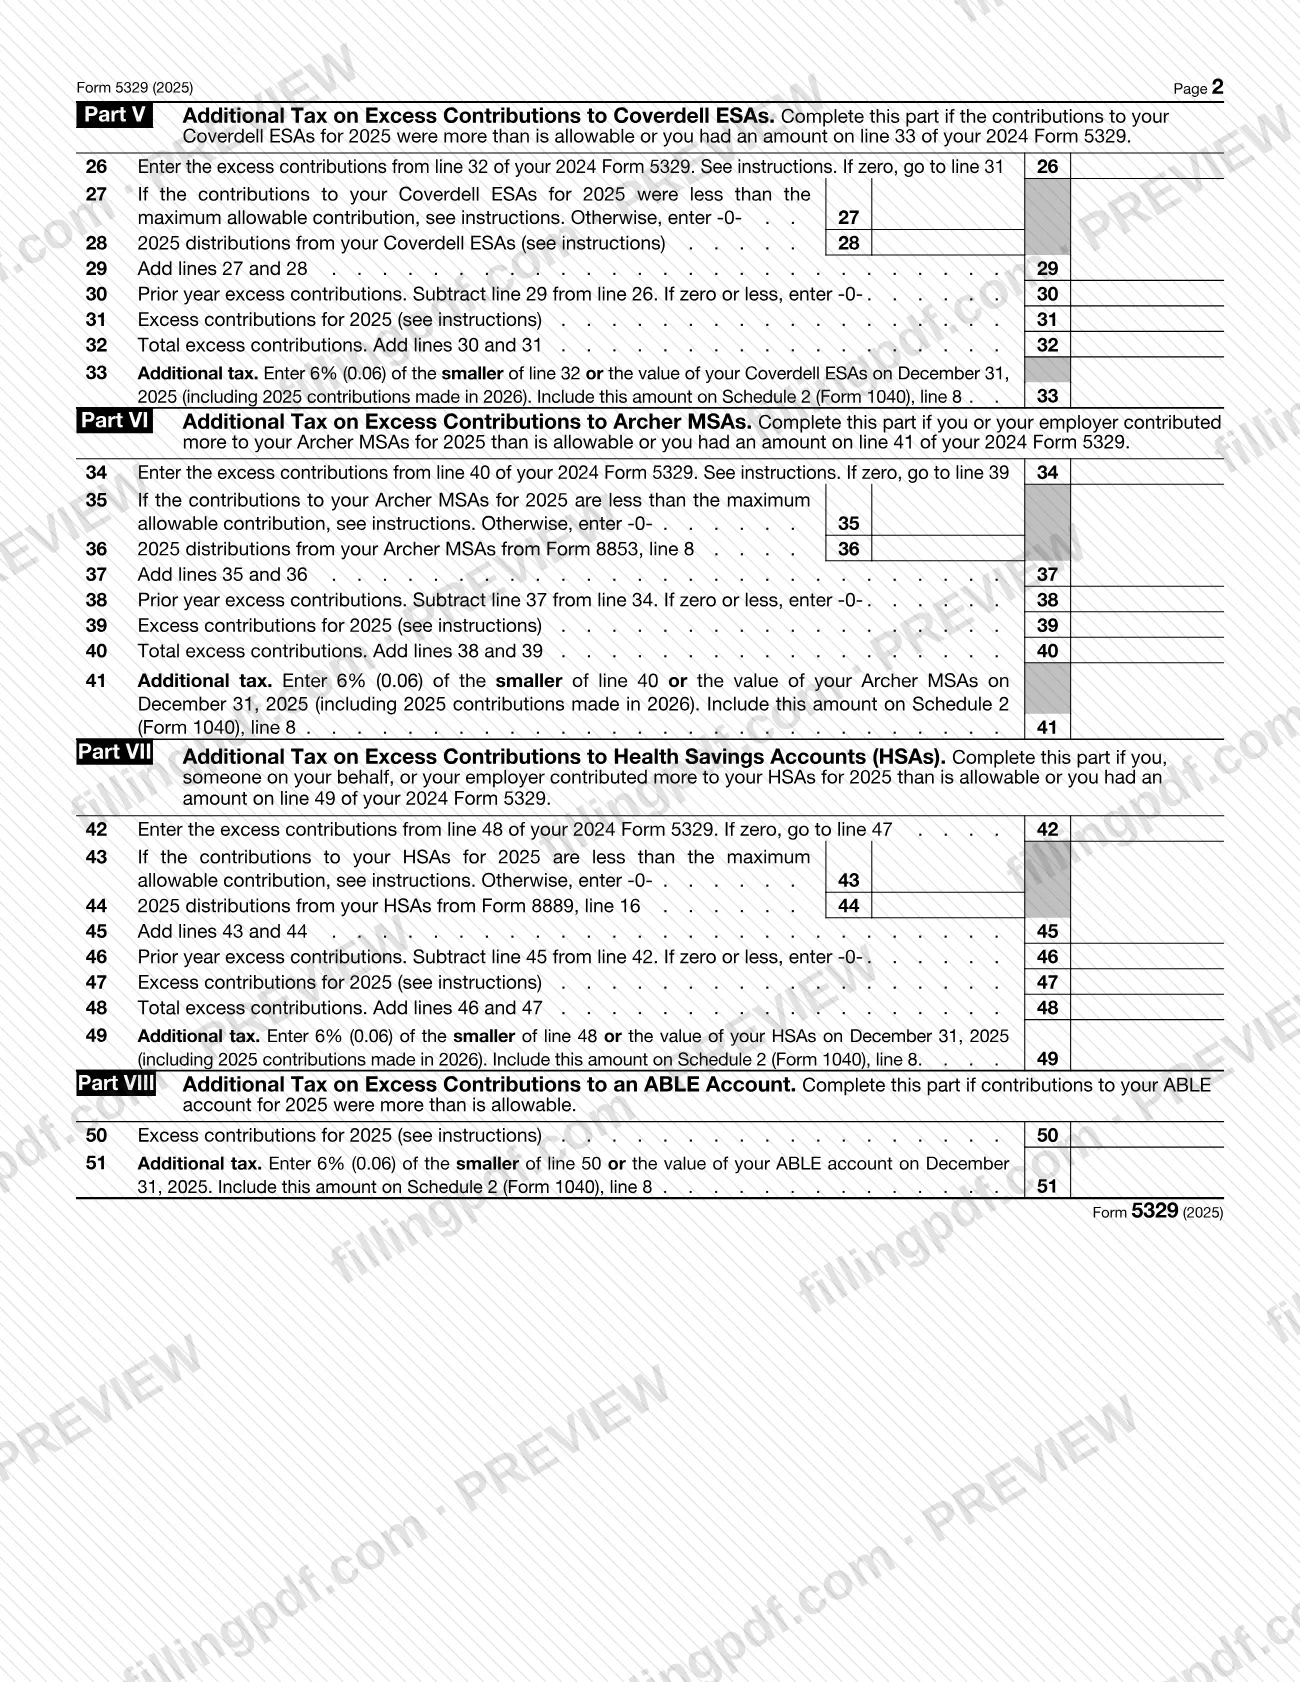
- Partes III a VIII: contribuciones excedentes a IRA tradicionales, IRA Roth, ESA Coverdell, MSA Archer, cuentas de ahorro para la salud (HSA) y cuentas ABLE.
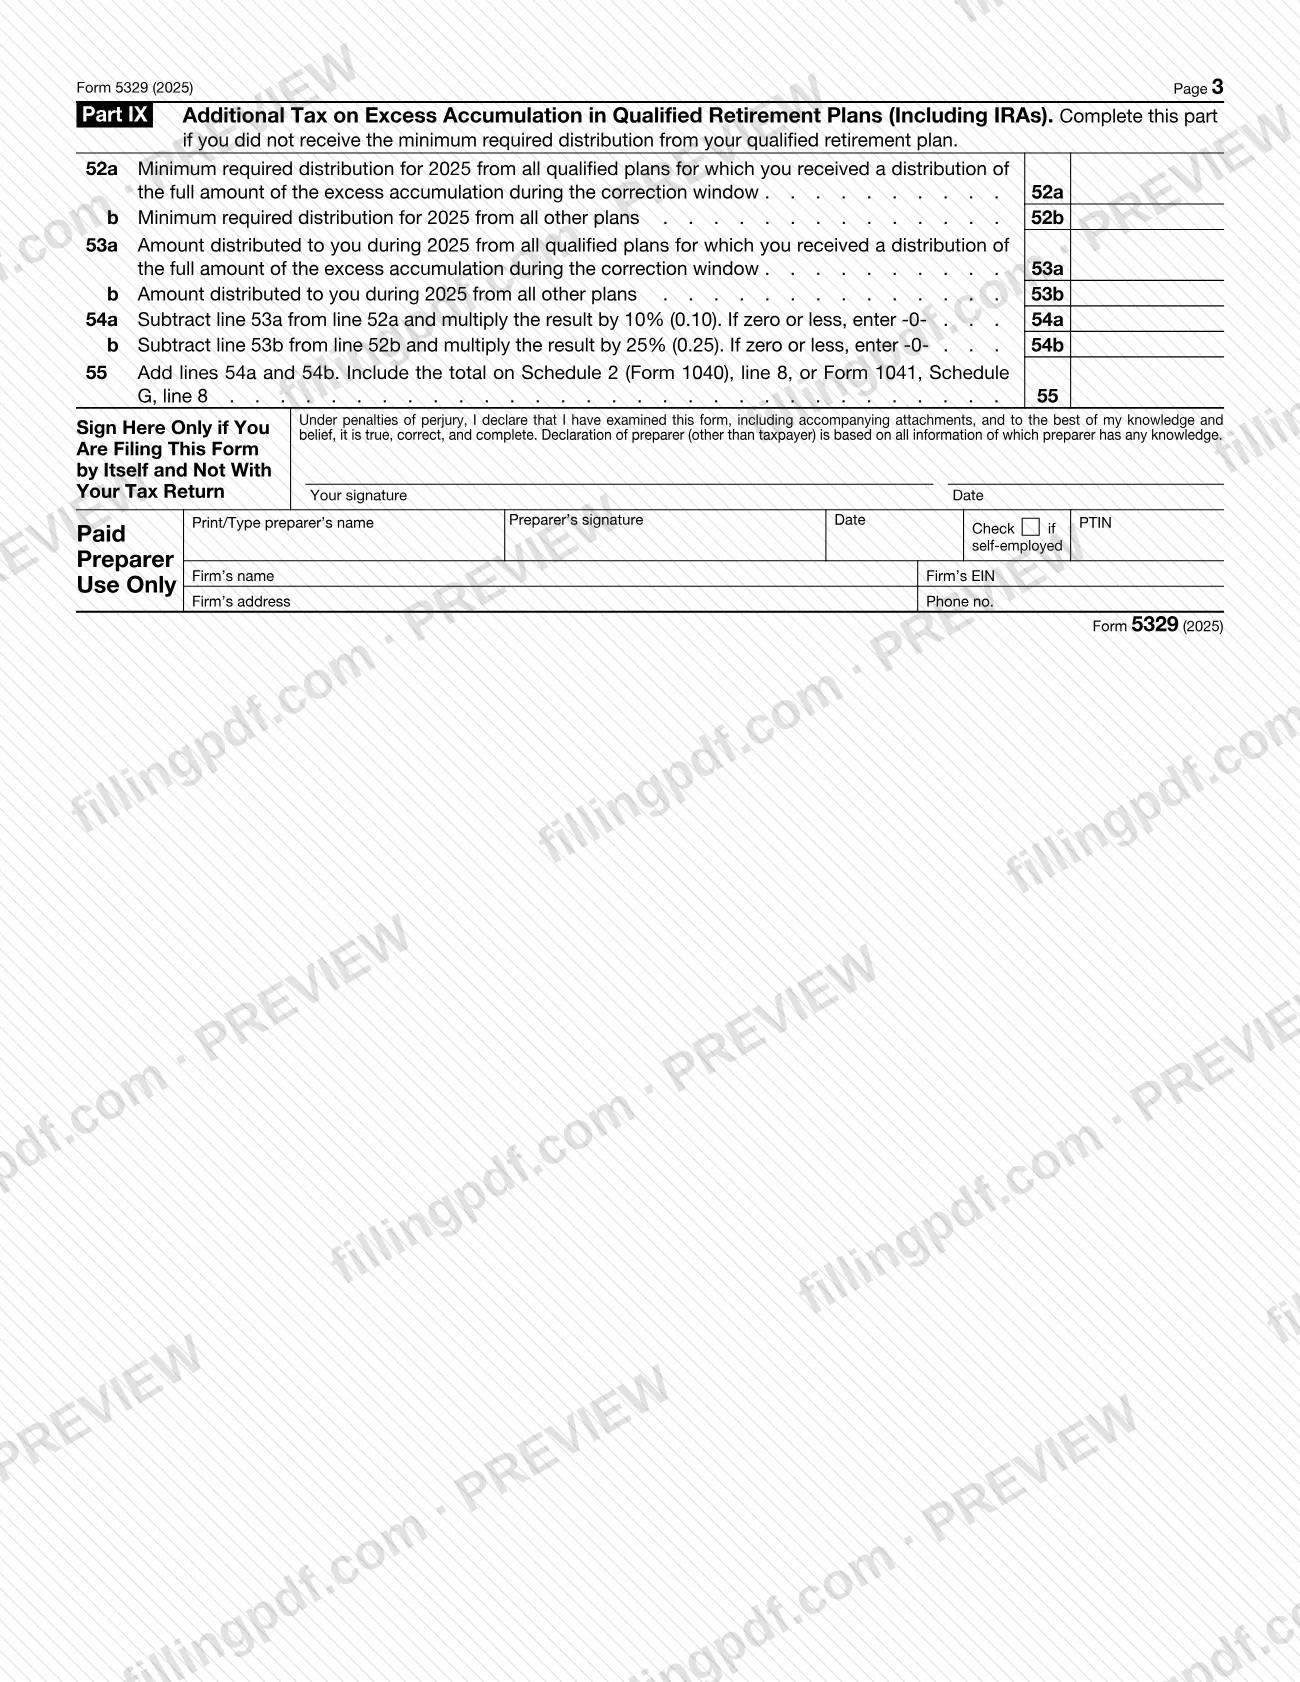
- Parte IX: acumulación excedente, que se aplica cuando no recibió la distribución mínima obligatoria de un plan de jubilación calificado.
Cada parte termina con el impuesto adicional, que el formulario transfiere al Anexo 2 (Formulario 1040), línea 8. La Parte IX también puede transferirse al Formulario 1041, Anexo G, línea 8. Las distribuciones calificadas de recuperación por desastre no se informan en este formulario; las instrucciones indican que se use el Formulario 8915-F. Las instrucciones del IRS para el Formulario 5329 también describen la exención del impuesto por causa razonable cuando se omitió una distribución mínima.
¿Quién tiene que presentar el 5329?
Debe presentar el Formulario 5329 si se aplica a su situación alguna de las circunstancias indicadas en las instrucciones del IRS:
- Recibió una distribución de una IRA Roth y el importe de la línea 25c del Formulario 8606 es mayor que cero, la distribución incluye un importe de recaptura o se trata de una distribución calificada para la compra de una primera vivienda.
- Recibió una distribución anticipada de un plan de jubilación calificado (que no sea una IRA Roth) y cumple con una excepción, pero la casilla 7 del Formulario 1099-R no la indica o la excepción no cubre toda la distribución.
- Recibió distribuciones tributables de ESA Coverdell, QTP o cuentas ABLE.
- Sus contribuciones de 2025 a IRA tradicionales, IRA Roth, ESA Coverdell, MSA Archer, HSA o cuentas ABLE superan el límite, o debía impuestos por una contribución excedente en la línea 17, 25, 33, 41 o 49 de su Formulario 5329 de 2024.
- No recibió la distribución mínima obligatoria de su plan de jubilación calificado. Los fideicomisos y caudales hereditarios en esa situación también presentan el formulario.
No tiene que presentar el formulario si el código de distribución 1 aparece correctamente en la casilla 7 de todos sus Formularios 1099-R y debe el impuesto adicional sobre el importe total indicado en cada uno; informe el impuesto directamente en el Anexo 2 (Formulario 1040), línea 8. La parte de una distribución que reinvirtió no está sujeta al impuesto sobre distribuciones anticipadas. Si ambos cónyuges deben presentarlo, cada uno completa un formulario por separado.
Cuándo presentar el 5329
Presente el Formulario 5329 con su Formulario 1040, 1040-SR, 1040-NR o 1041 de 2025 antes de la fecha límite de esa declaración, incluidas las prórrogas. Si no tiene que presentar una declaración de impuestos sobre los ingresos de 2025, complete y presente el Formulario 5329 por separado en el momento y lugar en que tendría que presentar el Formulario 1040, 1040-SR o 1040-NR.
Para un año anterior, use la versión del formulario de ese año. Si no tiene otros cambios y no presentó una declaración federal de impuestos sobre los ingresos para ese año, presente por separado el formulario de ese año anterior; si tiene otros cambios, preséntelo con el Formulario 1040-X, Declaración enmendada del impuesto sobre el ingreso personal de los Estados Unidos.
Algunas correcciones tienen sus propios plazos. Puede retirar contribuciones excedentes a una IRA, MSA Archer o HSA antes de la fecha límite de la declaración de 2025, incluidas las prórrogas, para que se consideren no contribuidas. Después de presentar oportunamente una declaración, las instrucciones permiten retirar el importe hasta 6 meses después de la fecha límite, sin incluir prórrogas, con una declaración enmendada marcada «Filed pursuant to section 301.9100-2». Para las ESA Coverdell, el retiro debe efectuarse antes del 1 de junio de 2026.
Documentos que necesitas
- Declaración explicativa para solicitar una exención del impuesto por una distribución mínima obligatoria omitida: adjúntela si considera que el déficit se debió a un error razonable y está tomando medidas razonables para corregirlo.
- Declaración con el nombre, la edad y el TIN del menor o adoptado elegible, para una distribución calificada por nacimiento o adopción (número de excepción 19).
- Si el menor falleció antes de obtener un TIN: una declaración que lo indique, además de una copia del certificado de nacimiento, certificado de defunción o registros del hospital del menor, para el número de excepción 19.
- Explicación del retiro en una declaración enmendada, cuando retira contribuciones excedentes después de presentar oportunamente una declaración; las instrucciones indican que escriba «Filed pursuant to section 301.9100-2» en la parte superior de la declaración enmendada.
- Formulario 1040-X, Declaración enmendada del impuesto sobre el ingreso personal de los Estados Unidos: preséntelo con un Formulario 5329 de un año anterior solo si tiene otros cambios en la declaración de ese año.
Cómo rellenar el 5329
Anote su nombre, SSN y dirección
Anote el nombre de la persona sujeta al impuesto adicional y su número de Seguro Social. Complete el bloque de dirección solo si presenta el formulario por separado y no con su declaración de impuestos, y marque la casilla en la parte superior de la página 1 si se trata de una declaración enmendada.
Verifique si puede omitir el formulario
Si solo debe el impuesto adicional sobre el importe total de las distribuciones anticipadas, es posible que pueda informarlo directamente en el Anexo 2 (Formulario 1040), línea 8, sin presentar el Formulario 5329. Consulte las instrucciones antes de continuar.
Complete la Parte I, líneas 1 a 4
Línea 1: distribuciones anticipadas que se incluyen en los ingresos. Línea 2: la parte que no está sujeta al impuesto, con el número de excepción (01 a 23, o 99 si se aplica más de una). La línea 3 es la línea 1 menos la línea 2; la línea 4 es el impuesto adicional, que se transfiere al Anexo 2 (Formulario 1040), línea 8.
Complete la Parte II, líneas 5 a 8
Complete esta parte si incluyó un importe en los ingresos de una ESA Coverdell o QTP en el Anexo 1 (Formulario 1040), línea 8z, o de una cuenta ABLE en la línea 8q. Anote las distribuciones en la línea 5 y la parte exenta en la línea 6; reste en la línea 7 y calcule el impuesto en la línea 8.
Complete la Parte III para las IRA tradicionales
Líneas 9 a 17: comience con el excedente del año anterior de la línea 16 de su Formulario 5329 de 2024 (si es cero, vaya a la línea 15); luego calcule las líneas 10 a 14, el excedente de 2025 en la línea 15 y el total en la línea 16. La línea 17 es el impuesto adicional sobre el menor de los importes de la línea 16 o el valor de sus IRA tradicionales al 31 de diciembre de 2025.
Complete la Parte IV para las IRA Roth
Las líneas 18 a 25 siguen el mismo patrón: excedente del año anterior de la línea 24 de su formulario de 2024, líneas 19 a 22, excedente de 2025 en la línea 23 y total en la línea 24. La línea 25 es el impuesto adicional sobre el menor de los importes de la línea 24 o el valor de sus IRA Roth al 31 de diciembre de 2025.
Complete las Partes V y VI
La Parte V (ESA Coverdell) usa las líneas 26 a 33. La Parte VI (MSA Archer) usa las líneas 34 a 41; el importe de la línea 36 proviene del Formulario 8853, línea 8. Cada parte termina con una línea de impuesto adicional que se transfiere al Anexo 2 (Formulario 1040), línea 8.
Complete la Parte VII para las HSA
Líneas 42 a 49: el importe de la línea 44 proviene del Formulario 8889, línea 16. La línea 47 corresponde a sus contribuciones excedentes de 2025, incluidas las que hizo su empleador, y la línea 49 es el impuesto adicional sobre el menor de los importes de la línea 48 o el valor de sus HSA al 31 de diciembre de 2025.
Complete la Parte VIII para las cuentas ABLE
Línea 50: anote las contribuciones excedentes de 2025. Línea 51: el impuesto adicional sobre el menor de los importes de la línea 50 o el valor de su cuenta ABLE al 31 de diciembre de 2025.
Complete la Parte IX para las distribuciones omitidas
Líneas 52a y 52b: la distribución mínima obligatoria, dividida entre los planes en los que recibió toda la acumulación excedente durante el período de corrección y los demás planes. Líneas 53a y 53b: los importes que se le distribuyeron en 2025. Las líneas 54a y 54b calculan el impuesto sobre cada déficit y la línea 55 indica el total.
Solicite una exención si cumple los requisitos
Para solicitar una exención por causa razonable, anote «RC» y el importe del déficit que solicita eximir, entre paréntesis, en la línea punteada junto a la línea 54a o 54b. Reste ese importe del déficit, anote el resultado en esa línea y adjunte una declaración explicativa.
Firme, revise y descargue el PDF
Firme y feche la página 3 solo si presenta el formulario por separado; un preparador remunerado completa el bloque del preparador. Revise cada parte y luego descargue o imprima el PDF completado desde FillingPDF.
Cómo presentar el 5329
El Formulario 5329 se presenta adjunto a su declaración de impuestos o, cuando no se requiere una declaración, por separado por correo.
- Con su declaración de impuestos: adjúntelo al Formulario 1040, 1040-SR, 1040-NR o 1041 y presente la declaración por el medio habitual. El impuesto adicional de cada parte se transfiere al Anexo 2 (Formulario 1040), línea 8; los fideicomisos y caudales hereditarios anotan el total de la Parte IX en el Formulario 1041, Anexo G, línea 8, y escriben «From Form 5329» y el importe a la izquierda del espacio de entrada de la línea 8.
- Por separado: preséntelo en el momento y lugar en que presentaría el Formulario 1040, 1040-SR o 1040-NR. Un Formulario 5329 presentado por separado no se puede presentar electrónicamente. Escriba su dirección en la página 1 y firme y feche la página 3. La dirección postal no aparece impresa en el Formulario 5329; use la indicada en las instrucciones de su declaración de impuestos sobre los ingresos.
- Pago: consulte las instrucciones del Formulario 1040 o Formulario 1040-NR, o visite IRS.gov/Payments.
Si solicita una exención por causa razonable o informa una distribución calificada por nacimiento o adopción, adjunte la declaración descrita en las instrucciones. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los medios indicados arriba.
Errores comunes que debes evitar
- Usar el Formulario 5329 de 2025 para enmendar una declaración de cualquier otro año; las instrucciones indican que debe usar la versión del formulario correspondiente a ese año.
- Presentar un solo Formulario 5329 para ambos cónyuges en una declaración conjunta, cuando cada cónyuge que deba presentarlo necesita un formulario separado.
- Intentar presentar electrónicamente el Formulario 5329 por separado; un Formulario 5329 presentado sin una declaración de impuestos no se puede presentar electrónicamente.
- Presentarlo por separado sin incluir su dirección en la página 1 o sin firmar y fechar la página 3.
- Omitir el número de excepción en la línea 2 cuando se aplica una excepción, o anotar un solo número cuando se aplica más de una, en vez de 99.
- Aplicar la tasa estándar por distribución anticipada a una distribución de una IRA SIMPLE dentro de los 2 años posteriores a la primera participación; la advertencia de la línea 4 indica que puede aplicarse una tasa más alta.
- Incluir reinversiones al calcular las contribuciones excedentes en las líneas 15, 23 o 31.
- Contar las distribuciones recibidas después de la fecha límite o durante el período de corrección en la línea 53a o 53b.
- Anotar un importe excedente de 2024 en la línea 9, 18, 26, 34 o 42 cuando la línea correspondiente del impuesto adicional de 2024 era cero.
Preguntas frecuentes
¿Para qué se usa el Formulario 5329?
El Formulario 5329 informa impuestos adicionales sobre IRA, otros planes de jubilación calificados, contratos de dotación modificados, ESA Coverdell, QTP, MSA Archer, HSA y cuentas ABLE. Abarca distribuciones anticipadas, contribuciones excedentes y distribuciones obligatorias omitidas; también es el formulario en el que informa una excepción al impuesto sobre distribuciones anticipadas.
¿Debo presentar el Formulario 5329 por un retiro anticipado de una IRA?
No siempre. Si el código de distribución 1 aparece correctamente en la casilla 7 de todos sus Formularios 1099-R y debe el impuesto adicional sobre el importe total de cada uno, informe el impuesto directamente en el Anexo 2 (Formulario 1040), línea 8. Presente el Formulario 5329 si cumple los requisitos para una excepción que no aparece en la casilla 7.
¿Cuándo vence el Formulario 5329?
Debe presentarlo con su declaración de impuestos de 2025 antes de la fecha límite, incluidas las prórrogas. Si no tiene que presentar una declaración, presente el Formulario 5329 por separado en el momento y lugar en que presentaría el Formulario 1040, 1040-SR o 1040-NR. Para años anteriores, use la versión del formulario correspondiente a ese año.
¿Puedo presentar electrónicamente el Formulario 5329 por separado?
No. Las instrucciones indican que un Formulario 5329 presentado por separado no se puede presentar electrónicamente. Envíelo por correo, con su dirección en la página 1 y su firma y fecha en la página 3. Si se adjunta a una declaración de impuestos, se presenta por el mismo medio que esa declaración.
¿Qué número de excepción debo anotar en la línea 2?
Anote el número de la lista de excepciones de las instrucciones, del 01 al 23, que corresponda a su distribución; por ejemplo, 03 para incapacidad total y permanente o 09 para la compra de una primera vivienda. Si se aplica más de una excepción, anote 99. En la línea 2 también se anota el importe que puede excluir.
¿Qué pasa si omití una distribución mínima obligatoria?
Complete la Parte IX. El IRS puede eximir una parte o la totalidad del impuesto si el déficit se debió a un error razonable y está tomando medidas razonables para corregirlo. Adjunte una declaración, anote «RC» y el importe del déficit que solicita eximir entre paréntesis junto a la línea 54a o 54b, y pague cualquier impuesto indicado en la línea 55.
¿Necesito un Formulario 5329 separado para mi cónyuge?
Sí, si ambos deben presentarlo. En una declaración conjunta, cada cónyuge completa un Formulario 5329 por separado y ustedes incluyen el impuesto combinado en el Anexo 2 (Formulario 1040), línea 8. Un formulario no cubre a dos personas.
¿Puedo rellenar el Formulario 5329 en línea?
Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es independiente del IRS y no presenta el formulario: este se envía al IRS con su declaración de impuestos o por correo cuando se presenta por separado.
¿Listo para rellenar el 5329?
Rellenar el 5329 ahora