
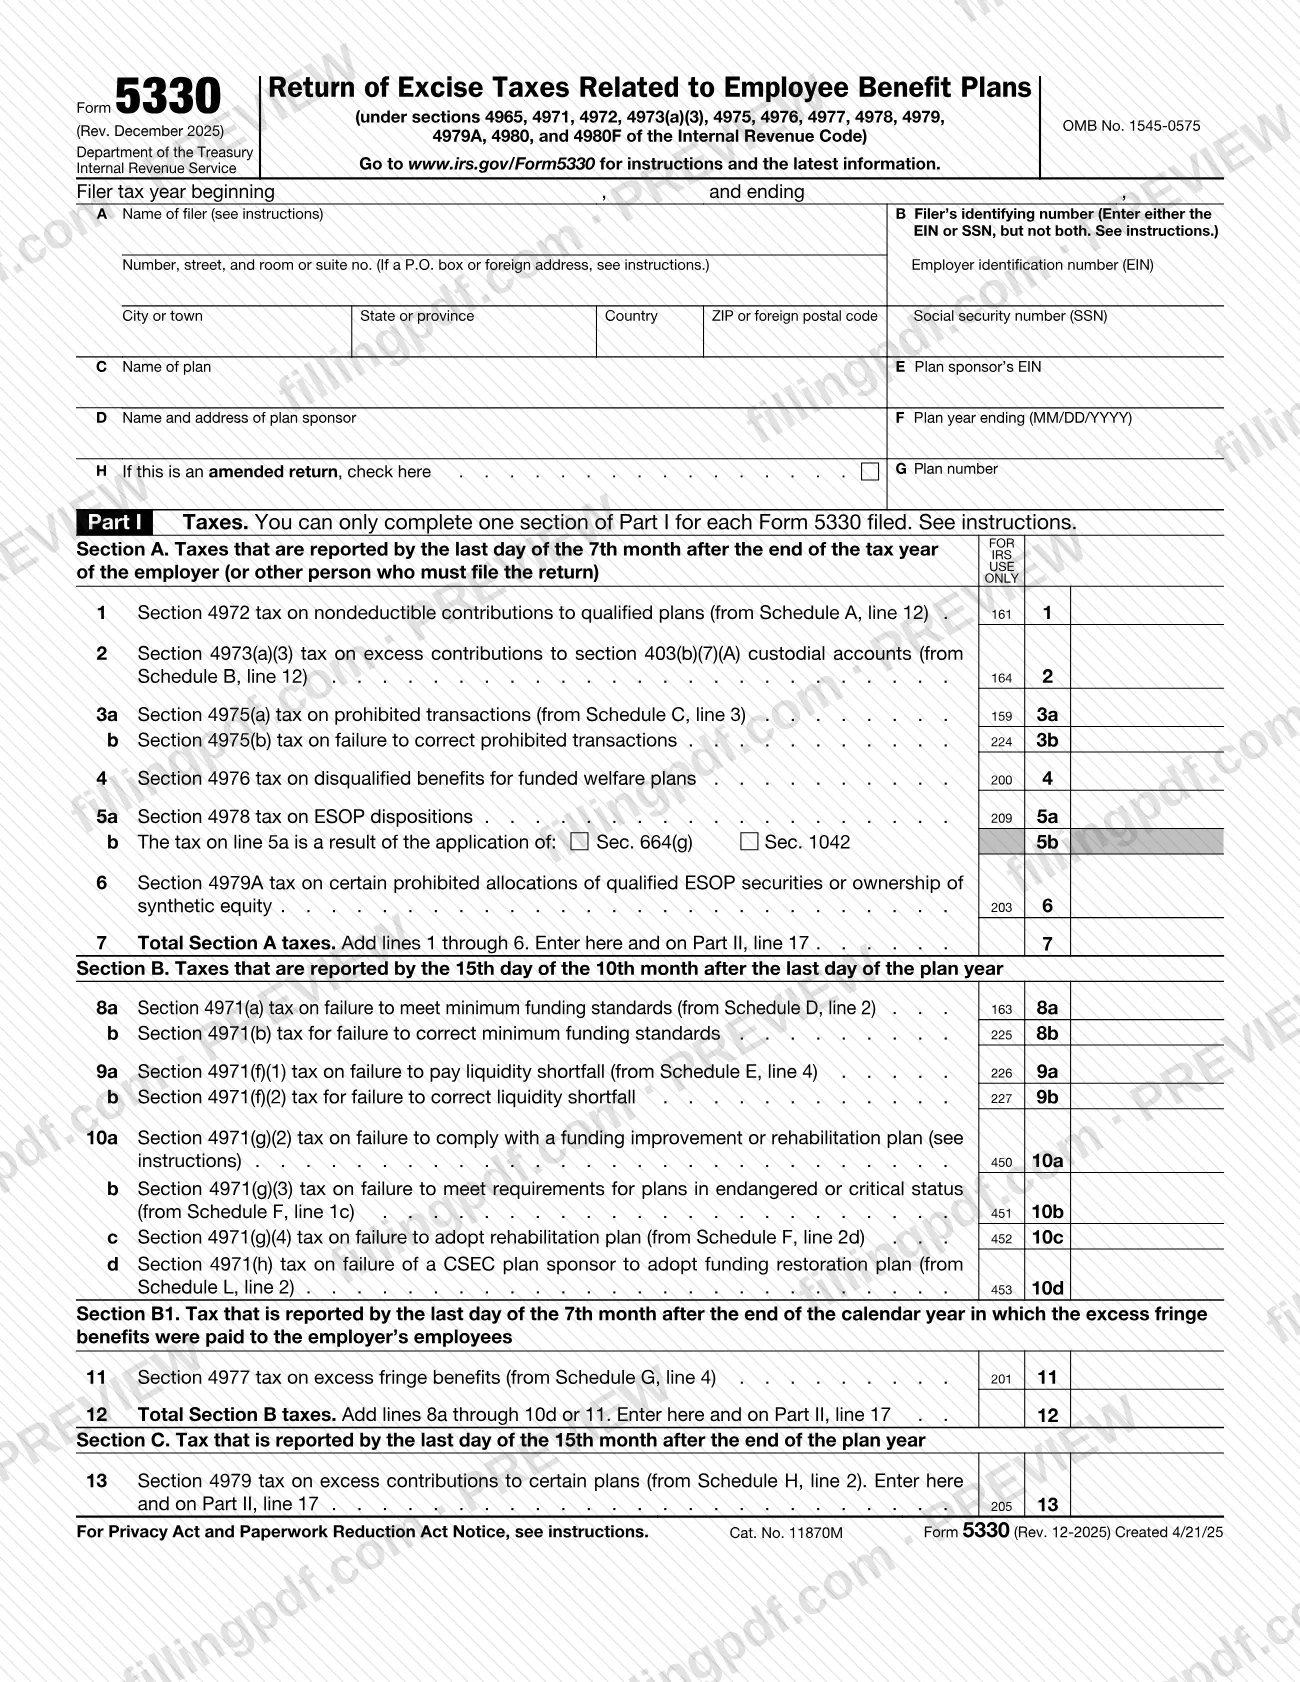
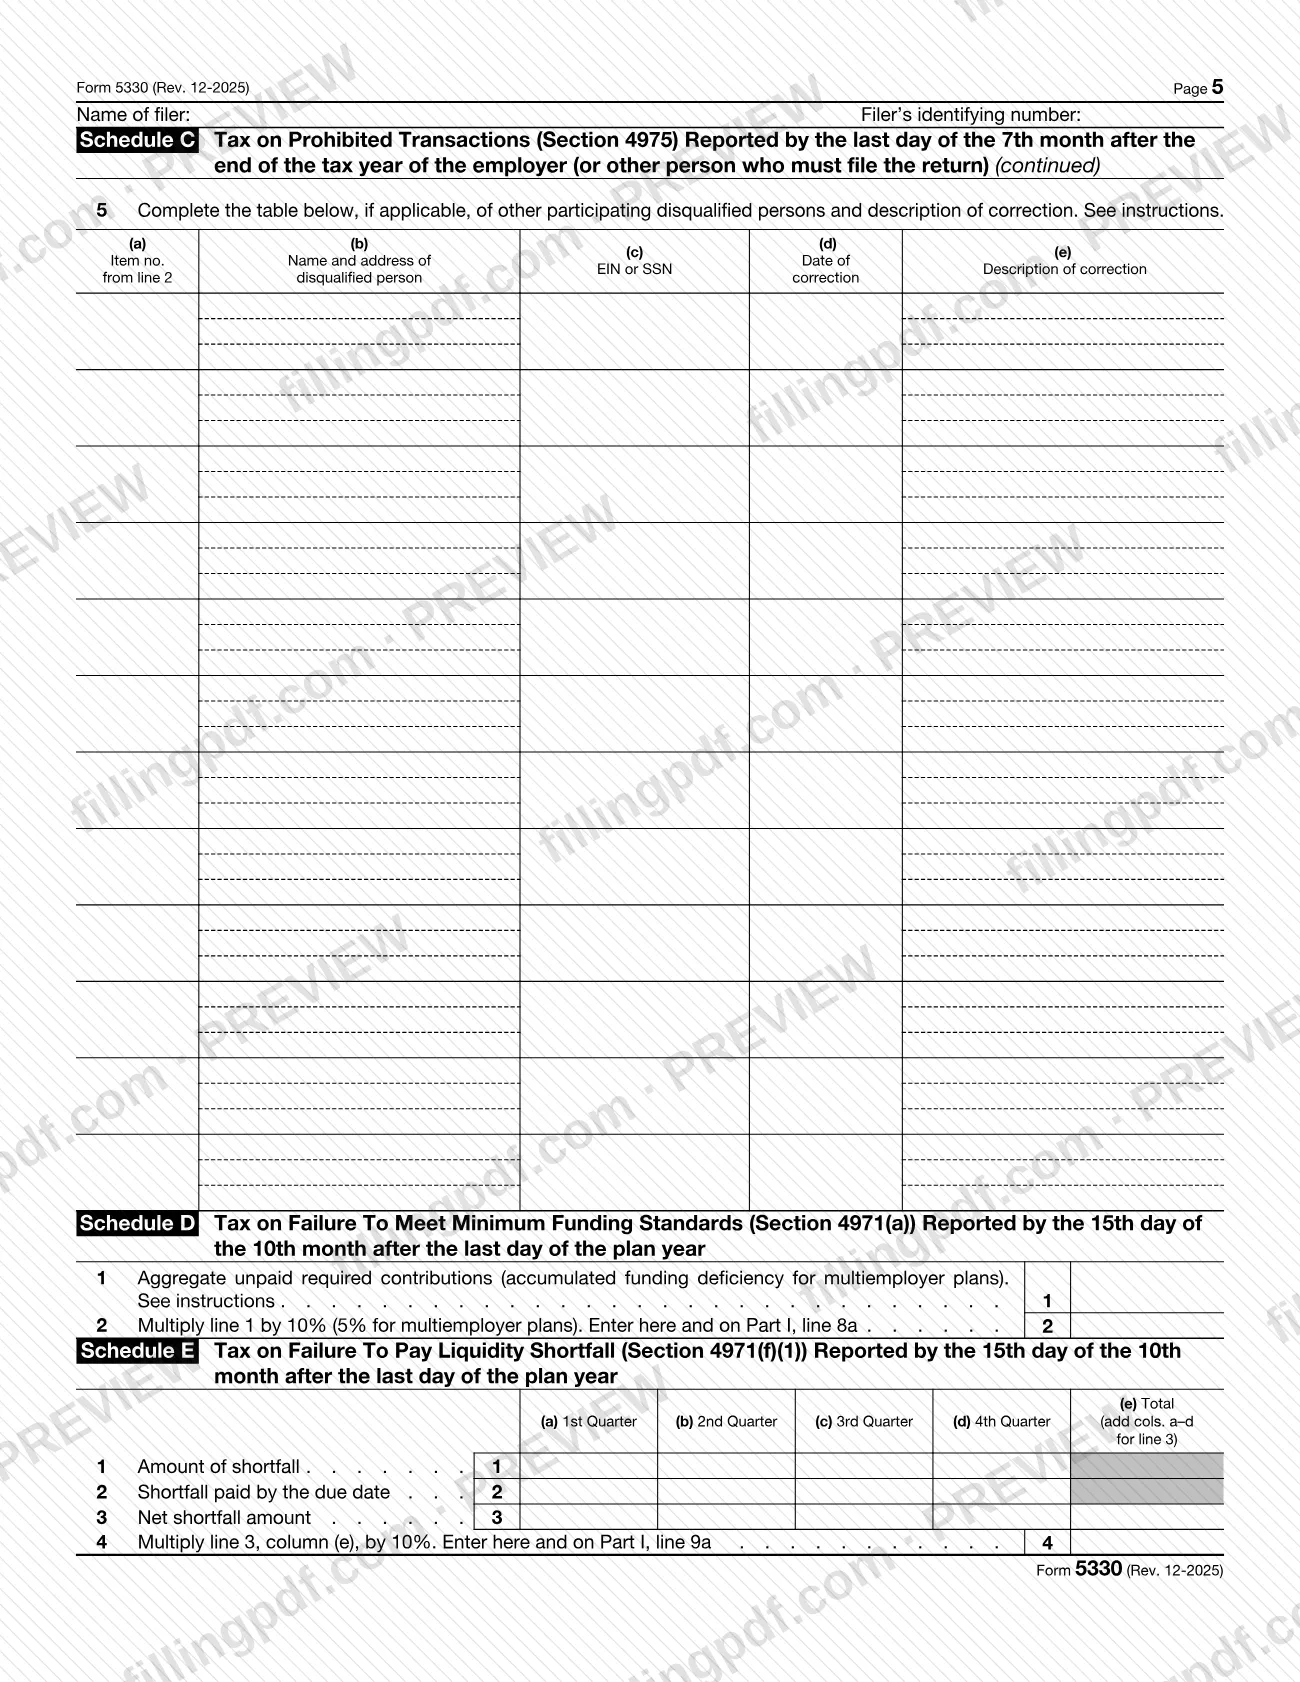
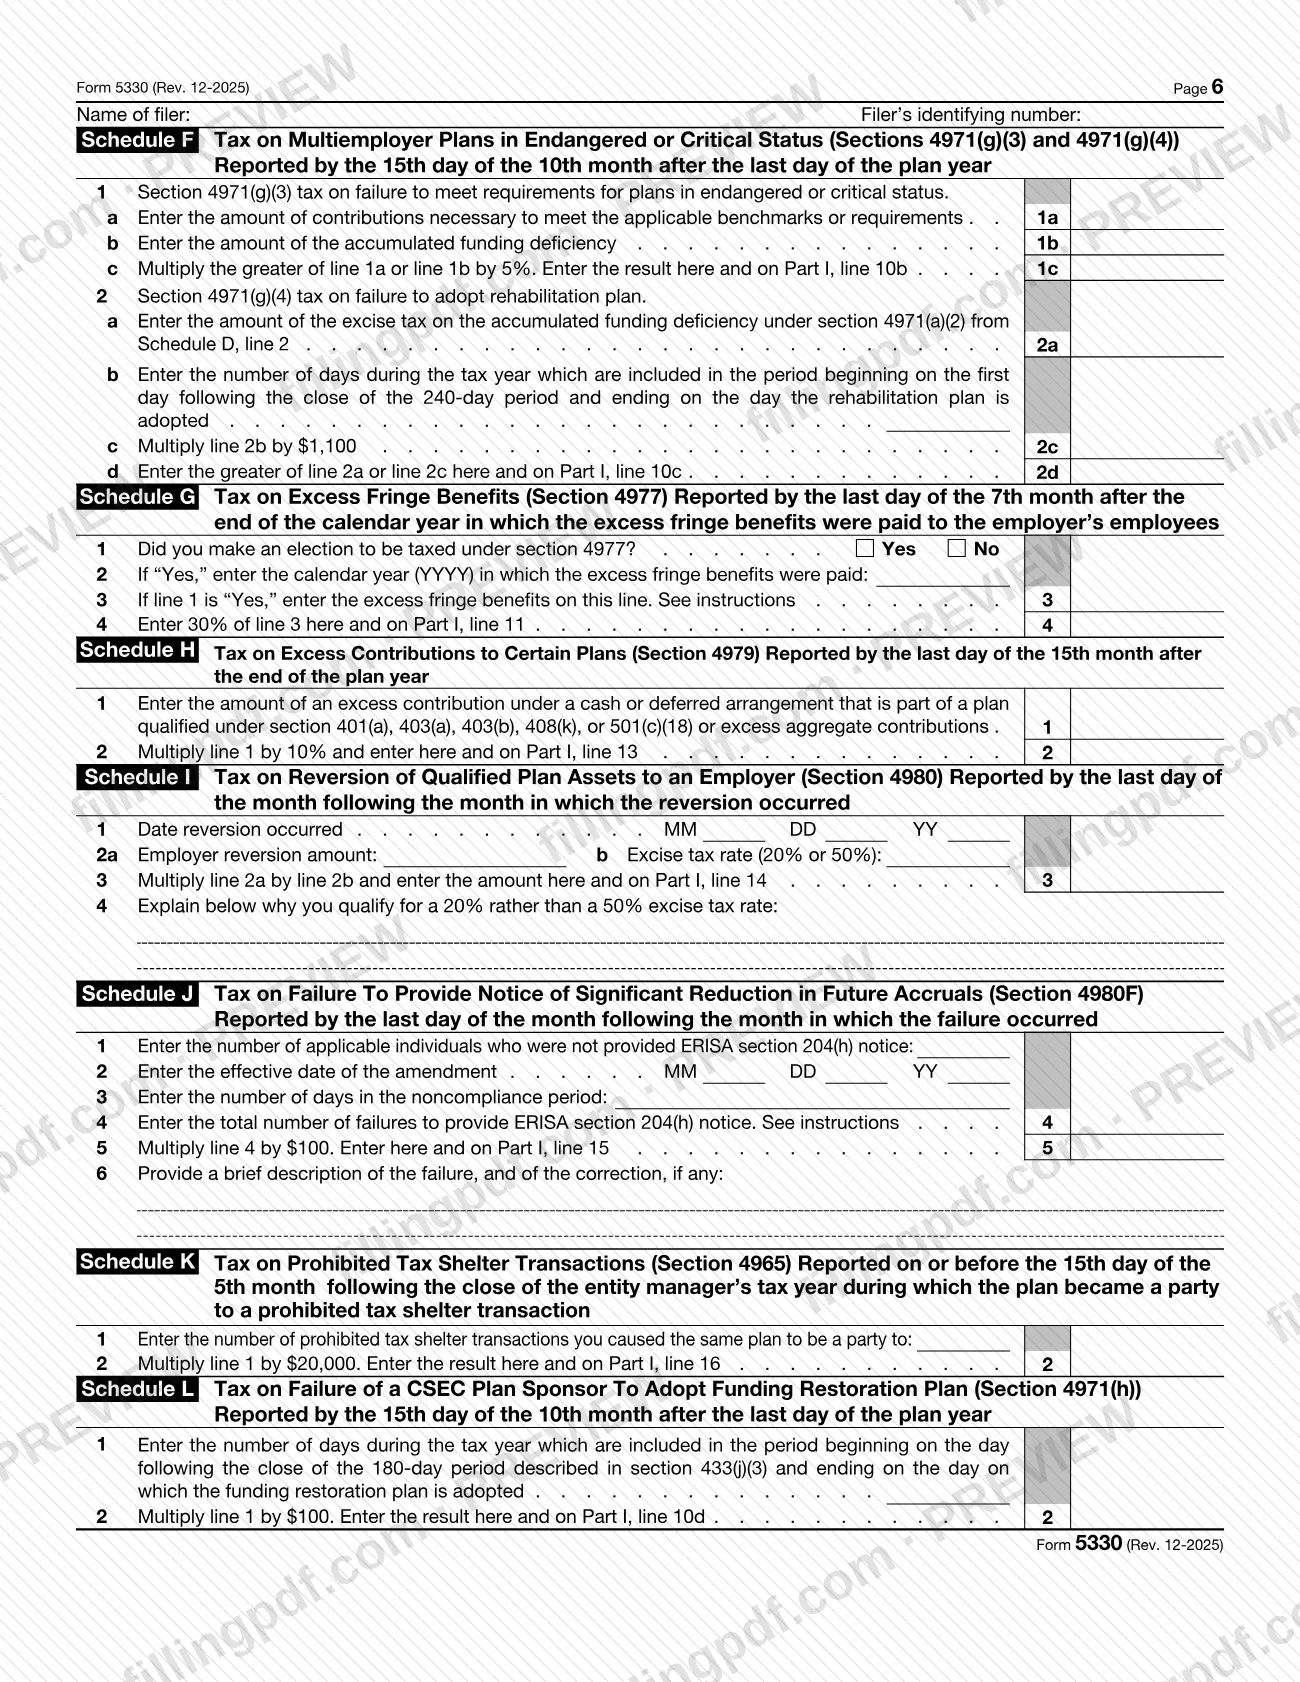
El Formulario 5330, Declaración de impuestos sobre impuestos especiales relacionados con planes de beneficios para empleados (Return of Excise Taxes Related to Employee Benefit Plans), es la declaración del Servicio de Impuestos Internos (IRS) que se usa para declarar y pagar los impuestos especiales que se generan conforme a las secciones 4965, 4971, 4972, 4973(a)(3), 4975, 4976, 4977, 4978, 4979, 4979A, 4980 y 4980F del Código de Impuestos Internos. Los empleadores, patrocinadores de planes, administradores de entidades, personas descalificadas y ciertas personas usan este formulario cuando un plan de beneficios para empleados genera uno de esos impuestos. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado; el IRS publica el formulario y sus instrucciones en www.irs.gov/Form5330.
Última actualización
¿Qué es el 5330?
Formulario 5330, Declaración de impuestos sobre impuestos especiales relacionados con planes de beneficios para empleados (Return of Excise Taxes Related to Employee Benefit Plans) es la declaración del IRS para declarar y pagar impuestos especiales relacionados con planes de beneficios para empleados, como los impuestos sobre contribuciones no deducibles, transacciones prohibidas, deficiencias de financiamiento, reversiones de planes y transacciones prohibidas de refugio tributario.
El Servicio de Impuestos Internos (IRS) emite el formulario con el número OMB 1545-0575. La Parte I enumera los impuestos en las secciones A a F, cada una relacionada con una sección del Código de Impuestos Internos y con su propia fecha límite. Los Anexos A a L calculan los impuestos correspondientes:
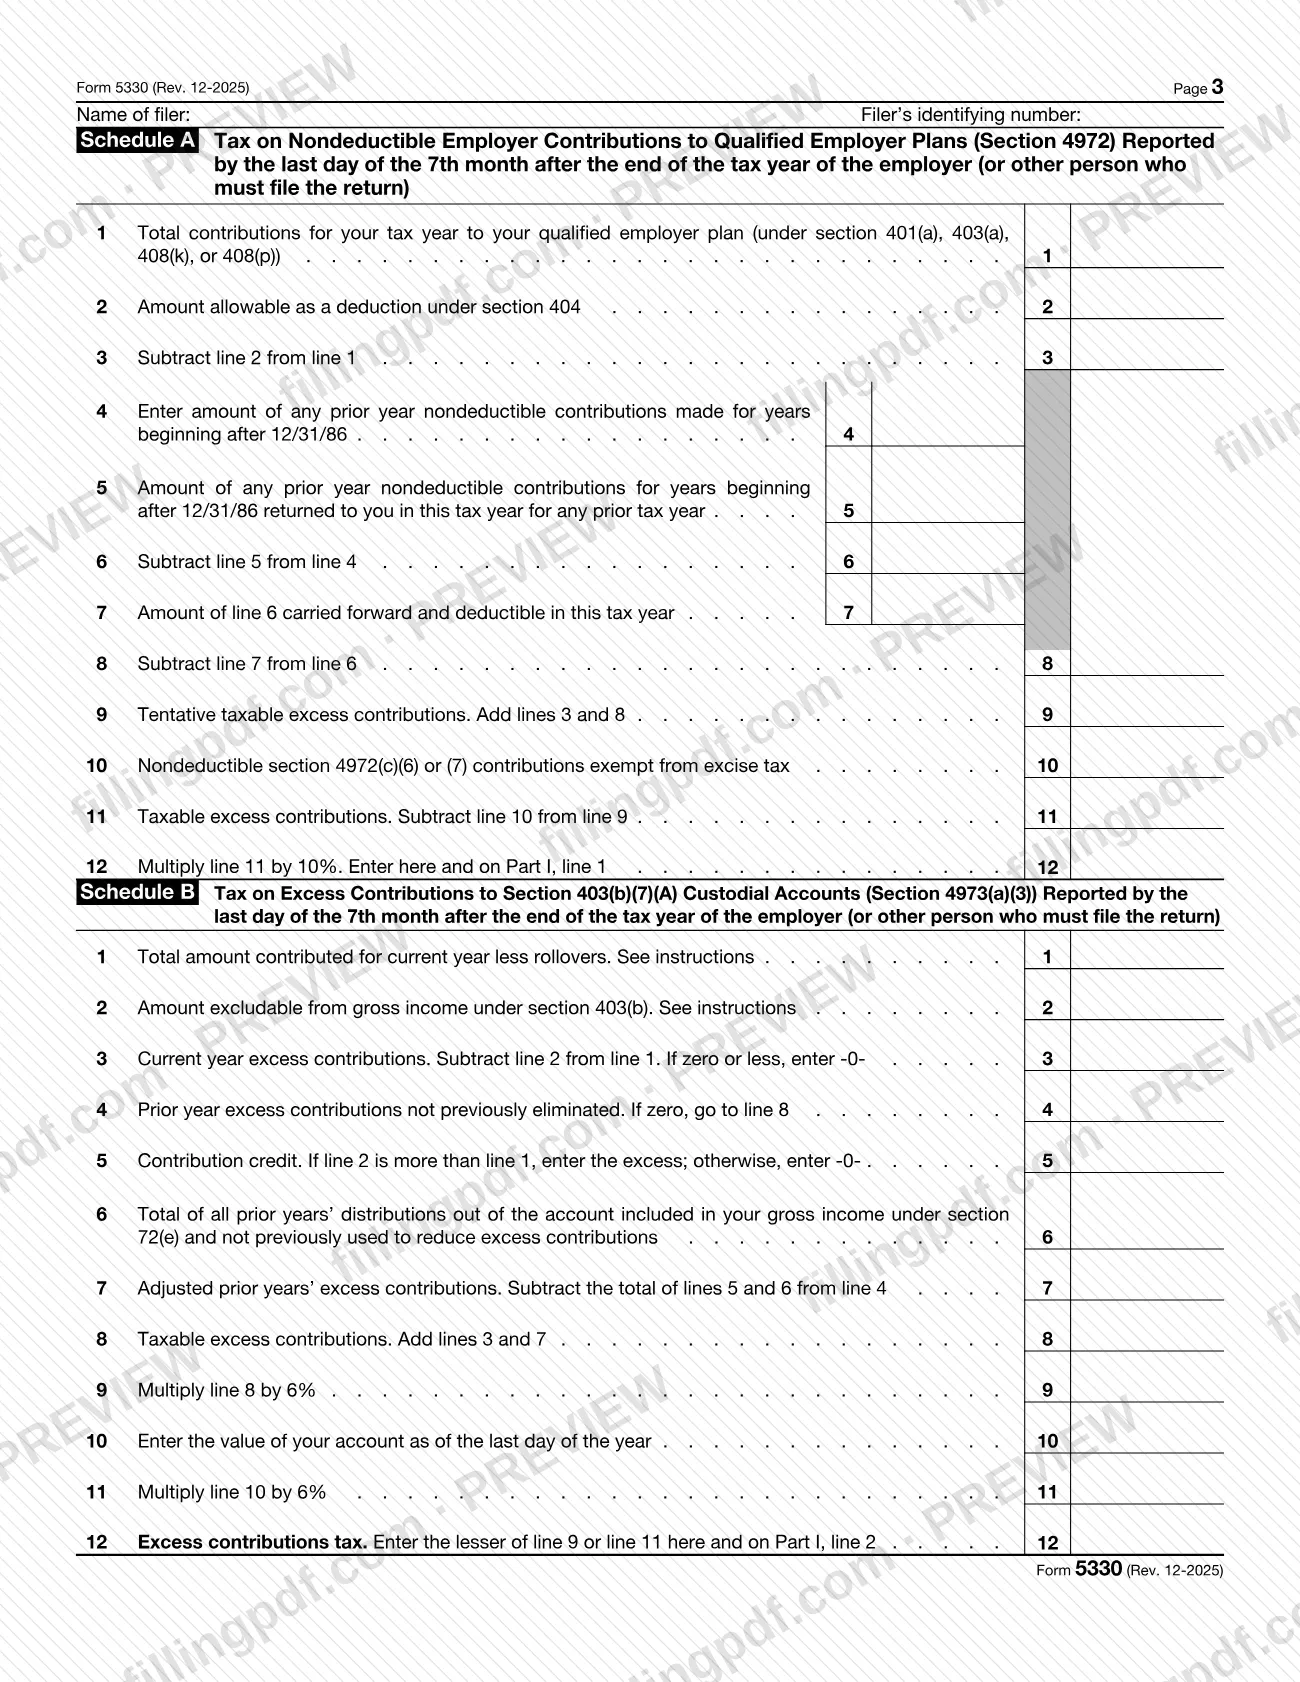
- Anexo A: contribuciones no deducibles del empleador (sección 4972).
- Anexo B: contribuciones excedentes a cuentas de custodia de la sección 403(b)(7)(A) (sección 4973(a)(3)).
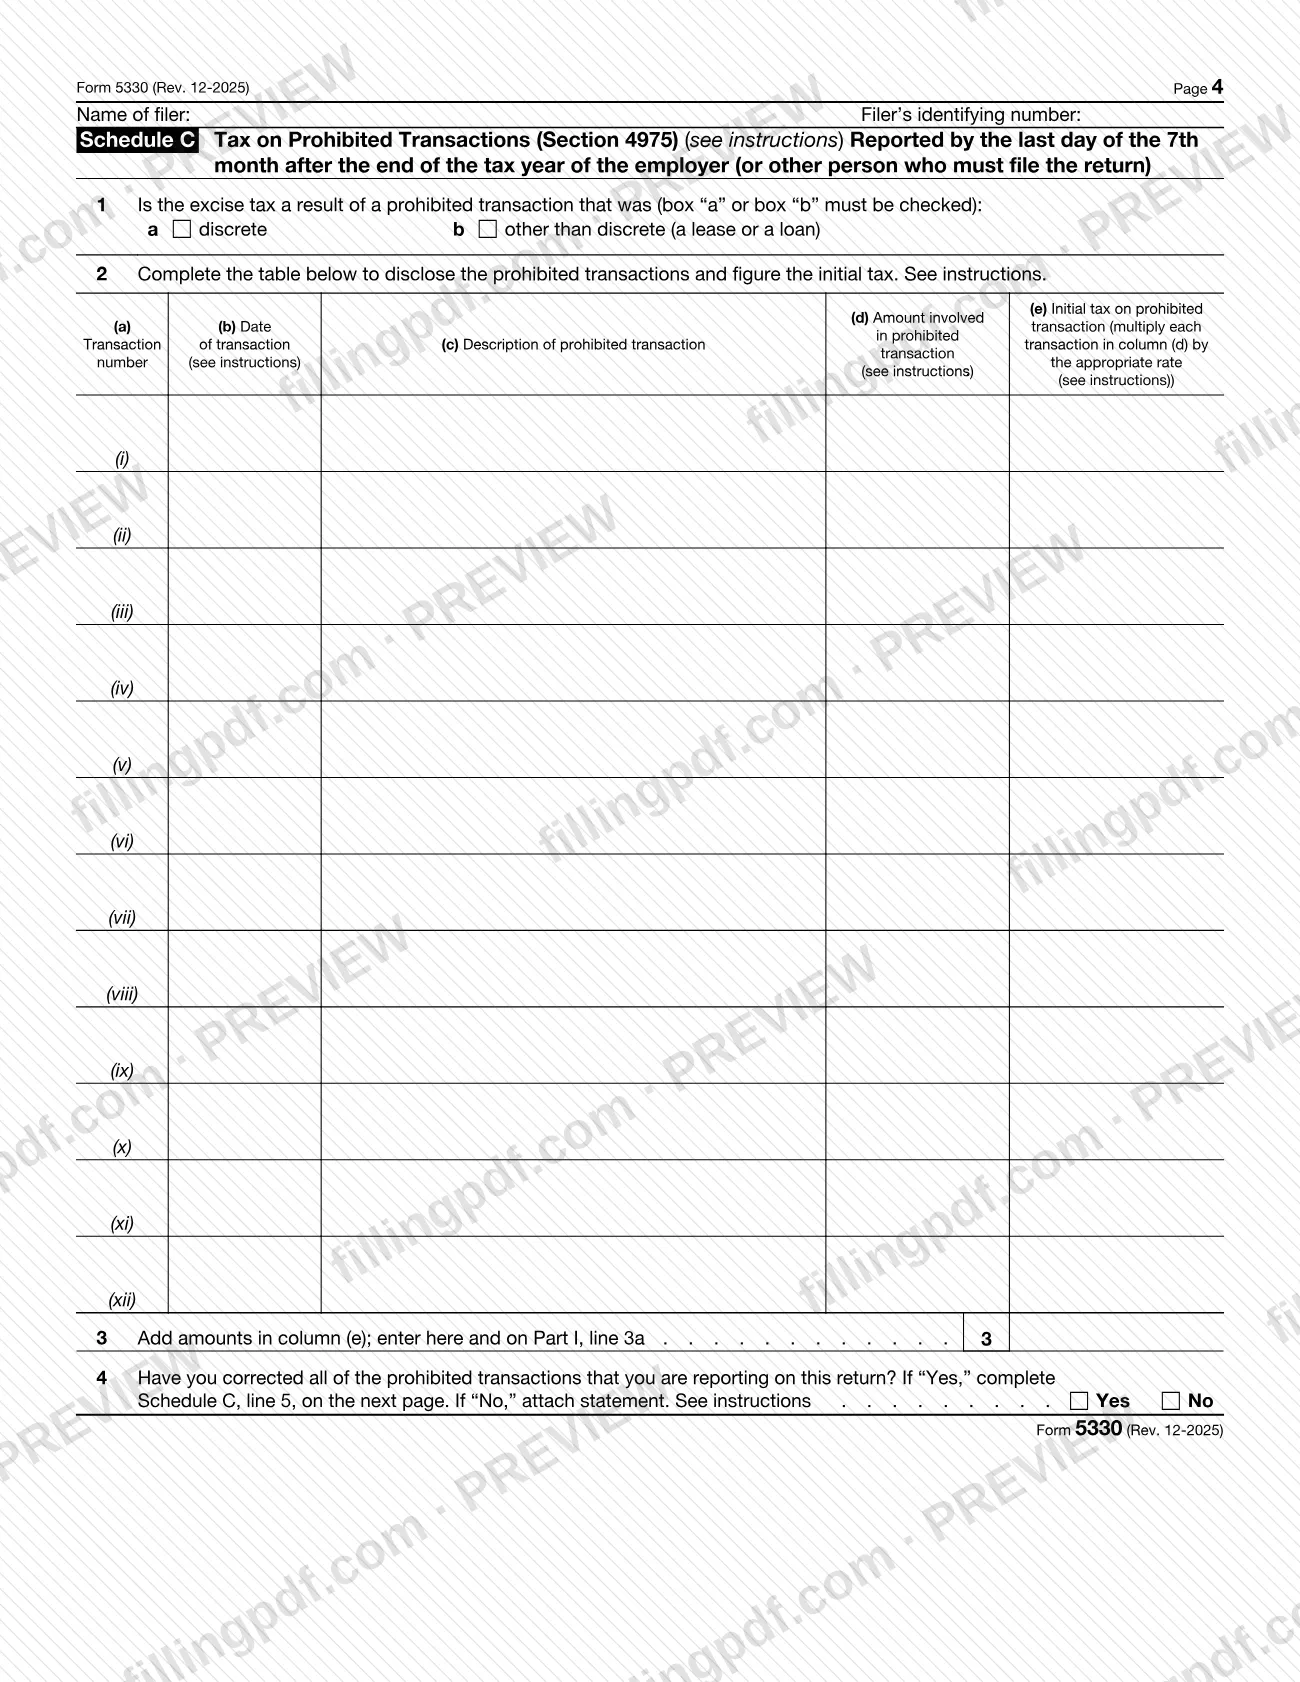
- Anexo C: transacciones prohibidas (sección 4975).
- Anexos D, E, F y L: financiamiento mínimo, déficit de liquidez, estado de riesgo o crítico, y planes de restauración del financiamiento (sección 4971).
- Anexo G: beneficios adicionales excedentes (sección 4977).
- Anexo H: contribuciones excedentes a ciertos planes (sección 4979).
- Anexo I: reversión de activos de un plan calificado (sección 4980).
- Anexo J: incumplimiento del requisito de notificar una reducción significativa en las acumulaciones futuras (sección 4980F).
- Anexo K: transacciones prohibidas de refugio tributario (sección 4965).
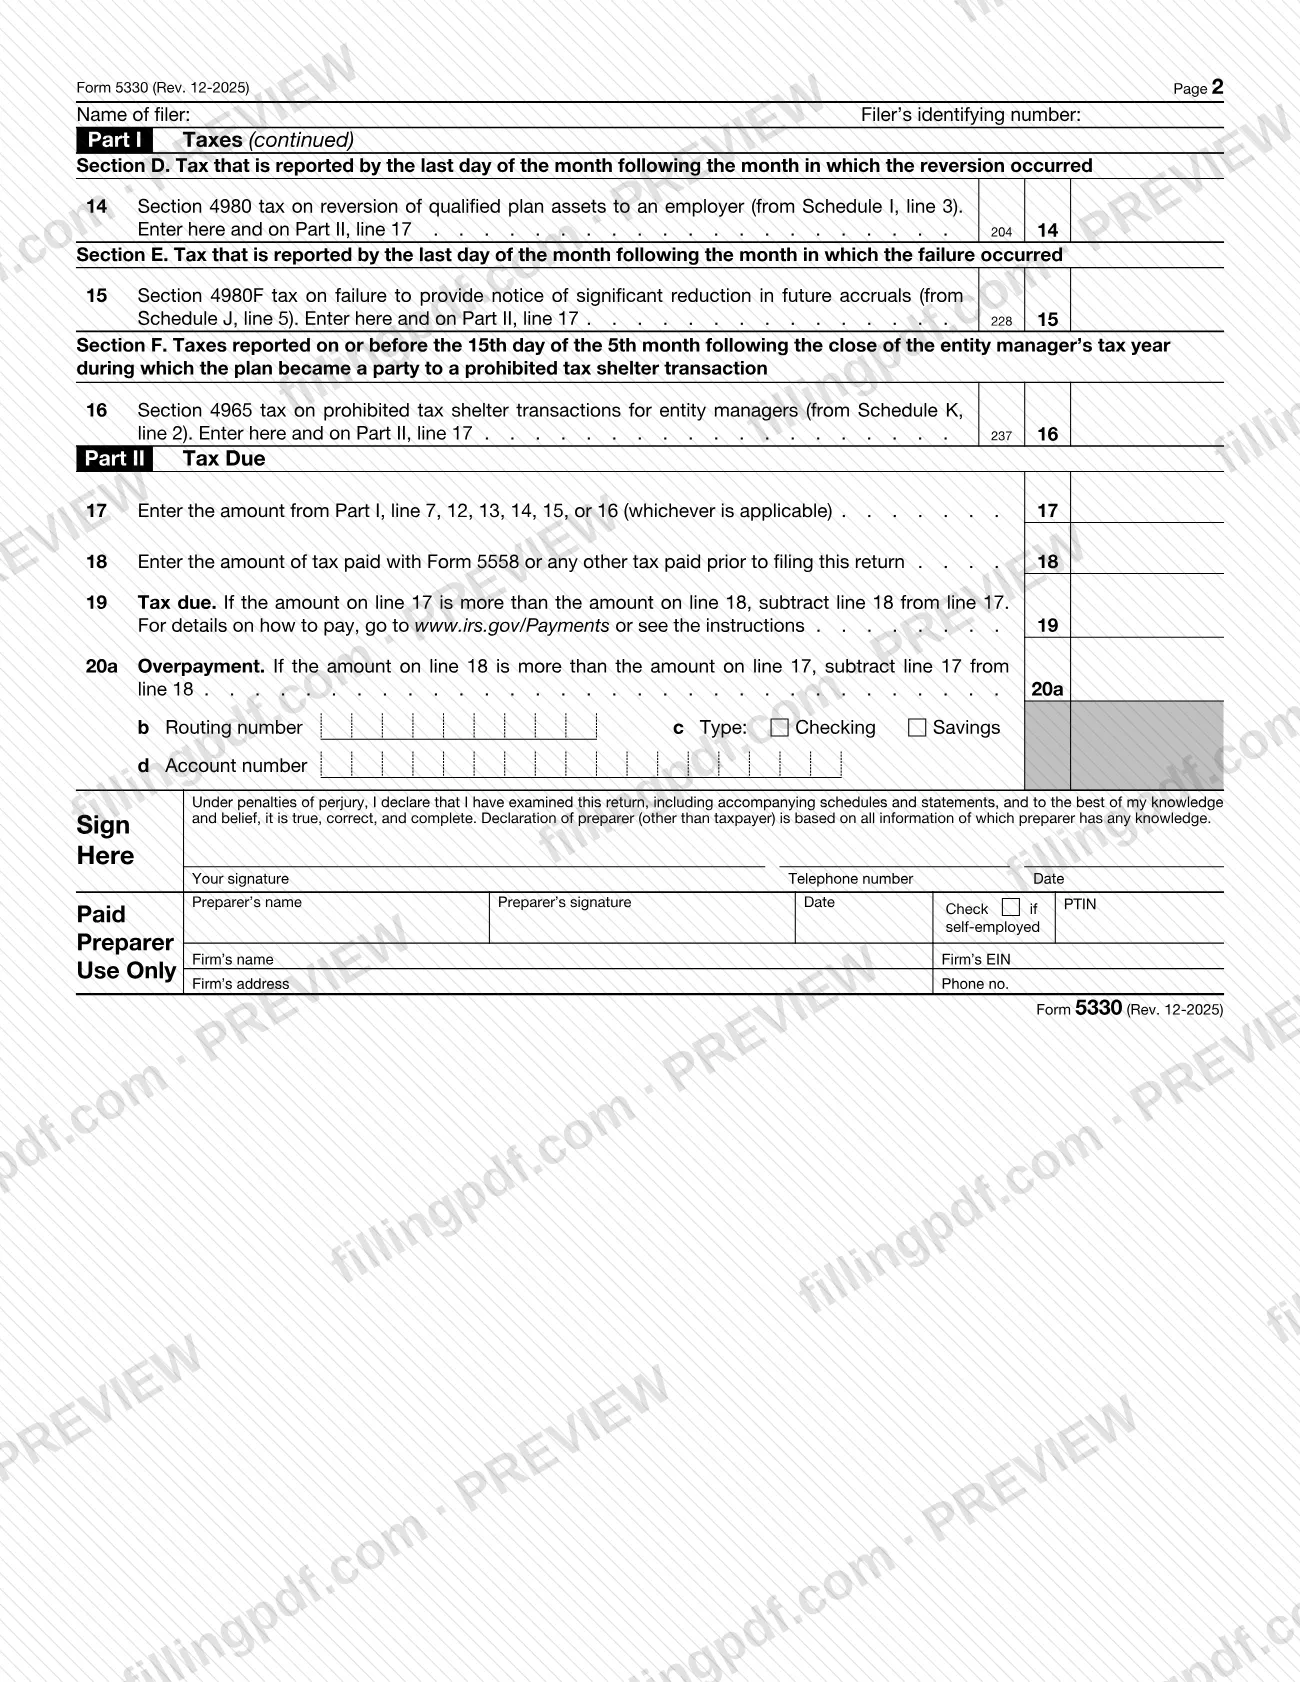
La Parte II totaliza el impuesto, resta el impuesto ya pagado y muestra si hay impuesto adeudado o un pago en exceso, con líneas para el depósito directo de un reembolso. El mismo formulario se usa como declaración enmendada si marca la casilla del punto H. Las instrucciones del IRS indican que ya no se usa el Formulario 5558 para extender el plazo de presentación del Formulario 5330; en su lugar, se usa el Formulario 8868.
¿Quién tiene que presentar el 5330?
Las instrucciones del IRS indican quién debe presentar el Formulario 5330 y pagar el impuesto. En resumen:
- Empleadores responsables del impuesto de la sección 4971 por deficiencias de financiamiento, incluidos los déficits de liquidez y, en el caso de planes multiempleador, el incumplimiento de un plan de mejora del financiamiento o de rehabilitación.
- Patrocinadores de planes multiempleador y patrocinadores de planes de organizaciones benéficas cooperativas y de pequeños empleadores (CSEC) que no adopten a tiempo un plan de rehabilitación o un plan de restauración del financiamiento.
- Empleadores con contribuciones no deducibles (sección 4972), planes de beneficios sociales financiados que proporcionan un beneficio descalificado (sección 4976), elecciones de beneficios adicionales excedentes (sección 4977), disposiciones de acciones de ESOP o asignaciones prohibidas (secciones 4978 y 4979A), contribuciones excedentes a planes con acuerdos de aplazamiento de compensación en efectivo (sección 4979), reversiones de activos del plan (sección 4980) y notificaciones omitidas de la sección 204(h) (sección 4980F).
- Personas responsables del impuesto de la sección 4973(a)(3) sobre contribuciones excedentes no eliminadas de una cuenta de custodia de la sección 403(b)(7)(A).
- Personas descalificadas que participan en una transacción prohibida conforme a la sección 4975, excepto un fiduciario que actúe únicamente en esa calidad.
- Administradores de entidades de planes de entidades exentas de impuestos que aprueban o hacen que la entidad participe en una transacción prohibida de refugio tributario.
Una institución financiera que sea una persona descalificada en transacciones prohibidas que involucren varias cuentas IRA o planes presenta un solo Formulario 5330 con su propio EIN y adjunta una lista de las cuentas IRA o los planes afectados. Los impuestos correspondientes a planes distintos requieren formularios separados.
Cuándo presentar el 5330
La fecha límite depende del impuesto que declare; las instrucciones la indican en la Tabla 1. Por ejemplo: los impuestos de las secciones 4972, 4975, 4976, 4978 y 4979A deben presentarse a más tardar el último día del séptimo mes después del final del año tributario del empleador u otro declarante; los impuestos de la sección 4971 deben presentarse a más tardar el día 15 del décimo mes después del último día del año del plan; el impuesto de la sección 4979 debe presentarse a más tardar el último día del decimoquinto mes después del año del plan; los impuestos de las secciones 4980 y 4980F deben presentarse a más tardar el último día del mes siguiente al mes de la reversión o del incumplimiento. Si la fecha límite cae en sábado, domingo o día feriado legal, puede presentar el formulario el siguiente día hábil.
Presente un Formulario 5330 para todos los impuestos que tengan la misma fecha límite. Para una transacción prohibida, presente un Formulario 5330 separado por cada año tributario.
El Formulario 8868, presentado en o antes de la fecha límite normal, puede extender hasta 6 meses el plazo para presentar. No extiende el plazo para pagar. La presentación y el pago tardíos pueden generar multas e intereses, que se facturan por separado; las instrucciones permiten alivio por causa razonable.
Documentos que necesitas
- Declaración para el Anexo C, línea 4: adjúntela si responde No porque no se corrigieron todas las transacciones prohibidas; indique el número del elemento de la línea 2 y cuándo se hará la corrección.
- Declaración adicional para el Anexo C, línea 5, solo si necesita más espacio para explicar una corrección e identificar a las personas involucradas.
- Lista de todas las cuentas IRA o los planes afectados, solo si es una institución financiera que es una persona descalificada y declara transacciones prohibidas para varias cuentas IRA o planes.
- Cheque o giro postal pagadero a "United States Treasury" por cualquier saldo adeudado, solo si presenta en papel y paga con cheque o giro postal.
- Pruebas de respaldo y una declaración detallada de los motivos, solo si presenta un Formulario 5330 enmendado para reclamar un reembolso o crédito.
- Una declaración que explique la causa razonable, opcional, si presenta tarde y desea solicitar alivio de la multa por presentación tardía.
Cómo rellenar el 5330
Ingrese el año tributario y los datos del declarante
Ingrese las fechas de inicio y finalización del año tributario del declarante, usando las fechas del año del plan de la Parte I del Formulario 5500 o el año tributario de la declaración de impuestos de la empresa. En el punto A, ingrese el nombre y la dirección del empleador, la persona o la entidad responsable del impuesto; use un apartado postal solo si la oficina de correos no entrega en la dirección física.
Ingrese el número de identificación del declarante
En el punto B, ingrese el EIN o el SSN, pero no ambos. Las personas que no sean propietarios únicos y tengan un EIN usan un SSN; todos los demás declarantes usan un EIN.
Identifique el plan y al patrocinador
Punto C: el nombre del plan, que debe coincidir con el Formulario 5500 si este es obligatorio. Punto D: el nombre y la dirección del patrocinador del plan. Punto E: el EIN de nueve dígitos del patrocinador.
Ingrese el año del plan y el número del plan
Punto F: la fecha de finalización del año del plan en formato MM/DD/YYYY. Punto G: el número de plan de tres dígitos; si lo omite, se retrasa el procesamiento.
Marque la casilla de declaración enmendada
Marque el punto H solo si se trata de un Formulario 5330 enmendado y, luego, siga las instrucciones para declaraciones enmendadas de la Parte II.
Complete la sección aplicable de la Parte I
Complete una sección de la Parte I (A a F) por cada Formulario 5330, usando las líneas correspondientes al impuesto adeudado, como las líneas 1 a 6 de la Sección A. Ingrese los importes de los anexos correspondientes en las líneas que los mencionan y totalice la Sección A en la línea 7 o la Sección B en la línea 12.
Complete los anexos
Complete solo los anexos (A a L) correspondientes a los impuestos que declara. Para el Anexo C, marque la casilla a o b de la línea 1, enumere cada transacción en la tabla de la línea 2, ingrese el total en la línea 3 y responda la línea 4.
Agregue los detalles de las líneas especiales
En la línea 5b, marque la casilla que indica si corresponde la sección 664(g) o 1042. En el Anexo I, ingrese la fecha de reversión, el importe y la tasa; si usa una tasa distinta de la más alta, explíquelo en la línea 4.
Calcule el impuesto adeudado en la Parte II
Línea 17: ingrese el importe de la Parte I, línea 7, 12, 13, 14, 15 o 16. Línea 18: impuesto pagado antes de presentar. Línea 19: impuesto adeudado si la línea 17 supera la línea 18. Línea 20a: pago en exceso si la línea 18 supera la línea 17.
Ingrese los datos del depósito directo
Si tiene un pago en exceso en la línea 20a, ingrese el número de ruta de nueve dígitos en la línea 20b, marque el tipo de cuenta en la línea 20c e ingrese el número de cuenta en la línea 20d (hasta 17 caracteres, sin espacios ni símbolos especiales).
Firme y feche la declaración
Firme y feche el formulario e ingrese un número de teléfono diurno. El preparador remunerado también completa la sección Paid Preparer Use Only; un preparador no remunerado no debe firmar.
Revise y descargue el PDF completado
Compruebe que los nombres, números y totales coincidan en todas las páginas y anexos. Descargue o imprima el PDF completado desde FillingPDF y preséntelo según se describe en Cómo presentar.
Cómo presentar el 5330
Puede presentar el Formulario 5330 electrónicamente a través de un proveedor autorizado de presentación electrónica del IRS o en papel por correo.
- Presentación electrónica: las declaraciones se envían a través del sistema de presentación electrónica Modernized e-file (MeF) del IRS. Es obligatoria para los años tributarios que terminan el 31 de diciembre de 2023 o después si debe presentar al menos 10 declaraciones de cualquier tipo durante el año calendario en que vence el Formulario 5330. Una declaración en papel de un declarante que debe presentar electrónicamente se considera no presentada, a menos que el IRS exima del requisito por dificultad excesiva o que usted esté exento.
- Presentación en papel (solo si no está obligado a presentar electrónicamente): envíela por correo a Department of the Treasury, Internal Revenue Service Center, Ogden, UT 84201. Fírmela y, si la completa a mano, use solo tinta azul o negra.
- Servicios privados de entrega: use un servicio designado por el IRS (lista en IRS.gov/PDS; direcciones en IRS.gov/PDSstreetAddresses). Estos servicios no pueden entregar a apartados postales.
- Pago: pague cualquier saldo de la Parte II, línea 19, mediante las opciones disponibles en IRS.gov/Payments. Si presenta una declaración en papel, puede adjuntar un cheque o giro postal pagadero a "United States Treasury", con su nombre, número de identificación, número del plan y "Form 5330, Section ____".
No envíe el formulario por correo a la dirección de Washington, DC que se usa para comentarios sobre el formulario. FillingPDF le permite rellenar y descargar el PDF; la presentación debe hacerse por los canales indicados anteriormente.
Errores comunes que debes evitar
- Presentar en papel cuando corresponde la regla de presentación electrónica (10 o más declaraciones de cualquier tipo en el año en que vence el Formulario 5330); el IRS la considera no presentada.
- Enviar el formulario por correo a la dirección de Washington, DC para comentarios, en lugar de a la dirección de Ogden, UT que aparece en la sección Where To File.
- Usar el Formulario 5558 para solicitar más tiempo; las instrucciones indican que el Formulario 8868 se usa para las extensiones del Formulario 5330.
- Suponer que el Formulario 8868 extiende el plazo para pagar; cualquier impuesto adeudado debe pagarse para la fecha límite original a fin de evitar intereses.
- Ingresar un EIN y un SSN en el punto B en lugar de un solo número de identificación.
- Omitir el número de plan de tres dígitos en el punto G, lo que retrasa el procesamiento.
- Ingresar la fecha de finalización del año del plan en el punto F con un formato incorrecto en vez de MM/DD/YYYY, como 03/31/2024.
- Presentar un Formulario 5330 separado por cada cuenta IRA o plan afectado cuando una institución financiera debería presentar uno con su propio EIN y adjuntar una lista.
- Completar más de una sección de la Parte I en un solo Formulario 5330 o combinar impuestos con fechas límite distintas.
- Marcar No en el Anexo C, línea 4, sin adjuntar la declaración requerida.
Preguntas frecuentes
¿Para qué se usa el Formulario 5330?
El Formulario 5330 es la declaración del IRS que se usa para declarar y pagar impuestos especiales relacionados con planes de beneficios para empleados. Incluye impuestos sobre contribuciones no deducibles, transacciones prohibidas, deficiencias de financiamiento, reversiones de planes y transacciones prohibidas de refugio tributario, que se declaran en sus propias líneas y anexos.
¿Cuándo vence el Formulario 5330?
Depende del impuesto. Por ejemplo, los impuestos de las secciones 4972 y 4975 vencen el último día del séptimo mes después de que termina el año tributario del declarante, y los impuestos de la sección 4971 vencen el día 15 del décimo mes después de que termina el año del plan. La Tabla 1 de las instrucciones del IRS enumera todas las fechas límite.
¿Puedo obtener una extensión para presentar el Formulario 5330?
Sí. Presente el Formulario 8868 en o antes de la fecha límite normal para obtener hasta 6 meses adicionales para presentar. No extiende el plazo para pagar, por lo que debe pagar cualquier impuesto adeudado para la fecha límite original. El Formulario 5558 ya no se usa para el Formulario 5330.
¿A dónde envío por correo el Formulario 5330?
Las declaraciones en papel se envían a Department of the Treasury, Internal Revenue Service Center, Ogden, UT 84201. Los servicios privados de entrega no pueden entregar a apartados postales; use la dirección física en IRS.gov/PDSstreetAddresses. Solo los declarantes que no están obligados a presentar electrónicamente pueden presentar en papel.
¿Debo presentar el Formulario 5330 electrónicamente?
Debe hacerlo si está obligado a presentar al menos 10 declaraciones de cualquier tipo durante el año calendario en que vence el Formulario 5330, para años tributarios que terminan el 31 de diciembre de 2023 o después. El IRS puede eximirlo por dificultad excesiva o eximir a ciertos declarantes.
¿Puedo presentar un Formulario 5330 para varios impuestos?
Sí, si los impuestos tienen la misma fecha límite de presentación. Presente formularios separados para los impuestos de planes distintos. La Parte I permite completar solo una sección por Formulario 5330, y las transacciones prohibidas requieren un formulario separado por cada año tributario.
¿Puedo rellenar el Formulario 5330 en línea en FillingPDF?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el formulario ante el IRS; usted debe presentarlo por los canales del IRS descritos en Cómo presentar.
¿Qué sucede si presento o pago tarde el Formulario 5330?
El IRS puede cobrar intereses y multas por presentación o pago tardíos, que se facturan por separado después de presentar la declaración. No se imponen si usted demuestra una causa razonable; si presenta tarde, puede adjuntar una declaración que la explique.
¿Listo para rellenar el 5330?
Rellenar el 5330 ahora