
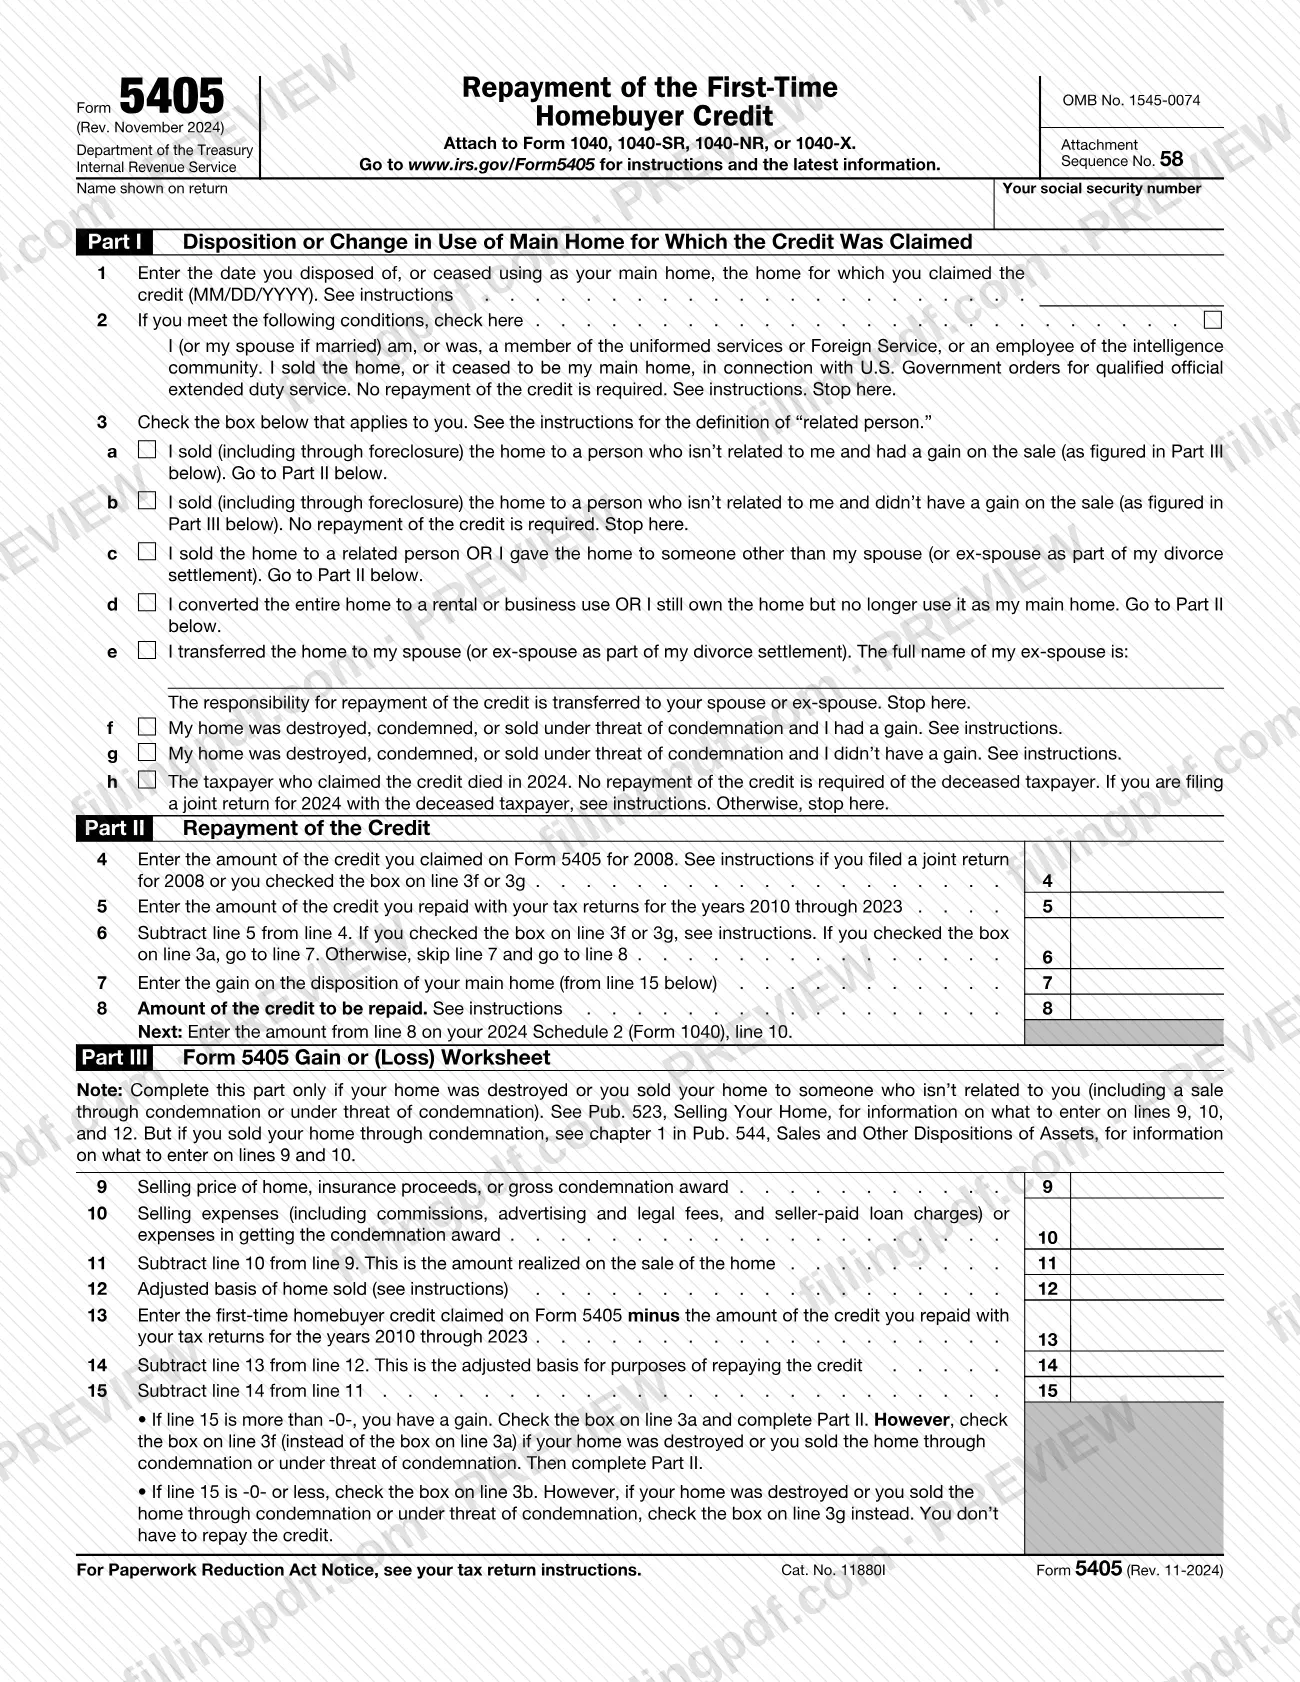
El Formulario 5405, Reembolso del crédito para compradores de vivienda por primera vez (Repayment of the First-Time Homebuyer Credit), es el formulario del Servicio de Impuestos Internos (IRS) para informar que una vivienda que usted compró en 2008 y por la que solicitó el crédito para compradores de vivienda por primera vez fue vendida, regalada, convertida a otro uso o dejó de ser su residencia principal por algún otro motivo. También calcula cuánto crédito debe reembolsar con su declaración de impuestos de 2024. Se adjunta a su declaración, y 2024 es el último año en que se presenta este formulario. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado; el IRS publica el formulario y sus instrucciones en www.irs.gov/Form5405.
Última actualización
¿Qué es el Form 5405?
Formulario 5405, Reembolso del crédito para compradores de vivienda por primera vez (Repayment of the First-Time Homebuyer Credit), es el formulario del IRS que informa al IRS que una vivienda adquirida en 2008, por la que usted solicitó el crédito, fue vendida o dejó de ser su residencia principal, y calcula el reembolso que debe incluirse con su declaración de 2024.
El Servicio de Impuestos Internos (IRS) del Departamento del Tesoro lo emite con el número OMB 1545-0074. Tiene tres partes. La Parte I registra la fecha de la venta o del cambio de uso y la situación aplicable, mediante las casillas de las líneas 2 y 3. La Parte II calcula el crédito que debe reembolsarse y termina en la línea 8. La Parte III es una hoja de trabajo de ganancia o (pérdida), que se completa únicamente si la vivienda fue destruida o vendida a una persona que no tiene parentesco con usted, incluso en una venta por expropiación o bajo amenaza de expropiación.
Las instrucciones del IRS explican los plazos. El requisito de reembolso venció para las viviendas compradas después de 2008 y continúa únicamente para las viviendas compradas en 2008. El período de reembolso de 15 años comenzó con la declaración de impuestos de 2010 y termina con la declaración de 2024, por lo que 2024 es el último año para presentar el Formulario 5405. La revisión de 2024 es la última revisión del formulario y sus instrucciones.
El Formulario 5405 no es necesario para un pago anual ordinario. Si usted fue propietario de la vivienda y la utilizó como residencia principal durante todo 2024, anote el reembolso en el Anexo 2 (Formulario 1040) de 2024, línea 10, sin presentar este formulario.
¿Quién tiene que presentar el Form 5405?
Debe presentar el Formulario 5405 con su declaración de impuestos de 2024 si compró su vivienda en 2008, solicitó el crédito para compradores de vivienda por primera vez por ella y, en 2024, vendió la vivienda o dejó de utilizarla como residencia principal.
- Crédito conjunto: si usted y su cónyuge solicitaron el crédito en una declaración conjunta, se considera que a cada cónyuge se le concedió la mitad del crédito. Cada cónyuge que cumpla cualquiera de las condiciones presenta un Formulario 5405 por separado, con solo su propio nombre y número de Seguro Social.
- Cónyuge sobreviviente: si el crédito se solicitó en una declaración conjunta y uno de los cónyuges falleció, el cónyuge sobreviviente continúa reembolsando su mitad. Si la vivienda se vendió o dejó de ser la residencia principal, el sobreviviente presenta un Formulario 5405 por separado con su propia información.
- Contribuyente fallecido: el contribuyente que solicitó el crédito y falleció no tiene que reembolsarlo, a menos que el crédito se haya solicitado en una declaración conjunta. Si presenta una declaración conjunta de 2024 con el contribuyente fallecido, complete el formulario únicamente con la información del contribuyente fallecido y marque la casilla 3h.
No presente el Formulario 5405 si fue propietario de la vivienda y la utilizó como residencia principal durante todo 2024, o si convirtió solo una parte de ella para alquiler o uso comercial y todavía utiliza el resto como residencia principal. En esos casos, anote el reembolso en el Anexo 2 (Formulario 1040) de 2024, línea 10. Los miembros de los servicios uniformados o del Servicio Exterior, y los empleados de la comunidad de inteligencia que cumplan las condiciones de la línea 2 no tienen que reembolsar el crédito.
Cuándo presentar el Form 5405
Presente el Formulario 5405 con su declaración de impuestos de 2024 si vendió durante 2024 una vivienda que compró en 2008 o dejó de utilizarla como residencia principal en 2024. El formulario no tiene una fecha límite propia: se presenta junto con la declaración a la que se adjunta.
En caso de venta, incluso mediante ejecución hipotecaria, reembolse el crédito con la declaración correspondiente al año tributario en que se complete la venta. En general, esto ocurre cuando el comprador o prestamista obtiene el título de propiedad de su vivienda.
Si el suceso ocurrió antes de 2024, por ejemplo, si la vivienda fue destruida o expropiada anteriormente, su reembolso anual de 2024 es el pago final y no presenta el Formulario 5405: anótelo en el Anexo 2 (Formulario 1040) de 2024, línea 10. 2024 es el último año del período de reembolso de 15 años, por lo que no se utiliza este formulario en declaraciones posteriores.
Documentos que necesitas
- La declaración de impuestos a la que se adjunta el Formulario 5405: Formulario 1040, 1040-SR, 1040-NR o 1040-X, tal como se indica en la parte superior del formulario.
Cómo rellenar el Form 5405
Anote su nombre y número de Seguro Social
En la parte superior, anote el nombre que aparece en su declaración y su número de Seguro Social. Si usted y su cónyuge presentan formularios por separado, cada uno anota únicamente su propio nombre y número en un formulario separado.
Anote la fecha de venta en la línea 1
Anote la fecha en que vendió la vivienda o dejó de utilizarla como residencia principal, en formato MM/DD/YYYY. Si la vivienda fue destruida o expropiada, o se vendió bajo amenaza de expropiación, anote esa fecha o la fecha en que dejó de ser su residencia principal, la que ocurra primero.
Marque la línea 2 si corresponde
Marque la casilla si usted (o su cónyuge) es o fue miembro de los servicios uniformados o del Servicio Exterior, o empleado de la comunidad de inteligencia, y la vivienda se vendió o dejó de ser su residencia principal debido a órdenes del Gobierno de los Estados Unidos para prestar servicio oficial prolongado que reúne los requisitos. No se requiere reembolso; deténgase aquí.
Elija una casilla en la línea 3
Marque la casilla, de la 3a a la 3h, que describa lo ocurrido con la vivienda: venta a una persona sin parentesco, con o sin ganancia; venta o regalo a una persona con parentesco; conversión de toda la vivienda; transferencia a un cónyuge o excónyuge (anote el nombre completo del excónyuge); destrucción o expropiación; o fallecimiento del contribuyente. Siga la indicación Go to (Vaya a) o Stop here (Deténgase aquí) que aparece junto a la casilla.
Anote el crédito solicitado en la línea 4
Anote el importe del crédito que solicitó en el Formulario 5405 para 2008. Si presentó una declaración conjunta, o marcó la casilla 3f o 3g, siga las instrucciones de la línea 4; por ejemplo, anote la mitad si su cónyuge falleció.
Anote el crédito ya reembolsado en la línea 5
Anote el importe del crédito que reembolsó con sus declaraciones de impuestos de los años 2010 a 2023.
Reste en la línea 6
Reste la línea 5 de la línea 4. Si marcó la casilla 3a, vaya a la línea 7; de lo contrario, omita la línea 7 y vaya a la línea 8. Para las casillas 3f y 3g, consulte las instrucciones.
Anote la ganancia en la línea 7
Anote la ganancia de la línea 15 si marcó la casilla 3a, o la casilla 3f para un suceso que no fue una venta a una persona con parentesco. En los demás casos, deje la línea 7 en blanco.
Calcule el reembolso en la línea 8
Para la casilla 3a, anote el menor importe entre la línea 6 y la línea 7. Para la casilla 3c o 3d, anote el importe de la línea 6. Para las casillas 3f y 3g, siga las reglas de la línea 8 indicadas en las instrucciones. Luego, anote este importe en el Anexo 2 (Formulario 1040) de 2024, línea 10.
Complete la hoja de trabajo de la Parte III si es necesario
Solo si la vivienda fue destruida o se vendió a una persona sin parentesco: anote el precio de venta o los ingresos en la línea 9, los gastos de venta en la línea 10 y reste para obtener la línea 11. Anote la base ajustada en la línea 12 (de la línea 6 de la Hoja de trabajo 2 de la Pub. 523), el crédito solicitado menos los importes reembolsados en la línea 13 y reste para las líneas 14 y 15.
Revise, firme y descargue el PDF
Verifique que la casilla marcada en la línea 3 coincida con el resultado de la línea 15 (ganancia: 3a o 3f; sin ganancia: 3b o 3g) y que el importe de la línea 8 se transfiera al Anexo 2. Descargue o imprima el PDF completado desde FillingPDF y adjúntelo a su declaración de impuestos.
Cómo presentar el Form 5405
El Formulario 5405 no se presenta por separado. Se adjunta a su declaración de impuestos: el formulario indica que debe adjuntarse al Formulario 1040, 1040-SR, 1040-NR o 1040-X.
- Con su declaración: presente el Formulario 5405 junto con la declaración a la que se adjunta, por el mismo medio que utiliza para esa declaración. El formulario no indica una dirección postal, un portal ni reglas de citas por separado.
- Anexo 2: después de completar la Parte II, anote el importe de la línea 8 en el Anexo 2 (Formulario 1040) de 2024, línea 10.
- Cónyuges: si usted y su cónyuge deben presentar el formulario, cada uno prepara un Formulario 5405 por separado y cada formulario se presenta con la declaración correspondiente.
- Contribuyente fallecido en una declaración conjunta: el formulario completado con la información del contribuyente fallecido (casilla 3h) se presenta con la declaración conjunta.
El IRS publica el formulario, las instrucciones y la información más reciente en www.irs.gov/Form5405. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los medios indicados anteriormente.
Errores comunes que debes evitar
- Presentar el Formulario 5405 para un pago anual ordinario cuando usted fue propietario de la vivienda y la utilizó como residencia principal durante todo 2024; las instrucciones indican que debe anotar el reembolso en el Anexo 2 (Formulario 1040) de 2024, línea 10.
- Presentar el Formulario 5405 después de convertir solo una parte de la vivienda para alquiler o uso comercial, mientras todavía vive en el resto; las instrucciones indican que no presente el formulario por ese cambio de uso.
- Anotar el importe de la línea 8 en una línea distinta de la línea 10 del Anexo 2 (Formulario 1040) de 2024.
- Presentar un solo Formulario 5405 conjunto cuando el crédito se solicitó conjuntamente; cada cónyuge que cumpla una condición presenta un formulario por separado con solo su propio nombre y número de Seguro Social.
- Marcar la casilla 3a o 3b sin completar la Parte III cuando la vivienda se vendió a una persona sin parentesco; la Parte III determina si tuvo una ganancia.
- Anotar el crédito total en la línea 8 para la casilla 3a, en lugar del menor importe entre la línea 6 y la línea 7.
- Completar la Parte III para una venta a una persona con parentesco; la hoja de trabajo es solo para una vivienda destruida o una venta a una persona sin parentesco.
- Marcar la casilla 3d cuando solo convirtió una parte de la vivienda, en vez de toda la vivienda.
Preguntas frecuentes
¿Para qué se utiliza el Formulario 5405?
El Formulario 5405 informa al IRS que una vivienda que usted compró en 2008 y por la que solicitó el crédito para compradores de vivienda por primera vez se vendió o dejó de ser su residencia principal en 2024. También calcula cuánto crédito debe reembolsar con su declaración de impuestos de 2024.
¿Quién debe presentar el Formulario 5405 para 2024?
Debe presentarlo con su declaración de 2024 si compró su vivienda en 2008 y la vendió o dejó de utilizarla como residencia principal en 2024. Si solicitó el crédito conjuntamente, cada cónyuge que cumpla una condición presenta un formulario por separado.
¿Necesito el Formulario 5405 si todavía vivo en la vivienda?
No. Si fue propietario de la vivienda y la utilizó como residencia principal durante todo 2024, no presenta el Formulario 5405. Anote el reembolso, que es su pago final, en el Anexo 2 (Formulario 1040) de 2024, línea 10.
¿Dónde se anota el importe de la línea 8 del Formulario 5405?
Anote el importe de la línea 8 en el Anexo 2 (Formulario 1040) de 2024, línea 10. El formulario imprime esta instrucción directamente debajo de la Parte II, por lo que el reembolso pasa a su declaración de impuestos desde allí.
¿Es 2024 el último año del Formulario 5405?
Sí. Las instrucciones del IRS indican que 2024 es el último año para presentar el Formulario 5405. El período de reembolso de 15 años para las viviendas compradas en 2008 comenzó con la declaración de 2010 y termina con la declaración de 2024; además, la revisión de 2024 es la última revisión.
¿Tengo que reembolsar el crédito si vendí la vivienda con pérdida?
Por lo general, no. Si vendió a una persona sin parentesco y no tuvo ganancia, marque la casilla 3b y no se requiere ningún reembolso. Si vendió a una persona con parentesco, debe reembolsar todo el crédito restante, incluso si tuvo una pérdida.
¿Qué ocurre con el crédito si falleció el contribuyente que lo solicitó?
El contribuyente fallecido no tiene que reembolsar el crédito, a menos que se haya solicitado en una declaración conjunta. En ese caso, el cónyuge sobreviviente continúa reembolsando su mitad. Para una declaración conjunta de 2024 con el contribuyente fallecido, complete el formulario para el fallecido y marque la casilla 3h.
¿Puedo rellenar el Formulario 5405 en línea en FillingPDF?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el formulario ante el IRS; usted debe presentarlo adjunto a su declaración de impuestos.
¿Listo para rellenar el Form 5405?
Rellenar el Form 5405 ahora