
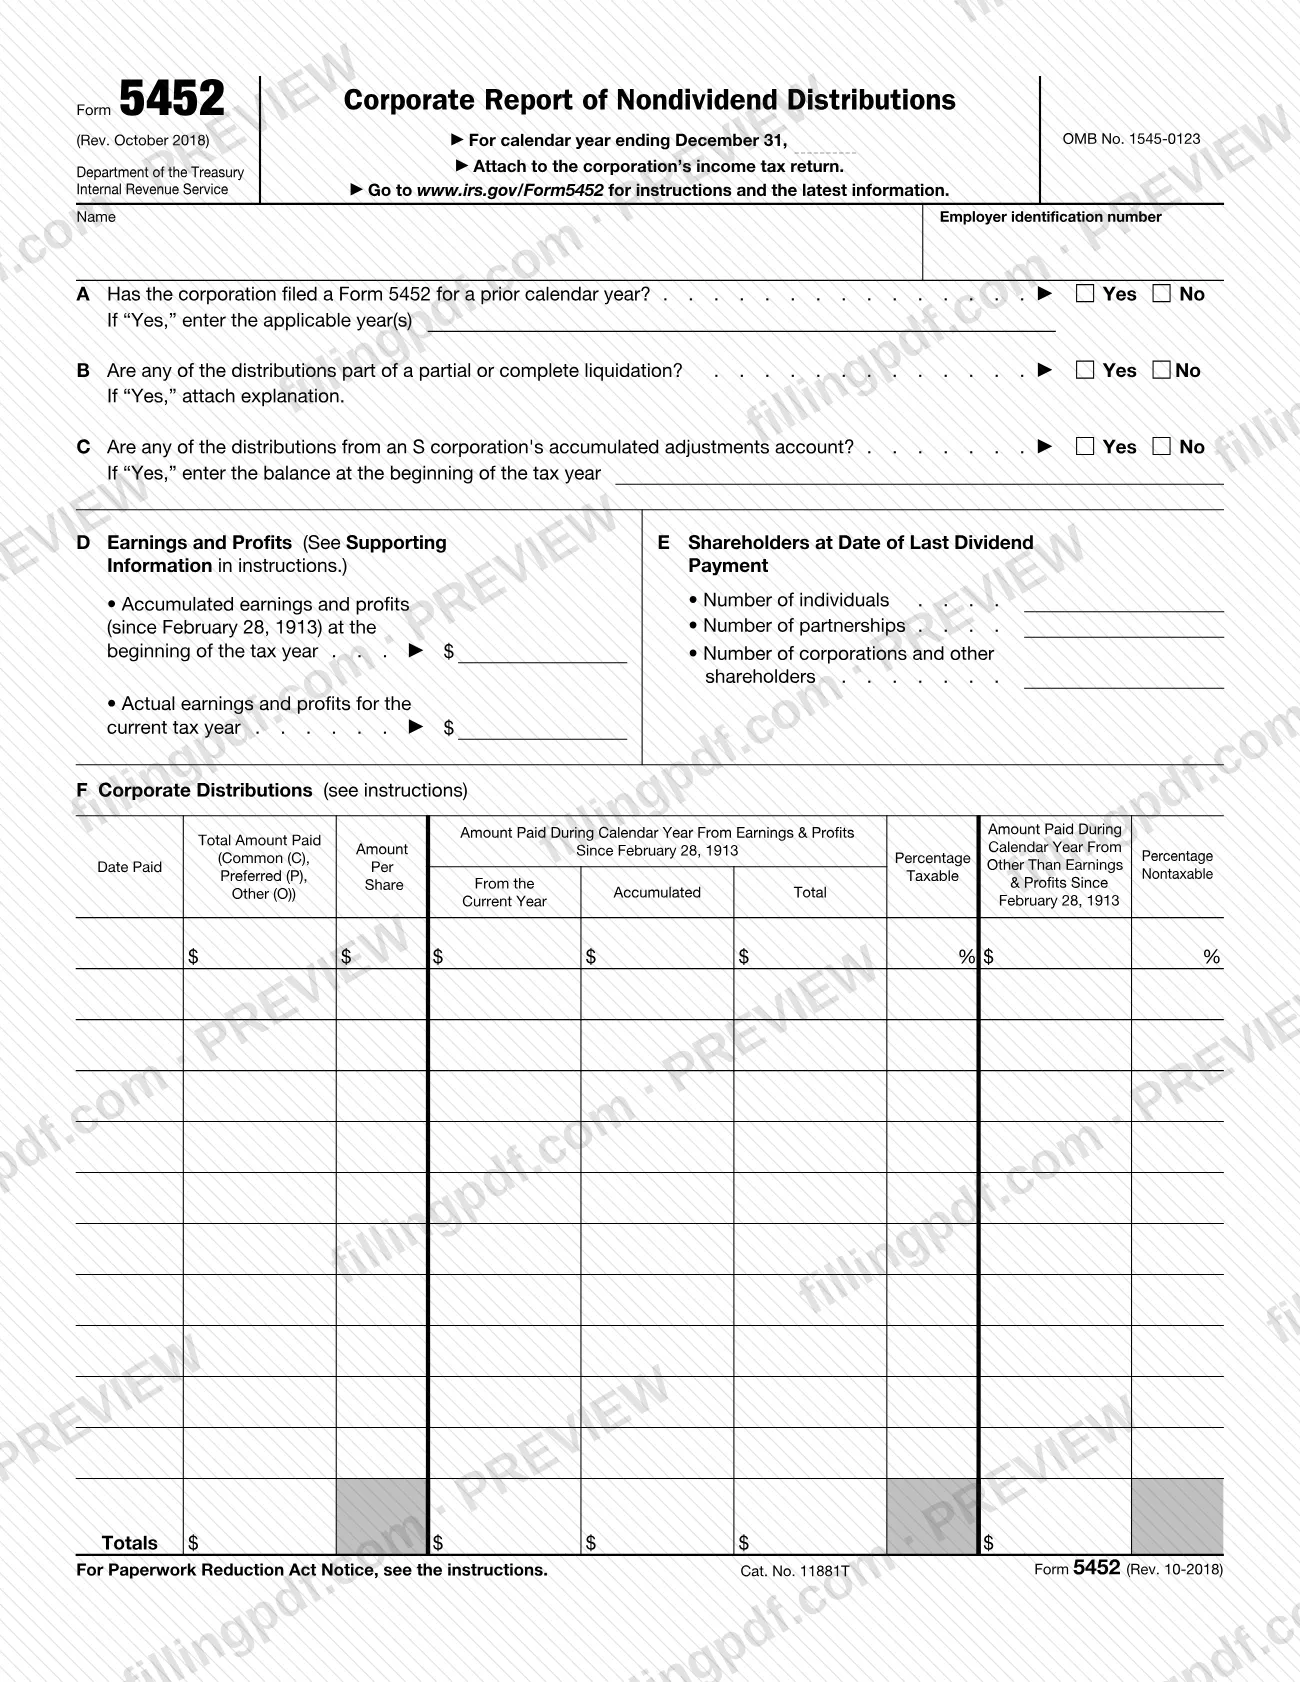
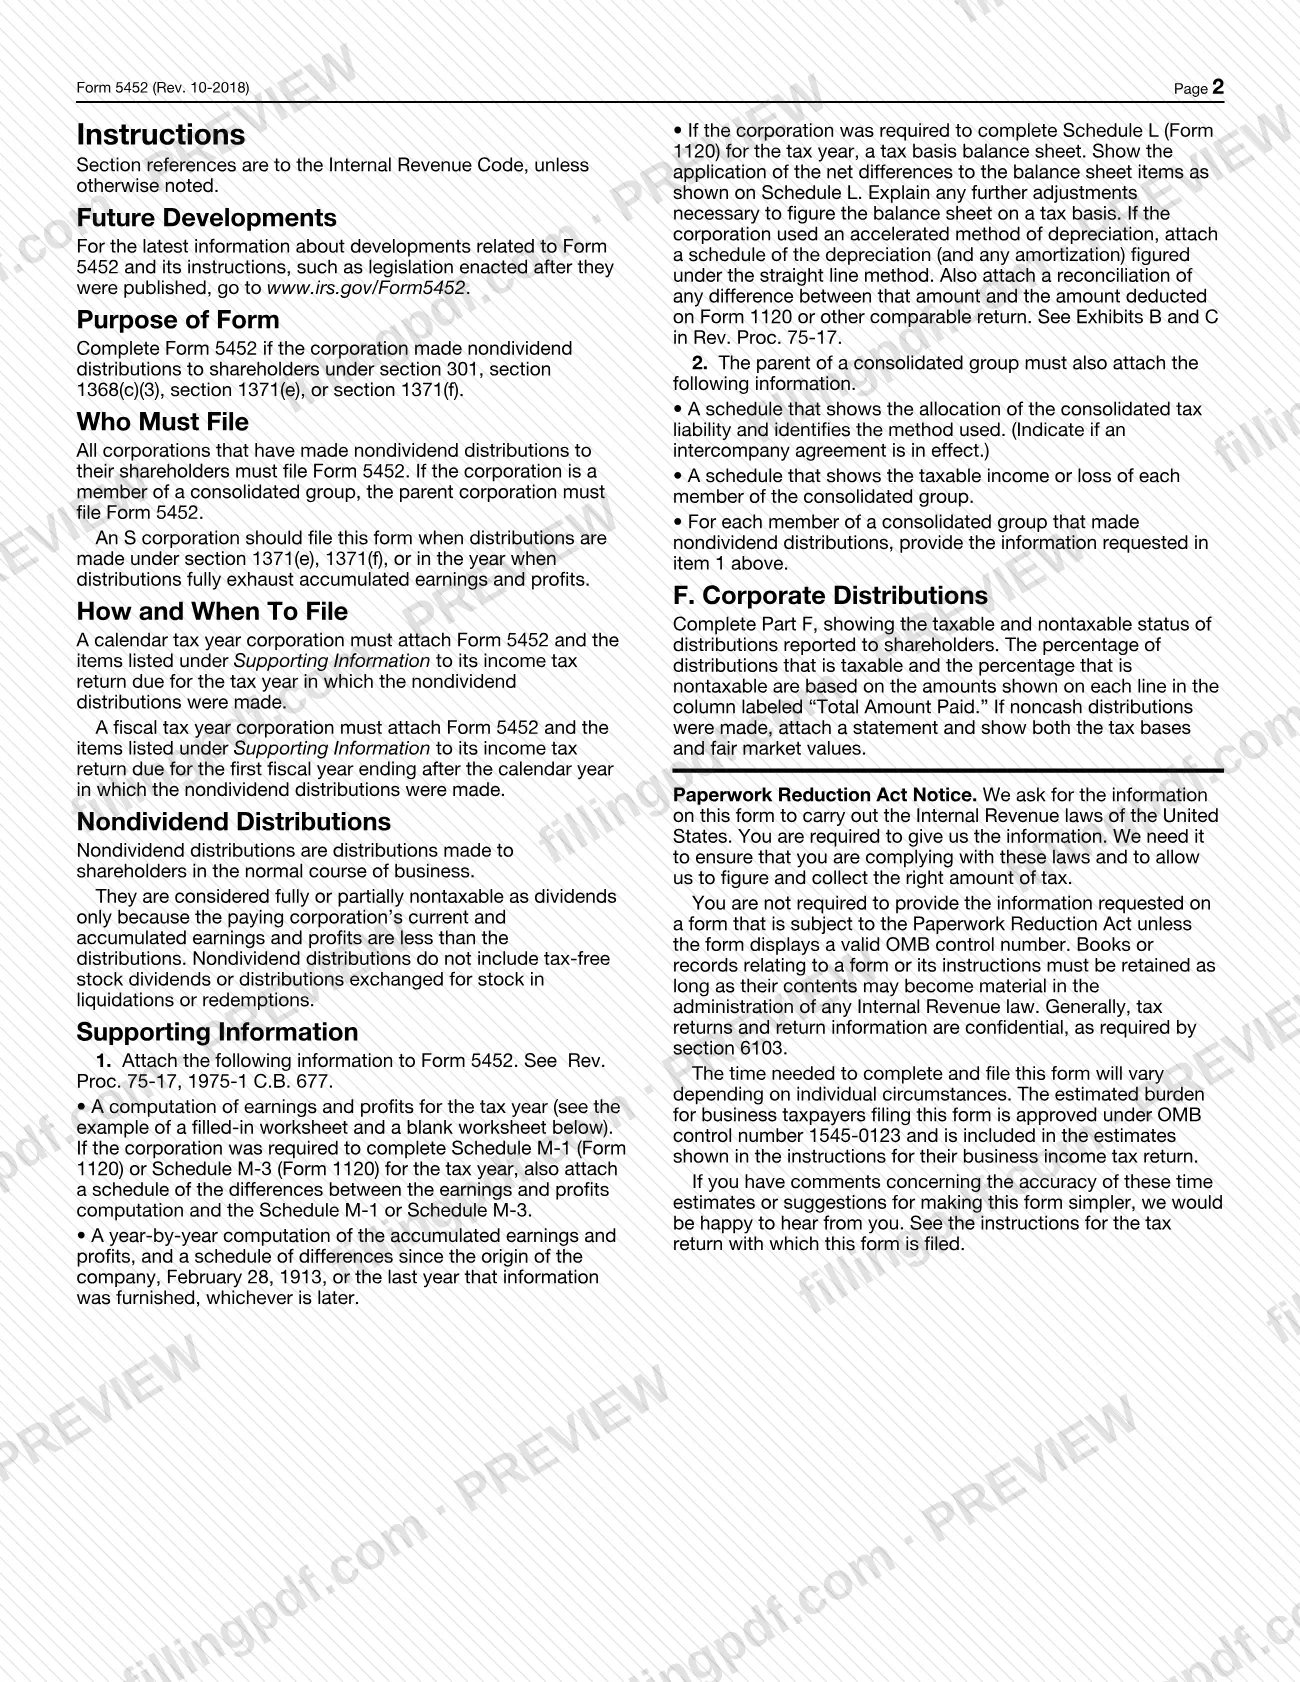
El Formulario 5452, Informe corporativo de distribuciones que no son dividendos (Corporate Report of Nondividend Distributions), es el formulario del Servicio de Impuestos Internos (IRS) que una corporación adjunta a su declaración de impuestos sobre los ingresos cuando ha pagado a sus accionistas distribuciones que no son dividendos. Informa las ganancias y utilidades de la corporación, sus accionistas en la fecha del último pago de dividendos y la parte imponible y no imponible de cada distribución. En esta página puede rellenar el Formulario 5452 en línea en FillingPDF y descargar o imprimir el PDF completado; el IRS publica el formulario y sus instrucciones en www.irs.gov/Form5452.
Última actualización
¿Qué es el Form 5452?
El Formulario 5452, Informe corporativo de distribuciones que no son dividendos (Corporate Report of Nondividend Distributions), es el formulario del Servicio de Impuestos Internos (IRS) que una corporación completa cuando ha hecho distribuciones que no son dividendos a los accionistas conforme a la sección 301, la sección 1368(c)(3), la sección 1371(e) o la sección 1371(f). Se adjunta a la declaración de impuestos sobre los ingresos de la corporación.
Las instrucciones del IRS definen las distribuciones que no son dividendos como distribuciones hechas a los accionistas en el curso normal de los negocios que son total o parcialmente no imponibles como dividendos únicamente porque las ganancias y utilidades actuales y acumuladas de la corporación que las paga son inferiores a las distribuciones. No incluyen dividendos en acciones libres de impuestos ni distribuciones intercambiadas por acciones en liquidaciones o rescates.
El formulario es un informe único con estas partes:
- Preguntas A a C: presentaciones anteriores del Formulario 5452, liquidaciones y distribuciones de la cuenta de ajustes acumulados de una corporación S.
- Parte D: ganancias y utilidades acumuladas (desde el 28 de febrero de 1913) al comienzo del año tributario, y ganancias y utilidades reales del año tributario actual.
- Parte E: cantidad de personas físicas, sociedades colectivas y corporaciones, además de otros accionistas, en la fecha del último pago de dividendos.
- Parte F: cada distribución, con sus porcentajes imponibles y no imponibles.
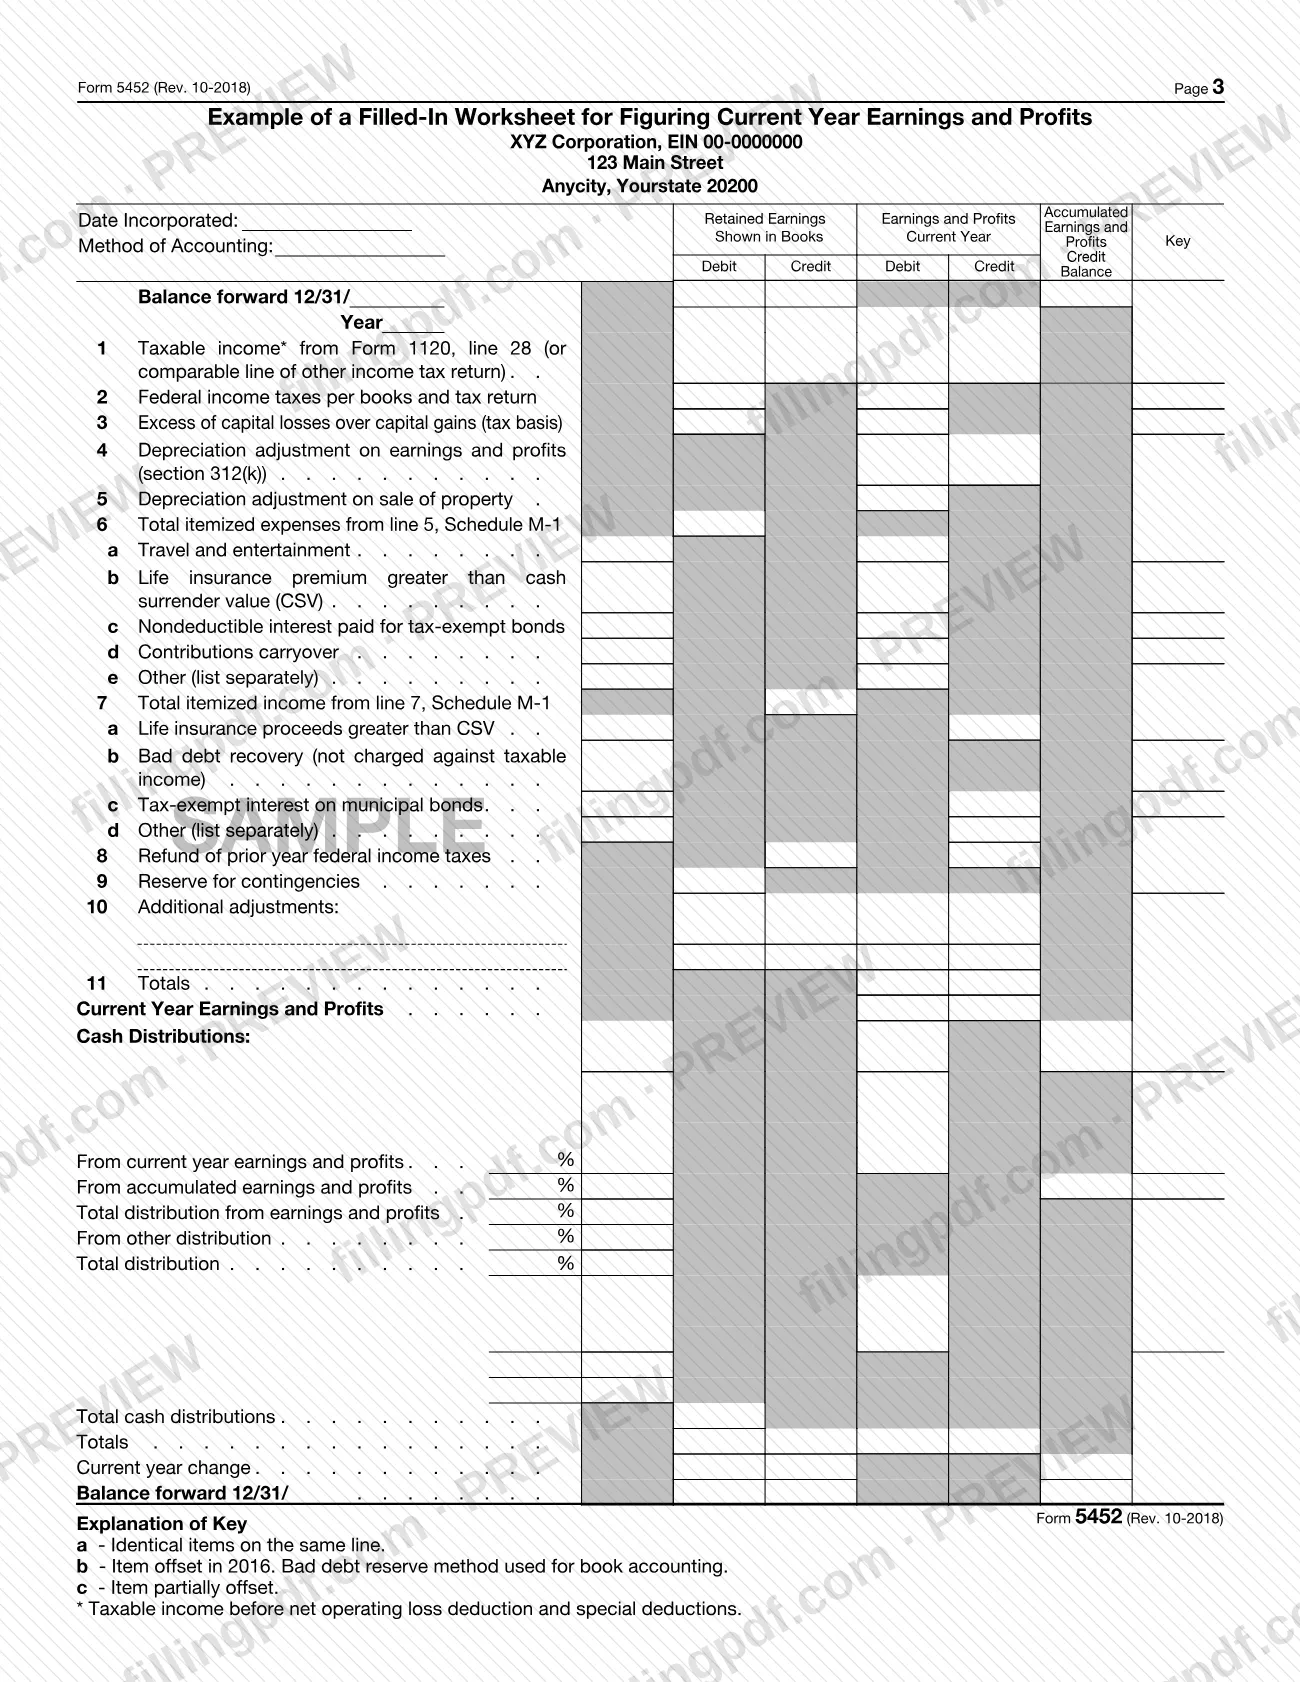
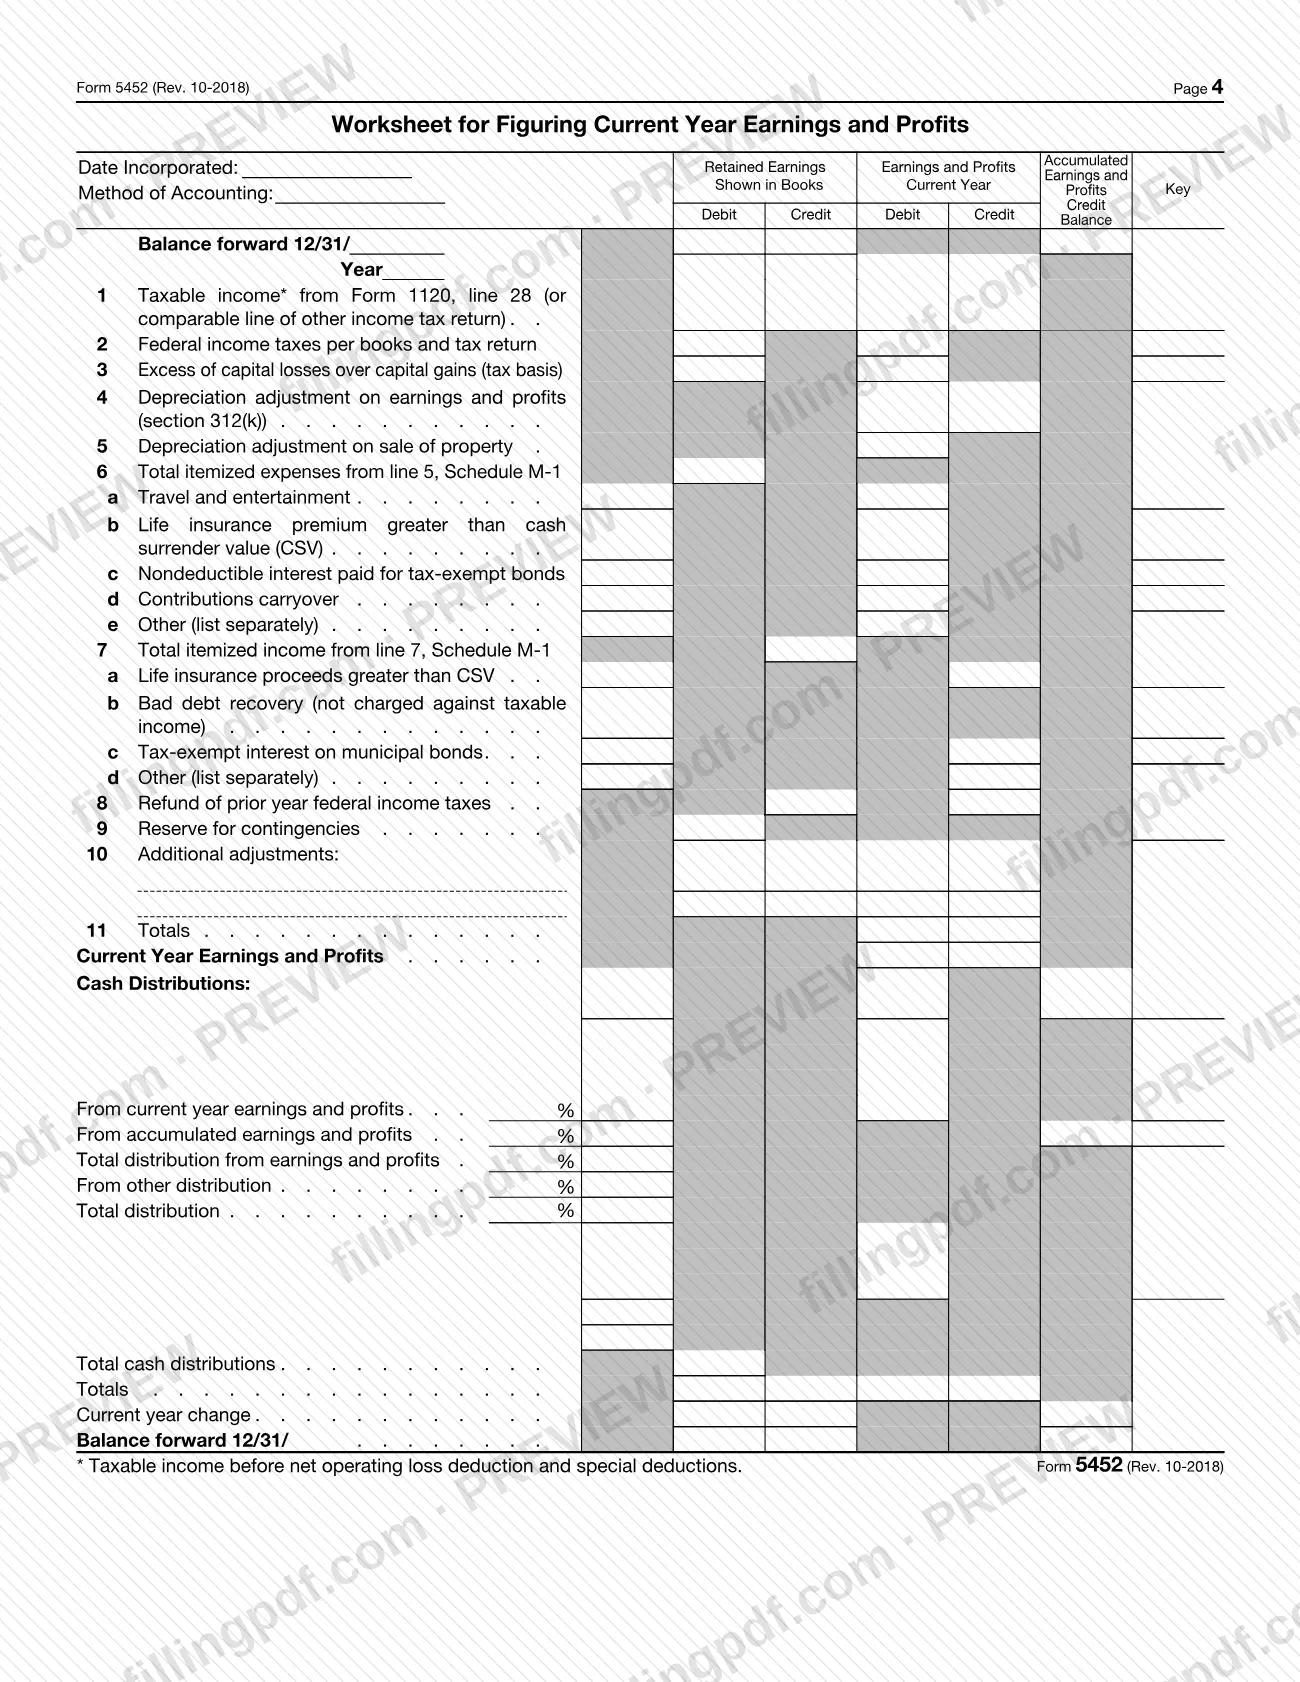
El formulario está identificado como OMB No. 1545-0123, Rev. October 2018, para el año calendario que termina el 31 de diciembre. Las instrucciones de las páginas 2 a 4 incluyen un ejemplo completado y una hoja de trabajo en blanco para calcular las ganancias y utilidades del año actual. El IRS menciona el Formulario 1120, Declaración de impuestos sobre los ingresos de una corporación de Estados Unidos, y el Formulario 1120-S, Declaración de impuestos sobre los ingresos de una corporación S de Estados Unidos, como productos relacionados.
¿Quién tiene que presentar el Form 5452?
Todas las corporaciones que hayan hecho distribuciones que no son dividendos a sus accionistas deben presentar el Formulario 5452. Las instrucciones del IRS indican que se completa cuando se hacen distribuciones conforme a la sección 301, la sección 1368(c)(3), la sección 1371(e) o la sección 1371(f).
- Miembros de un grupo consolidado: la corporación matriz debe presentar el Formulario 5452. La matriz también debe adjuntar un anexo que asigne la obligación tributaria consolidada e identifique el método utilizado (indicando si hay un acuerdo entre compañías vigente), un anexo de los ingresos o pérdidas tributables de cada miembro y, para cada miembro que haya hecho distribuciones que no son dividendos, la información de respaldo descrita en el punto 1 de las instrucciones.
- Corporaciones S: una corporación S debe presentar el formulario cuando se hacen distribuciones conforme a la sección 1371(e) o la sección 1371(f), o en el año en que las distribuciones agotan por completo las ganancias y utilidades acumuladas. La pregunta C consulta sobre las distribuciones de la cuenta de ajustes acumulados de una corporación S.
La presentación corresponde a una corporación. Se presenta adjuntando el formulario a la propia declaración de impuestos sobre los ingresos de la corporación; no tiene un espacio de firma separado y las instrucciones no describen que otra persona pueda presentarlo en nombre de la corporación.
Cuándo presentar el Form 5452
El Formulario 5452 vence junto con la declaración de impuestos sobre los ingresos de la corporación correspondiente al año en que se hicieron las distribuciones que no son dividendos; no tiene una fecha límite independiente.
- Corporación con año tributario calendario: adjunte el Formulario 5452 y los elementos indicados en Información de respaldo a la declaración de impuestos sobre los ingresos que vence para el año tributario en el que se hicieron las distribuciones que no son dividendos.
- Corporación con año tributario fiscal: adjunte el Formulario 5452 y los elementos de respaldo a la declaración de impuestos sobre los ingresos que vence para el primer año tributario fiscal que termina después del año calendario en que se hicieron las distribuciones que no son dividendos.
El encabezado del formulario dice «For calendar year ending December 31» («Para el año calendario que termina el 31 de diciembre»), por lo que informa las distribuciones pagadas durante el año calendario. Para consultar los plazos y las prórrogas de la declaración misma, use las instrucciones de la declaración de impuestos con la que se presenta el formulario.
Documentos que necesitas
- Un cálculo de las ganancias y utilidades del año tributario; las instrucciones incluyen una hoja de trabajo en blanco y un ejemplo completado para calcular las ganancias y utilidades del año actual.
- Un anexo de las diferencias entre el cálculo de las ganancias y utilidades y el Anexo M-1 o el Anexo M-3 (Formulario 120), únicamente si la corporación tuvo que completar el Anexo M-1 o el Anexo M-3 para el año tributario.
- Un cálculo año por año de las ganancias y utilidades acumuladas, y un anexo de las diferencias desde el origen de la compañía, el 28 de febrero de 1913, o el último año en que se proporcionó esa información, lo que ocurra más tarde.
- Un balance general con base tributaria que muestre las diferencias netas aplicadas a las partidas del Anexo L y explique cualquier ajuste adicional, únicamente si la corporación tuvo que completar el Anexo L (Formulario 1120).
- Un anexo de la depreciación (y de cualquier amortización) calculada mediante el método de línea recta, además de una conciliación de cualquier diferencia con la cantidad deducida, únicamente si la corporación usó un método acelerado de depreciación.
- Una explicación de la liquidación, únicamente si responde Sí a la pregunta B (distribuciones que forman parte de una liquidación parcial o completa).
- Un estado que muestre tanto las bases tributarias como los valores justos de mercado, únicamente si se hicieron distribuciones que no eran en efectivo.
- Para la matriz de un grupo consolidado: un anexo que asigne la obligación tributaria consolidada e indique el método utilizado, y un anexo de los ingresos o pérdidas tributables de cada miembro.
- Para la matriz de un grupo consolidado: para cada miembro que haya hecho distribuciones que no son dividendos, la misma información de respaldo que se exige a una sola corporación.
Cómo rellenar el Form 5452
Ingrese el nombre y el EIN de la corporación
En la parte superior, ingrese el nombre de la corporación y su número de identificación del empleador, así como el año calendario que termina el 31 de diciembre que abarca el formulario.
Responda la pregunta A sobre presentaciones anteriores
Marque Sí o No para indicar si la corporación presentó un Formulario 5452 para un año calendario anterior. Si responde Sí, ingrese el año o los años correspondientes.
Responda la pregunta B sobre liquidaciones
Marque Sí o No para indicar si alguna distribución forma parte de una liquidación parcial o completa. Si responde Sí, adjunte una explicación.
Responda la pregunta C para corporaciones S
Marque Sí o No para indicar si alguna distribución provino de la cuenta de ajustes acumulados de una corporación S. Si responde Sí, ingrese el saldo al comienzo del año tributario.
Complete la Parte D, ganancias y utilidades
Ingrese las ganancias y utilidades acumuladas (desde el 28 de febrero de 1913) al comienzo del año tributario y las ganancias y utilidades reales del año tributario actual. Use la hoja de trabajo de las instrucciones para calcularlas.
Complete la Parte E, accionistas
Ingrese, a la fecha del último pago de dividendos, la cantidad de personas físicas, la cantidad de sociedades colectivas y la cantidad de corporaciones y otros accionistas.
Enumere cada distribución en la Parte F
Para cada distribución, ingrese la fecha de pago, la clase de acciones (Common (C), Preferred (P) u Other (O)), la cantidad por acción y la cantidad total pagada. Adjunte un estado con las bases tributarias y los valores justos de mercado de toda distribución que no sea en efectivo.
Divida cada distribución según su origen
Ingrese la cantidad pagada con cargo a las ganancias y utilidades (del año actual y acumuladas) con su porcentaje imponible, y la cantidad pagada de fuentes distintas de las ganancias y utilidades con su porcentaje no imponible. Base los porcentajes en la columna «Total Amount Paid».
Sume las columnas
Ingrese los totales en la línea Totals al final de la Parte F.
Prepare la información de respaldo
Prepare el cálculo de las ganancias y utilidades y los demás elementos indicados en Información de respaldo en las instrucciones. La matriz de un grupo consolidado debe añadir los anexos que exigen las instrucciones.
Revise y descargue el PDF completado
Verifique cada respuesta y cada total con los anexos de respaldo; luego descargue o imprima el PDF completado desde FillingPDF y adjúntelo, junto con los elementos de respaldo, a la declaración de impuestos sobre los ingresos de la corporación, como se describe en Cómo presentarlo.
Cómo presentar el Form 5452
El Formulario 5452 no se presenta por separado. El formulario indica que debe adjuntarse a la declaración de impuestos sobre los ingresos de la corporación y se envía al IRS por el mismo medio que esa declaración.
- Adjúntelo a la declaración: incluya el Formulario 5452 completado y los elementos indicados en Información de respaldo en las instrucciones del IRS junto con la declaración de impuestos sobre los ingresos de la corporación, como el Formulario 1120 o el Formulario 1120-S. El formulario no incluye una dirección postal, un portal ni una regla propia para citas.
- Siga las instrucciones de la declaración: el aviso de la Ley de Reducción de Trámites del formulario remite a las instrucciones de la declaración de impuestos con la que se presenta. Use el método de presentación y la dirección que indican esas instrucciones.
- Consulte la información actualizada: el formulario y la página del IRS correspondiente remiten a www.irs.gov/Form5452 para consultar las instrucciones y las últimas novedades.
Si la corporación hizo distribuciones que no eran en efectivo, incluya el estado que muestre las bases tributarias y los valores justos de mercado; si respondió Sí a la pregunta B, incluya la explicación. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los medios utilizados para la declaración de impuestos sobre los ingresos de la corporación.
Errores comunes que debes evitar
- Presentar el Formulario 5452 por separado en lugar de adjuntarlo a la declaración de impuestos sobre los ingresos de la corporación.
- Omitir el cálculo de las ganancias y utilidades o el anexo año por año de las ganancias y utilidades acumuladas indicado en Información de respaldo.
- Responder Sí a la pregunta B (liquidación) sin adjuntar una explicación.
- Informar distribuciones que no eran en efectivo sin adjuntar un estado que muestre tanto las bases tributarias como los valores justos de mercado.
- Calcular los porcentajes imponibles y no imponibles de la Parte F usando algo distinto de las cantidades de la columna titulada «Total Amount Paid» (cantidad total pagada) en cada línea.
- Que una subsidiaria de un grupo consolidado presente el formulario en lugar de la matriz, que es quien debe presentar el Formulario 5452 para el grupo.
- Adjuntar el formulario a la declaración del año equivocado; una corporación con año fiscal debe adjuntarlo a la declaración del primer año fiscal que termine después del año calendario en que se hicieron las distribuciones.
- Omitir el anexo de depreciación por el método de línea recta y la conciliación cuando la corporación usó un método acelerado de depreciación.
Preguntas frecuentes
¿Para qué se utiliza el Formulario 5452?
El Formulario 5452 es el Informe corporativo de distribuciones que no son dividendos del IRS. Una corporación lo completa cuando ha hecho distribuciones que no son dividendos a sus accionistas conforme a la sección 301, 1368(c)(3), 1371(e) o 1371(f), y lo adjunta a su declaración de impuestos sobre los ingresos.
¿Quién debe presentar el Formulario 5452?
Todas las corporaciones que hayan hecho distribuciones que no son dividendos a sus accionistas deben presentarlo. Si la corporación pertenece a un grupo consolidado, lo presenta la corporación matriz. Una corporación S lo presenta cuando se hacen distribuciones conforme a la sección 1371(e) o 1371(f), o en el año en que las distribuciones agotan por completo las ganancias y utilidades acumuladas.
¿Cuándo vence el Formulario 5452?
Vence junto con la declaración de impuestos sobre los ingresos de la corporación correspondiente al año de las distribuciones. Una corporación con año calendario lo adjunta a la declaración del año en que se hicieron las distribuciones; una corporación con año fiscal usa la declaración del primer año fiscal que termine después de ese año calendario.
¿Adónde envío el Formulario 5452?
No lo envíe por separado. Adjunte el formulario, junto con la información de respaldo, a la declaración de impuestos sobre los ingresos de la corporación y presente esa declaración según sus instrucciones. El formulario no incluye una dirección ni un portal propios.
¿Qué debo adjuntar al Formulario 5452?
Adjunte un cálculo de las ganancias y utilidades y un cálculo año por año de las ganancias y utilidades acumuladas, además de los anexos que exijan las instrucciones para su situación, como un balance general con base tributaria o un anexo de depreciación por el método de línea recta. Una matriz de un grupo consolidado debe añadir más anexos.
¿Necesito un estado para las distribuciones que no eran en efectivo?
Sí, si se hicieron distribuciones que no eran en efectivo. Las instrucciones indican que debe adjuntarse un estado que muestre tanto las bases tributarias como los valores justos de mercado de los bienes distribuidos.
¿Puedo rellenar el Formulario 5452 en línea?
Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el formulario ante el IRS; usted debe adjuntarlo a la declaración de impuestos sobre los ingresos de la corporación.
¿Dónde encuentro las instrucciones del Formulario 5452?
Las instrucciones están impresas en las páginas 2 a 4 del propio formulario e incluyen una hoja de trabajo de ejemplo completada y una hoja de trabajo en blanco para las ganancias y utilidades del año actual. El IRS también publica el formulario y la información más reciente en www.irs.gov/Form5452.
¿Listo para rellenar el Form 5452?
Rellenar el Form 5452 ahora