
El Formulario 5495, Solicitud de exoneración de responsabilidad personal conforme a la sección 2204 o 6905 del Código de Impuestos Internos (Request for Discharge from Personal Liability Under Internal Revenue Code Section 2204 or 6905), es el formulario del Servicio de Impuestos Internos (IRS) que un albacea o fiduciario presenta para quedar exonerado de responsabilidad personal por los impuestos sobre los ingresos, las donaciones y el patrimonio de una persona fallecida. Lo usa el albacea que representa el patrimonio de la persona fallecida o el fiduciario de un fideicomiso de una persona fallecida. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado; el IRS publica el PDF original en irs.gov.
Última actualización
¿Qué es el Form 5495?
El Formulario 5495, Solicitud de exoneración de responsabilidad personal conforme a la sección 2204 o 6905 del Código de Impuestos Internos (Request for Discharge from Personal Liability Under Internal Revenue Code Section 2204 or 6905), es el formulario del IRS que un albacea o fiduciario utiliza para solicitar la exoneración de responsabilidad personal por deficiencias en los impuestos sobre los ingresos, las donaciones y el patrimonio de una persona fallecida.
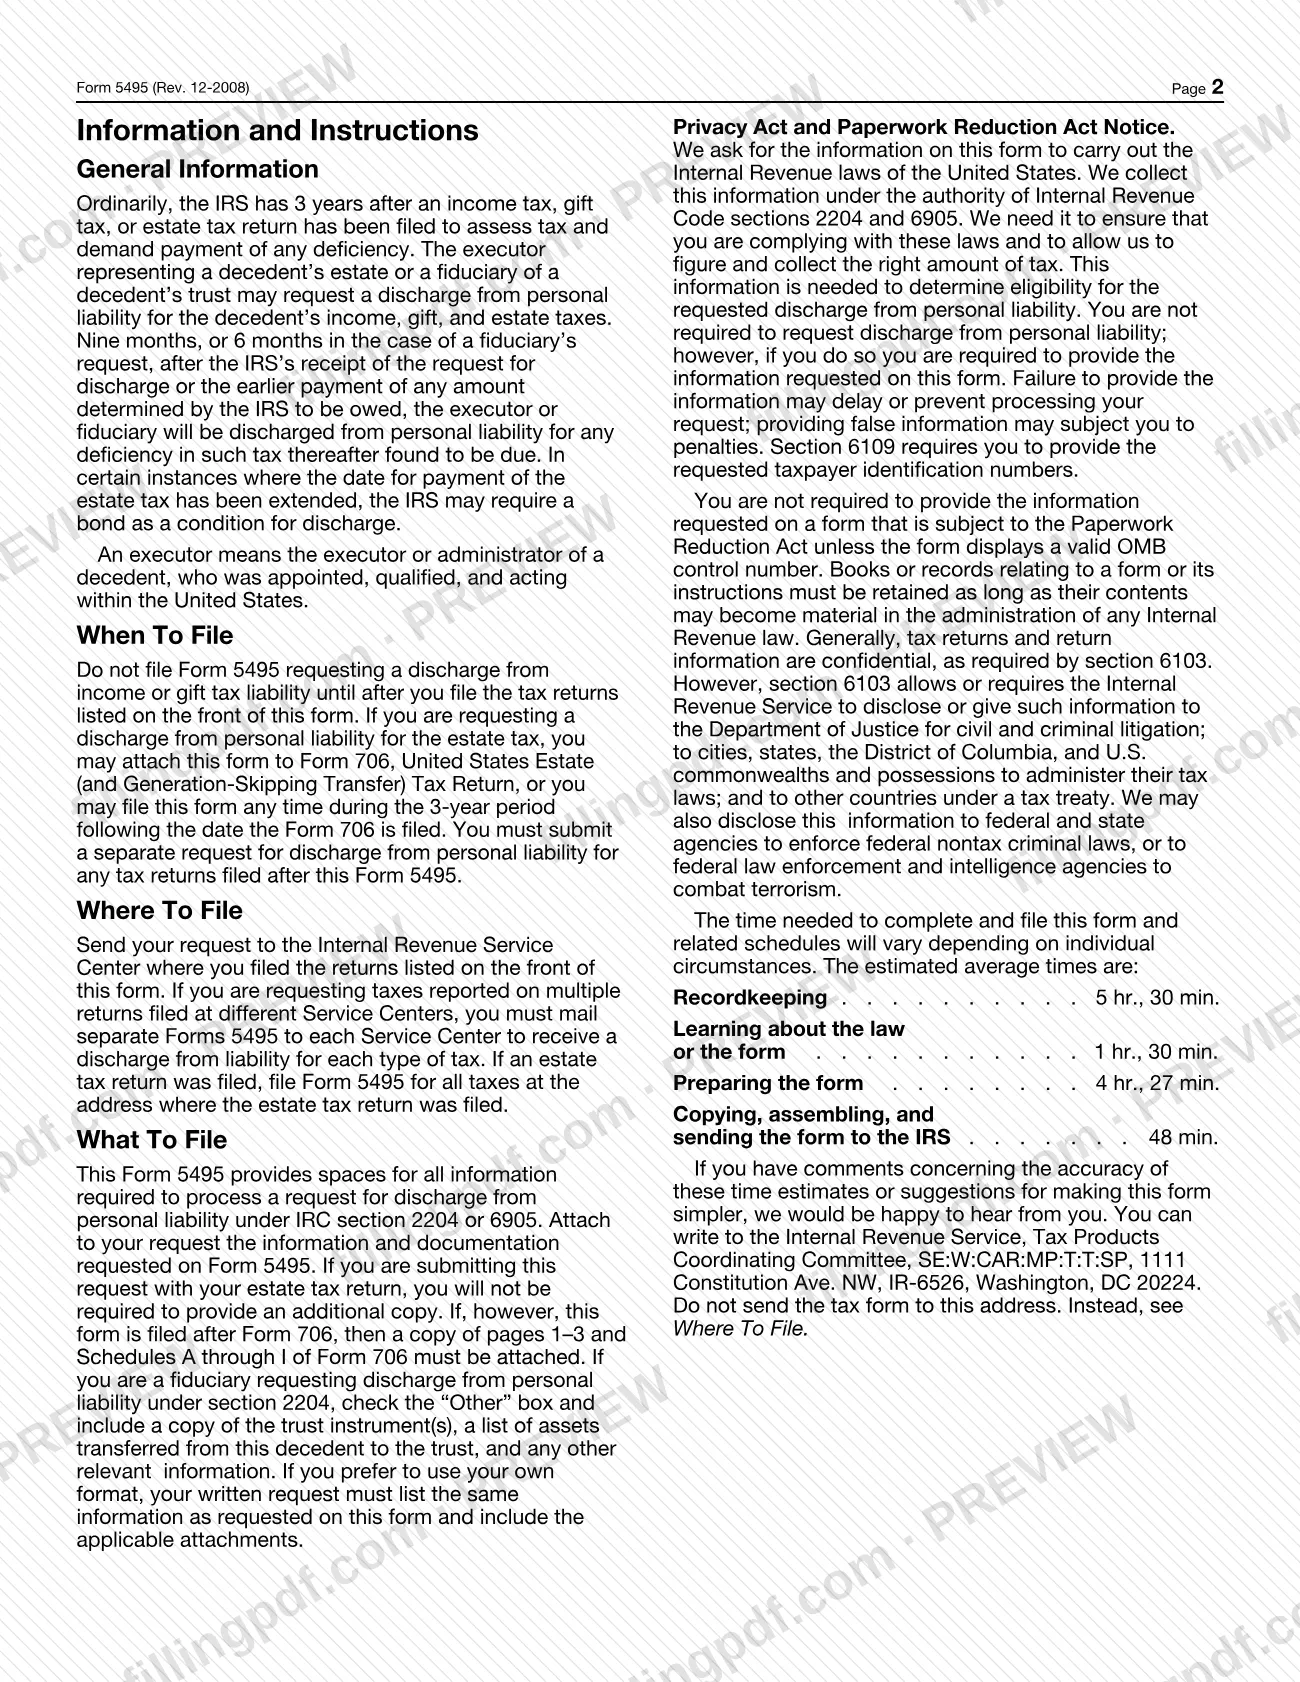
Por lo general, el IRS dispone de 3 años después de que se presenta una declaración de impuestos sobre los ingresos, las donaciones o el patrimonio para determinar los impuestos y exigir el pago de cualquier deficiencia. Una vez que el IRS recibe una solicitud de exoneración, el albacea o fiduciario queda exonerado de responsabilidad personal por cualquier deficiencia que se determine posteriormente. Esto ocurre 9 meses después de que el IRS recibe la solicitud, o 6 meses en el caso de una solicitud de un fiduciario, o cuando se paga antes cualquier cantidad que el IRS determine que se adeuda. Si se ha extendido la fecha para pagar el impuesto sobre el patrimonio, el IRS puede exigir una fianza como condición para la exoneración.
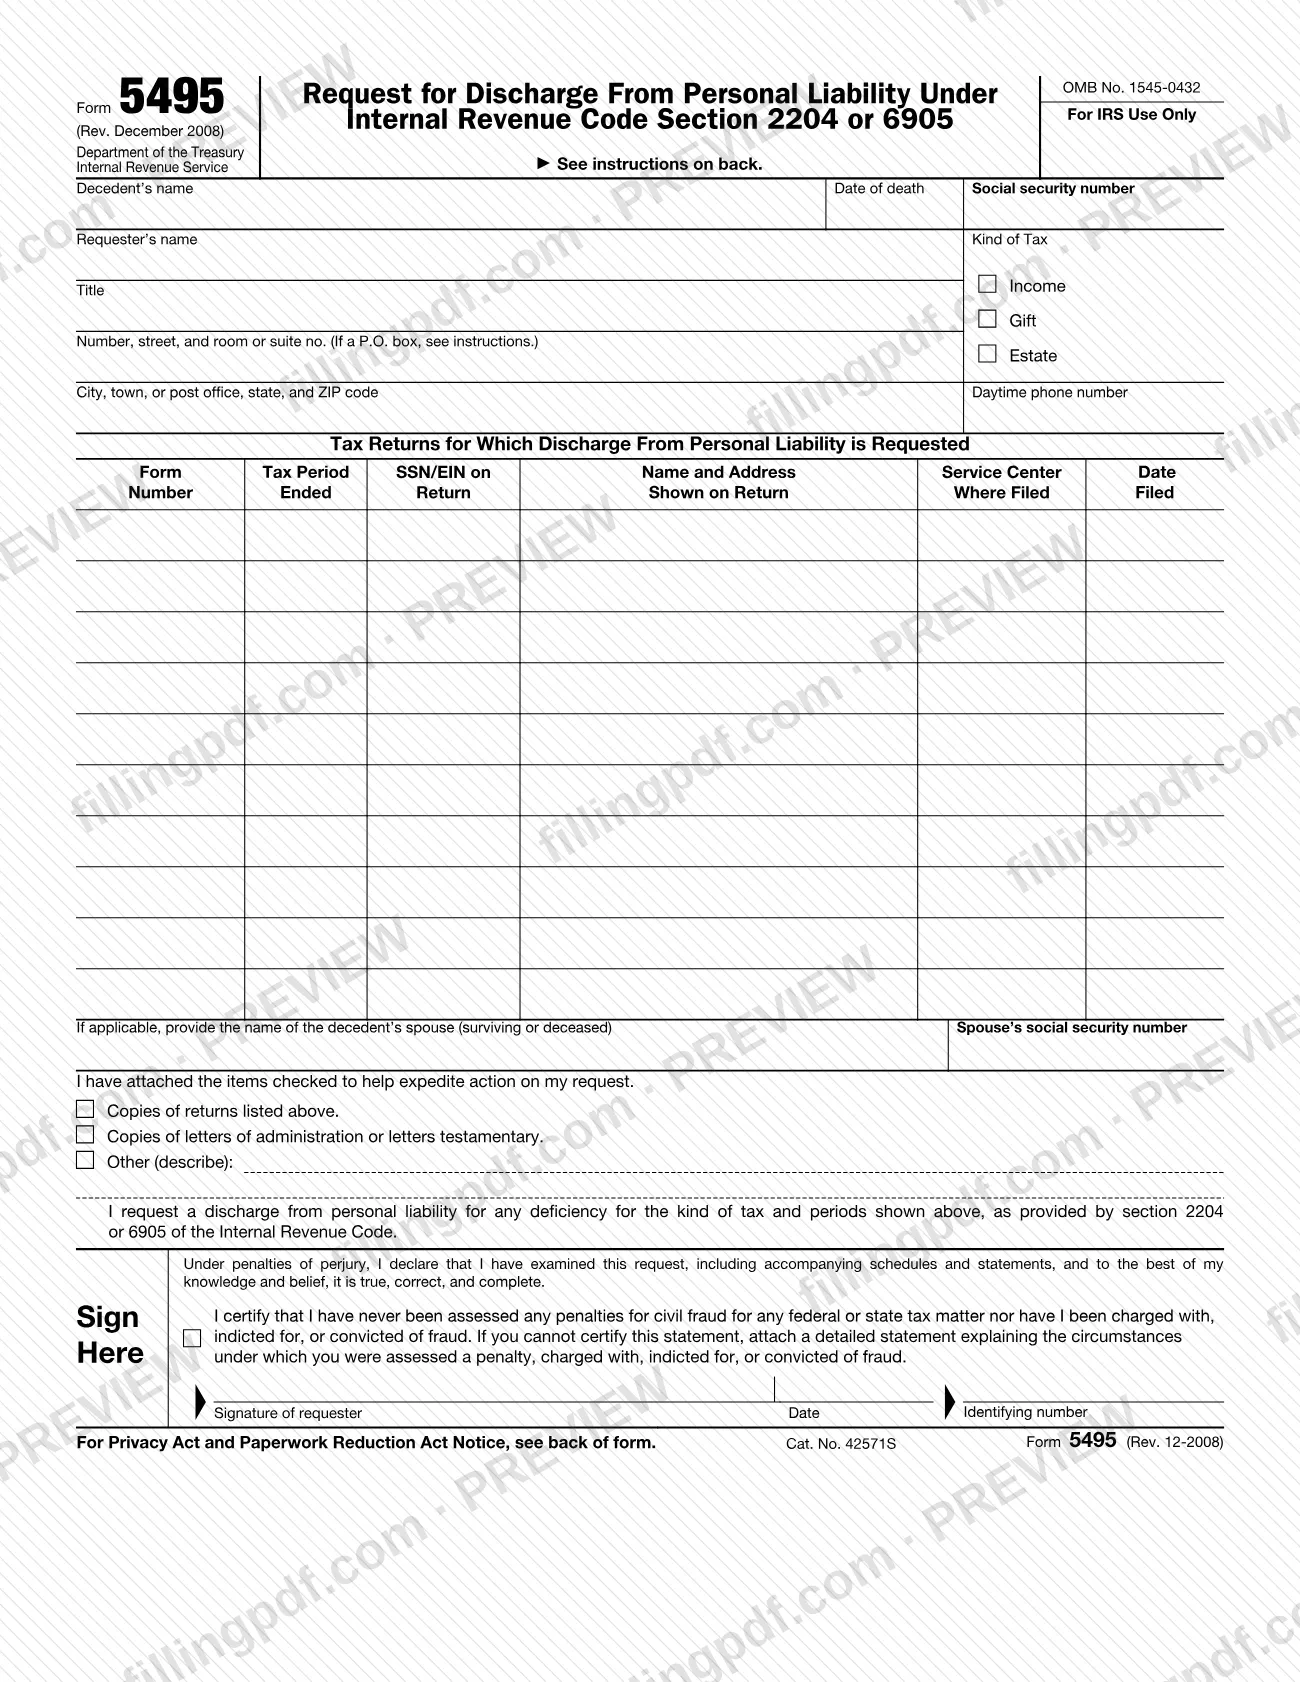
El formulario se emite conforme al número OMB 1545-0432 y tiene la revisión Rev. December 2008. Incluye espacios para toda la información que el IRS necesita para tramitar la solicitud: la persona fallecida, el solicitante, el tipo de impuesto (Income, Gift o Estate), una lista de las declaraciones pertinentes y una certificación firmada. Si prefiere usar su propio formato, la solicitud por escrito debe incluir la misma información que el formulario y los documentos adjuntos correspondientes.
Para este formulario, albacea significa el albacea o administrador de una persona fallecida que fue nombrado, habilitado y ejercía sus funciones dentro de Estados Unidos.
¿Quién tiene que presentar el Form 5495?
El solicitante principal es el albacea que representa el patrimonio de una persona fallecida. Las instrucciones del IRS también permiten que el fiduciario de un fideicomiso de una persona fallecida solicite la exoneración de responsabilidad personal por los impuestos sobre los ingresos, las donaciones y el patrimonio de esa persona. El fiduciario que solicite la exoneración conforme a la sección 2204 debe marcar la casilla Other y adjuntar los elementos adicionales descritos en las instrucciones.
En este caso, albacea significa el albacea o administrador de una persona fallecida que fue nombrado, habilitado y ejercía sus funciones dentro de Estados Unidos.
El formulario es una solicitud, no una obligación. El aviso del IRS en el formulario indica que no está obligado a solicitar la exoneración de responsabilidad personal, pero, si lo hace, debe proporcionar la información que se solicita en el formulario. No proporcionarla puede retrasar o impedir la tramitación, y proporcionar información falsa puede exponerlo a sanciones.
El firmante certifica que nunca se le han impuesto sanciones civiles por fraude en relación con ningún asunto tributario federal o estatal y que no se le ha acusado, imputado ni condenado por fraude. El solicitante que no pueda hacer esta certificación debe adjuntar una declaración detallada que explique las circunstancias.
Cuándo presentar el Form 5495
Para el impuesto sobre los ingresos o las donaciones, no presente el Formulario 5495 hasta después de haber presentado las declaraciones de impuestos que aparecen en la primera página del formulario. Para el impuesto sobre el patrimonio, puede adjuntar el formulario al Formulario 706, Declaración de impuestos sobre el patrimonio (y las transferencias con salto de generación) de Estados Unidos (United States Estate (and Generation-Skipping Transfer) Tax Return), o presentarlo en cualquier momento durante el período de 3 años posterior a la fecha en que se presente el Formulario 706.
Se necesita una solicitud por separado para cualquier declaración de impuestos que se presente después de este Formulario 5495, porque cada formulario solo cubre las declaraciones que enumera.
La exoneración entra en vigor 9 meses después de que el IRS recibe la solicitud (6 meses para la solicitud de un fiduciario), o antes si se paga la cantidad que el IRS determine que se adeuda. Las instrucciones no indican ningún otro plazo de tramitación.
Documentos que necesitas
- Copias de las declaraciones enumeradas en el formulario: marque la casilla correspondiente debajo de "I have attached the items checked to help expedite action on my request."
- Copias de las cartas de administración o cartas testamentarias: marque la casilla correspondiente cuando las adjunte.
- Copia de las páginas 1–3 y los Anexos A a I del Formulario 706, solo si se presenta el Formulario 5495 después del Formulario 706; no se necesitan cuando la solicitud se presenta junto con la declaración del impuesto sobre el patrimonio.
- Para un fiduciario que solicita la exoneración conforme a la sección 2204: marque la casilla Other e incluya una copia del instrumento o los instrumentos del fideicomiso, una lista de los bienes transferidos de la persona fallecida al fideicomiso y cualquier otra información pertinente.
- Una declaración detallada que explique las circunstancias, solo si no puede certificar que nunca se le han impuesto sanciones civiles por fraude ni se le ha acusado, imputado o condenado por fraude.
- Cualquier otro documento adjunto que describa en la línea Other de la lista de verificación.
Cómo rellenar el Form 5495
Ingrese los datos de la persona fallecida
En la parte superior, escriba el nombre de la persona fallecida, la fecha de fallecimiento y el número de Seguro Social.
Ingrese los datos del solicitante
Complete el nombre y el cargo del solicitante, el número, la calle y el número de habitación o suite, la ciudad, localidad u oficina postal, el estado y el código ZIP, y un número de teléfono diurno.
Seleccione el tipo de impuesto
Marque la casilla del tipo de impuesto que cubre la solicitud: Income, Gift o Estate.
Enumere las declaraciones de impuestos
En la tabla, ingrese para cada declaración el número de formulario, el período tributario que termina, el SSN/EIN que aparece en la declaración, el nombre y la dirección que aparecen en la declaración, el Centro de Servicio donde se presentó y la fecha de presentación.
Agregue los datos del cónyuge
Si corresponde, ingrese el nombre del cónyuge de la persona fallecida (sobreviviente o fallecido) y el número de Seguro Social del cónyuge.
Marque los elementos adjuntos
Marque las casillas correspondientes a las copias de las declaraciones y las cartas de administración o cartas testamentarias que adjunte. Use Other (describe) para los elementos adicionales, como los documentos del fideicomiso que debe incluir un fiduciario.
Lea las certificaciones
El formulario incluye la solicitud de exoneración conforme a la sección 2204 o 6905, la declaración bajo pena de perjurio y la certificación sobre fraude. Si no puede hacer la certificación sobre fraude, prepare una declaración detallada para adjuntarla.
Firme y feche la solicitud
Ingrese la firma del solicitante, la fecha y el número de identificación en el bloque de firma.
Revise y descargue el PDF completado
Verifique cada dato comparándolo con las declaraciones que enumera y, luego, descargue o imprima el PDF completado desde FillingPDF. Reúna los documentos adjuntos y envíelo por correo según se describe en la sección Cómo presentar.
Cómo presentar el Form 5495
El Formulario 5495 se presenta por correo al IRS, o se adjunta al Formulario 706 cuando se solicita la exoneración del impuesto sobre el patrimonio junto con esa declaración. Las instrucciones no indican ningún canal en línea.
- Por correo al Centro de Servicio: envíe la solicitud al Centro de Servicio del IRS donde presentó las declaraciones que aparecen en la primera página del formulario.
- Varios Centros de Servicio: si los impuestos se declararon en declaraciones presentadas en distintos Centros de Servicio, envíe por correo un Formulario 5495 por separado a cada Centro de Servicio para recibir una exoneración por cada tipo de impuesto.
- Impuesto sobre donaciones declarado en el Formulario 709, o declaración del impuesto sobre el patrimonio ya presentada: use Internal Revenue Service, Stop 824G, 7940 Kentucky Drive, Florence, KY 41042‐2915. Si se presentó una declaración del impuesto sobre el patrimonio, presente el Formulario 5495 para todos los impuestos en la dirección donde se presentó esa declaración.
- Con el Formulario 706: adjunte el formulario a la declaración del impuesto sobre el patrimonio. En ese caso, no tiene que proporcionar una copia adicional de las páginas del Formulario 706.
No envíe el formulario a la dirección del Tax Products Coordinating Committee que aparece en las instrucciones; esa dirección es solo para comentarios sobre el formulario. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los canales indicados anteriormente.
Errores comunes que debes evitar
- Presentar una solicitud de exoneración del impuesto sobre los ingresos o las donaciones antes de haber presentado las declaraciones enumeradas en el formulario.
- Usar un solo Formulario 5495 para impuestos declarados en declaraciones presentadas en distintos Centros de Servicio; las instrucciones exigen un formulario por separado para cada Centro de Servicio.
- Enviar la solicitud por correo a la dirección del Tax Products Coordinating Committee que aparece en las instrucciones, que es solo para comentarios sobre el formulario.
- Presentar la solicitud después del Formulario 706 sin incluir copias de las páginas 1–3 y los Anexos A a I de esa declaración.
- Omitir el instrumento o los instrumentos del fideicomiso y la lista de los bienes transferidos de la persona fallecida cuando un fiduciario solicita la exoneración conforme a la sección 2204.
- Firmar la certificación sobre fraude cuando no es cierta, en lugar de adjuntar una declaración detallada de las circunstancias.
- Suponer que una solicitud cubre las declaraciones que se presenten posteriormente; cada declaración posterior necesita su propia solicitud.
- Dejar en blanco la firma, la fecha o el número de identificación en el bloque de firma.
Preguntas frecuentes
¿Para qué se usa el Formulario 5495?
El Formulario 5495 es la solicitud del IRS para obtener la exoneración de responsabilidad personal conforme a la sección 2204 o 6905 del Código de Impuestos Internos. Un albacea o fiduciario de un fideicomiso lo presenta para dejar de ser personalmente responsable por cualquier deficiencia que se determine posteriormente en los impuestos sobre los ingresos, las donaciones o el patrimonio de una persona fallecida.
¿Quién puede presentar el Formulario 5495?
El albacea que representa el patrimonio de una persona fallecida o el fiduciario de un fideicomiso de una persona fallecida. El fiduciario que solicite la exoneración conforme a la sección 2204 debe marcar la casilla Other y adjuntar el instrumento o los instrumentos del fideicomiso y una lista de los bienes transferidos de la persona fallecida al fideicomiso.
¿Cuándo debo presentar el Formulario 5495?
Para el impuesto sobre los ingresos o las donaciones, preséntelo solo después de presentar las declaraciones enumeradas en el formulario. Para el impuesto sobre el patrimonio, adjúntelo al Formulario 706 o preséntelo en cualquier momento dentro de los 3 años posteriores a la presentación del Formulario 706. Las declaraciones que se presenten posteriormente necesitan una solicitud por separado.
¿Adónde debo enviar por correo el Formulario 5495?
Envíelo por correo al Centro de Servicio del IRS donde presentó las declaraciones enumeradas en el formulario. Para el impuesto sobre donaciones declarado en el Formulario 709, o cuando ya se haya presentado el Formulario 706, use Internal Revenue Service, Stop 824G, 7940 Kentucky Drive, Florence, KY 41042‐2915.
¿Cuánto tarda en hacerse efectiva la exoneración de responsabilidad?
La exoneración entra en vigor 9 meses después de que el IRS recibe la solicitud, o 6 meses en el caso de la solicitud de un fiduciario. Puede hacerse efectiva antes si paga la cantidad que el IRS determine que adeuda. El IRS puede exigir una fianza si se extendió la fecha para pagar el impuesto sobre el patrimonio.
¿Qué debo adjuntar al Formulario 5495?
Puede adjuntar copias de las declaraciones enumeradas y copias de las cartas de administración o cartas testamentarias. Si presenta la solicitud después del Formulario 706, también debe incluir las páginas 1–3 y los Anexos A a I de esa declaración. El fiduciario agrega el instrumento o los instrumentos del fideicomiso y una lista de los bienes.
¿Necesito un Formulario 5495 por separado para cada Centro de Servicio?
Sí. Si los impuestos se declararon en declaraciones presentadas en distintos Centros de Servicio, envíe por correo un Formulario 5495 por separado a cada uno para obtener una exoneración por cada tipo de impuesto. Si se presentó una declaración del impuesto sobre el patrimonio, presente la solicitud para todos los impuestos en el lugar donde se presentó esa declaración.
¿Puedo rellenar el Formulario 5495 en línea en FillingPDF?
Sí, puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta la solicitud ante el IRS; debe enviarla por correo o adjuntarla al Formulario 706, según se describe en las instrucciones.
¿Listo para rellenar el Form 5495?
Rellenar el Form 5495 ahora