
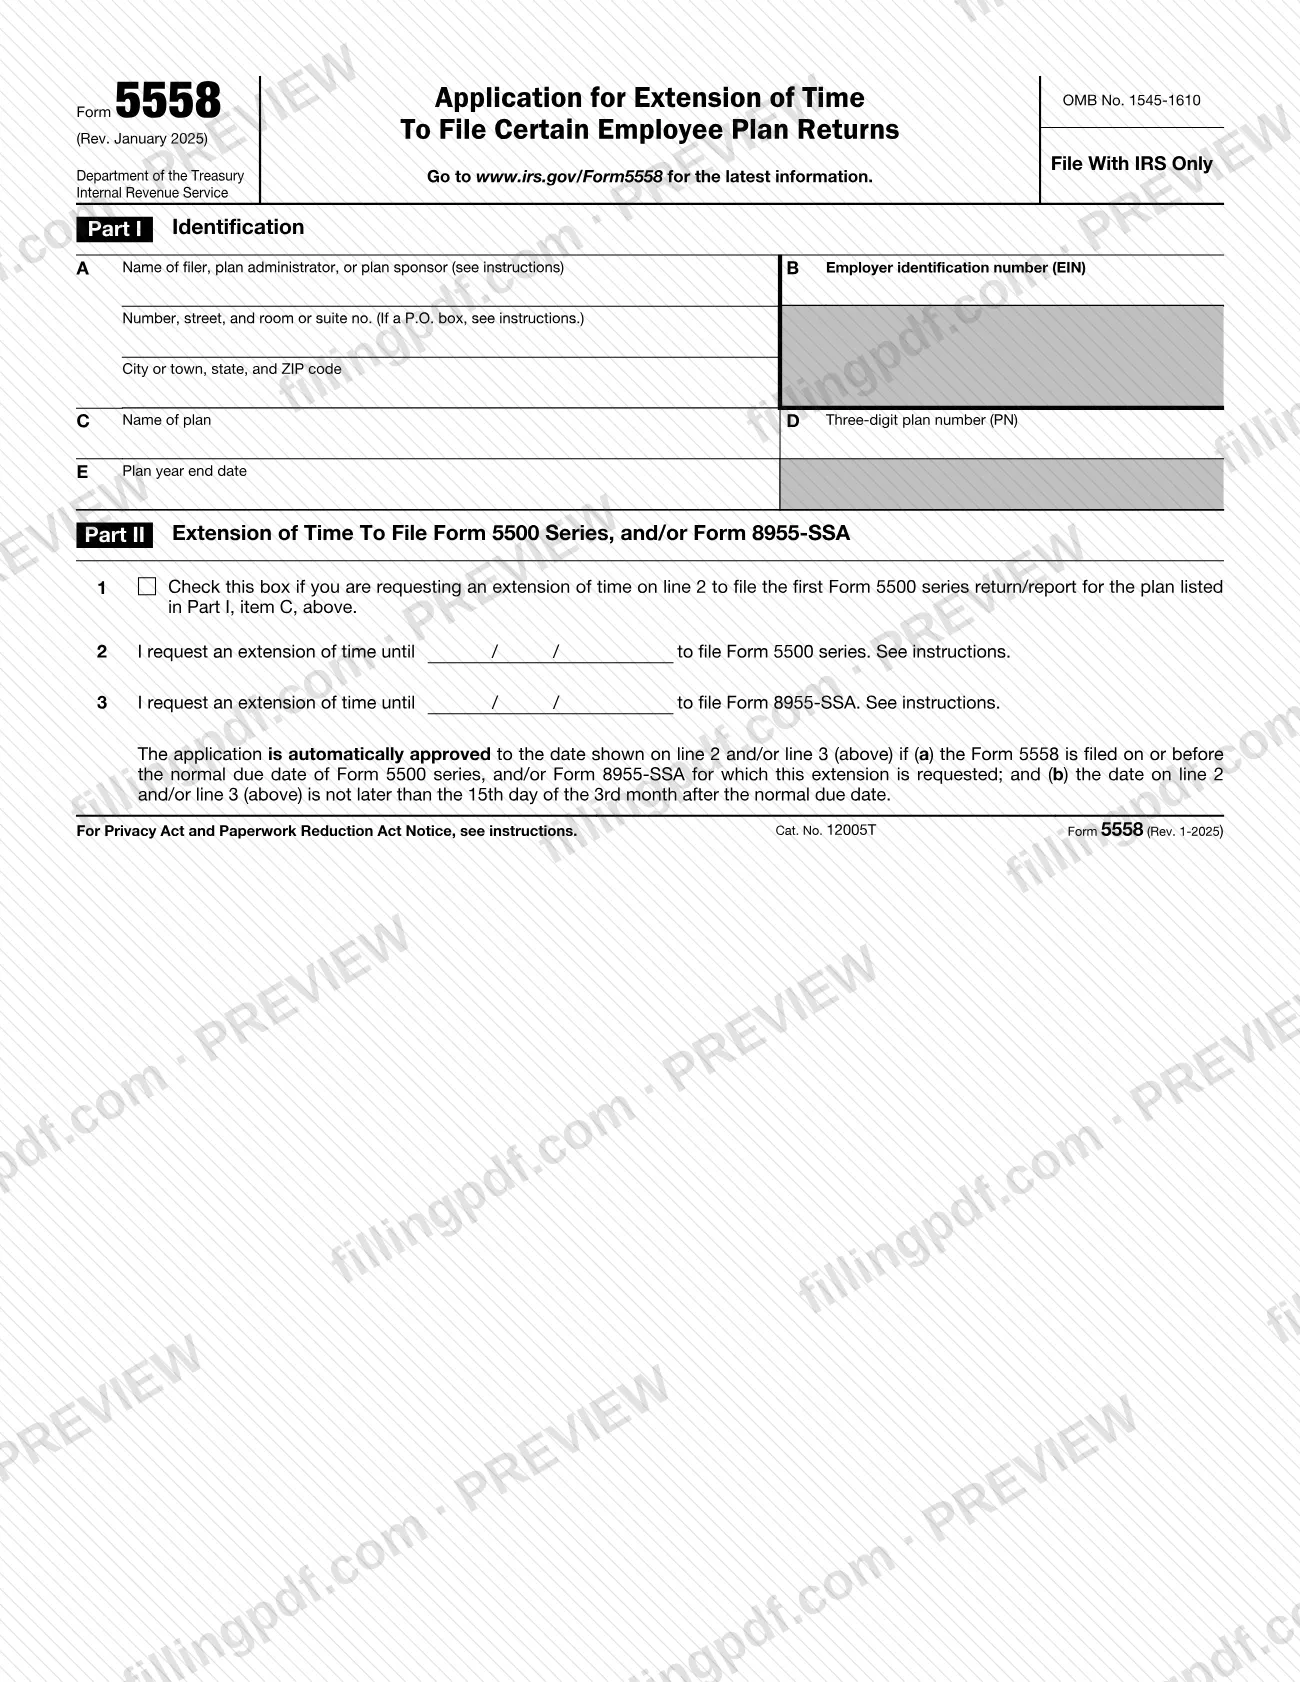
El Formulario 5558, Solicitud de prórroga para presentar ciertas declaraciones de planes de beneficios para empleados (Application for Extension of Time to File Certain Employee Plan Returns), es la solicitud del Servicio de Impuestos Internos (IRS) para pedir una prórroga única para presentar los formularios de la serie 5500 y el Formulario 8955-SSA de un plan de beneficios para empleados. Los patrocinadores y administradores de planes lo usan cuando no pueden presentar la declaración o el informe anual de un plan para la fecha límite habitual. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado. El IRS publica el formulario y sus instrucciones en www.irs.gov/Form5558.
Última actualización
¿Qué es el 5558?
Formulario 5558, Solicitud de prórroga para presentar ciertas declaraciones de planes de beneficios para empleados (Application for Extension of Time To File Certain Employee Plan Returns), es el formulario del IRS que se usa para solicitar una prórroga única para presentar los formularios de la serie 5500 (Formulario 5500, Formulario 5500-SF, Formulario 5500-EZ) y el Formulario 8955-SSA de un plan.
El formulario tiene dos partes. La Parte I identifica a quien presenta el formulario o al patrocinador del plan, el número de identificación del empleador (EIN), el nombre del plan, su número de plan de tres dígitos (PN) y la fecha de finalización del año del plan. La Parte II indica la fecha hasta la que desea prorrogar los formularios de la serie 5500 (línea 2) o el Formulario 8955-SSA (línea 3), o ambos; la línea 1 señala si se trata de la primera declaración o informe de la serie 5500 del plan.
La solicitud se aprueba automáticamente hasta la fecha indicada en la línea 2 o la línea 3, o ambas, cuando se cumplen dos condiciones: el formulario se presenta en la fecha límite habitual de la declaración o estado de cuenta o antes de ella, y la fecha solicitada no es posterior al día 15 del tercer mes después de esa fecha límite habitual. El IRS no devuelve copias aprobadas a quien presenta el formulario.
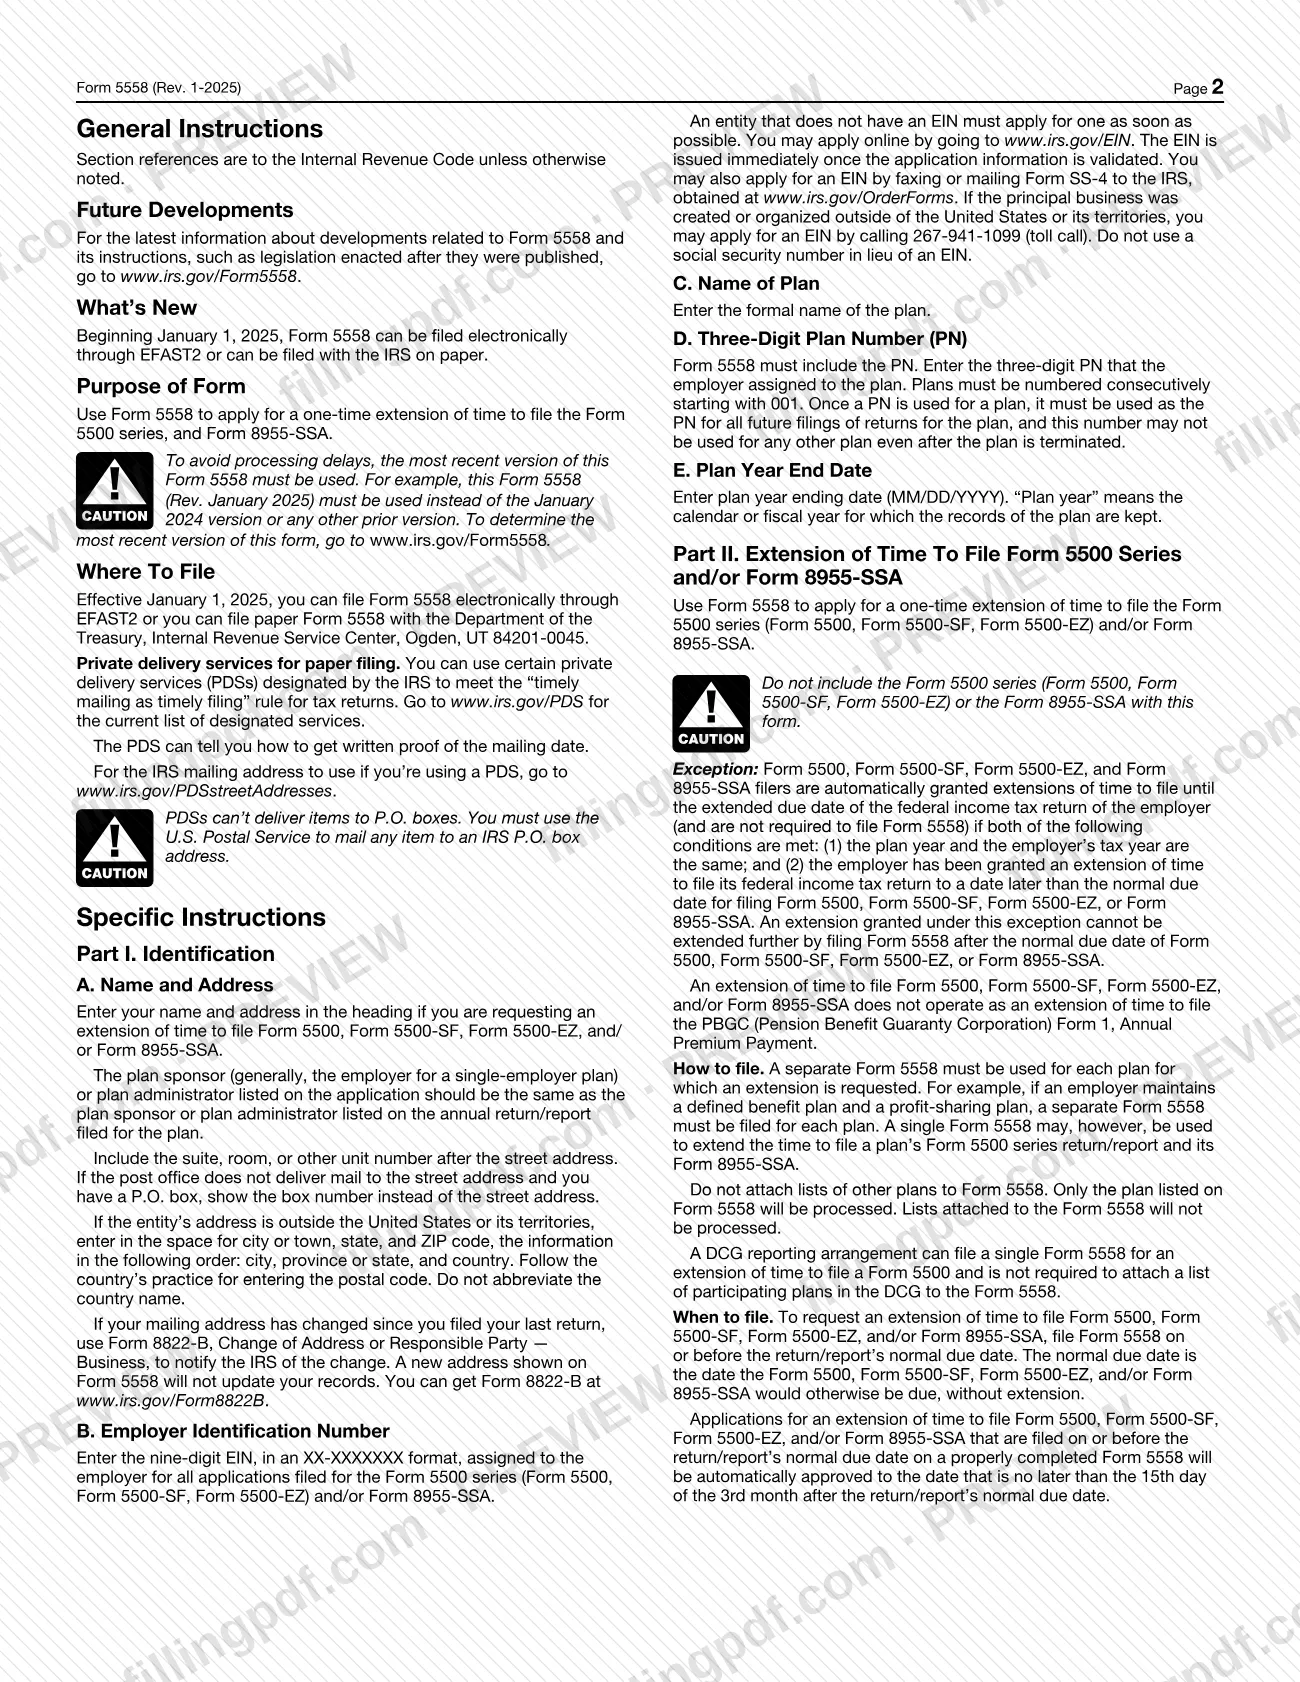
El formulario no incluye las declaraciones mismas: las instrucciones del IRS indican que no se adjunten los formularios de la serie 5500 ni el Formulario 8955-SSA. La prórroga para estas presentaciones tampoco extiende el plazo para presentar el Formulario 1 de la Pension Benefit Guaranty Corporation (PBGC), Annual Premium Payment. Use la revisión de enero de 2025; no se deben usar versiones anteriores, como la de enero de 2024.
¿Quién tiene que presentar el 5558?
Los patrocinadores y administradores de planes que necesitan más tiempo para presentar el Formulario 5500, el Formulario 5500-SF, el Formulario 5500-EZ o el Formulario 8955-SSA de un plan usan el Formulario 5558. El patrocinador o administrador indicado en la solicitud debe ser el mismo que figura en la declaración o el informe anual del plan.
- Un formulario separado por plan. Presente un Formulario 5558 por cada plan. Un empleador con un plan de beneficios definidos y un plan de participación en las ganancias presenta dos formularios. Sin embargo, un solo formulario puede cubrir tanto los formularios de la serie 5500 como el Formulario 8955-SSA del mismo plan.
- Arreglos de presentación de informes de DCG. Un arreglo de presentación de informes de DCG puede presentar un Formulario 5558 para prorrogar el plazo para presentar un Formulario 5500 y no adjunta una lista de los planes participantes.
No necesita el Formulario 5558 si se aplica la excepción descrita en las instrucciones: a quienes presentan los formularios 5500, 5500-SF, 5500-EZ y 8955-SSA se les concede automáticamente una prórroga hasta la fecha límite prorrogada de la declaración federal de impuestos sobre los ingresos del empleador cuando el año del plan y el año tributario del empleador son iguales, y al empleador se le ha concedido una prórroga para presentar su declaración de impuestos sobre los ingresos hasta una fecha posterior a la fecha límite habitual de presentación del plan. Esa prórroga no se puede extender más presentando el Formulario 5558 después de la fecha límite habitual.
Cuándo presentar el 5558
Presente el Formulario 5558 en la fecha límite habitual de la declaración o el informe, o antes de ella; es decir, en la fecha en que vencerían el Formulario 5500, el Formulario 5500-SF, el Formulario 5500-EZ o el Formulario 8955-SSA si no hubiera ninguna prórroga. Una solicitud presentada a tiempo y debidamente completada se aprueba automáticamente hasta la fecha que usted indique, siempre que esa fecha no sea posterior al día 15 del tercer mes después de la fecha límite habitual.
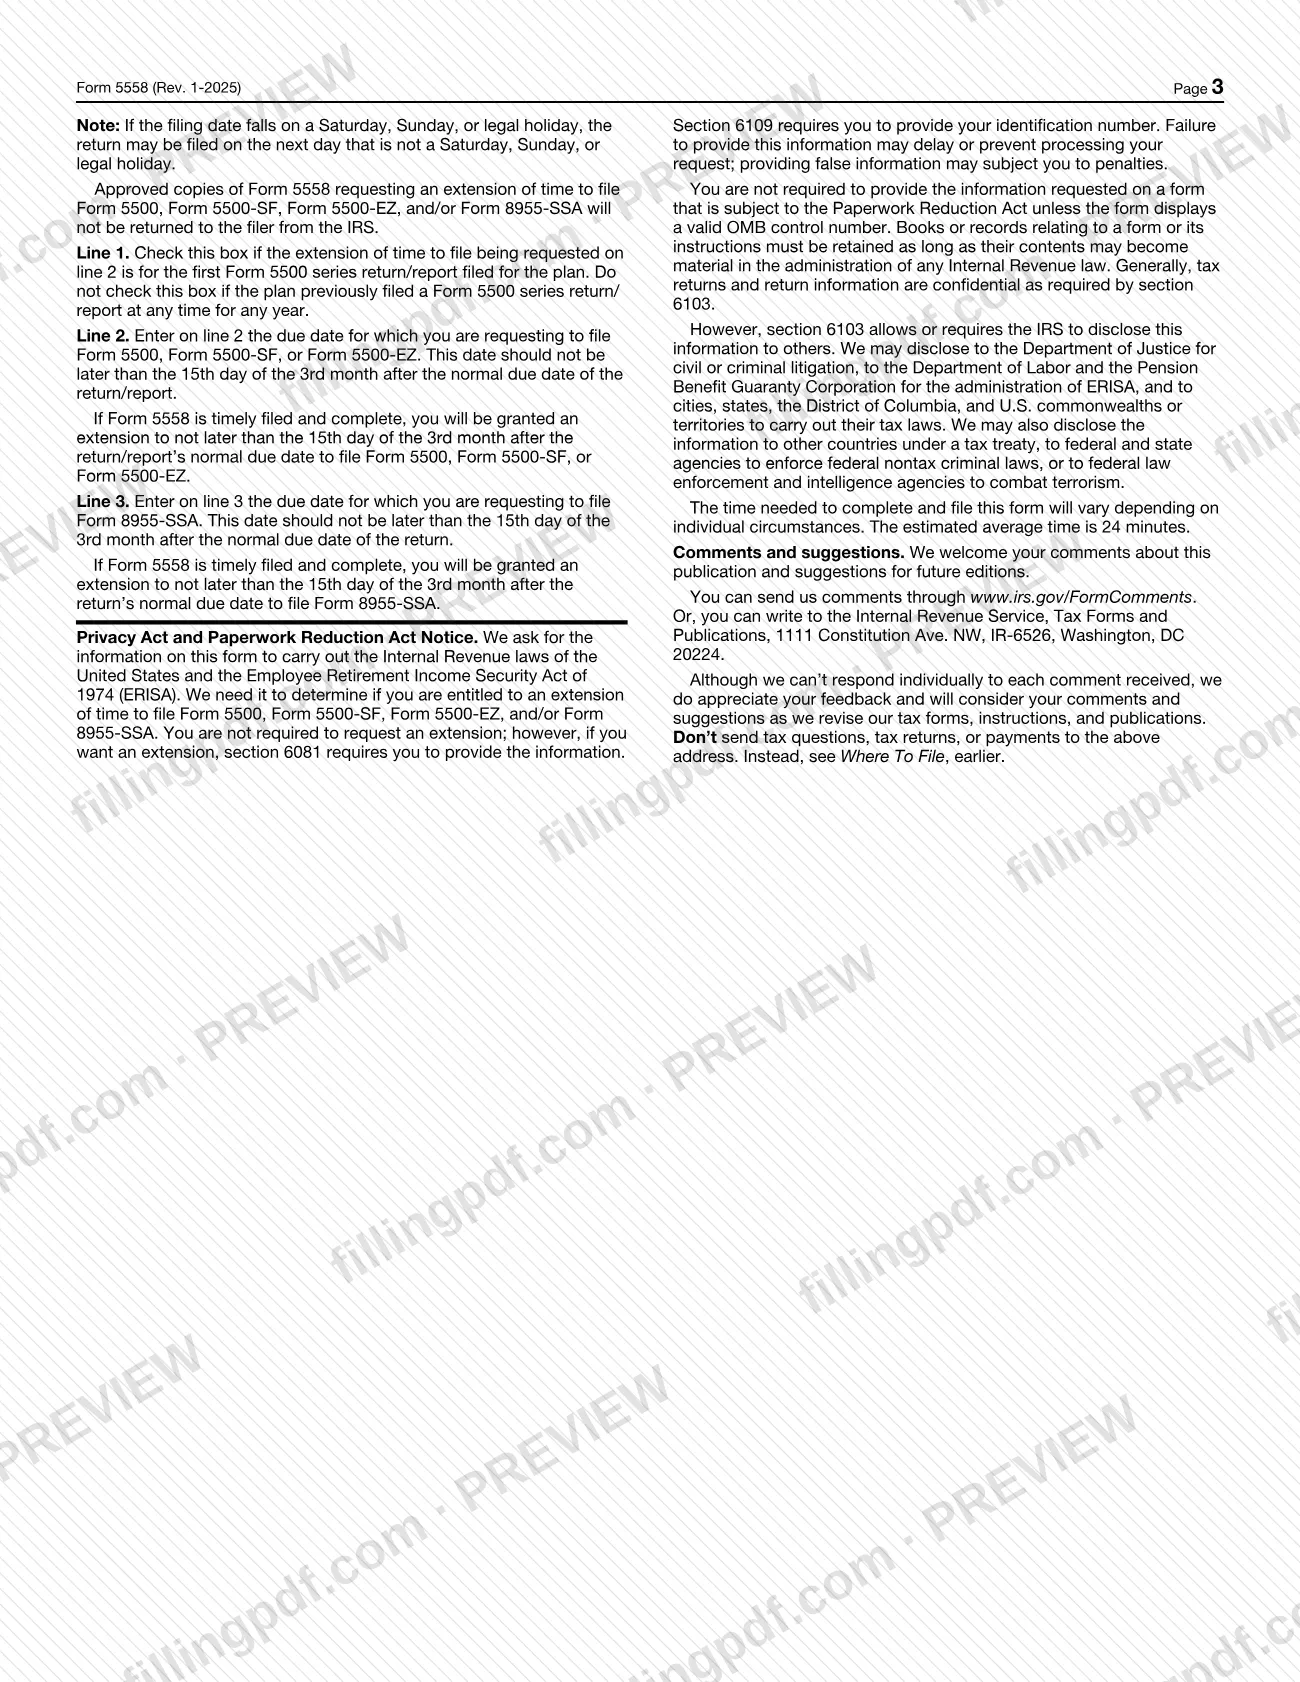
Si la fecha de presentación cae en sábado, domingo o día feriado legal, puede presentar el formulario el siguiente día que no sea sábado, domingo ni día feriado legal. El IRS no devuelve copias aprobadas del Formulario 5558 a quien lo presenta. El tiempo promedio estimado para completar el formulario es de 24 minutos.
Cómo rellenar el 5558
Confirme que tiene la revisión vigente
Use el Formulario 5558 (Rev. January 2025). Consulte www.irs.gov/Form5558 si no está seguro de cuál es la versión vigente.
Ingrese el nombre y la dirección de quien presenta el formulario
En el punto A, ingrese el nombre de quien presenta el formulario, del administrador del plan o del patrocinador del plan, de acuerdo con el que figura en la declaración o el informe anual del plan. Añada el número de suite o habitación, o indique un apartado postal solo si la oficina de correos no entrega en la dirección postal.
Indique correctamente las direcciones extranjeras
Para una dirección fuera de Estados Unidos o sus territorios, ingrese la ciudad, provincia o estado, y país en el espacio para ciudad/estado/código postal, en ese orden. No abrevie el nombre del país.
Ingrese el número de identificación del empleador
En el punto B, ingrese el EIN de nueve dígitos en el formato XX-XXXXXXX. No use un número de Seguro Social; una entidad que no tenga un EIN debe solicitar uno.
Ingrese el nombre y el número del plan
En el punto C, ingrese el nombre formal del plan. En el punto D, ingrese el número de plan de tres dígitos asignado por el empleador; se debe usar el mismo número en todas las presentaciones futuras de ese plan.
Ingrese la fecha de finalización del año del plan
En el punto E, ingrese la fecha de finalización del año del plan en el formato MM/DD/YYYY. El año del plan es el año calendario o fiscal del que se llevan los registros del plan.
Marque la línea 1 solo para la primera declaración
Marque la línea 1 solo si la prórroga de la línea 2 es para la primera declaración o el primer informe de la serie 5500 del plan. Déjela en blanco si el plan ha presentado uno para algún año.
Solicite la prórroga para los formularios de la serie 5500
En la línea 2, ingrese la fecha hasta la que desea prorrogar el Formulario 5500, el Formulario 5500-SF o el Formulario 5500-EZ. No puede ser posterior al día 15 del tercer mes después de la fecha límite habitual.
Solicite la prórroga para el Formulario 8955-SSA
En la línea 3, ingrese la fecha hasta la que desea prorrogar el Formulario 8955-SSA; tampoco puede ser posterior al día 15 del tercer mes después de su fecha límite habitual. Déjela en blanco si no necesita una prórroga para este formulario.
Revise y descargue el PDF completado
Verifique que el plan, el EIN, el PN y las fechas sean correctos, y que no se adjunte ninguna declaración ni lista de planes. Descargue o imprima el PDF completado desde FillingPDF y preséntelo según se describe en «Cómo presentar».
Cómo presentar el 5558
Puede presentar el Formulario 5558 electrónicamente mediante EFAST2 o en papel ante el IRS; ambas opciones están disponibles para las presentaciones realizadas a partir del 1 de enero de 2025.
- Electrónicamente: preséntelo mediante EFAST2.
- En papel: envíe el formulario por correo a Department of the Treasury, Internal Revenue Service Center, Ogden, UT 84201-0045.
- Servicios de entrega privados: ciertos servicios designados por el IRS cumplen con la regla de envío oportuno. Consulte www.irs.gov/PDS para ver la lista y www.irs.gov/PDSstreetAddresses para obtener la dirección del IRS que debe usar. Estos servicios no pueden entregar a un apartado postal; use el Servicio Postal de los Estados Unidos para cualquier dirección de apartado postal del IRS.
No adjunte los formularios de la serie 5500, el Formulario 8955-SSA ni listas de otros planes: solo se procesa el plan indicado en el formulario. Una dirección nueva ingresada en el Formulario 5558 no actualiza los registros del IRS; para ello, use el Formulario 8822-B. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los medios indicados anteriormente.
Errores comunes que debes evitar
- Usar una versión anterior, como la revisión de enero de 2024, en vez del Formulario 5558 (Rev. January 2025); el IRS indica que esto puede causar demoras en el procesamiento.
- Adjuntar los formularios de la serie 5500 o el Formulario 8955-SSA al Formulario 5558; las instrucciones indican que no se deben incluir.
- Adjuntar una lista de otros planes; solo se procesa el plan indicado en el formulario.
- Usar un Formulario 5558 para dos planes diferentes en vez de presentar un formulario separado por cada plan.
- Indicar en la línea 2 o la línea 3 una fecha posterior al día 15 del tercer mes después de la fecha límite habitual.
- Presentar el formulario después de la fecha límite habitual y esperar que se apruebe automáticamente; para esa aprobación, el formulario debe presentarse en la fecha límite habitual o antes.
- Marcar la línea 1 cuando el plan ya haya presentado una declaración o un informe de la serie 5500 para algún año.
- Ingresar un número de Seguro Social en vez de un EIN en el punto B.
- Enviar el formulario mediante un servicio de entrega privado a un apartado postal del IRS, donde esos servicios no pueden entregar.
- Considerar que la prórroga cubre la presentación del Formulario 1 de la PBGC, Annual Premium Payment; no extiende ese plazo.
Preguntas frecuentes
¿Para qué se usa el Formulario 5558?
El Formulario 5558 es la solicitud del IRS para pedir una prórroga única para presentar el Formulario 5500, el Formulario 5500-SF, el Formulario 5500-EZ o el Formulario 8955-SSA, o varios de ellos. Una solicitud completa presentada a tiempo se aprueba automáticamente hasta la fecha solicitada, como máximo hasta el día 15 del tercer mes después de la fecha límite habitual.
¿Cuándo vence el Formulario 5558?
Debe presentarse en la fecha límite habitual de la declaración o el informe cuya prórroga solicita, o antes; es decir, en su fecha de vencimiento sin prórroga. Si ese día cae en sábado, domingo o día feriado legal, puede presentarlo el siguiente día que no sea uno de esos días.
¿Dónde presento el Formulario 5558?
Desde el 1 de enero de 2025 puede presentarlo electrónicamente mediante EFAST2 o en papel ante Department of the Treasury, Internal Revenue Service Center, Ogden, UT 84201-0045. Los servicios de entrega privados no pueden entregar a los apartados postales del IRS; consulte www.irs.gov/PDSstreetAddresses para obtener su dirección.
¿Necesito un Formulario 5558 separado para cada plan?
Sí. Se debe usar un Formulario 5558 separado para cada plan. Un formulario puede prorrogar tanto los formularios de la serie 5500 como el Formulario 8955-SSA del mismo plan. No se procesan las listas de otros planes adjuntas al formulario, excepto que un arreglo de presentación de informes de DCG no necesita una lista.
¿Me enviará el IRS una copia aprobada del Formulario 5558?
No. Las instrucciones indican que no se devuelven a quien presenta el formulario las copias aprobadas del Formulario 5558 que solicita una prórroga para los formularios de la serie 5500 o el Formulario 8955-SSA. La aprobación automática se aplica cuando el formulario se presenta a tiempo y la fecha solicitada está dentro del límite permitido.
¿El Formulario 5558 prorroga el plazo para presentar el Formulario 1 de la PBGC?
No. Una prórroga para presentar los formularios de la serie 5500 o el Formulario 8955-SSA no extiende el plazo para presentar el Formulario 1 de la PBGC, Annual Premium Payment.
¿Puedo omitir el Formulario 5558 si prorrogé mi declaración de impuestos sobre los ingresos?
Es posible. Se concede automáticamente a quienes presentan los formularios una prórroga hasta la fecha límite prorrogada de la declaración de impuestos del empleador, sin necesidad del Formulario 5558, si el año del plan y el año tributario del empleador son iguales y la prórroga de la declaración de impuestos sobre los ingresos del empleador se extiende más allá de la fecha límite habitual para presentar la declaración del plan.
¿Puedo rellenar el Formulario 5558 en línea en FillingPDF?
Sí. Puede rellenar el PDF rellenable en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el formulario ante el IRS; usted debe presentarlo mediante EFAST2 o enviarlo por correo al IRS.
¿Listo para rellenar el 5558?
Rellenar el 5558 ahora