
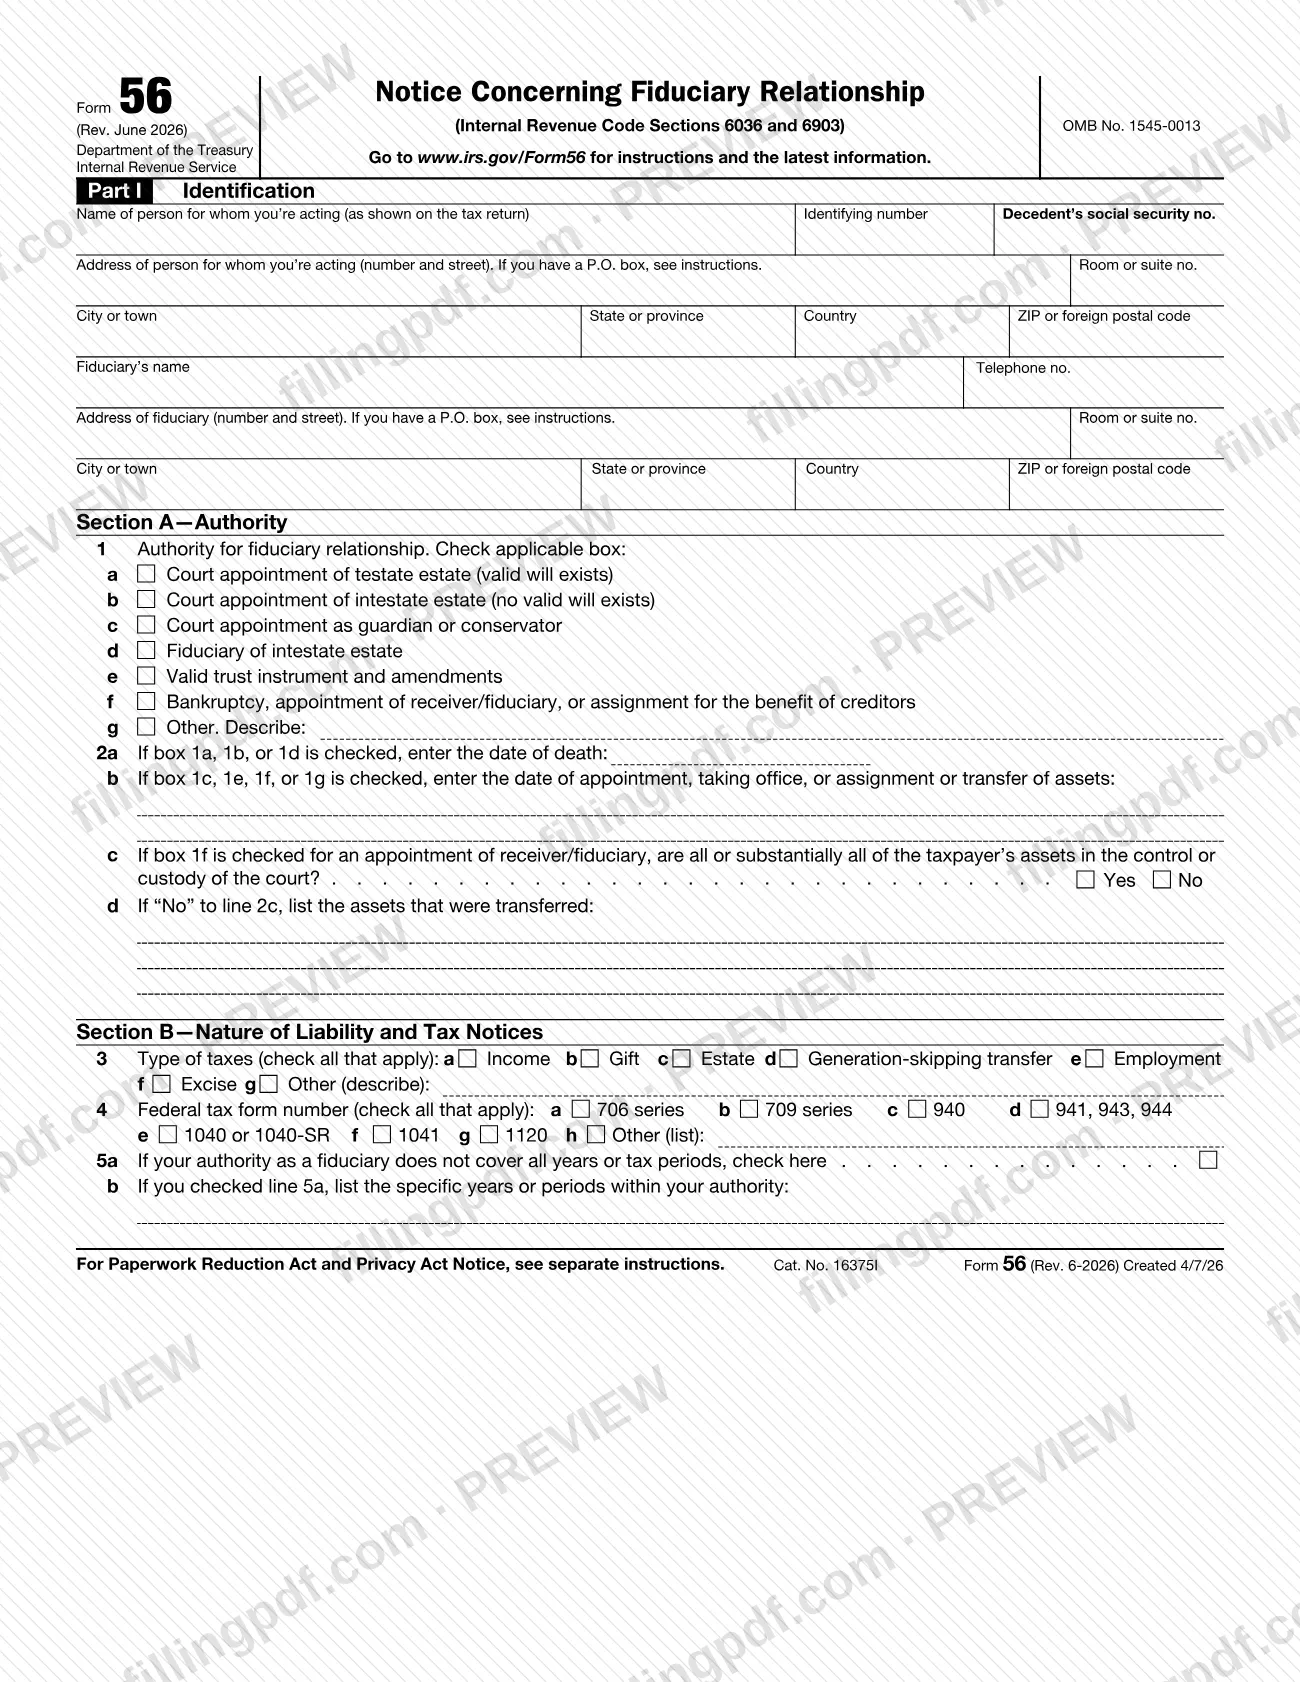
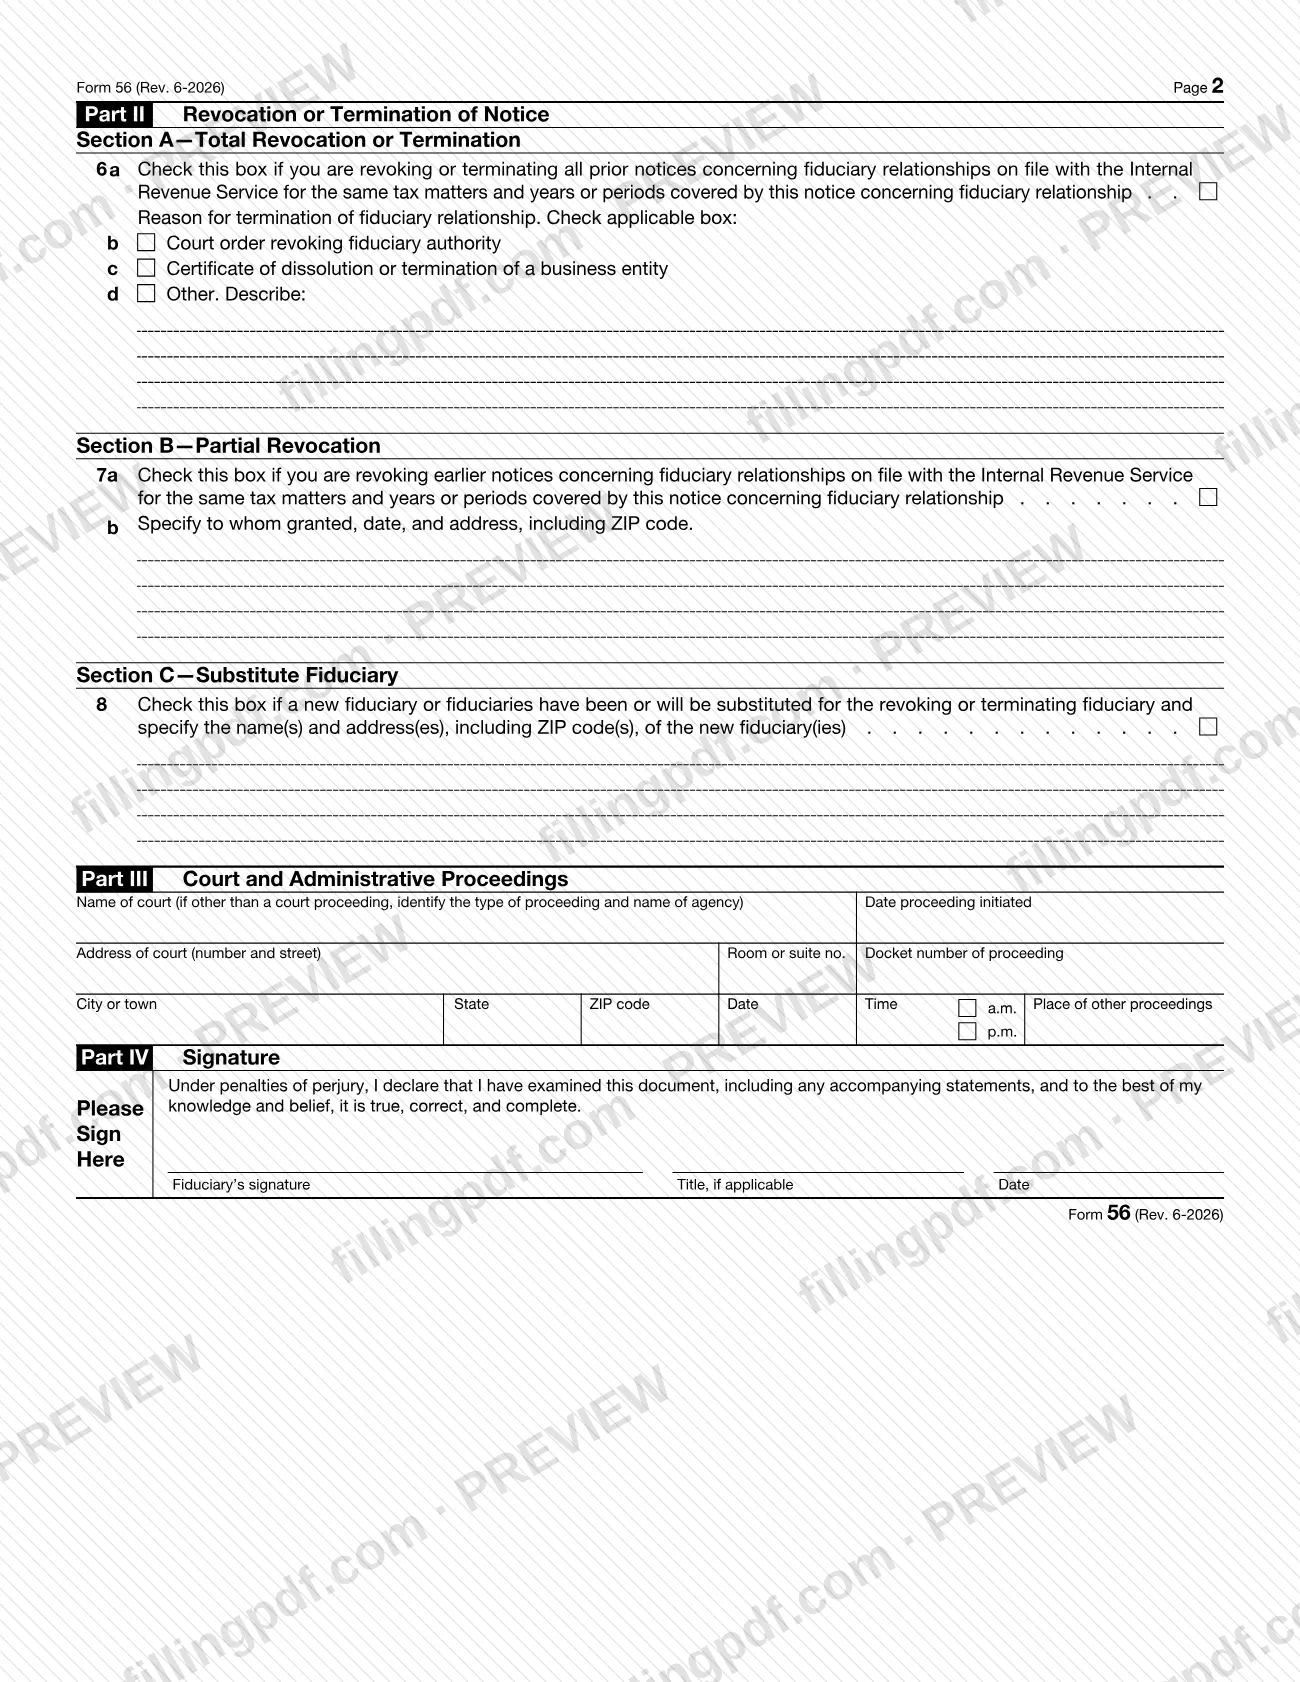
El Formulario 56, Aviso sobre la relación fiduciaria (Notice Concerning Fiduciary Relationship), es el aviso del Servicio de Impuestos Internos (IRS) que presenta un fiduciario, como un albacea, administrador, tutor, fideicomisario o síndico, para informar al IRS que se ha establecido o terminado una relación fiduciaria. También notifica la calificación conforme a la sección 6036. Debe presentar un Formulario 56 separado por cada persona a quien represente. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado; el IRS publica el formulario y sus instrucciones en www.irs.gov/Form56.
Última actualización
¿Qué es el Form 56?
Formulario 56, Aviso sobre la relación fiduciaria (Notice Concerning Fiduciary Relationship), es el formulario del IRS que se utiliza para notificar al Servicio de Impuestos Internos la creación o terminación de una relación fiduciaria conforme a la sección 6903 del Código de Impuestos Internos y para notificar la calificación conforme a la sección 6036.
El IRS trata al fiduciario como si fuera el contribuyente. Al ser nombrado, el fiduciario adquiere automáticamente tanto el derecho como la responsabilidad de realizar todas las acciones que debe realizar el contribuyente, como presentar declaraciones y pagar los impuestos adeudados. Las instrucciones definen como fiduciario a toda persona que ocupe un puesto de confianza y actúe en nombre de otra persona; entre los ejemplos se incluyen administradores, tutores, albaceas, síndicos, fideicomisarios, representantes personales y deudores en posesión.
El formulario tiene cuatro partes: Parte I, Identificación (con la Sección A, Autoridad, y la Sección B, Naturaleza de la obligación y avisos de impuestos); Parte II, Revocación o terminación del aviso; Parte III, Procedimientos judiciales y administrativos; y Parte IV, Firma. Se imprime bajo el número OMB 1545-0013.
El Formulario 56 no es el Formulario 2848, Poder legal y declaración del representante (Power of Attorney and Declaration of Representative), que es el formulario para notificar al IRS que usted es el representante autorizado del contribuyente. Un representante autorizado es el agente del contribuyente y solo puede hacer lo que autoriza el Formulario 2848. El Formulario 56 tampoco puede actualizar una última dirección conocida (use el Formulario 8822, Cambio de dirección (Change of Address), o el Formulario 8822-B, Cambio de dirección o parte responsable: empresa (Change of Address or Responsible Party—Business)) ni utilizarse para solicitar copias de avisos y correspondencia.
¿Quién tiene que presentar el Form 56?
Un fiduciario que quiera actuar en nombre de un contribuyente ante el IRS, o que necesite informar al IRS que terminó su capacidad fiduciaria, presenta el Formulario 56. Las instrucciones indican estas situaciones en la línea 1:
- albaceas de un caudal hereditario testado y administradores de un caudal hereditario intestado nombrados por un tribunal;
- tutores, custodios y curadores nombrados por un tribunal;
- un fiduciario de un caudal hereditario intestado sin administrador nombrado por un tribunal, que sea la única persona encargada de los bienes del difunto;
- fideicomisarios designados en un instrumento de fideicomiso válido;
- síndicos, otros fiduciarios nombrados por un tribunal y cesionarios en beneficio de los acreedores;
- otros fiduciarios cuya autoridad se describe en la línea 1g.
Los síndicos y cesionarios en beneficio de los acreedores también presentan el formulario para notificar la calificación conforme a la sección 6036. Un fiduciario en un procedimiento de bancarrota, como un síndico de bancarrota o un deudor en posesión, no tiene que notificar conforme a la sección 6036; estos fiduciarios están sujetos a los requisitos de notificación del título 11 del Código de Estados Unidos.
No use el Formulario 56 para designar a un representante autorizado; use el Formulario 2848. Si hay más de un fiduciario, cada uno debe presentar un Formulario 56 separado o notificar de otro modo su condición al IRS. Una entidad en proceso de disolución solo puede establecer una relación fiduciaria mientras todavía exista.
Cuándo presentar el Form 56
Por lo general, presenta el Formulario 56 cuando establece o termina una relación fiduciaria. Un fiduciario nombrado o autorizado para actuar como síndico en un procedimiento de sindicatura, o un fiduciario similar (incluido un fiduciario que intervenga en una ejecución hipotecaria), o un cesionario en beneficio de los acreedores, debe presentar el formulario en un plazo de 10 días a partir de la fecha del nombramiento o antes de que venza ese plazo.
En el caso de una entidad en proceso de disolución, como una sociedad anónima, sociedad colectiva o fideicomiso, las instrucciones indican que debe establecer la relación fiduciaria antes de que la entidad termine, para que el fiduciario pueda representar a la entidad en todos los asuntos tributarios posteriormente.
La Parte II se completa únicamente cuando revoca o termina un aviso anterior de una relación fiduciaria. Las instrucciones no establecen otro plazo para el Formulario 56.
Documentos que necesitas
- Cartas testamentarias vigentes o un certificado judicial que demuestre su nombramiento por un tribunal; adjúntelos cuando marque la casilla 1a (caudal hereditario testado).
- Cartas testamentarias vigentes o un certificado judicial que demuestre su nombramiento por un tribunal; adjúntelos cuando marque la casilla 1b (caudal hereditario intestado con nombramiento judicial).
- Una breve descripción de los bienes cedidos, adjunta por un cesionario en beneficio de los acreedores que complete la Parte III.
- Una explicación de las medidas que se tomarán respecto de los bienes cedidos, incluidas las audiencias, reuniones de acreedores, ventas u otras medidas programadas, adjunta por un cesionario en beneficio de los acreedores.
- Un calendario separado de los procedimientos, adjunto cuando los procedimientos de la Parte III estén programados para más de una fecha, hora o lugar.
- Pruebas que fundamenten su autoridad para actuar como fiduciario; debe estar preparado para proporcionarlas al IRS.
Cómo rellenar el Form 56
Identifique a la persona a quien representa
En la Parte I, indique el nombre de la persona a quien representa tal como aparece en la declaración de impuestos, la dirección y el número de identificación. Para una persona física, use el SSN o ITIN; para cualquier otra persona, use el EIN; para un difunto, indique también su SSN.
Ingrese los datos del fiduciario
Indique el nombre, número de teléfono y dirección del fiduciario. Use un apartado postal solo si el servicio postal no entrega correspondencia en la dirección física, y no abrevie el nombre del país en una dirección extranjera.
Marque la autoridad en la línea 1
En la Sección A, marque en la línea 1 la casilla (de la 1a a la 1g) que corresponda a su nombramiento. Si marca la casilla 1g, describa la autoridad en el espacio provisto.
Indique las fechas en las líneas 2a y 2b
La línea 2a (fecha de fallecimiento) corresponde a las casillas 1a, 1b o 1d. La línea 2b (fecha del nombramiento, de asumir el cargo o de la cesión o transferencia de bienes) corresponde a las casillas 1c, 1e, 1f o 1g.
Responda las líneas 2c y 2d si es síndico
Solo si marcó la casilla 1f para indicar el nombramiento de un síndico o fiduciario, responda en la línea 2c si todos o prácticamente todos los bienes del contribuyente están bajo el control o custodia del tribunal. Si responde No, indique en la línea 2d los bienes transferidos.
Marque los impuestos y formularios
En la Sección B, marque todos los tipos de impuestos de la línea 3 y todos los números de formularios de impuestos federales de la línea 4 que atenderá como fiduciario. Use las líneas «Other» para describir o enumerar lo que no aparezca.
Limite los años si es necesario
Si su autoridad no abarca todos los años o períodos tributarios, marque la línea 5a e indique los años o períodos específicos en la línea 5b.
Complete la Parte II solo para revocar
Use la Parte II únicamente si revoca o termina un aviso anterior. Marque la línea 6a para una revocación total e indique un motivo (6b a 6d); la línea 7a con los detalles en la 7b para una revocación parcial; o la línea 8 con los nombres y direcciones de los fiduciarios sustitutos.
Complete la Parte III para los procedimientos
Complete la Parte III únicamente si un tribunal u otra entidad gubernamental lo nombró síndico, fideicomisario o fiduciario en un procedimiento que no sea de bancarrota. Indique el tribunal o la agencia, la fecha de inicio, el número de expediente, la dirección y la fecha, hora y lugar de otros procedimientos.
Firme bajo pena de perjurio
En la Parte IV, firme y feche, e indique un cargo que describa su función, como albacea, fideicomisario, tutor, síndico o representante personal.
Revise y descargue el PDF completado
Verifique que haya completado todas las líneas que correspondan y que estén listos los documentos que debe adjuntar. Descargue o imprima el PDF completado desde FillingPDF y envíelo según se describe en la sección Cómo presentar.
Cómo presentar el Form 56
El Formulario 56 se envía por correo a una dirección del IRS que depende del tipo de nombramiento fiduciario. Las instrucciones no indican ningún medio de presentación en línea.
- La mayoría de los fiduciarios: presente el formulario en el Centro de Servicio del IRS donde la persona a quien representa debe presentar sus declaraciones de impuestos. Por ejemplo, si esa persona debe presentar el Formulario 1040, busque la dirección postal en las Instrucciones para el Formulario 1040.
- Síndicos, fiduciarios similares y cesionarios en beneficio de los acreedores: presente el formulario en la función de insolvencia del Internal Revenue Service, Insolvency, MS 5027 DAL, Dallas, TX 75242. El síndico o cesionario también puede presentar un Formulario 56 separado en el centro de servicio donde la persona representada por el fiduciario presenta sus declaraciones, para dar el aviso requerido por la sección 6903.
Adjunte el comprobante de autoridad que exigen las instrucciones (consulte los documentos requeridos). No envíe el Formulario 56 a la dirección de Tax Forms and Publications que se utiliza para comentarios sobre las instrucciones. Las instrucciones indican que debe estar preparado para proporcionar pruebas de su autoridad para actuar como fiduciario. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza a través de los medios indicados arriba.
Errores comunes que debes evitar
- Usar el Formulario 56 para designar a un representante autorizado; las instrucciones indican que, en su lugar, se use el Formulario 2848, Poder legal y declaración del representante (Power of Attorney and Declaration of Representative).
- Usar el Formulario 56 para cambiar la última dirección conocida de la persona a quien representa; debe usarse el Formulario 8822 o el Formulario 8822-B.
- Presentar un solo Formulario 56 para el difunto y el caudal hereditario; presente uno a nombre del difunto y otro a nombre del caudal hereditario como persona a quien representa.
- Marcar la casilla 1d cuando un tribunal ha nombrado a un administrador o representante; esta casilla es solo para la única persona encargada de los bienes del difunto cuando no hay nombramiento judicial.
- No incluir cartas testamentarias o un certificado judicial cuando marca la casilla 1a o 1b.
- Completar la línea 2a para las casillas 1c, 1e, 1f o 1g, o la línea 2b para las casillas 1a, 1b o 1d; la línea 2a corresponde a la fecha de fallecimiento y la línea 2b a la fecha del nombramiento o la transferencia.
- Abreviar el nombre del país en una dirección extranjera.
- Enviar el Formulario 56 a la dirección de Tax Forms and Publications que aparece en las instrucciones, en vez de a una dirección del IRS para presentar formularios.
- Presentar el Formulario 56 de un síndico o cesionario más de 10 días después de la fecha del nombramiento.
Preguntas frecuentes
¿Para qué se usa el Formulario 56?
El Formulario 56 notifica al IRS que se ha establecido o terminado una relación fiduciaria conforme a la sección 6903, y comunica la calificación conforme a la sección 6036. Los albaceas, administradores, tutores, fideicomisarios, síndicos y fiduciarios similares lo utilizan para empezar a actuar en nombre de un contribuyente ante el IRS.
¿El Formulario 56 es lo mismo que un poder legal?
No. El fiduciario ocupa el lugar del contribuyente, mientras que el representante autorizado es solo su agente. Para designar a un representante, use el Formulario 2848, Poder legal y declaración del representante (Power of Attorney and Declaration of Representative); las instrucciones indican que no debe usar el Formulario 56 para ello.
¿Adónde envío por correo el Formulario 56?
Envíelo por correo al Centro de Servicio del IRS donde la persona a quien representa presenta sus declaraciones; si presenta el Formulario 1040, consulte las instrucciones del Formulario 1040. Los síndicos y cesionarios en beneficio de los acreedores presentan el formulario en Internal Revenue Service, Insolvency, MS 5027 DAL, Dallas, TX 75242.
¿Necesito un Formulario 56 para el difunto y otro para el caudal hereditario?
Sí, en ese caso. Las instrucciones indican que debe presentar un Formulario 56 separado por cada persona a quien represente. Un albacea que presenta la declaración final Formulario 1040 del difunto presenta uno a nombre del difunto y otro a nombre del caudal hereditario.
¿Qué debo adjuntar al Formulario 56 como albacea o administrador?
Adjunte cartas testamentarias vigentes o un certificado judicial que demuestre su nombramiento por un tribunal cuando marque la casilla 1a o 1b. Esté preparado para proporcionar más pruebas de su autoridad si el IRS las solicita.
¿Cuál es el plazo para que un síndico presente el Formulario 56?
Un síndico, fiduciario similar o cesionario en beneficio de los acreedores debe presentar el formulario en un plazo de 10 días a partir de la fecha del nombramiento o antes de que venza ese plazo. Por lo general, los demás fiduciarios lo presentan cuando establecen o terminan la relación fiduciaria.
¿Cuánto tiempo se tarda en completar el Formulario 56?
El IRS calcula promedios de 9 minutos para mantener registros, 38 minutos para aprender sobre la ley o el formulario, 55 minutos para preparar el formulario y 19 minutos para copiarlo, reunir los documentos y enviarlo. El tiempo real varía según sus circunstancias.
¿Puedo rellenar el Formulario 56 en línea?
Puede rellenar el PDF rellenable en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no envía el formulario al IRS; usted debe presentarlo a través de las direcciones postales del IRS descritas en la sección Cómo presentar.
¿Listo para rellenar el Form 56?
Rellenar el Form 56 ahora