
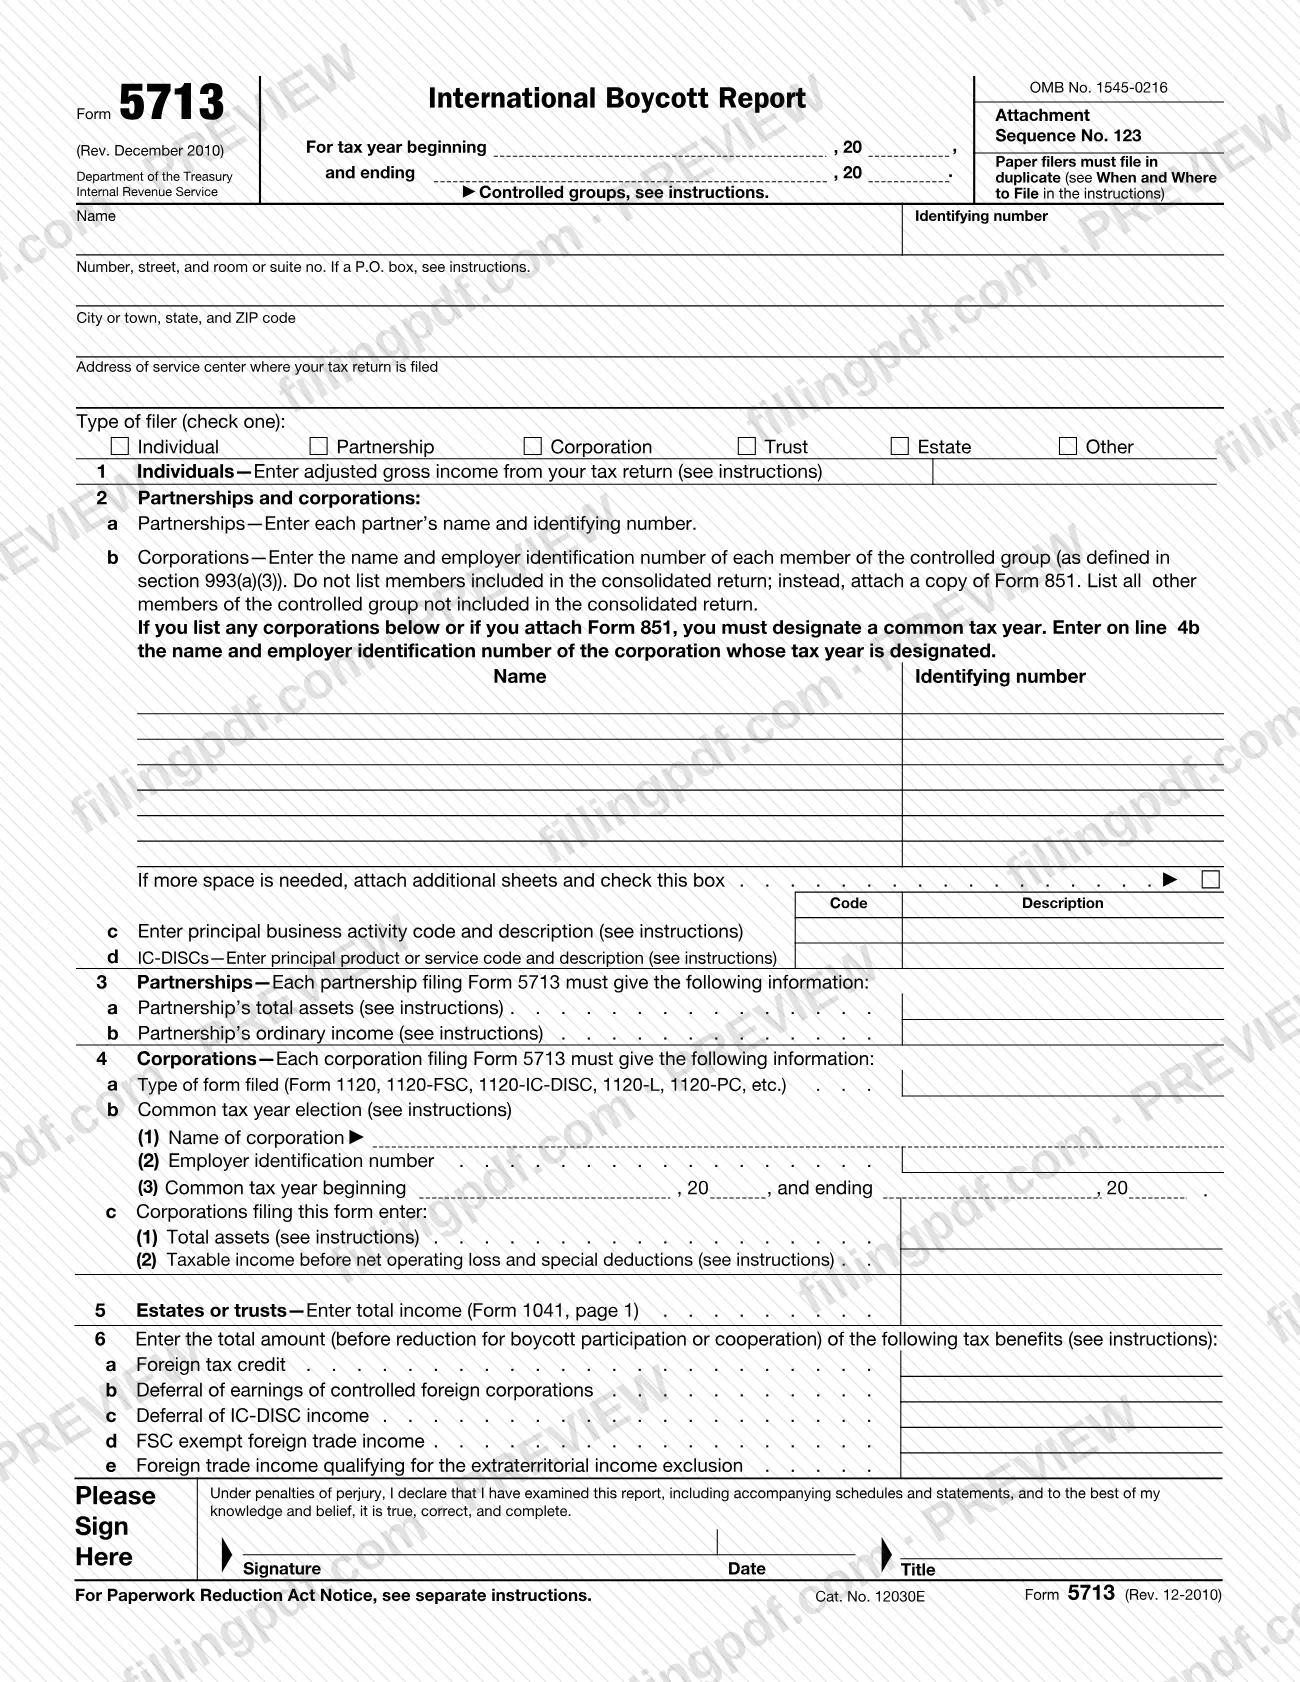
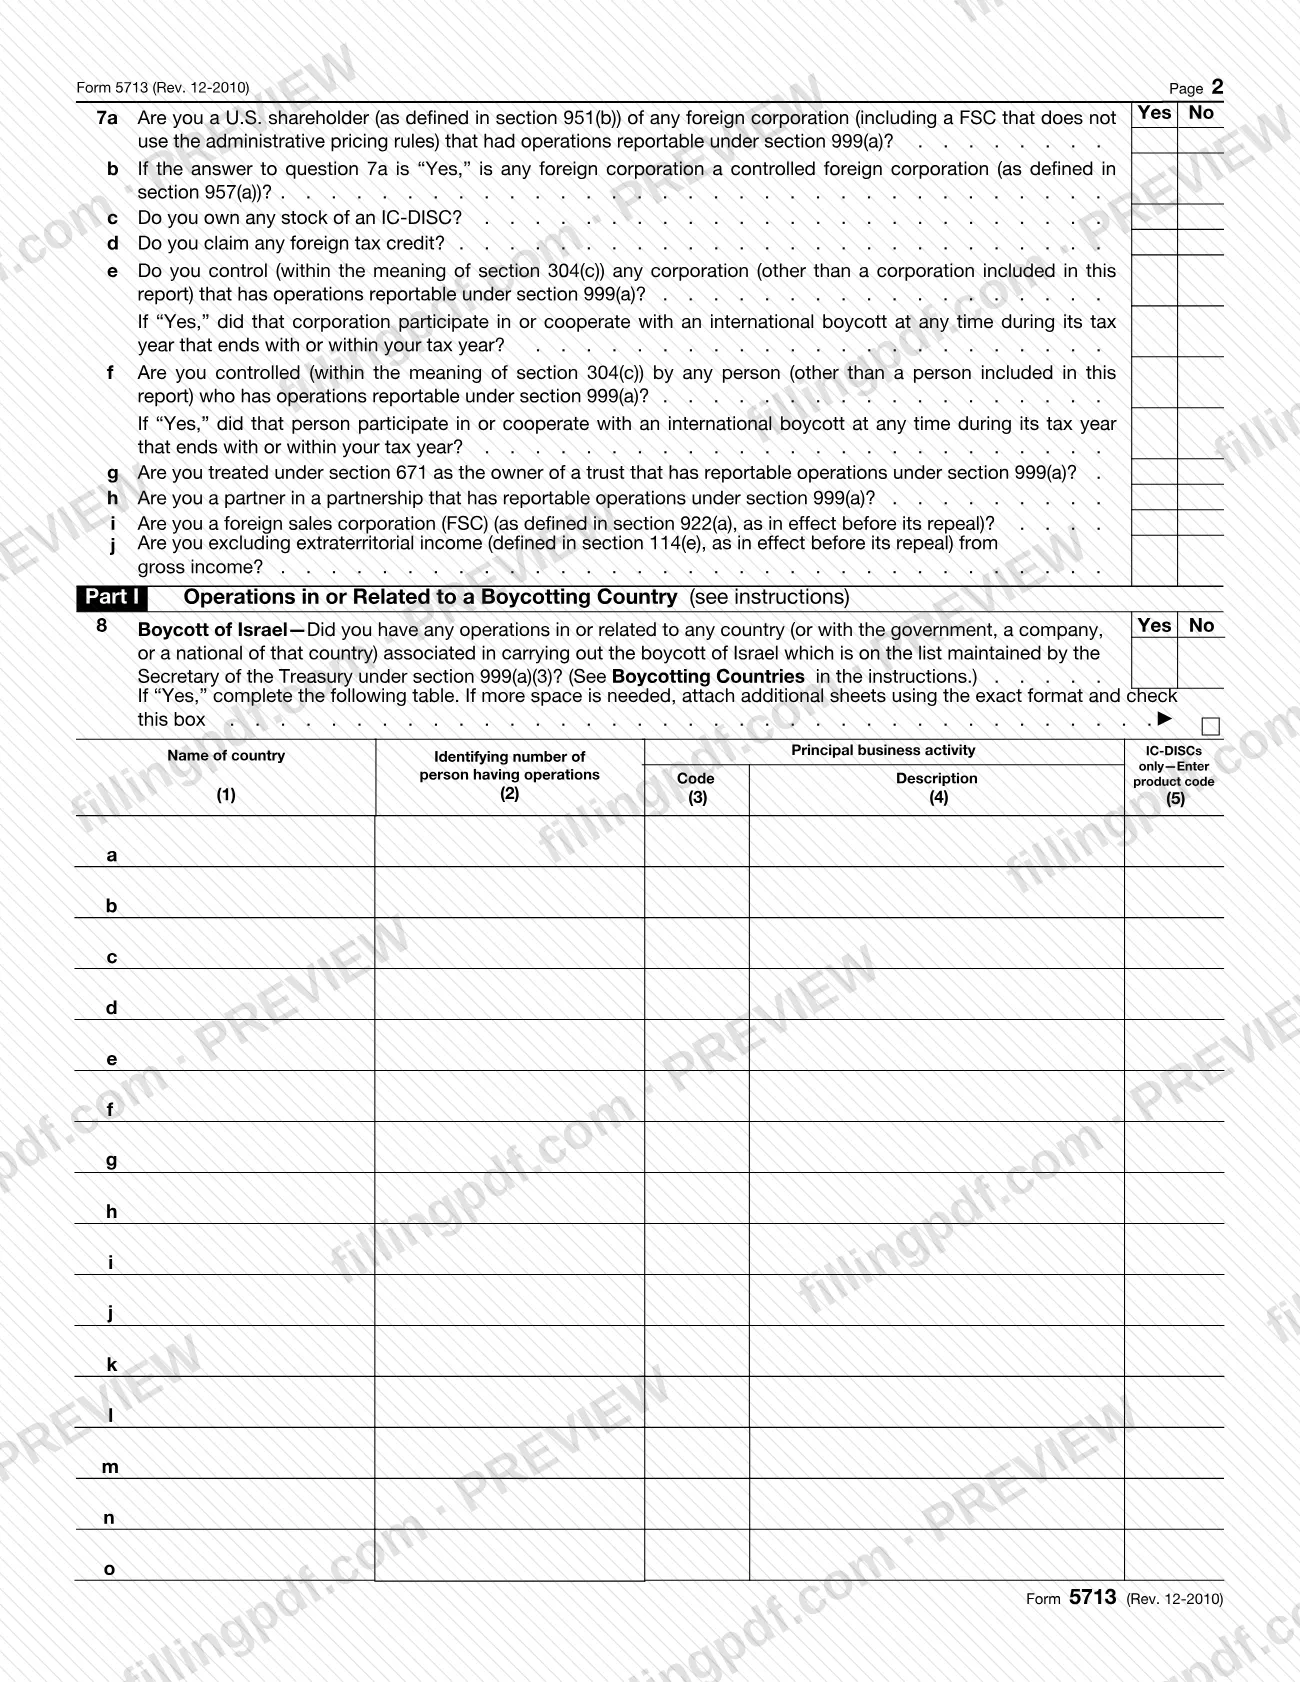
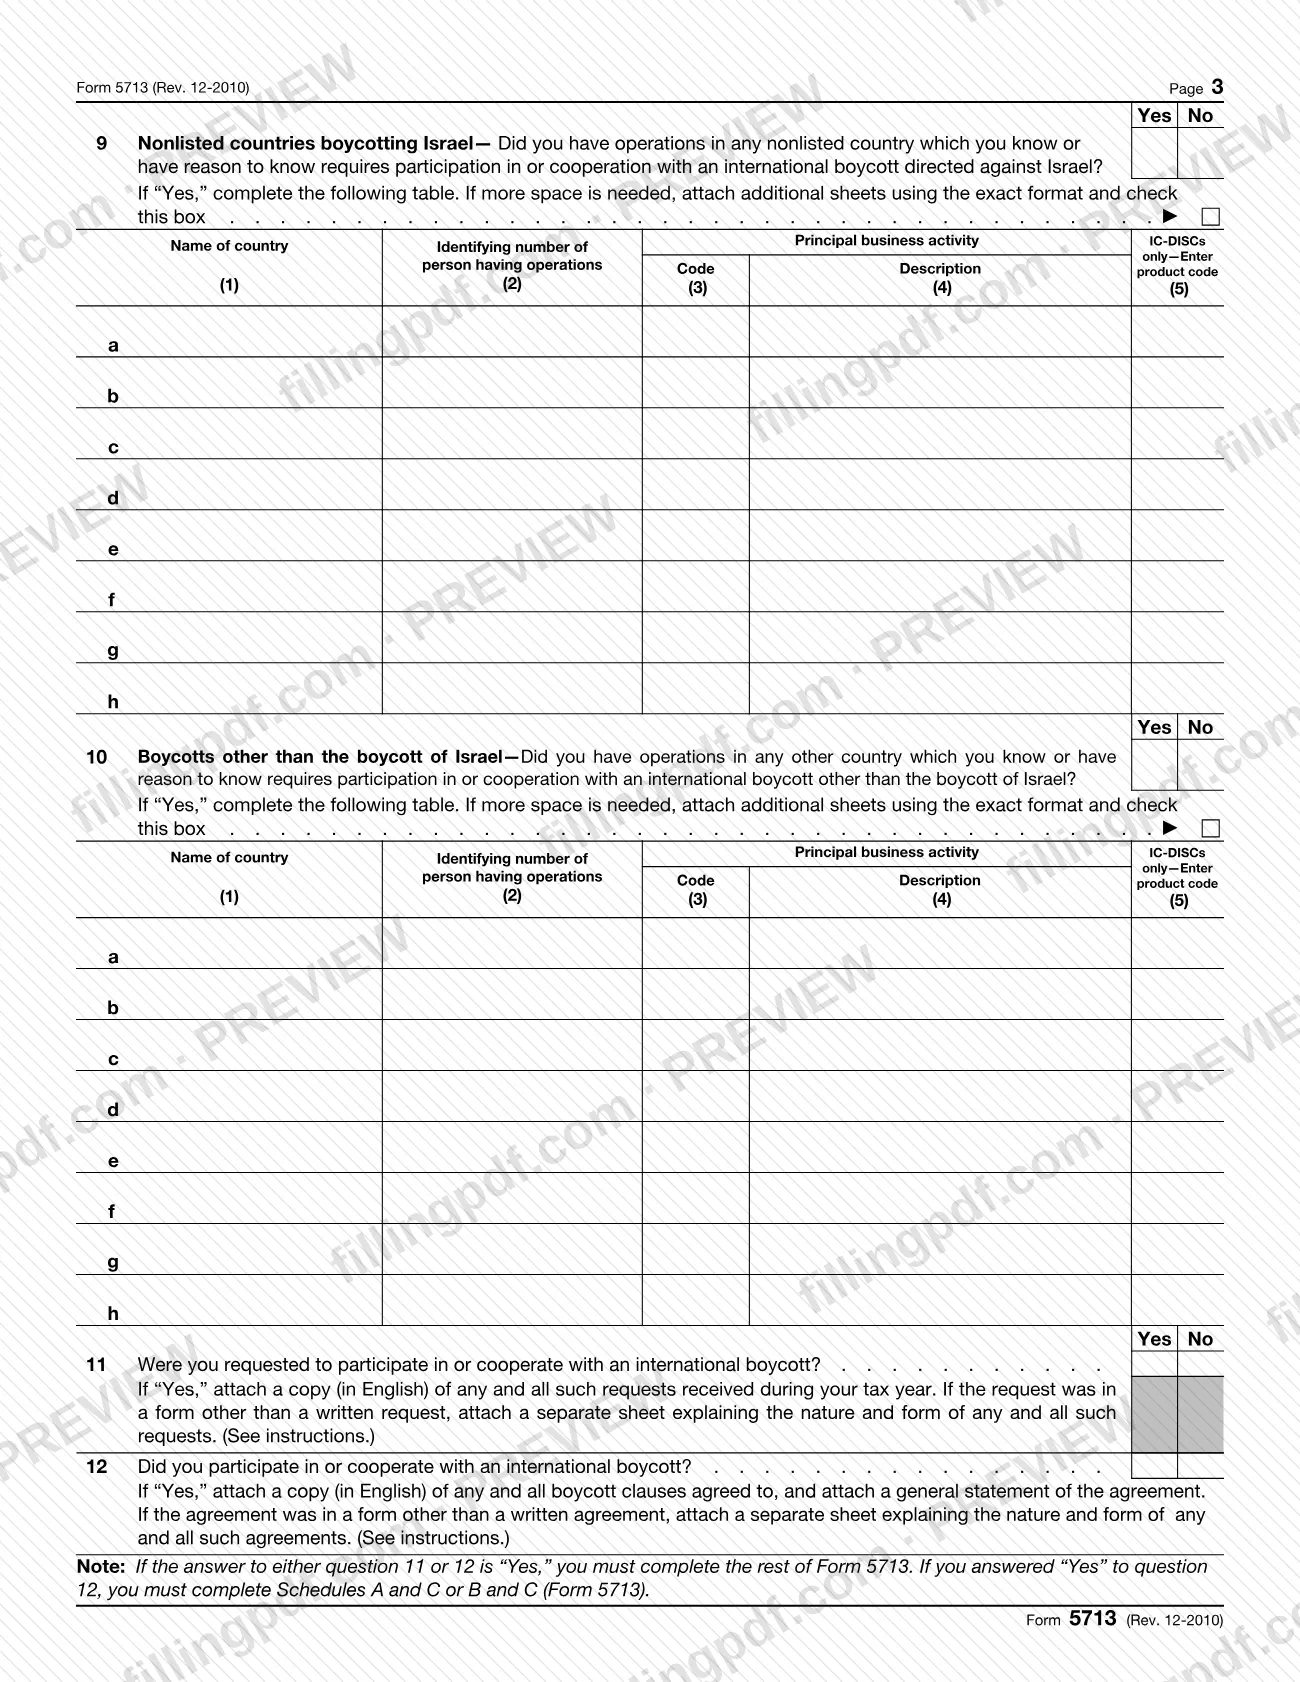
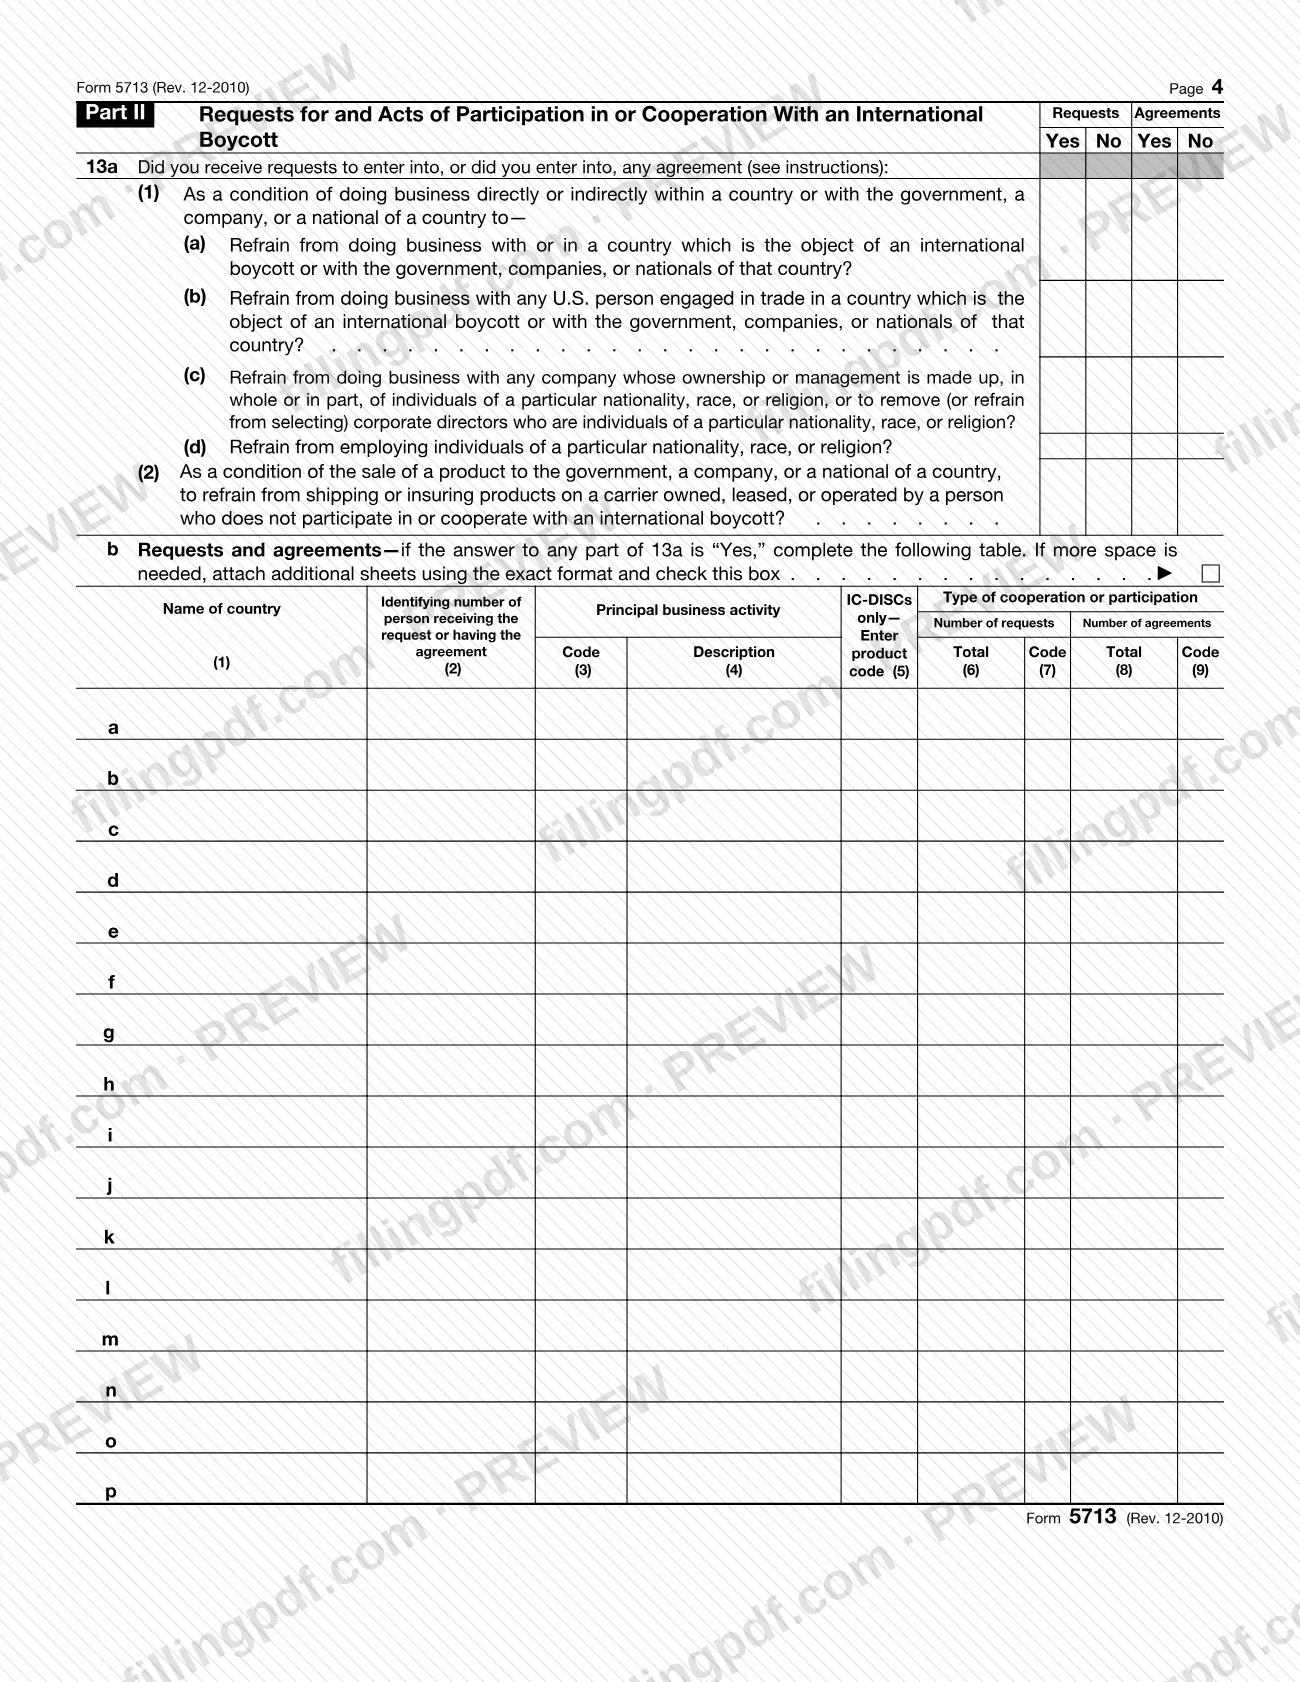
El Formulario 5713, Informe sobre boicots internacionales (International Boycott Report), es el formulario del Servicio de Impuestos Internos (IRS) que utiliza una persona estadounidense para informar sobre operaciones en países que participan en boicots o relacionadas con ellos, así como sobre solicitudes de boicot recibidas o acuerdos de boicot celebrados. Se adjunta a la declaración de impuestos del contribuyente y sirve para completar los Anexos A, B y C (Formulario 5713), que calculan cualquier reducción de beneficios tributarios. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado; el IRS publica el formulario original y sus instrucciones en irs.gov.
Última actualización
¿Qué es el 5713?
Formulario 5713, Informe sobre boicots internacionales, es el formulario del IRS que utiliza una persona estadounidense para informar sobre operaciones en países que participan en boicots o relacionadas con ellos, y sobre solicitudes de boicot recibidas y acuerdos de boicot celebrados. Se adjunta a la declaración de impuestos del contribuyente.
El formulario tiene dos partes. La Parte I (líneas 8 a 10) pregunta sobre operaciones en países incluidos en la lista que mantiene el Secretario del Tesoro conforme a la sección 999(a)(3), países no incluidos en esa lista que boicotean a Israel y boicots distintos del boicot a Israel. La Parte II (línea 13) registra las solicitudes recibidas y los acuerdos celebrados, con un código para el tipo de participación o cooperación. Las líneas 11 y 12 preguntan si le solicitaron participar o si participó; una respuesta «Yes» a cualquiera de ellas significa que debe completar el resto del formulario.
El formulario también recopila información de identificación: tipo de contribuyente, miembros del grupo controlado, activos totales o ingresos y los beneficios tributarios que podrían reducirse (crédito por impuestos extranjeros, aplazamiento de las ganancias de una CFC, aplazamiento de los ingresos de una IC-DISC, ingresos exentos de comercio exterior de una FSC y exclusión de ingresos extraterritoriales).
El Formulario 5713 solo informa los hechos. La pérdida de beneficios tributarios se calcula en anexos separados: el Anexo A (factor de boicot internacional), el Anexo B (impuestos e ingresos atribuibles específicamente a operaciones de boicot) y el Anexo C, que calcula la pérdida. El IRS indica que debe completar los Anexos A y C, o B y C, si respondió «Yes» a la línea 12.
¿Quién tiene que presentar el 5713?
Debe presentar el Formulario 5713 si es una persona estadounidense (según la definición de la sección 7701(a)(30)) con operaciones en un país que participa en un boicot o relacionadas con dicho país, o con su gobierno, una empresa o un nacional de ese país. Las instrucciones del IRS también incluyen a estas personas estadounidenses:
- un miembro de un grupo controlado (sección 993(a)(3)) que tenga operaciones;
- un accionista estadounidense (sección 951(b)) de una sociedad extranjera que tenga operaciones, pero solo si posee sus acciones conforme a la definición de la sección 958(a);
- un socio de una sociedad colectiva que tenga operaciones;
- una persona considerada propietaria de un fideicomiso conforme a la sección 671, si el fideicomiso tiene operaciones;
- una sociedad extranjera que realice actividades comerciales o empresariales en Estados Unidos por medio de una sucursal estadounidense, que generalmente informa las actividades de boicot de su grupo controlado, incluida la sucursal.
Excepciones indicadas en las instrucciones:
- Una persona extranjera no tiene que presentar el formulario a menos que reclame el crédito por impuestos extranjeros, posea acciones de una IC-DISC, sea una FSC con ingresos exentos de comercio exterior o excluya ingresos extraterritoriales de sus ingresos brutos.
- Un miembro de un grupo controlado no tiene que presentarlo si todos los miembros presentaron una declaración consolidada y la matriz común presenta el formulario para el grupo, o si cumple las condiciones indicadas de ausencia de operaciones y adjunta el certificado requerido.
- Un socio no tiene que presentarlo si no tiene operaciones de boicot independientes y la sociedad colectiva presenta el Formulario 5713 con el Formulario 1065 y no cooperó con un boicot ni participó en él.
- Si recibe una invitación no solicitada para presentar una oferta que contiene una solicitud de boicot, solo debe presentar el formulario si la acepta.
- No informe los boicots aprobados por Estados Unidos.
Cuándo presentar el 5713
El Formulario 5713 vence cuando vence su declaración de impuestos, incluidas las prórrogas. No se presenta conforme a un calendario separado: debe adjuntarlo a la declaración a la que corresponde.
El formulario corresponde a un año tributario, que se indica en la parte superior con «For tax year beginning ... and ending ...» («Para el año tributario que comienza ... y termina ...»). Las líneas 8 a 13 reflejan la información sobre boicots correspondiente a su año tributario; según explican las instrucciones con un ejemplo, los miembros de un grupo controlado informan con base en el año tributario común del grupo. Un acuerdo para participar en un boicot o cooperar con este se mantiene vigente durante todo el período en que esté en vigor y debe informarse cada año que siga vigente.
La falta intencional de presentación del Formulario 5713 puede dar lugar a una multa, una pena de prisión de no más de 1 año o ambas.
Documentos que necesitas
- Una copia del Formulario 851 para las sociedades incluidas en una declaración consolidada, adjunta en lugar de incluir a esos miembros en la línea 2b.
- Una copia en inglés de todas las solicitudes de boicot recibidas durante el año tributario, si respondió «Yes» a la línea 11.
- Una hoja separada que explique la naturaleza y la forma de cada solicitud, si esta se presentó en una forma distinta de una solicitud escrita.
- Una copia en inglés de todas las cláusulas de boicot aceptadas, además de una declaración general del acuerdo, si respondió «Yes» a la línea 12.
- Una hoja separada que explique la naturaleza y la forma de cada acuerdo, si este se celebró en una forma distinta de un acuerdo escrito.
- Hojas adicionales con el formato exacto de la tabla y la casilla «more space» marcada, si la lista de la línea 2 o las tablas de las líneas 8, 9, 10 o 13b necesitan más espacio.
- Los Anexos A y C, o los Anexos B y C (Formulario 5713), si respondió «Yes» a la línea 12.
- Una copia del consentimiento escrito de cada miembro a la elección del año tributario común, adjunta al Formulario 5713 que presente cada miembro para el primer año tributario al que se aplique la elección.
- Un certificado que indique que se presentó el Formulario 5713 en nombre del miembro, para un miembro de un grupo controlado que se acoja a la excepción para miembros sin operaciones de boicot.
Cómo rellenar el 5713
Indique el año tributario
En la parte superior, indique las fechas de inicio y finalización del año tributario. Los grupos controlados también deben leer las instrucciones sobre el año tributario común antes de responder.
Indique el nombre, la dirección y el centro de servicio
Indique su nombre, número de identificación y dirección, incluido el número de suite o habitación. En la línea del centro de servicio, indique la dirección del centro donde presentó su declaración o escriba «e-file» si la presentó electrónicamente.
Marque el tipo de contribuyente
Marque una casilla: Individual, Partnership, Corporation, Trust, Estate u Other.
Complete las entradas de las líneas 1 y 2
Línea 1 (personas físicas): indique su ingreso bruto ajustado del Formulario 1040. Línea 2: las sociedades colectivas enumeran a cada socio en la línea 2a; las sociedades enumeran a los miembros del grupo controlado en la línea 2b; luego indique el código y la descripción de la actividad comercial principal en la línea 2c y, para las IC-DISC, el código del producto en la línea 2d.
Complete las líneas 3 a 5
Las sociedades colectivas indican los activos totales (3a) y los ingresos ordinarios (3b). Las sociedades indican el tipo de formulario presentado (4a), la elección del año tributario común (4b) y los activos totales y los ingresos tributables antes de las pérdidas operativas netas (NOL) y deducciones especiales (4c). Las sucesiones o los fideicomisos indican el ingreso total en la línea 5.
Indique los beneficios tributarios en la línea 6
Indique los totales, antes de reducirlos por participar en un boicot o cooperar con este, correspondientes al crédito por impuestos extranjeros (6a), aplazamiento de las ganancias de una CFC (6b), aplazamiento de los ingresos de una IC-DISC (6c), ingresos exentos de comercio exterior de una FSC (6d) e ingresos excluidos por la exclusión de ingresos extraterritoriales (6e).
Responda las preguntas de la línea 7
Marque Yes o No para cada una de las líneas 7a a 7j, que tratan sobre la condición de accionista estadounidense, acciones de una IC-DISC, solicitudes del crédito por impuestos extranjeros, relaciones de control, intereses en fideicomisos o sociedades colectivas, condición de FSC y exclusión de ingresos extraterritoriales.
Informe las operaciones en la Parte I
Responda las líneas 8, 9 y 10. Para cada respuesta Yes, complete la tabla con el país, el número de identificación de la persona que tiene las operaciones, el código y la descripción de la actividad comercial principal y, si corresponde, el código del producto de la IC-DISC.
Responda las líneas 11 y 12
Marque Yes o No para indicar si le solicitaron participar en un boicot internacional o si participó en uno. Si responde Yes, adjunte las copias en inglés y las declaraciones descritas en el formulario, y complete el resto del formulario.
Complete la Parte II, línea 13
Responda la línea 13a sobre solicitudes y acuerdos. Para cada respuesta Yes, complete la tabla de la línea 13b, usando una línea separada por país, persona y tipo de participación, y el código 01 a 05 para el tipo solicitado o aceptado.
Añada los anexos requeridos
Si respondió Yes a la línea 12, complete los Anexos A y C o B y C (Formulario 5713) para calcular la pérdida de beneficios tributarios. Las sociedades colectivas no completan el Anexo C.
Revise, firme y descargue el PDF
Verifique las entradas con las instrucciones y, luego, firme, feche e indique su cargo debajo de la declaración de sanciones por perjurio. Descargue o imprima el PDF completado desde FillingPDF; si presenta en papel, imprímalo por duplicado.
Cómo presentar el 5713
Presente el Formulario 5713 como anexo de su declaración de impuestos, en papel o electrónicamente junto con una declaración presentada electrónicamente.
- En papel: adjunte el Formulario 5713 original y los Anexos A, B y C, si corresponden, a su declaración de impuestos. El encabezado del formulario indica que quienes presentan en papel deben presentar dos copias; las instrucciones dicen que no firme la copia adjunta a su declaración. Envíe la declaración a la dirección indicada en las instrucciones para esa declaración.
- Electrónicamente: si presenta el Formulario 5713 original como anexo de su declaración de impuestos presentada electrónicamente, no tiene que presentar una segunda copia. Siga las instrucciones de presentación electrónica de su declaración.
El formulario no tiene una dirección postal aparte. En el formulario, indique la dirección del centro de servicio donde presentó su declaración; si la presentó electrónicamente, las instrucciones indican que escriba «e-file». Las instrucciones advierten que no debe enviar el formulario a la dirección de la División de Formularios y Publicaciones Tributarias que se utiliza para enviar comentarios.
FillingPDF le permite rellenar y descargar el PDF; la presentación debe realizarse por uno de los medios indicados arriba.
Errores comunes que debes evitar
- Firmar la copia del Formulario 5713 que se adjunta a la declaración de impuestos; las instrucciones indican que no debe firmar esa copia.
- Presentar en papel el Formulario 5713 sin una segunda copia; quienes presentan en papel deben presentar dos copias, mientras que el original presentado electrónicamente no requiere una segunda copia.
- Informar boicots aprobados por Estados Unidos, que, según las instrucciones, no deben informarse en el Formulario 5713.
- Usar líneas separadas en la línea 8 para distintas operaciones de la misma persona en el mismo país; use una línea por país o por persona que tenga operaciones.
- Responder «Yes» a la línea 11 o 12 sin completar el resto del formulario, o responder «Yes» a la línea 12 sin incluir los Anexos A y C o B y C.
- Incluir sociedades en la línea 2b sin indicar un año tributario común en la línea 4b, o enumerar miembros ya incluidos en la declaración consolidada en vez de adjuntar el Formulario 851.
- Omitir las copias en inglés de las solicitudes de boicot (línea 11) o de las cláusulas de boicot y la declaración general (línea 12).
- No reducir los importes de la línea 6: deben ser los totales antes de la reducción por participar en un boicot o cooperar con este.
- No informar en un año posterior un acuerdo de boicot que sigue vigente; debe informarse cada año que esté en vigor.
- Indicar una dirección postal cuando el Servicio Postal no entrega allí y el contribuyente tiene un apartado postal; las instrucciones indican que debe indicar el número del apartado.
Preguntas frecuentes
¿Para qué se usa el Formulario 5713?
El Formulario 5713 es el Informe sobre boicots internacionales del IRS. Las personas estadounidenses lo utilizan para informar sobre operaciones en países que participan en boicots o relacionadas con ellos, así como sobre las solicitudes de boicot que recibieron y los acuerdos que celebraron. Se adjunta a la declaración de impuestos del contribuyente.
¿Quién tiene que presentar el Formulario 5713?
Debe presentarlo una persona estadounidense con operaciones en un país que participa en un boicot o relacionadas con dicho país. También deben presentarlo los miembros de grupos controlados con operaciones, los accionistas estadounidenses de esas sociedades extranjeras, los socios de esas sociedades colectivas y los propietarios de esos fideicomisos. Existen excepciones, como la regla para declaraciones consolidadas de grupos controlados.
¿Cuándo vence el Formulario 5713?
Vence cuando vence su declaración de impuestos, incluidas las prórrogas. Adjunte el original a la declaración, de modo que se presenta junto con ella y no tiene una fecha límite aparte.
¿A dónde envío el Formulario 5713?
No lo envíe por separado. Adjunte el original a su declaración de impuestos y presente la declaración según indiquen sus instrucciones. Si presenta la declaración electrónicamente, adjunte el formulario de forma electrónica; no necesita presentar una segunda copia.
¿Debo presentar el Formulario 5713 por duplicado?
Quienes presentan en papel deben presentar el Formulario 5713 por duplicado, como indica el encabezado del formulario. Si presenta electrónicamente el original como anexo de su declaración presentada electrónicamente, no tiene que presentar una segunda copia. No firme la copia adjunta a su declaración.
¿Qué son los Anexos A, B y C del Formulario 5713?
Calculan la pérdida de beneficios tributarios por participar en un boicot. El Anexo A utiliza el factor de boicot internacional; el Anexo B, los impuestos y los ingresos atribuibles específicamente a las operaciones de boicot; y el Anexo C calcula la pérdida. Si respondió Yes a la línea 12, complete A y C o B y C.
¿Cuál es la sanción por no presentar el Formulario 5713?
Según las instrucciones del IRS, la falta intencional de presentación del Formulario 5713 puede dar lugar a una multa, una pena de prisión de no más de 1 año o ambas. Cooperar con un boicot internacional también puede costarle parte de ciertos beneficios tributarios.
¿Puedo rellenar el Formulario 5713 en línea en FillingPDF?
Puede rellenar en línea el PDF del Formulario 5713 en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el formulario ante el IRS; usted debe adjuntarlo a su declaración de impuestos.
¿Listo para rellenar el 5713?
Rellenar el 5713 ahora