
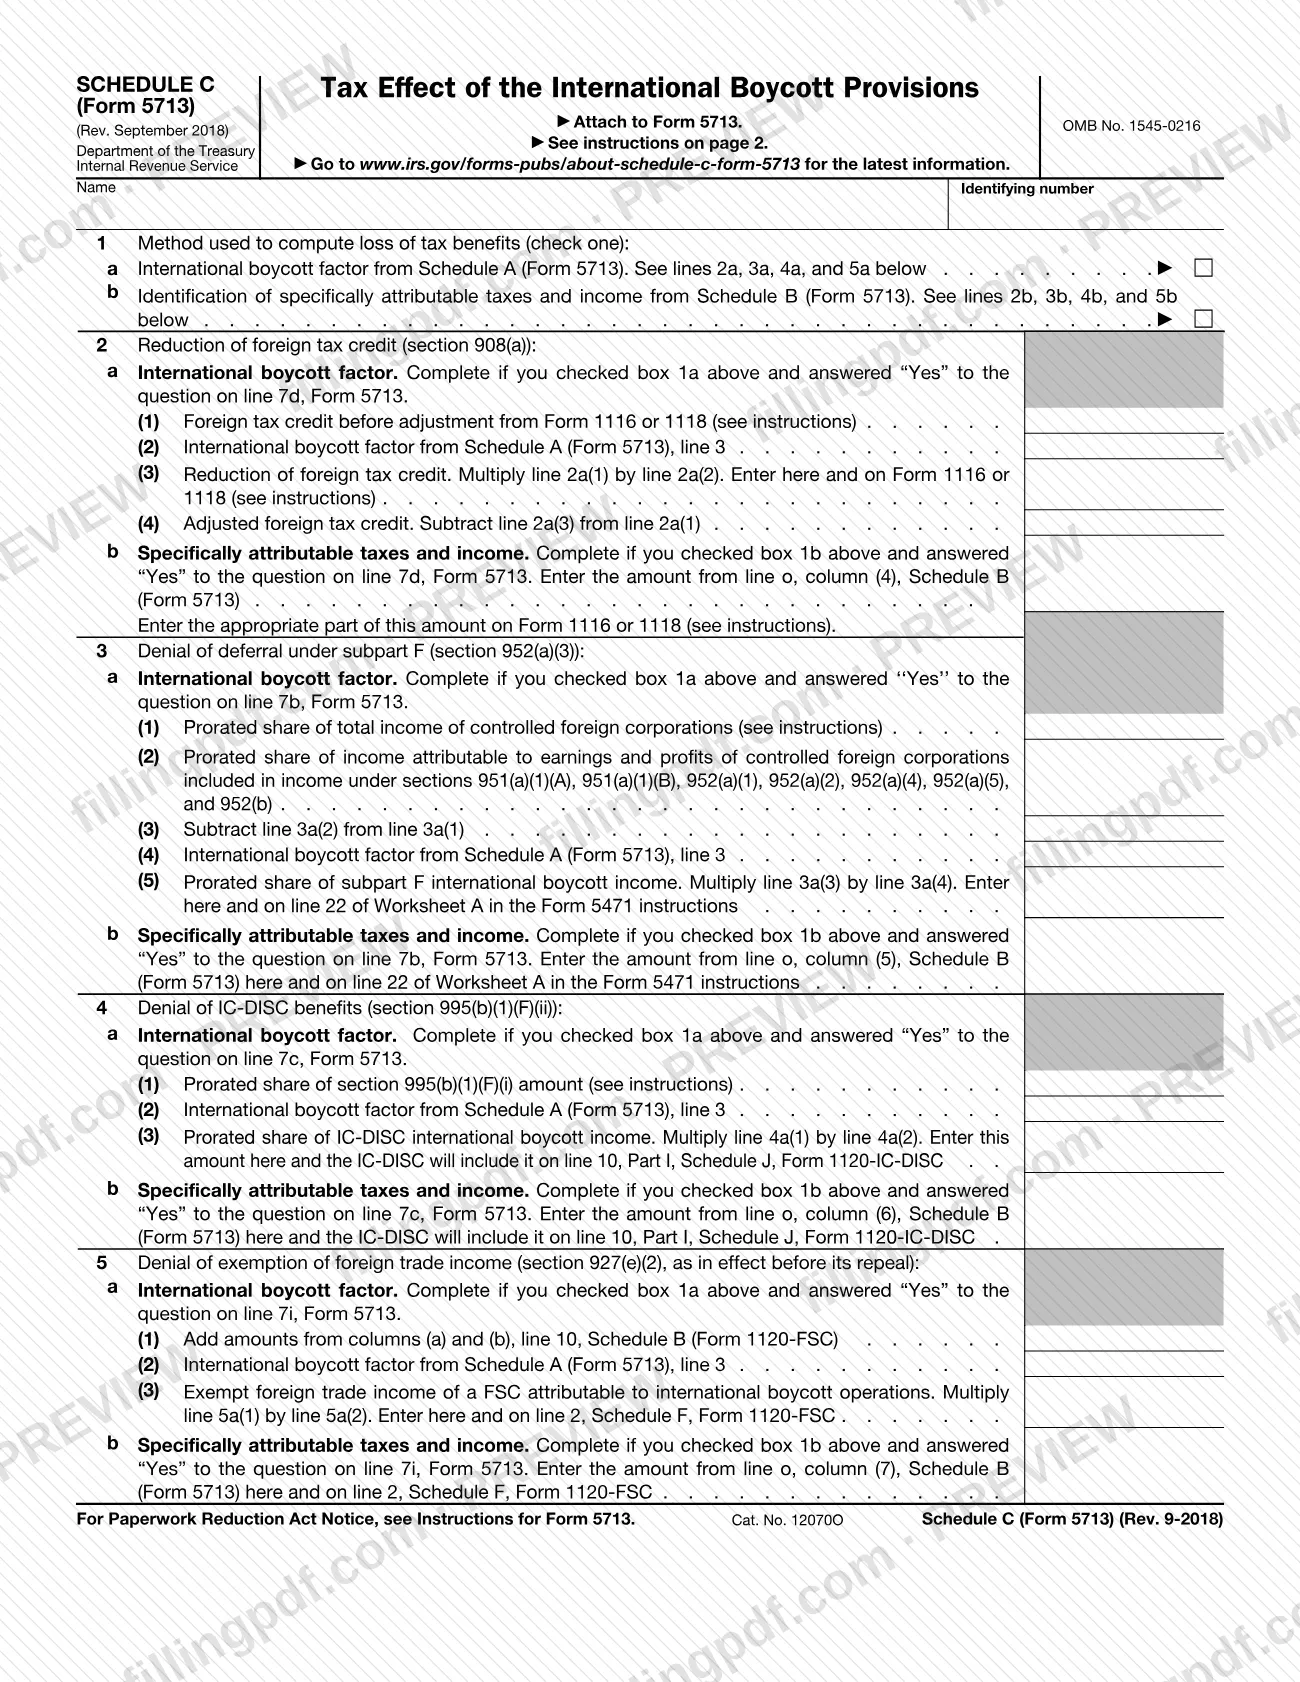
El Anexo C (Formulario 5713), Efecto tributario de las disposiciones sobre boicots internacionales (Tax Effect of the International Boycott Provisions), es el anexo del Servicio de Impuestos Internos (IRS) que calcula los beneficios tributarios perdidos por participar o cooperar en un boicot internacional. Debe completarlo si completó el Anexo A o el Anexo B del Formulario 5713, y adjuntarlo al Formulario 5713. En esta página puede rellenar el formulario en línea en FillingPDF y descargarlo o imprimirlo; el PDF original y la información más reciente están publicados por el IRS en www.irs.gov/forms-pubs/about-schedule-c-form-5713.
Última actualización
¿Qué es el Schedule C (Form 5713)?
El Anexo C (Formulario 5713), Efecto tributario de las disposiciones sobre boicots internacionales, es el anexo del IRS que se adjunta al Formulario 5713 y se usa para calcular la pérdida de beneficios tributarios atribuible a la participación o cooperación en un boicot internacional.
El anexo comienza con una selección en la línea 1 del método usado para calcular la pérdida: el factor de boicot internacional del Anexo A (Formulario 5713), o la identificación de los impuestos e ingresos específicamente atribuibles del Anexo B (Formulario 5713). Luego, las líneas 2 a 5 calculan cada beneficio que se reduce o deniega, según el método que marcó:
- Línea 2: reducción del crédito tributario extranjero (sección 908(a)).
- Línea 3: denegación del aplazamiento conforme a la subparte F (sección 952(a)(3)).
- Línea 4: denegación de beneficios de IC-DISC (sección 995(b)(1)(F)(ii)).
- Línea 5: denegación de la exención de los ingresos del comercio extranjero (sección 927(e)(2), según estaba vigente antes de su derogación).
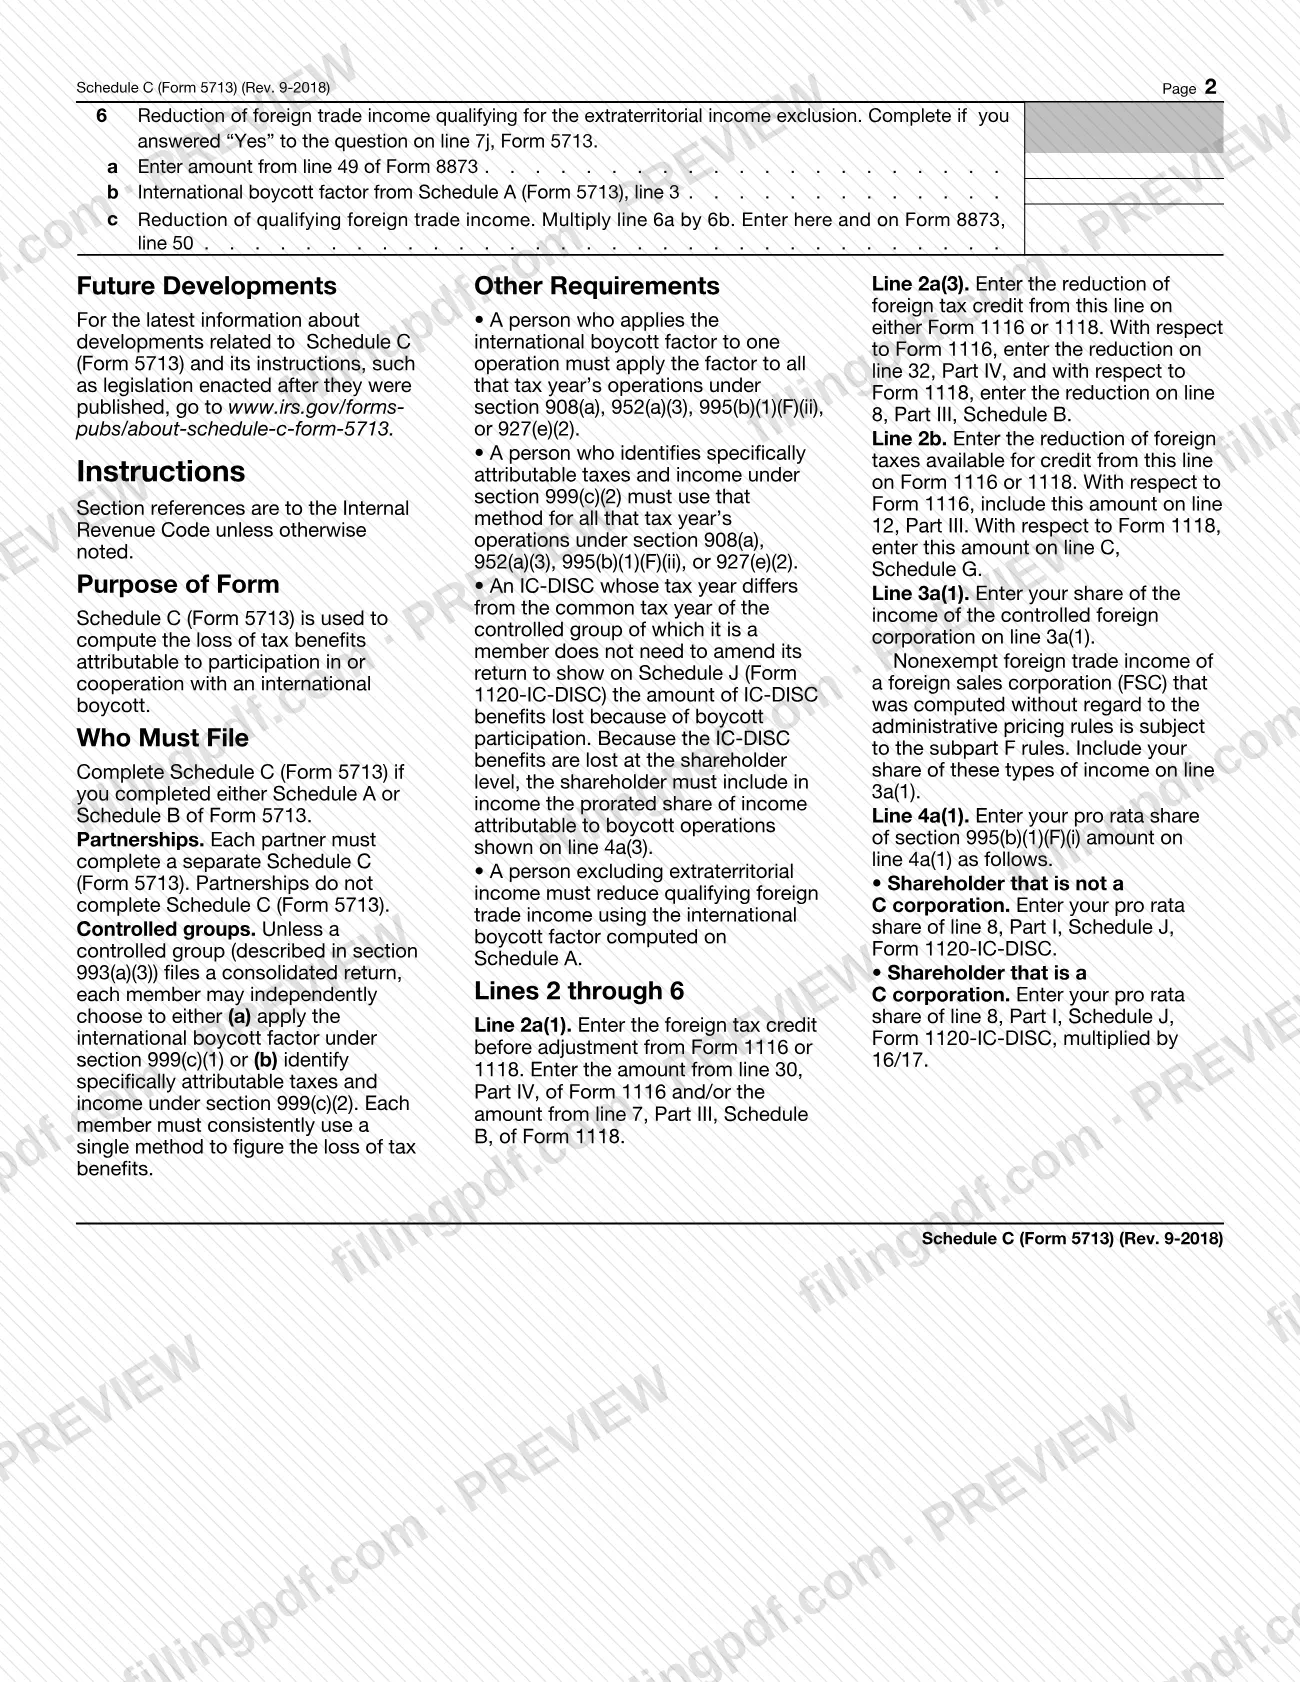
La línea 6, en la página 2, reduce los ingresos del comercio extranjero que califican para la exclusión de ingresos extraterritoriales.
Los resultados se trasladan a otras declaraciones y formularios, incluidos el Formulario 1116 o 1118, la Hoja de trabajo A de las instrucciones del Formulario 5471, el Formulario 1120-IC-DISC, el Formulario 1120-FSC y el Formulario 8873. El formulario está identificado como OMB No. 1545-0216, revisión Rev. September 2018, y remite a las Instrucciones para el Formulario 5713 para el Aviso de la Ley de Reducción de Trámites.
¿Quién tiene que presentar el Schedule C (Form 5713)?
Debe completar el Anexo C (Formulario 5713) si completó el Anexo A o el Anexo B del Formulario 5713.
- Sociedades colectivas: una sociedad colectiva no completa el Anexo C (Formulario 5713). Cada socio completa un Anexo C (Formulario 5713) por separado.
- Grupos controlados: a menos que el grupo controlado (descrito en la sección 993(a)(3)) presente una declaración consolidada, cada miembro puede elegir independientemente aplicar el factor de boicot internacional conforme a la sección 999(c)(1) o identificar los impuestos e ingresos específicamente atribuibles conforme a la sección 999(c)(2). Cada miembro debe usar un solo método de manera uniforme para calcular la pérdida de beneficios tributarios.
- Accionistas de IC-DISC: una IC-DISC cuyo año tributario difiera del año tributario común de su grupo controlado no necesita modificar su declaración para mostrar los beneficios perdidos en el Anexo J (Formulario 1120-IC-DISC). Como esos beneficios se pierden a nivel del accionista, este incluye en los ingresos la parte proporcional de los ingresos atribuibles a las operaciones de boicot que se muestra en la línea 4a(3).
- Exportadores que excluyen ingresos extraterritoriales: una persona que excluye ingresos extraterritoriales debe reducir los ingresos calificables del comercio extranjero usando el factor de boicot internacional calculado en el Anexo A.
Una persona que aplica el factor de boicot internacional a una operación debe aplicarlo a todas las operaciones de ese año tributario conforme a las secciones 908(a), 952(a)(3), 995(b)(1)(F)(ii) o 927(e)(2). La misma regla se aplica al método de atribución específica conforme a la sección 999(c)(2).
Cuándo presentar el Schedule C (Form 5713)
El Anexo C (Formulario 5713) se completa cada vez que complete el Anexo A o el Anexo B del Formulario 5713, porque el formulario indica que debe adjuntarlo al Formulario 5713. No tiene una fecha límite propia impresa, por lo que se presenta junto con el Formulario 5713 cuando presente ese formulario.
Las líneas que complete dependen de las respuestas del Formulario 5713: las líneas 2a y 2b corresponden a la pregunta de la línea 7d; las líneas 3a y 3b, a la línea 7b; las líneas 4a y 4b, a la línea 7c; las líneas 5a y 5b, a la línea 7i; y la línea 6, a la línea 7j. Para conocer cualquier plazo aplicable al Formulario 5713, consulte las Instrucciones para el Formulario 5713 y www.irs.gov/forms-pubs/about-schedule-c-form-5713.
Documentos que necesitas
- Anexo A (Formulario 5713): se necesita si marca la casilla 1a, porque el factor de boicot internacional de las líneas 2a(2), 3a(4), 4a(2), 5a(2) y 6b proviene de su línea 3.
- Anexo B (Formulario 5713): se necesita si marca la casilla 1b, porque las líneas 2b, 3b, 4b y 5b toman sus importes de la línea o, columnas (4) a (7).
- Formulario 1116 o Formulario 1118: se necesita para la línea 2a(1), que toma el importe de la línea 30, Parte IV, del Formulario 1116 o de la línea 7, Parte III, Anexo B, del Formulario 1118.
- Formulario 1120-IC-DISC (Anexo J): se necesita para la línea 4a(1), que usa la línea 8, Parte I, Anexo J, si usted es accionista de una IC-DISC.
- Anexo B (Formulario 1120-FSC): se necesita para la línea 5a(1), que suma las columnas (a) y (b) de la línea 10, si completa la línea 5a.
- Formulario 8873: se necesita para la línea 6a, que toma el importe de la línea 49, si respondió «Yes» a la línea 7j del Formulario 5713.
Cómo rellenar el Schedule C (Form 5713)
Anote su nombre y número de identificación
En la parte superior de la página 1, anote su nombre y su número de identificación tal como aparecen en el Formulario 5713.
Elija el método en la línea 1
Marque una opción: la línea 1a para usar el factor de boicot internacional del Anexo A (Formulario 5713), o la línea 1b para usar los impuestos e ingresos específicamente atribuibles del Anexo B (Formulario 5713). Su elección determina si completa la parte «a» o la parte «b» de las líneas 2 a 5.
Calcule la reducción del crédito tributario extranjero
Línea 2a, si marcó 1a y respondió «Yes» en la línea 7d del Formulario 5713: anote el crédito antes del ajuste en 2a(1), el factor en 2a(2), multiplique para obtener 2a(3) y reste para obtener 2a(4). Línea 2b, si marcó 1b: anote el importe de la línea o, columna (4), del Anexo B.
Calcule la denegación del aplazamiento conforme a la subparte F
Línea 3a, si marcó 1a y respondió «Yes» en la línea 7b: anote los importes de las líneas 3a(1) y 3a(2), reste para obtener 3a(3) y luego multiplique por el factor de 3a(4) para obtener 3a(5). Línea 3b: anote la columna (5) de la línea o del Anexo B. Anote el resultado en la línea 22 de la Hoja de trabajo A de las instrucciones del Formulario 5471.
Calcule la denegación de beneficios de IC-DISC
Línea 4a, si marcó 1a y respondió «Yes» en la línea 7c: anote su parte proporcional en 4a(1), el factor en 4a(2) y multiplique para obtener 4a(3). Línea 4b: anote la columna (6) de la línea o del Anexo B. La IC-DISC incluye el resultado en la línea 10, Parte I, Anexo J, del Formulario 1120-IC-DISC.
Calcule la denegación de la exención de ingresos del comercio extranjero
Línea 5a, si marcó 1a y respondió «Yes» en la línea 7i: sume las columnas (a) y (b) de la línea 10, Anexo B (Formulario 1120-FSC), en 5a(1), anote el factor en 5a(2) y multiplique para obtener 5a(3). Línea 5b: anote la columna (7) de la línea o del Anexo B. Anote el resultado en la línea 2, Anexo F, del Formulario 1120-FSC.
Reduzca los ingresos calificables del comercio extranjero
Línea 6, en la página 2, si respondió «Yes» en la línea 7j del Formulario 5713: anote el importe de la línea 49 del Formulario 8873 en 6a y el factor de la línea 3 del Anexo A en 6b. Multiplique 6a por 6b para obtener 6c y anótelo en la línea 50 del Formulario 8873.
Traslade los importes a los formularios relacionados
Anote la reducción del crédito tributario extranjero en el Formulario 1116 (línea 32, Parte IV) o en el Formulario 1118 (línea 8, Parte III, Anexo B), y el importe de la línea 2b en el Formulario 1116 (línea 12, Parte III) o en el Formulario 1118 (línea C, Anexo G).
Revise, descargue y adjunte el anexo
Verifique cada línea con su Anexo A o B y el Formulario 5713; luego descargue o imprima el PDF completado en FillingPDF y adjúntelo al Formulario 5713.
Cómo presentar el Schedule C (Form 5713)
El Anexo C (Formulario 5713) se presenta adjunto al Formulario 5713. El formulario no incluye una dirección postal, un portal ni reglas propias para citas.
- Adjúntelo al Formulario 5713: el formulario indica «Attach to Form 5713», por lo que debe presentar el anexo completado junto con ese formulario y seguir el método de presentación aplicable al Formulario 5713.
- Consulte las instrucciones: el formulario remite a las Instrucciones para el Formulario 5713 y a www.irs.gov/forms-pubs/about-schedule-c-form-5713 para obtener la información más reciente, incluida la legislación promulgada después de la publicación de las instrucciones.
- Traslade los resultados: los importes calculados en las líneas 2 a 6 también se anotan en los otros formularios que se mencionan en esas líneas, como el Formulario 1116 o 1118, el Formulario 1120-IC-DISC, el Formulario 1120-FSC o el Formulario 8873.
FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza mediante los canales del IRS aplicables al Formulario 5713.
Errores comunes que debes evitar
- Presentar el Anexo C (Formulario 5713) por separado en vez de adjuntarlo al Formulario 5713.
- Presentarlo como una sociedad colectiva; las sociedades colectivas no completan el Anexo C (Formulario 5713), y cada socio completa uno por separado.
- Marcar ambas casillas de la línea 1 cuando el formulario indica que debe elegir un método.
- Completar las líneas 2a a 5a después de marcar la casilla 1b, o las líneas 2b a 5b después de marcar la casilla 1a; cada parte corresponde únicamente al método que marcó.
- Cambiar de método durante un año tributario; quien use un método debe aplicarlo a todas las operaciones de ese año conforme a las secciones 908(a), 952(a)(3), 995(b)(1)(F)(ii) o 927(e)(2).
- Anotar la reducción del crédito tributario extranjero de la línea 2a(3) en la línea incorrecta: en el Formulario 1116 corresponde a la línea 32, Parte IV, y en el Formulario 1118, a la línea 8, Parte III, Anexo B.
- Omitir el multiplicador 16/17 en la línea 4a(1) cuando el accionista es una corporación C.
- No anotar el importe de la línea 3a(5) o 3b en la línea 22 de la Hoja de trabajo A de las instrucciones del Formulario 5471.
Preguntas frecuentes
¿Qué es el Anexo C (Formulario 5713)?
El Anexo C (Formulario 5713) es el anexo del IRS que calcula la pérdida de beneficios tributarios atribuible a la participación o cooperación en un boicot internacional. Se adjunta al Formulario 5713 y abarca el crédito tributario extranjero, el aplazamiento conforme a la subparte F, los beneficios de IC-DISC y los ingresos del comercio extranjero.
¿Quién debe completar el Anexo C (Formulario 5713)?
Toda persona que haya completado el Anexo A o el Anexo B del Formulario 5713. Las sociedades colectivas no lo completan; cada socio completa un Anexo C (Formulario 5713) por separado. Los miembros de un grupo controlado pueden elegir individualmente un método, a menos que el grupo presente una declaración consolidada.
¿Completo las líneas «a» o las líneas «b»?
Depende de la línea 1. Marque la casilla 1a para usar el factor de boicot internacional del Anexo A y complete las líneas «a». Marque la casilla 1b para usar los impuestos e ingresos específicamente atribuibles del Anexo B y complete las líneas «b». También necesita responder «Yes» a la pregunta correspondiente de la línea 7 del Formulario 5713.
¿Puedo usar métodos diferentes para distintas operaciones?
No. Quien aplica el factor de boicot internacional a una operación debe aplicarlo a todas las operaciones de ese año tributario conforme a las secciones 908(a), 952(a)(3), 995(b)(1)(F)(ii) o 927(e)(2). De igual manera, quien identifica los impuestos e ingresos específicamente atribuibles debe usar ese método para todas las operaciones.
¿Dónde envío el Anexo C (Formulario 5713)?
Adjúntelo al Formulario 5713 y preséntelo de la misma manera que ese formulario. El anexo no incluye una dirección ni un portal propios. Consulte las Instrucciones para el Formulario 5713 y www.irs.gov/forms-pubs/about-schedule-c-form-5713 para obtener la información más reciente.
¿Adónde va la reducción de la línea 2a(3)?
Anote la reducción del crédito tributario extranjero en el Formulario 1116 o en el Formulario 1118. En el Formulario 1116 corresponde a la línea 32, Parte IV. En el Formulario 1118 corresponde a la línea 8, Parte III, Anexo B.
¿Puedo rellenar el Anexo C (Formulario 5713) en línea?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el formulario ante el IRS; usted lo presenta junto con el Formulario 5713 mediante los canales del IRS.
¿Listo para rellenar el Schedule C (Form 5713)?
Rellenar el Schedule C (Form 5713) ahora