
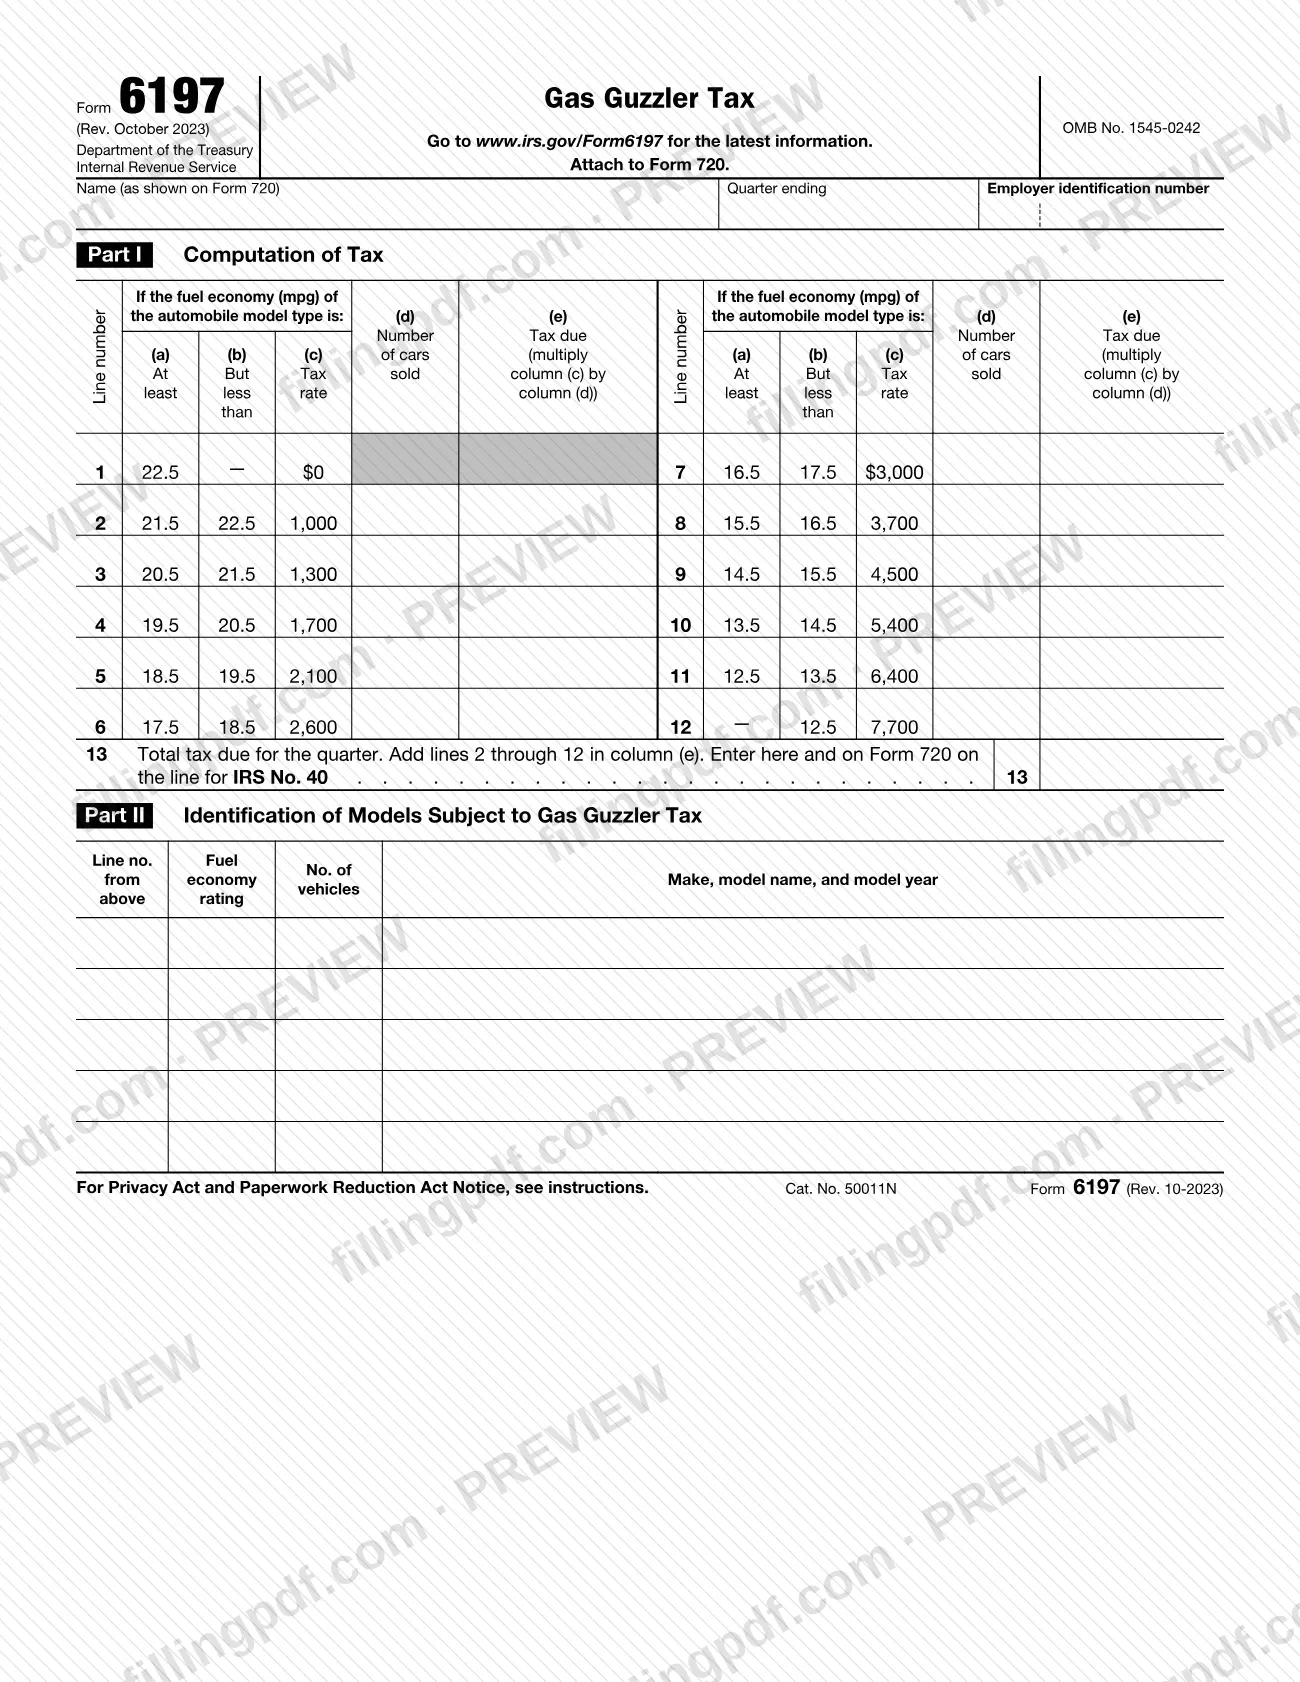
El Formulario 6197, Impuesto sobre automóviles de alto consumo de gasolina (Gas Guzzler Tax), es el formulario del Servicio de Impuestos Internos (IRS) que se utiliza para calcular el impuesto sobre la venta, el uso o el arrendamiento de un automóvil cuyo tipo de modelo no cumple ciertas normas de economía de combustible. Los fabricantes, incluidos los importadores, lo completan cada trimestre y lo adjuntan al Formulario 720. En esta página puede rellenar el Formulario 6197 en línea en FillingPDF y descargar o imprimir el PDF completado; el IRS publica el formulario y su información más reciente en www.irs.gov/Form6197.
Última actualización
¿Qué es el Form 6197?
El Formulario 6197, Impuesto sobre automóviles de alto consumo de gasolina (Gas Guzzler Tax), es el formulario del IRS que se utiliza para calcular el impuesto sobre la venta, el uso o el arrendamiento, por parte del fabricante o importador, de un automóvil cuyo tipo de modelo no cumple ciertas normas de economía de combustible.
El formulario tiene dos partes. La Parte I, Cálculo del impuesto, clasifica los automóviles en categorías de economía de combustible (mpg) en las líneas 1 a 12, cada una con su propia tasa impositiva. Usted ingresa el número de automóviles en la columna (d) y lo multiplica por la tasa de la columna (c) para obtener el impuesto en la columna (e). La línea 13 suma el impuesto del trimestre. La Parte II, Identificación de modelos sujetos al impuesto sobre automóviles de alto consumo de gasolina, enumera cada tipo de modelo vendido durante el trimestre.
La obligación tributaria se calcula cada trimestre y se declara en el Formulario 720, Declaración trimestral de impuestos federales sobre artículos de uso y consumo. El total de la línea 13 se ingresa en el Formulario 720 en la línea para el IRS No. 40, y el Formulario 6197 se adjunta a esa declaración. El formulario se emite bajo el OMB No. 1545-0242 y corresponde a los impuestos misceláneos sobre artículos de uso y consumo del Subtítulo D del Código de Impuestos Internos.
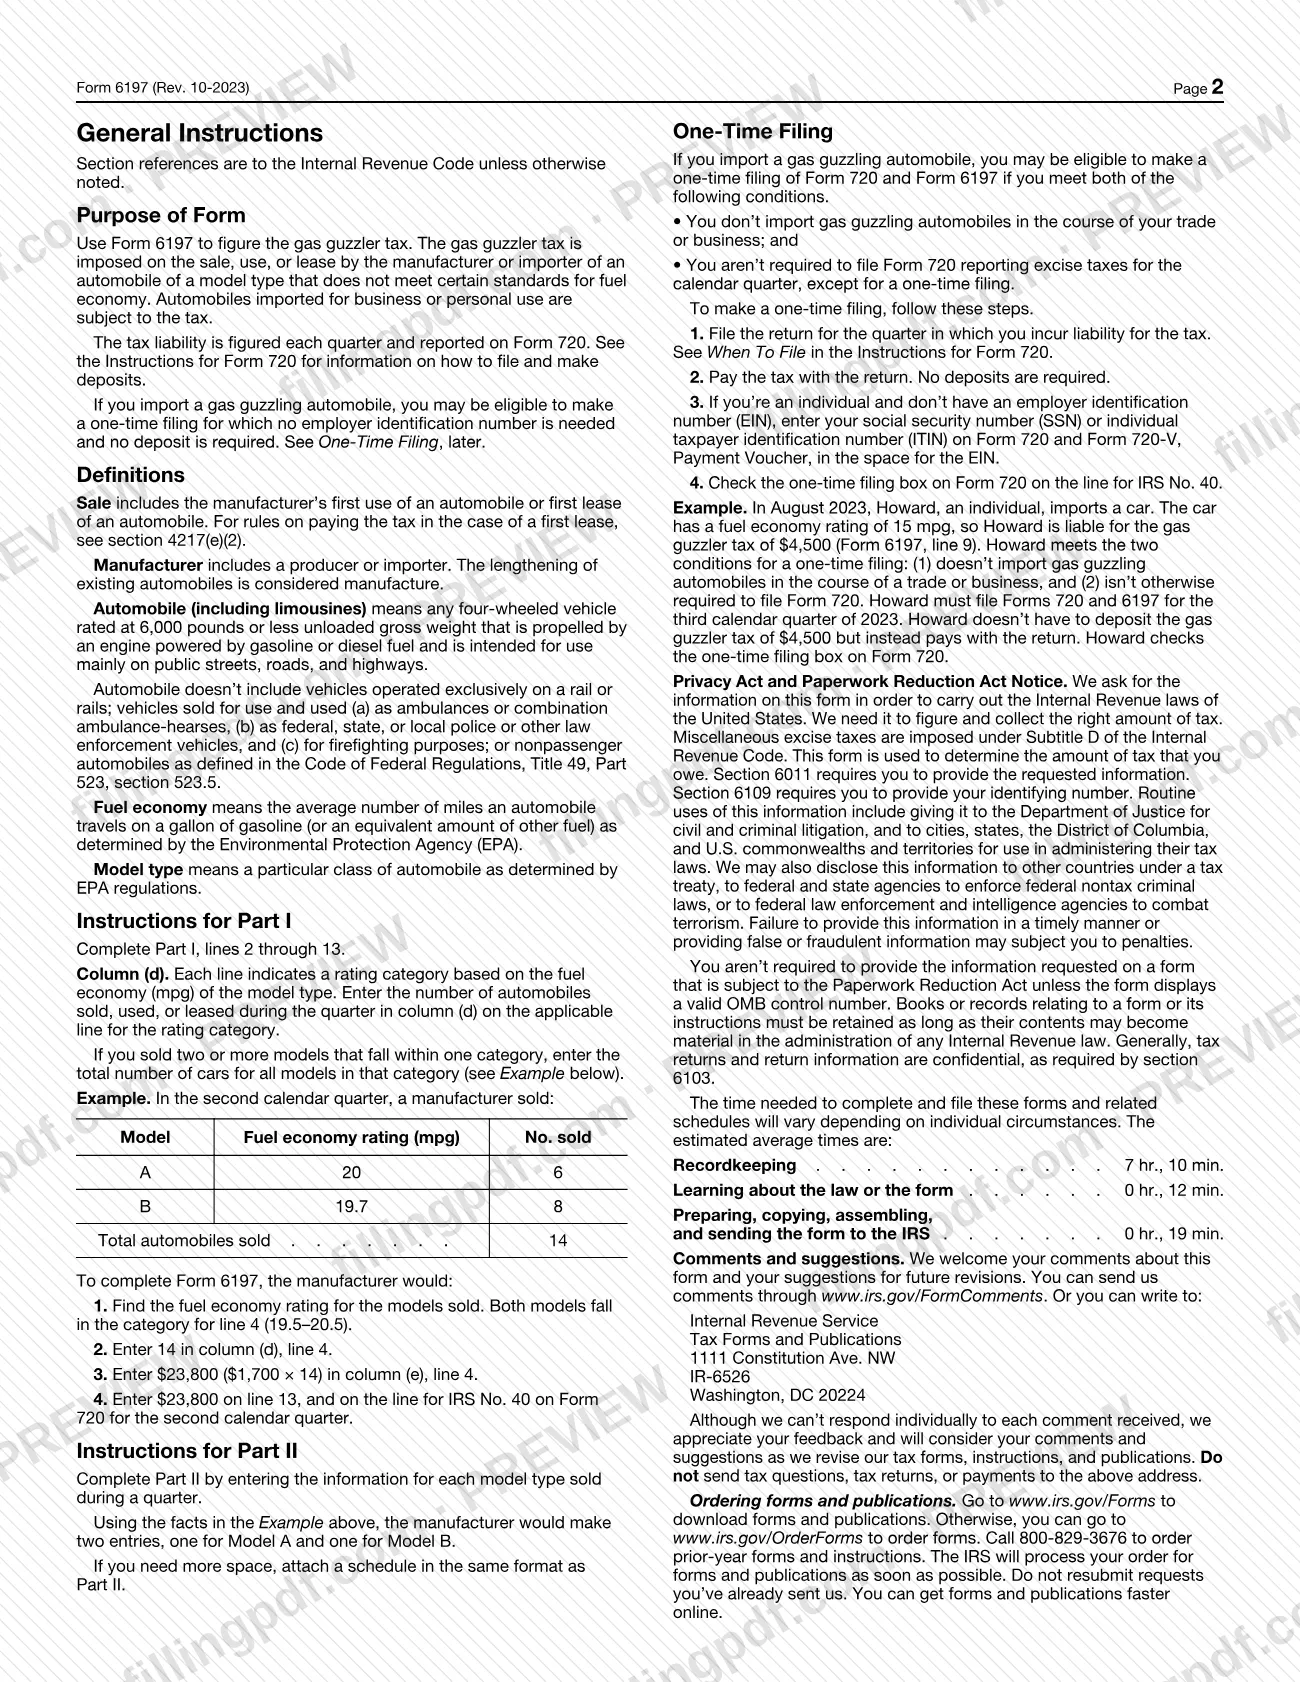
Términos clave de las instrucciones del IRS: la economía de combustible es el promedio de millas que recorre un automóvil por galón de gasolina (o una cantidad equivalente de otro combustible), según lo determina la Agencia de Protección Ambiental (EPA). Un tipo de modelo es una clase de automóvil, según lo determinan los reglamentos de la EPA. «Fabricante» incluye a un productor o importador, y alargar un automóvil existente cuenta como fabricación.
¿Quién tiene que presentar el Form 6197?
Los fabricantes de automóviles presentan el Formulario 6197 por cada trimestre en el que venden, usan o arriendan un automóvil de un tipo de modelo que no cumple las normas de economía de combustible. Las instrucciones del IRS definen «fabricante» como un productor o importador. Los automóviles importados para uso comercial o personal están sujetos al impuesto.
Un «automóvil» significa un vehículo de cuatro ruedas, incluida una limusina, con un peso bruto descargado de 6,000 libras o menos, propulsado por un motor de gasolina o diésel y destinado principalmente a circular por calles, caminos y carreteras públicas. El formulario no se aplica a:
- vehículos que funcionan exclusivamente sobre uno o más rieles;
- vehículos vendidos para usarse y utilizados como ambulancias o combinaciones de ambulancia y coche fúnebre, como vehículos de policía federal, estatal o local u otros vehículos de las fuerzas del orden, o para combatir incendios;
- automóviles no destinados al transporte de pasajeros según se definen en 49 CFR Parte 523, sección 523.5.
Las personas que importan un automóvil de alto consumo de gasolina pueden reunir los requisitos para presentar una sola vez el Formulario 720 y el Formulario 6197, sin número de identificación del empleador ni depósito. Para ello, no deben importar automóviles de alto consumo de gasolina en el curso de una actividad comercial o empresarial y no deben tener otro requisito de presentar el Formulario 720 para el trimestre calendario.
Cuándo presentar el Form 6197
El impuesto sobre automóviles de alto consumo de gasolina se calcula cada trimestre, por lo que usted completa el Formulario 6197 por cada trimestre en el que vendió, usó o arrendó automóviles sujetos al impuesto y lo adjunta al Formulario 720 de ese trimestre. El formulario no tiene fecha límite propia: para saber cuándo vence el Formulario 720 y cómo realizar los depósitos, las instrucciones del IRS remiten a las Instrucciones para el Formulario 720.
Para una presentación única por parte de un importador que reúne los requisitos, presente la declaración correspondiente al trimestre en que incurra en la obligación tributaria. Pague el impuesto con la declaración; no se requieren depósitos.
Documentos que necesitas
- Formulario 720, Declaración trimestral de impuestos federales sobre artículos de uso y consumo, correspondiente al trimestre: el Formulario 6197 se adjunta a este y el total de la línea 13 se ingresa en la línea para el IRS No. 40.
- Un anexo adicional con el mismo formato que la Parte II, solo si necesita más espacio para enumerar los tipos de modelo.
- Formulario 720-V, Comprobante de pago, solo para una presentación única de una persona sin EIN: ingrese su SSN o ITIN en el espacio para el EIN, como en el Formulario 720.
Cómo rellenar el Form 6197
Ingrese el nombre, el trimestre y el EIN
En la parte superior, ingrese su nombre tal como aparece en el Formulario 720, la fecha de cierre del trimestre y su número de identificación del empleador. En una presentación única de una persona sin EIN, utilice el SSN o ITIN tal como aparece en el Formulario 720.
Busque la categoría de economía de combustible de cada modelo
Para cada tipo de modelo vendido, usado o arrendado durante el trimestre, utilice la clasificación de economía de combustible de la EPA (mpg) para encontrar la categoría en la tabla. Cada categoría corresponde a una línea numerada, de la 2 a la 12.
Ingrese el número de automóviles en la columna (d)
En la línea de cada categoría, ingrese el número de automóviles vendidos, usados o arrendados durante el trimestre. Si dos o más modelos corresponden a una categoría, ingrese el número total de automóviles de todos ellos.
Calcule el impuesto en la columna (e)
Multiplique el número de automóviles de la columna (d) por la tasa impositiva de la columna (c) para esa línea e ingrese el resultado en la columna (e). No complete la línea 1.
Sume el impuesto en la línea 13
Sume las líneas 2 a 12 de la columna (e) e ingrese en la línea 13 el total del impuesto adeudado del trimestre. Ingrese la misma cantidad en el Formulario 720, en la línea para el IRS No. 40.
Enumere los modelos en la Parte II
Ingrese una entrada por cada tipo de modelo vendido durante el trimestre: el número de línea de la Parte I, la clasificación de economía de combustible, el número de vehículos y la marca, el nombre del modelo y el año del modelo.
Adjunte espacio adicional si lo necesita
Si la Parte II no tiene espacio para todos sus tipos de modelo, adjunte un anexo con el mismo formato que la Parte II.
Revise y descargue el PDF completado
Verifique que los automóviles contados en cada línea coincidan con los de la Parte II y que el total de la línea 13 coincida con el del Formulario 720. Descargue o imprima el PDF completado desde FillingPDF y adjúntelo al Formulario 720, según se describe en Cómo presentar.
Cómo presentar el Form 6197
El Formulario 6197 no se presenta por separado: se adjunta al Formulario 720, como se indica en la parte superior del formulario. Se presenta mediante el canal que usted utilice para el Formulario 720; el IRS remite a las Instrucciones para el Formulario 720 para saber cómo presentar la declaración y realizar los depósitos.
- Con el Formulario 720: ingrese el total de la línea 13 en el Formulario 720, en la línea para el IRS No. 40, y adjunte el Formulario 6197.
- Presentación única: pague el impuesto con la declaración en lugar de realizar depósitos. Si usted es una persona sin número de identificación del empleador (EIN), ingrese su número de Seguro Social (SSN) o número de identificación personal del contribuyente (ITIN) en el espacio para el EIN del Formulario 720 y del Formulario 720-V, Comprobante de pago, y marque la casilla de presentación única del Formulario 720 en la línea para el IRS No. 40.
No envíe preguntas sobre impuestos, declaraciones ni pagos a la dirección de Tax Forms and Publications impresa en el Formulario 6197; es solo para comentarios sobre el formulario. También puede enviar comentarios a través de www.irs.gov/FormComments. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los canales indicados anteriormente.
Errores comunes que debes evitar
- Presentar el Formulario 6197 sin adjuntarlo al Formulario 720; el formulario indica que debe adjuntarse al Formulario 720.
- Ingresar el total de la línea 13 en un lugar que no sea la línea para el IRS No. 40 del Formulario 720.
- Ingresar algo en la línea 1; las instrucciones indican que solo se deben completar las líneas 2 a 13 de la Parte I.
- Enumerar dos modelos de una misma categoría de economía de combustible en líneas separadas en lugar de ingresar el número combinado de automóviles de esa categoría en la columna (d).
- Omitir la Parte II, que solicita cada tipo de modelo vendido durante el trimestre, o quedarse sin espacio sin adjuntar un anexo con el mismo formato.
- Hacer una presentación única sin marcar la casilla de presentación única del Formulario 720 en la línea para el IRS No. 40.
- Ingresar el SSN o ITIN de una persona sin EIN en el Formulario 720, pero no en el Formulario 720-V, en el espacio para el EIN.
- Enviar preguntas sobre impuestos, declaraciones o pagos a la dirección de Tax Forms and Publications indicada en el formulario, que es solo para comentarios.
Preguntas frecuentes
¿Qué es el impuesto sobre automóviles de alto consumo de gasolina?
El impuesto sobre automóviles de alto consumo de gasolina se aplica a la venta, el uso o el arrendamiento, por parte del fabricante o importador, de un automóvil cuyo tipo de modelo no cumple ciertas normas de economía de combustible. El Formulario 6197 es el formulario del IRS que se utiliza para calcularlo, y el total se declara en el Formulario 720.
¿Quién debe presentar el Formulario 6197?
Los fabricantes, incluidos los productores e importadores, que venden, usan o arriendan automóviles de un tipo de modelo que no cumple las normas de economía de combustible. Los automóviles importados para uso comercial o personal están sujetos al impuesto. Las ambulancias, los vehículos de policía y de extinción de incendios, y algunos otros vehículos no se consideran automóviles para este fin.
¿Dónde se ingresa el total de la línea 13 del Formulario 6197?
Ingrese el total de la línea 13 en el Formulario 720, en la línea para el IRS No. 40. El Formulario 6197 se adjunta al Formulario 720 del mismo trimestre; no se presenta por separado.
¿Necesito un EIN para pagar el impuesto por un automóvil que importé?
No, si se trata de una presentación única. Si importa un automóvil de alto consumo de gasolina fuera de una actividad comercial o empresarial y no tiene otro requisito de presentar el Formulario 720, ingrese su SSN o ITIN en el espacio para el EIN del Formulario 720 y del Formulario 720-V, marque la casilla de presentación única y pague con la declaración.
¿Tengo que realizar depósitos si presento una sola vez?
No. Para una presentación única, pague el impuesto con la declaración correspondiente al trimestre en que incurra en la obligación tributaria. No se requieren depósitos. Para cualquier otra persona, las Instrucciones para el Formulario 720 explican cómo realizar los depósitos.
¿Cómo completo el Formulario 6197 si vendí varios modelos?
Ingrese el número de automóviles en la línea correspondiente a cada categoría de economía de combustible, en la columna (d). Si varios modelos comparten una categoría, ingrese el total combinado en esa línea. En la Parte II, haga una entrada por cada tipo de modelo; adjunte un anexo con el mismo formato si necesita más espacio.
¿Puedo rellenar el Formulario 6197 en línea en FillingPDF?
Sí, puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el formulario ni el Formulario 720 ante el IRS; usted los presenta mediante los canales para el Formulario 720.
¿Cuándo vence el Formulario 6197?
El Formulario 6197 no tiene una fecha límite independiente. El impuesto se calcula cada trimestre y se declara en el Formulario 720, por lo que vence junto con el Formulario 720; el IRS remite a la sección Cuándo presentar de las Instrucciones para el Formulario 720. Para una presentación única, presente la declaración correspondiente al trimestre en que incurra en la obligación tributaria.
¿Listo para rellenar el Form 6197?
Rellenar el Form 6197 ahora