
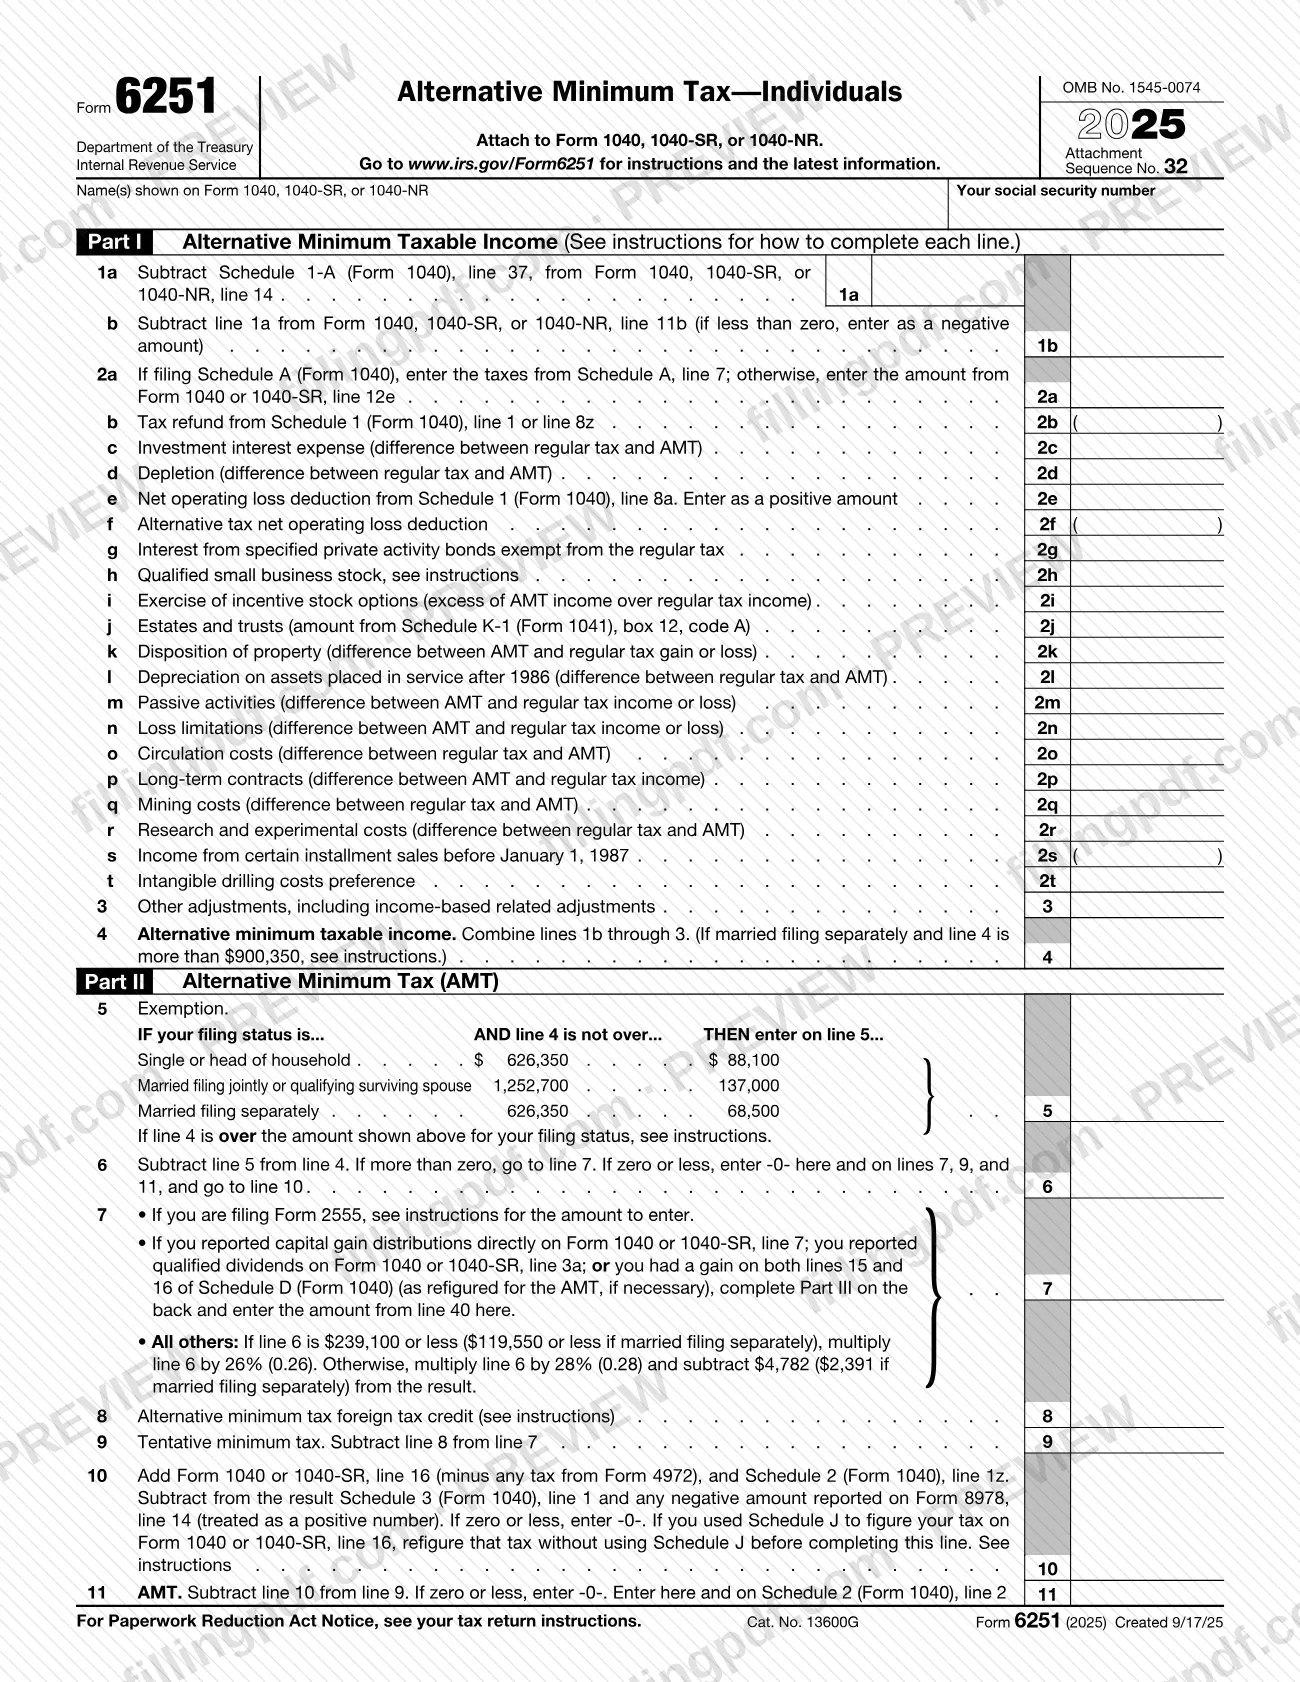
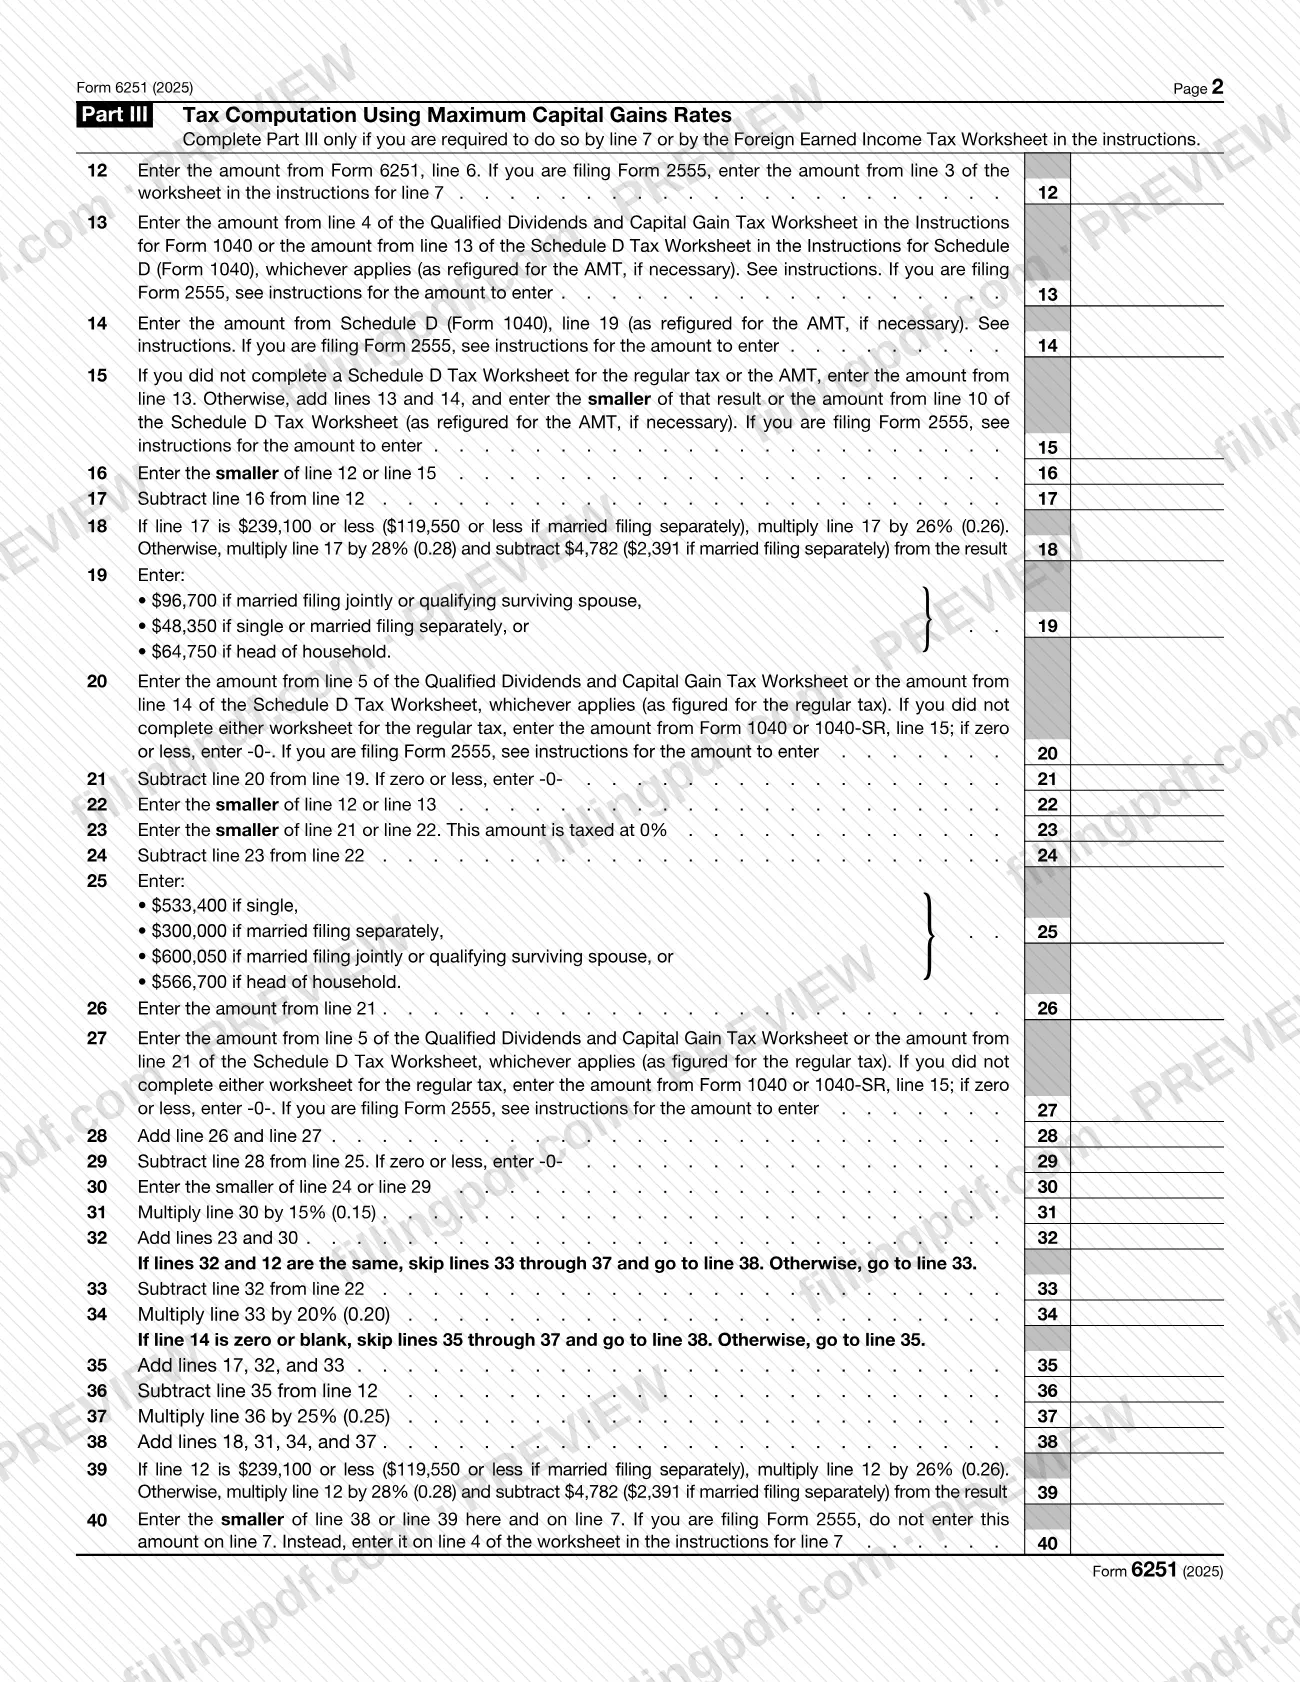
El Formulario 6251, Impuesto mínimo alternativo—Personas físicas (Alternative Minimum Tax—Individuals), es el formulario del Servicio de Impuestos Internos (IRS) que se utiliza para calcular el monto, si lo hubiera, de su impuesto mínimo alternativo (AMT). Se adjunta al Formulario 1040, 1040-SR o 1040-NR cuando se cumple alguna de las condiciones indicadas en las instrucciones del IRS. En esta página puede rellenar el Formulario 6251 en línea con FillingPDF y descargar o imprimir el PDF completado; el IRS publica el formulario original y sus instrucciones en www.irs.gov/Form6251.
Última actualización
¿Qué es el 6251?
Formulario 6251, Impuesto mínimo alternativo—Personas físicas, es el anexo del Servicio de Impuestos Internos (IRS) que se adjunta al Formulario 1040, 1040-SR o 1040-NR para que una persona física calcule el impuesto mínimo alternativo (AMT), un impuesto separado que se aplica además del impuesto regular, y el impuesto mínimo tentativo.
El IRS explica que el AMT se aplica a los contribuyentes que tienen ciertos tipos de ingresos que reciben un tratamiento favorable, o que reúnen los requisitos para ciertas deducciones, conforme a la ley tributaria. Limita hasta qué punto esos beneficios pueden reducir el impuesto total. Para el AMT, algunos conceptos de ingresos y deducciones reciben un tratamiento distinto, por lo que se vuelven a calcular partiendo de los montos del impuesto regular.
El formulario tiene tres partes:
- Parte I, Ingreso tributable mínimo alternativo: las líneas 1a a 4 parten de su declaración, aplican los ajustes y conceptos preferenciales de las líneas 2a a 2t y la línea 3, y terminan con el ingreso tributable mínimo alternativo en la línea 4.
- Parte II, Impuesto mínimo alternativo (AMT): las líneas 5 a 11 aplican la exención, calculan el impuesto mínimo tentativo en la línea 9, lo comparan con su impuesto regular en la línea 10 y determinan el AMT en la línea 11, que también se anota en el Anexo 2 (Formulario 1040), línea 2.
- Parte III, Cálculo del impuesto usando las tasas máximas para ganancias de capital: las líneas 12 a 40 se completan únicamente cuando la línea 7 o la Hoja de trabajo para el impuesto sobre ingresos del trabajo en el extranjero lo requiere.
También se usa el Formulario 6251 para calcular el impuesto mínimo tentativo (línea 9), que puede necesitar para limitar ciertos créditos. No es el formulario para reclamar el crédito por impuesto mínimo de años anteriores, que se reclama en el Formulario 8801.
¿Quién tiene que presentar el 6251?
Debe adjuntar el Formulario 6251 a su declaración si se cumple alguna de estas condiciones, según las instrucciones del IRS:
- La línea 7 del Formulario 6251 es mayor que la línea 10.
- Reclama algún crédito general para negocios y el monto de la línea 6 (en la Parte I) del Formulario 3800 o de la línea 25 del Formulario 3800 es mayor que cero.
- Reclama el crédito por vehículo eléctrico calificado (Formulario 8834), la parte para uso personal del crédito por propiedad de reabastecimiento de vehículos de combustible alternativo (Formulario 8911) o el crédito por impuesto mínimo de años anteriores (Formulario 8801).
- El total de las líneas 2c a 3 del Formulario 6251 es negativo y la línea 7 sería mayor que la línea 10 si no tuviera en cuenta las líneas 2c a 3.
Use el formulario también si solo necesita conocer el impuesto mínimo tentativo (línea 9) para limitar los créditos indicados anteriormente.
Grupos especiales: los extranjeros no residentes que hayan enajenado participaciones en bienes inmuebles de EE. UU. con una ganancia deben hacer un cálculo especial en la línea 6 y escribir «RPI» junto a ella. Quienes presentan el Formulario 1040-NR deben seguir la tabla del 1040-NR para la línea 5 y las notas del 1040-NR para la Parte III. Los socios y accionistas de una corporación S toman sus ajustes y conceptos preferenciales del Anexo K-1 y sus instrucciones. Los titulares de una participación residual en un REMIC tienen un mínimo para la línea 4.
Cuándo presentar el 6251
El Formulario 6251 no tiene una fecha límite independiente: se adjunta al Formulario 1040, 1040-SR o 1040-NR cuando se cumple alguna de las condiciones de «Quién debe presentar», por lo que vence cuando vence esa declaración. El formulario y las instrucciones de 2025 corresponden al año tributario 2025.
Si pagó AMT correspondiente a 2024 o tenía un arrastre del crédito por impuesto mínimo en su Formulario 8801 de 2024, consulte el Formulario 8801. Si paga AMT correspondiente a 2025, es posible que pueda reclamar un crédito en el Formulario 8801 para 2026.
Conserve los registros que respalden los conceptos que declara en el Formulario 6251, incluidas las versiones para el AMT de los formularios y las hojas de trabajo que complete, pero no adjunte, por si el IRS le pide que explique algún concepto.
Documentos que necesitas
- Formulario 1040, 1040-SR o 1040-NR: el Formulario 6251 se adjunta a su declaración y sus líneas parten de los montos de esa declaración.
- Formulario 1116 del AMT (y Anexo B (Formulario 1116), si corresponde): adjúntelo después del Formulario 6251 únicamente si calcula en la línea 8 un crédito tributario extranjero del AMT que difiere de su crédito tributario extranjero del impuesto regular.
- Registros de sus cálculos del AMT, versiones para el AMT de formularios y hojas de trabajo, y montos de arrastre del AMT y de base: consérvelos en sus registros; no los adjunte a menos que se le indique.
Cómo rellenar el 6251
Anote su nombre y número de Seguro Social
En la parte superior, anote el nombre o los nombres que aparecen en el Formulario 1040, 1040-SR o 1040-NR y su número de Seguro Social.
Complete las líneas 1a y 1b
Línea 1a: reste la línea 37 del Anexo 1-A (Formulario 1040) de la línea 14 de su declaración. Línea 1b: reste la línea 1a de la línea 11b de su declaración y anote un monto negativo si el resultado es menor que cero.
Anote los impuestos y reembolsos en las líneas 2a y 2b
Línea 2a: anote los impuestos del Anexo A, línea 7 o, si no presenta el Anexo A, el monto de la línea 12e del Formulario 1040 o 1040-SR. Línea 2b: anote como monto negativo el reembolso de impuestos del Anexo 1, línea 1 u 8z; si incluye un monto de la línea 8z, añada una descripción junto al espacio de entrada.
Complete los ajustes de las líneas 2c a 2t
Cada línea de la 2c a la 2t corresponde a un concepto, como intereses de inversión, agotamiento, opciones de acciones con incentivo, depreciación, actividades pasivas y costos de perforación intangible. Siga las instrucciones de cada línea, anotando la diferencia entre el monto del AMT y el del impuesto regular, y use un monto negativo cuando así lo indiquen las instrucciones.
Anote otros ajustes en la línea 3
Anote el total de otros ajustes aplicables, como la depreciación anterior a 1987, instalaciones de control de la contaminación, actividades agrícolas de refugio tributario, intereses hipotecarios de una vivienda no calificada y ajustes relacionados. No vuelva a calcular un concepto que ya haya recalculado en otra línea.
Calcule el ingreso tributable mínimo alternativo en la línea 4
Combine las líneas 1b a 3. Si presenta como casado que presenta por separado y la línea 4 supera el monto impreso junto a ella, sume el monto adicional descrito en las instrucciones.
Determine su exención en la línea 5
Use la tabla impresa en la línea 5 correspondiente a su estado civil para efectos de la declaración. Si la línea 4 supera el monto indicado para su estado civil, calcule la línea 5 con la Hoja de trabajo para la exención de las instrucciones.
Complete las líneas 6 y 7
Línea 6: reste la línea 5 de la línea 4; si el resultado es cero o menos, anote -0- en las líneas 6, 7, 9 y 11 y pase a la línea 10. Línea 7: use la Parte III (línea 40) si tiene distribuciones de ganancias de capital, dividendos calificados o una ganancia del Anexo D en las líneas 15 y 16; use la Hoja de trabajo para el impuesto sobre ingresos del trabajo en el extranjero si presentó el Formulario 2555; de lo contrario, use el cálculo impreso en la línea 7.
Anote el crédito tributario extranjero del AMT en la línea 8
Anote su crédito tributario extranjero del AMT o deje la línea 8 en blanco si la línea 10 es mayor o igual que la línea 7. Si su crédito difiere del crédito del impuesto regular, complete los Formularios 1116 del AMT y adjúntelos después del Formulario 6251.
Complete las líneas 9 a 11
Línea 9: reste la línea 8 de la línea 7 para obtener el impuesto mínimo tentativo. Línea 10: calcule su impuesto regular según se indica en esa línea. Línea 11: reste la línea 10 de la línea 9, anote -0- si el resultado es cero o menos y anote el resultado en el Anexo 2 (Formulario 1040), línea 2.
Complete la Parte III solo si es necesario
Complete las líneas 12 a 40 únicamente si la línea 7 o la Hoja de trabajo para el impuesto sobre ingresos del trabajo en el extranjero se lo indica. Anote en la línea 40 y en la línea 7 el menor de los montos de la línea 38 o la línea 39; si presentó el Formulario 2555, anótelo en la línea 4 de la hoja de trabajo.
Revise y descargue el PDF completado
Verifique que cada línea siga sus instrucciones y que los montos negativos estén marcados. Descargue o imprima el PDF completado desde FillingPDF y luego adjúntelo a su declaración como se describe en «Cómo presentarlo».
Cómo presentar el 6251
El Formulario 6251 no se presenta por separado: se adjunta al Formulario 1040, 1040-SR o 1040-NR y se presenta por el mismo medio que esa declaración. El formulario no indica una dirección, un portal ni una regla de cita por separado.
- Con su declaración: adjunte el Formulario 6251 completado a la declaración. Anote el AMT de la línea 11 en el Anexo 2 (Formulario 1040), línea 2.
- Crédito tributario extranjero del AMT: si calcula un crédito tributario extranjero del AMT en la línea 8, adjunte a su declaración, después del Formulario 6251, todos los Formularios 1116 del AMT (y el Anexo B (Formulario 1116), si corresponde) que haya usado. No los adjunte si su crédito tributario extranjero del AMT es igual a su crédito tributario extranjero del impuesto regular.
- Otras versiones para el AMT: no adjunte las versiones para el AMT de otros formularios u hojas de trabajo (como el Formulario 8949, el Anexo D o el Formulario 8582), a menos que se le indique. Consérvelas en sus registros.
El IRS publica las instrucciones y la información más reciente en www.irs.gov/Form6251. FillingPDF le permite rellenar y descargar el PDF; la presentación se hace por los medios indicados anteriormente.
Errores comunes que debes evitar
- Adjuntar a la declaración versiones para el AMT del Formulario 8949, el Anexo D, el Formulario 8582, el Formulario 4952 o las hojas de trabajo; las instrucciones indican que no debe adjuntarlas a menos que se le indique y que debe conservarlas en sus registros.
- Contar el mismo ajuste en dos líneas; la advertencia en las líneas 2m, 2n, 2p, 2l y 3 indica que un monto tenido en cuenta en una línea no debe usarse en otra línea de ajuste.
- Anotar los montos de las líneas 2b, 2f o 2s como números positivos; estas líneas aparecen entre paréntesis y las instrucciones indican que se deben anotar como montos negativos.
- Anotar en la línea 2l la depreciación de una actividad pasiva en vez de la línea 2m, o la depreciación limitada por las reglas de riesgo o de base en la línea 2l en vez de la línea 2n.
- Presentar como casado que presenta por separado sin sumar el monto adicional a la línea 4 cuando esta supera el umbral impreso en esa línea.
- Usar el cálculo porcentual de la línea 7 cuando presentó el Formulario 2555; las instrucciones exigen la Hoja de trabajo para el impuesto sobre ingresos del trabajo en el extranjero.
- Omitir la Parte III cuando la línea 7 la requiere, por ejemplo, si declaró distribuciones de ganancias de capital directamente en la línea 7 del Formulario 1040 o 1040-SR, o dividendos calificados en la línea 3a.
- Calcular la línea 10 con el Anexo J; las instrucciones indican que debe volver a calcular el impuesto de la línea 16 sin el Anexo J únicamente para el Formulario 6251, sin cambiar su declaración.
- Omitir «RPI» junto a la línea 6 o «Sch. Q» junto a la línea 4 cuando se aplican las reglas para extranjeros no residentes o titulares de una participación residual en un REMIC.
Preguntas frecuentes
¿Para qué se usa el Formulario 6251?
El Formulario 6251 se usa para calcular el monto, si lo hubiera, de su impuesto mínimo alternativo (AMT), un impuesto separado que se aplica además de su impuesto regular. También se usa para calcular el impuesto mínimo tentativo de la línea 9, que puede ser necesario para limitar ciertos créditos.
¿Quién debe presentar el Formulario 6251?
Debe adjuntarlo si la línea 7 es mayor que la línea 10, si reclama un crédito general para negocios con montos del Formulario 3800 mayores que cero, si reclama créditos de los Formularios 8834, 8911 o 8801, o si el total de las líneas 2c a 3 es negativo y, de otro modo, la línea 7 superaría la línea 10.
¿Presento el Formulario 6251 por separado o con mi declaración de impuestos?
Debe adjuntarlo al Formulario 1040, 1040-SR o 1040-NR; el propio formulario indica que debe adjuntarse a la declaración. No tiene una dirección ni un canal de presentación aparte, y el AMT de la línea 11 se transfiere al Anexo 2 (Formulario 1040), línea 2.
¿Puedo rellenar el Formulario 6251 en línea?
Sí. Puede rellenar el PDF en línea con FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el formulario ante el IRS; usted lo presenta con su declaración por los canales del IRS.
¿Cuándo completo la Parte III del Formulario 6251?
Únicamente cuando la línea 7 o la Hoja de trabajo para el impuesto sobre ingresos del trabajo en el extranjero lo requiera. La línea 7 lo remite a la Parte III si declaró distribuciones de ganancias de capital en la línea 7 del Formulario 1040 o 1040-SR, dividendos calificados en la línea 3a o una ganancia tanto en la línea 15 como en la línea 16 del Anexo D.
¿Qué debo hacer si presenté el Formulario 2555?
No use el cálculo simplificado de la línea 7. Las instrucciones lo remiten a la Hoja de trabajo para el impuesto sobre ingresos del trabajo en el extranjero, y la Parte III tiene instrucciones especiales para las líneas 12 a 15, 20 y 27. Si corresponde completar la Parte III, el monto de la línea 40 va en la línea 4 de la hoja de trabajo, no en la línea 7.
¿La deducción detallada puede reducir mi impuesto total si debo AMT?
Es posible. La deducción estándar no se permite para el AMT y, si la reclama en su declaración, no puede reclamar deducciones detalladas para el AMT. Las instrucciones indican que puede reducir el impuesto total al detallar las deducciones incluso si estas son menores que la deducción estándar.
¿Adjunto al Formulario 6251 las versiones para el AMT de otros formularios?
No, a menos que se le indique. Conserve en sus registros las versiones para el AMT de formularios como el Formulario 8949 o el Anexo D. La excepción es el Formulario 1116 del AMT, que adjunta después del Formulario 6251 cuando su crédito tributario extranjero del AMT difiere de su crédito tributario extranjero regular.
¿Listo para rellenar el 6251?
Rellenar el 6251 ahora