
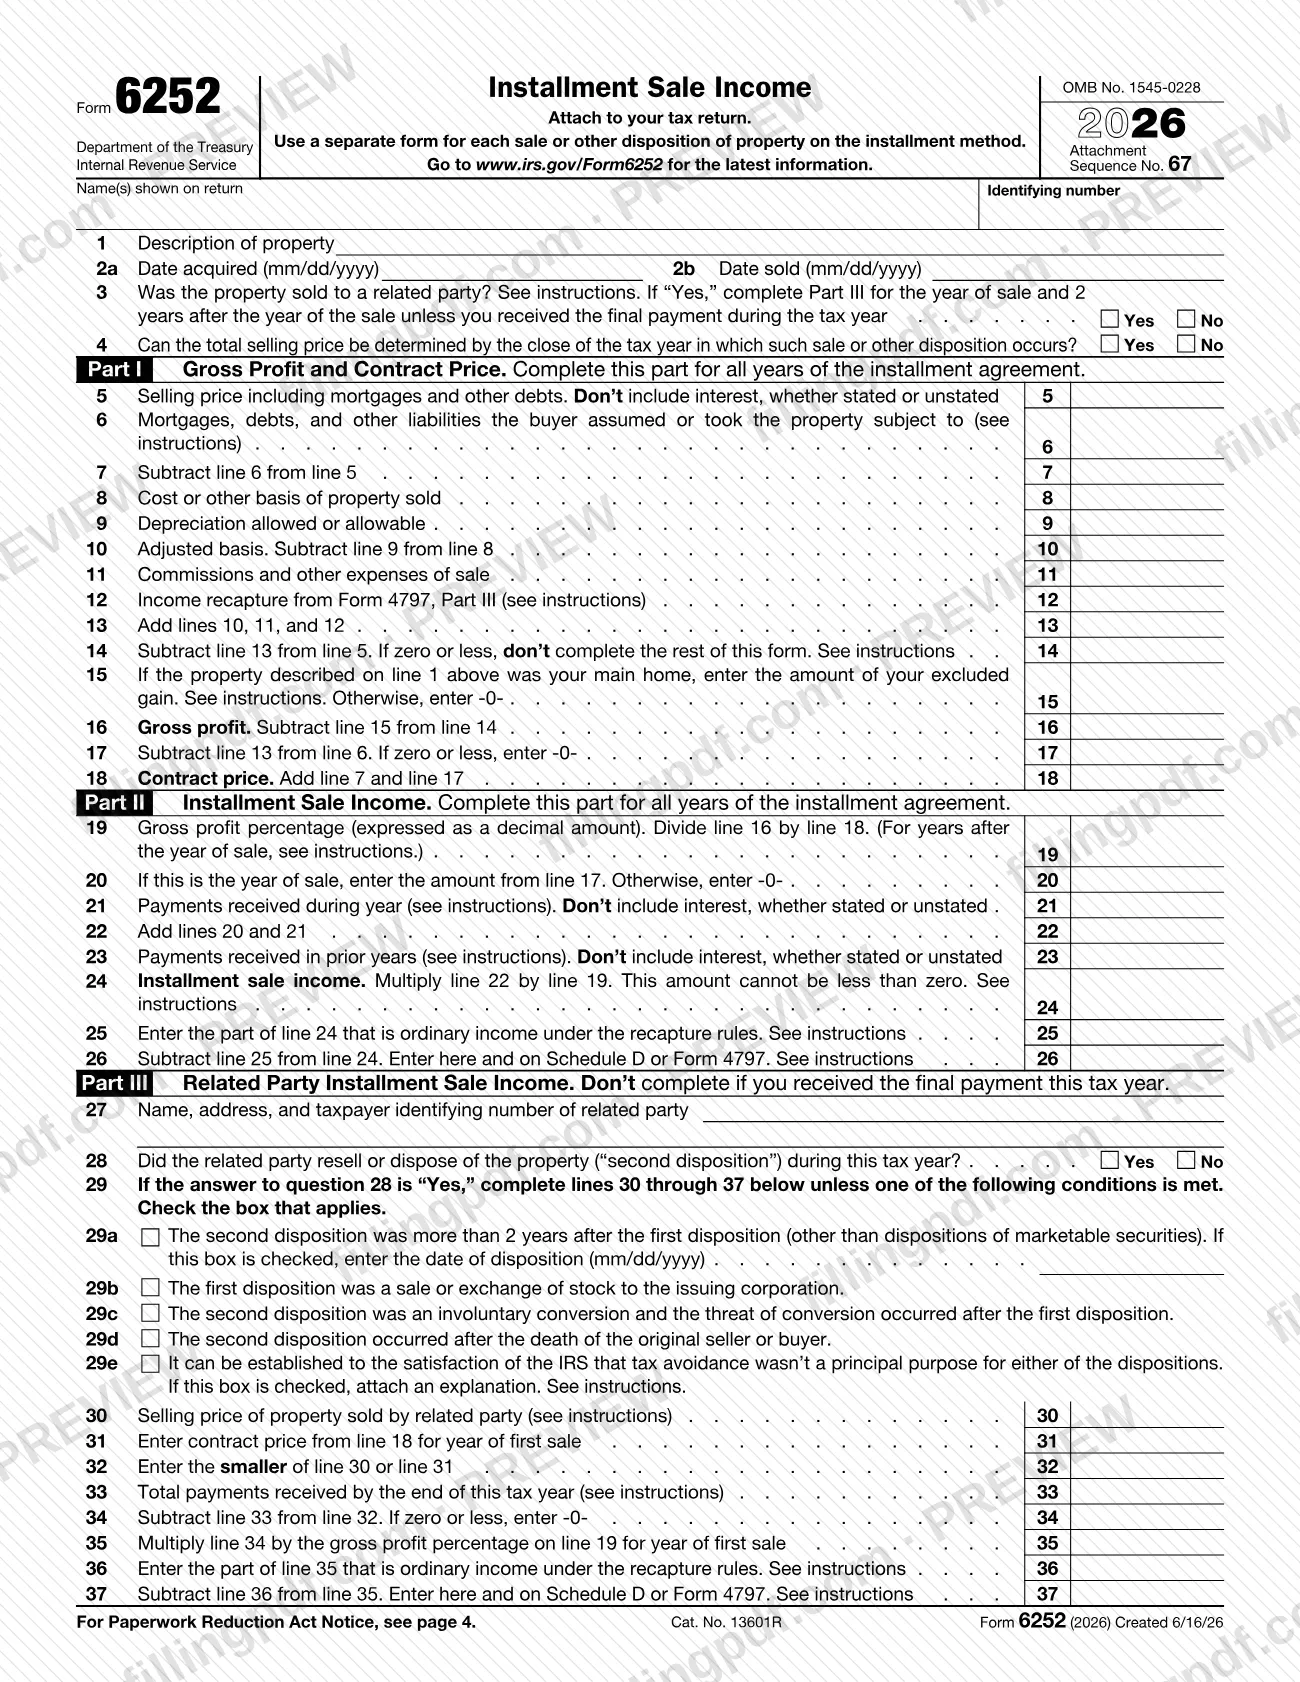
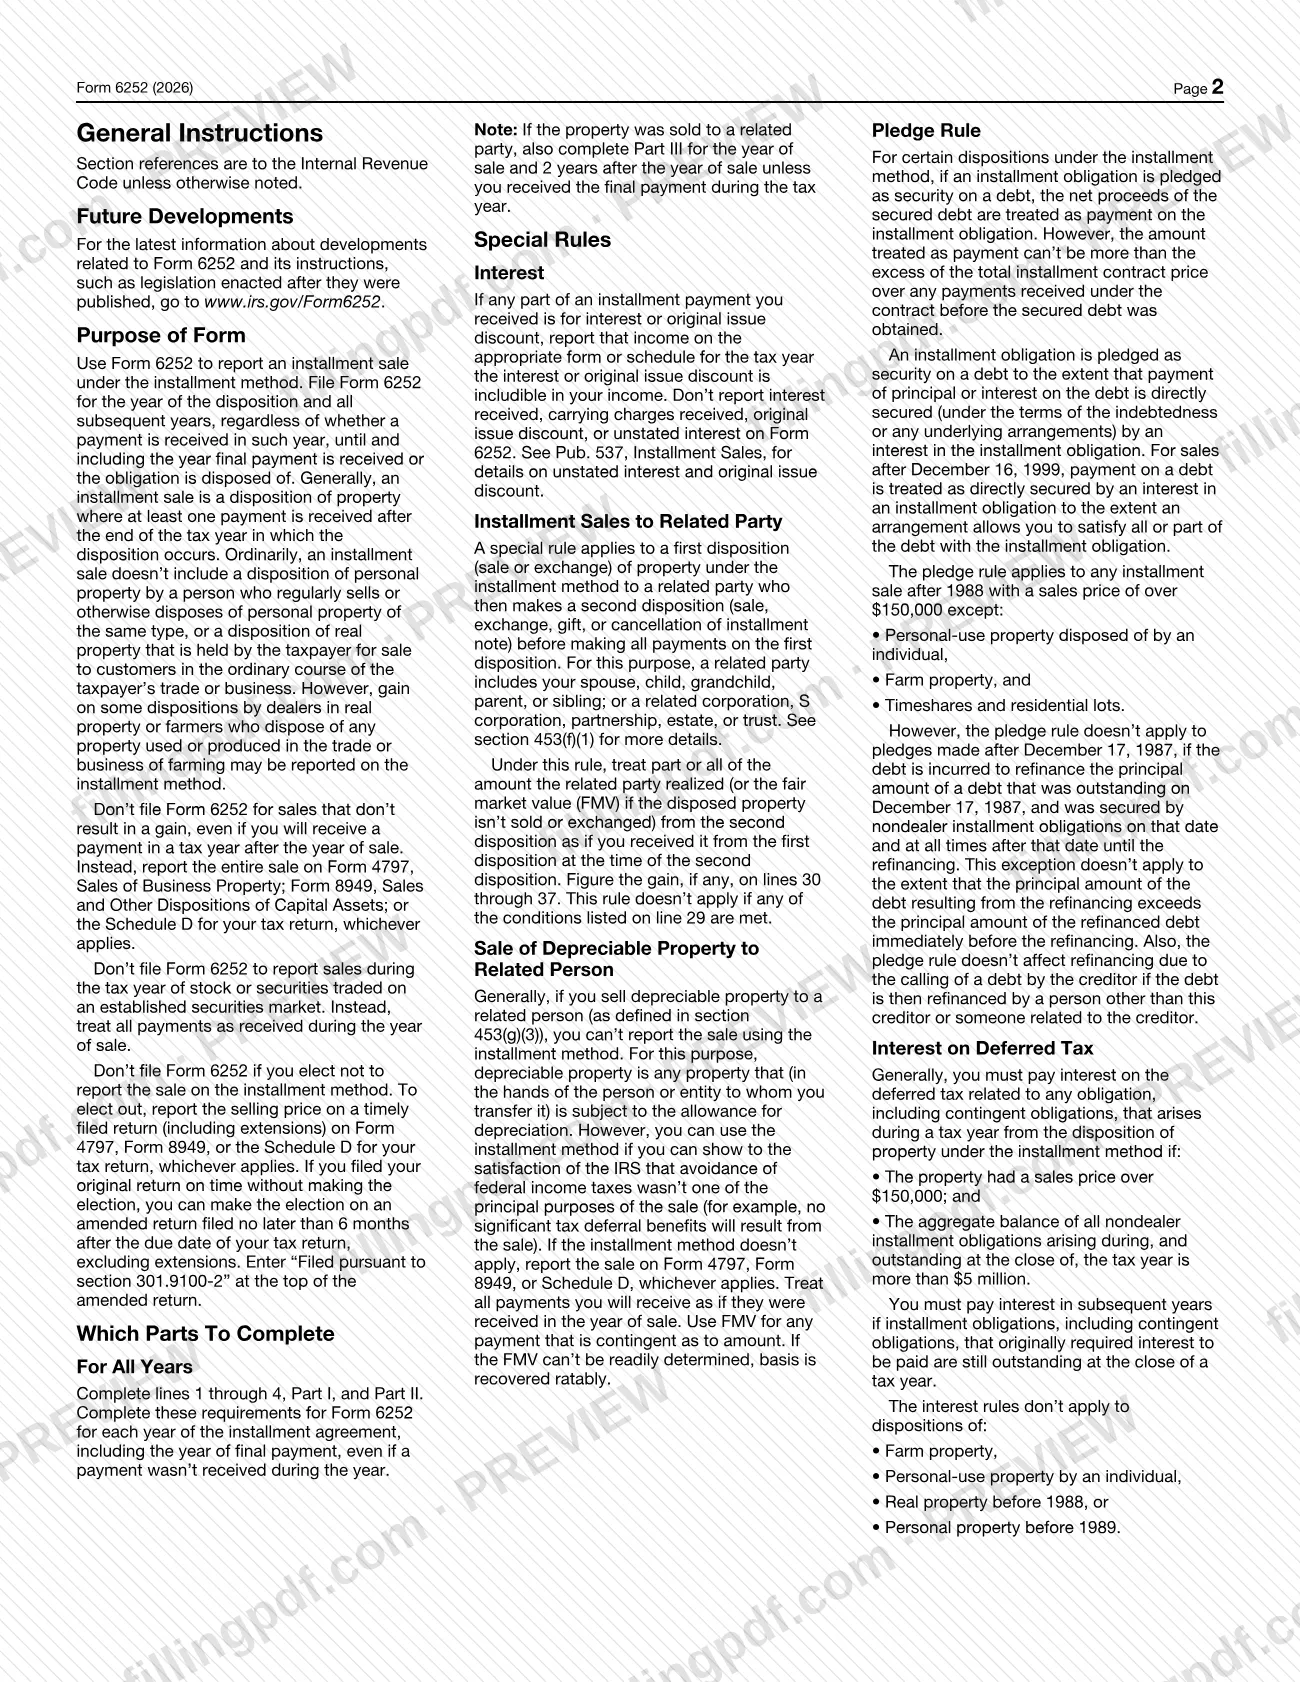
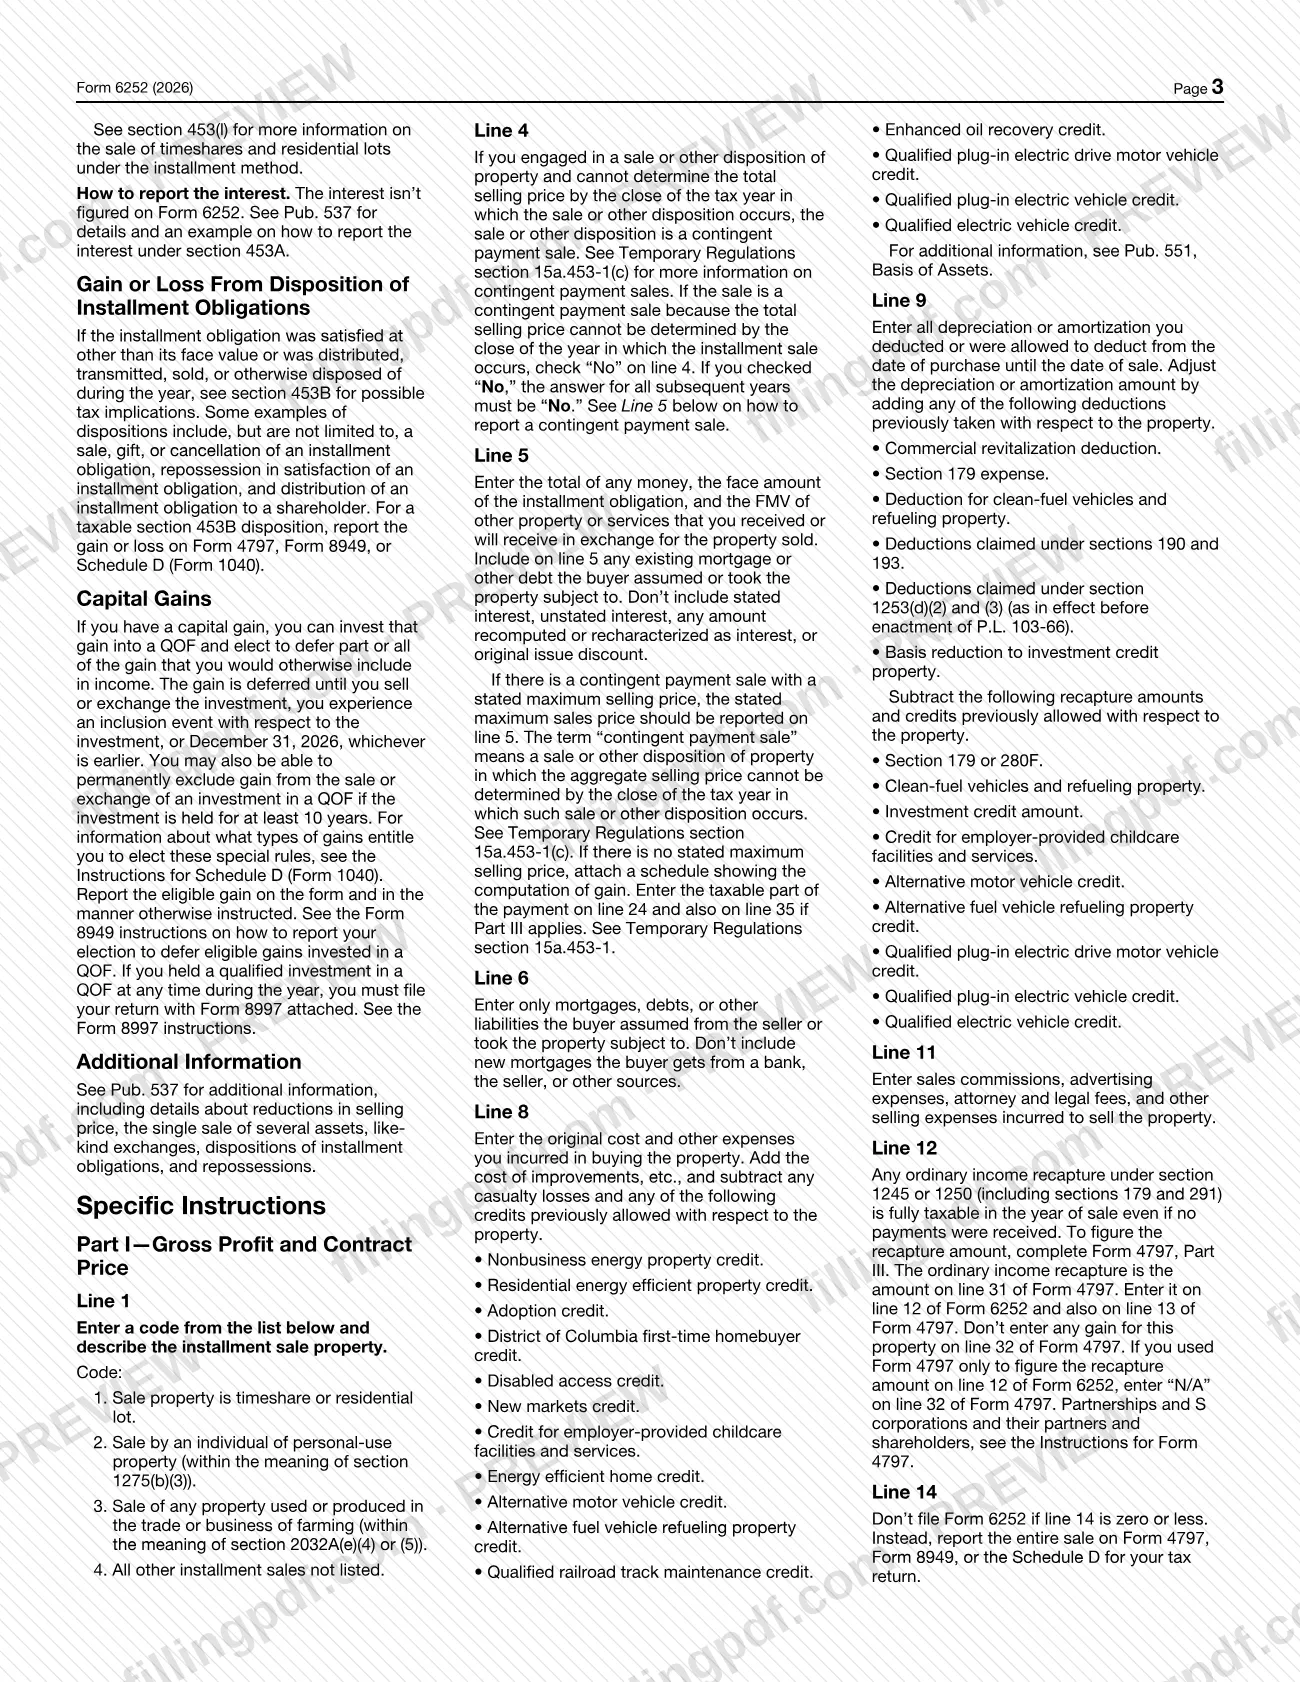
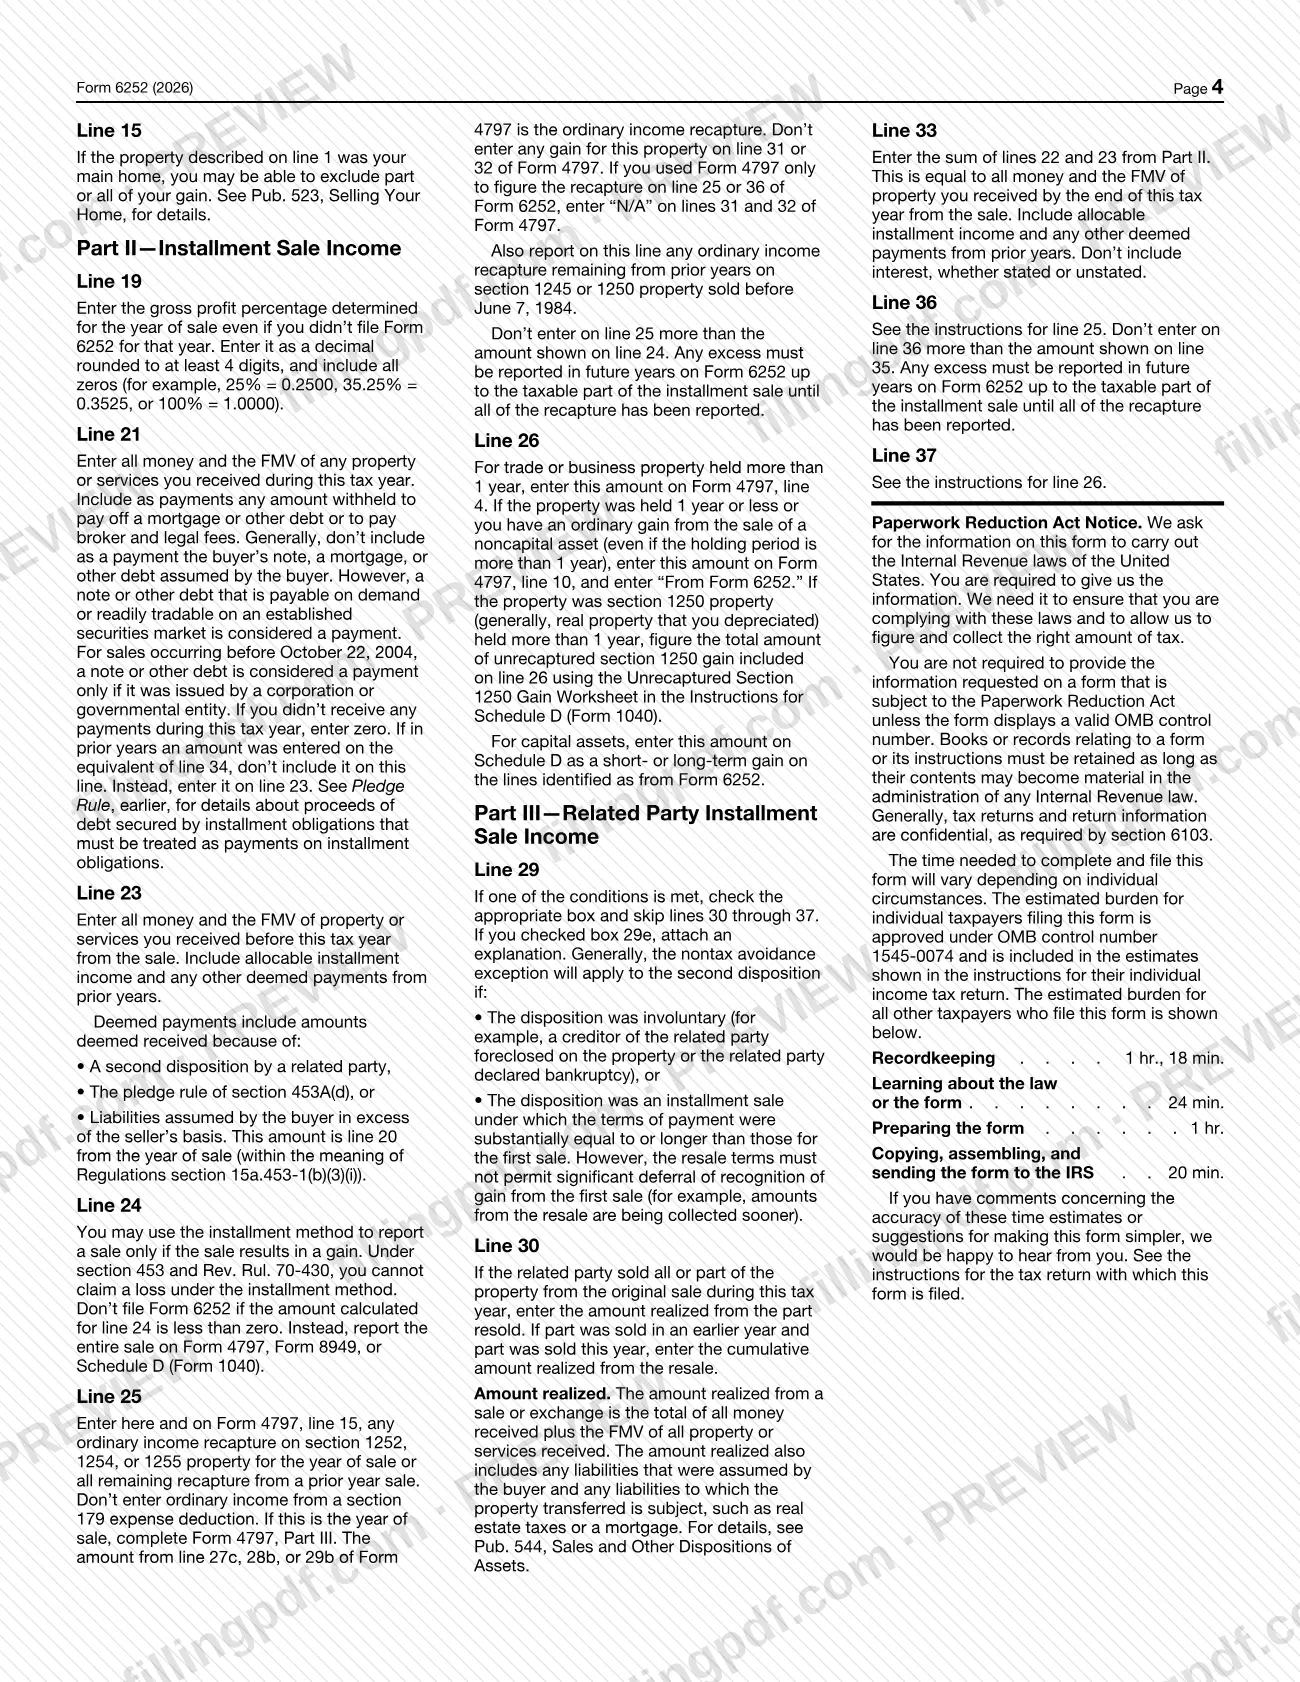
El Formulario 6252, Ingresos por ventas a plazos (Installment Sale Income), es el formulario del Servicio de Impuestos Internos (IRS) que adjunta a su declaración de impuestos para declarar la venta u otra disposición de bienes mediante el método de plazos. Use un formulario por cada venta y preséntelo para el año de la venta y cada año posterior hasta que reciba el pago final. En esta página puede rellenar en línea el formulario de 2025 en FillingPDF y descargar o imprimir el PDF completado; el IRS publica el formulario original y sus instrucciones en www.irs.gov/Form6252.
Última actualización
¿Qué es el Form 6252?
Formulario 6252, Ingresos por ventas a plazos (Installment Sale Income), es el formulario del IRS que se usa para declarar una venta a plazos mediante el método de plazos. Por lo general, una venta a plazos es una disposición de bienes en la que se recibe al menos un pago después del final del año tributario en que ocurre la disposición.
El formulario calcula qué parte de los pagos de cada año está sujeta a impuestos. La Parte I calcula la ganancia bruta y el precio del contrato (líneas 5 a 18). La Parte II aplica el porcentaje de ganancia bruta de la línea 19 a los pagos recibidos para calcular los ingresos por ventas a plazos (líneas 19 a 26), y la línea 26 se traslada al Anexo D o al Formulario 4797. La Parte III solo se aplica cuando los bienes se vendieron a una parte relacionada que luego los revendió o dispuso de ellos de otra manera (líneas 27 a 37).
El formulario se adjunta a su declaración de impuestos y lleva el número OMB 1545-0228 y el número de secuencia del anexo 67. La edición de 2025 es la que aparece impresa en el formulario.
El Formulario 6252 no se usa en todas las situaciones. Las instrucciones indican que no debe presentarlo para una venta que no genere ganancias, para ventas de acciones o valores negociados en un mercado de valores establecido, ni si elige no usar el método de plazos. En esos casos, la venta se declara en el Formulario 4797, Ventas de bienes comerciales; el Formulario 8949, Ventas y otras disposiciones de activos de capital; o el Anexo D de su declaración de impuestos, según corresponda. Los intereses, el descuento de emisión original y los intereses no establecidos no se declaran en el Formulario 6252; consulte la Pub. 537, Ventas a plazos.
¿Quién tiene que presentar el Form 6252?
Los contribuyentes que venden o disponen de otro modo de bienes y recibirán al menos un pago después del final del año tributario de la venta usan el Formulario 6252 para declararla mediante el método de plazos. Las instrucciones exigen un formulario separado por cada venta u otra disposición. Preséntelo para el año de la disposición y cada año posterior, aunque no reciba ningún pago ese año, hasta el año en que reciba el pago final o se disponga de la obligación.
Las ventas a partes relacionadas tienen un requisito adicional. Si los bienes se vendieron a una parte relacionada, también debe completar la Parte III para el año de la venta y los 2 años siguientes, a menos que haya recibido el pago final durante el año tributario. Una parte relacionada incluye a su cónyuge, hijo, nieto, padre o hermano, o una corporación, corporación S, sociedad colectiva, sucesión o fideicomiso relacionado.
No presente el Formulario 6252 si:
- la venta no genera ganancias (la línea 14 o la línea 24 es cero o menos);
- vendió acciones o valores negociados en un mercado de valores establecido durante el año;
- elige no declarar la venta mediante el método de plazos;
- vendió bienes depreciables a una persona relacionada, a menos que pueda demostrar que evitar el impuesto federal sobre los ingresos no fue uno de los propósitos principales de la venta.
Por lo general, los comerciantes de bienes muebles no pueden usar el método de plazos, con excepciones limitadas para algunos comerciantes de bienes inmuebles y agricultores.
Cuándo presentar el Form 6252
Presente el Formulario 6252 con su declaración de impuestos del año de la venta u otra disposición, y nuevamente con la declaración de cada año posterior hasta que reciba el pago final o se disponga de la obligación. Complete las líneas 1 a 4, la Parte I y la Parte II cada año, aunque no haya recibido ningún pago ese año. El formulario no establece una fecha límite propia; se rige por la fecha límite de la declaración a la que se adjunta.
Para elegir no usar el método de plazos, declare el precio de venta en el Formulario 4797, el Formulario 8949 o el Anexo D en una declaración presentada a tiempo, incluidas las prórrogas. Si presentó la declaración a tiempo sin hacer la elección, puede hacerla en una declaración enmendada que presente a más tardar 6 meses después de la fecha límite de la declaración, sin contar las prórrogas, escribiendo "Filed pursuant to section 301.9100-2" en la parte superior.
En una venta a una parte relacionada, complete la Parte III para el año de la venta y los 2 años siguientes, a menos que haya recibido el pago final durante el año tributario.
Documentos que necesitas
- Su declaración de impuestos: el Formulario 6252 se adjunta a ella, y las instrucciones indican que debe usar un formulario separado por cada venta u otra disposición.
- Formulario 4797, Parte III: complételo para calcular la recuperación de ingresos ordinarios que se ingresa en la línea 12, y nuevamente para la línea 25 en el año de la venta.
- Una explicación por escrito: adjúntela si marca la casilla 29e para indicar que evitar impuestos no fue un propósito principal de ninguna de las dos disposiciones.
- Un anexo que muestre el cálculo de la ganancia: adjúntelo para una venta con pagos contingentes que no tenga un precio máximo de venta establecido.
- Formulario 8997: adjúntelo a su declaración si mantuvo una inversión calificada en un QOF en algún momento del año.
Cómo rellenar el Form 6252
Ingrese su nombre y número de identificación
En la parte superior, ingrese los nombres que aparecen en su declaración y su número de identificación. Use un formulario separado por cada venta u otra disposición.
Describa los bienes en la línea 1
Ingrese un código de la lista (1 tiempo compartido o lote residencial, 2 bienes de uso personal vendidos por una persona, 3 bienes agrícolas, 4 todas las demás ventas a plazos) y describa los bienes.
Ingrese las fechas de adquisición y venta
Línea 2a: la fecha de adquisición. Línea 2b: la fecha de venta. Use mm/dd/yyyy.
Conteste las líneas 3 y 4
Línea 3: marque Sí o No para indicar si se trata de una venta a una parte relacionada. Línea 4: marque No si el precio total de venta no se puede determinar al cierre del año de la venta, lo que la convierte en una venta con pagos contingentes; la respuesta sigue siendo No en los años posteriores.
Calcule el precio de venta (líneas 5 a 7)
Línea 5: el total de dinero, el valor nominal de la obligación a plazos y el valor justo de mercado de otros bienes, incluidas las deudas asumidas, sin intereses. Línea 6: solo las hipotecas y deudas que el comprador asumió o sujetas a las cuales adquirió los bienes. Línea 7: reste la línea 6 de la línea 5.
Calcule la base ajustada y los gastos (líneas 8 a 13)
Ingrese el costo u otra base en la línea 8, la depreciación permitida o admisible en la línea 9 y la base ajustada en la línea 10. Sume los gastos de venta en la línea 11 y la recuperación del Formulario 4797, Parte III, en la línea 12. La línea 13 suma las líneas 10, 11 y 12.
Calcule la ganancia bruta y el precio del contrato
Línea 14: reste la línea 13 de la línea 5; si el resultado es cero o menos, deténgase. Línea 15: ganancia excluida si los bienes fueron su vivienda principal; de lo contrario, -0-. Línea 16: ganancia bruta. Línea 17: línea 6 menos línea 13, o -0-. Línea 18: línea 7 más la línea 17.
Calcule el porcentaje de ganancia bruta
Línea 19: divida la línea 16 entre la línea 18 e ingrese el resultado como decimal, redondeado a por lo menos 4 dígitos, por ejemplo, 0.2500. En años posteriores, use el porcentaje del año de la venta, aunque no haya presentado el Formulario 6252 para ese año.
Declare los pagos recibidos (líneas 20 a 23)
Línea 20: el importe de la línea 17 en el año de la venta; en caso contrario, -0-. Línea 21: pagos recibidos este año, sin intereses. Línea 22: sume las líneas 20 y 21. Línea 23: pagos recibidos en años anteriores.
Calcule los ingresos por ventas a plazos (líneas 24 a 26)
Línea 24: multiplique la línea 22 por la línea 19; no puede ser menor que cero. Línea 25: la parte que constituye ingresos ordinarios según las reglas de recuperación. Línea 26: línea 24 menos línea 25; ingrese el resultado en el Anexo D o el Formulario 4797.
Complete la Parte III para partes relacionadas
Solo si la respuesta a la línea 3 es Sí y no recibió el pago final este año: ingrese el nombre, la dirección y el número de identificación del contribuyente de la parte relacionada (línea 27), conteste la línea 28, marque cualquier casilla de la línea 29 y luego complete las líneas 30 a 37, a menos que se aplique una condición de la línea 29.
Revise, adjunte y descargue el PDF
Verifique cada línea con las instrucciones y luego descargue o imprima el PDF completado desde FillingPDF y adjúntelo a su declaración de impuestos según se describe en Cómo presentar.
Cómo presentar el Form 6252
El Formulario 6252 no se presenta por separado: el formulario indica que debe adjuntarlo a su declaración de impuestos y no incluye una dirección postal, un portal ni un cargo. Se presenta junto con la declaración a la que corresponde.
- Con su declaración: adjunte el formulario completado, usando un formulario por cada venta, a la declaración que presente, ya sea en papel o electrónicamente. Siga las instrucciones de presentación correspondientes a esa declaración.
- Anexos relacionados: si corresponde la línea 12, complete el Formulario 4797, Parte III, e ingrese la recuperación en la línea 12. Si mantiene una inversión calificada en un fondo de oportunidad calificado (QOF) en algún momento del año, debe adjuntar el Formulario 8997 a la declaración.
- Preguntas: el IRS publica la información más reciente en www.irs.gov/Form6252, y las instrucciones indican que los comentarios deben dirigirse a las instrucciones de la declaración de impuestos con la que se presenta el formulario.
FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los medios indicados anteriormente.
Errores comunes que debes evitar
- Usar un solo Formulario 6252 para varias ventas; el formulario indica que debe usar uno separado por cada venta u otra disposición de bienes.
- Omitir el Formulario 6252 en un año sin pagos; las líneas 1 a 4, la Parte I y la Parte II deben completarse por cada año del acuerdo.
- Presentar el formulario cuando la línea 14 o la línea 24 es cero o menos; las instrucciones indican que, en su lugar, debe declarar la venta completa en el Formulario 4797, el Formulario 8949 o el Anexo D.
- Incluir intereses, establecidos o no establecidos, en las líneas 5, 21 o 23; los intereses y el descuento de emisión original se declaran en otro lugar.
- Ingresar el porcentaje de ganancia bruta en la línea 19 con menos de 4 dígitos; escríbalo como decimal con todos los ceros, por ejemplo, 25% = 0.2500.
- Ingresar en la línea 6 hipotecas nuevas que el comprador obtuvo de un banco u otras fuentes; incluya solo las deudas que el comprador asumió o sujetas a las cuales adquirió los bienes.
- Dejar en blanco la Parte III en una venta a una parte relacionada, o completarla cuando recibió el pago final este año tributario.
- Marcar la casilla 29e sin adjuntar una explicación.
- Ingresar en la línea 25 un importe mayor que el de la línea 24; cualquier exceso se declara en años futuros.
Preguntas frecuentes
¿Para qué se usa el Formulario 6252?
El Formulario 6252 es el formulario del IRS para declarar una venta a plazos mediante el método de plazos. Preséntelo para el año de la disposición y cada año posterior hasta que reciba el pago final o se disponga de la obligación, incluso en los años sin pagos.
¿Quién debe presentar el Formulario 6252?
Cualquier persona que haya vendido o dispuesto de bienes y vaya a recibir al menos un pago después del final del año de la venta, y que declare la operación mediante el método de plazos. Las instrucciones indican que no debe presentarlo si la venta no generó ganancias, si las acciones se negociaron en un mercado de valores establecido o si eligió no usar el método.
¿Debo adjuntar el Formulario 6252 a mi declaración de impuestos?
Sí. El formulario indica que debe adjuntarlo a su declaración de impuestos y no incluye una dirección ni un canal de presentación separado. Use un formulario separado por cada venta u otra disposición de bienes.
¿Debo presentar el Formulario 6252 si no recibí ningún pago este año?
Sí, si el acuerdo de plazos sigue vigente. Las instrucciones indican que debe completar las líneas 1 a 4, la Parte I y la Parte II por cada año del acuerdo, incluido el año del pago final, aunque no haya recibido ningún pago ese año.
¿Cómo elijo no usar el método de plazos?
Declare el precio de venta en el Formulario 4797, el Formulario 8949 o el Anexo D en una declaración presentada a tiempo, incluidas las prórrogas, y no presente el Formulario 6252. Si presentó la declaración a tiempo sin hacer la elección, puede elegirlo en una declaración enmendada presentada dentro de los 6 meses posteriores a la fecha límite, sin contar las prórrogas.
¿Cuándo completo la Parte III del Formulario 6252?
Complete la Parte III cuando la respuesta a la línea 3 sea Sí, lo que significa que los bienes se vendieron a una parte relacionada, para el año de la venta y los 2 años siguientes. Omítala si recibió el pago final durante el año tributario. Esta parte calcula la ganancia cuando la parte relacionada realiza una segunda disposición.
¿Cómo ingreso el porcentaje de ganancia bruta en la línea 19?
Divida la línea 16 entre la línea 18 y escriba el resultado como decimal, redondeado a por lo menos 4 dígitos e incluyendo todos los ceros: 25% es 0.2500, 35.25% es 0.3525 y 100% es 1.0000. En los años posteriores, use el porcentaje calculado para el año de la venta.
¿Puedo rellenar el Formulario 6252 en línea?
Puede rellenar en línea el PDF del Formulario 6252 en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta documentos ante el IRS; usted adjunta el formulario completado a su declaración de impuestos.
¿Listo para rellenar el Form 6252?
Rellenar el Form 6252 ahora