
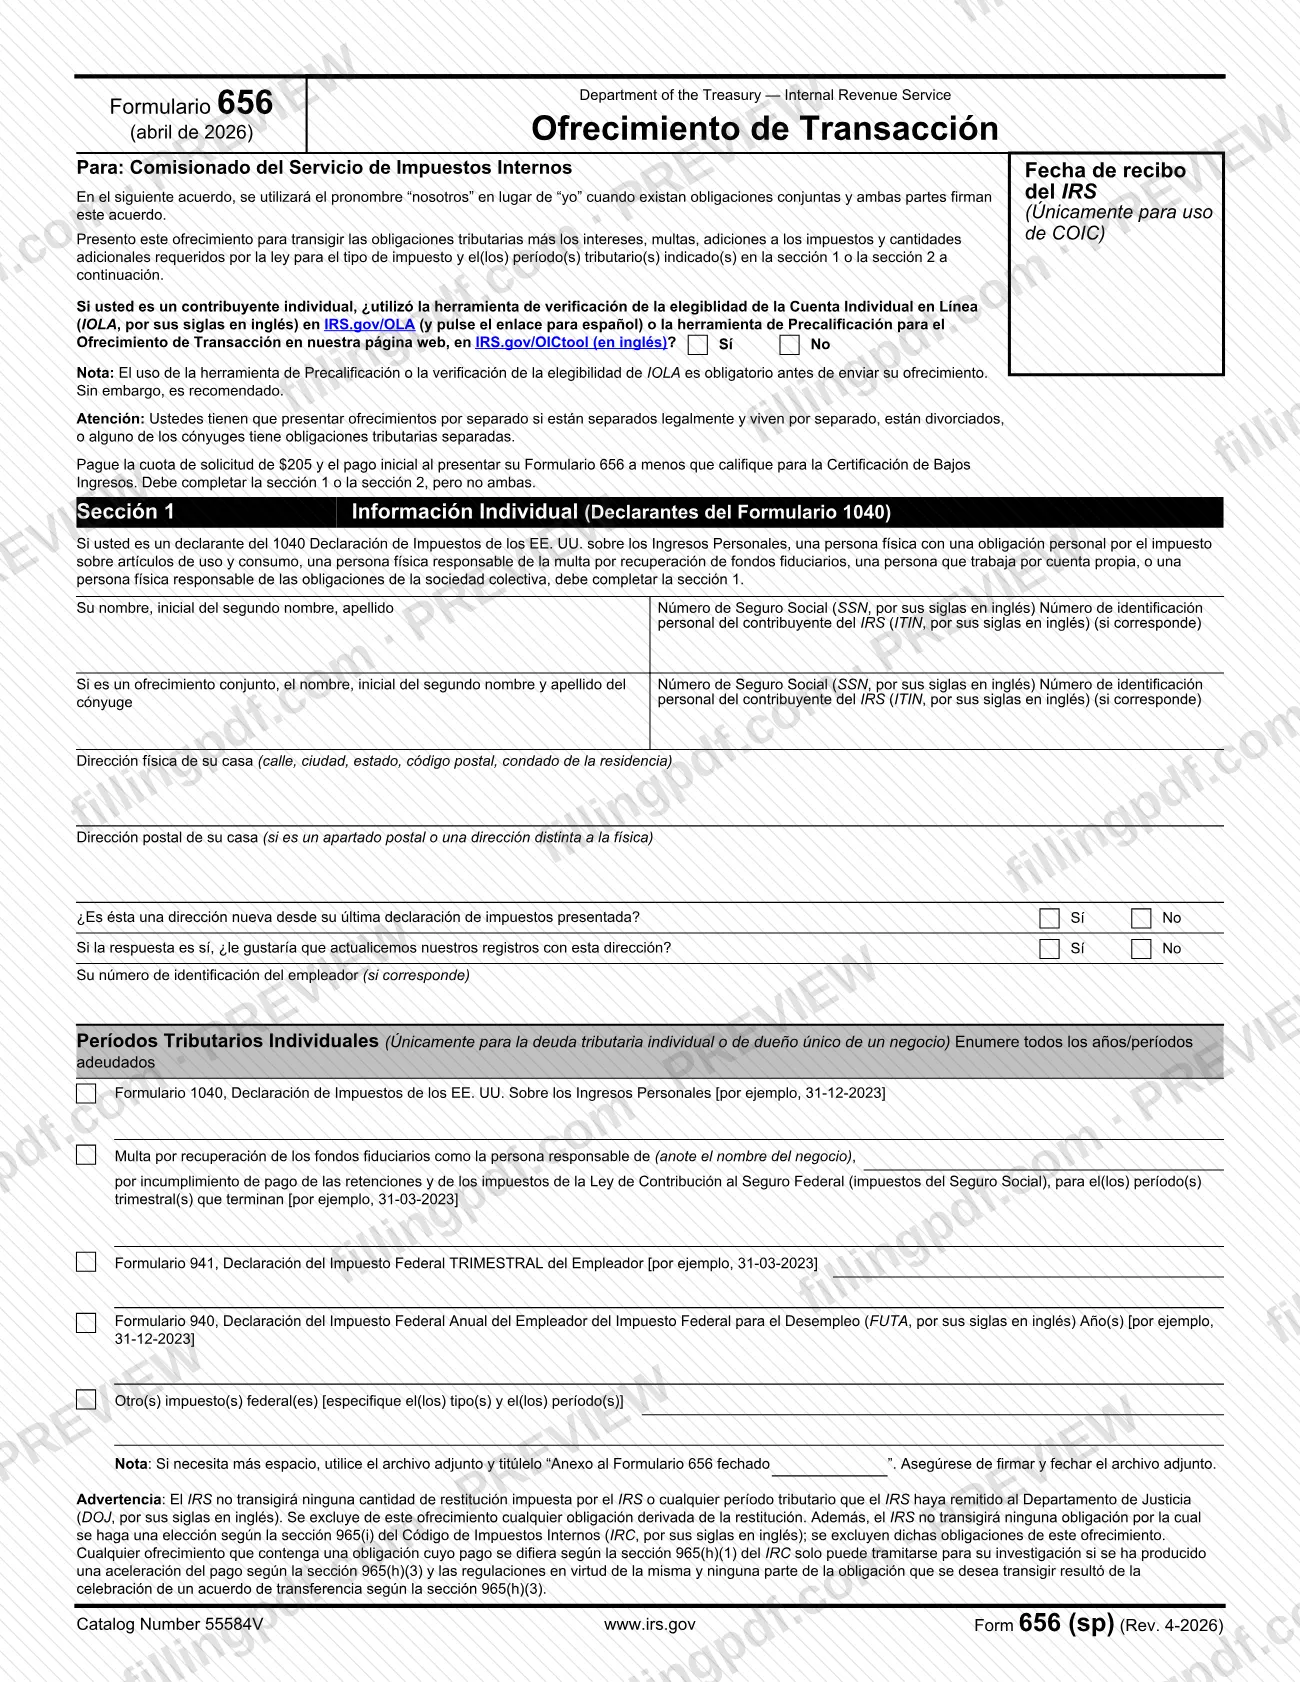
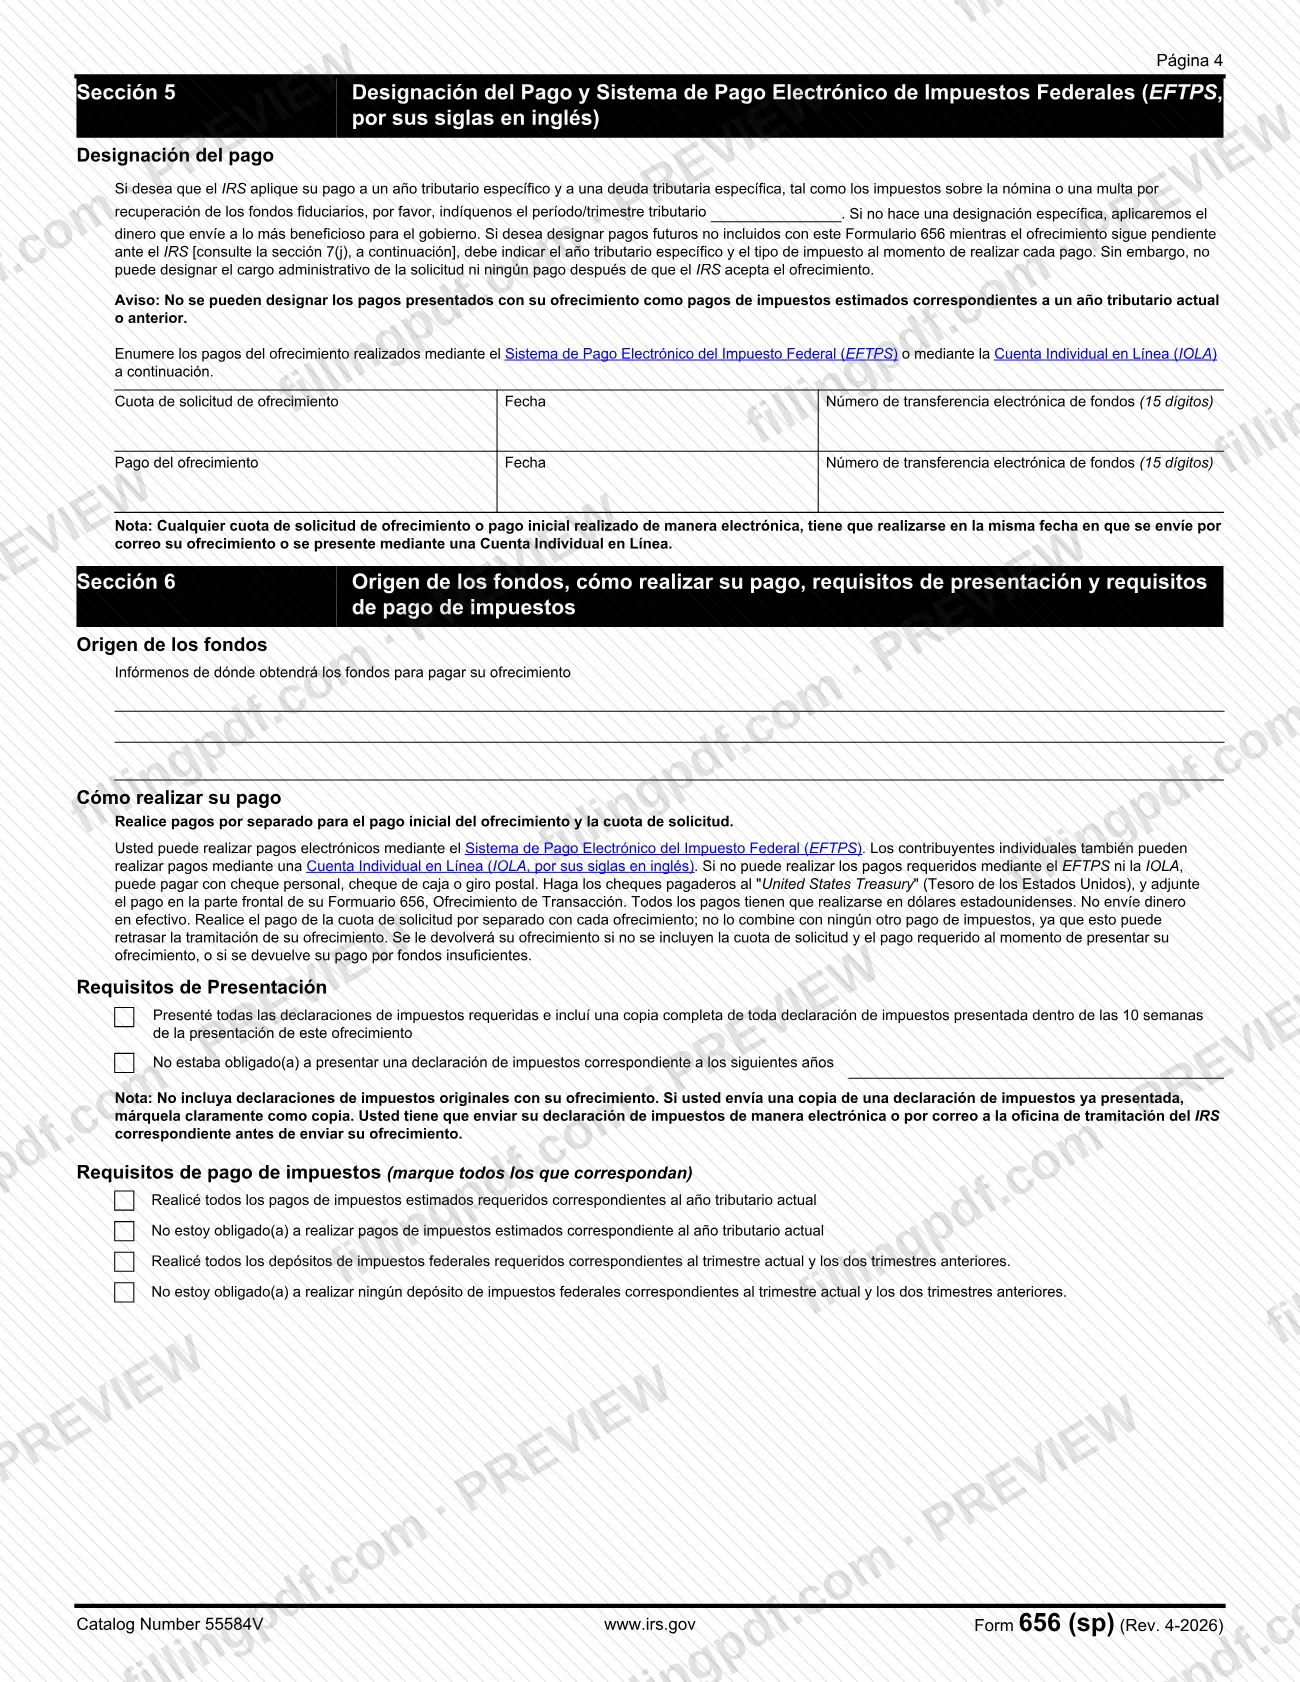
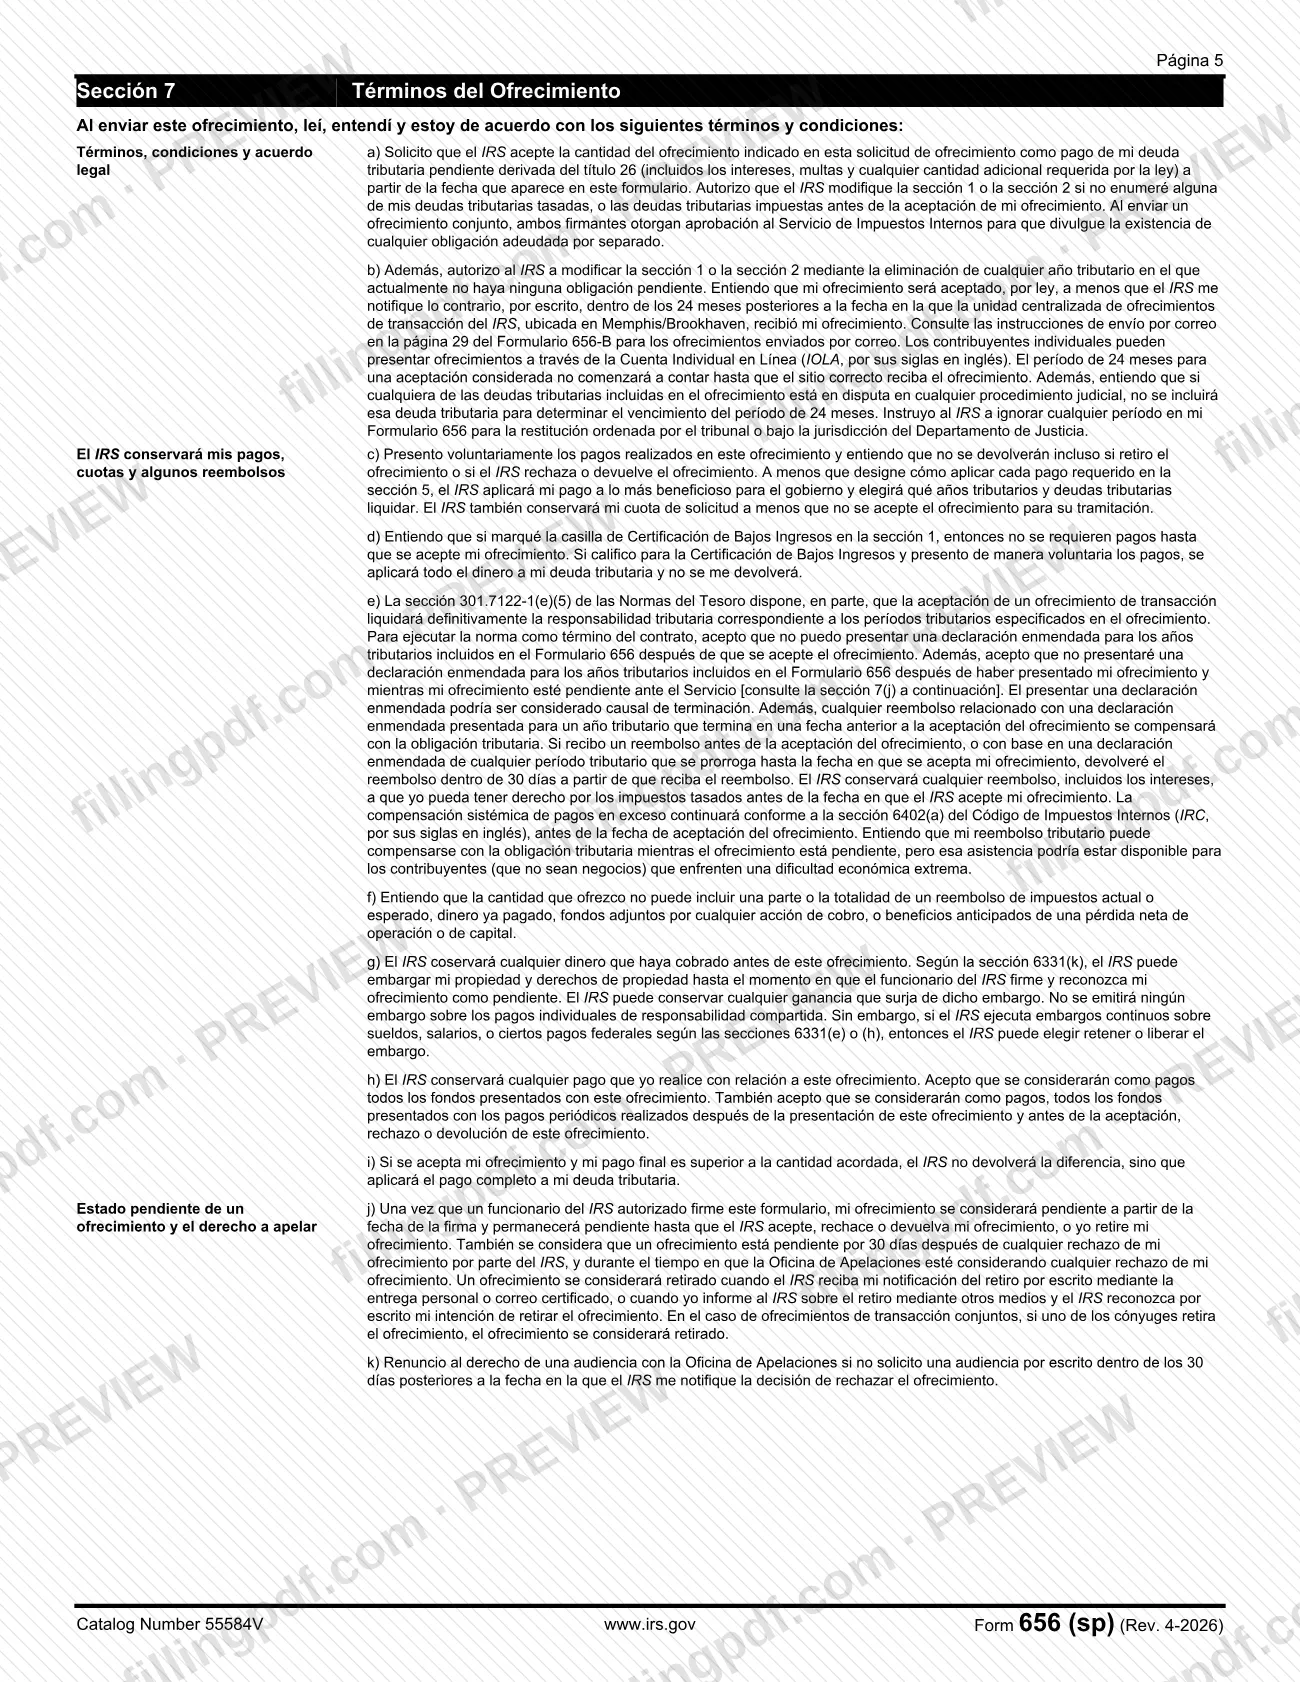
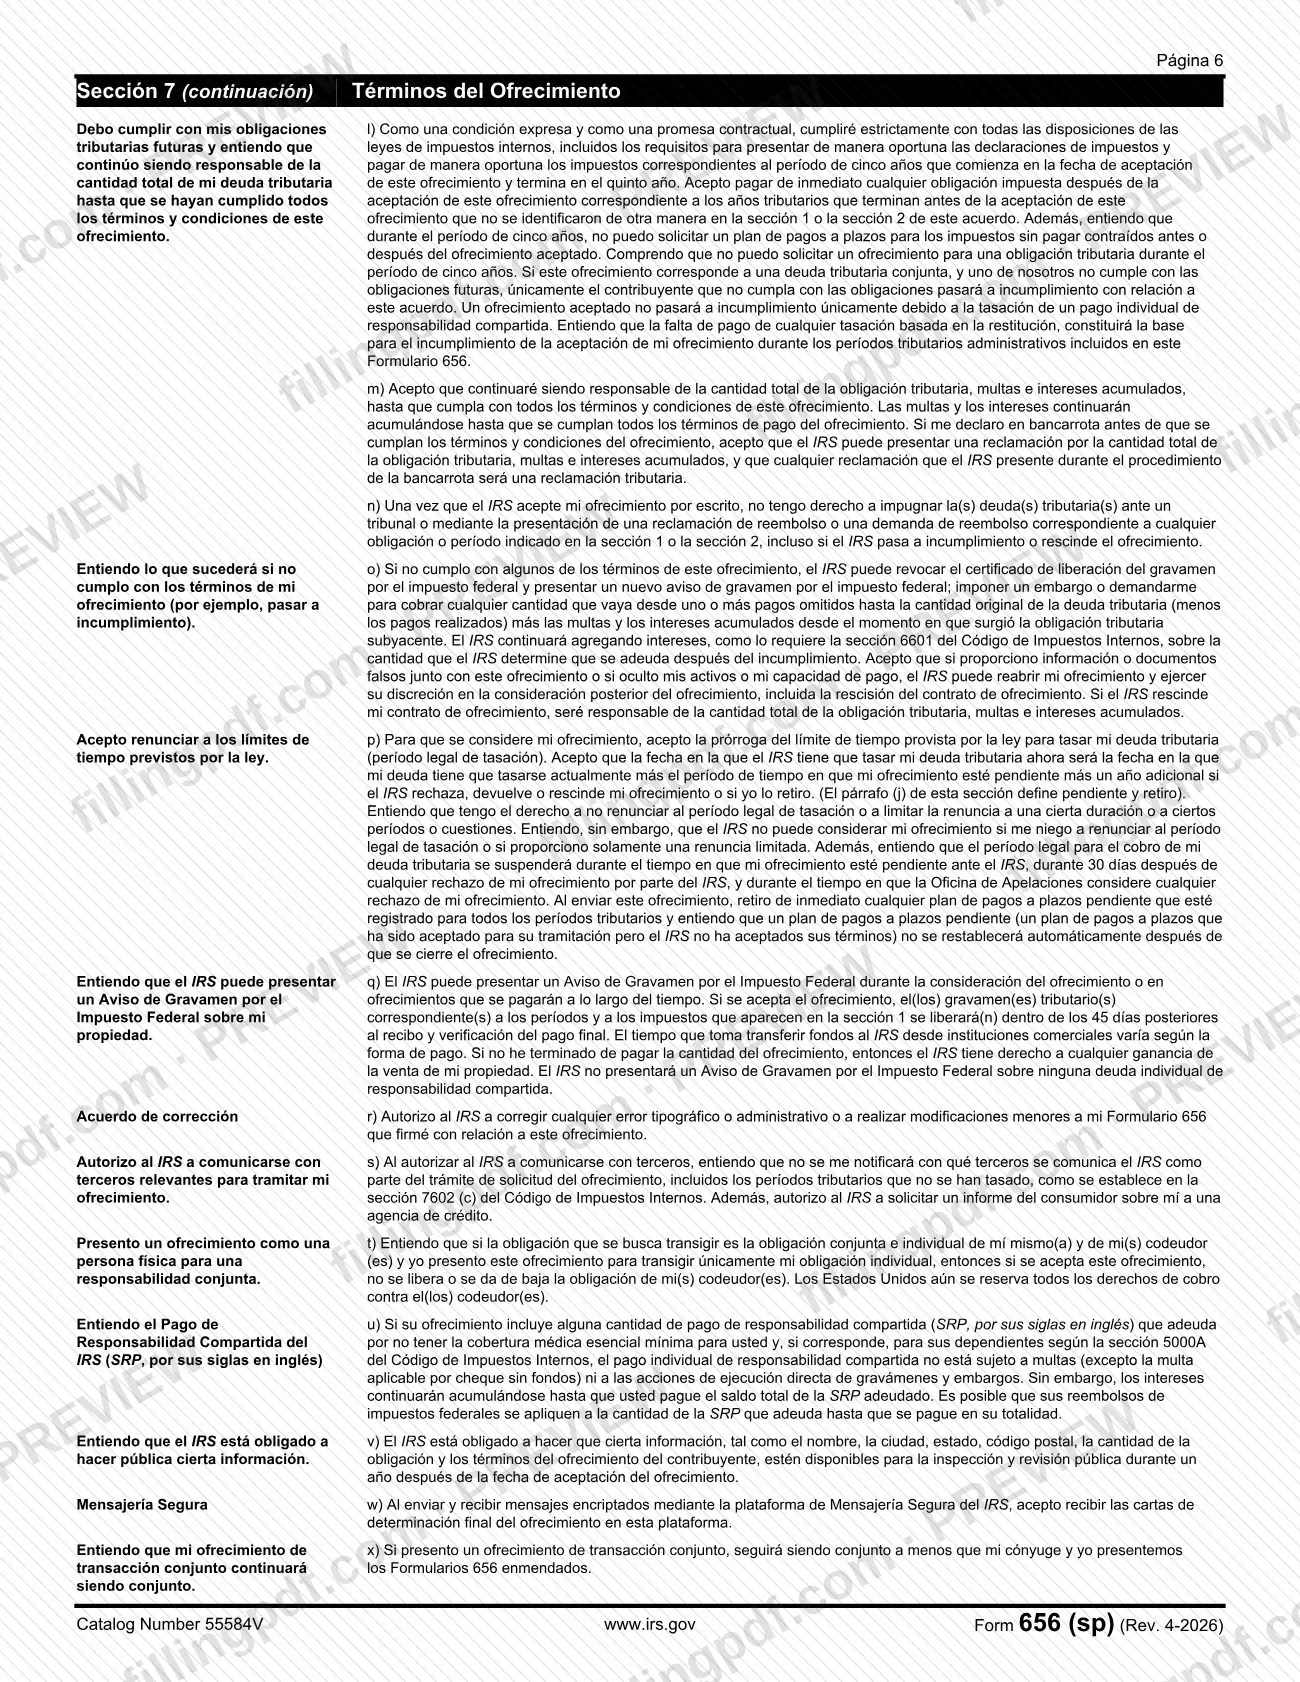
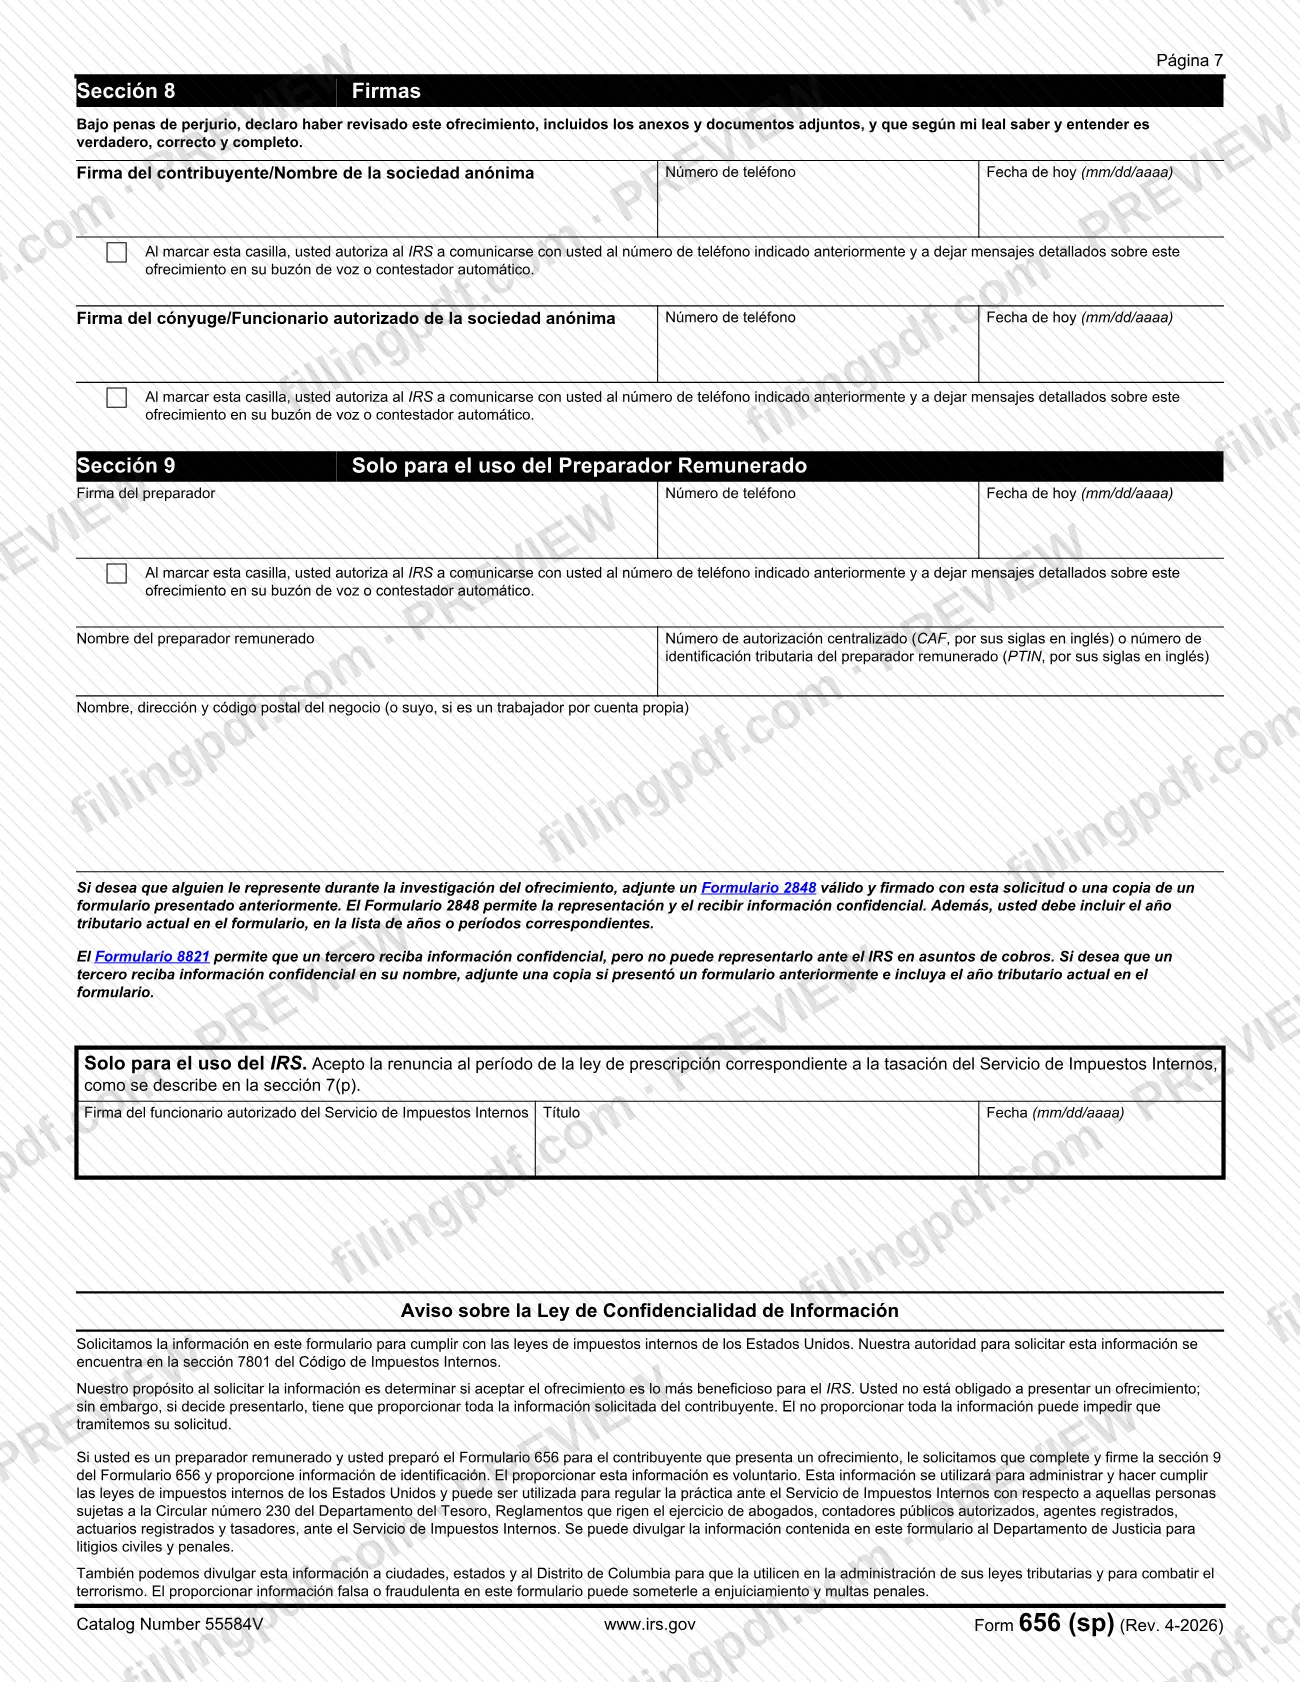
El Formulario 656 (sp), Ofrecimiento de Transacción (Offer in Compromise), es la edición en español del formulario de oferta del IRS (título impreso "Ofrecimiento de Transacción") que se usa para proponer saldar una deuda tributaria federal por menos del monto total adeudado. El formulario incluye una advertencia de que no es un documento independiente y está destinado a profesionales de impuestos; las personas que solicitan una oferta deben usar el Formulario 656-B. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado. El PDF original es publicado por el Servicio de Impuestos Internos (IRS).
Última actualización
¿Qué es el 656 (sp)?
El Formulario 656 (sp), Ofrecimiento de Transacción (Offer in Compromise), es la versión en español del formulario del IRS en el que un contribuyente propone saldar obligaciones tributarias, más intereses, multas y cantidades adicionales, para el tipo de impuesto y los períodos enumerados en la Sección 1 o la Sección 2.
La página de la agencia IRS describe un ofrecimiento de transacción (OIC) como un acuerdo entre usted y el IRS que salda sus obligaciones tributarias por menos del monto total adeudado. El formulario está dirigido al Comisionado de Impuestos Internos y consta de nueve secciones: información individual o de la empresa, motivo de la oferta, términos de pago, designación del pago, fuente de los fondos y declaraciones de cumplimiento, términos de la oferta, firmas y un apartado para el preparador remunerado.
Esta versión es la edición que solo incluye el formulario. La advertencia impresa en la parte superior indica que no es un formulario independiente y está destinada únicamente a profesionales de impuestos. Deben acompañarlo declaraciones financieras completas, la tarifa de solicitud requerida y el pago inicial; de lo contrario, se retrasará la consideración de la oferta. Las personas usan el Formulario 656-B, el folleto informativo que incluye el Formulario 656 junto con los Formularios 433-A (OIC) y 433-B (OIC). Una oferta basada en dudas sobre la responsabilidad tributaria requiere el Formulario 656-L.
El IRS no transigirá sobre restituciones ordenadas por un tribunal ni sobre ningún período que haya remitido al Departamento de Justicia, y excluye las obligaciones tributarias para las que se haya hecho una elección conforme a la sección 965(i).
¿Quién tiene que presentar el 656 (sp)?
El formulario está destinado a profesionales de impuestos que preparan un ofrecimiento de transacción para un cliente. El IRS advierte que las personas que desean que se considere su oferta deben usar el Formulario 656-B, el folleto informativo, en lugar de esta versión que solo incluye el formulario.
En el formulario, complete una de estas dos secciones, nunca ambas:
- Sección 1, Información individual: personas que presentan el Formulario 1040, personas con una obligación tributaria por impuestos especiales personales, personas responsables de la multa por recuperación del fondo fiduciario, trabajadores por cuenta propia y personas responsables de obligaciones de una sociedad.
- Sección 2, Información de la empresa: una corporación, sociedad, LLC o LLP que salda las deudas tributarias de la empresa. Deben incluirse el Formulario 433-B (OIC) y toda la documentación requerida.
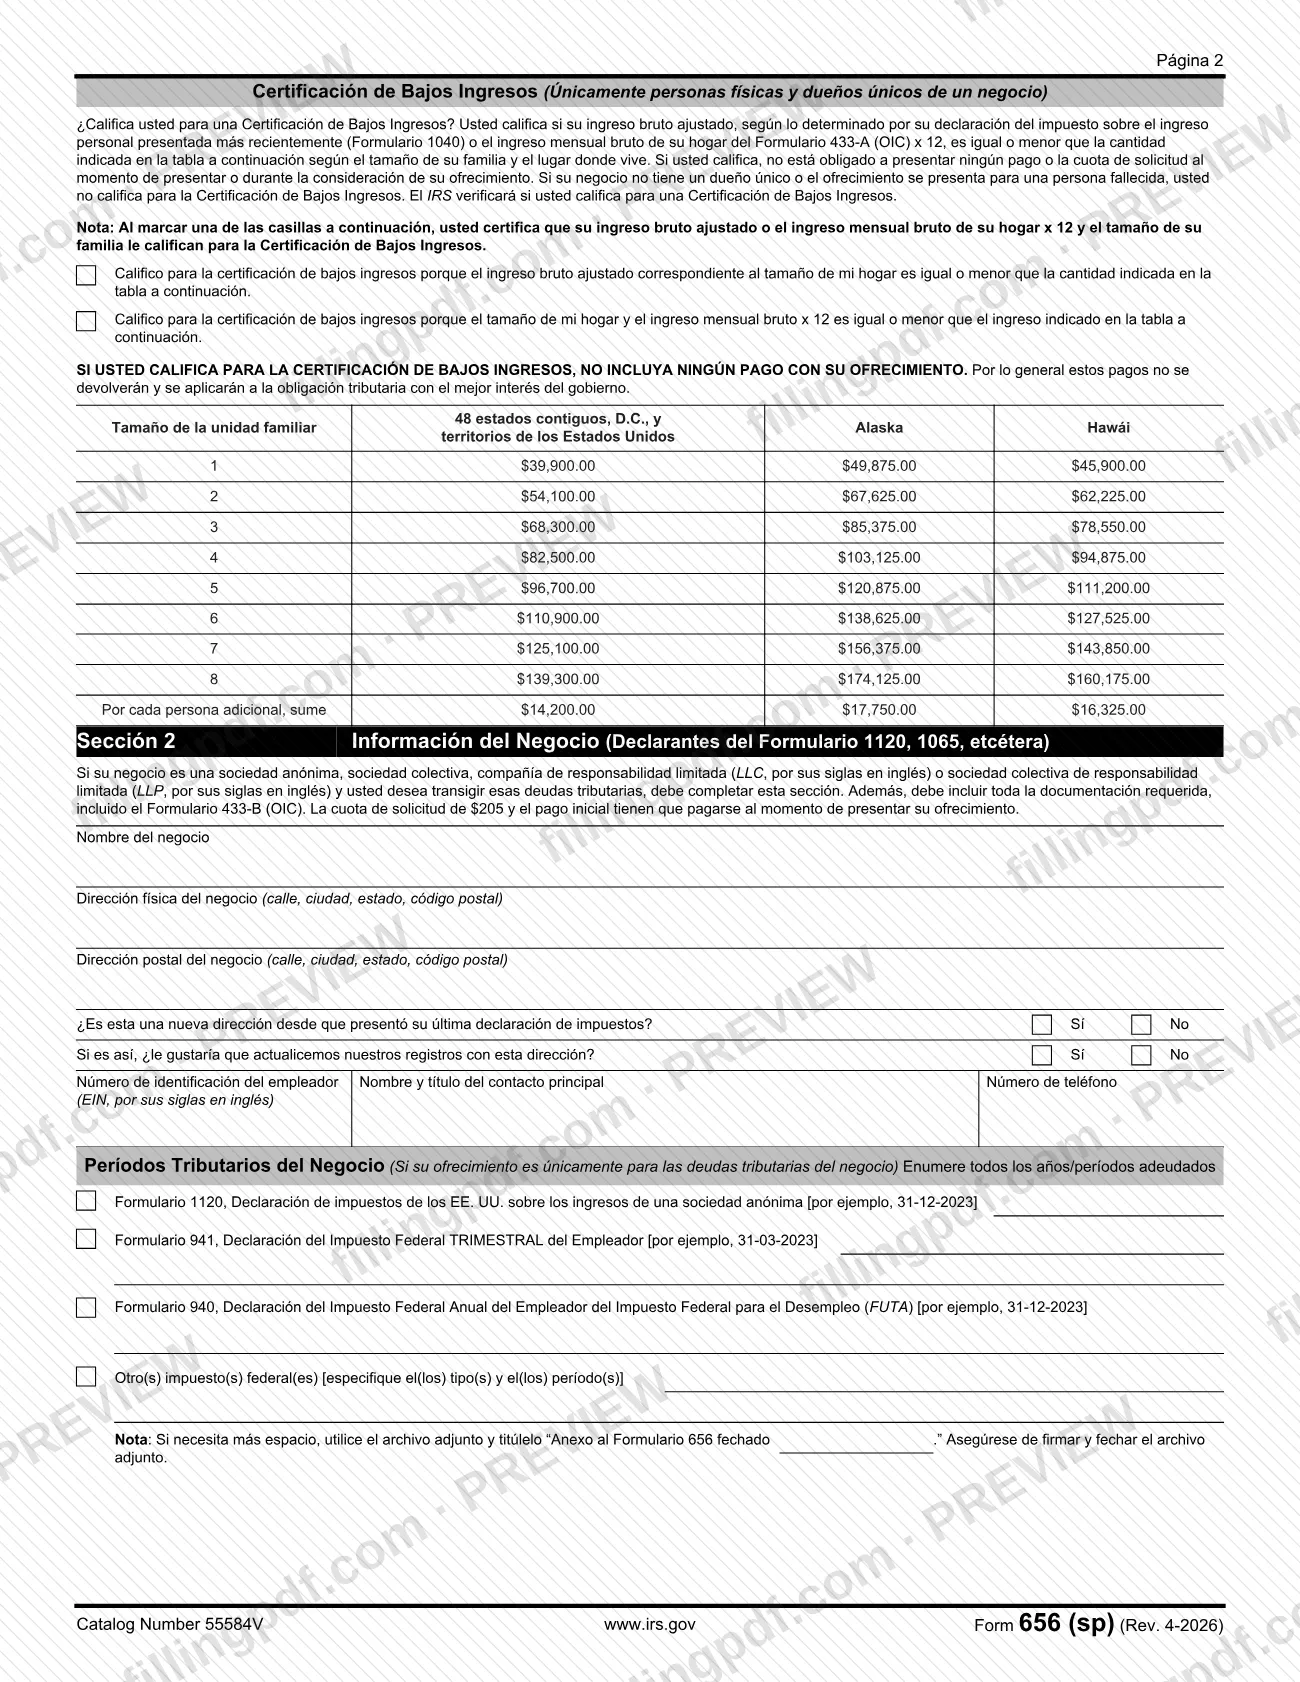
Los cónyuges presentan ofertas por separado si están legalmente separados y viven apartados, están divorciados o uno de ellos tiene obligaciones tributarias separadas. Solo las personas califican para el motivo de administración tributaria efectiva basado en dificultades económicas. La Certificación de bajos ingresos está disponible únicamente para personas y propietarios únicos; una empresa que no sea un negocio de propietario único, o una oferta para una persona fallecida, no califica.
Quien lo represente durante la investigación de la oferta necesita adjuntar un Formulario 2848 válido y firmado. El Formulario 8821 solo permite que un tercero reciba información confidencial.
Cuándo presentar el 656 (sp)
Use el Formulario 656 (sp) cuando esté listo para proponer un ofrecimiento de transacción; el formulario no indica una fecha límite propia. Antes de enviarlo, deben haberse presentado todas las declaraciones de impuestos requeridas y deben haberse efectuado los pagos de impuestos estimados del año en curso y los depósitos de impuestos federales del trimestre actual y los dos trimestres anteriores, o estos no deben ser obligatorios.
Una vez presentada la oferta, el formulario indica que, por ley, el IRS la acepta salvo que le notifique lo contrario por escrito dentro de los 24 meses siguientes a la fecha en que la recibió su unidad centralizada de ofertas. El plazo no comienza hasta que el sitio correcto recibe la oferta. Si elige pagos periódicos, debe seguir haciendo pagos mensuales mientras el IRS considera la oferta, a menos que haya calificado para la Certificación de bajos ingresos; de lo contrario, la oferta se devuelve sin derecho a apelación. El primer pago de un contribuyente de bajos ingresos vence 30 días calendario después de la aceptación. Si el IRS rechaza la oferta, tiene 30 días desde la notificación para solicitar por escrito una audiencia de Apelaciones.
Documentos que necesitas
- Formulario 433-A (OIC), Declaración de información de cobro para asalariados y trabajadores por cuenta propia: declaración financiera completa para una oferta individual basada en dudas sobre la cobrabilidad o en administración tributaria efectiva.
- Formulario 433-B (OIC), Declaración de información de cobro para empresas: requerido con la Sección 2 cuando una corporación, sociedad, LLC o LLP presenta la oferta.
- Una explicación detallada de circunstancias especiales: requerida para los motivos de administración tributaria efectiva (dificultades económicas o política pública o equidad), y cuando circunstancias especiales le impiden pagar el monto mínimo de la oferta por el motivo de dudas sobre la cobrabilidad.
- Una copia completa de cada declaración de impuestos presentada dentro de las 10 semanas anteriores a la presentación de la oferta, claramente marcada como copia. No envíe declaraciones originales.
- Formulario 2848 válido y firmado, o una copia de uno presentado anteriormente: solo si desea que alguien lo represente durante la investigación de la oferta; debe incluirse el año tributario actual.
- Formulario 8821 o una copia de uno presentado anteriormente: solo si desea que un tercero reciba su información confidencial; debe incluirse el año tributario actual.
- Un anexo titulado "Addendum to Form 656 dated" con la fecha, firmado y fechado: solo si necesita más espacio para enumerar los períodos tributarios.
Cómo rellenar el 656 (sp)
Confirme que este es el formulario correcto
Lea la advertencia de la parte superior: el Formulario 656 (sp) es para profesionales de impuestos y las personas usan el Formulario 656-B. Asegúrese de que la oferta vaya acompañada de las declaraciones financieras completas, la tarifa de solicitud y el pago inicial.
Conteste la pregunta de la herramienta de elegibilidad
Si es un contribuyente individual, marque Sí o No para indicar si usó el verificador de elegibilidad de IOLA (IRS.gov/OLA) o la herramienta Offer in Compromise Pre-Qualifier (IRS.gov/OICtool). El formulario recomienda usar una de ellas.
Complete la Sección 1 o la Sección 2
Complete la Sección 1 si presenta el Formulario 1040 o tiene obligaciones individuales relacionadas, o la Sección 2 si es una corporación, sociedad, LLC o LLP; nunca ambas. Ingrese nombres, SSN, ITIN o EIN, direcciones y las respuestas a las preguntas sobre cambios de dirección.
Enumere los períodos tributarios
Marque cada tipo de impuesto que corresponda e ingrese todos los años o períodos adeudados en el formato indicado, como 31-12-2023: Formulario 1040, multa por recuperación del fondo fiduciario, Formulario 941, Formulario 940 u otros impuestos federales. Si necesita más espacio, use un anexo firmado y fechado.
Marque la Certificación de bajos ingresos si corresponde
Las personas y los propietarios únicos deben marcar una casilla en la página 2 solo si el ingreso bruto ajustado, o el ingreso bruto mensual del hogar multiplicado por 12, es igual o inferior al monto de la tabla correspondiente al tamaño del hogar y la ubicación. Si marca una casilla, no incluya ningún pago.
Seleccione el motivo de la oferta
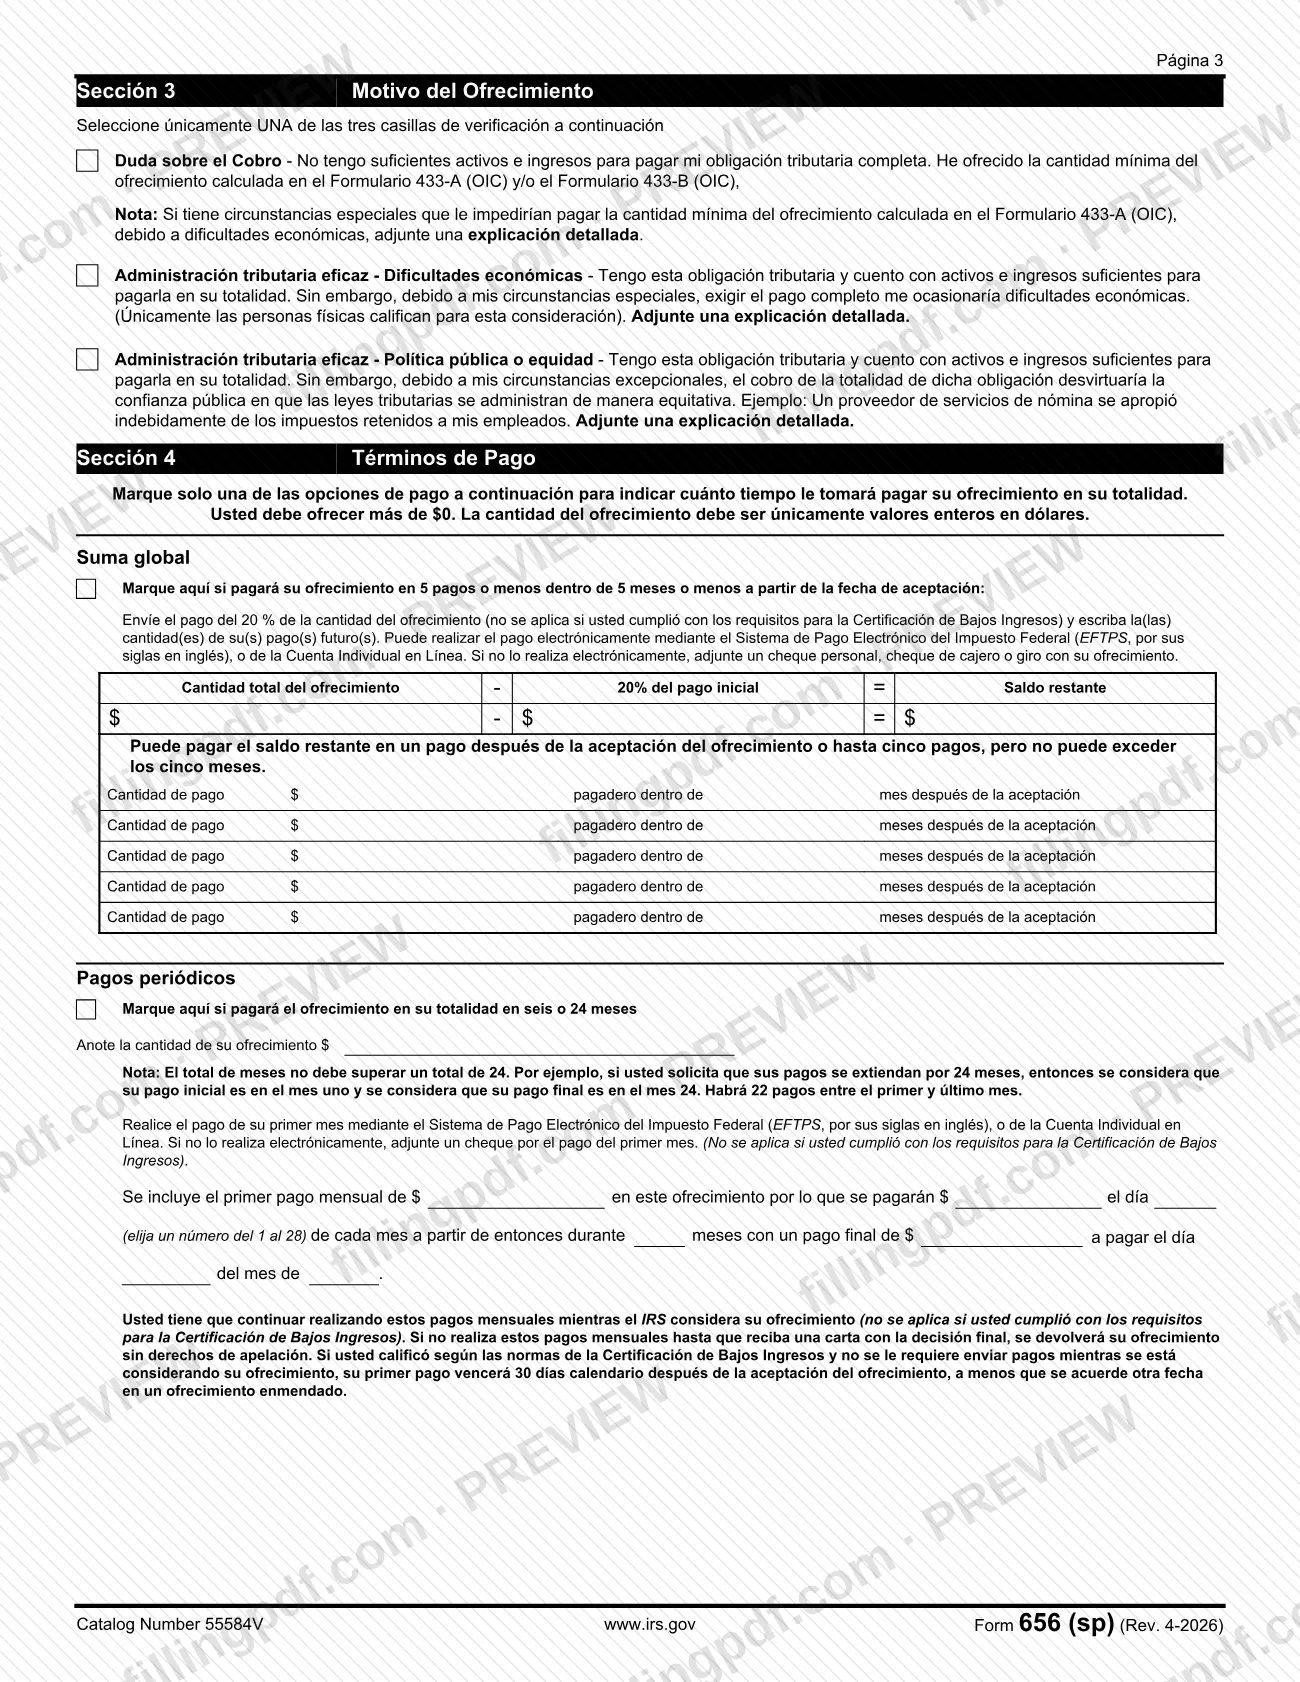
En la Sección 3, marque solo una opción: Dudas sobre la cobrabilidad, Administración tributaria efectiva por dificultades económicas (solo personas) o Administración tributaria efectiva por política pública o equidad. Adjunte la explicación detallada cuando el formulario lo requiera.
Elija los términos de pago
En la Sección 4, ingrese una oferta superior a cero en dólares enteros y marque Pago de una suma global (hasta cinco pagos en cinco meses, con un pago inicial del 20%) o Pagos periódicos (de seis a 24 meses, con día de pago del 1 al 28). Complete los montos y las fechas.
Designe los pagos y enumere los pagos electrónicos
En la Sección 5, indique un año o período tributario específico si desea que los pagos se apliquen de esa manera; la tarifa de solicitud no puede designarse. Enumere los pagos realizados mediante EFTPS o IOLA con la fecha y el número de transferencia de 15 dígitos.
Indique la fuente de los fondos y el cumplimiento
En la Sección 6, indique de dónde provendrán los fondos y luego marque los requisitos de presentación de declaraciones y de pago de impuestos que se apliquen a usted.
Lea los términos de la Sección 7
La Sección 7, párrafos a a x, establece los términos que usted acepta, incluida la renuncia al plazo de prescripción en 7(p) y la condición de cumplimiento futuro durante cinco años en 7(l). Léalos antes de firmar.
Firme y agregue los datos del preparador
En la Sección 8, firme y feche en formato mm/dd/yyyy e incluya los números de teléfono; el cónyuge o un funcionario corporativo autorizado firma en la segunda línea. El preparador remunerado completa la Sección 9, incluido el CAF o PTIN.
Revise y descargue el PDF completado
Revise cada sección, las opciones de una sola casilla y los documentos adjuntos; luego descargue o imprima el PDF completado desde FillingPDF y prepare el paquete descrito en Cómo presentar.
Cómo presentar el 656 (sp)
El Formulario 656 (sp) puede enviarse por correo al IRS o, en el caso de contribuyentes individuales, presentarse a través de la Cuenta en línea para personas (IOLA).
- Por correo: envíe la oferta a la unidad centralizada de ofrecimientos de transacción del IRS en Memphis/Brookhaven. El formulario remite a las instrucciones de envío por correo de la página 29 del Formulario 656-B; utilícelas para consultar la dirección vigente.
- En línea (solo personas): los contribuyentes individuales pueden presentar el formulario a través de IOLA en IRS.gov/OLA.
Al presentar la solicitud, se deben pagar una tarifa de solicitud y un pago inicial, a menos que califique para la Certificación de bajos ingresos, en cuyo caso no envía ningún pago. Pague la tarifa de solicitud y el pago inicial por separado. Pague electrónicamente a través del Sistema Electrónico de Pago de Impuestos Federales (EFTPS) o, en el caso de las personas, IOLA; si no puede, adjunte al frente del formulario un cheque personal, cheque de caja o giro postal pagadero a "United States Treasury". Pague en dólares estadounidenses y nunca envíe efectivo. No combine la tarifa con otros pagos de impuestos. Los pagos electrónicos deben efectuarse el día en que envíe por correo o presente la oferta. El IRS devuelve las ofertas que llegan sin la tarifa y el pago requerido, o cuyo pago es devuelto por fondos insuficientes. Para conocer el monto de la tarifa, consulte el Formulario 656-B o la página del IRS sobre ofrecimientos de transacción.
FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza a través de los canales indicados arriba.
Errores comunes que debes evitar
- Usar esta versión que solo incluye el formulario como persona, en lugar del Formulario 656-B; la advertencia impresa indica que las personas deben usar el folleto.
- Completar tanto la Sección 1 como la Sección 2; el formulario indica que se debe completar una u otra, no ambas.
- Marcar más de una casilla en la Sección 3 o más de una opción de pago en la Sección 4; cada una requiere solo una.
- Enviar un pago con una oferta después de certificar que tiene bajos ingresos; por lo general, esos pagos no se devuelven y se aplican a la deuda tributaria.
- Combinar la tarifa de solicitud con el pago inicial de la oferta o con otros pagos de impuestos; el formulario indica que deben pagarse por separado y no mezclarse con otros impuestos.
- Adjuntar declaraciones de impuestos originales u omitir las declaraciones requeridas, en lugar de copias marcadas de las declaraciones presentadas dentro de las 10 semanas.
- Presentar una declaración enmendada para un año tributario incluido en la oferta mientras esta está pendiente; el formulario considera que esto puede ser motivo de terminación.
- Ingresar una oferta de cero o un monto con centavos; debe ser superior a cero y expresarse únicamente en dólares enteros.
- Omitir las firmas o el año tributario actual en un Formulario 2848 o Formulario 8821 adjunto.
Preguntas frecuentes
¿Qué es el Formulario 656 (sp)?
El Formulario 656 (sp), Ofrecimiento de Transacción (Offer in Compromise), es la edición en español del formulario del IRS que se usa para proponer saldar una deuda tributaria por menos del monto total adeudado. Esta versión que solo incluye el formulario está destinada a profesionales de impuestos; las personas usan el Formulario 656-B.
¿Puede una persona usar el Formulario 656 (sp) para solicitar un ofrecimiento de transacción?
El formulario indica que no es un documento independiente y que está destinado únicamente a profesionales de impuestos. Las personas que desean que se considere una oferta deben usar el Formulario 656-B, el folleto informativo del IRS, que incluye el Formulario 656 y las declaraciones financieras de los Formularios 433-A (OIC) y 433-B (OIC).
¿Hay que pagar una tarifa para presentar un ofrecimiento de transacción?
Sí. Al presentar la solicitud, se deben pagar una tarifa de solicitud y un pago inicial, a menos que califique para la Certificación de bajos ingresos, en cuyo caso no envía ningún pago. Aquí no se repite el monto; consulte el Formulario 656-B o la página del IRS sobre ofrecimientos de transacción.
¿Cómo pago con el Formulario 656 (sp)?
Pague por separado la tarifa de solicitud y el pago inicial, electrónicamente a través de EFTPS (las personas también pueden usar IOLA). De lo contrario, adjunte al frente del formulario un cheque personal, cheque de caja o giro postal pagadero a "United States Treasury", en dólares estadounidenses. No envíe efectivo.
¿Cuánto tiempo tiene el IRS para decidir sobre mi oferta?
El formulario indica que, por ley, la oferta se acepta salvo que el IRS le notifique lo contrario por escrito dentro de los 24 meses siguientes a la fecha en que la recibió su unidad centralizada de ofertas. El plazo no comienza hasta que el sitio correcto recibe la oferta, y no se cuentan las deudas tributarias impugnadas.
¿Puedo rellenar el Formulario 656 (sp) en línea?
Sí. Puede rellenar el PDF rellenable en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta ofertas al IRS; las personas pueden presentar el formulario a través de IOLA o enviar la oferta por correo.
¿Puedo presentar una declaración enmendada mientras mi oferta está pendiente?
No. Conforme a la Sección 7(e), usted acepta no presentar una declaración enmendada para los años tributarios incluidos en la oferta una vez que esta se presenta; hacerlo podría ser motivo de terminación. Los reembolsos recibidos antes de la aceptación deben devolverse dentro de 30 días.
¿Cuál es la diferencia entre el Formulario 656 (sp) y el Formulario 656-B?
El Formulario 656-B es el folleto del IRS con instrucciones que incluye el Formulario 656 y las declaraciones financieras de los Formularios 433-A (OIC) y 433-B (OIC); las personas deben usarlo. El Formulario 656 (sp) es la edición en español que solo incluye el formulario y está destinada a profesionales de impuestos.
¿Listo para rellenar el 656 (sp)?
Rellenar el 656 (sp) ahora