
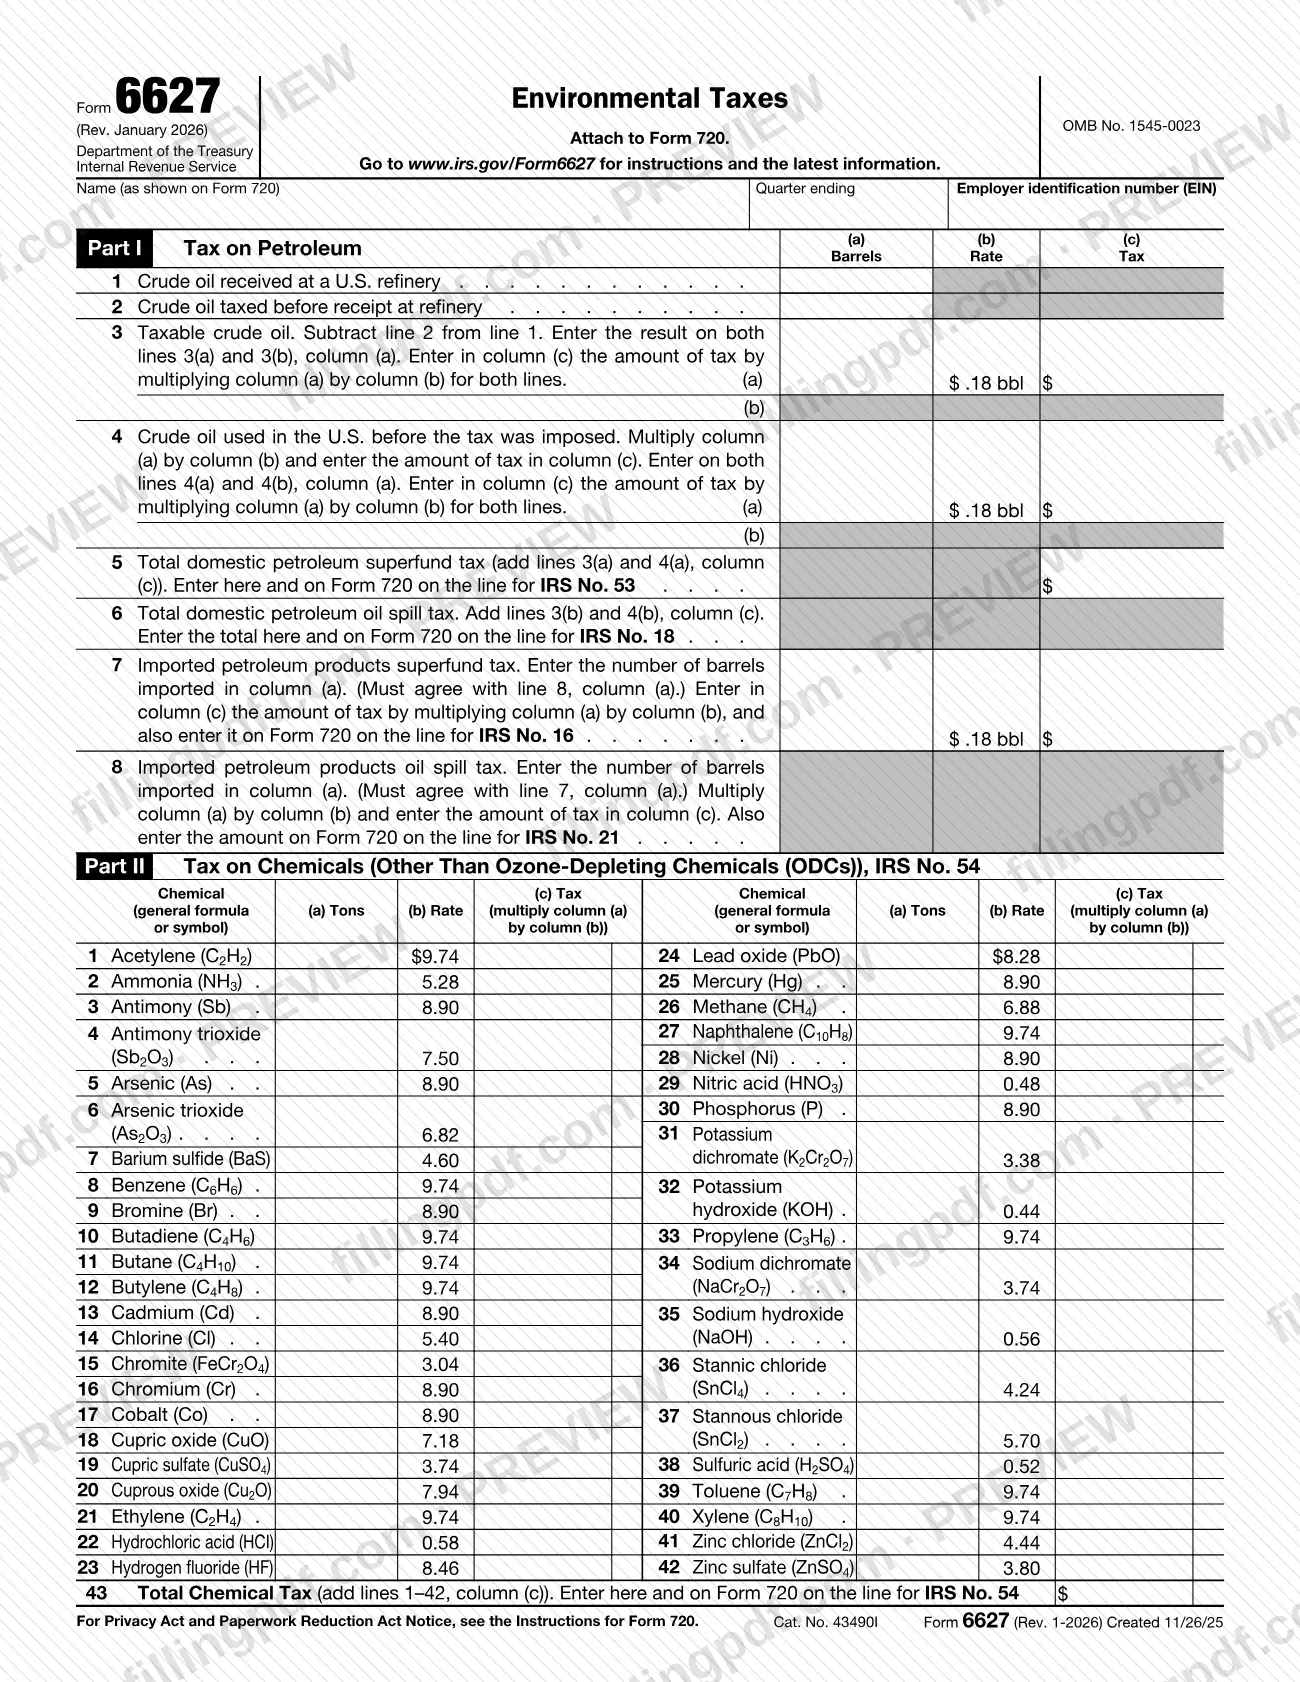
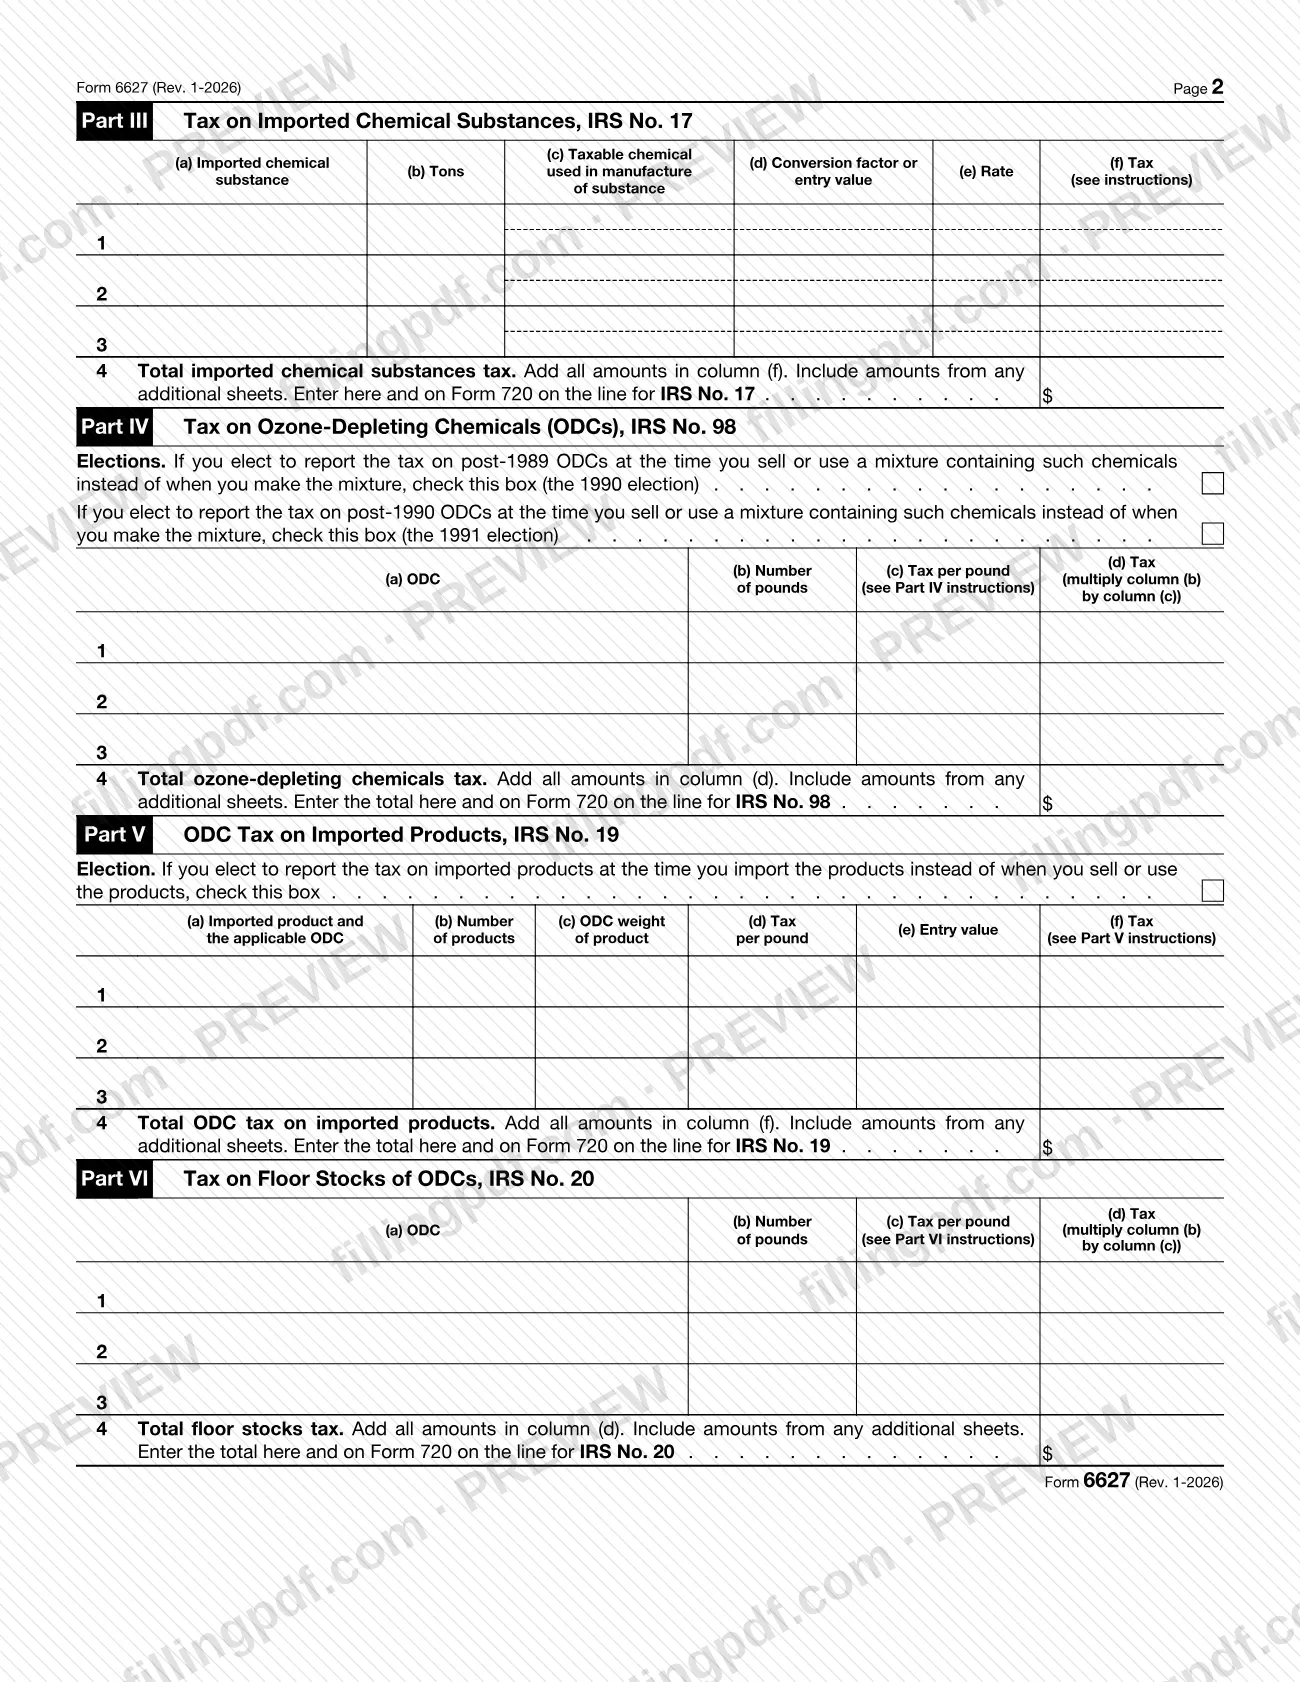
El Formulario 6627, Impuestos ambientales (Environmental Taxes), es el anexo del Servicio de Impuestos Internos (IRS) que se adjunta al Formulario 720, Declaración trimestral de impuestos federales sobre artículos de consumo, para calcular los impuestos ambientales sobre petróleo, sustancias químicas, sustancias químicas importadas y sustancias que agotan la capa de ozono (ODC). Lo utilizan operadores de refinerías, usuarios de petróleo crudo, importadores, fabricantes y otras personas que adeudan estos impuestos. En esta página puede rellenar el Formulario 6627 en línea en FillingPDF y descargarlo o imprimirlo. El IRS publica el formulario y sus instrucciones en www.irs.gov/Form6627.
Última actualización
¿Qué es el Form 6627?
Formulario 6627, Impuestos ambientales (Environmental Taxes), es el formulario del IRS que se utiliza para calcular los impuestos federales sobre artículos de consumo relacionados con el petróleo crudo nacional y los productos derivados del petróleo importados, las sustancias químicas, las sustancias químicas importadas, las sustancias que agotan la capa de ozono (ODC), los productos importados fabricados con ODC y las existencias de ODC. Se adjunta al Formulario 720.
El formulario tiene seis partes, y cada total se traslada a una línea numerada del Formulario 720:
- Parte I, Impuesto sobre el petróleo (IRS Nos. 53, 18, 16 y 21).
- Parte II, Impuesto sobre sustancias químicas que no son ODC (IRS No. 54).
- Parte III, Impuesto sobre sustancias químicas importadas (IRS No. 17).
- Parte IV, Impuesto sobre sustancias que agotan la capa de ozono (IRS No. 98).
- Parte V, Impuesto sobre ODC en productos importados (IRS No. 19).
- Parte VI, Impuesto sobre las existencias de ODC (IRS No. 20).
La revisión de enero de 2026 refleja varios cambios descritos en las instrucciones del IRS. Los impuestos de responsabilidad por derrames de petróleo de la sección 4611, declarados en las líneas para IRS Nos. 18 y 21, vencieron después del 31 de diciembre de 2025. Se actualizó la lista de sustancias químicas importadas sujetas a impuestos: se añadieron 60 sustancias a partir del 1 de enero de 2026. Las tasas de ODC para 2026 se indican en las instrucciones. Las instrucciones también indican que actualmente no se aplica el impuesto de la sección 4611 sobre el petróleo crudo exportado. Las tasas de impuestos aparecen en el formulario y en las instrucciones; consúltelas allí.
El Formulario 6627 no declara nada por sí solo: respalda los importes ingresados en el Formulario 720. El IRS remite a los lectores a la Pub. 510, Impuestos sobre artículos de consumo, para obtener más información sobre los impuestos ambientales.
¿Quién tiene que presentar el Form 6627?
Las instrucciones del IRS indican quién debe presentar el formulario para cada impuesto:
- Petróleo: el operador de la refinería que recibe petróleo crudo; el usuario de petróleo crudo antes de que se imponga el impuesto; y la persona que introduce productos derivados del petróleo para consumo, uso o almacenamiento.
- Sustancias químicas que no son ODC: el fabricante, productor o importador de las sustancias químicas que las vende o utiliza.
- Sustancias químicas importadas: el importador de las sustancias que las vende o utiliza.
- ODC: el fabricante o importador de ODC que las vende o utiliza; el importador de productos sujetos a impuestos que los vende o utiliza; y, para 2026, una persona que no sea el fabricante ni el importador y que tenga ODC para la venta o el uso en la fabricación el 1 de enero de 2026.
El petróleo crudo utilizado para extraer petróleo o gas natural en las instalaciones donde se produce no está sujeto a impuestos. El impuesto sobre las existencias solo se aplica si usted tiene las cantidades mínimas de ODC que establecen las instrucciones para el 1 de enero de 2026.
El Formulario 6627 no es una declaración independiente. Solo lo adjuntan quienes declaran estos impuestos en el Formulario 720. El formulario no establece una regla aparte sobre quién puede firmar, por lo que las preguntas sobre representantes se rigen por las Instrucciones para el Formulario 720.
Cuándo presentar el Form 6627
Presente el Formulario 6627 con cada Formulario 720, Declaración trimestral de impuestos federales sobre artículos de consumo, en el que declare estos impuestos ambientales. El formulario lleva la indicación "Attach to Form 720" (Adjunte al Formulario 720), y las instrucciones remiten a las Instrucciones para el Formulario 720 para saber cuándo y dónde presentar. El trimestre que termina se ingresa en la parte superior del formulario.
Para el impuesto de 2026 sobre las existencias de ODC, declare el impuesto en el Formulario 6627 y el Formulario 720 correspondientes al segundo trimestre calendario de 2026. El pago de ese impuesto vence el 30 de junio de 2026.
Los impuestos de responsabilidad por derrames de petróleo (IRS Nos. 18 y 21) vencieron después del 31 de diciembre de 2025. No los ingrese a menos que el Congreso los prorrogue; el IRS indica que consulte IRS.gov/Form6627 para verificar si se aprueba legislación que los prorrogue. Quienes presentan el formulario deben usar la revisión de enero de 2026 para declarar sus impuestos.
Documentos que necesitas
- Formulario 720, Declaración trimestral de impuestos federales sobre artículos de consumo: el Formulario 6627 se adjunta a este formulario y sus totales se ingresan en las líneas correspondientes por IRS No. del Formulario 720.
- Una hoja complementaria con el mismo formato que la parte, solo si necesita más líneas para alguna parte del Formulario 6627; adjúntela al Formulario 6627 junto con el Formulario 720.
Cómo rellenar el Form 6627
Ingrese el nombre, el trimestre y el EIN
En la parte superior, ingrese su nombre tal como aparece en el Formulario 720, el trimestre que termina y su número de identificación del empleador (EIN).
Complete la Parte I, líneas 1 a 4
Ingrese los barriles de petróleo crudo recibidos en una refinería de EE. UU. (línea 1) y el petróleo crudo sujeto a impuestos antes de su recepción (línea 2); luego reste para obtener la línea 3. Ingrese en la línea 4 el petróleo crudo utilizado en EE. UU. antes de que se impusiera el impuesto y multiplique la columna (a) por la tasa impresa en la columna (b) para obtener el impuesto de la columna (c).
Sume los impuestos sobre el petróleo
La línea 5 suma el impuesto del superfondo de las líneas 3(a) y 4(a) para el Formulario 720, IRS No. 53. En las líneas 7 y 8, ingrese en la columna (a) los barriles importados; las dos cantidades deben coincidir, y la línea 7 se traslada al IRS No. 16. No ingrese los importes vencidos por derrames de petróleo (líneas 6 y 8, IRS Nos. 18 y 21) a menos que el Congreso prorrogue el impuesto.
Complete el impuesto sobre sustancias químicas de la Parte II
Para cada sustancia química sujeta a impuestos de las líneas 1 a 42, ingrese las toneladas en la columna (a) y multiplíquelas por la tasa impresa en la columna (b) para obtener el impuesto de la columna (c). Sume la columna (c) en la línea 43 e ingrese el importe en el Formulario 720 para el IRS No. 54.
Complete la Parte III sobre sustancias importadas
Indique cada sustancia en la columna (a) y las toneladas en la columna (b). Use las columnas (c) a (e) para el método del factor de conversión; si no tiene la información, use la tasa proporcionada por el IRS o el método del valor de entrada, según indiquen las instrucciones. Multiplique en la columna (f), sume en la línea 4 e ingrese el importe para el IRS No. 17.
Revise las elecciones y las ODC de la Parte IV
Marque la casilla de elección de 1990 o 1991 solo si elige declarar el impuesto cuando venda o utilice una mezcla. Para cada ODC, ingrese las libras en la columna (b) y el impuesto por libra de las instrucciones en la columna (c); luego multiplique para obtener la columna (d). Ingrese el total de la línea 4 para el IRS No. 98.
Complete la Parte V sobre productos importados
Marque la casilla de elección solo si declara el impuesto al importar. Para cada producto, ingrese el número de productos, el peso de ODC, el impuesto por libra y el impuesto en las columnas (b) a (f); si usa el método del valor, omita la columna (c) e ingrese el valor de entrada en la columna (e). Ingrese el total de la línea 4 para el IRS No. 19.
Complete la Parte VI sobre las existencias
Si tiene las cantidades mínimas el 1 de enero de 2026, indique cada ODC con las libras en la columna (b) y el impuesto por libra en la columna (c); luego multiplique para obtener la columna (d). Ingrese el total de la línea 4 para el IRS No. 20.
Agregue hojas complementarias si las necesita
Si necesita más líneas para una parte, prepare una hoja complementaria con el mismo formato e incluya sus importes en la línea del total de esa parte.
Revise y descargue el PDF completado
Verifique que cada total coincida con la línea del Formulario 720 a la que se traslada y que haya usado la revisión de enero de 2026. Descargue o imprima el PDF completado desde FillingPDF y adjúntelo al Formulario 720, como se explica en Cómo presentar.
Cómo presentar el Form 6627
El Formulario 6627 no se presenta por separado: se adjunta al Formulario 720, Declaración trimestral de impuestos federales sobre artículos de consumo, y se envía junto con esa declaración.
- Con el Formulario 720: adjunte el Formulario 6627 completado al Formulario 720. Los totales del Formulario 6627 también se ingresan en las líneas correspondientes del Formulario 720 (IRS Nos. 53, 16, 54, 17, 98, 19 y 20, y Nos. 18 y 21 solo si se prorrogan esos impuestos).
- Hojas complementarias: si necesita más líneas para alguna parte, prepare una hoja complementaria con el mismo formato que esa parte y adjúntela al Formulario 6627 junto con el Formulario 720.
- Dónde y cuándo presentar: el Formulario 6627 no indica una dirección ni un portal. Las instrucciones del IRS remiten a las Instrucciones para el Formulario 720 para saber cuándo y dónde presentar el Formulario 6627, y a la Pub. 510 para obtener más información sobre los impuestos ambientales.
FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza a través de los canales del IRS aplicables al Formulario 720.
Errores comunes que debes evitar
- Ingresar los impuestos vencidos de responsabilidad por derrames de petróleo en las líneas para IRS Nos. 18 y 21; las instrucciones indican que no debe hacerlo a menos que el Congreso los prorrogue.
- Declarar los impuestos usando una revisión anterior; el IRS indica que quienes presentan el formulario deben usar la revisión del Formulario 6627 de enero de 2026.
- Ingresar cantidades distintas de barriles en las líneas 7 y 8, columna (a); el formulario indica que ambas deben coincidir.
- Multiplicar la tasa de impuesto por libra por el factor de agotamiento de ozono en las Partes IV, V o VI; las tasas por libra de las instrucciones ya lo incluyen.
- Usar una tasa proporcionada por el IRS o el método del valor de entrada en la Parte III cuando tiene suficiente información para determinar el factor de conversión.
- Completar la columna (c) de la Parte V cuando se usa el método del valor; las instrucciones indican que debe dejarla en blanco e ingresar en la columna (d) la tasa del método del valor.
- Quedarse sin líneas e intentar comprimir los datos en lugar de adjuntar una hoja complementaria con el mismo formato al Formulario 6627 y al Formulario 720.
- Aplicar impuestos al petróleo crudo utilizado para extraer petróleo o gas natural en las instalaciones donde se produce, aunque las instrucciones indican que no está sujeto a impuestos.
Preguntas frecuentes
¿Para qué se utiliza el Formulario 6627?
El Formulario 6627 es el formulario del IRS que se utiliza para calcular los impuestos ambientales sobre el petróleo crudo nacional y los productos derivados del petróleo importados, las sustancias químicas, las sustancias químicas importadas, las ODC, los productos importados fabricados con ODC y las existencias de ODC. Los totales se trasladan a las líneas correspondientes del Formulario 720.
¿Debo adjuntar el Formulario 6627 al Formulario 720?
Sí. El formulario lleva la indicación "Attach to Form 720" (Adjunte al Formulario 720), y las instrucciones del IRS indican que debe adjuntar cualquier hoja complementaria junto con el Formulario 6627 al Formulario 720, Declaración trimestral de impuestos federales sobre artículos de consumo. Para saber cuándo y dónde presentar, consulte las Instrucciones para el Formulario 720.
¿Debo seguir declarando el impuesto por derrames de petróleo en el Formulario 6627 para 2026?
No, a menos que el Congreso lo prorrogue. Los impuestos de responsabilidad por derrames de petróleo de la sección 4611 (IRS Nos. 18 y 21) vencieron después del 31 de diciembre de 2025, y las instrucciones indican que no los ingrese. Consulte IRS.gov/Form6627 para verificar si se aprueba legislación que los prorrogue.
¿Quién debe presentar el Formulario 6627?
Los operadores de refinerías que reciben petróleo crudo, los usuarios de petróleo crudo antes de que se imponga el impuesto, las personas que introducen productos derivados del petróleo, los fabricantes, productores e importadores de sustancias químicas u ODC sujetas a impuestos que las venden o utilizan, y los importadores de productos o sustancias químicas sujetos a impuestos. Las instrucciones enumeran cada grupo.
¿Cuándo vence el impuesto de 2026 sobre las existencias de ODC?
Declárelo en el Formulario 6627 y el Formulario 720 correspondientes al segundo trimestre calendario de 2026. El pago vence el 30 de junio de 2026. Solo lo adeuda si tenía las cantidades mínimas de ODC el 1 de enero de 2026, según se establece en las instrucciones.
¿Qué hago si no puedo determinar el factor de conversión de la Parte III?
Si el IRS ha establecido una tasa de impuesto para la sustancia, se aplica esa tasa. Si no la ha establecido, las instrucciones indican que calcule el impuesto a partir del valor de entrada tasado de la sustancia, usando la tasa que indican. La Tabla de sustancias químicas importadas sujetas a impuestos muestra qué tasas existen.
¿Qué hago si necesito más líneas en el Formulario 6627?
Prepare una hoja complementaria con el mismo formato que la parte que está completando. Adjúntela al Formulario 6627 junto con el Formulario 720 e incluya sus importes en la línea del total de esa parte.
¿Puedo rellenar el Formulario 6627 en línea?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el formulario ante el IRS; usted lo presenta junto con el Formulario 720 a través de los canales del IRS.
¿Listo para rellenar el Form 6627?
Rellenar el Form 6627 ahora