
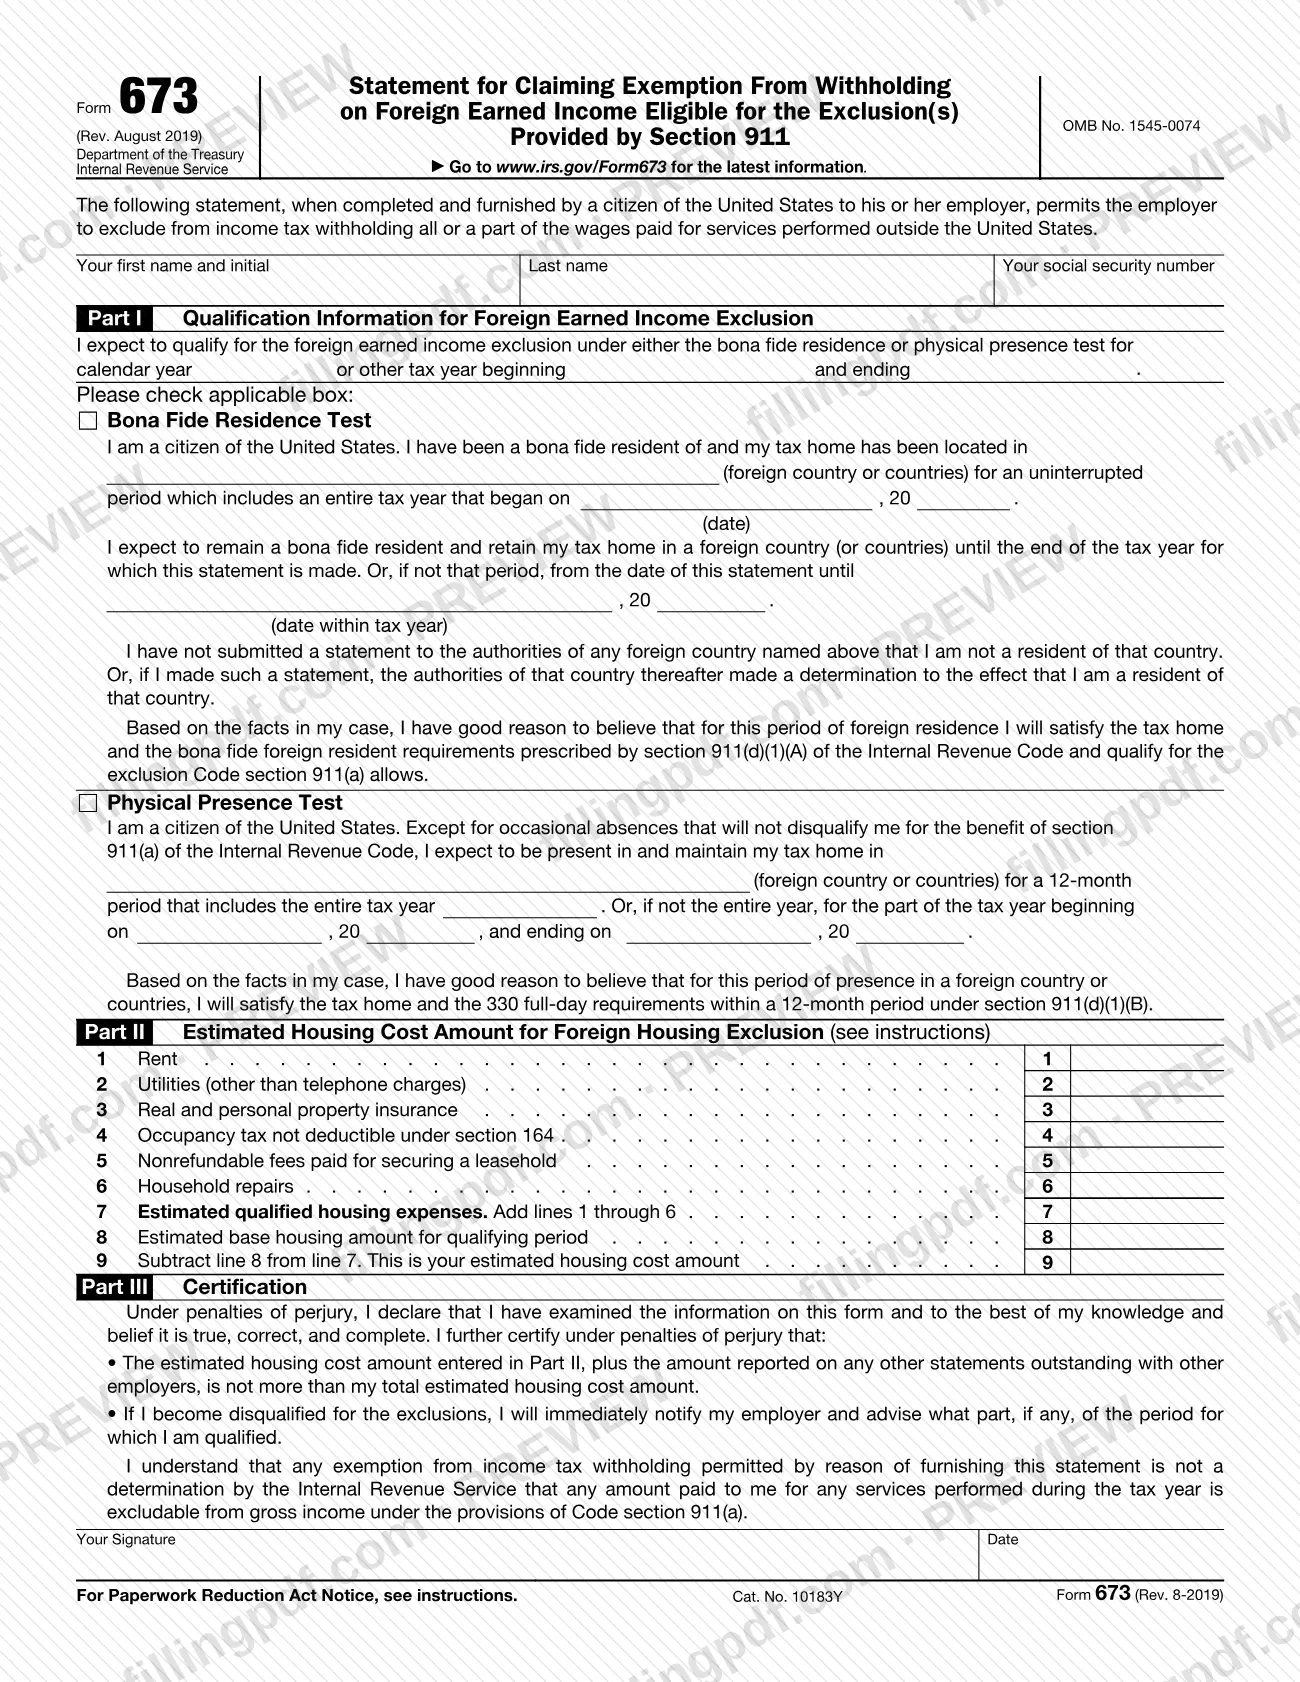
El Formulario 673 es la declaración que un ciudadano estadounidense completa y entrega a un empleador de Estados Unidos para que este excluya de la retención del impuesto sobre los ingresos todos o parte de los salarios por servicios prestados fuera de Estados Unidos. El Servicio de Impuestos Internos (IRS) lo publica para las personas que esperan reunir los requisitos para la exclusión de los ingresos del trabajo en el extranjero, la exclusión por vivienda en el extranjero o ambas. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado; el IRS publica el formulario original y la información más reciente en www.irs.gov/Form673.
Última actualización
¿Qué es el Form 673?
El Formulario 673, Declaración para solicitar la exención de la retención sobre ingresos del trabajo en el extranjero que reúnen los requisitos para las exclusiones previstas en la sección 911 (Statement for Claiming Exemption from Withholding on Foreign Earned Income Eligible for the Exclusion(s) Provided by Section 911), es la declaración que un ciudadano estadounidense entrega a un empleador para que este pueda excluir de la retención del impuesto sobre los ingresos los salarios por servicios prestados fuera de Estados Unidos.
El formulario tiene tres partes. La Parte I indica que usted espera reunir los requisitos para la exclusión de los ingresos del trabajo en el extranjero según la prueba de residencia bona fide o la prueba de presencia física, para un año calendario u otro año tributario. La Parte II calcula el monto de los gastos de vivienda para la exclusión por vivienda en el extranjero, en las líneas 1 a 9. La Parte III es su certificación bajo pena de perjurio, con firma y fecha.
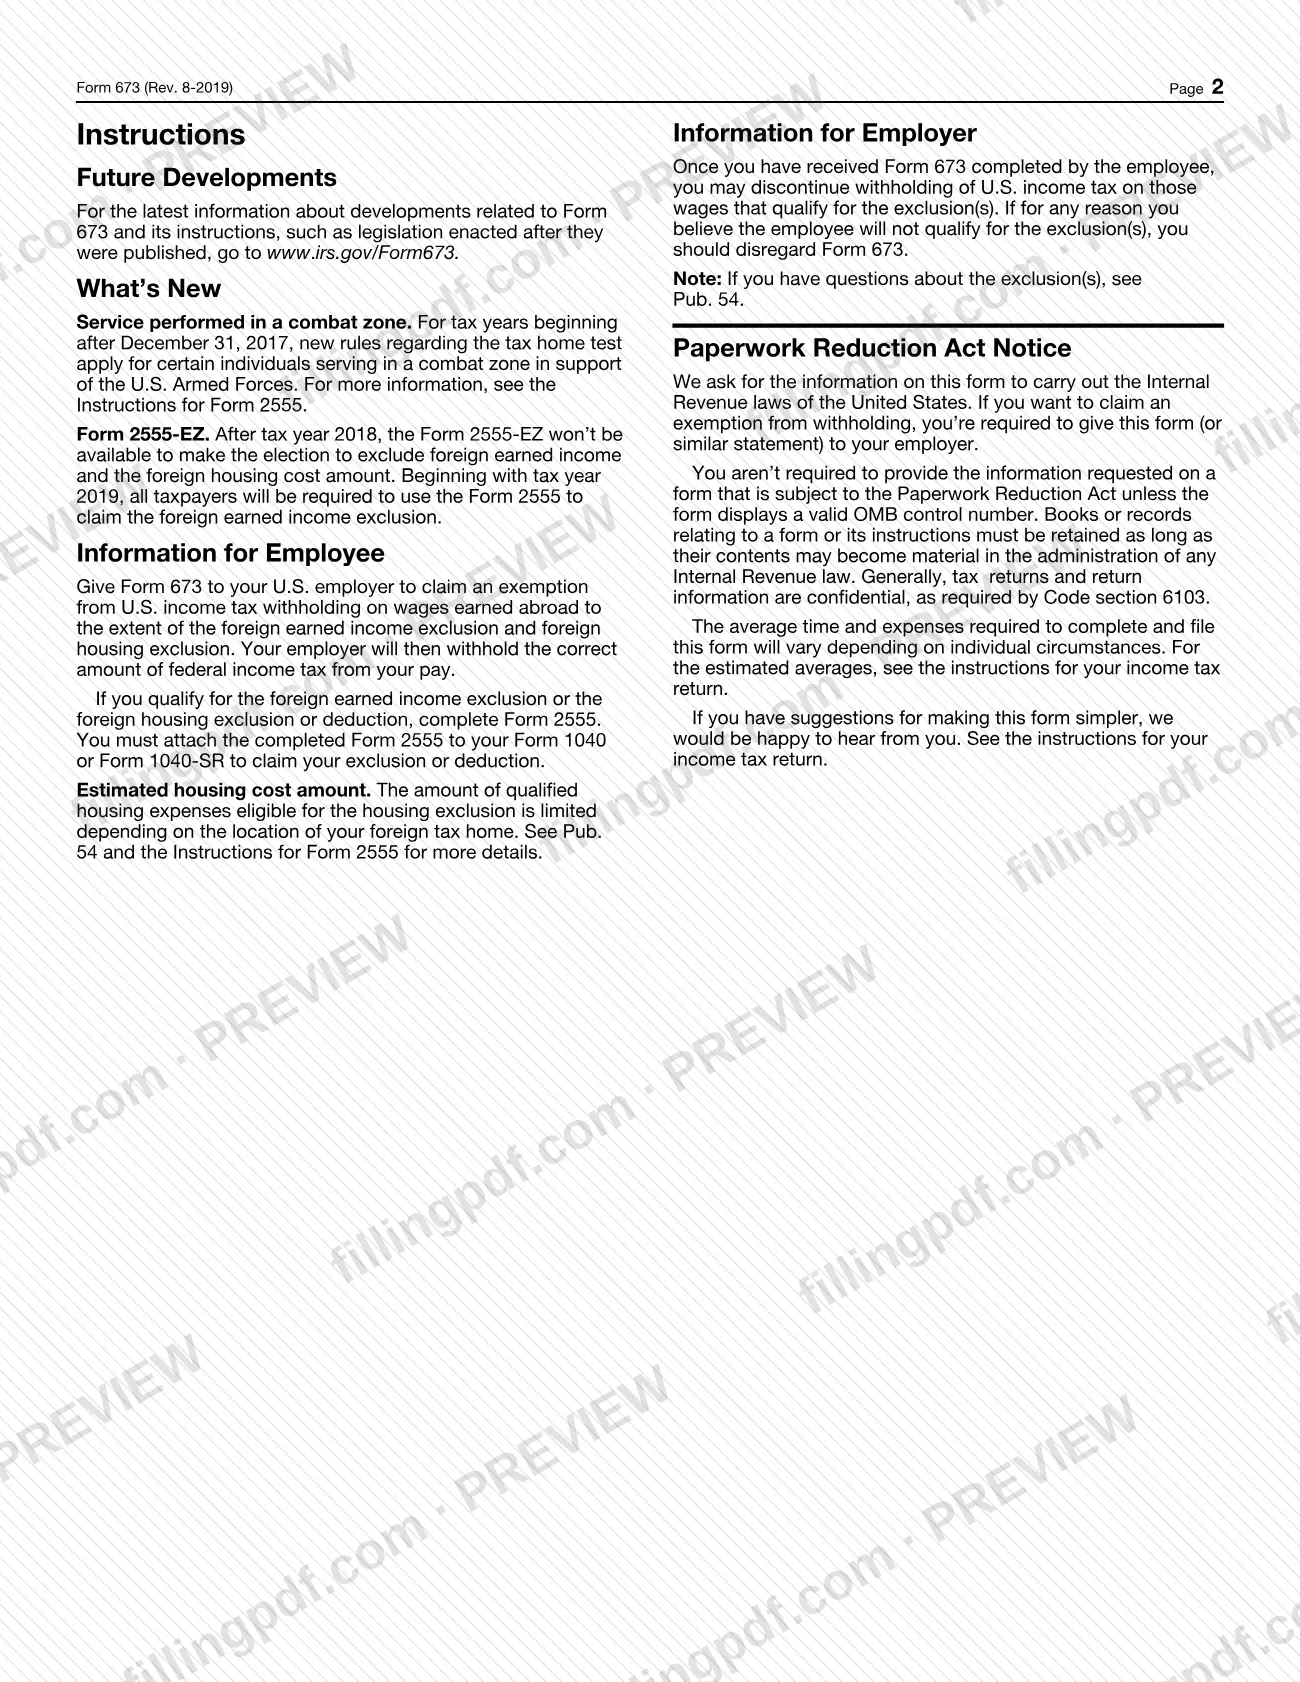
El empleador conserva el formulario. Una vez que lo recibe completado, puede dejar de retener el impuesto federal sobre los ingresos de Estados Unidos de los salarios que reúnen los requisitos para las exclusiones. Las instrucciones del IRS en el formulario también indican que el empleador debe ignorarlo si, por cualquier motivo, considera que el empleado no reunirá los requisitos.
La exención no constituye una determinación del IRS de que algún monto se pueda excluir de los ingresos brutos conforme a la sección 911(a) del Código. Para solicitar la exclusión o deducción, complete el Formulario 2555 y adjúntelo a su Formulario 1040 o Formulario 1040-SR. El Formulario 673 no es esa solicitud. Las instrucciones del formulario remiten a la Pub. 54 para preguntas sobre las exclusiones.
¿Quién tiene que presentar el Form 673?
Un ciudadano de Estados Unidos que trabaja para un empleador estadounidense fuera de Estados Unidos y espera reunir los requisitos para la exclusión de los ingresos del trabajo en el extranjero, la exclusión por vivienda en el extranjero o ambas, completa el Formulario 673 y se lo entrega a ese empleador para solicitar una exención de la retención del impuesto federal sobre los ingresos de Estados Unidos.
El formulario reconoce dos maneras de reunir los requisitos:
- Bona Fide Residence Test (prueba de residencia bona fide): usted espera ser residente bona fide de un país extranjero (o de varios países), con su domicilio tributario allí, durante un período ininterrumpido que incluya un año tributario completo.
- Physical Presence Test (prueba de presencia física): usted espera estar presente en un país extranjero (o en varios países) y mantener allí su domicilio tributario durante un período de 12 meses que incluya el año tributario completo, o durante parte del año tributario, cumpliendo el requisito de 330 días completos dentro de un período de 12 meses.
Complete la Parte II solo si calcula un monto de gastos de vivienda para la exclusión por vivienda en el extranjero.
Los empleadores usan el formulario en la otra parte del proceso: una vez que lo reciben completado, pueden dejar de retener impuestos de los salarios que reúnen los requisitos, y deben ignorarlo si consideran que el empleado no reunirá los requisitos. El formulario está dirigido a ciudadanos estadounidenses, por lo que no cubre a personas que no son ciudadanas.
Cuándo presentar el Form 673
Entregue el Formulario 673 a su empleador cuando espere reunir los requisitos para las exclusiones correspondientes a un año tributario y quiera que se suspenda la retención sobre los salarios que califican obtenidos en el extranjero. La Parte I solicita el año calendario u otro año tributario, con sus fechas de inicio y finalización, y el formulario no indica una fecha límite independiente.
El momento también depende de su situación. Si no espera seguir siendo residente bona fide hasta el final del año tributario, el formulario le permite indicar una fecha dentro del año tributario como final del período. Según la prueba de presencia física, puede indicar la parte del año tributario que corresponda en vez del año completo.
Si deja de reunir los requisitos para las exclusiones, la certificación de la Parte III le exige notificarlo inmediatamente a su empleador e indicar qué parte, si la hubiera, del período reúne los requisitos. La página del IRS para el formulario no indica novedades recientes en este momento.
Cómo rellenar el Form 673
Ingrese su nombre y número de Seguro Social
En la parte superior, escriba su nombre, inicial, apellido y número de Seguro Social.
Indique el año tributario en la Parte I
Ingrese el año calendario u otro año tributario para el que espera reunir los requisitos, con las fechas de inicio y finalización.
Marque la prueba que espera cumplir
Marque Bona Fide Residence Test o Physical Presence Test y complete únicamente las declaraciones que aparecen debajo de la casilla marcada.
Complete las declaraciones de residencia bona fide
Indique el país o los países extranjeros donde es residente bona fide y mantiene su domicilio tributario, así como la fecha de inicio del año tributario. Luego indique la fecha dentro del año tributario hasta la que espera permanecer, si el período es más corto que el año tributario.
Complete las declaraciones de presencia física
Indique el país o los países extranjeros donde espera estar presente y mantener su domicilio tributario. Elija el año tributario completo o ingrese las fechas de inicio y finalización de la parte del año que corresponda.
Ingrese los gastos de vivienda en las líneas 1 a 6
En la Parte II, ingrese el alquiler estimado (línea 1), los servicios públicos que no sean cargos telefónicos (línea 2), el seguro (línea 3), el impuesto de ocupación no deducible conforme a la sección 164 (línea 4), los cargos no reembolsables por arrendamiento (línea 5) y las reparaciones del hogar (línea 6). Omita la Parte II si no calcula un monto de gastos de vivienda.
Sume los gastos de vivienda en la línea 7
Sume las líneas 1 a 6 e ingrese los gastos de vivienda calificados estimados en la línea 7.
Calcule el monto de los gastos de vivienda
Ingrese en la línea 8 el monto base estimado de vivienda para el período que reúne los requisitos. Reste la línea 8 de la línea 7 e ingrese el resultado en la línea 9 como monto estimado de los gastos de vivienda.
Lea la certificación de la Parte III
Confirme que el monto de vivienda más cualquier declaración pendiente con otros empleadores no supere el monto total estimado de sus gastos de vivienda, y que notificará a su empleador si deja de reunir los requisitos.
Firme y feche el formulario
Firme y feche la Parte III. La declaración se realiza bajo pena de perjurio.
Revise, descargue y entregue el formulario a su empleador
Verifique cada dato según el año tributario y la prueba que eligió; luego descargue o imprima el PDF completado de FillingPDF y entrégueselo a su empleador como se describe en Cómo presentar.
Cómo presentar el Form 673
El Formulario 673 se entrega a su empleador de Estados Unidos, no al IRS. Las instrucciones del formulario indican que debe entregárselo a su empleador para solicitar una exención de la retención del impuesto federal sobre los ingresos de Estados Unidos correspondiente a los salarios ganados en el extranjero, hasta el monto de la exclusión de los ingresos del trabajo en el extranjero y de la exclusión por vivienda en el extranjero.
- A su empleador: entregue en persona o envíe por correo el formulario firmado y completado a su empleador de Estados Unidos. Luego, el empleador decide si deja de retener impuestos de los salarios que reúnen los requisitos.
- Con su declaración de impuestos: no adjunte el Formulario 673 a su declaración. Para solicitar la exclusión o deducción, complete el Formulario 2555 y adjúntelo a su Formulario 1040 o Formulario 1040-SR.
El formulario no incluye una dirección postal, un portal ni un cargo, y tampoco indica una dirección del IRS para esta declaración. Si su situación cambia y deja de reunir los requisitos, informe a su empleador de inmediato, tal como exige la Parte III. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los medios indicados anteriormente.
Errores comunes que debes evitar
- Marcar tanto la prueba de residencia bona fide como la prueba de presencia física; el formulario le pide marcar la casilla correspondiente a la prueba que espera cumplir.
- Dejar en blanco las fechas del año tributario en la Parte I, donde debe ingresar el año calendario u otro año tributario con sus fechas de inicio y finalización.
- Firmar sin confirmar la certificación de la Parte III: el monto de vivienda más cualquier otra declaración pendiente con otros empleadores no debe exceder el monto total estimado de sus gastos de vivienda.
- Ingresar los montos de la Parte II sin restar la línea 8 (monto base estimado de vivienda) de la línea 7 para obtener el monto estimado de los gastos de vivienda en la línea 9.
- Tratar el Formulario 673 como la solicitud de la exclusión; aun así, debe completar el Formulario 2555 y adjuntarlo al Formulario 1040 o Formulario 1040-SR.
- No informar de inmediato a su empleador después de dejar de reunir los requisitos para las exclusiones, como exige la certificación de la Parte III.
- Presentar el formulario sin firma y fecha, ya que la Parte III es una declaración bajo pena de perjurio.
- Ingresar en la línea 2 los servicios públicos que son cargos telefónicos; el formulario excluye los cargos telefónicos de los servicios públicos.
Preguntas frecuentes
¿Para qué se usa el Formulario 673?
El Formulario 673 es la declaración del IRS que un ciudadano estadounidense entrega a un empleador para solicitar una exención de la retención del impuesto federal sobre los ingresos de Estados Unidos correspondiente a salarios por servicios prestados en el extranjero, hasta el monto de la exclusión de los ingresos del trabajo en el extranjero y de la exclusión por vivienda en el extranjero.
¿Envío el Formulario 673 al IRS?
No. Las instrucciones del formulario indican que debe entregar el Formulario 673 a su empleador de Estados Unidos. Luego, el empleador puede dejar de retener impuestos de los salarios que reúnen los requisitos. El formulario no incluye una dirección del IRS y no se adjunta a su declaración de impuestos.
¿Cuál es la diferencia entre el Formulario 673 y el Formulario 2555?
El Formulario 673 solicita a su empleador que deje de retener impuestos durante el año. El Formulario 2555 es el formulario que completa para solicitar la exclusión de los ingresos del trabajo en el extranjero o la exclusión por vivienda, y lo adjunta a su Formulario 1040 o Formulario 1040-SR.
¿Qué prueba debo marcar en el Formulario 673?
Marque la prueba de residencia bona fide si espera ser residente bona fide en el extranjero y tener allí su domicilio tributario durante un período que incluya un año tributario completo. Marque la prueba de presencia física si espera cumplir el requisito de 330 días completos dentro de un período de 12 meses.
¿El Formulario 673 garantiza que mis salarios en el extranjero queden excluidos?
No. La Parte III indica que la exención de la retención no constituye una determinación del IRS de que algún monto se pueda excluir de los ingresos brutos conforme a la sección 911(a) del Código. El empleador también puede ignorar el formulario si considera que usted no reunirá los requisitos.
¿Qué ocurre si dejo de reunir los requisitos para la exclusión?
Notifique de inmediato a su empleador. En la Parte III, usted certifica que, si deja de reunir los requisitos para las exclusiones, se lo comunicará a su empleador de inmediato e indicará qué parte, si la hubiera, del período reúne los requisitos.
¿Tengo que completar la Parte II del Formulario 673?
La Parte II corresponde al monto estimado de los gastos de vivienda para la exclusión por vivienda en el extranjero. Complétela si calcula ese monto; incluye desde el alquiler en la línea 1 hasta el monto estimado de los gastos de vivienda en la línea 9.
¿Puedo rellenar el Formulario 673 en línea?
Puede rellenar en línea el PDF del Formulario 673 en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no lo envía a su empleador ni al IRS; usted debe entregar el formulario completado a su empleador.
¿Listo para rellenar el Form 673?
Rellenar el Form 673 ahora