
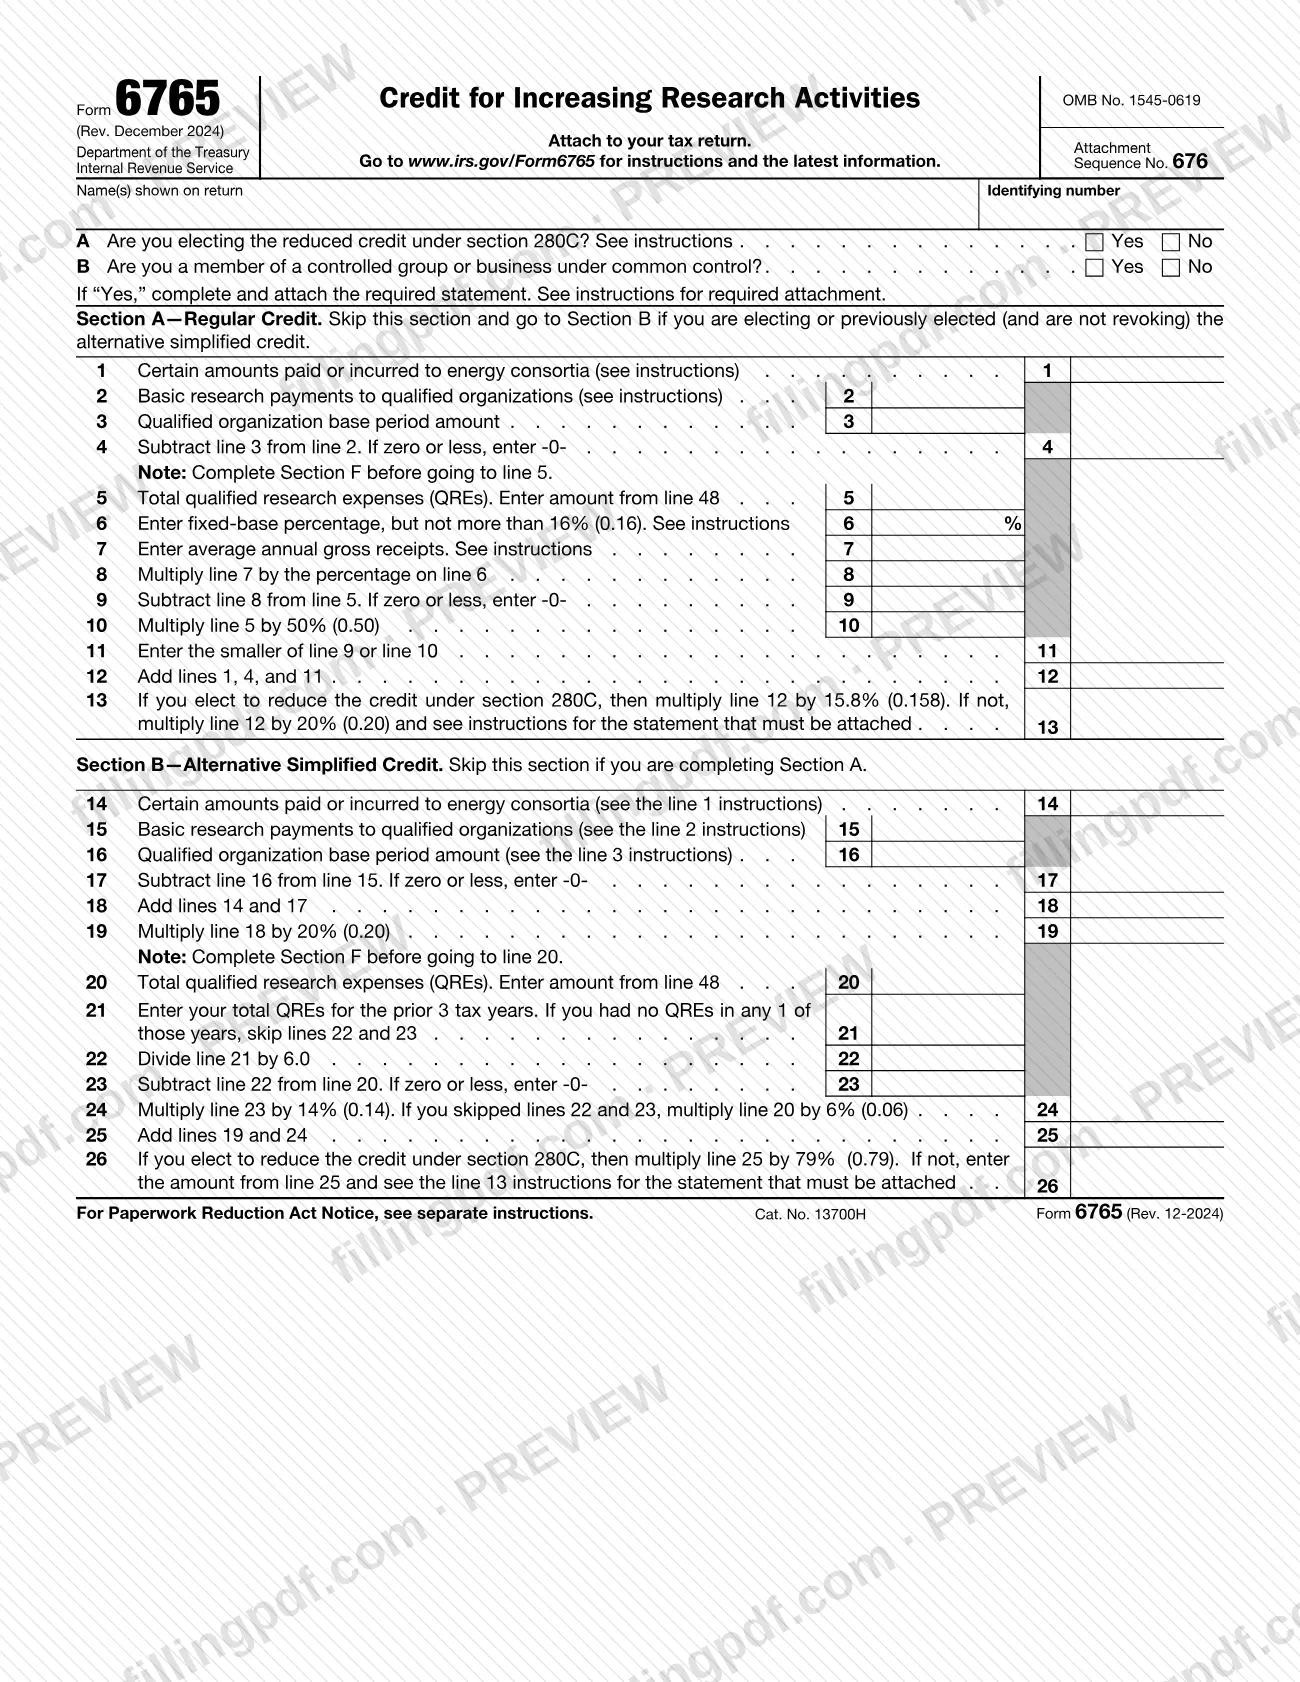
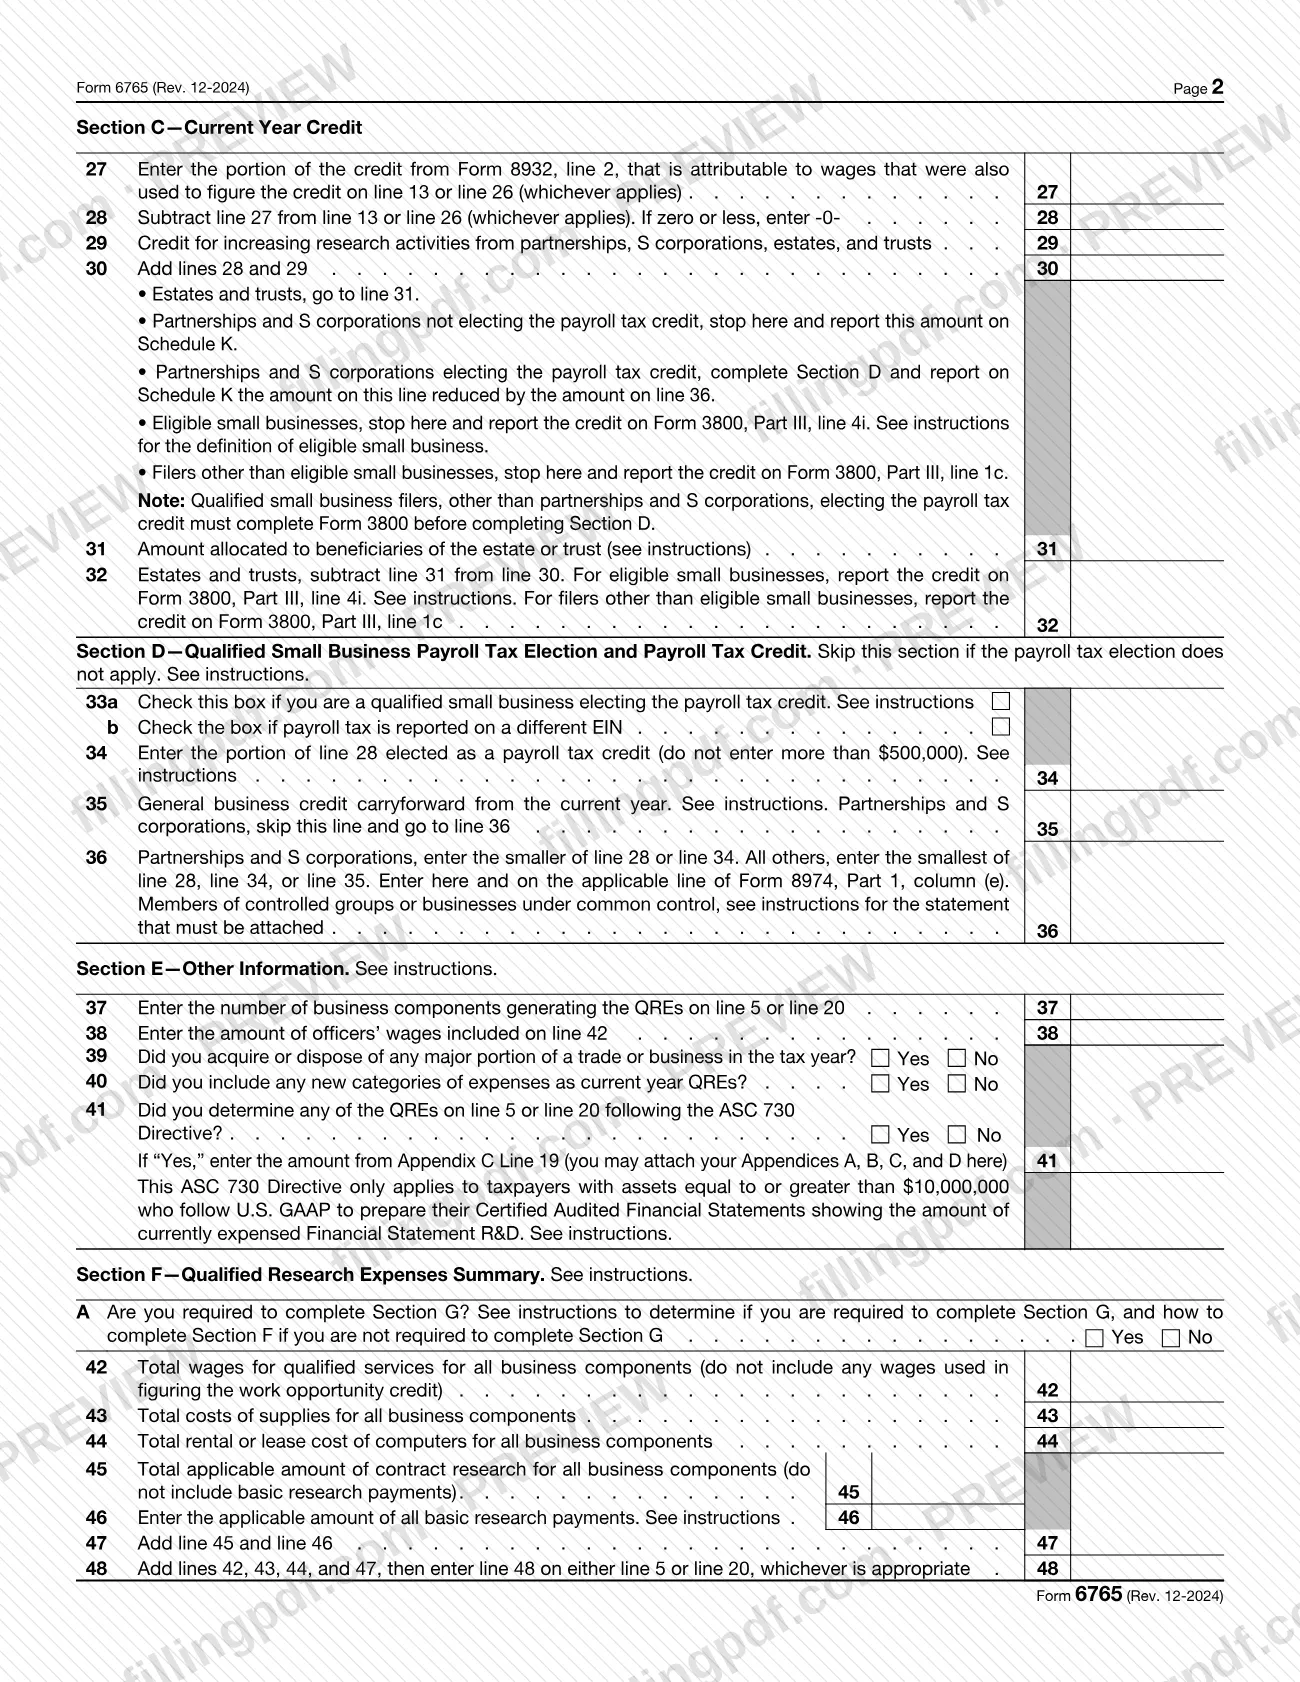
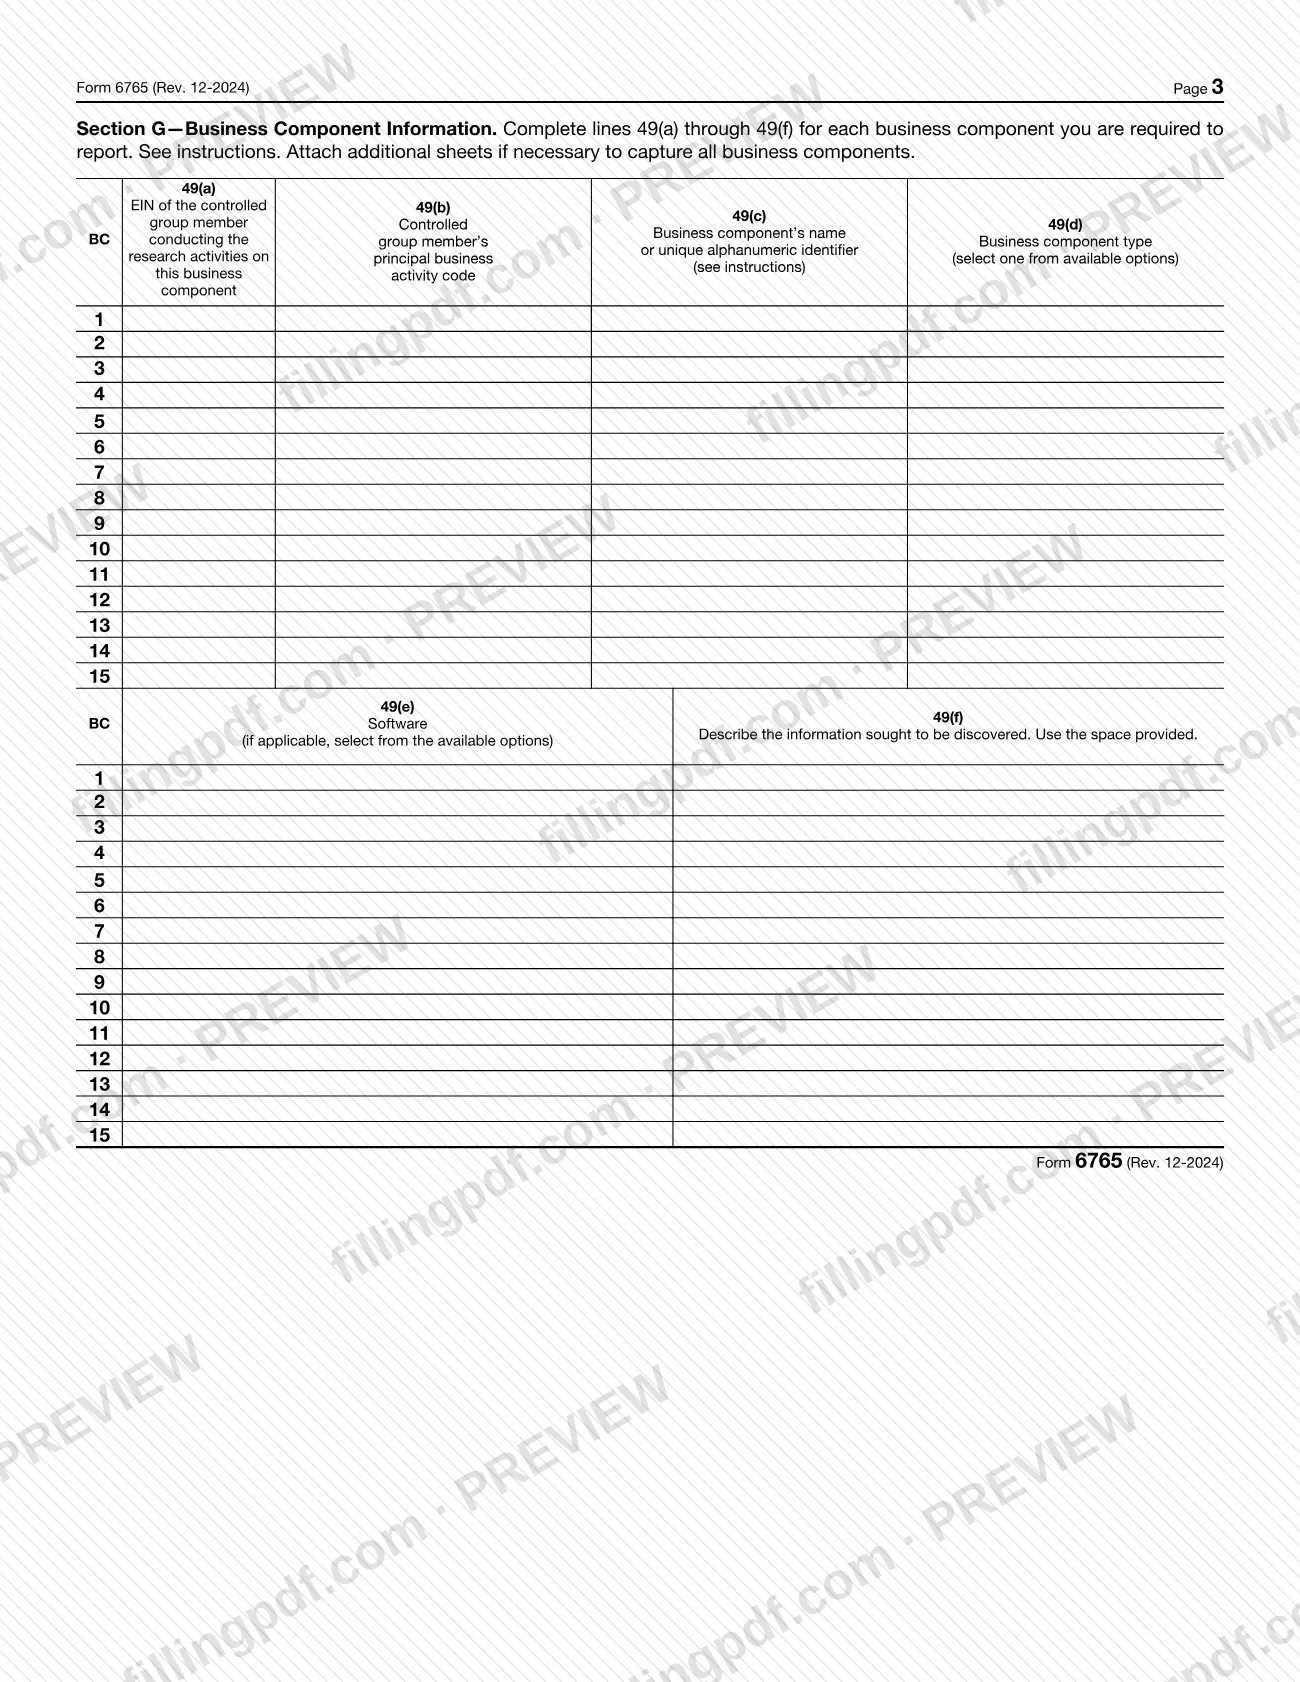
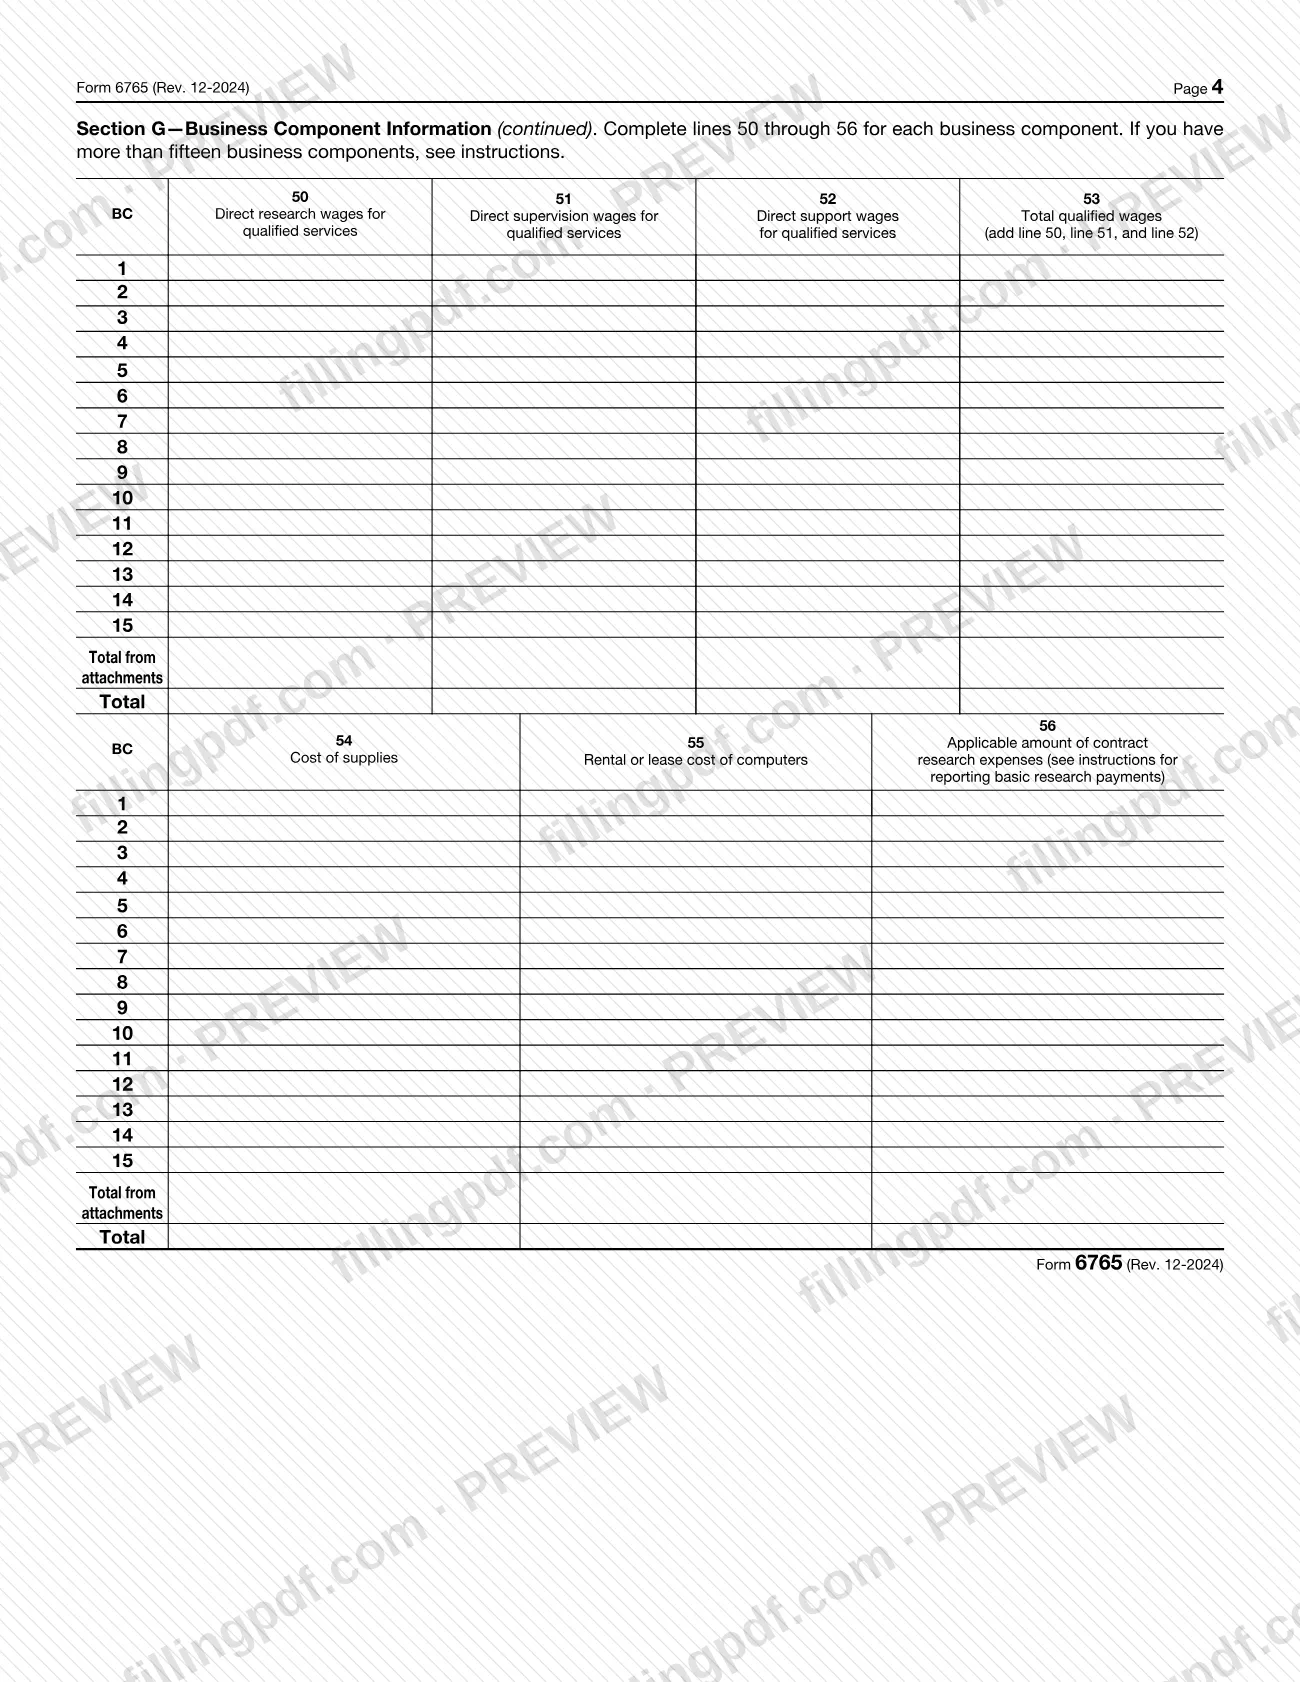
El Formulario 6765, Crédito por aumento de las actividades de investigación (Credit for Increasing Research Activities), del Servicio de Impuestos Internos (IRS) sirve para calcular el crédito por investigación, registrar la elección del crédito reducido conforme a la sección 280C y permitir que una pequeña empresa calificada elija el crédito de nómina. Se adjunta a la declaración de impuestos, y las sociedades colectivas y las corporaciones S deben presentarlo para reclamar el crédito. En esta página puede rellenar el Formulario 6765 en línea en FillingPDF y descargar o imprimir el PDF completado; el IRS publica el formulario y sus instrucciones en www.irs.gov/Form6765.
Última actualización
¿Qué es el 6765?
Formulario 6765, Crédito por aumento de las actividades de investigación (Credit for Increasing Research Activities), es el formulario del Servicio de Impuestos Internos (IRS) que se usa para calcular y reclamar el crédito por aumento de las actividades de investigación, elegir el crédito reducido conforme a la sección 280C y elegir tratar una parte del crédito como crédito de nómina contra la parte de los impuestos del Seguro Social que corresponde al empleador.
El formulario se adjunta a la declaración de impuestos (OMB No. 1545-0619, Attachment Sequence No. 676). Está organizado en secciones:
- Items A and B: la elección conforme a la sección 280C y la pregunta sobre grupos controlados.
- Section A: el crédito regular.
- Section B: el crédito simplificado alternativo (ASC). Complete la Sección A o la Sección B, pero no ambas.
- Section C: el crédito del año en curso, incluidos los importes de sociedades colectivas, corporaciones S, sucesiones y fideicomisos.
- Section D: la elección del crédito de nómina para pequeñas empresas calificadas.
- Section E: otra información sobre los gastos de investigación calificados (QRE).
- Section F: el resumen de los QRE, que termina en la línea 48.
- Section G: información sobre los componentes comerciales, que se declara para un máximo de 50 componentes comerciales.
Las instrucciones del IRS explican que, por lo general, la investigación calificada debe cumplir una prueba de cuatro partes aplicada por separado a cada componente comercial. En algunas situaciones, como la investigación realizada después de que comienza la producción comercial o fuera de Estados Unidos, no se concede el crédito. En cambio, los costos de pruebas clínicas de ciertos medicamentos para enfermedades raras pueden reclamarse en el Formulario 8820, Crédito por medicamentos huérfanos. El crédito se transfiere luego al Formulario 3800, Crédito general para empresas; la parte correspondiente al crédito de nómina se transfiere al Formulario 8974.
¿Quién tiene que presentar el 6765?
Las sociedades colectivas y las corporaciones S deben presentar el Formulario 6765 para reclamar el crédito por aumento de las actividades de investigación. También lo usan otros contribuyentes que calculan su propio crédito, así como toda pequeña empresa calificada que elija el crédito de nómina.
Las instrucciones del IRS establecen estas condiciones:
- Solo crédito transferido: por lo general, los contribuyentes que no sean sociedades colectivas ni corporaciones S no están obligados a completar ni presentar el formulario si su única fuente del crédito es una sociedad colectiva, una corporación S, una sucesión o un fideicomiso. Declaran el crédito directamente en el Formulario 3800.
- Sucesiones y fideicomisos: se puede asignar un crédito a los beneficiarios en la línea 31.
- Elección conforme a la sección 280C: quienes elijan el crédito reducido deben completar el Formulario 6765 con la declaración original presentada a tiempo, aunque no reclamen ningún crédito en ella.
- Grupos controlados: los miembros de un grupo controlado o las empresas bajo control común contestan Yes en el Item B y adjuntan la declaración requerida. Se consideran un solo contribuyente para calcular el crédito.
- Elección del crédito de nómina: solo puede hacerla una pequeña empresa calificada, definida en las instrucciones como una corporación (incluida una corporación S) o una sociedad colectiva que cumpla las pruebas de ingresos brutos. Una organización exenta de impuestos conforme a la sección 501 no reúne los requisitos.
La Sección G es obligatoria, a menos que usted sea una pequeña empresa calificada que haya marcado la casilla para el crédito de nómina, o cumpla los límites de QRE e ingresos brutos indicados en las instrucciones y declare un crédito en una declaración original.
Cuándo presentar el 6765
Presente el Formulario 6765 con la declaración de impuestos en la que reclama el crédito; el formulario indica que debe adjuntarse a la declaración. Las instrucciones del IRS vinculan varias elecciones con esa presentación original:
- La elección conforme a la sección 280C del Item A debe hacerse en la declaración original presentada a tiempo, incluidas las prórrogas. No se puede hacer ni cambiar en una declaración enmendada y es irrevocable para ese año tributario.
- El crédito simplificado alternativo se elige completando la Sección B y adjuntando el formulario a la declaración original presentada a tiempo, incluidas las prórrogas. No se concede una prórroga para hacer la elección.
- La elección del crédito de nómina debe hacerse a más tardar en la fecha límite de la declaración presentada originalmente, incluidas las prórrogas. No se puede hacer para un año tributario si se hizo para 5 o más años tributarios anteriores.
Para los años tributarios que comiencen antes de 2026, la Sección G es opcional para todos los declarantes. Es obligatoria para los años tributarios que comiencen después de 2025, sujeta a las excepciones indicadas en las instrucciones. En una declaración enmendada que reclame un crédito por investigación nuevo o aumentado, se requieren la columna 49(f) y la información adicional sobre la reclamación.
Documentos que necesitas
- Su declaración de impuestos: el Formulario 6765 se adjunta a ella, según indica el formulario.
- Declaración para un grupo controlado o una empresa bajo control común, obligatoria si contesta Yes en el Item B; enumera la entidad y los conceptos de QRE y crédito mencionados en las instrucciones.
- Declaración que enumere las deducciones o los gastos capitalizados que se redujeron, obligatoria si no elige el crédito reducido conforme a la sección 280C.
- Formulario 3800, Crédito general para empresas, al que se transfiere el crédito; una pequeña empresa calificada que no sea una sociedad colectiva ni una corporación S lo completa antes de la Sección D.
- Formulario 8974, para una pequeña empresa calificada que reclame el crédito de nómina; se adjunta a la declaración de impuestos sobre el empleo.
- Hojas adicionales de la Sección G, si no presenta electrónicamente y declara más de 15 componentes comerciales.
- Plan de muestreo estadístico, si usó el muestreo estadístico conforme a Rev. Proc. 2011-42 para determinar los QRE.
- Información sobre la reclamación y, si presenta uno, un estudio del crédito con las páginas exactas identificadas, para una declaración enmendada o una solicitud de ajuste administrativo (AAR) que reclame un crédito por investigación nuevo o aumentado.
- Resultados del Formulario 8582-CR, para una sucesión o un fideicomiso sujeto a las reglas sobre actividades pasivas que deba asignar a los beneficiarios el crédito permitido.
Cómo rellenar el 6765
Indique su nombre, número y los Items A–B
En la parte superior, indique el nombre o los nombres tal como aparecen en su declaración y su número de identificación. Marque Yes o No para el Item A (elección del crédito reducido conforme a la sección 280C) y para el Item B (grupo controlado o control común); si contesta Yes en el Item B, prepare la declaración requerida.
Complete primero la Sección G si es obligatoria
Complete la Sección G, líneas 49(a) a 56, antes de la Sección F, a menos que no esté obligado a completarla. Enumere los componentes comerciales en orden descendente según los QRE, hasta 50 y cubriendo al menos el 80% de los QRE totales, e ingrese "Aggregate Business Components" en la columna 49(c) para los restantes.
Complete el resumen de QRE de la Sección F
Conteste la pregunta en la parte superior de la Sección F y luego indique los salarios en la línea 42, los suministros en la línea 43, el costo de alquiler o arrendamiento de computadoras en la línea 44, la investigación por contrato en la línea 45 y los pagos por investigación básica en la línea 46. Sume las líneas 45 y 46 en la línea 47 y las líneas 42, 43, 44 y 47 en la línea 48.
Elija la Sección A o la Sección B
Complete la Sección A (crédito regular) o la Sección B (crédito simplificado alternativo), pero no ambas. Omita la Sección A si elige, o eligió anteriormente y no revoca, el crédito simplificado alternativo.
Calcule el crédito regular en la Sección A
Indique los importes de consorcios de energía e investigación básica en las líneas 1 a 3 y réstelos en la línea 4. Indique el importe de la línea 48 en la línea 5, el porcentaje de base fija en la línea 6 y los ingresos brutos anuales promedio en la línea 7; luego siga las líneas 8 a 12. En la línea 13, aplique el factor que indica el formulario según haya elegido o no el crédito reducido conforme a la sección 280C.
Calcule el crédito simplificado alternativo
Complete las líneas 14 a 19, indique el importe de la línea 48 en la línea 20 e indique sus QRE de los 3 años tributarios anteriores en la línea 21. Omita las líneas 22 y 23 si no tuvo QRE en alguno de esos años y luego siga las líneas 24 a 26.
Complete el crédito del año en curso en la Sección C
En la línea 27, indique cualquier parte correspondiente a salarios del Formulario 8932. Réstela en la línea 28, sume los créditos de sociedades colectivas, corporaciones S, sucesiones y fideicomisos en la línea 29 y calcule el total en la línea 30. Las sucesiones y los fideicomisos continúan con las líneas 31 y 32; el formulario indica dónde declara el resultado cada uno de los demás declarantes.
Complete la Sección D solo si elige el crédito de nómina
Omita la Sección D si no corresponde la elección del crédito de nómina. De lo contrario, marque la línea 33a, marque la 33b si el impuesto sobre la nómina se declara con un EIN distinto e indique en la línea 34 el importe elegido, sin exceder el límite impreso allí. Indique en la línea 35 el arrastre del crédito general para empresas y en la línea 36 el importe, que también se incluye en el Formulario 8974, Parte 1, columna (e).
Complete otra información en la Sección E
Indique en la línea 37 el número de componentes comerciales y en la línea 38 los salarios de los funcionarios incluidos en la línea 42. Marque Yes o No en las líneas 39 y 40; y, en la línea 41, si sigue la Directiva ASC 730, indique el importe de la línea 19 del Apéndice C.
Revise, firme y descargue el PDF
Verifique que los totales de la Sección F se transfieran a la línea 5 o la línea 20, que se haya contestado cada pregunta y que estén listas las declaraciones requeridas. Descargue o imprima el PDF completado desde FillingPDF y adjúntelo a su declaración de impuestos, según se describe en Cómo presentar.
Cómo presentar el 6765
El Formulario 6765 no se envía por separado: se adjunta a la declaración de impuestos y se presenta esa declaración, ya sea electrónicamente o en papel, mediante los canales del IRS correspondientes a esa declaración. El formulario no incluye una dirección postal independiente.
- Presentación electrónica: las instrucciones dan nombres de archivo para los documentos adjuntos, por ejemplo, "Form6765ItemASection280C.pdf" para la declaración conforme a la sección 280C y "Form6765ItemBGroupCredit.pdf" para la declaración del grupo controlado. Otros nombres incluyen "Form6765StatSamplePlan.pdf" (plan de muestreo estadístico), "Form6765ClaimInformation.pdf" y "Form6765Study.pdf" (reclamaciones en declaraciones enmendadas), y "Form6765ASC730AppendixA.pdf" a "Form6765ASC730AppendixD.pdf".
- En papel: si tiene más de 15 componentes comerciales y no presenta electrónicamente, adjunte hojas adicionales de la Sección G e indique su suma en la línea "Total from Attachments".
- Crédito de nómina: una pequeña empresa calificada también completa el Formulario 8974 y lo adjunta a su declaración de impuestos sobre el empleo del primer trimestre que comience después de presentar la declaración que refleja la elección.
- Declaraciones enmendadas: las corporaciones que reclamen un reembolso o crédito por el crédito de investigación en una declaración enmendada deben consultar el Notice 2008-39 para saber dónde presentarla.
Para consultar las instrucciones más recientes, visite IRS.gov/Form6765. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza mediante los canales indicados anteriormente.
Errores comunes que debes evitar
- Completar tanto la Sección A como la Sección B; el formulario indica que debe omitir la Sección B si completa la Sección A, y omitir la Sección A si elige el crédito simplificado alternativo.
- Intentar hacer o cambiar la elección conforme a la sección 280C en una declaración enmendada; debe hacerse en la declaración original presentada a tiempo.
- Completar la línea 5 o la línea 20 antes de completar la Sección F y, cuando corresponda, la Sección G; el formulario indica que primero debe completar la Sección F.
- Contestar Yes en el Item B sin adjuntar la declaración requerida del grupo controlado.
- Ingresar los QRE del grupo combinado en lugar de solo los propios en la línea 5 o la línea 20 si es miembro de un grupo controlado que presenta una declaración por separado.
- Ingresar en la línea 34 un importe superior al límite impreso en esa línea para el crédito de nómina.
- Comenzar la Sección D antes de completar el Formulario 3800 si es una pequeña empresa calificada que no es una sociedad colectiva ni una corporación S.
- Omitir la Sección E después de declarar QRE en la línea 48.
- Enumerar los componentes comerciales en la Sección G en un orden distinto del descendente según los QRE totales, o no declarar los restantes en vez de ingresar "Aggregate Business Components" en la columna 49(c).
- Incluir en otra parte de la declaración un importe de la línea 1; las instrucciones indican que no se puede volver a usar.
Preguntas frecuentes
¿Para qué se usa el Formulario 6765?
El Formulario 6765 se usa para calcular y reclamar el crédito por aumento de las actividades de investigación, elegir el crédito reducido conforme a la sección 280C y elegir reclamar una parte del crédito como crédito de nómina contra la parte de los impuestos del Seguro Social que corresponde al empleador. Se adjunta a la declaración de impuestos.
¿Quién debe presentar el Formulario 6765?
Las sociedades colectivas y las corporaciones S deben presentarlo para reclamar el crédito. Por lo general, los demás contribuyentes no están obligados a completarlo ni presentarlo si su única fuente del crédito es una sociedad colectiva, una corporación S, una sucesión o un fideicomiso; declaran el crédito directamente en el Formulario 3800.
¿Cuál es la diferencia entre la Sección A y la Sección B del Formulario 6765?
La Sección A calcula el crédito regular y la Sección B calcula el crédito simplificado alternativo (ASC). Complete una u otra. Una vez que elige el ASC, se aplica al año en curso y a todos los años posteriores, y la elección para el año en curso no se puede revocar.
¿Puedo rellenar el Formulario 6765 en línea?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta nada ante el IRS; el formulario se presenta como adjunto a su declaración de impuestos mediante los canales del IRS.
¿Puedo hacer la elección conforme a la sección 280C en una declaración enmendada?
No. Las instrucciones indican que la elección del Item A debe hacerse en la declaración original presentada a tiempo, incluidas las prórrogas, y que no se puede hacer ni cambiar en una declaración enmendada. Una vez hecha, es irrevocable para ese año tributario.
¿Es obligatoria la Sección G del Formulario 6765?
Para los años tributarios que comiencen antes de 2026, la Sección G es opcional para todos los declarantes. Para los años tributarios que comiencen después de 2025 es obligatoria, excepto para una pequeña empresa calificada que reclame el crédito de nómina y para los declarantes que cumplan los límites de QRE e ingresos brutos de las instrucciones.
¿Cómo reclamo el crédito de nómina en el Formulario 6765?
Una pequeña empresa calificada completa la Sección D, marca la línea 33a e indica el importe elegido en la línea 34. La elección debe hacerse a más tardar en la fecha límite de la declaración original, incluidas las prórrogas; luego, el crédito se reclama en el Formulario 8974 con la declaración de impuestos sobre el empleo.
¿Qué debo adjuntar al Formulario 6765 si pertenezco a un grupo controlado?
Si contesta Yes en el Item B, adjunte la declaración requerida del crédito del grupo, que muestra los QRE y el crédito de cada miembro. Si presenta electrónicamente, las instrucciones le asignan el nombre "Form6765ItemBGroupCredit.pdf". Un miembro que presente una declaración por separado indica solo sus propios QRE en la línea 5 o la línea 20.
¿Listo para rellenar el 6765?
Rellenar el 6765 ahora