
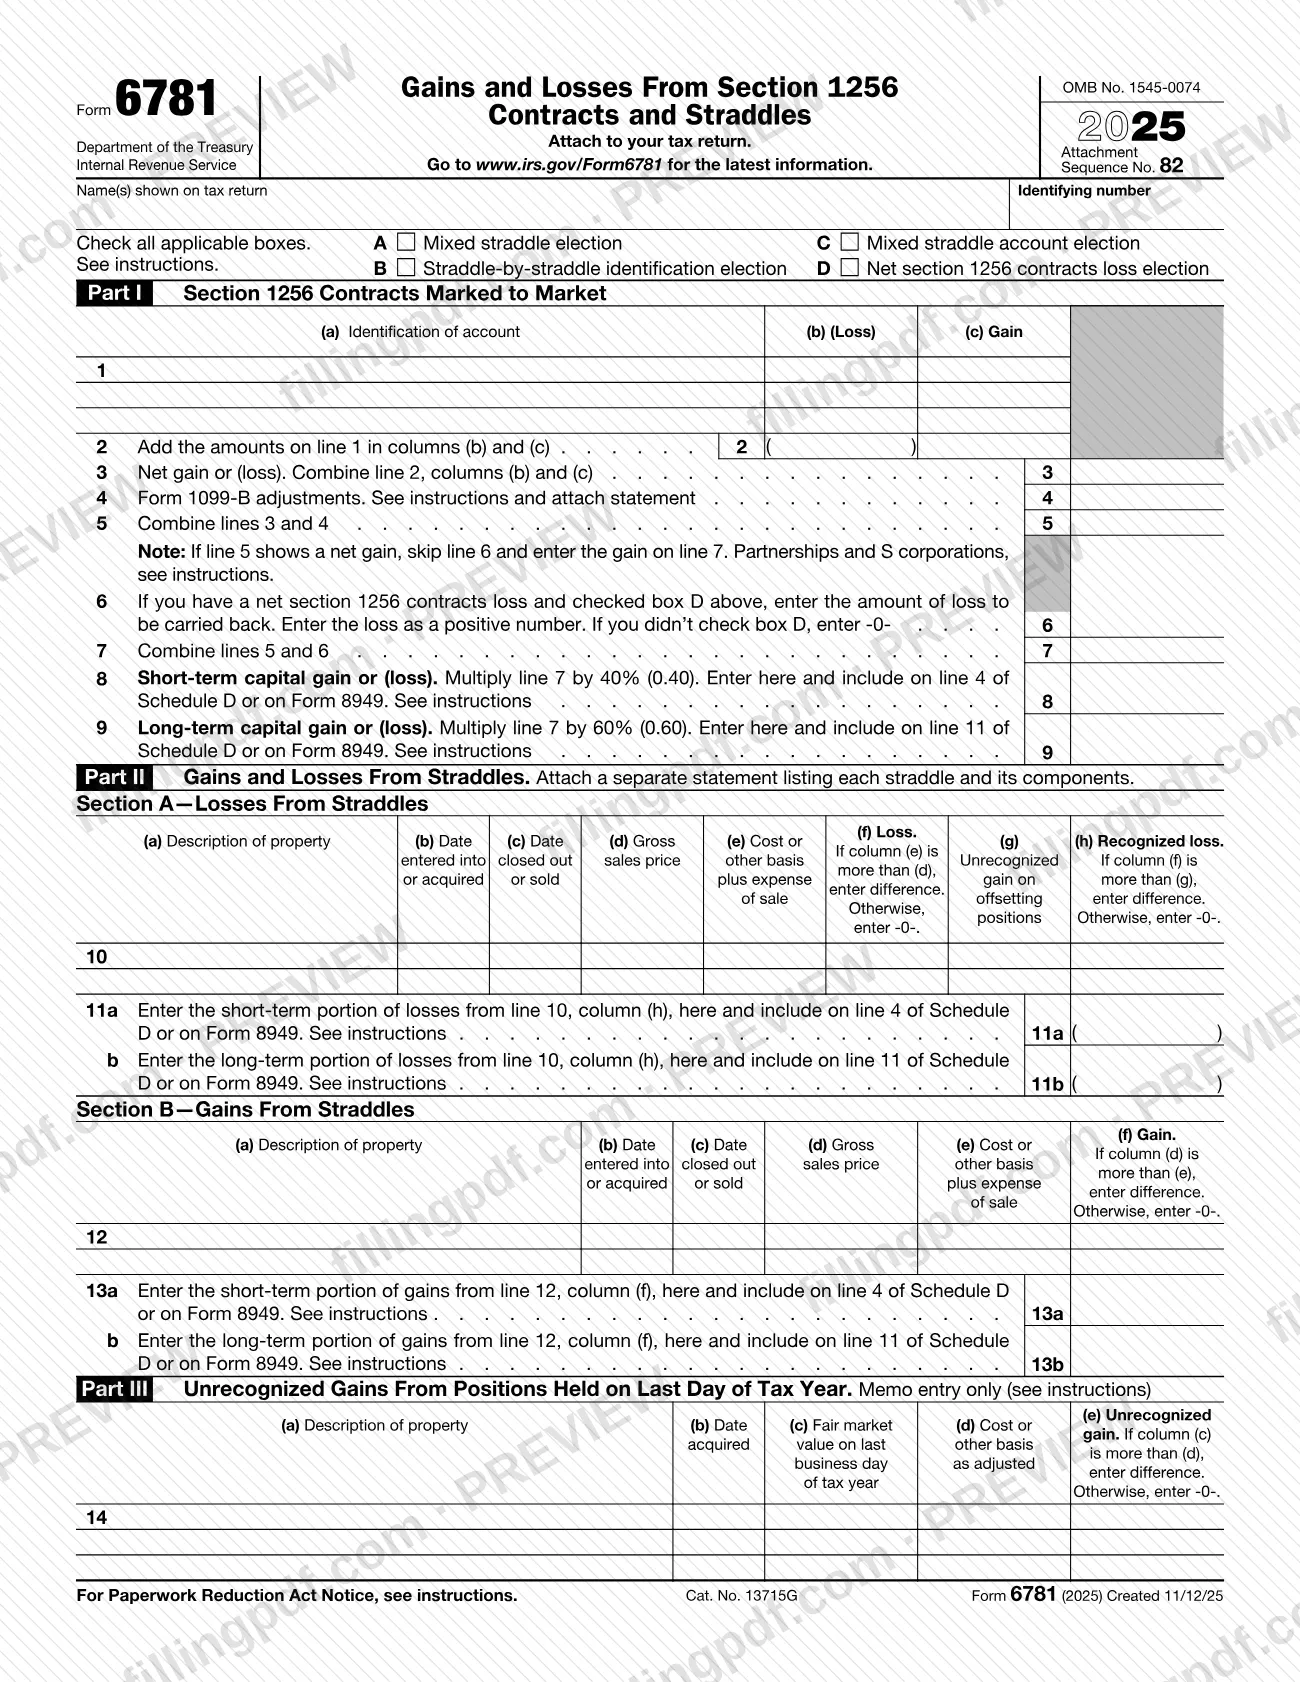
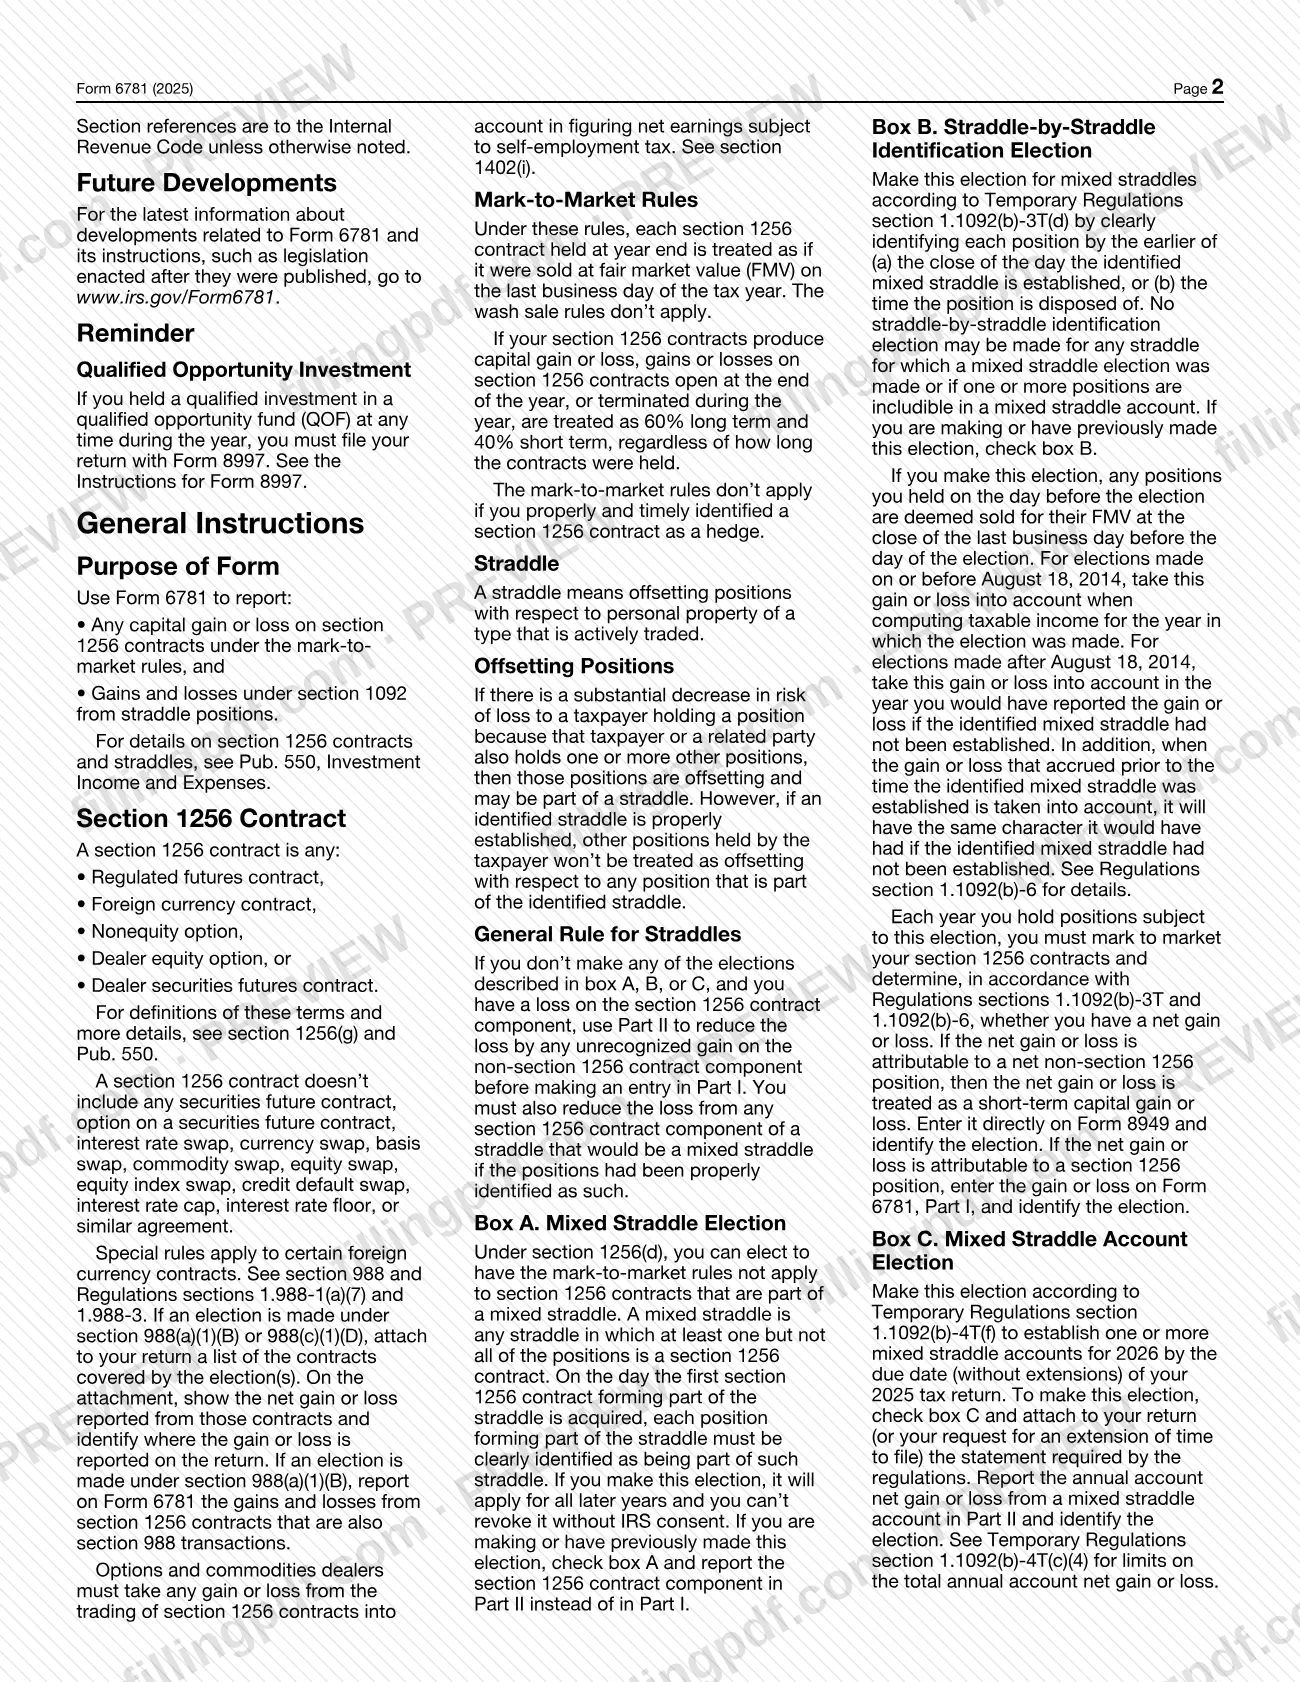
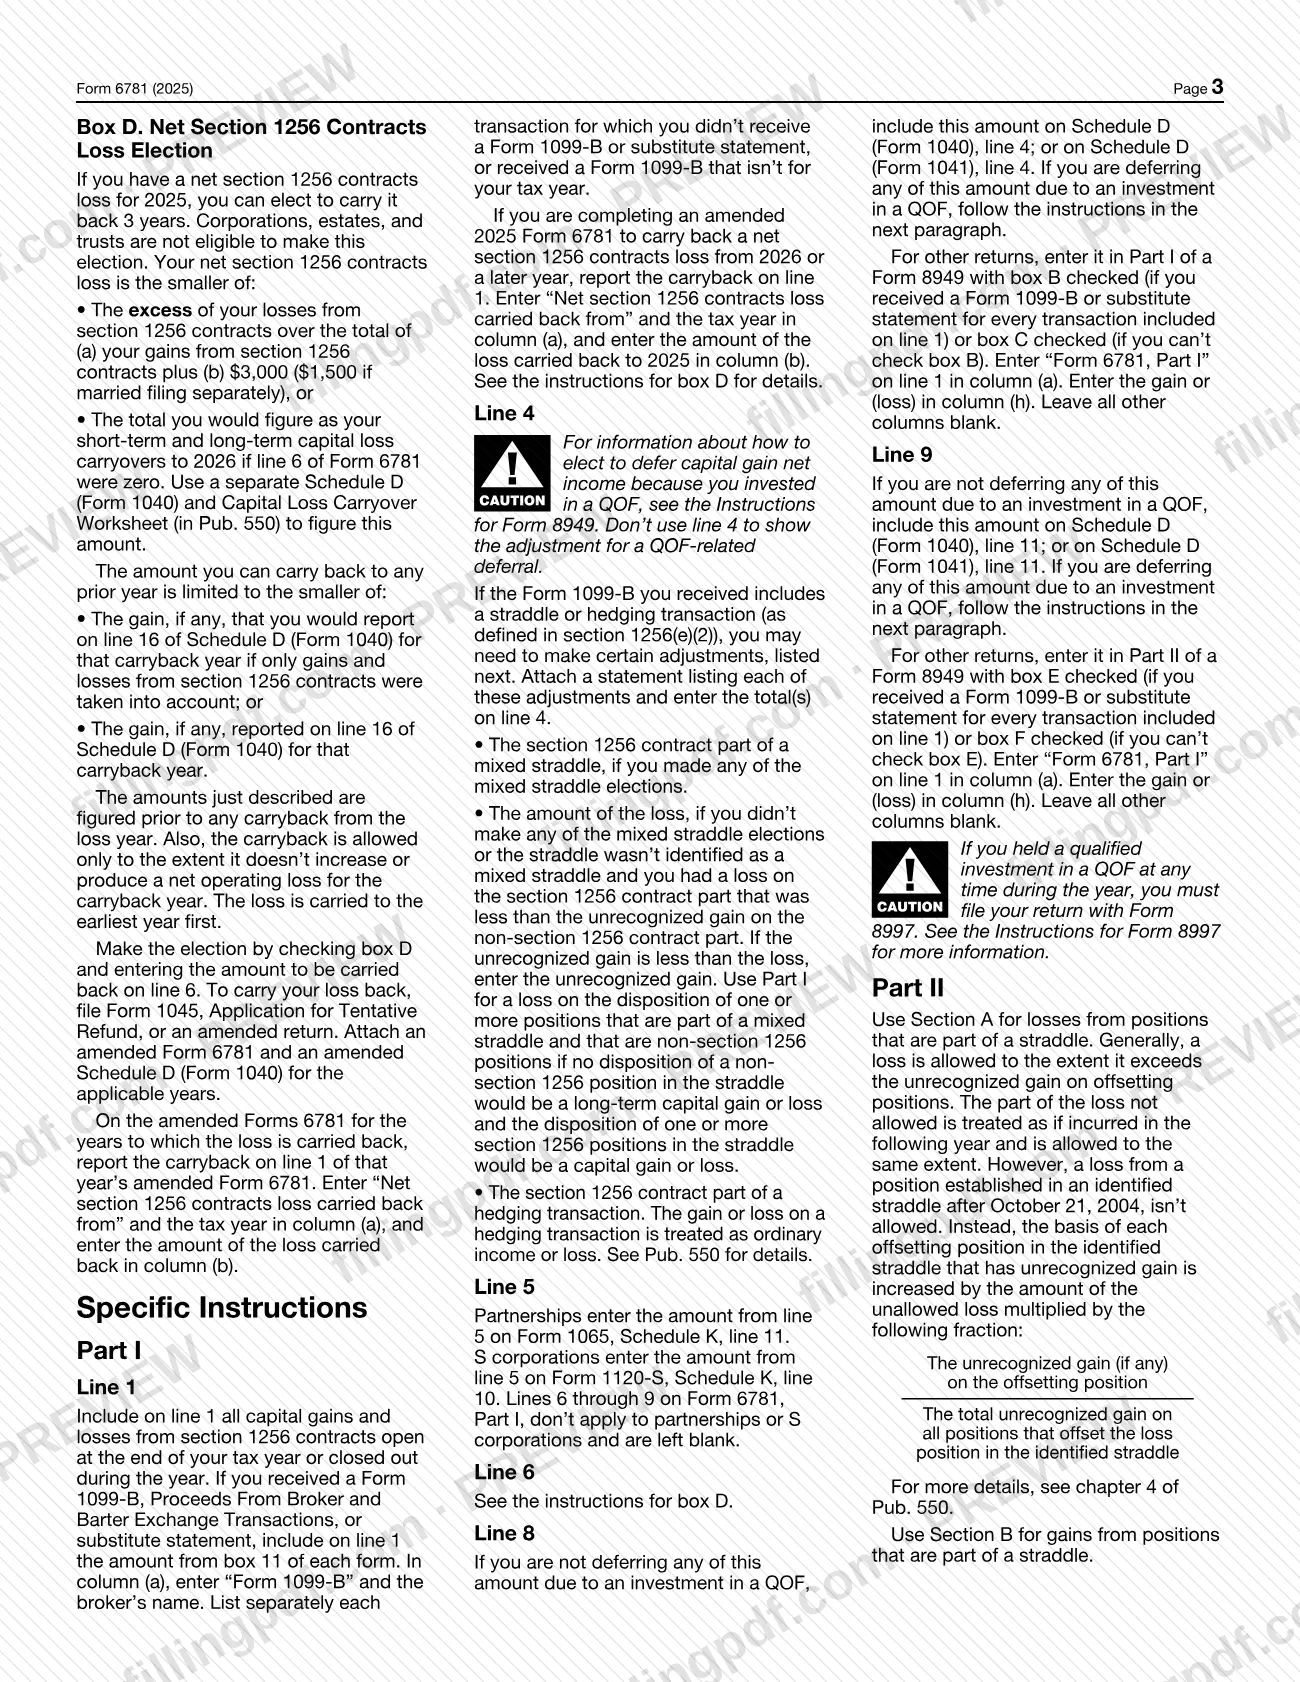
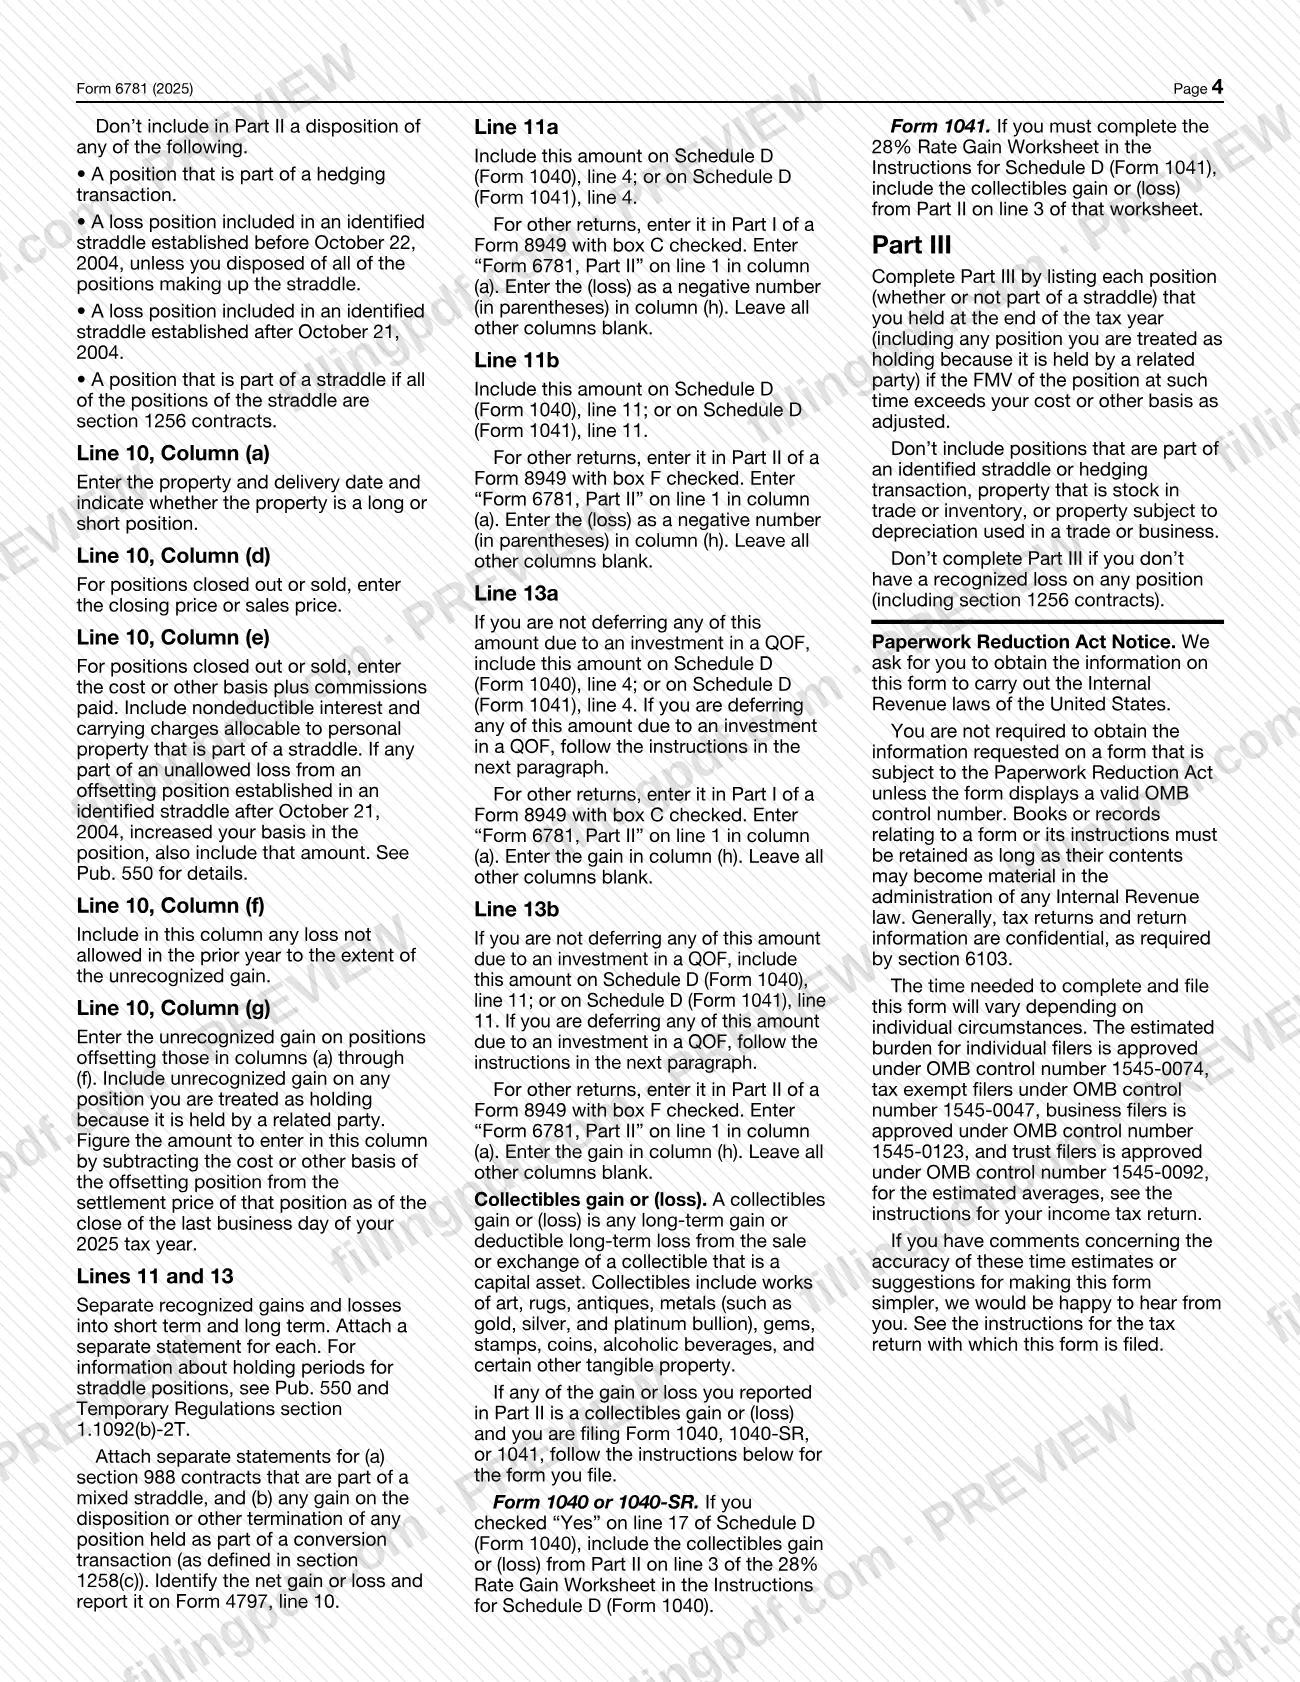
El Formulario 6781, Ganancias y pérdidas de contratos de la sección 1256 y straddles (Gains and Losses from Section 1256 Contracts and Straddles), es el formulario del Servicio de Impuestos Internos (IRS) que se usa para informar ganancias y pérdidas de capital de contratos de la sección 1256 conforme a las reglas de valoración a precios de mercado, y ganancias y pérdidas de posiciones en straddles conforme a la sección 1092. Se adjunta a su declaración de impuestos. En esta página puede rellenar el Formulario 6781 en línea en FillingPDF y descargar o imprimir el PDF completado; el IRS publica el formulario y sus instrucciones en www.irs.gov/Form6781.
Última actualización
¿Qué es el Form 6781?
El Formulario 6781, Ganancias y pérdidas de contratos de la sección 1256 y straddles, es el formulario del IRS que informa ganancias y pérdidas de capital de contratos de la sección 1256 conforme a las reglas de valoración a precios de mercado, y ganancias y pérdidas de posiciones en straddles conforme a la sección 1092. Se adjunta a su declaración de impuestos (OMB No. 1545-0074, Attachment Sequence No. 82).
El formulario tiene tres partes:
- Part I, Section 1256 Contracts Marked to Market (Parte I, contratos de la sección 1256 valorados a precios de mercado). Las líneas 1 a 9 totalizan las ganancias y pérdidas, aplican los ajustes del Formulario 1099-B y dividen el resultado en 40 % a corto plazo (línea 8) y 60 % a largo plazo (línea 9).
- Part II, Gains and Losses From Straddles (Parte II, ganancias y pérdidas de straddles). La sección A (líneas 10 y 11) corresponde a pérdidas y la sección B (líneas 12 y 13) a ganancias, con una declaración aparte que enumera cada straddle y sus componentes.
- Part III, Unrecognized Gains From Positions Held on Last Day of Tax Year (Parte III, ganancias no reconocidas de posiciones mantenidas el último día del año tributario). Solo es una anotación informativa (línea 14).
Una casilla en la parte superior del formulario registra las elecciones que usted hace: A (elección de straddle mixto), B (elección de identificación de cada straddle), C (elección de cuenta de straddles mixtos) y D (elección de pérdida neta de contratos de la sección 1256).
Según las instrucciones del IRS, un contrato de la sección 1256 es un contrato de futuros regulado, un contrato de moneda extranjera, una opción no accionaria, una opción de acciones de un corredor o un contrato de futuros de valores de un corredor. Los contratos de futuros de valores y los swaps, entre otros acuerdos, no son contratos de la sección 1256. Los resultados se trasladan al Anexo D o al Formulario 8949. Para obtener más detalles, el IRS remite a la Publicación 550, Ingresos y gastos de inversión.
¿Quién tiene que presentar el Form 6781?
Presente el Formulario 6781 si tiene ganancias o pérdidas de capital de contratos de la sección 1256, o ganancias y pérdidas de posiciones en straddles conforme a la sección 1092, para informarlas en su declaración de impuestos. Las instrucciones del IRS enumeran como contratos de la sección 1256 los contratos de futuros regulados, los contratos de moneda extranjera, las opciones no accionarias, las opciones de acciones de corredores y los contratos de futuros de valores de corredores.
- Personas físicas, caudales hereditarios y fideicomisos informan los resultados en el Anexo D (Formulario 1040) o el Anexo D (Formulario 1041), o en el Formulario 8949, según indiquen las instrucciones de las líneas.
- Sociedades colectivas anotan el importe de la línea 5 en el Formulario 1065, Anexo K, línea 11. Sociedades anónimas de tipo S lo anotan en el Formulario 1120-S, Anexo K, línea 10. Las líneas 6 a 9 no les corresponden y se dejan en blanco.
- Elección de pérdida neta de contratos de la sección 1256 (casilla D): las sociedades anónimas, los caudales hereditarios y los fideicomisos no pueden hacerla.
- Inversionistas de fondos de oportunidad calificados (QOF): si mantuvo una inversión calificada en un QOF en algún momento durante el año, debe presentar su declaración con el Formulario 8997.
No use la Parte II para enajenar una posición que forme parte de una transacción de cobertura, ni un straddle cuyas posiciones sean todas contratos de la sección 1256. Las instrucciones de la Parte II enumeran otras exclusiones para posiciones con pérdidas en straddles identificados.
Cuándo presentar el Form 6781
El Formulario 6781 no tiene una fecha límite independiente: se adjunta a su declaración de impuestos, por lo que vence junto con esa declaración. El formulario de 2025 corresponde al año tributario 2025.
Algunas elecciones tienen sus propios plazos. Para hacer la elección de cuenta de straddles mixtos (casilla C), que establece una o más cuentas de straddles mixtos para 2026, marque la casilla C y adjunte a su declaración, o a su solicitud de prórroga del plazo para presentar, la declaración exigida por los reglamentos. Debe hacer la elección para la fecha límite de su declaración de impuestos de 2025, sin contar las prórrogas.
La elección de straddle mixto (casilla A) se aplica a todos los años posteriores y no puede revocarse sin el consentimiento del IRS. Si tiene una pérdida neta de contratos de la sección 1256 para 2025, puede elegir trasladarla 3 años hacia atrás marcando la casilla D e ingresando el importe en la línea 6; para trasladar la pérdida hacia atrás, presente el Formulario 1045 o una declaración enmendada.
Documentos que necesitas
- Una declaración que enumere cada straddle y sus componentes, adjunta para la Parte II (ganancias y pérdidas de straddles).
- Una declaración que enumere cada ajuste del Formulario 1099-B, cuyo total se ingresa en la línea 4, cuando el Formulario 1099-B incluya un straddle o una transacción de cobertura.
- La declaración exigida por los reglamentos para la elección de cuenta de straddles mixtos, adjunta a su declaración o a la solicitud de prórroga, cuando marque la casilla C.
- Una lista de los contratos cubiertos por una elección conforme a la sección 988(a)(1)(B) o 988(c)(1)(D), que muestre la ganancia o pérdida neta y dónde se informa en la declaración, si hizo tal elección.
- Declaraciones separadas para los contratos de la sección 988 que formen parte de un straddle mixto y para cualquier ganancia de una posición mantenida como parte de una transacción de conversión (según se define en la sección 1258(c)).
- El Formulario 8997, presentado con su declaración, si mantuvo una inversión calificada en un fondo de oportunidad calificado (QOF) en algún momento durante el año.
- El Formulario 1045 o una declaración enmendada, con un Formulario 6781 enmendado y un Anexo D (Formulario 1040) enmendado, para trasladar hacia atrás una pérdida neta de contratos de la sección 1256 (casilla D).
Cómo rellenar el Form 6781
Ingrese el nombre y el número de identificación
En la parte superior, ingrese el nombre o los nombres tal como aparecen en su declaración de impuestos y su número de identificación.
Marque las casillas de elección
Marque todas las casillas que correspondan: A (elección de straddle mixto), B (elección de identificación de cada straddle), C (elección de cuenta de straddles mixtos) o D (elección de pérdida neta de contratos de la sección 1256). Consulte las instrucciones de cada casilla.
Enumere los contratos de la sección 1256 en la línea 1
En la Parte I, incluya todas las ganancias y pérdidas de capital de contratos de la sección 1256 abiertos al final del año o cerrados durante el año. Para un Formulario 1099-B, ingrese el importe de la casilla 11, "Form 1099-B" y el nombre del corredor en la columna (a), las pérdidas en la columna (b) y las ganancias en la columna (c).
Totalice la Parte I en las líneas 2 a 5
La línea 2 suma las columnas (b) y (c) de la línea 1; la línea 3 las combina; la línea 4 corresponde a los ajustes del Formulario 1099-B (adjunte una declaración); y la línea 5 combina las líneas 3 y 4.
Aplique el traslado hacia atrás de la pérdida en la línea 6
Si tiene una pérdida neta de contratos de la sección 1256 y marcó la casilla D, ingrese la pérdida que trasladará hacia atrás como un número positivo en la línea 6; de lo contrario, ingrese -0-. Las sociedades colectivas y las sociedades anónimas de tipo S dejan en blanco las líneas 6 a 9.
Divida la ganancia o pérdida en las líneas 7 a 9
La línea 7 combina las líneas 5 y 6. Multiplique la línea 7 por 40 % para la línea 8 (corto plazo) y por 60 % para la línea 9 (largo plazo); después, traslade los importes al Anexo D o al Formulario 8949 según las instrucciones.
Ingrese las pérdidas de straddles en las líneas 10 y 11
En la Parte II, sección A, enumere cada posición en la línea 10 con las columnas (a) a (h) y adjunte una declaración aparte que enumere cada straddle y sus componentes. Ingrese la parte a corto plazo en la línea 11a y la parte a largo plazo en la línea 11b.
Ingrese las ganancias de straddles en las líneas 12 y 13
En la sección B, enumere cada posición en la línea 12, columnas (a) a (f), donde (f) es la ganancia si (d) es mayor que (e). Ingrese la parte a corto plazo en la línea 13a y la parte a largo plazo en la línea 13b.
Complete la anotación informativa de la Parte III
En la línea 14, enumere cada posición mantenida el último día del año tributario cuyo valor justo de mercado exceda su costo ajustado u otra base, e ingrese la ganancia no reconocida en la columna (e). Omita la Parte III si no tiene una pérdida reconocida en ninguna posición.
Traslade los importes a su declaración
Siga las instrucciones de las líneas 8, 9, 11a, 11b, 13a y 13b para ingresar los importes en el Anexo D (Formulario 1040), el Anexo D (Formulario 1041) o el Formulario 8949. Las sociedades colectivas y las sociedades anónimas de tipo S trasladan la línea 5 al Anexo K.
Revise y descargue el PDF
Revise cada línea y las declaraciones adjuntas; luego descargue o imprima el PDF completado desde FillingPDF y adjúntelo a su declaración de impuestos.
Cómo presentar el Form 6781
El Formulario 6781 no se presenta por separado: se adjunta a su declaración de impuestos y se presenta por el mismo medio que usted use para esa declaración.
- Personas físicas, caudales hereditarios y fideicomisos: adjunte el Formulario 6781 a la declaración e ingrese los resultados en el Anexo D (Formulario 1040), el Anexo D (Formulario 1041) o el Formulario 8949, según indiquen las instrucciones de las líneas 8, 9, 11a, 11b, 13a y 13b.
- Sociedades colectivas: traslade el importe de la línea 5 al Formulario 1065, Anexo K, línea 11.
- Sociedades anónimas de tipo S: traslade el importe de la línea 5 al Formulario 1120-S, Anexo K, línea 10.
- Traslado hacia atrás de una pérdida neta de contratos de la sección 1256: presente el Formulario 1045, Solicitud de reembolso provisional, o una declaración enmendada, con un Formulario 6781 enmendado y un Anexo D (Formulario 1040) enmendado por cada año afectado.
Adjunte las declaraciones que exige el formulario, como la que enumera cada straddle y sus componentes, la declaración de ajustes del Formulario 1099-B y la declaración de la casilla C. El formulario no indica una dirección postal propia; siga las instrucciones de presentación de la declaración a la que lo adjunta. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los medios indicados arriba.
Errores comunes que debes evitar
- Ingresar el importe del traslado hacia atrás de la línea 6 como un número negativo; el formulario indica que ingrese la pérdida como un número positivo y que ingrese -0- si no marcó la casilla D.
- Completar las líneas 6 a 9 como sociedad colectiva o sociedad anónima de tipo S; esas líneas no les corresponden y se dejan en blanco.
- Hacer la elección de pérdida neta de contratos de la sección 1256 (casilla D) como sociedad anónima, caudal hereditario o fideicomiso, ya que no pueden hacerla.
- No adjuntar la declaración que enumera cada straddle y sus componentes en la Parte II.
- Incluir en la Parte II la enajenación de una posición de una transacción de cobertura o de un straddle en el que todas las posiciones sean contratos de la sección 1256.
- Omitir la declaración de ajustes del Formulario 1099-B cuando este incluya un straddle o una transacción de cobertura.
- Usar la línea 4 para indicar un ajuste de aplazamiento relacionado con un QOF; las instrucciones indican que no debe hacerlo.
- Completar otras columnas del Formulario 8949 al informar importes del Formulario 6781; las instrucciones indican que ingrese "Form 6781, Part I" o "Part II" en la columna (a), el importe en la columna (h) y deje las demás en blanco.
- Completar la Parte III cuando no tiene una pérdida reconocida en ninguna posición; las instrucciones indican que no debe hacerlo.
Preguntas frecuentes
¿Para qué se usa el Formulario 6781?
El Formulario 6781 informa las ganancias o pérdidas de capital de contratos de la sección 1256 conforme a las reglas de valoración a precios de mercado, y las ganancias y pérdidas de posiciones en straddles conforme a la sección 1092. Se adjunta a su declaración de impuestos y los resultados se trasladan al Anexo D o al Formulario 8949.
¿Qué es un contrato de la sección 1256?
Según las instrucciones del IRS, es un contrato de futuros regulado, un contrato de moneda extranjera, una opción no accionaria, una opción de acciones de un corredor o un contrato de futuros de valores de un corredor. No se incluyen los contratos de futuros de valores, las opciones sobre estos ni los swaps, como los swaps de tasas de interés o de incumplimiento crediticio.
¿Cómo se dividen las ganancias y pérdidas en el Formulario 6781?
Las ganancias o pérdidas de contratos de la sección 1256 abiertos al final del año o terminados durante el año se tratan como 60 % a largo plazo y 40 % a corto plazo, sin importar cuánto tiempo los haya mantenido. La línea 8 es la línea 7 multiplicada por 40 % y la línea 9 es la línea 7 multiplicada por 60 %.
¿Puedo trasladar hacia atrás una pérdida de contratos de la sección 1256?
Sí. Si tiene una pérdida neta de contratos de la sección 1256 para 2025, puede elegir trasladarla 3 años hacia atrás marcando la casilla D e ingresando el importe en la línea 6. Las sociedades anónimas, los caudales hereditarios y los fideicomisos no pueden hacer esta elección. Traslade la pérdida hacia atrás con el Formulario 1045 o una declaración enmendada.
¿Cuándo vence la elección de cuenta de straddles mixtos (casilla C)?
Para la fecha límite de su declaración de impuestos de 2025, sin contar las prórrogas. Marque la casilla C y adjunte la declaración exigida por los reglamentos a su declaración o a su solicitud de prórroga del plazo para presentar. La elección establece cuentas de straddles mixtos para 2026.
¿Las sociedades colectivas y las sociedades anónimas de tipo S completan todo el Formulario 6781?
No. Las líneas 6 a 9 no les corresponden y se dejan en blanco. Una sociedad colectiva anota el importe de la línea 5 en el Formulario 1065, Anexo K, línea 11, y una sociedad anónima de tipo S lo anota en el Formulario 1120-S, Anexo K, línea 10.
¿A dónde envío el Formulario 6781?
No lo envíe por separado. Adjunte el Formulario 6781 a su declaración de impuestos y preséntelo por el mismo medio que esa declaración; el formulario no indica una dirección propia. Los traslados de pérdidas hacia atrás se presentan mediante el Formulario 1045 o una declaración enmendada.
¿Puedo rellenar el Formulario 6781 en línea en FillingPDF?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el formulario ante el IRS; usted lo presenta con su declaración de impuestos por los medios del IRS.
¿Listo para rellenar el Form 6781?
Rellenar el Form 6781 ahora