
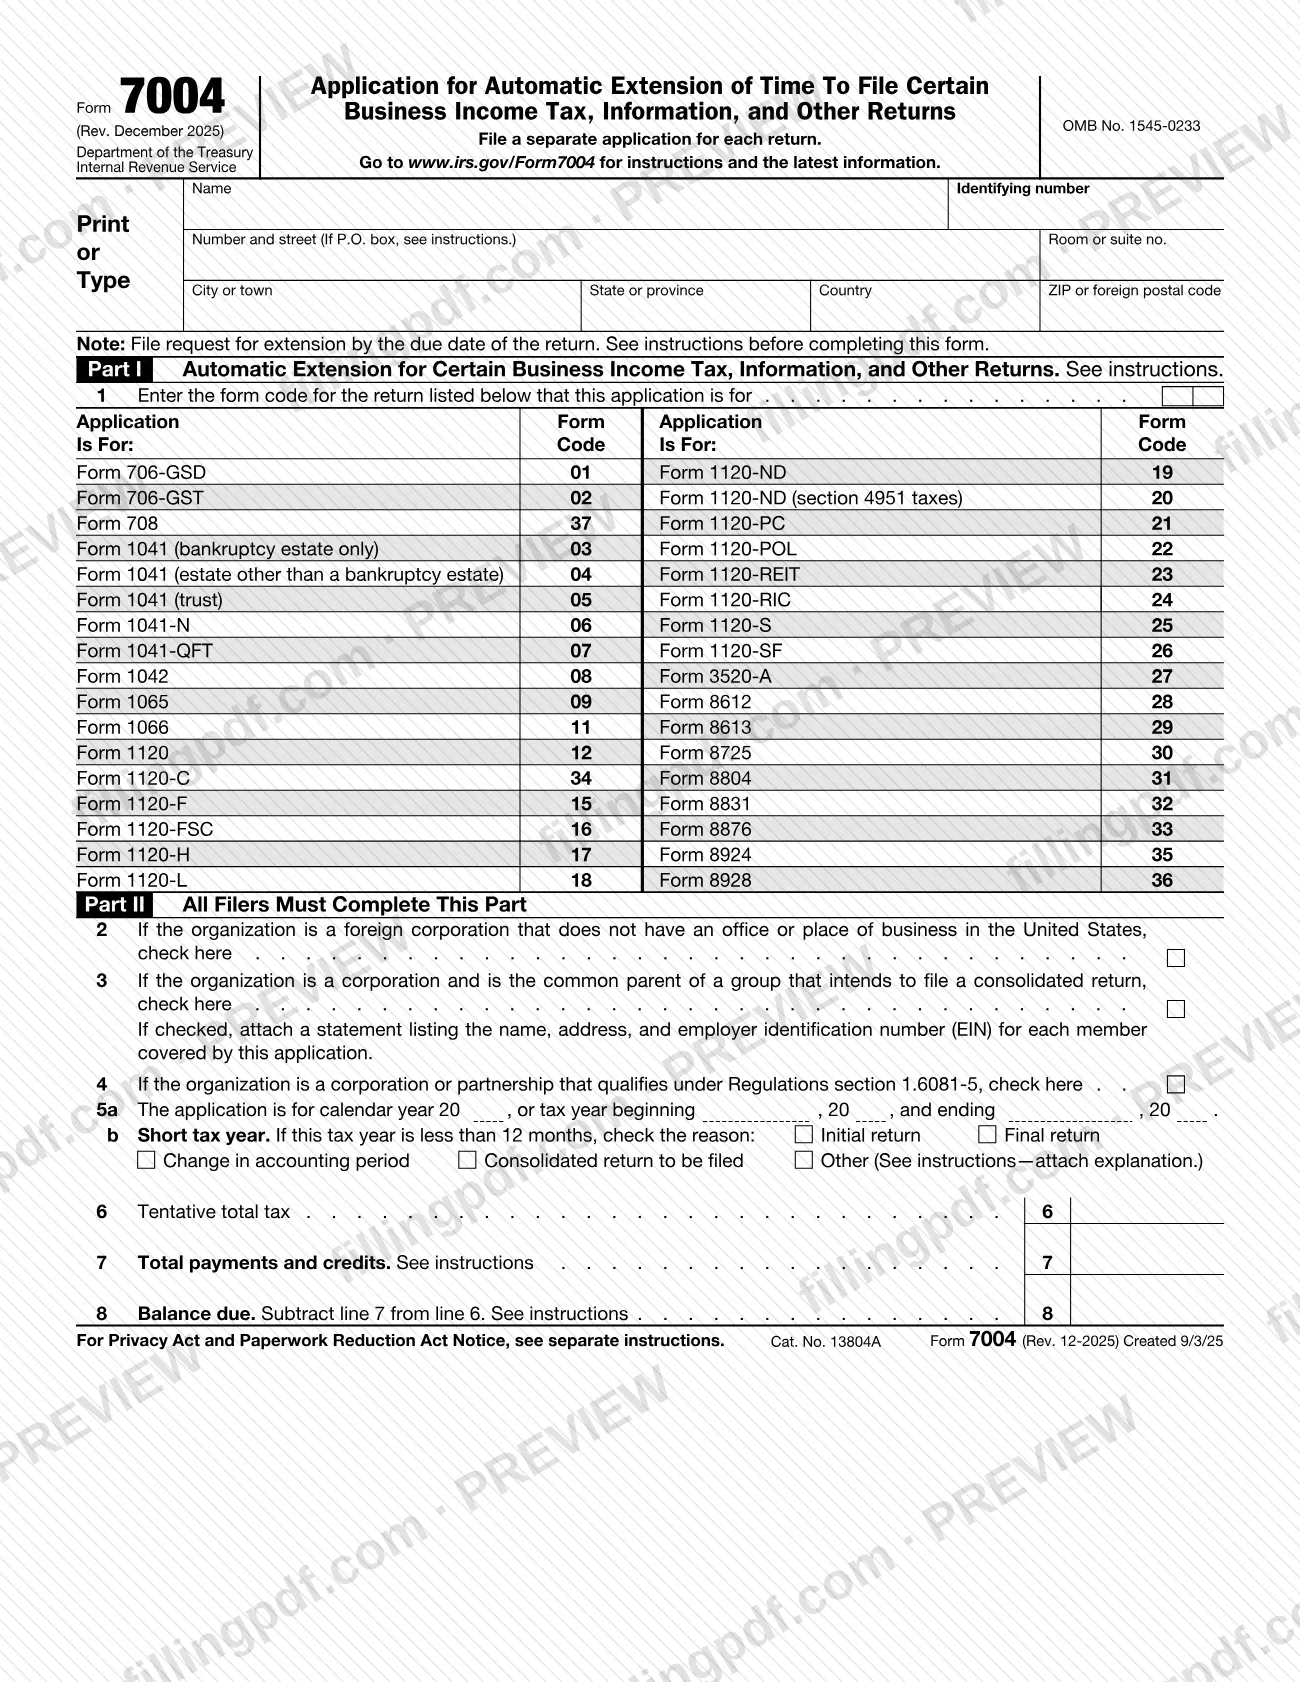
El Formulario 7004, Solicitud de prórroga automática para presentar ciertas declaraciones de impuestos sobre ingresos comerciales, informativas y otras (Application for Automatic Extension of Time To File Certain Business Income Tax, Information, and Other Returns), es la solicitud del Servicio de Impuestos Internos (IRS) para obtener una prórroga automática para presentar ciertas declaraciones de impuestos sobre ingresos comerciales, informativas y otras, como los Formularios 1120, 1120-S, 1065 y 1041. Debe presentar un Formulario 7004 separado para cada declaración; la prórroga extiende únicamente el plazo para presentar, no el plazo para pagar. En FillingPDF puede rellenar el Formulario 7004 en línea y descargar o imprimir el PDF completado; el IRS publica el formulario original y sus instrucciones en irs.gov.
Última actualización
¿Qué es el Form 7004?
El Formulario 7004, Solicitud de prórroga automática para presentar ciertas declaraciones de impuestos sobre ingresos comerciales, informativas y otras (Application for Automatic Extension of Time To File Certain Business Income Tax, Information, and Other Returns), es el formulario del IRS que una entidad utiliza para solicitar más tiempo para presentar una de las declaraciones enumeradas en el formulario, como una declaración de impuestos sobre ingresos comerciales, patrimonios, fideicomisos, sociedades o una declaración informativa.
Las instrucciones del IRS indican que se concede la prórroga si usted completa correctamente el formulario, calcula adecuadamente el impuesto estimado (si corresponde), presenta el formulario antes de la fecha límite de la declaración y paga cualquier impuesto adeudado. La prórroga automática es generalmente de 6 meses. Se aplican excepciones a un patrimonio (que no sea un patrimonio en quiebra) y a un fideicomiso que presenta el Formulario 1041, que reciben 5½ meses, y a las corporaciones C con años tributarios que terminan el 30 de junio, que reciben 7 meses para los años tributarios que comienzan antes del 1 de enero de 2026 (6 meses para el Formulario 1120-POL).
No se permiten solicitudes generales: la prórroga se aplica únicamente a la declaración identificada por el código de formulario de dos dígitos en la Parte I, línea 1. Los códigos van del 01 para el Formulario 706-GSD al 37 para el Formulario 708. La Parte II solicita el año tributario, el motivo de un año corto, si corresponde, el impuesto total tentativo, los pagos y créditos, y el saldo adeudado.
El Formulario 7004 no se utiliza para el Formulario 1041-A; las instrucciones indican al fiduciario que use el Formulario 8868. El formulario se emite bajo el OMB No. 1545-0233 y no es necesario firmarlo.
¿Quién tiene que presentar el Form 7004?
Las entidades que necesitan más tiempo para presentar una de las declaraciones enumeradas en la Parte I, línea 1, usan el Formulario 7004. El formulario incluye declaraciones como los Formularios 706-GSD, 706-GST, 708, 1041 (patrimonio en quiebra, otro patrimonio o fideicomiso), 1041-N, 1041-QFT, 1042, 1065, 1066, 1120 y sus variantes (1120-C, 1120-F, 1120-FSC, 1120-H, 1120-L, 1120-ND, 1120-PC, 1120-POL, 1120-REIT, 1120-RIC, 1120-S, 1120-SF), 3520-A, 8612, 8613, 8725, 8804, 8831, 8876, 8924 y 8928.
Otras condiciones de las instrucciones:
- En un grupo consolidado, solo la empresa matriz común o el agente puede solicitar la prórroga para la declaración consolidada del grupo (línea 3).
- Cada integrante de un grupo controlado o afiliado que no se incluya en una declaración consolidada debe presentar su propio Formulario 7004.
- Un integrante de un grupo consolidado que deba presentar una declaración separada por un período corto presenta su propio Formulario 7004 para ese período.
- Una asociación que elige presentar el Formulario 1120-H presenta el formulario con el tipo original asignado a la entidad.
No use el Formulario 7004 para el Formulario 1041-A; use el Formulario 8868. Algunas corporaciones extranjeras y nacionales y ciertas sociedades cubiertas por la sección 1.6081-5 de los Reglamentos no necesitan el Formulario 7004 para la prórroga automática para presentar y pagar (consulte la línea 4).
Cuándo presentar el Form 7004
Presente el Formulario 7004 en la fecha límite de la declaración para la cual solicita la prórroga o antes. La fecha límite aparece en las instrucciones de esa declaración.
Excepciones: una corporación extranjera sin oficina ni lugar de negocios en Estados Unidos (línea 2) debe presentar el formulario antes del día 15 del sexto mes siguiente al cierre del año tributario. Las entidades que reúnen los requisitos de la sección 1.6081-5 de los Reglamentos (línea 4) no tienen que presentar el Formulario 7004 para la primera prórroga, pero pueden marcar la línea 4 para solicitar una prórroga adicional para presentar: 3 meses para sociedades y corporaciones S, y 4 meses para corporaciones C y quienes presentan el Formulario 1120-POL.
El plazo de pago es distinto: el Formulario 7004 no extiende el plazo para pagar, por lo que cualquier saldo adeudado en la línea 8 generalmente debe pagarse antes de la fecha límite original de la declaración. El IRS puede dar por terminada la prórroga enviando un aviso por correo al menos 10 días antes de la fecha de terminación que indique.
Documentos que necesitas
- Una declaración que indique el nombre, la dirección y el EIN de cada integrante del grupo, si marca la línea 3 como empresa matriz común de un grupo consolidado. Si presenta el formulario en papel, use papel blanco de 8.5 x 11, fuente de 12 puntos, impresión por una sola cara y dos columnas.
- Una explicación del año tributario corto, si marca Other en la línea 5b porque ninguno de los motivos enumerados corresponde.
- El Formulario 1138, si una corporación prevé una pérdida operativa neta que se trasladará a años anteriores y reduce el importe que deposita por el sobrepago resultante; preséntelo junto con el Formulario 7004.
- Para una entidad de la línea 4 que reúna los requisitos de la sección 1.6081-5 de los Reglamentos: una declaración adjunta a la declaración de impuestos de la entidad (no al Formulario 7004) que indique que reúne los requisitos para la prórroga para presentar y pagar.
Cómo rellenar el Form 7004
Ingrese el nombre, la dirección y el número de identificación
Escriba a máquina o con letra de imprenta el nombre de la entidad, su dirección postal y su número de identificación (EIN o SSN) en la parte superior. Si el nombre cambió desde la declaración del año pasado, ingréselo como aparecía en esa declaración; use el apartado postal únicamente si la oficina de correos no entrega correspondencia en la dirección física.
Ingrese el código del formulario en la línea 1
En la Parte I, línea 1, ingrese el código de dos dígitos de la declaración para la que solicita esta prórroga, como 25 para el Formulario 1120-S o 09 para el Formulario 1065. Presente un Formulario 7004 separado para cada declaración.
Marque la línea 2 si corresponde
Marque la casilla únicamente si la organización es una corporación extranjera sin oficina ni lugar de negocios en Estados Unidos.
Marque la línea 3 para grupos consolidados
Si usted es la empresa matriz común de un grupo que tiene la intención de presentar una declaración consolidada, marque la casilla y adjunte una declaración con el nombre, la dirección y el EIN de cada integrante.
Marque la línea 4 si reúne los requisitos
Marque la casilla si la corporación o sociedad reúne los requisitos de la sección 1.6081-5 de los Reglamentos y necesita una prórroga adicional para presentar (no para pagar).
Ingrese el año tributario en la línea 5a
Ingrese el año calendario o, si no usa un año calendario, las fechas de inicio y fin del año tributario.
Indique el motivo del año tributario corto
En la línea 5b, marque el motivo únicamente si el año tributario dura menos de 12 meses: declaración inicial, declaración final, cambio de período contable, se presentará una declaración consolidada u otro motivo con una explicación adjunta.
Calcule el impuesto total tentativo en la línea 6
Ingrese el impuesto total que la entidad prevé adeudar durante el año, incluidos los créditos no reembolsables. Ingrese -0- si prevé que el importe sea cero.
Ingrese los pagos y créditos en la línea 7
Ingrese el total de pagos y créditos reembolsables, incluidos los pagos y créditos especificados que se describen en las instrucciones de la declaración correspondiente.
Calcule el saldo adeudado en la línea 8
Reste la línea 7 de la línea 6. El saldo generalmente debe pagarse antes de la fecha límite de la declaración, ya que el formulario no extiende el plazo para pagar.
Revise y descargue el PDF completado
Verifique el código del formulario, el número de identificación y los importes, y recuerde que no se requiere firma. Descargue o imprima el PDF completado desde FillingPDF y envíelo según se explica en Cómo presentar.
Cómo presentar el Form 7004
Puede presentar el Formulario 7004 electrónicamente para la mayoría de las declaraciones o en papel ante el centro de servicio del IRS correspondiente a su declaración.
- Electrónicamente: Visite IRS.gov/Efile7004. El Formulario 7004 no se puede presentar electrónicamente para los Formularios 8612, 8613, 8725, 8831, 8876 o 706-GS(D). Para el año tributario 2025, los Formularios 708, 8924 y 8928 deben presentarse en papel; la presentación electrónica estará disponible para ellos a partir del año tributario 2026.
- En papel: Envíe el formulario por correo a la dirección de la tabla Where To File de las instrucciones. La dirección depende de la declaración y, para algunas declaraciones, de la ubicación de su negocio, oficina o agencia principal, o de los activos totales al final del año tributario. Por ejemplo, los Formularios 708, 706-GS(T) y 706-GS(D), y los Formularios 1041-QFT, 8725, 8831, 8876, 8924 y 8928, se envían a Department of the Treasury, Internal Revenue Service, Kansas City, MO 64999-0019. Los Formularios 1042, 1120-F, 1120-FSC, 3520-A y 8804 se envían a Internal Revenue Service, P.O. Box 409101, Ogden, UT 84409.
No es necesario firmar el formulario. Si presenta el Formulario 7004 en papel y presenta su declaración electrónicamente, la declaración podría procesarse antes de que se conceda la prórroga, lo que podría dar lugar a un aviso de multa.
Pago: EFTPS (EFTPS.gov o 800-555-4477) u otras opciones en IRS.gov/Pay; quienes presentan electrónicamente el Formulario 7004 pueden pagar mediante retiro electrónico de fondos con el Formulario 8878-A.
FillingPDF le permite rellenar y descargar el PDF; la presentación debe realizarse por los canales indicados anteriormente.
Errores comunes que debes evitar
- Presentar un solo Formulario 7004 para varias declaraciones. Las instrucciones no permiten solicitudes generales; presente un formulario separado para cada declaración, con su propio código en la línea 1.
- Presentar el formulario después de la fecha límite de la declaración. El formulario debe presentarse antes de esa fecha límite para que se aplique la prórroga.
- Suponer que la prórroga también extiende el plazo para pagar. El saldo adeudado en la línea 8 generalmente debe pagarse antes de la fecha límite de la declaración, y los intereses siguen acumulándose.
- Ingresar un nombre o número de identificación que no coincida con los registros del IRS. Las instrucciones indican que no tendrá una prórroga válida si el número es incorrecto.
- Abreviar el nombre del país en una dirección extranjera o escribir una dirección extranjera en un orden distinto de ciudad, provincia o estado y país.
- Incluir los integrantes del grupo consolidado únicamente en el Formulario 7004 sin adjuntar una lista con el nombre, la dirección y el EIN de cada uno, lo que puede impedir que el grupo elija presentar una declaración consolidada.
- Usar el Formulario 7004 para el Formulario 1041-A. El fiduciario debe usar el Formulario 8868.
- Esperar que un cambio de dirección en el Formulario 7004 actualice los registros del IRS. Para ello, use el Formulario 8822 o el Formulario 8822-B.
- Presentar el Formulario 7004 en papel y luego presentar la declaración electrónicamente: la declaración podría procesarse antes de que se conceda la prórroga, lo que puede dar lugar a un aviso de multa.
Preguntas frecuentes
¿Para qué se usa el Formulario 7004?
El Formulario 7004 solicita una prórroga automática para presentar ciertas declaraciones de impuestos sobre ingresos comerciales, informativas y otras, como los Formularios 1120, 1120-S, 1065 y 1041. Extiende únicamente el plazo para presentar, y cada solicitud corresponde a una sola declaración, identificada por el código de la línea 1.
¿Por cuánto tiempo se concede la prórroga del Formulario 7004?
Generalmente, por 6 meses. Un patrimonio (que no sea un patrimonio en quiebra) y un fideicomiso que presenta el Formulario 1041 reciben 5½ meses; las corporaciones C con años tributarios que terminan el 30 de junio y comienzan antes del 1 de enero de 2026 reciben 7 meses (6 meses para el Formulario 1120-POL).
¿Cuándo vence el plazo para presentar el Formulario 7004?
Debe presentarlo en la fecha límite de la declaración que desea prorrogar o antes. Consulte esa fecha en las instrucciones de la declaración. Una corporación extranjera sin oficina ni lugar de negocios en Estados Unidos debe presentar el formulario antes del día 15 del sexto mes después del cierre del año tributario.
¿El Formulario 7004 me da más tiempo para pagar mis impuestos?
No. El formulario no extiende el plazo para pagar. Cualquier saldo adeudado en la línea 8 generalmente debe pagarse antes de la fecha límite habitual de la declaración, y se acumulan intereses sobre los impuestos sin pagar a partir de esa fecha, incluso cuando se concede una prórroga.
¿Tengo que firmar el Formulario 7004?
No. Las instrucciones del IRS indican que no es necesario firmar este formulario.
¿Puedo presentar el Formulario 7004 electrónicamente?
Sí, para la mayoría de las declaraciones, a través de IRS.gov/Efile7004. No se puede presentar electrónicamente para los Formularios 8612, 8613, 8725, 8831, 8876 o 706-GS(D), y para el año tributario 2025 se deben presentar en papel los Formularios 708, 8924 y 8928.
¿El IRS me avisará si aprobó mi prórroga?
No. Las instrucciones indican que el IRS ya no envía un aviso de aprobación. Solo le informa si deniega la solicitud y puede dar por terminada la prórroga enviando un aviso por correo al menos 10 días antes de la fecha de terminación.
¿Puedo rellenar el Formulario 7004 en línea en FillingPDF?
Sí. Puede rellenar el PDF rellenable en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es independiente del IRS y no presenta el formulario; usted debe enviarlo mediante la opción de presentación electrónica del IRS o por correo a la dirección que figura en las instrucciones.
¿Listo para rellenar el Form 7004?
Rellenar el Form 7004 ahora