
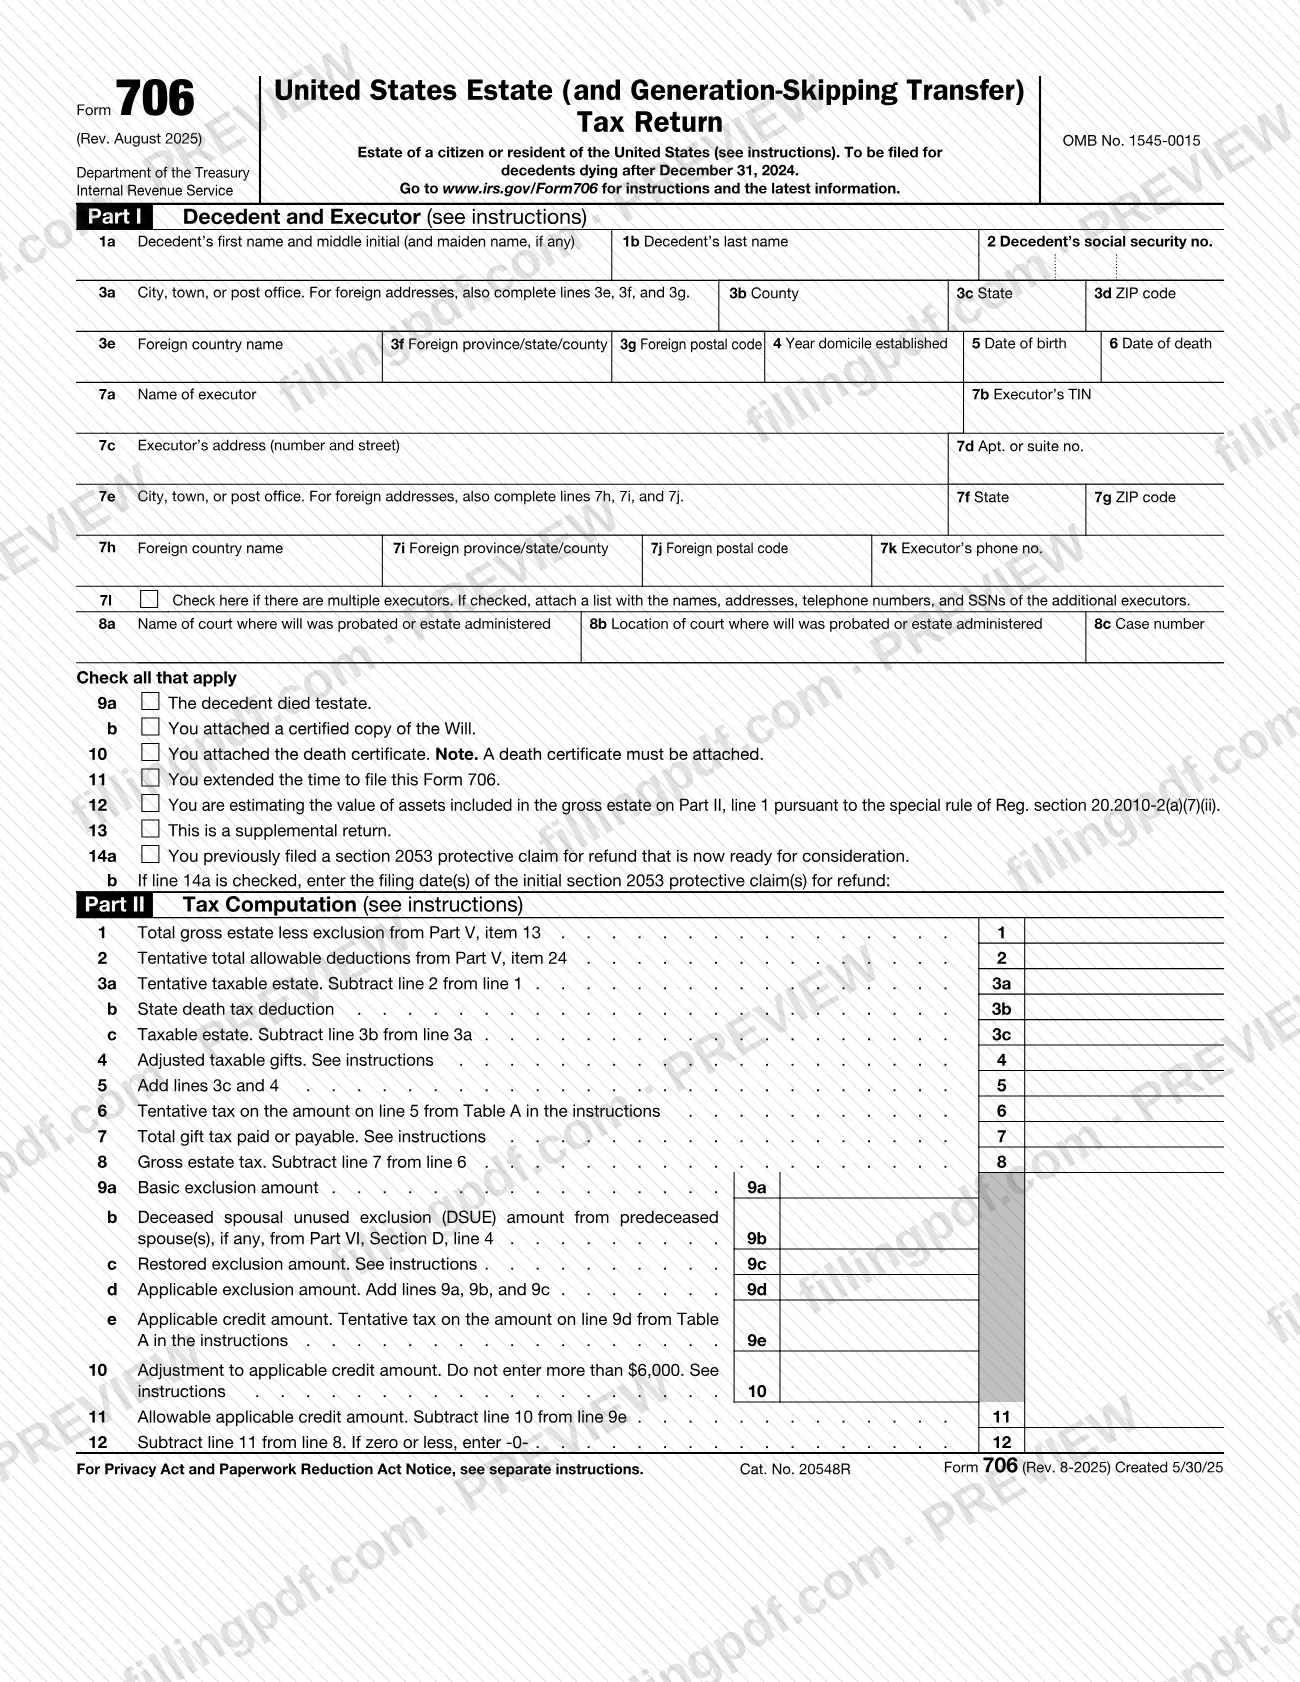
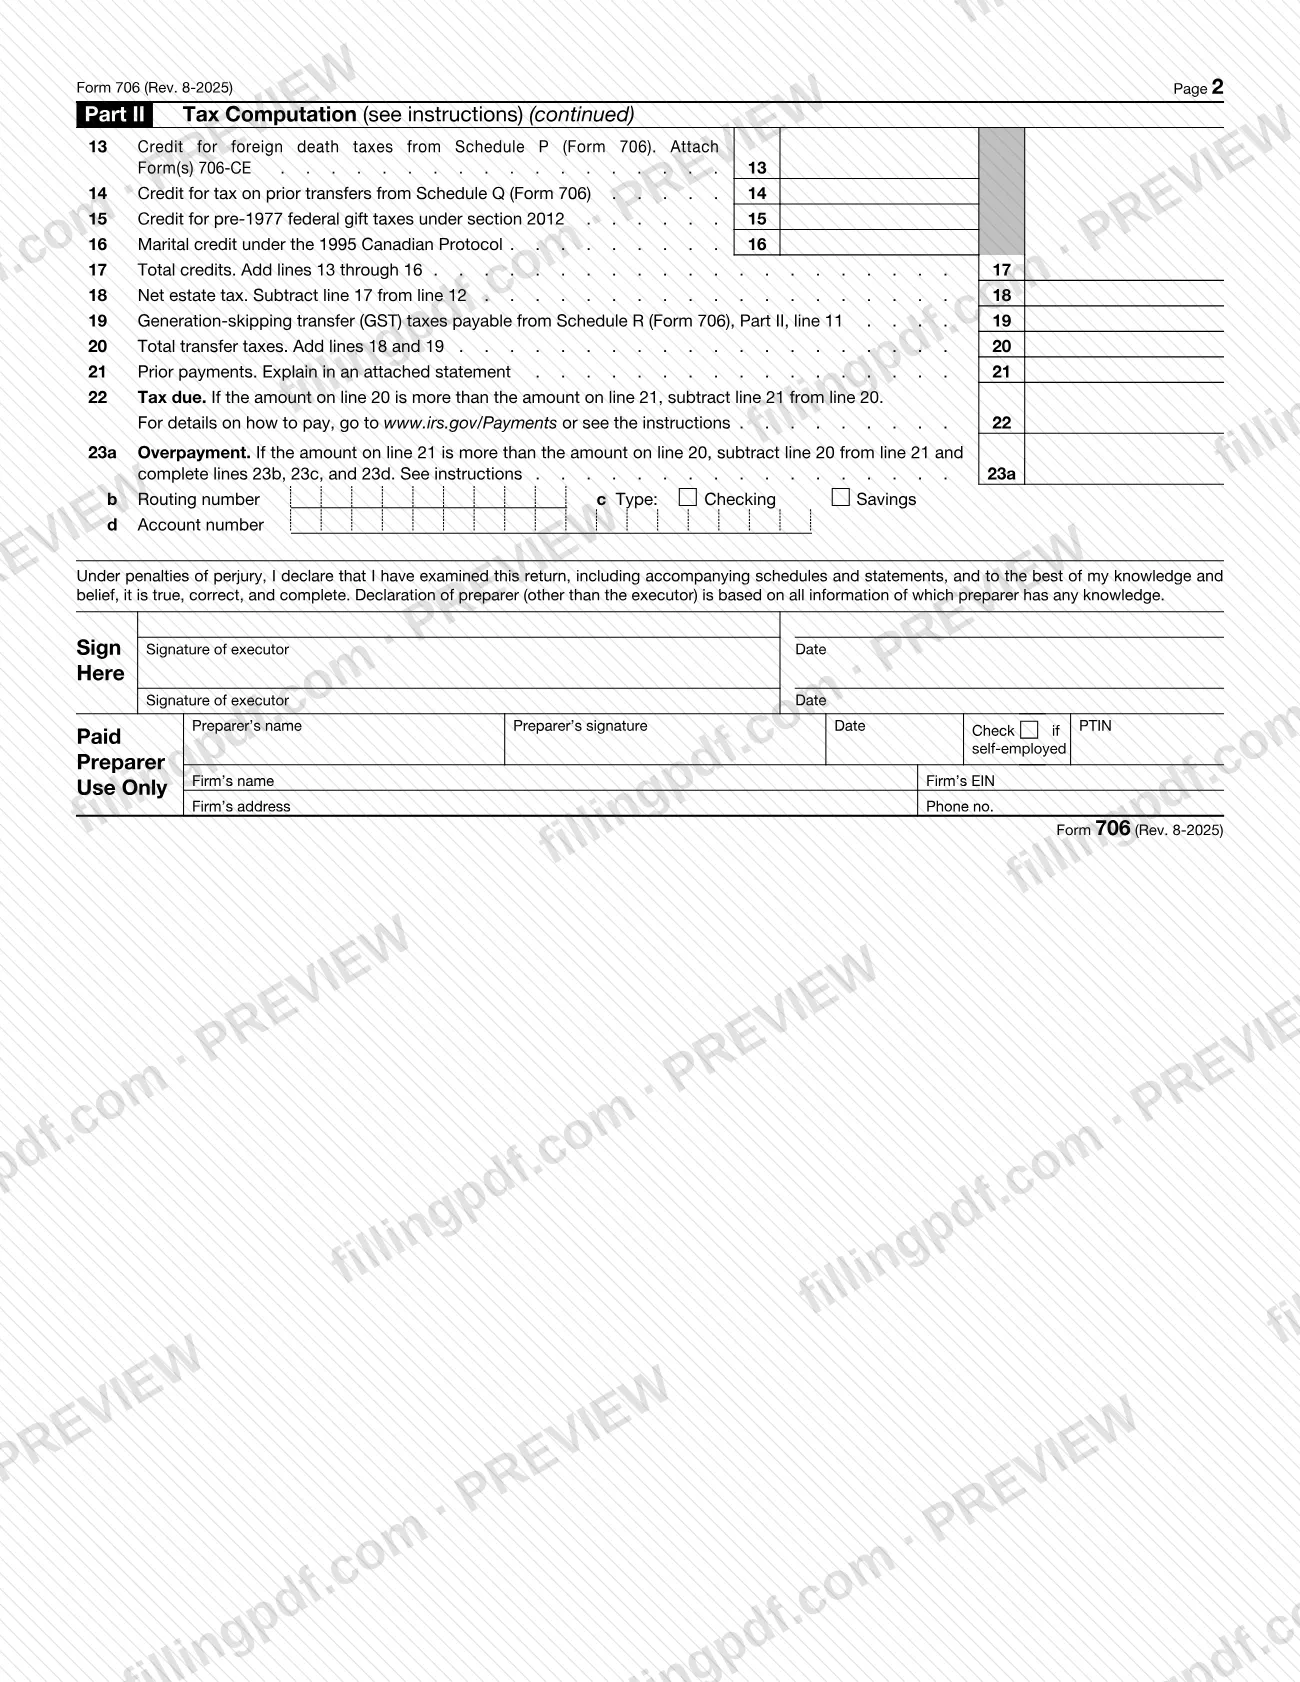
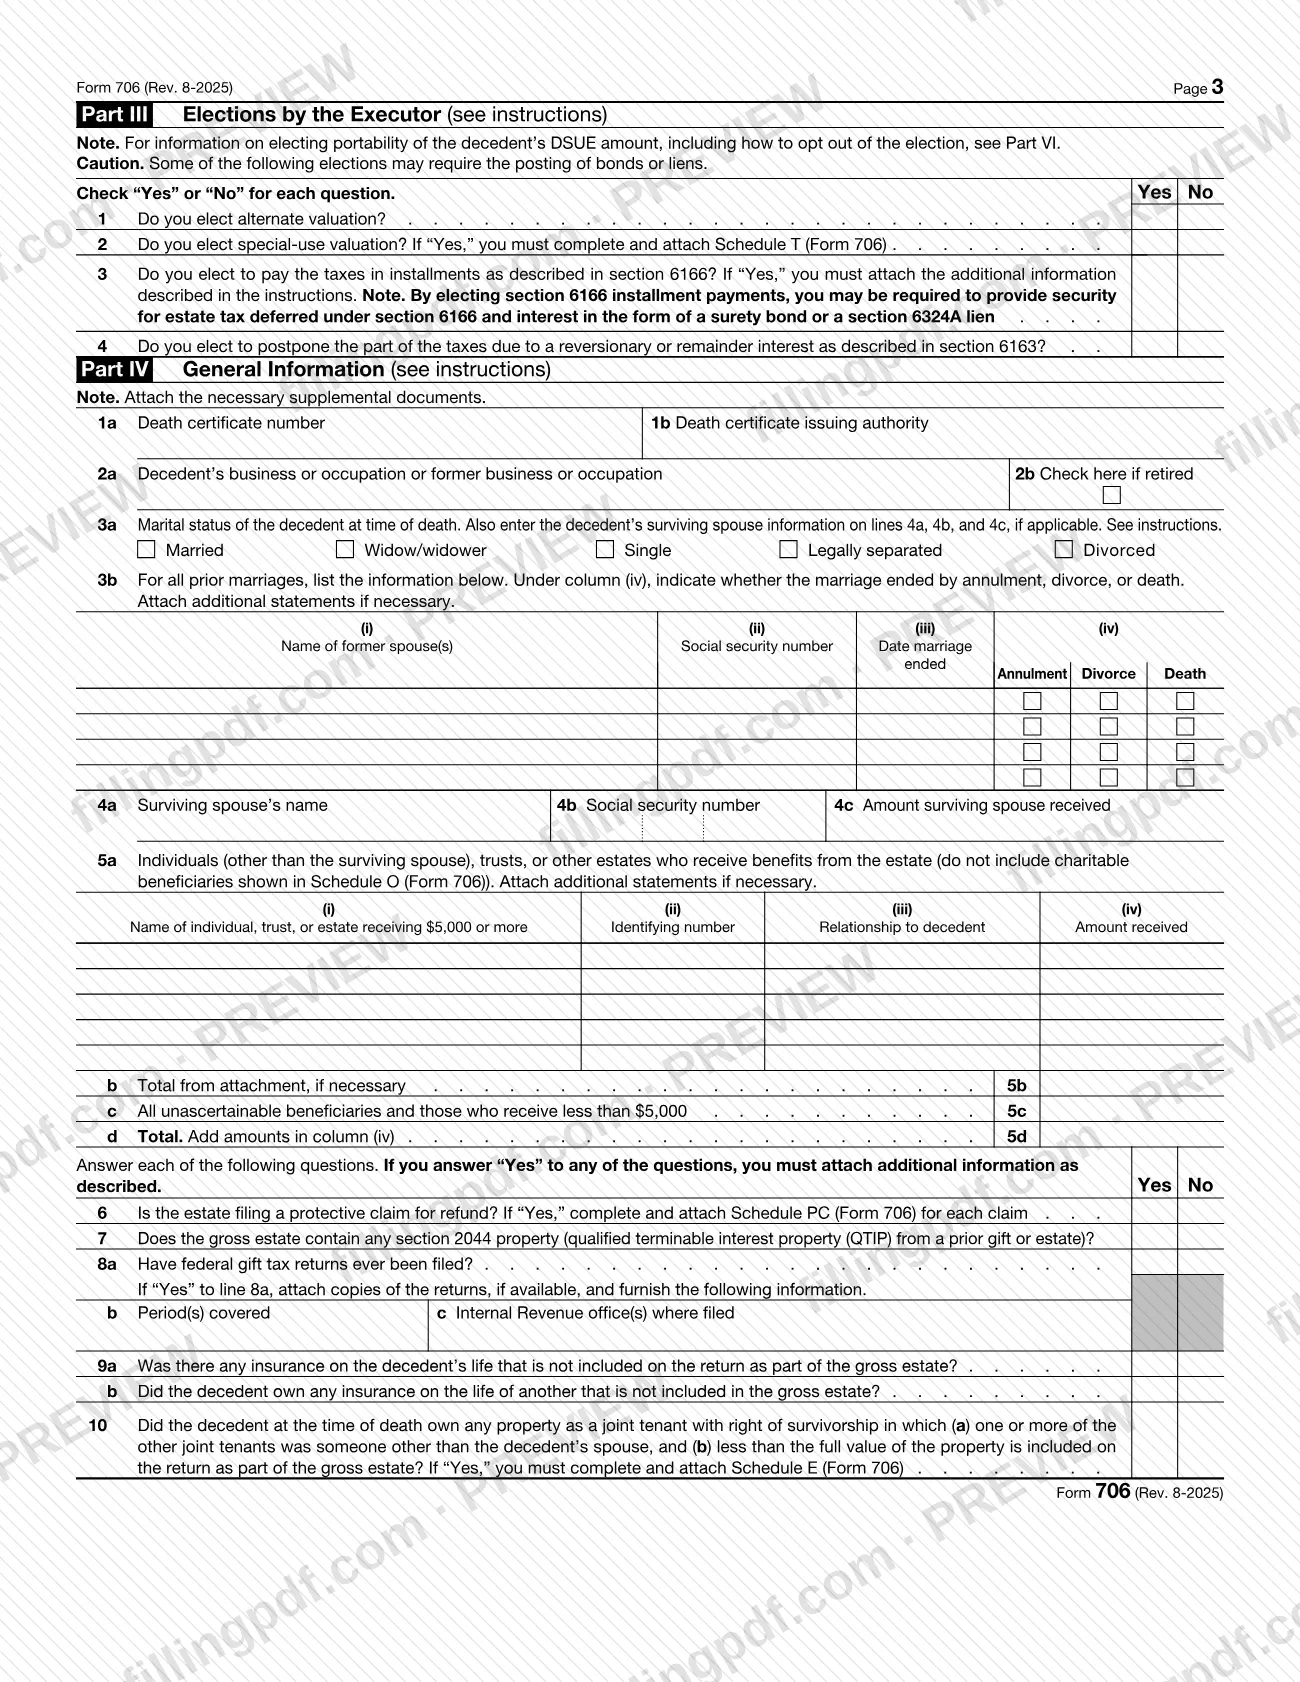
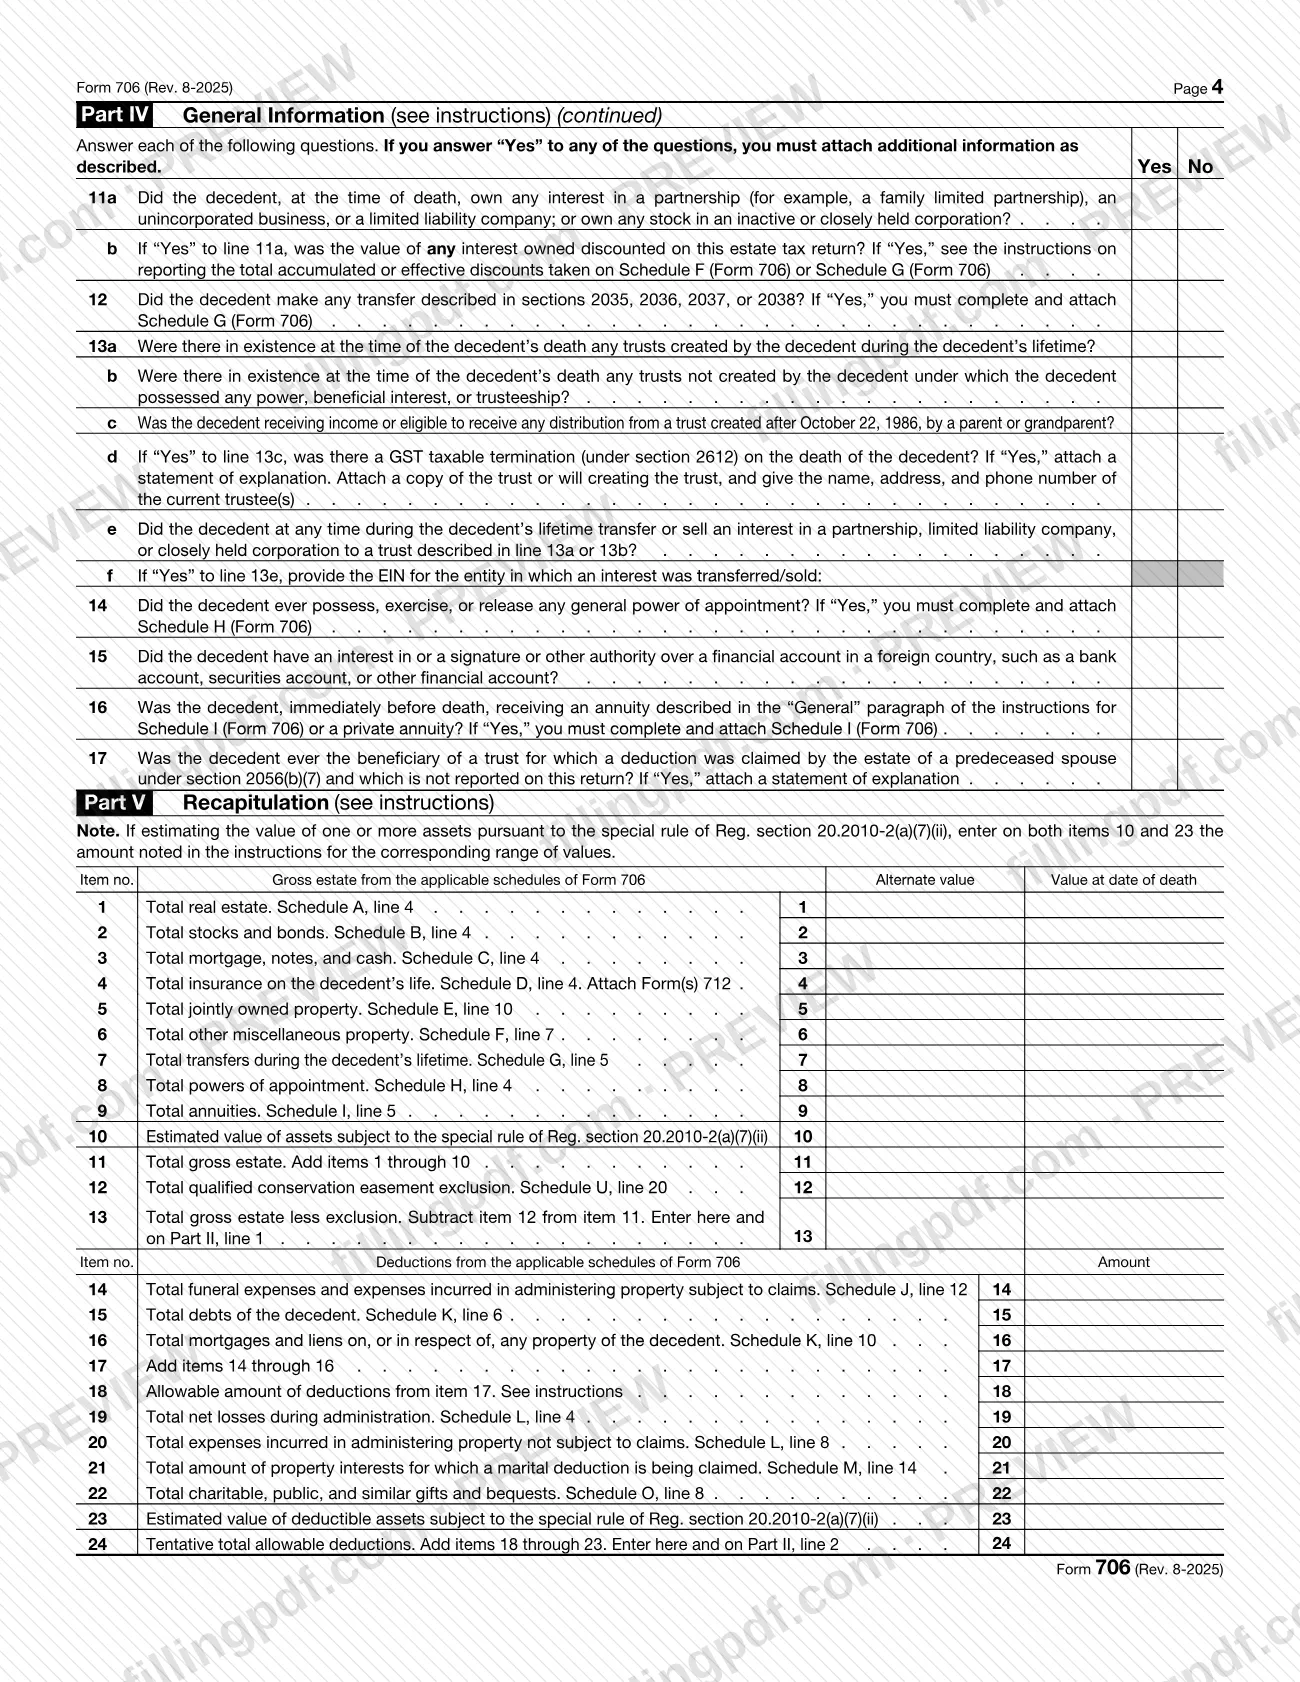
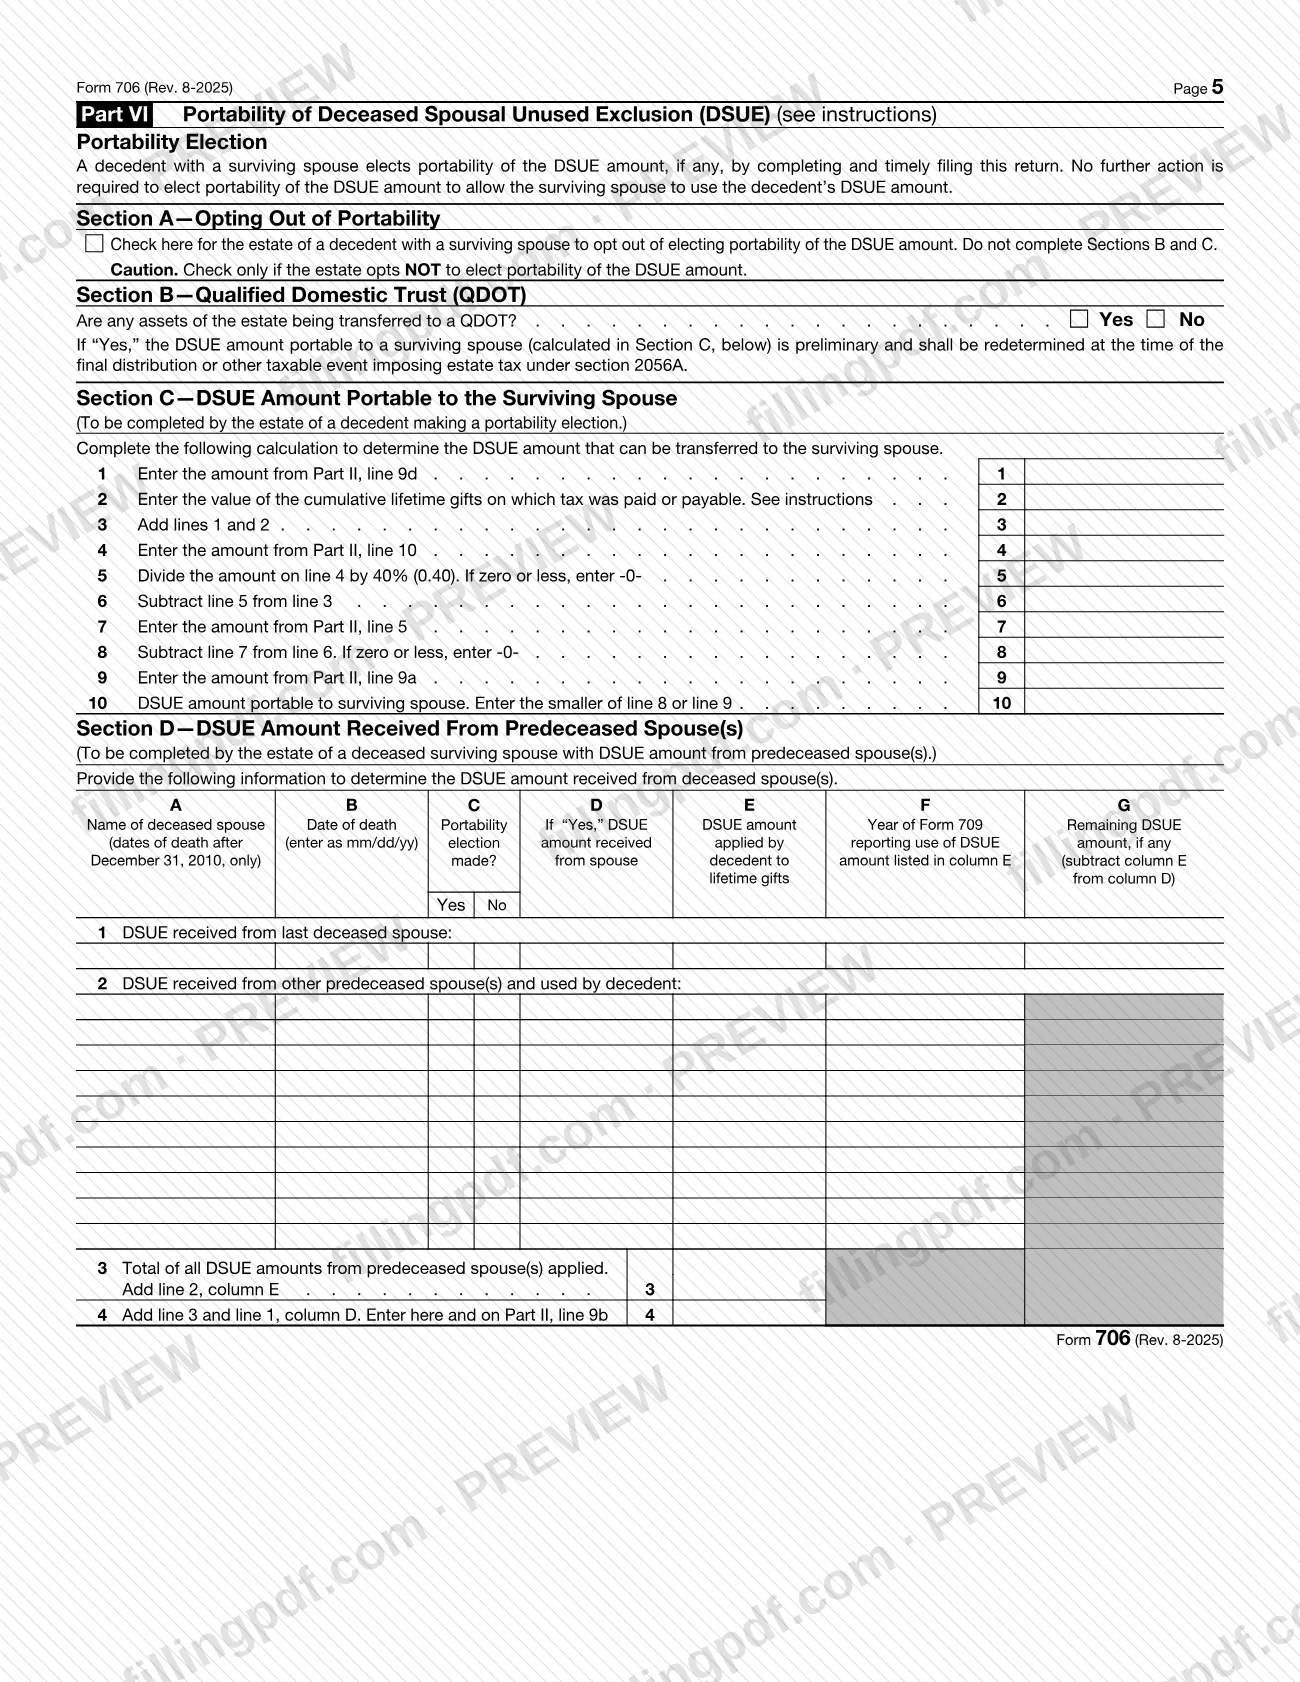
El Formulario 706 es la declaración del Servicio de Impuestos Internos (IRS) que utiliza el albacea del caudal hereditario de una persona fallecida para calcular el impuesto federal sobre el caudal hereditario y cualquier impuesto sobre transferencias con salto generacional (GST) por transferencias directas con salto. También es la declaración que permite elegir la portabilidad, que permite que el cónyuge sobreviviente use la exclusión no utilizada de la persona fallecida. En FillingPDF puede rellenar el Formulario 706 en línea y descargar o imprimir el PDF completado; el IRS publica el formulario y sus instrucciones en www.irs.gov/Form706, y la declaración se presenta ante el IRS como se describe a continuación.
Última actualización
¿Qué es el 706?
Formulario 706, Declaración de impuestos sobre el caudal hereditario de Estados Unidos (y sobre transferencias con salto generacional) (United States Estate (and Generation-Skipping Transfer) Tax Return), es el formulario del IRS que utiliza el albacea del caudal hereditario de una persona fallecida para calcular el impuesto sobre el caudal hereditario impuesto por el capítulo 11 del Código de Impuestos Internos y el impuesto sobre transferencias con salto generacional (GST) por transferencias directas con salto.
El impuesto sobre el caudal hereditario se aplica a todo el caudal hereditario sujeto a impuestos, no a la parte que recibe cada beneficiario. El impuesto GST se aplica a las transferencias directas con salto, es decir, a las transferencias de intereses en bienes incluidos en el caudal hereditario bruto de la persona fallecida a personas de una generación salteada.
El formulario tiene seis partes: Parte I (persona fallecida y albacea), Parte II (cálculo del impuesto), Parte III (elecciones del albacea, como la valoración alternativa, la valoración para uso especial y el pago a plazos), Parte IV (información general), Parte V (resumen de los anexos) y Parte VI (exclusión no utilizada del cónyuge fallecido, o DSUE, transferible). Los Anexos A a I y los demás anexos se completan y adjuntan según sea necesario.
La revisión impresa del formulario (Rev. August 2025) indica que debe presentarse para personas fallecidas después del 31 de diciembre de 2024. Las instrucciones del IRS utilizadas aquí corresponden a una edición Rev. July 2026 para personas fallecidas después del 31 de diciembre de 2025, así que consulte IRS.gov/Form706 para encontrar la edición que corresponda a la fecha de fallecimiento.
El Formulario 706 es para los caudales hereditarios de ciudadanos y residentes de Estados Unidos. El caudal hereditario de una persona fallecida que no era ciudadana ni residente de Estados Unidos al fallecer presenta el Formulario 706-NA en su lugar.
¿Quién tiene que presentar el 706?
El albacea del caudal hereditario de un ciudadano o residente de Estados Unidos presenta el Formulario 706 en dos situaciones, según las instrucciones del IRS:
- El caudal hereditario bruto de la persona fallecida, más las donaciones sujetas a impuestos ajustadas y la exención específica, supera el monto de exclusión básica correspondiente al año del fallecimiento.
- El albacea elige transferir el monto DSUE al cónyuge sobreviviente, sin importar el tamaño del caudal hereditario bruto.
«Albacea» incluye a un albacea, representante personal o administrador. Si no se ha nombrado, habilitado y está actuando ninguno en Estados Unidos, se considera albacea a toda persona que tenga posesión real o presunta de los bienes de la persona fallecida y debe presentar la declaración. Los albaceas deben demostrar su condición, por ejemplo, con copias certificadas de testamentos u órdenes judiciales; una declaración del albacea no es suficiente.
Si dos o más personas tienen la obligación de presentar la declaración, deben presentar conjuntamente una sola declaración completa. Un albacea puede autorizar a otra persona para actuar ante el IRS mediante el Formulario 2848 o el Formulario 8821.
No use el Formulario 706 para una persona fallecida que no era ciudadana ni residente de Estados Unidos al morir; presente el Formulario 706-NA. Las personas fallecidas que eran ciudadanas de un territorio estadounidense solo por su relación con ese territorio se consideran no residentes que no son ciudadanos y también presentan el Formulario 706-NA.
Cuándo presentar el 706
Presente el Formulario 706 dentro de los 9 meses posteriores a la fecha de fallecimiento. Los impuestos sobre el caudal hereditario y GST vencen en la misma fecha, a menos que se haya concedido una prórroga para pagar.
Si no puede presentar la declaración a tiempo, use el Formulario 4768 para solicitar una prórroga automática de 6 meses para presentar. También se puede usar el Formulario 4768 para solicitar una prórroga para pagar.
La elección de portabilidad solo es válida si la declaración se presenta a tiempo: dentro de los 9 meses posteriores al fallecimiento o, si se obtuvo una prórroga, antes de que termine la prórroga de 6 meses. Un albacea que no tenga obligación de presentar la declaración según la sección 6018(a) y que haya pasado esa fecha puede presentarla hasta el quinto aniversario del fallecimiento de la persona, conforme a Rev. Proc. 2022-32, indicando en la parte superior del formulario: «Filed Pursuant to Rev. Proc. 2022-32 to Elect Portability under section 2010(c)(5)(A).»
La presentación y el pago tardíos pueden ocasionar multas conforme a la sección 6651, salvo que exista causa razonable. No adjunte a la declaración una explicación de causa razonable; envíela si el IRS le manda posteriormente un aviso de multa.
Documentos que necesitas
- Certificado de defunción: debe adjuntarse a la declaración; marque la casilla de la línea 10.
- Copia certificada del testamento, si la persona fallecida, ciudadana o residente de Estados Unidos, murió dejando testamento; si no puede obtenerla, adjunte una copia y una explicación de por qué no está certificada (líneas 9a y 9b).
- Prueba de la condición del albacea, como copias certificadas de testamentos u órdenes judiciales que designen al albacea; una declaración del albacea no es suficiente.
- Anexo F (Formulario 706), siempre; responda sus preguntas aunque no declare ningún bien en él. Adjunte los Anexos A a E, G, H e I según indiquen las instrucciones para cada elemento.
- Formulario 712, Life Insurance Statement, con el Anexo D, por cada póliza correspondiente a una respuesta «Yes» en la Parte IV, línea 9, o por el seguro declarado en la Parte V, elemento 4.
- Copias de las declaraciones de impuestos sobre donaciones de la persona fallecida (Formulario 709), marcadas «Exhibit to Estate Tax Return», para respaldar las líneas 4, 7 y 15; presente también una copia de la hoja de trabajo de la línea 7.
- Formulario(s) 706-CE con el Anexo P, para reclamar el crédito por impuestos extranjeros sobre la muerte en la línea 13.
- Documento constitutivo del fideicomiso correspondiente a cada fideicomiso si responde «Yes» en la Parte IV, línea 13a o 13b.
- Anexo T (Formulario 706) y sus declaraciones, si responde «Yes» a la valoración para uso especial en la Parte III, línea 2.
- Declaración con los nombres, direcciones, números de teléfono y SSN de los albaceas adicionales, si se marca la línea 7l.
- Declaración que explique cualquier diferencia entre el impuesto pagado con la declaración y el saldo adeudado, así como cualquier pago anterior (línea 21).
- Para una declaración suplementaria: una declaración que explique los cambios, con la información de respaldo, y una copia del Formulario 706 original.
- Formulario 2848 o Formulario 8821, solo si el albacea autoriza a otra persona para actuar o recibir información.
Cómo rellenar el 706
Ingrese los datos de identidad de la persona fallecida
En la Parte I, ingrese el nombre de la persona fallecida en las líneas 1a y 1b, su propio SSN en la línea 2 y su domicilio al fallecer en las líneas 3a a 3g. Añada el año en que se estableció el domicilio en la línea 4, la fecha de nacimiento en la línea 5 y la fecha de fallecimiento en la línea 6.
Ingrese los datos del albacea
En las líneas 7a a 7k, ingrese el nombre, TIN, dirección y número de teléfono del albacea. Si hay varios albaceas, indique quién debe ser contactado por el IRS, marque la línea 7l y adjunte una lista de los demás.
Añada la información judicial y marque las casillas
Las líneas 8a a 8c solicitan el tribunal donde se validó el testamento o se administró el caudal hereditario, su ubicación y el número de expediente. Marque las líneas 9a y 9b (persona fallecida con testamento, testamento certificado adjunto), 10 (certificado de defunción adjunto) y 11 a 14 según corresponda, incluida la línea 13 para una declaración suplementaria.
Complete primero los anexos y la Parte V
La línea 1 de la Parte II proviene del elemento 13 de la Parte V y la línea 2 proviene del elemento 24, así que complete los anexos y el resumen de la Parte V antes de calcular el impuesto. Ingrese los totales de cada anexo en el elemento correspondiente de la Parte V, e ingrese cero para cualquier elemento del 1 al 9 que no corresponda.
Calcule el impuesto bruto sobre el caudal hereditario
En la Parte II, ingrese las líneas 1 a 3c, incluida cualquier deducción por impuestos estatales sobre la muerte en la línea 3b, y luego las donaciones sujetas a impuestos ajustadas en la línea 4. Sume las líneas 3c y 4 en la línea 5, aplique la Tabla A en la línea 6, reste el impuesto sobre donaciones en la línea 7 e ingrese el impuesto bruto sobre el caudal hereditario en la línea 8.
Ingrese el crédito aplicable
Use la línea 9a para el monto de exclusión básica, la 9b para el DSUE de la Parte VI, Sección D, línea 4, y la 9c para cualquier monto de exclusión restablecido. Súmelos en la 9d, ingrese el crédito en la 9e, haga el ajuste en la línea 10 si corresponde y reste para obtener las líneas 11 y 12.
Complete los créditos y el saldo de la Parte II
Ingrese los créditos en las líneas 13 a 16 y súmelos en la línea 17; luego calcule el impuesto neto sobre el caudal hereditario en la línea 18. Añada el impuesto GST del Anexo R en la línea 19, ingrese los pagos anteriores en la línea 21 y muestre el impuesto adeudado en la línea 22 o el sobrepago en la línea 23a, con los datos de depósito directo en las líneas 23b a 23d.
Responda las elecciones del albacea
En la Parte III, marque Yes o No para la valoración alternativa (línea 1), la valoración para uso especial (línea 2, requiere el Anexo T), los pagos a plazos de la sección 6166 (línea 3) y el aplazamiento de la sección 6163 (línea 4). Adjunte las declaraciones que requiere cada respuesta Yes.
Complete la información general
En la Parte IV, ingrese el número del certificado de defunción y la autoridad que lo expidió, la ocupación, el estado civil y cualquier matrimonio anterior (líneas 1 a 3). Complete la línea 4 aunque no haya cónyuge sobreviviente; escriba «None» en la línea 4a y enumere a los beneficiarios en la línea 5.
Responda las preguntas de Yes/No
Responda las líneas 6 a 17 de la Parte IV, que abarcan reclamaciones protectoras, bienes conforme a la sección 2044, declaraciones anteriores de impuestos sobre donaciones, seguros, bienes de propiedad conjunta, participaciones en sociedades, fideicomisos, poderes para designar beneficiarios, cuentas extranjeras y anualidades. Adjunte el anexo o la declaración que requiera cada respuesta Yes.
Gestione la portabilidad en la Parte VI
Para elegir la portabilidad, complete la Sección C para calcular el monto DSUE transferible al cónyuge sobreviviente; para optar por no elegirla, marque la casilla de la Sección A y omita las Secciones B y C. Responda la pregunta sobre QDOT en la Sección B y complete la Sección D si la persona fallecida recibió DSUE de cónyuges fallecidos anteriormente.
Firme, revise y descargue el PDF
El albacea firma y fecha la declaración bajo pena de perjurio; basta la firma de un coalbacea y el preparador remunerado completa la sección del preparador. Compruebe que todos los campos estén completos, luego descargue o imprima el PDF completado desde FillingPDF y reúna los documentos adjuntos.
Cómo presentar el 706
Presente el Formulario 706 ante el IRS por correo, usando la dirección postal habitual o, si utiliza un servicio de entrega privado (PDS), la dirección física que aparece a continuación.
- Declaración original, por correo: Department of the Treasury, Internal Revenue Service, Kansas City, MO 64999.
- Declaración original, mediante PDS: Internal Revenue Submission Processing Center, 333 W. Pershing Road, Kansas City, MO 64108.
- Formulario 706 suplementario (línea 13 marcada), por correo o PDS: Internal Revenue Service Center, Attn: E&G, Stop 824G, 7940 Kentucky Drive, Florence, KY 41042-2915. Si la declaración ya fue seleccionada para una auditoría, envíe la información adicional a la oficina que realiza la auditoría.
Coloque todas las páginas requeridas juntas en el orden correcto y adjunte el certificado de defunción y los anexos requeridos; las declaraciones presentadas sin entradas en cada campo no se procesarán.
Para pagar cualquier impuesto adeudado, el IRS recomienda pagar electrónicamente: mediante EFTPS, una transferencia bancaria el mismo día desde su institución financiera o en efectivo en tiendas minoristas participantes. Si paga con cheque, hágalo pagadero a «United States Treasury» y escriba el nombre de la persona fallecida, su SSN (o TIN) y «Form 706». Los pagos deben hacerse en dólares estadounidenses; no se aceptan activos digitales.
El Formulario 8971 se presenta por separado del Formulario 706 cuando corresponde. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los medios indicados anteriormente.
Errores comunes que debes evitar
- Omitir el certificado de defunción, que según el formulario debe adjuntarse, o no marcar la línea 10.
- Dejar campos en blanco: las instrucciones indican que las declaraciones presentadas sin entradas en cada campo no se procesarán, y que los elementos 1 a 9 de la Parte V requieren un cero si el caudal hereditario bruto no tiene bienes de ese tipo.
- Ingresar el SSN del cónyuge en la línea 2 en lugar del SSN asignado a la persona fallecida.
- Usar la dirección de un hospital o centro de cuidados paliativos como dirección de la persona fallecida en las líneas 3a a 3g, en vez de su domicilio a la fecha del fallecimiento.
- Ingresar montos en las columnas «Alternate value» sin elegir la valoración alternativa en la Parte III, línea 1.
- Omitir el Anexo F (Formulario 706) porque no se declaran bienes; de todas formas, deben responderse sus preguntas.
- Presentar una declaración enmendada o corregida como si fuera una nueva declaración original, en lugar de marcar la línea 13, adjuntar una declaración que explique el cambio y una copia de la declaración original.
- Adjuntar una explicación de causa razonable para las multas al presentar la declaración; el IRS no la tendrá en cuenta y solo la quiere después de enviar un aviso de multa.
- Marcar más de un tipo de cuenta en la línea 23c o ingresar en la línea 23b un número de ruta que no tenga nueve dígitos.
- Pagar el impuesto con activos digitales o en una moneda que no sean dólares estadounidenses.
Preguntas frecuentes
¿Para qué se usa el Formulario 706?
El Formulario 706 es la declaración del IRS que utiliza el albacea de un caudal hereditario para calcular el impuesto federal sobre el caudal hereditario y el impuesto sobre transferencias con salto generacional por transferencias directas con salto. También es la declaración con la que el albacea elige transferir al cónyuge sobreviviente la exclusión no utilizada de la persona fallecida (DSUE).
¿Quién debe presentar el Formulario 706?
El albacea de un ciudadano o residente de Estados Unidos que haya fallecido debe presentarlo si el caudal hereditario bruto, más las donaciones sujetas a impuestos ajustadas y la exención específica, supera el monto de exclusión básica. También debe presentarlo el albacea que elija la portabilidad, sin importar el tamaño del caudal hereditario.
¿Cuándo vence el Formulario 706?
Dentro de los 9 meses posteriores a la fecha de fallecimiento. El Formulario 4768 concede una prórroga automática de 6 meses para presentar, pero las instrucciones indican que el impuesto vence a los 9 meses, a menos que se haya concedido una prórroga para pagar. Se requiere presentar la declaración a tiempo para elegir la portabilidad.
¿Tengo que presentar el Formulario 706 solo para elegir la portabilidad?
Sí. La portabilidad se elige completando y presentando a tiempo el Formulario 706; no se requiere ninguna otra acción, y el caudal hereditario opta por no elegirla marcando la casilla de la Parte VI, Sección A. Si no había obligación de presentar la declaración, Rev. Proc. 2022-32 permite presentarla hasta el quinto aniversario del fallecimiento.
¿A dónde debo enviar por correo el Formulario 706?
Envíe una declaración original a Department of the Treasury, Internal Revenue Service, Kansas City, MO 64999. Si usa un servicio de entrega privado, envíela a Internal Revenue Submission Processing Center, 333 W. Pershing Road, Kansas City, MO 64108. Las declaraciones suplementarias se envían a la dirección de Florence, KY indicada en las instrucciones.
¿Qué debo adjuntar al Formulario 706?
Debe adjuntar el certificado de defunción y una copia certificada del testamento si la persona fallecida murió dejando testamento. El Anexo F siempre es obligatorio; los demás anexos, el Formulario 712, los Formularios 709 y los documentos de fideicomisos dependen de sus respuestas y de los bienes declarados.
¿Cómo pago el impuesto indicado en el Formulario 706?
El IRS recomienda pagar electrónicamente mediante EFTPS o una transferencia bancaria el mismo día desde su institución financiera. También puede pagar con un cheque a nombre de «United States Treasury» que incluya el nombre de la persona fallecida, su SSN y «Form 706», o en efectivo en tiendas minoristas participantes.
¿Puedo rellenar el Formulario 706 en línea en FillingPDF?
Sí. Puede rellenar el PDF rellenable en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta la declaración ni paga el impuesto por usted; usted la presenta ante el IRS por los medios indicados en la sección Cómo presentar.
¿Cuál es la diferencia entre el Formulario 706 y el Formulario 706-NA?
El Formulario 706 es para los caudales hereditarios de ciudadanos y residentes de Estados Unidos. El Formulario 706-NA, United States Estate (and Generation-Skipping Transfer) Tax Return, Estate of Nonresident Not a Citizen of the United States, es para personas fallecidas que no eran ciudadanas ni residentes al morir.
¿Cómo corrijo un Formulario 706 que ya presenté?
Presente otro Formulario 706 y marque la casilla de la línea 13. Incluya una declaración que explique los cambios con la información de respaldo y adjunte una copia de la declaración original. Envíela por correo a la dirección de Florence, KY indicada en las instrucciones, a menos que la declaración ya esté bajo auditoría.
¿Listo para rellenar el 706?
Rellenar el 706 ahora