
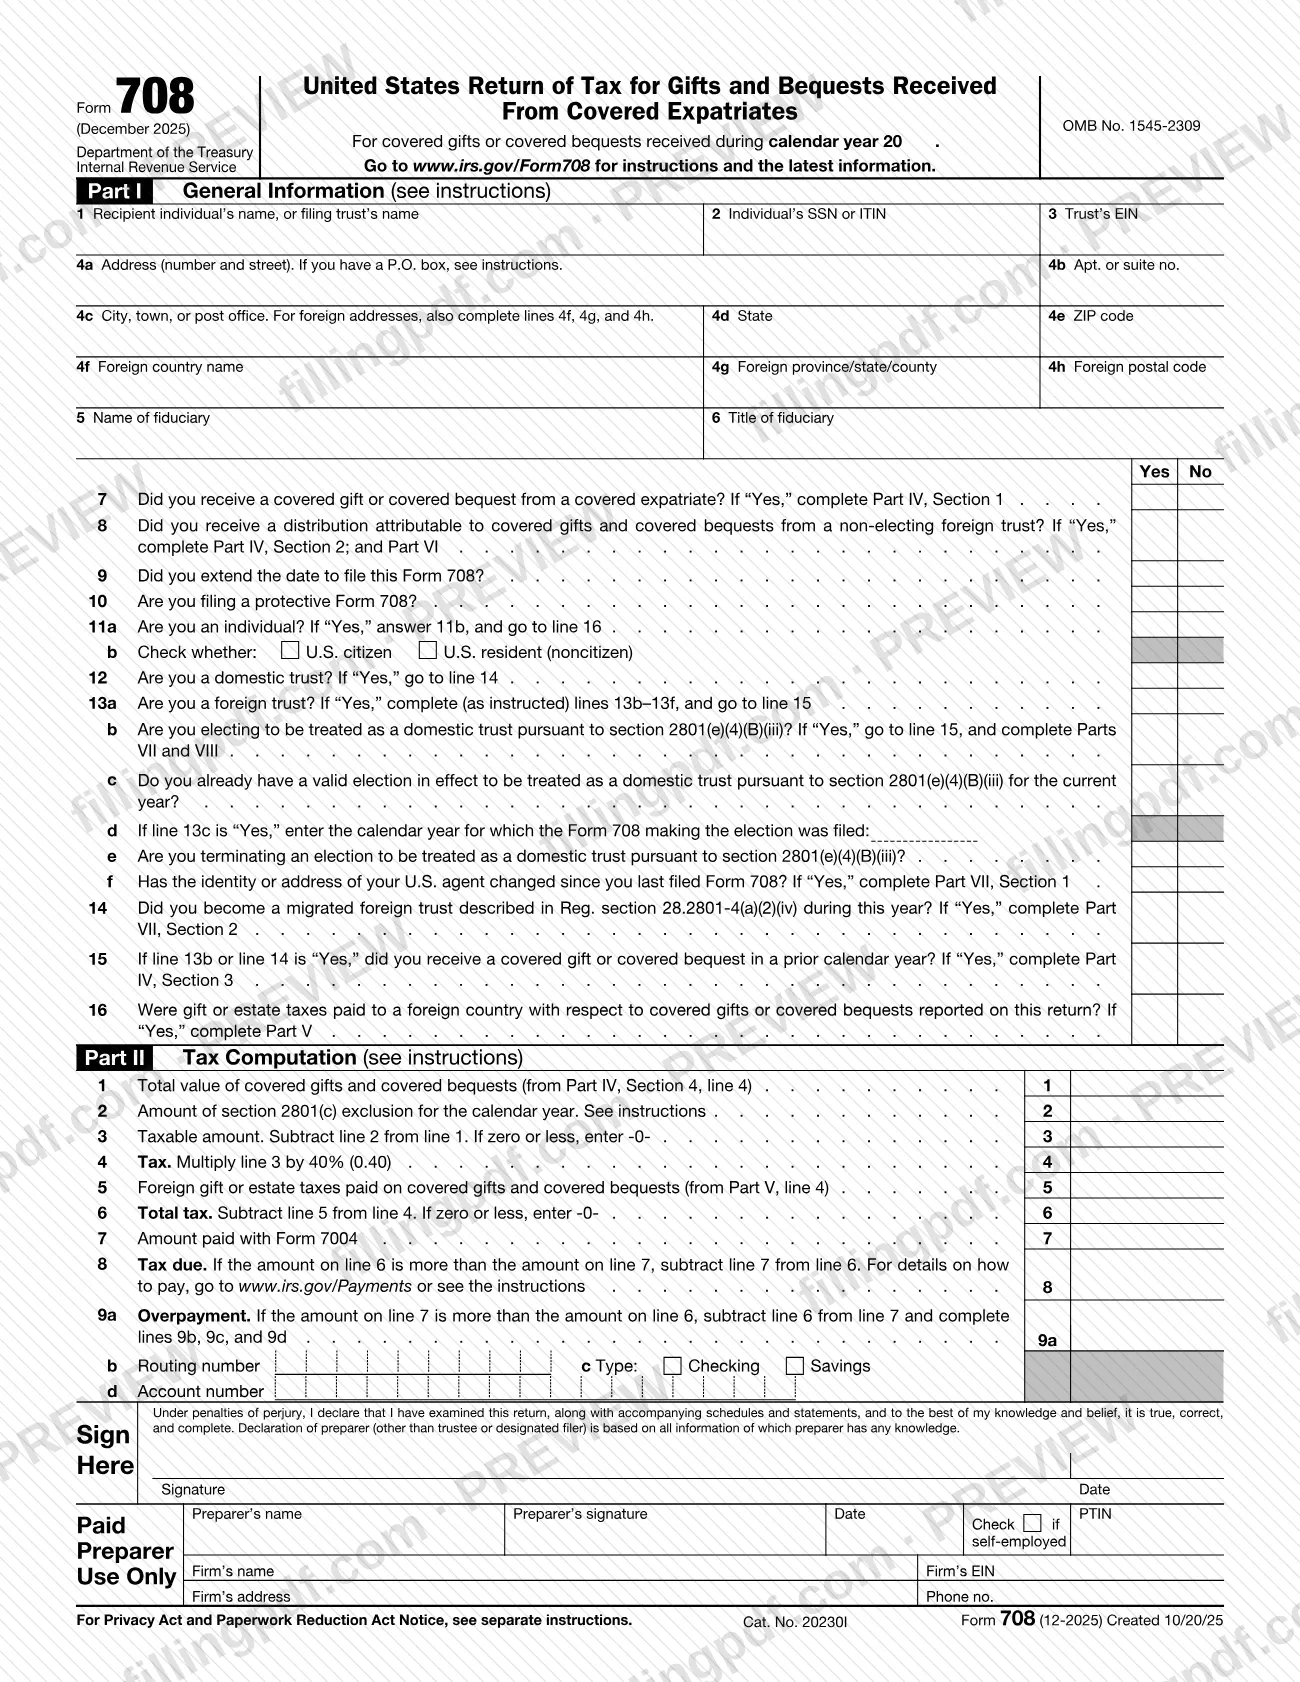
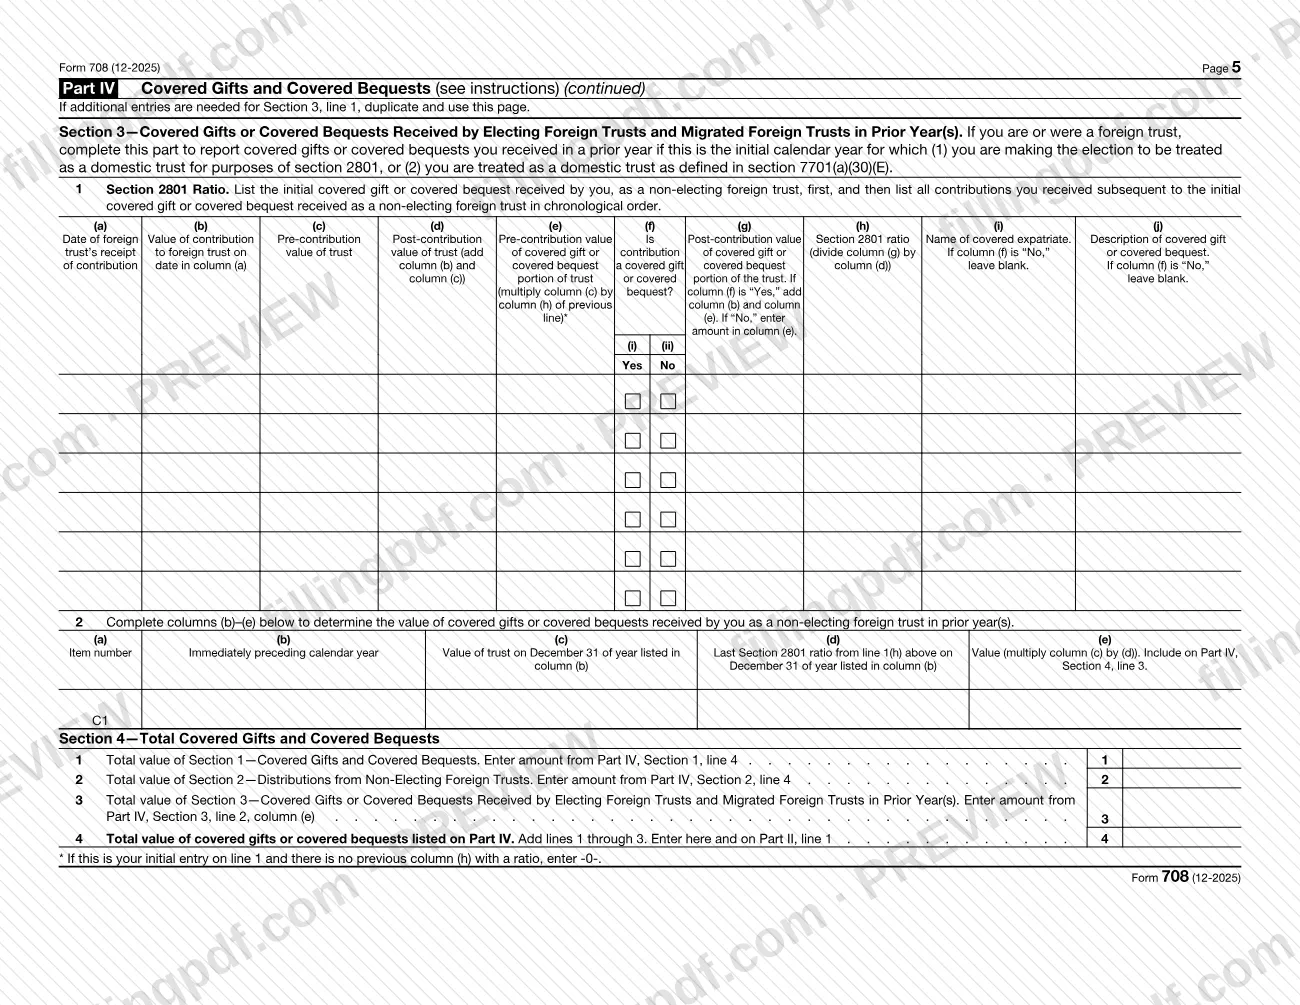
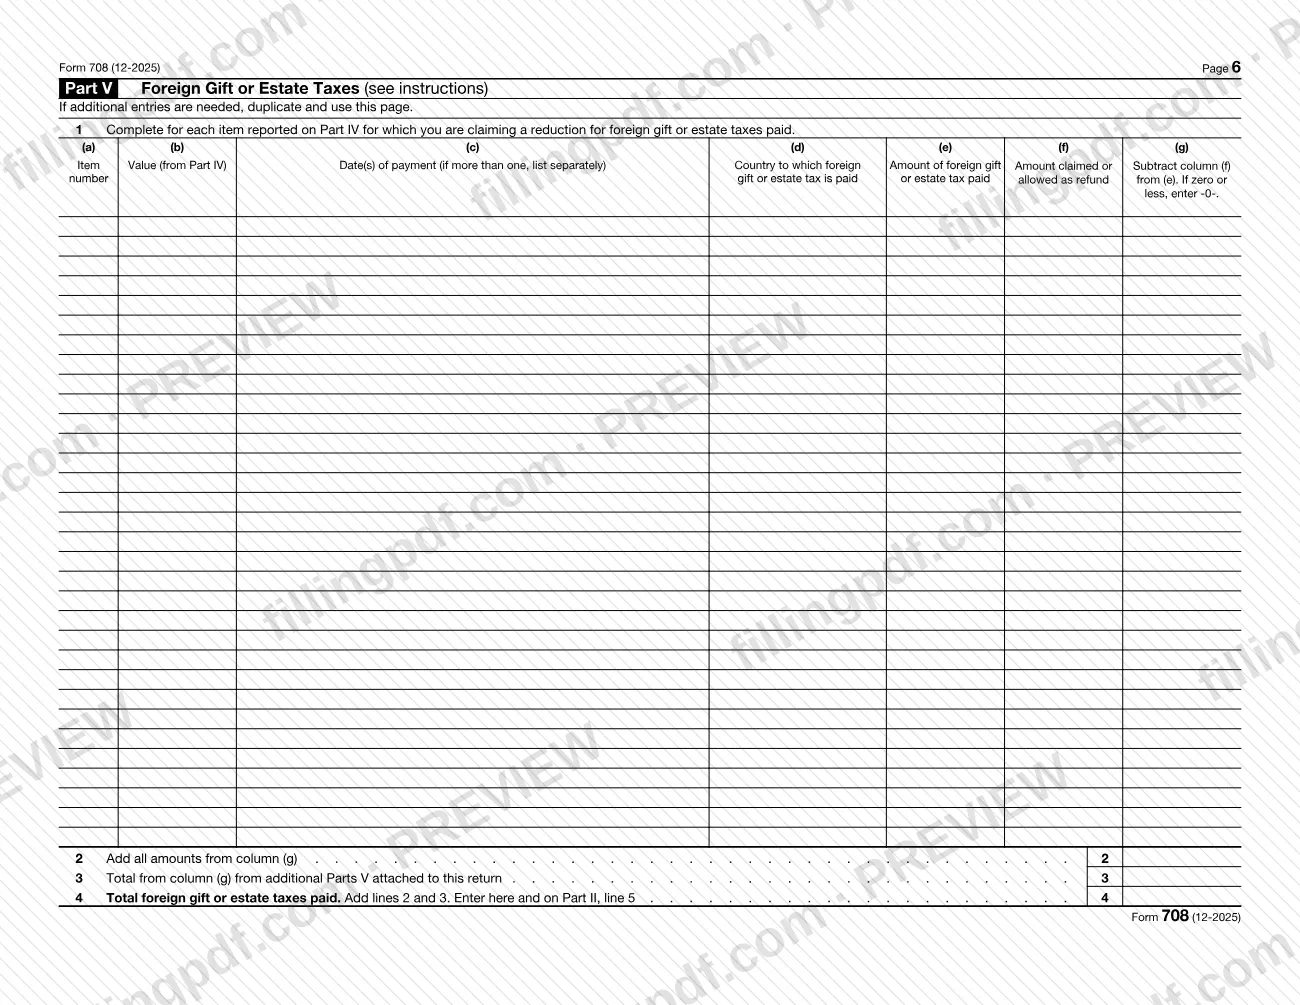
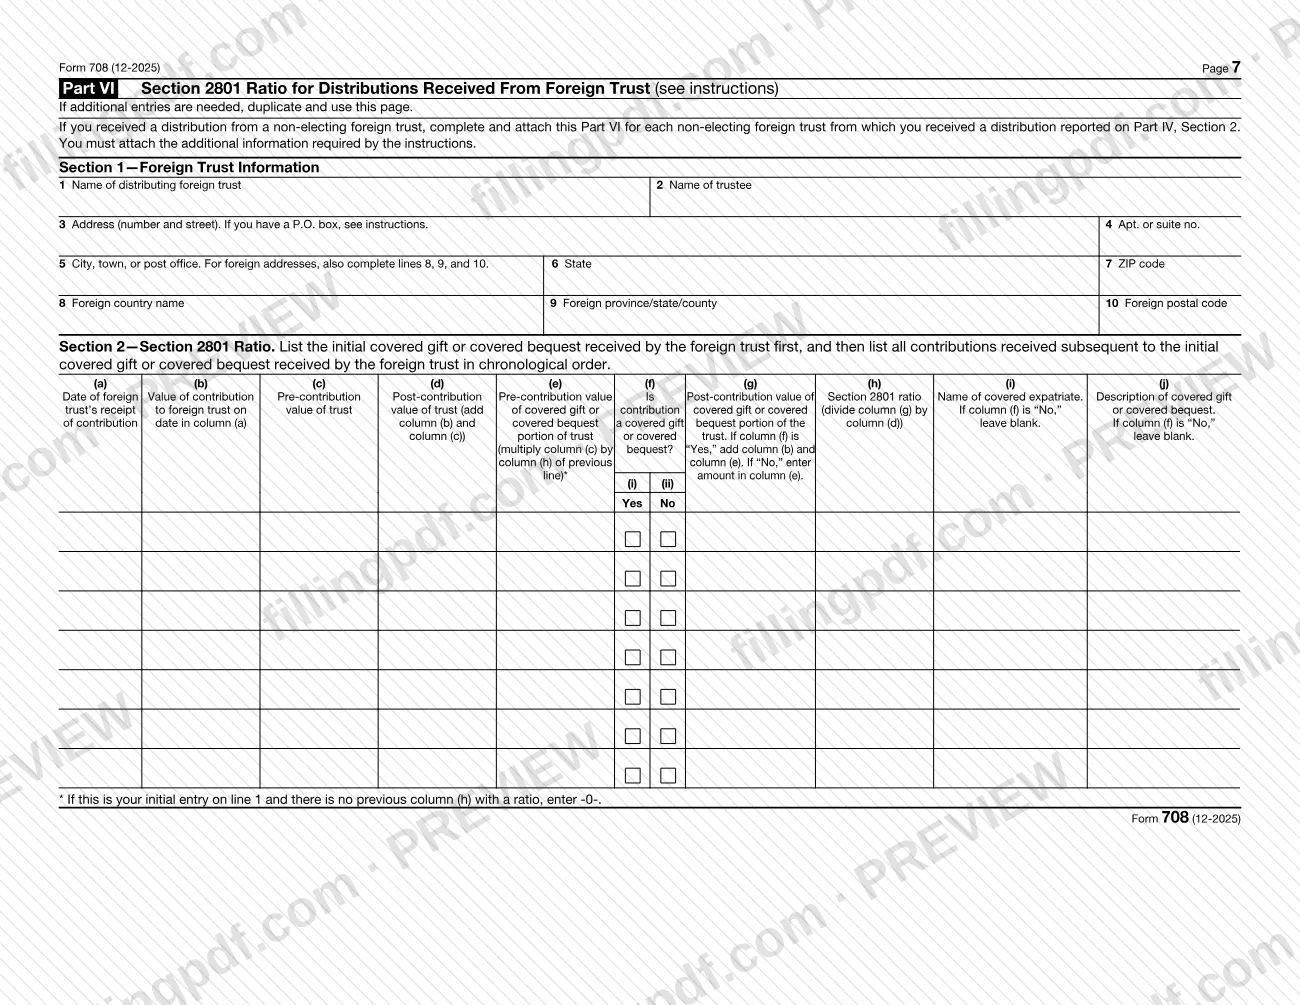
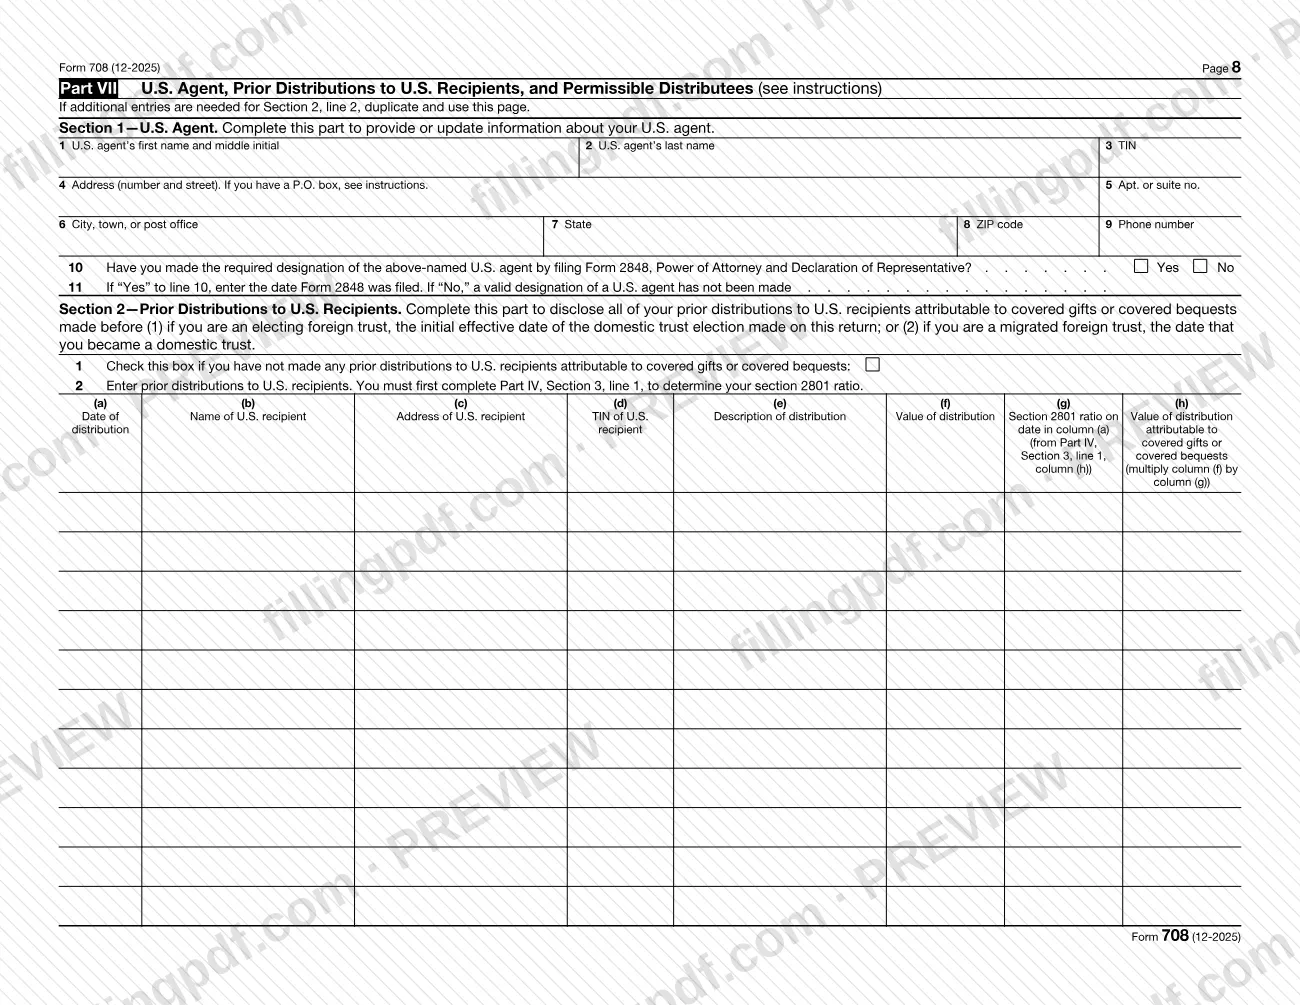
El Formulario 708, Declaración de impuestos de Estados Unidos sobre donaciones y legados recibidos de expatriados sujetos a las reglas fiscales (United States Return of Tax for Gifts and Bequests Received from Covered Expatriates), es la declaración del Servicio de Impuestos Internos (IRS) para informar sobre donaciones y legados sujetos a las reglas fiscales recibidos de expatriados sujetos a estas reglas y calcular el impuesto de la sección 2801 correspondiente. Lo utilizan ciudadanos y residentes de EE. UU., fideicomisos nacionales y ciertos fideicomisos extranjeros, con una declaración por cada año calendario en que reciban donaciones o legados que deban declararse. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado; el IRS publica el formulario y sus instrucciones en www.irs.gov/Form708.
Última actualización
¿Qué es el Form 708?
Formulario 708, Declaración de impuestos de Estados Unidos sobre donaciones y legados recibidos de expatriados sujetos a las reglas fiscales (United States Return of Tax for Gifts and Bequests Received from Covered Expatriates), es la declaración del IRS para informar sobre donaciones y legados sujetos a las reglas fiscales recibidos de expatriados sujetos a estas reglas durante un año calendario y calcular el impuesto de la sección 2801 adeudado, si corresponde.
Las instrucciones del Servicio de Impuestos Internos (IRS) definen los términos. Una donación o un legado sujeto a las reglas fiscales es una propiedad recibida a partir del 17 de junio de 2008 de un expatriado sujeto a estas reglas, directa o indirectamente. También incluye ciertas distribuciones de fideicomisos extranjeros que no han elegido el tratamiento como fideicomiso nacional y que se atribuyen a esas donaciones y legados. Un expatriado sujeto a estas reglas es un exc ciudadano estadounidense o un antiguo residente de larga duración cuya fecha de expatriación sea posterior al 16 de junio de 2008 y que cumpla uno de los criterios indicados en las instrucciones. Algunas donaciones y legados están excluidos, como ciertas transferencias a organizaciones benéficas o al cónyuge del expatriado sujeto a estas reglas; consulte la sección 28.2801-3 de los reglamentos.
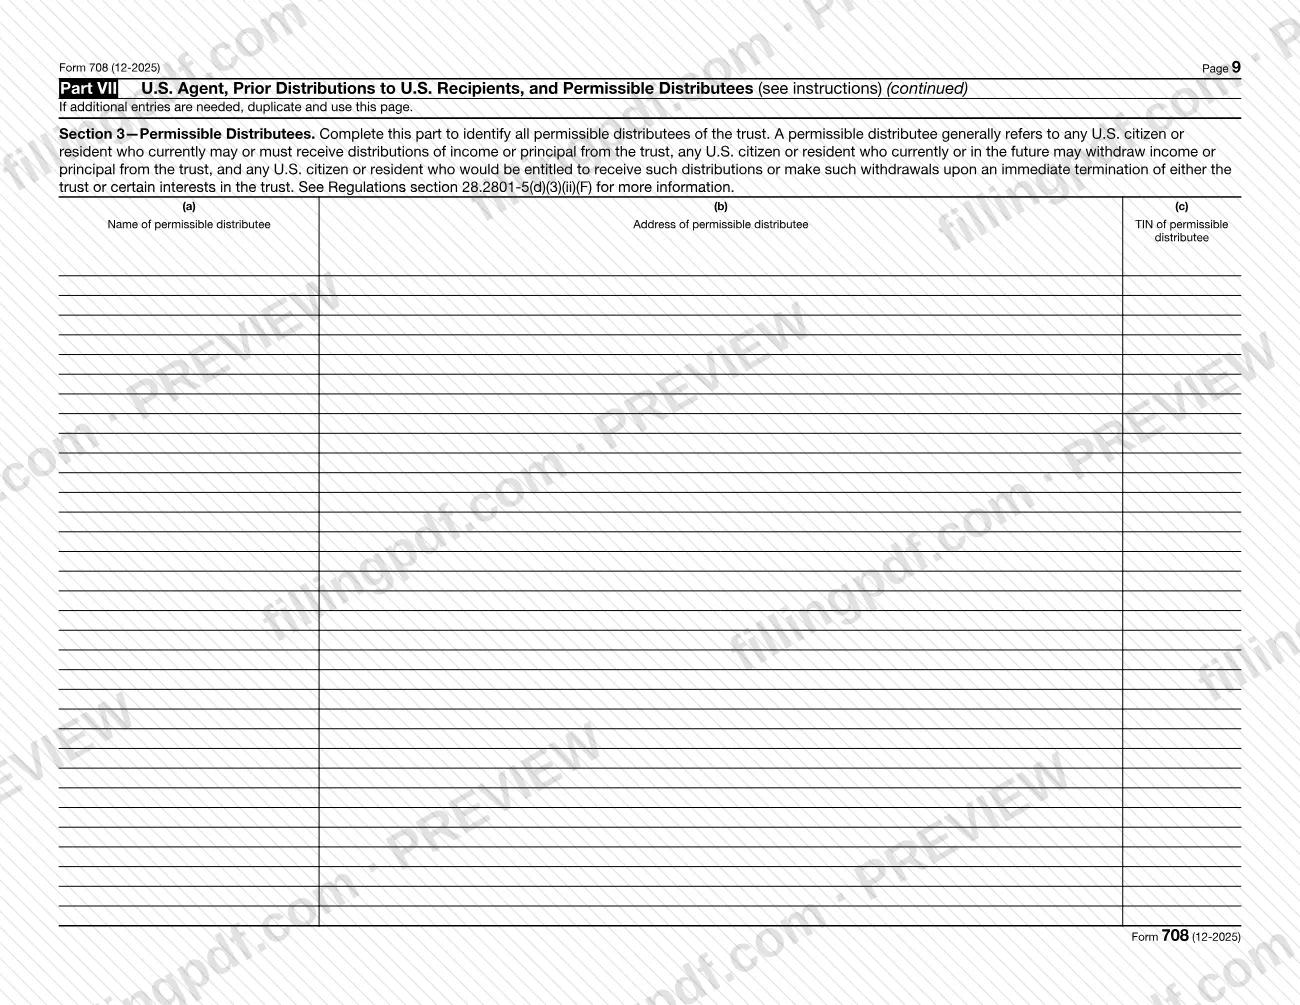
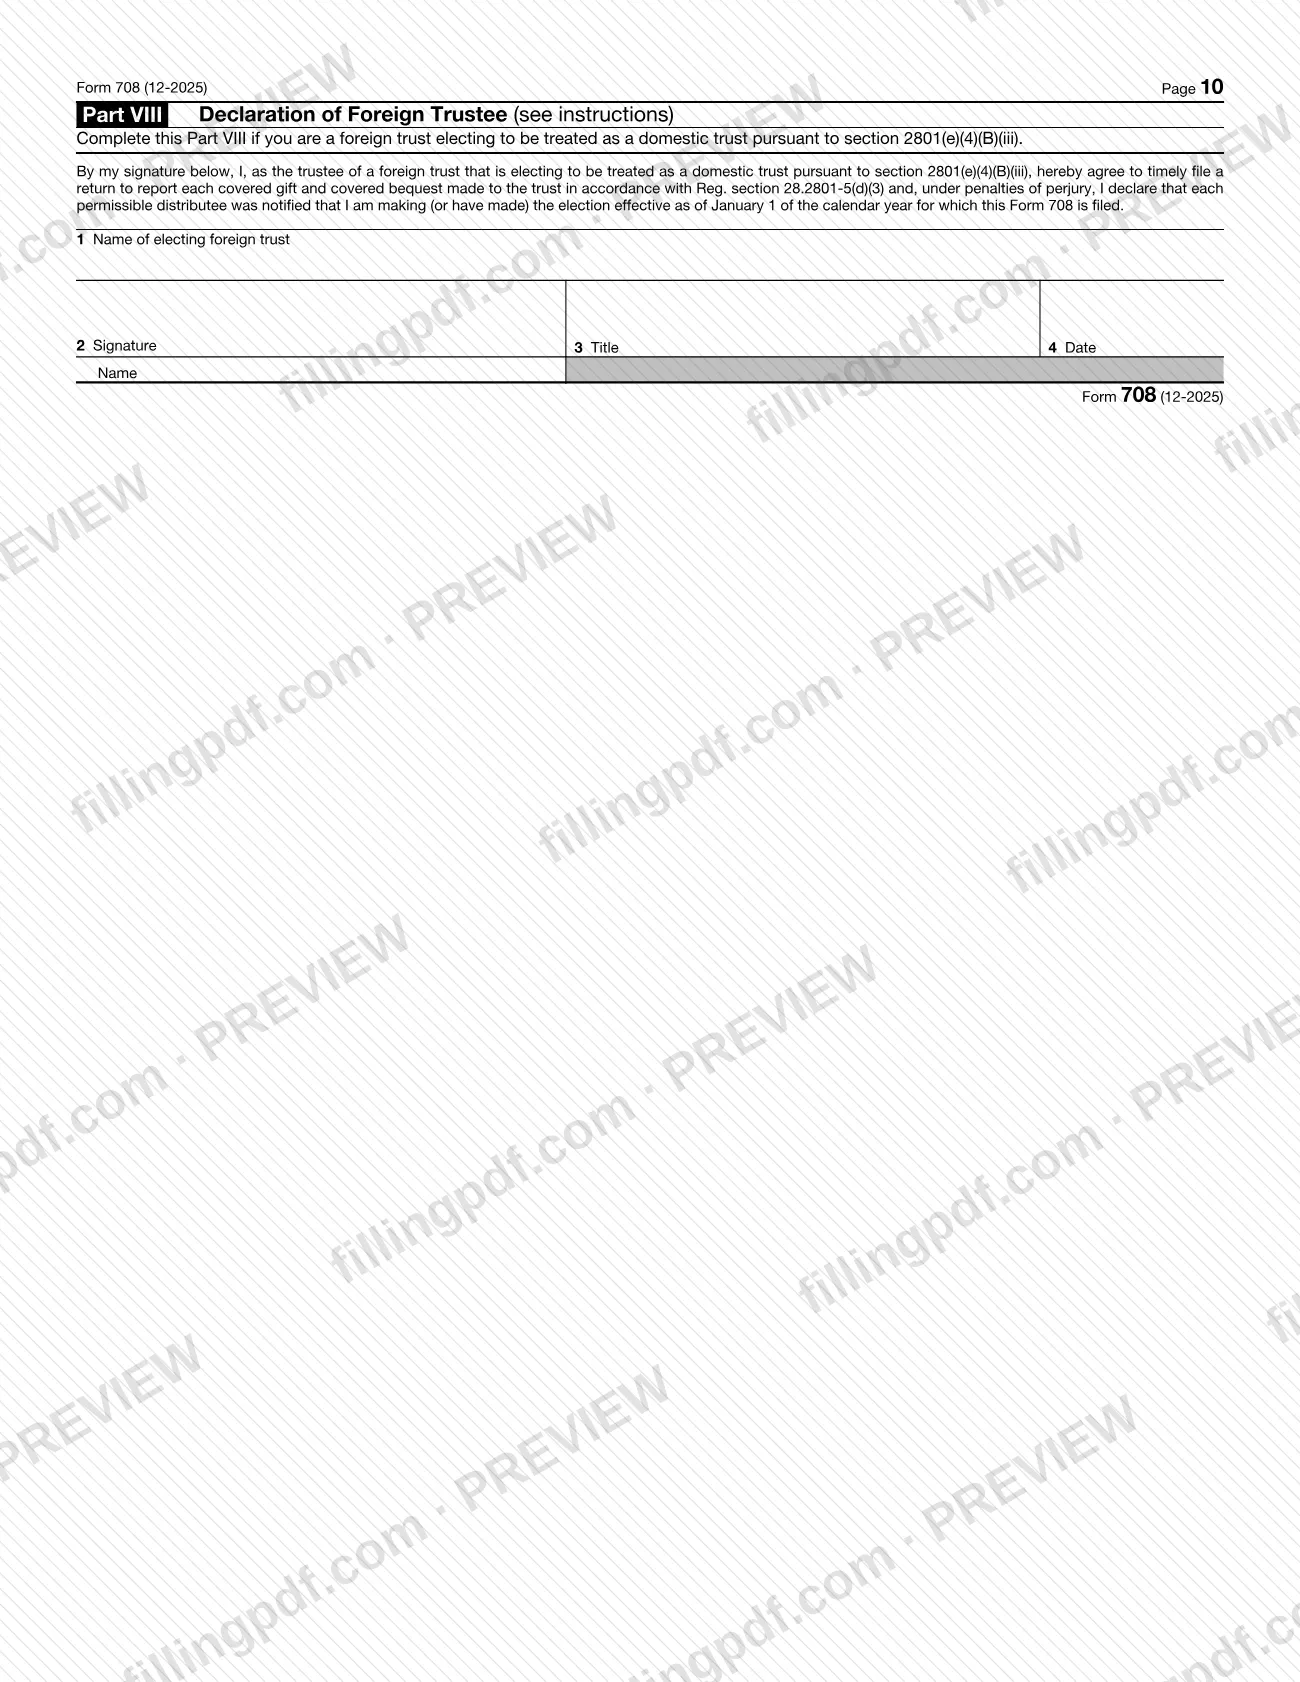
El Formulario 708 es una declaración anual. El impuesto se calcula sobre el importe neto de las donaciones y los legados sujetos a las reglas fiscales recibidos durante el año, reducido por cualquier impuesto extranjero sobre donaciones o sucesiones pagado por ellos; el destinatario es responsable de pagarlo. El formulario tiene ocho partes: información general, cálculo del impuesto, expatriados sujetos a las reglas fiscales, donaciones y legados sujetos a estas reglas, impuestos extranjeros sobre donaciones o sucesiones, proporción de la sección 2801 para distribuciones de fideicomisos extranjeros, información del agente estadounidense y los beneficiarios permitidos, y declaración de un fiduciario extranjero.
Los fideicomisos extranjeros también usan el Formulario 708 para elegir que se les considere fideicomisos nacionales a efectos de la sección 2801. Las instrucciones reflejan los reglamentos finales (TD 10027), vigentes desde el 14 de enero de 2025. El Formulario 708 es independiente del Formulario 3520, que las personas estadounidenses también podrían tener que presentar por donaciones o distribuciones de personas o fideicomisos extranjeros.
¿Quién tiene que presentar el Form 708?
Presente el Formulario 708 si usted es ciudadano o residente de EE. UU., o un fideicomiso, y recibe una donación o un legado sujeto a las reglas fiscales. Las instrucciones enumeran estos grupos:
- Una persona que sea ciudadana o residente de EE. UU. (según su domicilio) y reciba una o más donaciones o legados sujetos a las reglas fiscales durante el año calendario, incluidas las distribuciones de fideicomisos extranjeros que se les atribuyan.
- Un fideicomiso nacional que reciba una donación o un legado sujeto a las reglas fiscales durante el año.
- Un fideicomiso extranjero que haya elegido el tratamiento como fideicomiso nacional y que reciba una donación o un legado sujeto a las reglas fiscales durante el año.
- Un fideicomiso extranjero que no haya elegido ese tratamiento, que se convierta en un fideicomiso nacional durante el año (un fideicomiso extranjero trasladado) y que haya recibido una donación o un legado sujeto a las reglas fiscales ese año o antes.
- Un fideicomiso extranjero que no haya elegido ese tratamiento y que esté haciendo la elección para que se le considere fideicomiso nacional.
A efectos de la sección 2801, el término «residente» sigue la definición para los impuestos sobre donaciones y sucesiones, que se basa en el domicilio. Por lo tanto, usted puede ser residente aquí y no residente a efectos del impuesto sobre los ingresos.
No tiene que presentar la declaración si es ciudadano o residente de EE. UU., un fideicomiso nacional o un fideicomiso extranjero que haya elegido el tratamiento como fideicomiso nacional, y el valor justo de mercado total de las donaciones y los legados sujetos a las reglas fiscales del año no supera el importe indicado en la sección 2801(c). Esa excepción no se aplica a un fideicomiso que se convierte en fideicomiso extranjero trasladado ni a un fideicomiso extranjero que haga la elección. Si concluye razonablemente que una donación no proviene de un expatriado sujeto a estas reglas, puede presentar un Formulario 708 preventivo. El destinatario estadounidense firma la declaración.
Cuándo presentar el Form 708
Presente el Formulario 708 a más tardar el día 15 del mes 18 después del cierre del año calendario en que recibió la donación o el legado sujeto a las reglas fiscales. Para las donaciones y los legados sujetos a estas reglas recibidos durante 2025, la fecha límite es el 15 de junio de 2027. Si la fecha límite cae en sábado, domingo o día feriado legal, la declaración vence el siguiente día laborable.
Se aplican reglas distintas en tres casos:
- Legados sujetos a las reglas fiscales recibidos en una fecha distinta a la fecha de fallecimiento del expatriado sujeto a estas reglas: la fecha límite es la posterior de las dos fechas indicadas en las instrucciones.
- Fideicomisos extranjeros trasladados: el día 15 del sexto mes después del cierre del año en que el fideicomiso se convierte en fideicomiso nacional.
- Fideicomisos extranjeros que eligen el tratamiento nacional en un año sin donaciones ni legados sujetos a las reglas fiscales: el día 15 del sexto mes después del cierre del primer año de la elección.
Puede solicitar una prórroga automática de 6 meses al presentar el Formulario 7004 a más tardar en la fecha límite, junto con un cálculo estimado del impuesto de la sección 2801. La prórroga no amplía el plazo para pagar. Las instrucciones indican que se aplican las multas de la sección 6651 por presentar o pagar tarde, salvo que exista una causa razonable.
Documentos que necesitas
- Una copia del documento constitutivo del fideicomiso extranjero si recibió una distribución de un fideicomiso extranjero que no haya elegido el tratamiento como fideicomiso nacional, si es un fideicomiso extranjero que eligió ese tratamiento o si se convirtió en un fideicomiso extranjero trasladado durante el año.
- La Parte VI para cada fideicomiso extranjero que no haya elegido el tratamiento como fideicomiso nacional y que le haya distribuido bienes, junto con una copia del documento constitutivo de ese fideicomiso; complete esta parte antes de la Parte IV, Sección 2.
- Información que indique cómo determinó el valor de cada donación o legado sujeto a las reglas fiscales, además de cualquier tasación utilizada para bienes inmuebles u otras propiedades; de lo contrario, la Parte IV debe explicar completamente la valoración.
- Una copia de la declaración de impuestos extranjera sobre donaciones o sucesiones y una copia del recibo o del cheque cancelado de cada pago, si reclama una reducción por impuestos extranjeros sobre donaciones o sucesiones en la Parte V.
- Formulario 2848, Poder Legal y Declaración del Representante, para designar a un agente estadounidense si es un fideicomiso extranjero que elige el tratamiento como fideicomiso nacional (o para actualizar al agente).
- Una declaración que explique por qué no se proporciona un número, si el expatriado sujeto a estas reglas no tiene un SSN ni un ITIN y la Parte III, columna (c), se deja en blanco.
- Para un Formulario 708 preventivo: una declaración jurada firmada bajo pena de perjurio que indique por qué el donante no era un expatriado sujeto a estas reglas, cualquier información recibida del IRS y una copia de la Parte III o la Parte IV completada del Formulario 3520.
- Para una declaración suplementaria: una declaración que indique qué cambió, con la información justificativa y una copia del Formulario 708 original.
Cómo rellenar el Form 708
Indique el año calendario
En la línea debajo del título del formulario, escriba el año calendario en que recibió las donaciones o los legados sujetos a las reglas fiscales. Use un solo Formulario 708 para todo ese año.
Identifique al destinatario en la Parte I
Línea 1: su nombre o el nombre del fideicomiso que presenta la declaración. Línea 2: su SSN o un ITIN solo si lo utilizó anteriormente en otras declaraciones de EE. UU. Línea 3: el EIN del fideicomiso, si corresponde.
Indique la dirección y los datos del fiduciario
Líneas 4a a 4h: su dirección postal actual; para una dirección extranjera, escriba solo la ciudad en la línea 4c, complete las líneas 4f a 4h y no abrevie el nombre del país. Líneas 5 y 6: el nombre y el cargo del fideicomisario u otro fiduciario, si presenta la declaración para un fideicomiso.
Conteste las líneas 7 a 10
Marque Yes o No para indicar si recibió una donación o un legado sujeto a las reglas fiscales (línea 7), una distribución de un fideicomiso extranjero que no haya elegido el tratamiento como fideicomiso nacional (línea 8), una prórroga (línea 9) o si presenta un Formulario 708 preventivo (línea 10). Cada respuesta Yes indica qué parte debe completar.
Complete su situación en las líneas 11 a 16
Las personas contestan las líneas 11a y 11b, omiten las líneas 12 a 15 y pasan a la línea 16. Los fideicomisos contestan las líneas 12 a 15 según lo indicado en el formulario, incluida la elección de fideicomiso nacional en las líneas 13b a 13f; después contestan la línea 16 sobre impuestos extranjeros.
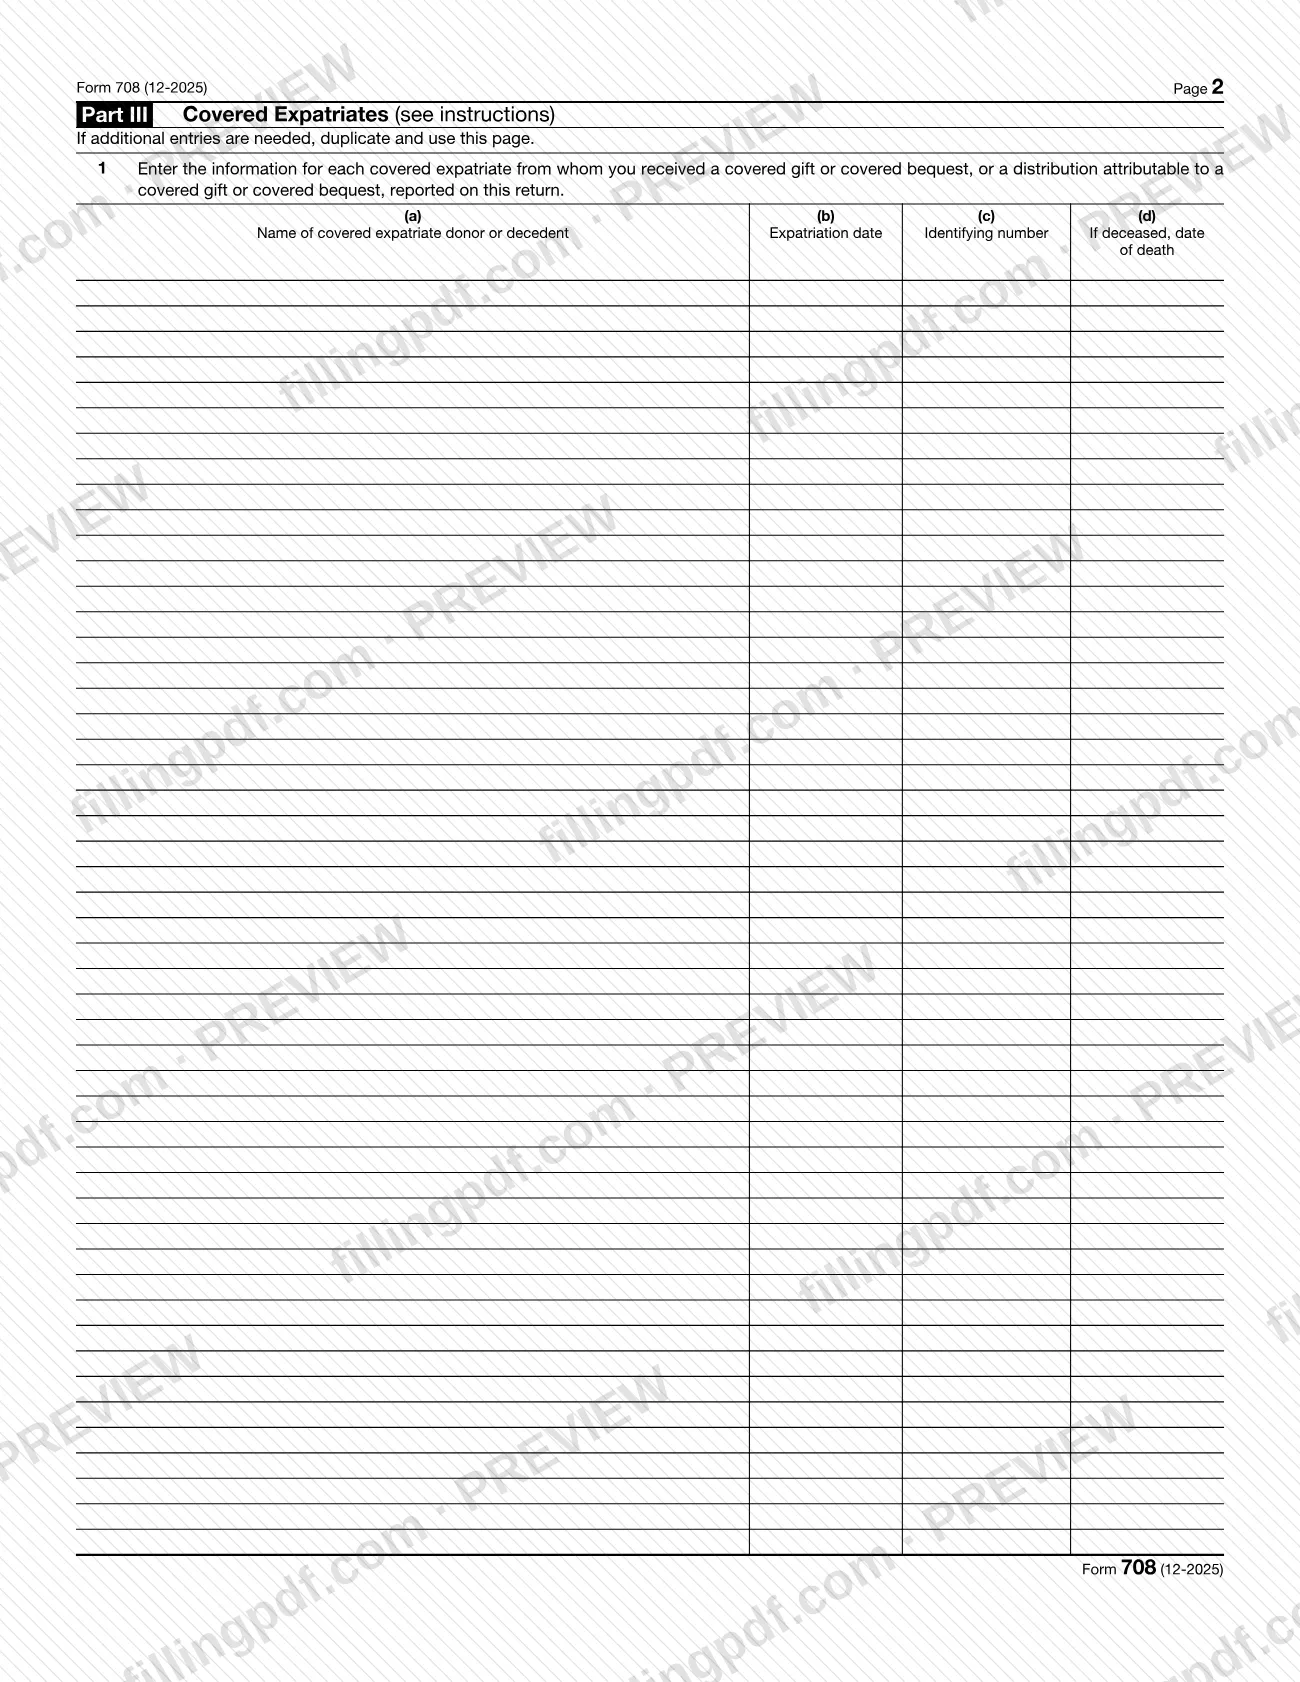
Incluya a los expatriados sujetos a las reglas fiscales en la Parte III
Por cada expatriado sujeto a estas reglas, indique el nombre (a), la fecha de expatriación (b), el número de identificación (c) y la fecha de fallecimiento, si falleció (d). Duplique la página 2 si necesita más entradas.
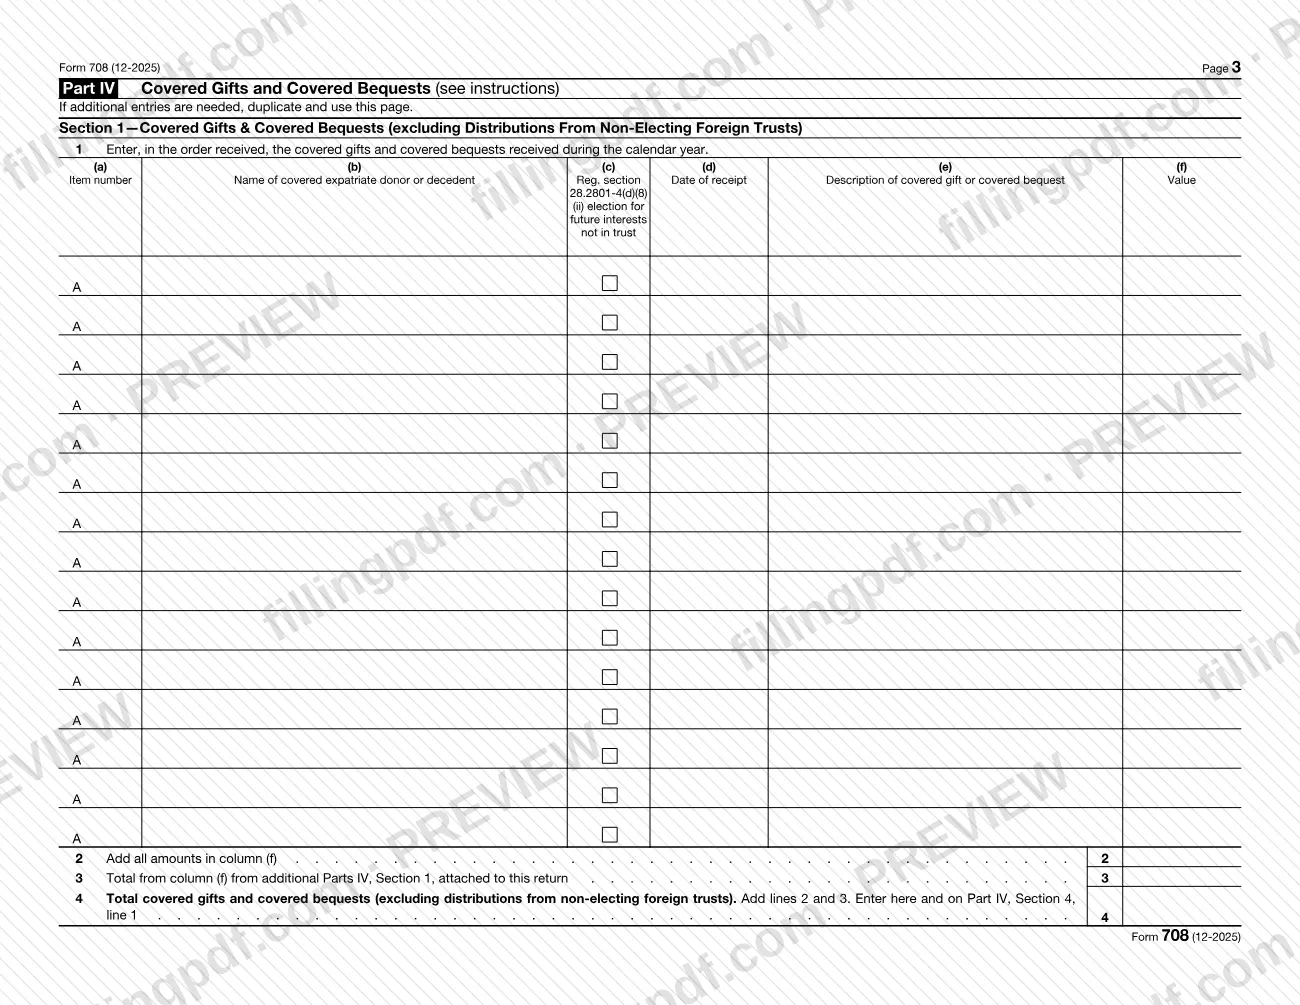
Declare donaciones y legados en la Parte IV, Sección 1
Incluya cada elemento en el orden en que lo recibió, con los números A1, A2 y así sucesivamente. Indique el nombre del expatriado, la fecha de recepción, una descripción y el valor en la fecha de recepción; luego complete las líneas 2 a 4.
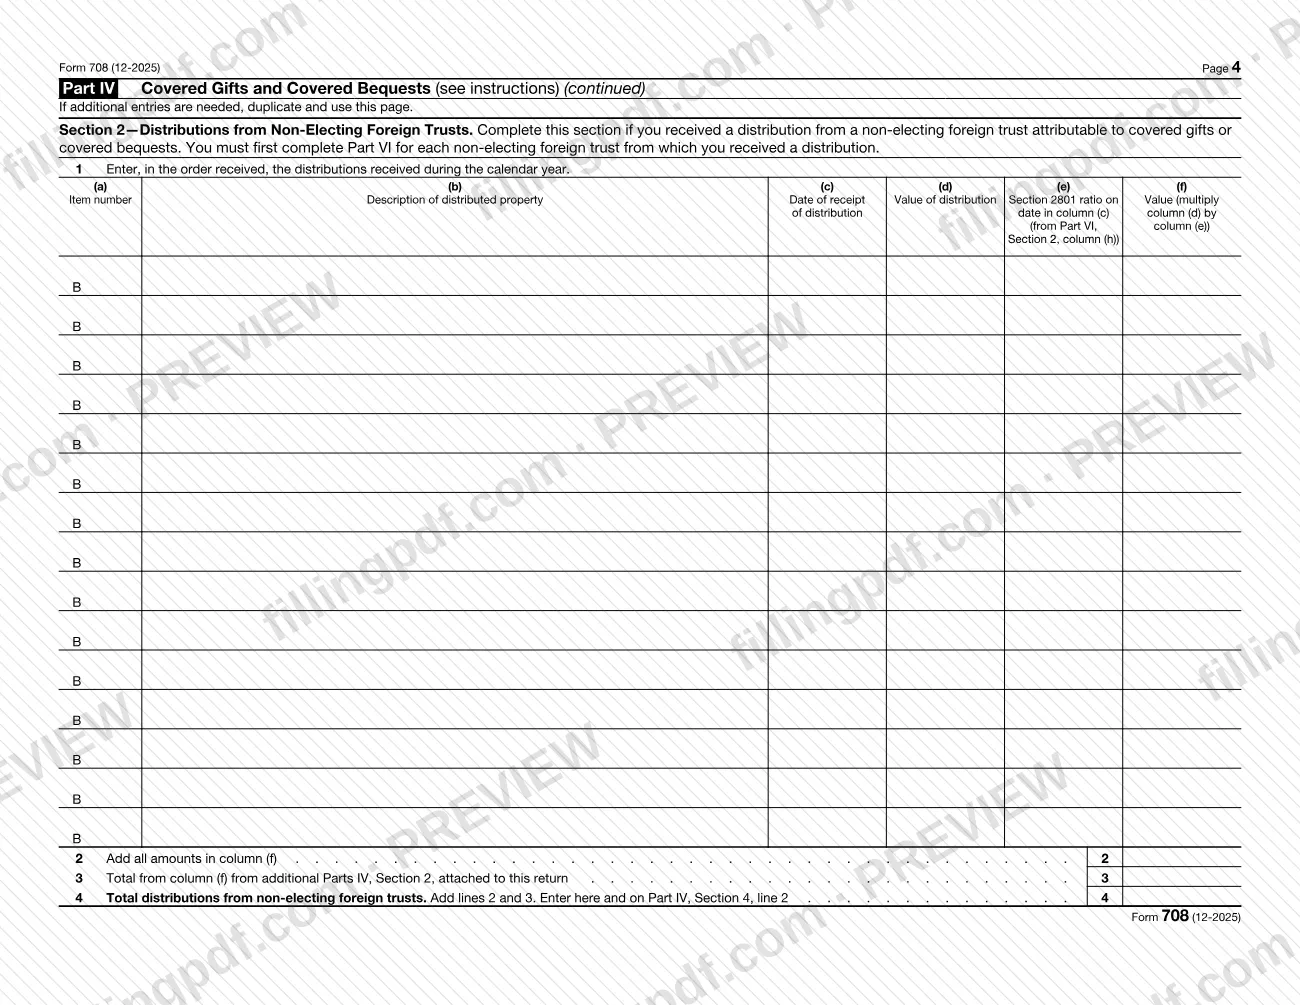
Complete la Parte VI y luego la Parte IV, Sección 2
Por cada fideicomiso extranjero que no haya elegido el tratamiento como fideicomiso nacional y que le haya distribuido bienes, complete la Parte VI para calcular la proporción de la sección 2801; luego incluya las distribuciones como B1, B2 y así sucesivamente en la Parte IV, Sección 2.
Complete las secciones 3 y 4 de la Parte IV
Los fideicomisos extranjeros que elijan el tratamiento nacional o hayan pasado a tener esa condición completan la Sección 3 con los recibos de años anteriores e indican la proporción con dos decimales. Todos completan la Sección 4 e indican cero en cualquier línea que no tenga nada que declarar.
Reclame impuestos extranjeros en la Parte V
Si contestó Yes en la línea 16, incluya cada elemento con su número, valor, fechas de pago, país e importes; luego calcule los totales en las líneas 2 a 4. Adjunte la declaración extranjera y el comprobante de pago.
Complete las Partes VII y VIII para fideicomisos
Un fideicomiso extranjero que elija el tratamiento nacional completa las tres secciones de la Parte VII (agente estadounidense, distribuciones anteriores y beneficiarios permitidos), y el fideicomisario firma la Parte VIII. Complete la Sección 1 si cambió el agente estadounidense y la Sección 2 si se convirtió en un fideicomiso extranjero trasladado.
Calcule el impuesto en la Parte II
Indique en la línea 1 el valor total de la Parte IV y en la línea 2 la exclusión de la sección 2801(c); luego siga las líneas 3 a 6 para obtener el impuesto total. Las líneas 7 a 9d corresponden al importe pagado con el Formulario 7004, al impuesto adeudado y a cualquier sobrepago con los datos del depósito directo.
Revise, firme y descargue el PDF
Firme y feche la declaración; el destinatario estadounidense debe firmar, y el preparador remunerado completa la sección Paid Preparer Use Only. Compruebe que todos los campos obligatorios tengan una entrada y luego descargue o imprima el PDF completado desde FillingPDF y prepare los documentos adjuntos para enviarlos por correo.
Cómo presentar el Form 708
Presente el Formulario 708 por correo, ya sea a través del Servicio Postal de EE. UU. o de un servicio privado de entrega (PDS) designado por el IRS. Las instrucciones no indican ninguna opción para presentarlo electrónicamente.
- Correo postal de EE. UU.: Department of the Treasury, Internal Revenue Service, Kansas City, MO 64999.
- Servicio privado de entrega: Internal Revenue Service, 333 W. Pershing Road, Kansas City, MO 64108. La lista actual de servicios designados está en IRS.gov/PDS. Un PDS no puede entregar correspondencia a un apartado postal (P.O. box), así que use el Servicio Postal de EE. UU. para cualquier dirección de apartado postal del IRS.
- Declaración suplementaria: para modificar una declaración ya presentada, presente otro Formulario 708 con la frase "Supplemental Information" escrita en la parte superior de la página 1, una declaración que explique el cambio y una copia del original. Envíelo a Internal Revenue Service Center, Attn: E&G, Stop 824G, 7940 Kentucky Drive, Florence, KY 41042-2915 (la misma dirección física para un PDS).
Pague todo impuesto adeudado a través de EFTPS, mediante una transferencia bancaria el mismo día desde su institución financiera, con un cheque pagadero a "United States Treasury" (escriba su TIN y "Form 708" en el cheque) o en efectivo en tiendas minoristas participantes. Si tiene un sobrepago, puede solicitar el depósito directo en las líneas 9b a 9d. Envíe el Formulario 7004 a la dirección indicada en sus propias instrucciones. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza mediante los métodos indicados arriba.
Errores comunes que debes evitar
- Presentar más de un Formulario 708 para el mismo año calendario. Las instrucciones indican que debe incluir todas las donaciones y los legados que deban declararse durante el año en una sola declaración y que no presente más de una.
- Dejar en blanco los campos obligatorios: las instrucciones indican que no se tramitarán las declaraciones que no tengan datos en cada campo obligatorio.
- Dejar sin rellenar una línea de la Parte IV, Sección 4. Debe escribir algo en cada línea de la 1 a la 4, indicando cero cuando no haya recibido nada.
- Completar la Parte IV, Sección 2, antes de la Parte VI. Primero debe completar la Parte VI para cada fideicomiso extranjero que no haya elegido el tratamiento como fideicomiso nacional y que haya hecho una distribución.
- Suponer que el Formulario 7004 amplía el plazo para pagar. Solo amplía el plazo para presentar; el impuesto de la sección 2801 sigue venciendo junto con la declaración.
- Enviar un paquete mediante un PDS a un apartado postal del IRS o enviarlo por correo postal a la dirección del PDS. Los servicios privados de entrega no pueden entregar correspondencia a apartados postales.
- Adjuntar una explicación de causa razonable por presentar tarde. Las instrucciones indican que no debe adjuntarla; envíela solo después de recibir un aviso de multa.
- Contestar las líneas 12 a 15 si usted es una persona. Después de la línea 11b, pase directamente a la línea 16.
- Omitir el documento constitutivo del fideicomiso extranjero cuando la línea 8 o la 13a sea "Yes", o si es un fideicomiso extranjero trasladado.
- Anotar en la línea 2 un ITIN que no haya utilizado anteriormente en otras declaraciones de impuestos de EE. UU.
Preguntas frecuentes
¿Para qué se usa el Formulario 708?
El Formulario 708 es la declaración del IRS para informar sobre donaciones y legados sujetos a las reglas fiscales recibidos de expatriados sujetos a estas reglas y calcular el impuesto de la sección 2801 correspondiente. Lo presentan anualmente los ciudadanos y residentes de EE. UU., los fideicomisos nacionales y ciertos fideicomisos extranjeros que recibieron esas propiedades.
¿Quién tiene que presentar el Formulario 708?
Los ciudadanos y residentes de EE. UU. (según su domicilio), los fideicomisos nacionales y los fideicomisos extranjeros que hayan elegido el tratamiento como fideicomiso nacional y reciban una donación o un legado sujeto a las reglas fiscales; también los fideicomisos extranjeros trasladados y los fideicomisos extranjeros que elijan el tratamiento nacional. Los recibos que no superen el importe indicado en la sección 2801(c) están exentos, salvo si usted es un fideicomiso extranjero trasladado o uno que haya elegido ese tratamiento.
¿Cuándo vence el Formulario 708?
A más tardar el día 15 del mes 18 después del cierre del año calendario en que recibió la donación o el legado; por lo tanto, para los recibos de 2025, vence el 15 de junio de 2027. Se aplican fechas límite especiales a ciertos legados, fideicomisos extranjeros trasladados y algunos fideicomisos extranjeros que hayan elegido el tratamiento nacional.
¿Puedo obtener una prórroga para presentar el Formulario 708?
Sí. Presente el Formulario 7004 a más tardar en la fecha límite, junto con un cálculo estimado del impuesto de la sección 2801, para obtener una prórroga automática de 6 meses para presentar. No amplía el plazo para pagar ningún impuesto adeudado con la declaración.
¿A qué dirección envío por correo el Formulario 708?
Envíelo a Department of the Treasury, Internal Revenue Service, Kansas City, MO 64999. Para usar un servicio privado de entrega, utilice Internal Revenue Service, 333 W. Pershing Road, Kansas City, MO 64108. Las declaraciones suplementarias se envían a la dirección de Florence, KY indicada en las instrucciones.
¿Qué es un Formulario 708 preventivo?
Es una declaración que puede presentar si concluye razonablemente que la donación o el legado que recibió no proviene de un expatriado sujeto a estas reglas. Si incluye toda la información requerida y una declaración jurada bajo pena de perjurio que explique su conclusión, inicia el plazo de prescripción para determinar el impuesto.
¿Tengo que presentar un Formulario 708 nuevo cada año?
Debe presentar un Formulario 708 por separado por cada año calendario en que reciba donaciones o legados sujetos a las reglas fiscales que deban declararse, incluidas las distribuciones declarables de fideicomisos extranjeros. Nunca presente más de un Formulario 708 para un mismo año calendario.
¿Cómo corrijo un Formulario 708 que ya presenté?
Presente otro Formulario 708 con la frase "Supplemental Information" escrita en la parte superior de la página 1, una declaración que explique los cambios con la información justificativa y una copia del original. Envíelo por correo a la dirección del centro de servicios de Florence, KY indicada en las instrucciones.
¿Puedo rellenar el Formulario 708 en línea en FillingPDF?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta ni envía la declaración al IRS; usted debe enviarla por correo mediante los métodos indicados en las instrucciones.
¿Listo para rellenar el Form 708?
Rellenar el Form 708 ahora