
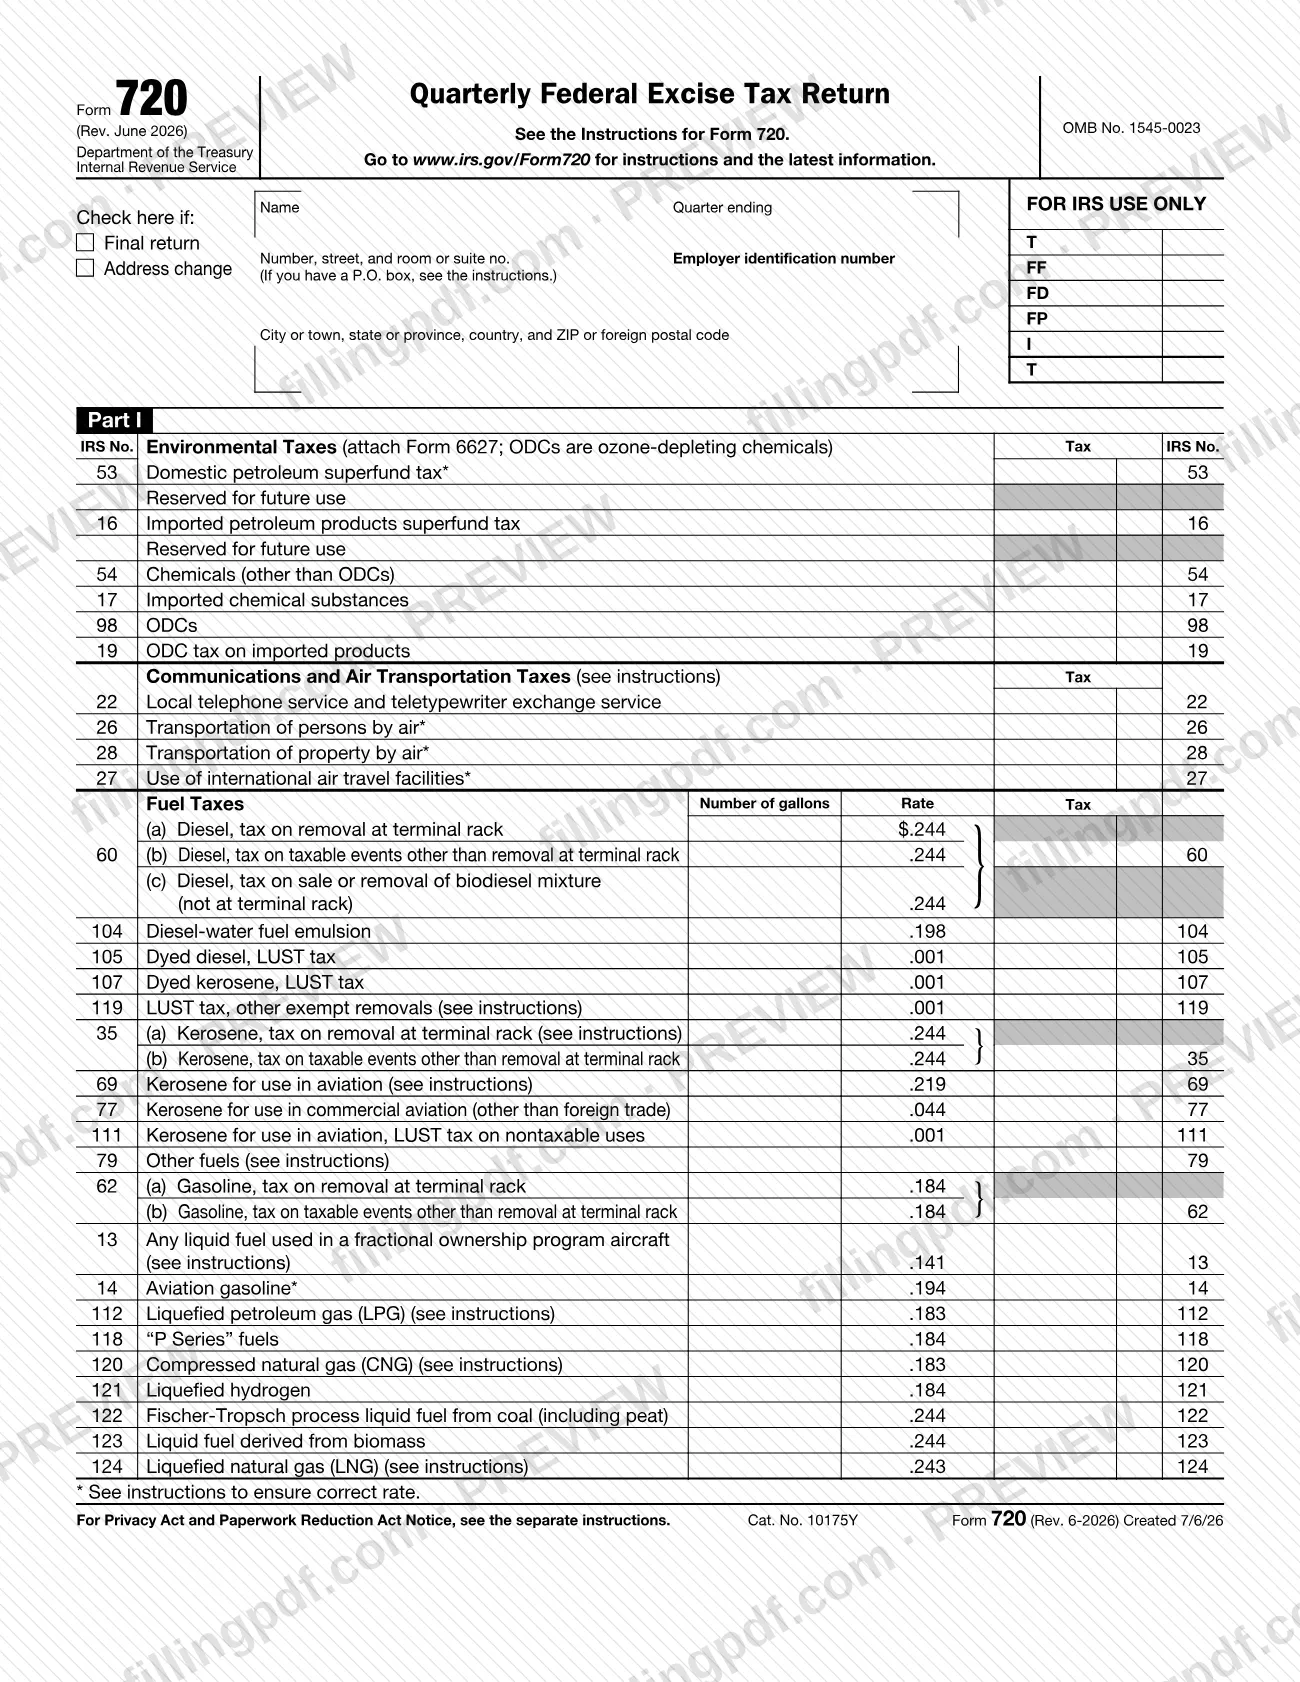
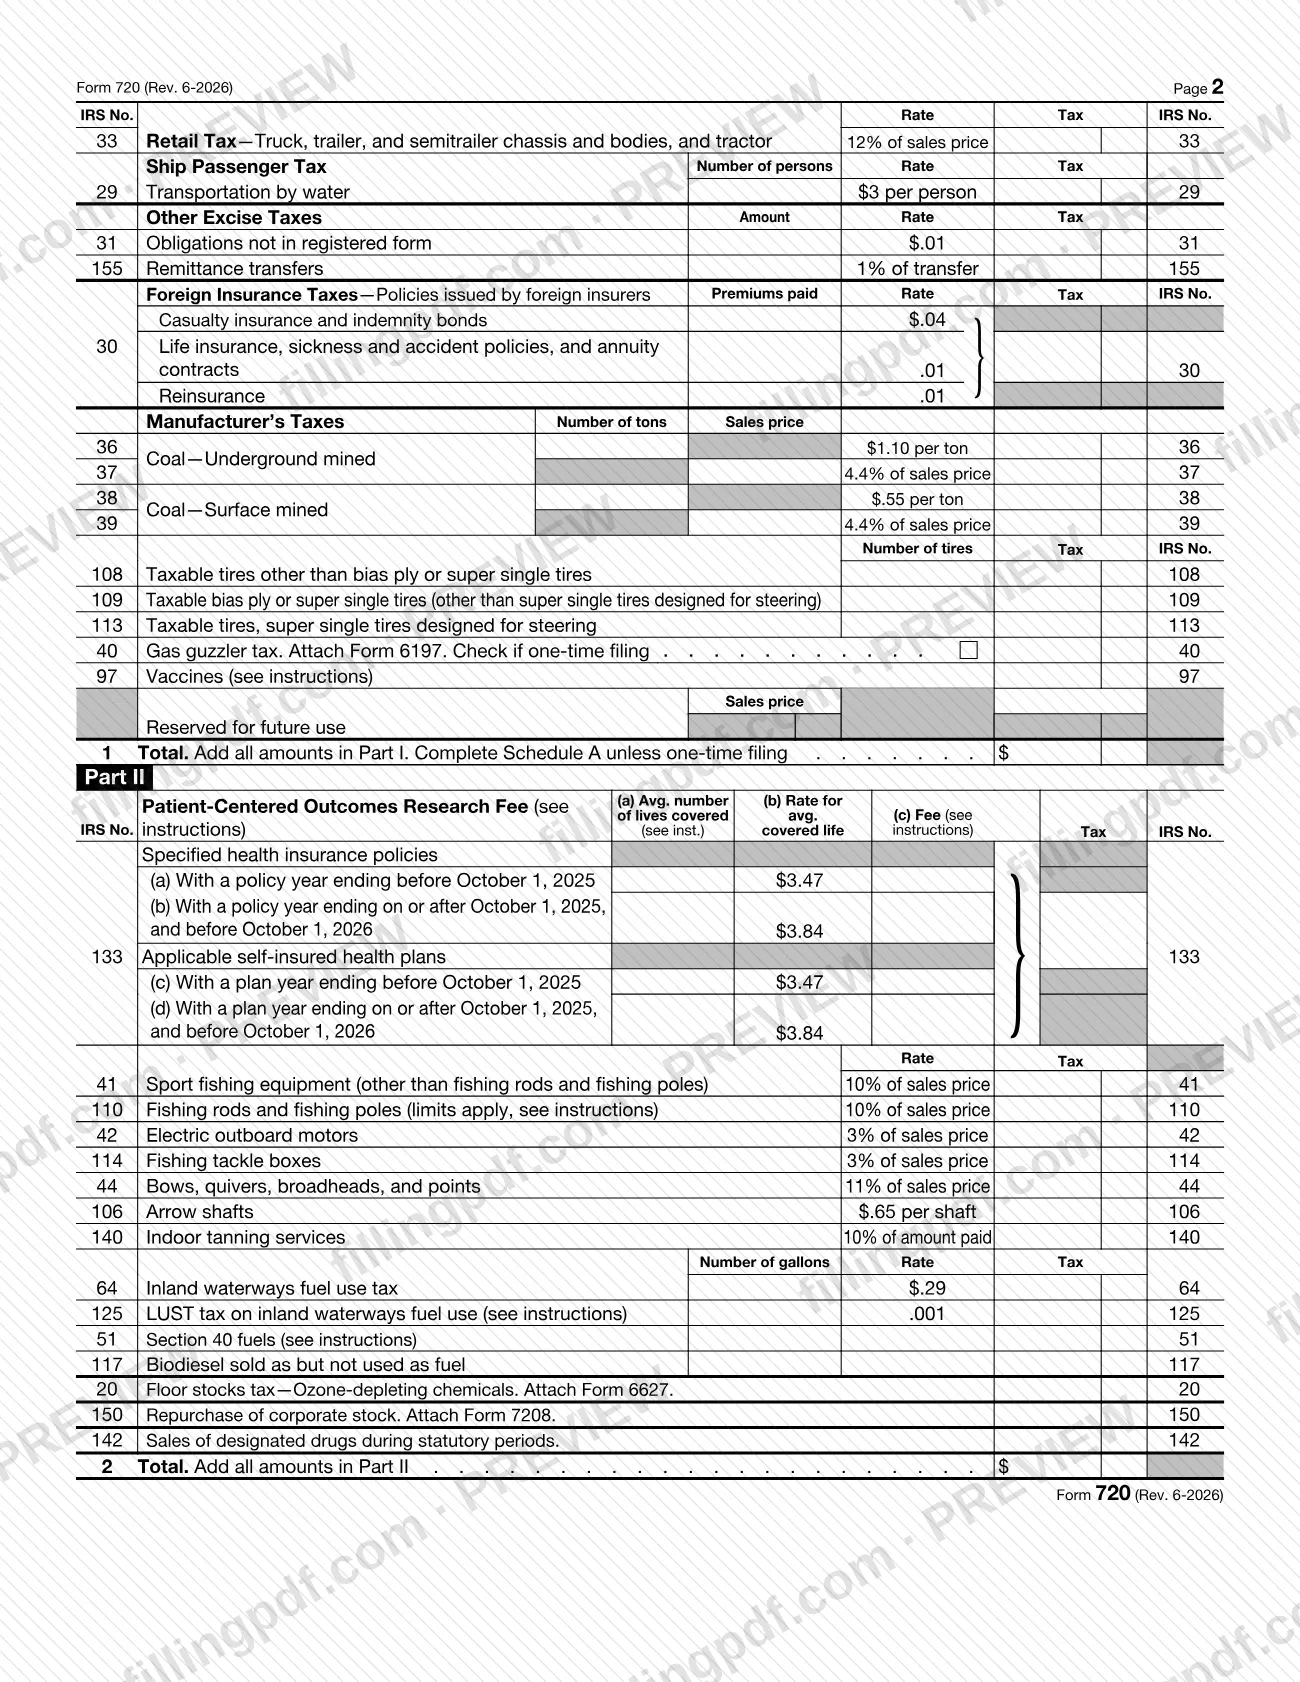
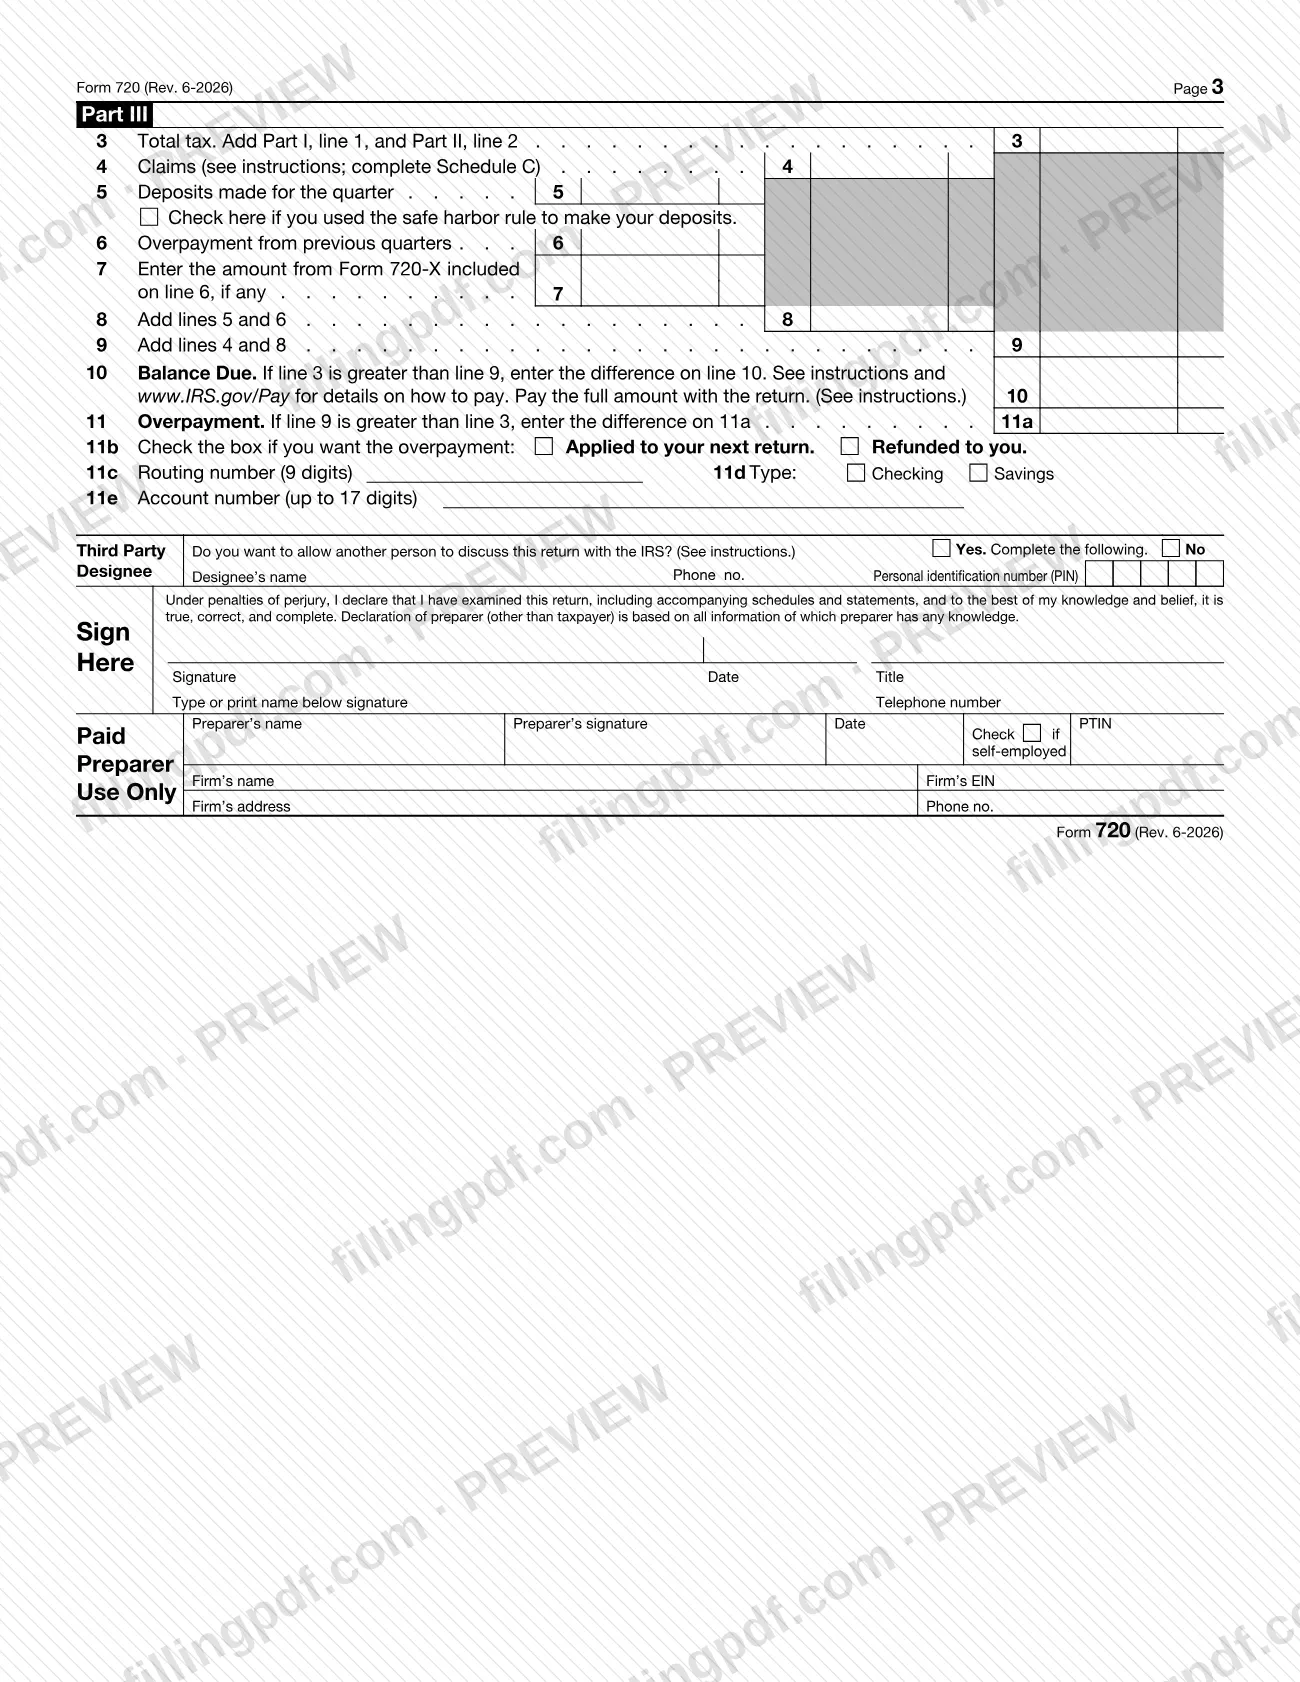
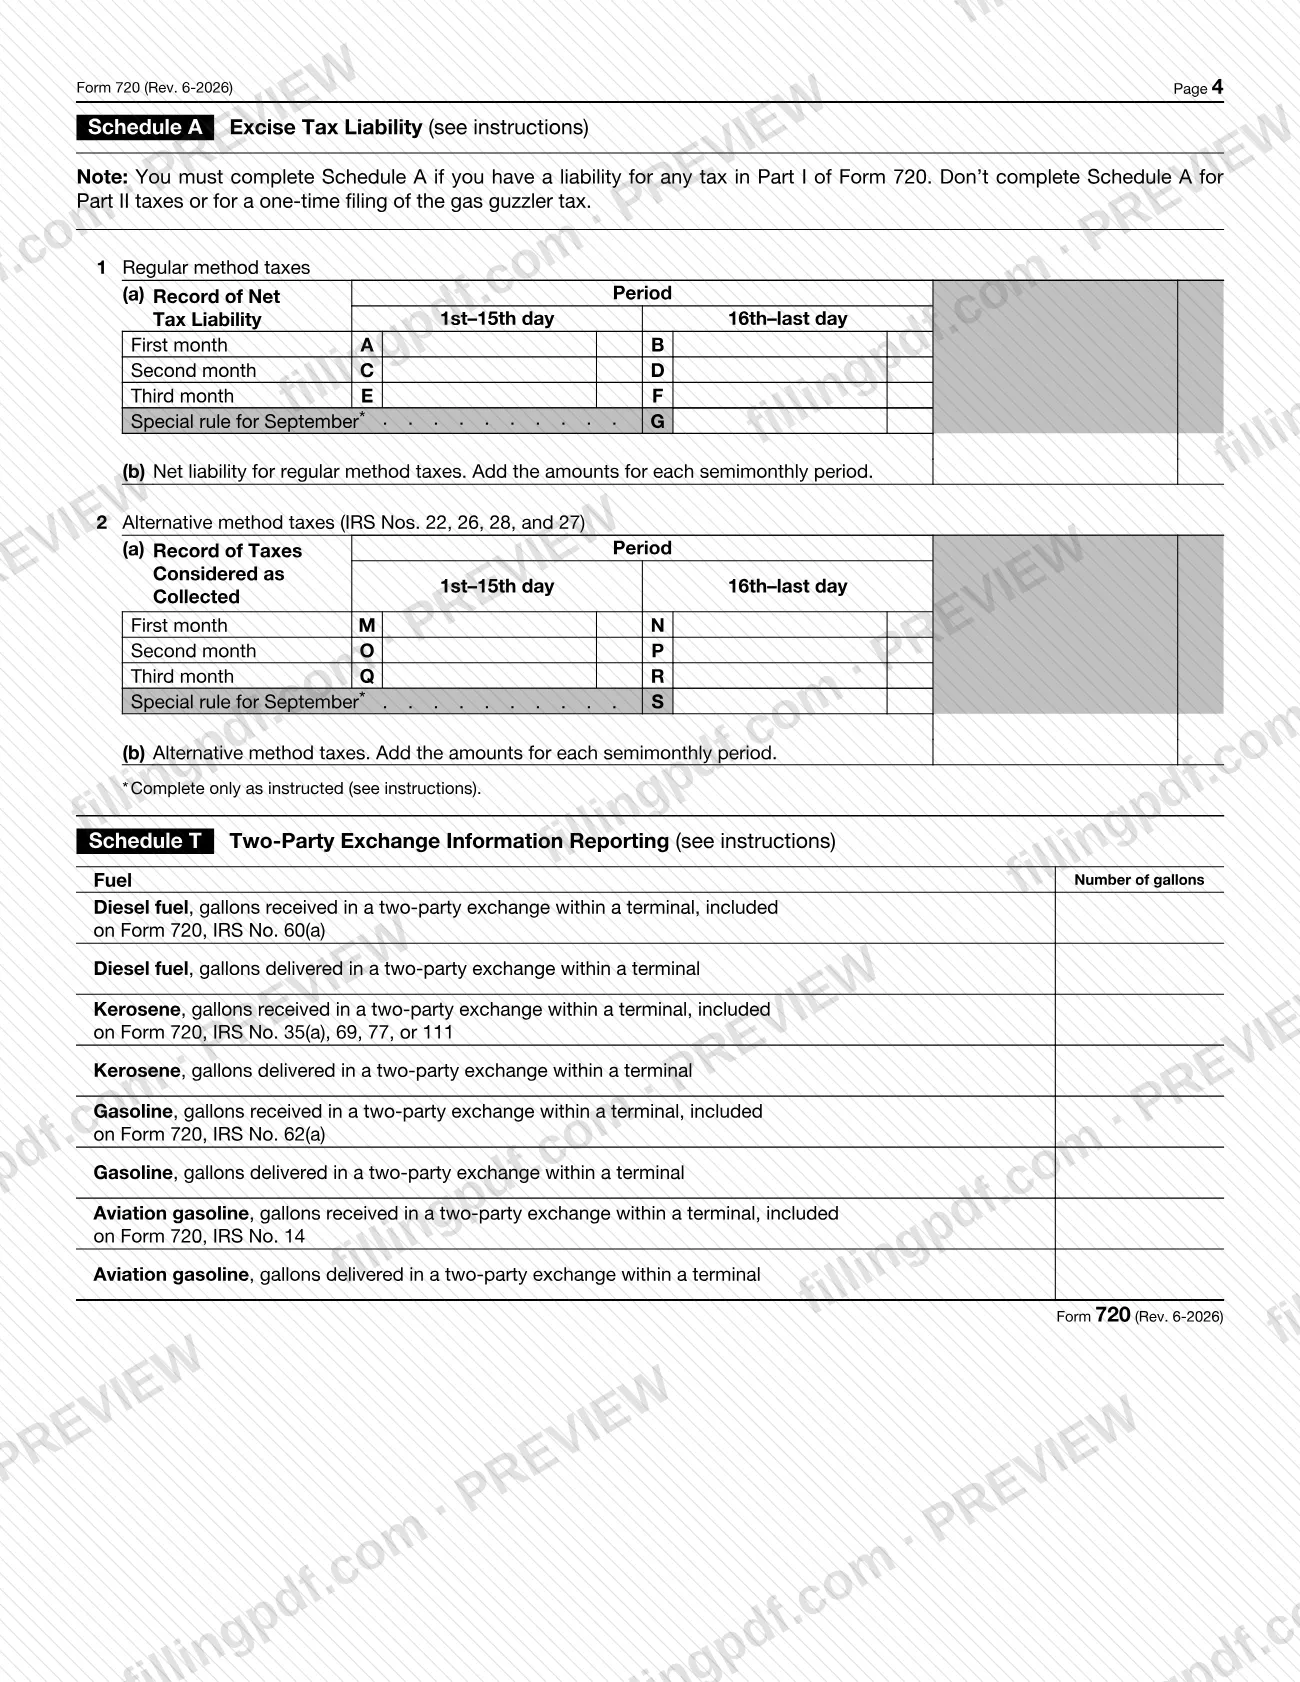
El Formulario 720, Declaración trimestral de impuestos federales sobre artículos de uso y consumo (Quarterly Federal Excise Tax Return), es el formulario que utiliza el Servicio de Impuestos Internos (IRS) para cobrar impuestos federales sobre artículos de uso y consumo, informados línea por línea bajo un número del IRS para cada impuesto. Debe presentarlo por cada trimestre en el que tenga la obligación de pagar o sea responsable de cobrar alguno de los impuestos indicados en las Partes I y II del formulario. En FillingPDF puede rellenar el formulario en línea y descargar o imprimir el PDF completado; el IRS publica el formulario original y las Instrucciones para el Formulario 720 en www.irs.gov/Form720.
Última actualización
¿Qué es el 720?
El Formulario 720, Declaración trimestral de impuestos federales sobre artículos de uso y consumo, es el formulario del Servicio de Impuestos Internos (IRS) que se utiliza para informar su obligación tributaria por número del IRS y pagar los impuestos federales sobre artículos de uso y consumo que se indican, junto con anexos como el Anexo A, el Anexo T y el Anexo C.
El formulario tiene tres partes. La Parte I enumera los impuestos ambientales, los impuestos sobre comunicaciones y transporte aéreo, los impuestos sobre combustibles, el impuesto sobre la venta al por menor de chasis y carrocerías de camiones, remolques y semirremolques, el impuesto sobre pasajeros de barcos, otros impuestos sobre artículos de uso y consumo (incluidas las obligaciones que no están en forma registrada y las transferencias de remesas), los impuestos sobre seguros extranjeros y los impuestos a fabricantes, como los del carbón, neumáticos, automóviles de alto consumo de gasolina y vacunas. La Parte II cubre la cuota de investigación de resultados centrada en el paciente (PCOR), los equipos de pesca deportiva, los servicios de bronceado en interiores, el uso de combustible en vías navegables interiores, el impuesto sobre existencias de sustancias químicas que agotan la capa de ozono, la recompra de acciones corporativas y las ventas de ciertos medicamentos. La Parte III combina los totales, créditos, depósitos y el saldo adeudado o pago en exceso.
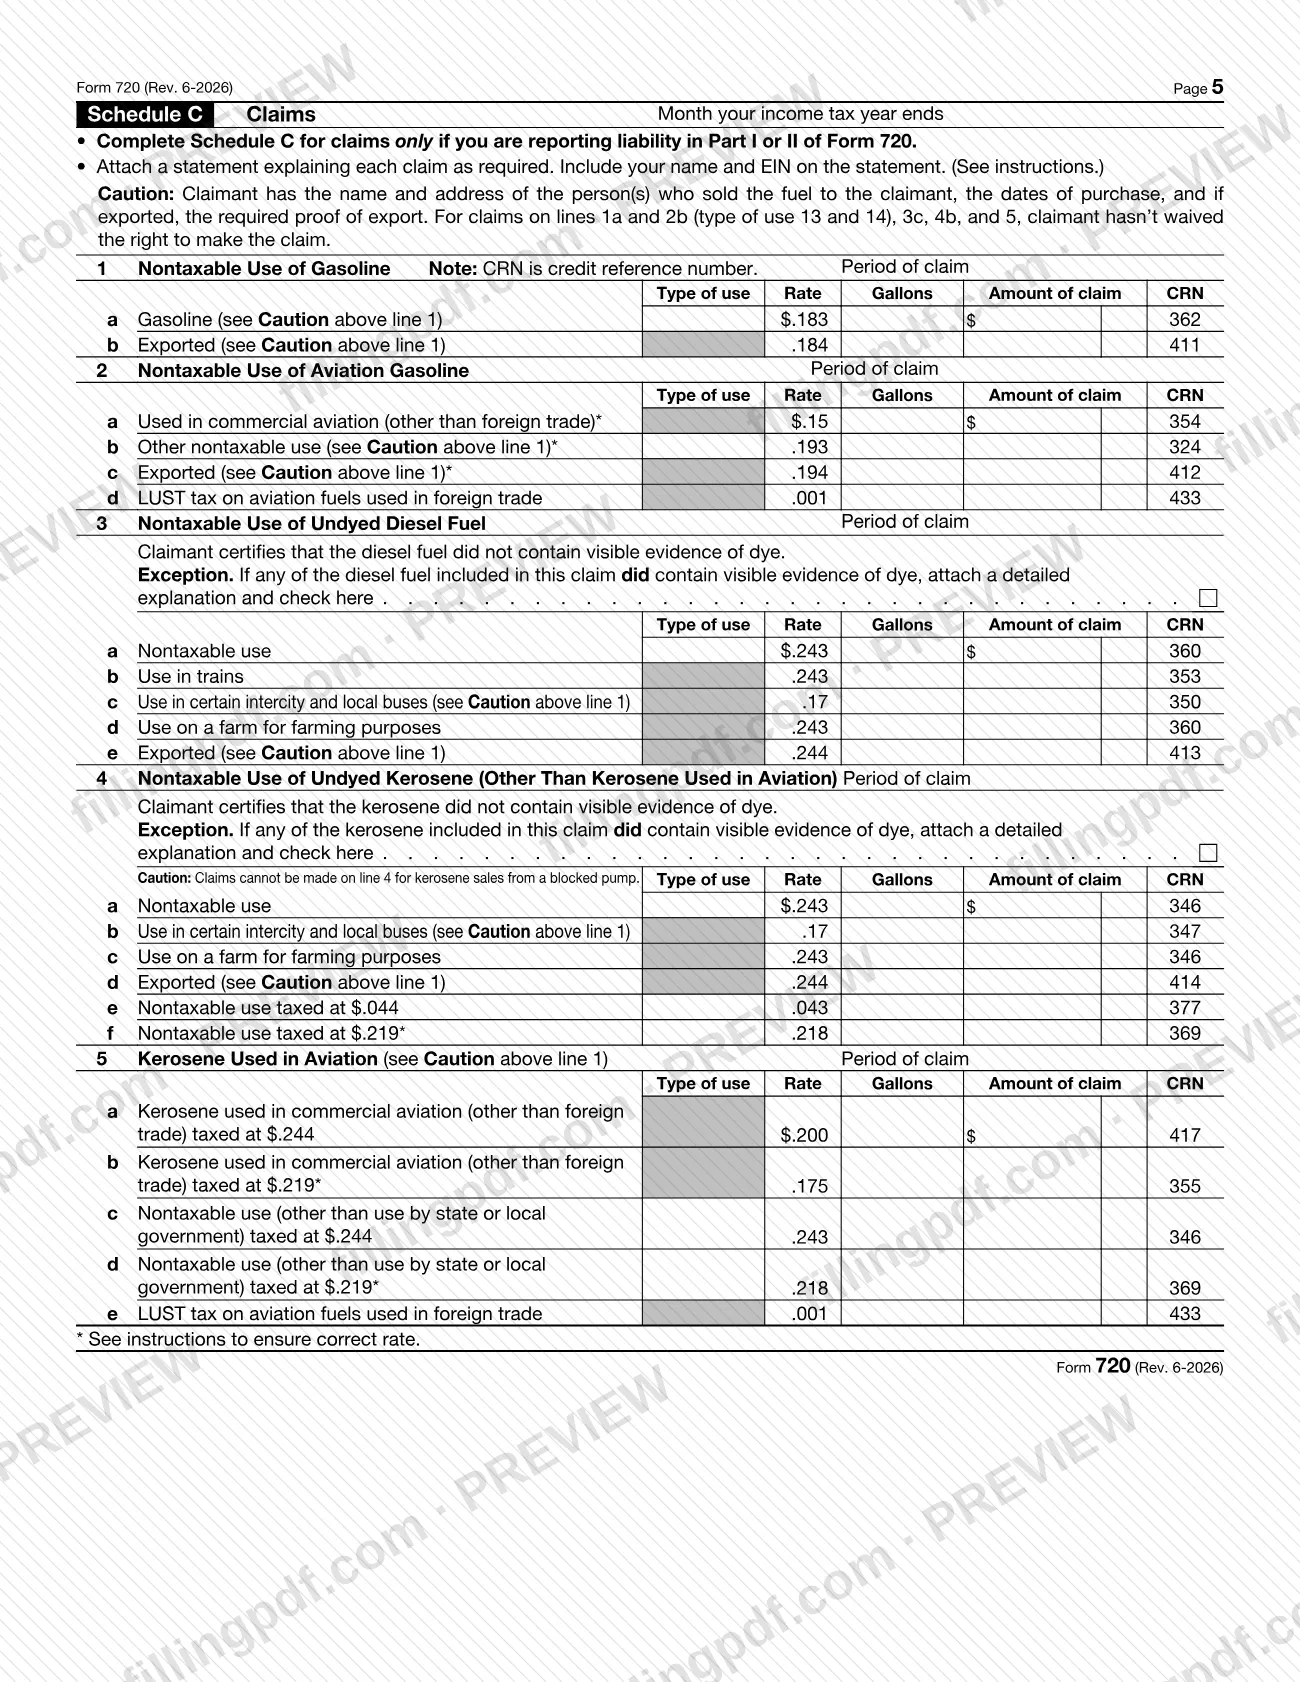
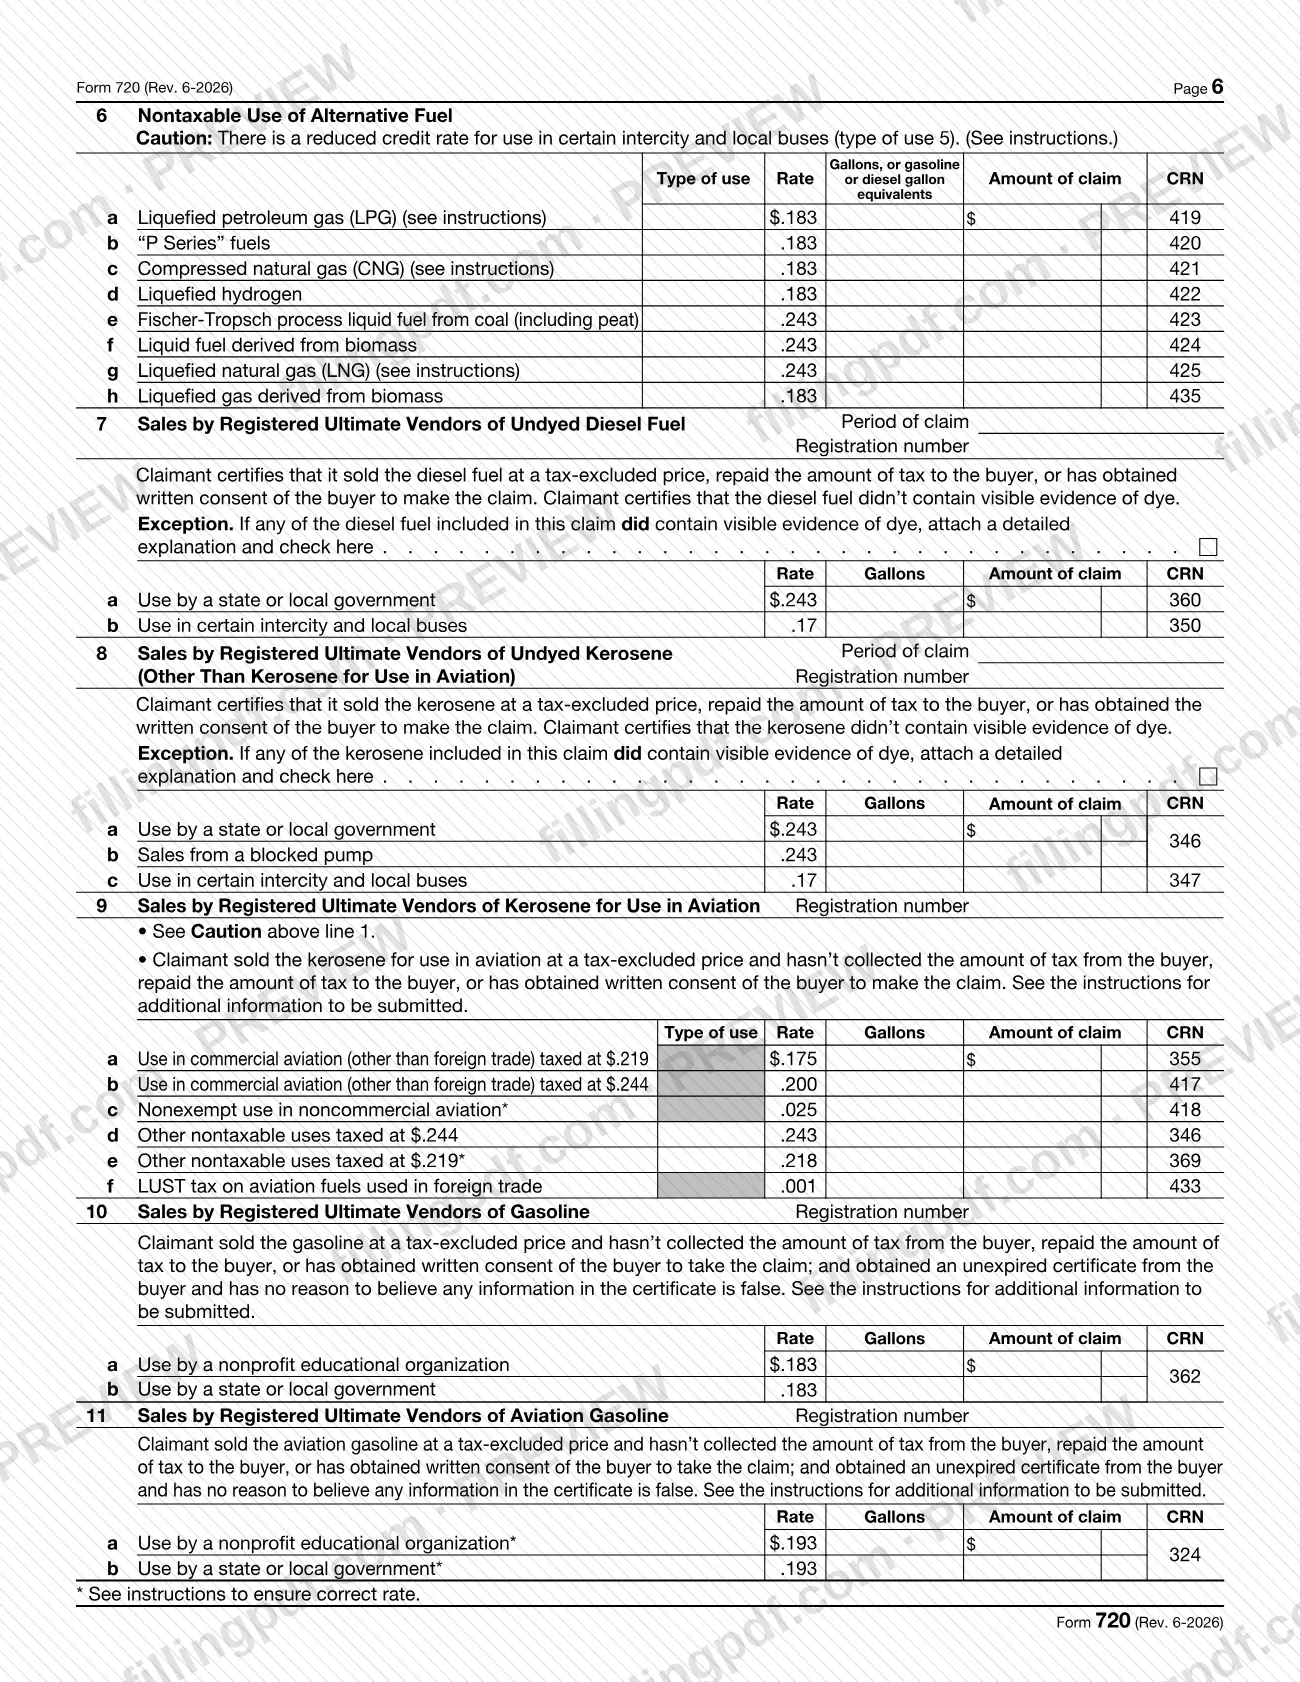
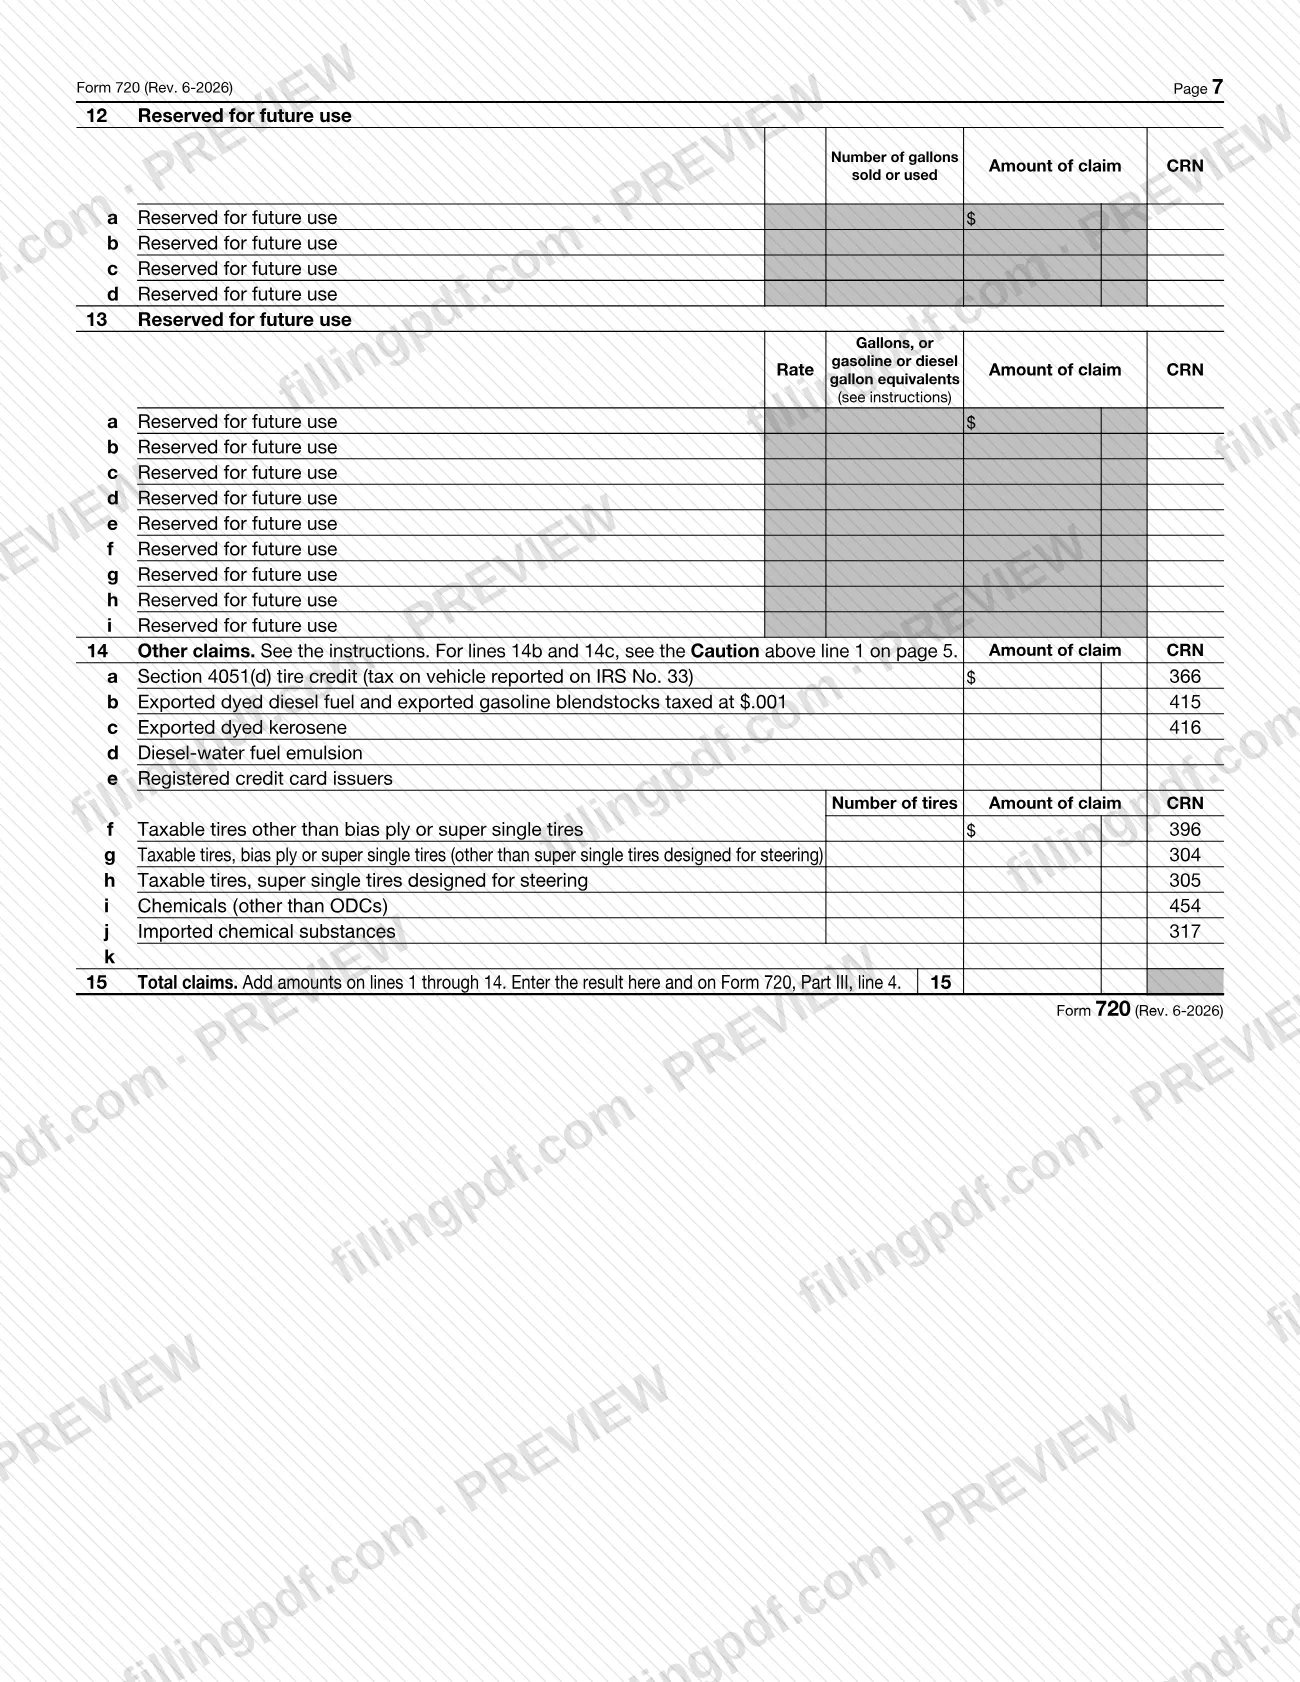
Se presentan tres anexos junto con el formulario. El Anexo A registra la obligación tributaria por impuestos sobre artículos de uso y consumo para cada período de medio mes; el Anexo T informa los galones de combustible de intercambios entre dos partes; y el Anexo C reclama créditos por ciertos combustibles y otros usos. El Formulario 720-V, el comprobante de pago, está impreso con el formulario para pagos con cheque o giro postal.
El Formulario 720 no se utiliza para ajustar obligaciones informadas en trimestres anteriores: las instrucciones indican que esos ajustes deben hacerse en el Formulario 720-X, Declaración trimestral enmendada de impuestos federales sobre artículos de uso y consumo. Tampoco reemplaza al Formulario 4136 ni al Formulario 8849 para los reclamos relacionados con combustibles que se presentan en esos formularios. El formulario se emite bajo el número OMB 1545-0023.
¿Quién tiene que presentar el 720?
Debe presentar el Formulario 720 si tiene la obligación de pagar, o es responsable de cobrar, alguno de los impuestos federales sobre artículos de uso y consumo que aparecen en las Partes I y II para el trimestre en curso. También debe presentarlo si tenía la obligación de pagar o era responsable en un trimestre anterior y no ha presentado una declaración final.
Ejemplos que incluyen las instrucciones del IRS:
- La persona que recibe el pago por servicios de comunicaciones o transporte aéreo, cobra y remite el impuesto y presenta la declaración.
- La persona que recibe el pago por servicios de bronceado en interiores, cobra y remite el impuesto.
- La persona que paga una prima a una aseguradora extranjera o, en caso contrario, la persona que emitió o vendió la póliza, o que está asegurada en virtud de ella.
- Los emisores de ciertas pólizas de seguro médico y los patrocinadores de planes de salud autofinanciados aplicables, para la cuota PCOR.
- Los proveedores de transferencias de remesas, que cobran el impuesto a ciertos remitentes y presentan declaraciones trimestrales.
- Un importador que presenta una declaración única para un automóvil de alto consumo de gasolina, si se cumplen las condiciones de las instrucciones.
Las subsidiarias calificadas del subcapítulo S y las entidades no consideradas entidades separadas que reúnen los requisitos y tienen un solo propietario se tratan como entidades separadas para los impuestos sobre artículos de uso y consumo e informan bajo sus propios EIN.
El Formulario 720 debe firmarlo una persona autorizada por la entidad. Un preparador remunerado que no sea empleado del contribuyente firma y completa la sección «Paid Preparer Use Only». Presente una declaración final si cierra su negocio o no adeudará impuestos sobre artículos de uso y consumo que deban informarse en trimestres futuros.
Cuándo presentar el 720
Presente el Formulario 720 por cada trimestre del año calendario en las siguientes fechas:
- Enero, febrero y marzo: 30 de abril
- Abril, mayo y junio: 31 de julio
- Julio, agosto y septiembre: 31 de octubre
- Octubre, noviembre y diciembre: 31 de enero
Si la fecha límite cae en sábado, domingo o día feriado legal, puede presentarlo el siguiente día laborable.
Algunos conceptos tienen plazos propios. La cuota PCOR se informa en la declaración del segundo trimestre, cuya fecha límite es el 31 de julio, y quien presenta una declaración únicamente para informar esa cuota no presenta una declaración para el primer, tercer o cuarto trimestre. El impuesto sobre existencias de sustancias químicas que agotan la capa de ozono (número del IRS 20) se informa en la declaración con fecha límite del 31 de julio, pero el pago del impuesto vence el 30 de junio. La declaración única se presenta para el trimestre en el que incurra en la obligación tributaria. Las aseguradoras y reaseguradoras extranjeras que revelan una posición basada en un tratado presentan la declaración anual junto con la declaración del primer trimestre. Por lo general, los impuestos sobre artículos de uso y consumo deben depositarse cada medio mes, por lo que las fechas de pago pueden ser anteriores a la fecha límite de la declaración.
Documentos que necesitas
- Formulario 6627, Impuestos ambientales, adjunto al Formulario 720 si informa los números del IRS 53, 16, 54, 17, 98, 19 o el impuesto sobre existencias de sustancias químicas que agotan la capa de ozono (número del IRS 20).
- Formulario 6197, Impuesto sobre automóviles de alto consumo de gasolina, adjunto si informa el número del IRS 40; marque la casilla de presentación única si reúne los requisitos para presentarla una sola vez.
- Formulario 7208, adjunto si informa el impuesto sobre la recompra de acciones corporativas (número del IRS 150).
- Anexo A, Obligación tributaria por impuestos sobre artículos de uso y consumo, si tiene una obligación tributaria por cualquier impuesto de la Parte I; no se requiere para impuestos de la Parte II ni para una presentación única del impuesto sobre automóviles de alto consumo de gasolina.
- Anexo C, Créditos, solo si informa una obligación tributaria en la Parte I o II y reclama un crédito; adjunte una declaración para cada crédito según se requiera, con su nombre y EIN.
- Anexo T, Información sobre intercambios entre dos partes, si recibió o entregó galones de combustible sujeto a impuestos en un intercambio entre dos partes dentro de una terminal.
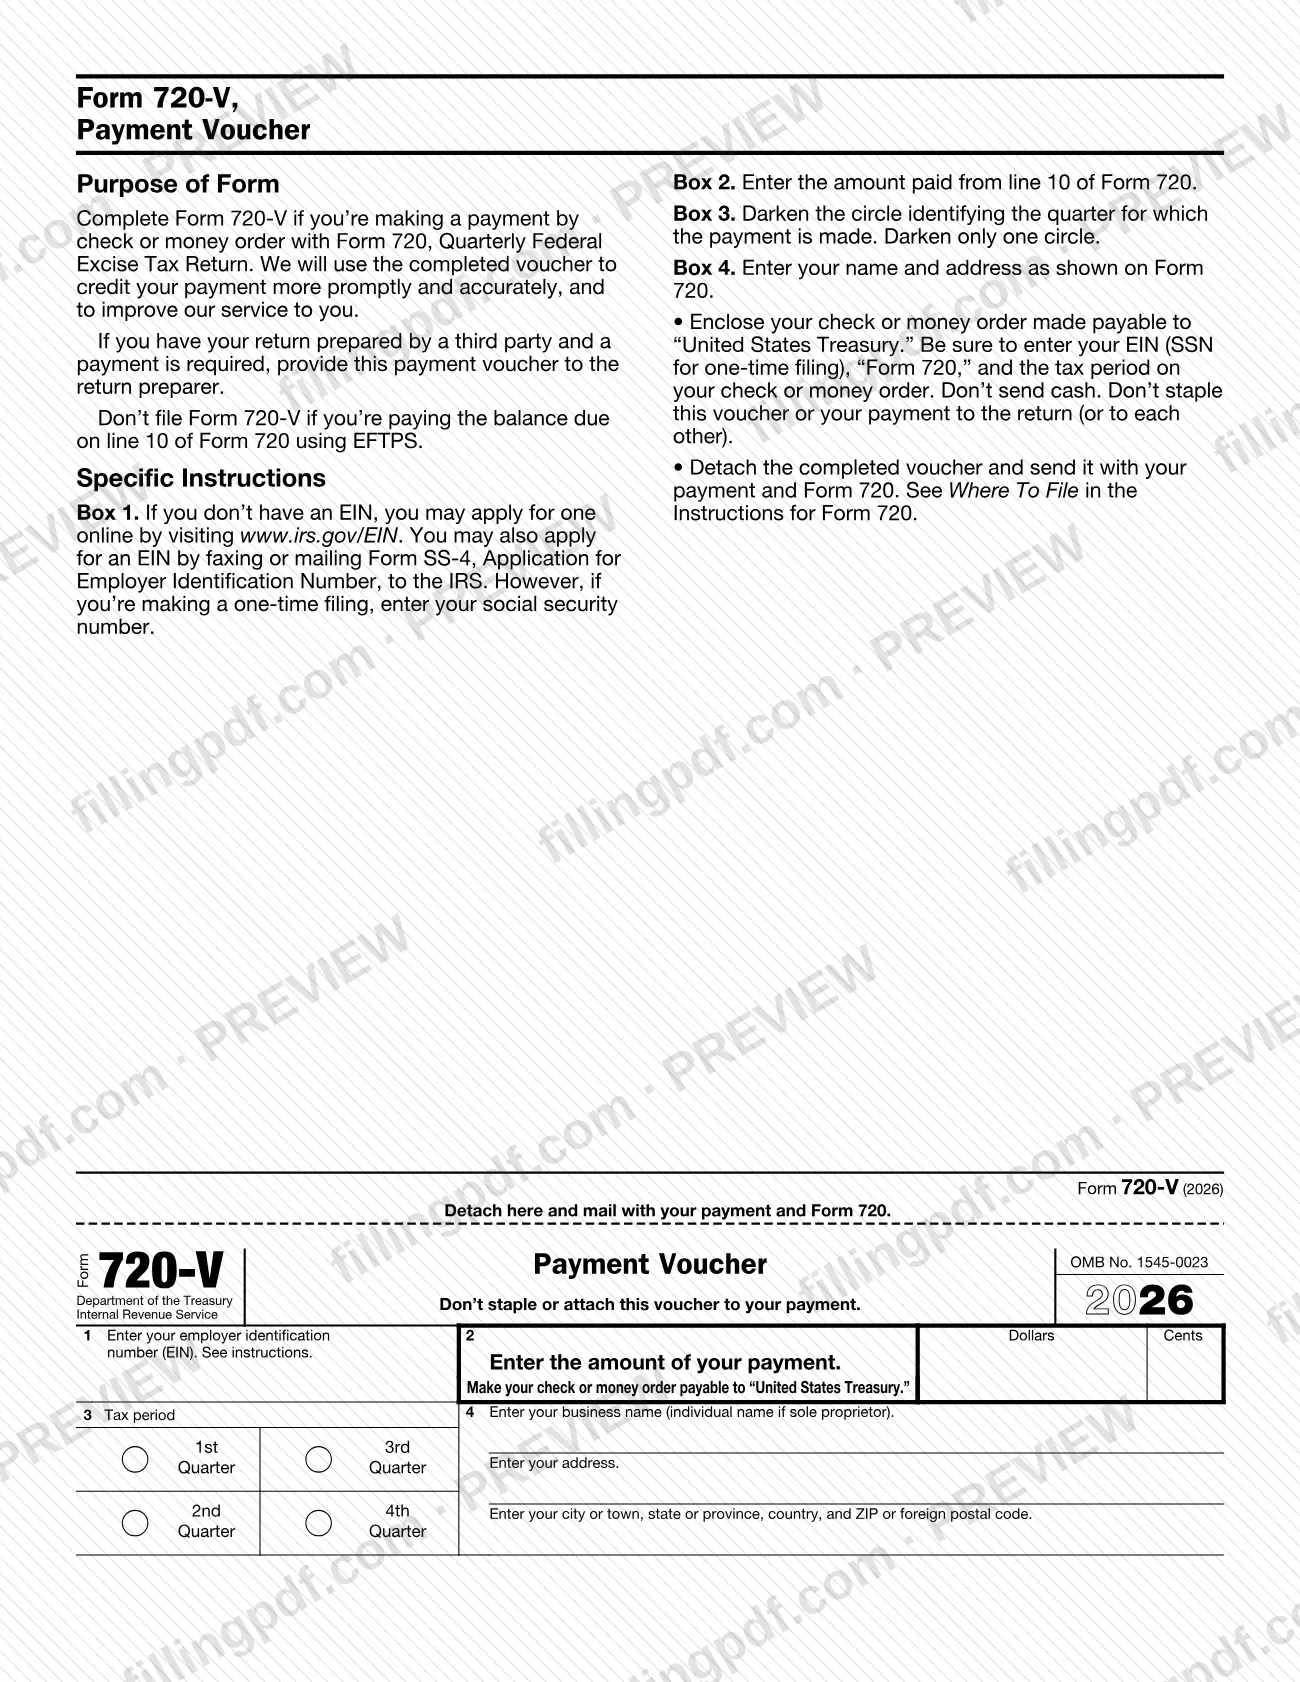
- Formulario 720-V, Comprobante de pago, incluido con un cheque o giro postal pagadero a «United States Treasury».
- Una tabla de tarifas y galones si se aplica más de una tarifa a la línea del número del IRS 79, dejando en blanco la columna «Rate».
- Un informe del primer contribuyente presentado con la declaración si informa galones de combustible sujeto a impuestos que podrían volver a estar sujetos a impuestos.
- Para posiciones en declaraciones basadas en tratados conforme a la sección 6114, el Formulario 8833 o una declaración de divulgación adjunta a la declaración.
Cómo rellenar el 720
Ingrese el nombre, la dirección y el trimestre
Ingrese su nombre, dirección y la fecha de finalización del trimestre (mes y año). Marque Address change (cambio de dirección) si su dirección cambió; indique un número de apartado postal solo si la oficina postal no entrega correspondencia en su dirección física, y no abrevie el nombre de un país extranjero.
Ingrese su EIN y marque las casillas
Ingrese su número de identificación del empleador correcto. Quien presenta una declaración única y no tiene EIN ingresa un número de Seguro Social o ITIN, y marca Final return (declaración final) si va a cerrar su negocio o no adeudará impuestos sobre artículos de uso y consumo que deban informarse en trimestres futuros.
Informe los impuestos ambientales y sobre transporte aéreo
En la Parte I, informe los impuestos ambientales (números del IRS 53, 16, 54, 17, 98, 19) del Formulario 6627 e ingrese el impuesto cobrado o considerado cobrado para los números del IRS 22, 26, 28 y 27.
Informe los impuestos sobre combustibles
Ingrese la cantidad de galones en la línea correspondiente a cada número del IRS para combustibles, como 60(a), 60(b), 35, 62(a) y 62(b), y multiplíquela por la tarifa indicada. Cuando las instrucciones lo indiquen, combine las líneas (a) y (b) en una sola entrada de impuestos.
Complete los demás impuestos de la Parte I
Informe el impuesto sobre ventas al por menor (número del IRS 33), el impuesto sobre pasajeros de barcos (29), otros impuestos sobre artículos de uso y consumo (31, 155), los impuestos sobre seguros extranjeros (30), carbón (36 a 39), neumáticos (108, 109, 113), el impuesto sobre automóviles de alto consumo de gasolina (40) y vacunas (97). Sume todo en la línea 1.
Complete los impuestos y las cuotas de la Parte II
Informe la cuota PCOR del número del IRS 133 en las columnas (a), (b) y (c); luego, los artículos de pesca deportiva y arquería, bronceado en interiores (140), combustible para vías navegables interiores (64, 125) y los números del IRS 51, 117, 20, 150 y 142. Súmelos en la línea 2.
Complete el Anexo A
Registre la obligación tributaria neta por cada período de medio mes: las casillas A a G para los impuestos del método regular de la línea 1, y las casillas M a S para los números del IRS 22, 26, 27 y 28 de la línea 2 conforme al método alternativo. Complete las casillas de la regla especial de septiembre solo según se indique.
Complete el Anexo T si corresponde
Ingrese los galones de diésel, queroseno, gasolina y gasolina de aviación recibidos o entregados en un intercambio entre dos partes dentro de una terminal. Los galones recibidos también deben aparecer en la línea correspondiente del Formulario 720.
Complete el Anexo C para reclamar créditos
Ingrese el mes en que termina su año tributario para fines del impuesto sobre los ingresos como MM y el período del crédito como MM/DD/AAAA–MM/DD/AAAA; luego complete cada línea de crédito con el tipo de uso, los galones, la tarifa y el importe. Ingrese el total en la línea 15 y en la Parte III, línea 4.
Complete las líneas 3 a 9 de la Parte III
Ingrese el impuesto total en la línea 3 y los créditos en la línea 4. Ingrese los depósitos en la línea 5 (marque la casilla de puerto seguro si la utilizó), el pago en exceso anterior en la línea 6 y cualquier importe del Formulario 720-X en la línea 7. Sume las líneas 5 y 6 en la línea 8, y las líneas 4 y 8 en la línea 9.
Ingrese el saldo adeudado o el pago en exceso
Si la línea 3 es mayor que la línea 9, ingrese la diferencia en la línea 10. Si la línea 9 es mayor, ingrese el importe en la línea 11a, marque si desea aplicarlo o recibir un reembolso en la línea 11b e indique los números de ruta y de cuenta y el tipo de cuenta en las líneas 11c a 11e para el depósito directo.
Indique el tercero designado, firme y feche
Marque Yes (sí) o No (no) en Third Party Designee y, si marca Yes, ingrese el nombre, el número de teléfono y un PIN de 5 dígitos. Una persona autorizada por la entidad firma y fecha la declaración; un preparador remunerado completa la sección del preparador con un PTIN.
Revise y descargue el PDF
Revise cada línea de número del IRS, anexo y total; luego descargue o imprima el PDF completado desde FillingPDF. Prepare el Formulario 720-V si va a pagar con cheque y reúna los documentos adjuntos descritos en «Cómo presentar».
Cómo presentar el 720
Puede presentar el Formulario 720 por correo o electrónicamente, y pagar el saldo adeudado mediante las opciones siguientes.
- Por correo: Department of the Treasury, Internal Revenue Service, Ogden, UT 84201-0009. Use el Servicio Postal de los Estados Unidos (USPS) o un servicio de entrega privado (PDS) designado por el IRS para cumplir con la regla de envío oportuno.
- Por servicio de entrega privado: la lista vigente está en IRS.gov/PDS y la dirección física del IRS que debe utilizar está en IRS.gov/PDSStreetAddresses. Un PDS no puede entregar correspondencia a un apartado postal del IRS; en esos casos, use USPS.
- Electrónicamente: mediante un originador de declaraciones electrónicas, transmisor o proveedor de servicios intermediarios que participe en el programa e-file del IRS para impuestos sobre artículos de uso y consumo; consulte irs.gov/ETEC.
Pago: el IRS recomienda pagar electrónicamente. Las opciones incluyen IRS Direct Pay, tarjeta de débito o crédito o billetera digital, retiro electrónico de fondos al presentar electrónicamente y EFTPS. Para pagar con cheque o giro postal, hágalo pagadero a «United States Treasury», escriba su EIN, «Form 720» y el período tributario, y envíelo junto con el Formulario 720-V, sin grapas. No presente el Formulario 720-V si paga mediante Direct Pay, EFTPS o débito directo. No envíe los depósitos directamente al IRS por correo.
No presente un informe de impuestos no cobrados junto con el Formulario 720; envíelo por correo a Department of the Treasury, Internal Revenue Service, Cincinnati, OH 45999. FillingPDF le permite rellenar y descargar el PDF; la presentación debe realizarse por uno de los medios indicados anteriormente.
Errores comunes que debes evitar
- Ingresar los impuestos vencidos sobre derrames de petróleo en las líneas de los números del IRS 18 y 21; las instrucciones indican que no lo haga, a menos que el Congreso los extienda.
- Ingresar ajustes de obligaciones de trimestres anteriores en el Formulario 720 en vez de informarlos en el Formulario 720-X.
- Enviar los depósitos directamente al IRS por correo; los depósitos deben realizarse mediante transferencia electrónica de fondos, como EFTPS.
- Presentar el Formulario 720-V cuando paga el saldo adeudado mediante IRS Direct Pay, EFTPS o débito directo.
- Engrapar el comprobante de pago o el cheque a la declaración, o engraparlos entre sí.
- Adjuntar a la declaración del Formulario 720 el informe de impuestos no cobrados sobre comunicaciones o transporte aéreo en vez de enviarlo por correo a Cincinnati, OH 45999.
- Enviar una declaración a un apartado postal del IRS mediante un servicio de entrega privado, que no puede hacer entregas allí.
- Omitir el Anexo A cuando tiene una obligación tributaria por cualquier impuesto de la Parte I, aunque la obligación neta sea pequeña.
- Incluir el impuesto sobre artículos de uso y consumo del carbón en el precio de venta al elegir la tarifa para los números del IRS 36, 37, 38 y 39.
- Dejar en blanco la línea 3 cuando no tiene impuestos que informar, en vez de escribir «None» y firmar y fechar la declaración.
Preguntas frecuentes
¿Para qué se utiliza el Formulario 720?
El Formulario 720 es la Declaración trimestral de impuestos federales sobre artículos de uso y consumo del IRS. Se utiliza, junto con sus anexos, para informar la obligación tributaria por número del IRS y pagar los impuestos federales sobre artículos de uso y consumo enumerados en las Partes I y II, como los impuestos sobre combustibles, comunicaciones, transporte aéreo, bronceado en interiores y seguros extranjeros.
¿Cuándo vence el Formulario 720?
La declaración de cada trimestre vence el 30 de abril, el 31 de julio, el 31 de octubre y el 31 de enero, para los trimestres que terminan en marzo, junio, septiembre y diciembre, respectivamente. Si la fecha cae en sábado, domingo o día feriado legal, puede presentarla el siguiente día laborable.
¿A dónde envío por correo el Formulario 720?
Envíelo por correo a Department of the Treasury, Internal Revenue Service, Ogden, UT 84201-0009. Si utiliza un servicio de entrega privado, busque la dirección física del IRS en IRS.gov/PDSStreetAddresses; un PDS no puede entregar correspondencia a un apartado postal.
¿Puedo presentar el Formulario 720 electrónicamente?
Sí. Las instrucciones indican que puede presentarlo electrónicamente mediante un originador de declaraciones electrónicas, transmisor o proveedor de servicios intermediarios que participe en el programa e-file del IRS para impuestos sobre artículos de uso y consumo. Consulte irs.gov/ETEC. FillingPDF no presenta electrónicamente el formulario por usted.
¿Cómo pago el saldo adeudado del Formulario 720?
Pague el importe de la línea 10 mediante IRS Direct Pay, EFTPS, cheque o giro postal, o retiro electrónico de fondos si presenta electrónicamente. Envíe el Formulario 720-V solo con un cheque o giro postal, no cuando pague mediante Direct Pay, EFTPS o débito directo.
¿Qué hago si no adeudo impuestos sobre artículos de uso y consumo este trimestre?
Si normalmente informa un impuesto pero ahora no tiene ninguno, ingrese cero en esa línea. Si no tiene ningún impuesto que informar, escriba «None» en la Parte III, línea 3, y luego firme y feche la declaración. Marque la casilla Final si no adeudará impuestos sobre artículos de uso y consumo en trimestres futuros.
¿Puedo corregir un Formulario 720 de un trimestre anterior?
No ingrese en el Formulario 720 ajustes a obligaciones informadas anteriormente. Las instrucciones indican que debe utilizar el Formulario 720-X, Declaración trimestral enmendada de impuestos federales sobre artículos de uso y consumo, para ese propósito.
¿La cuota PCOR se informa en el Formulario 720 todos los trimestres?
No. La cuota PCOR (número del IRS 133) se informa una vez al año en la declaración del segundo trimestre, con fecha límite del 31 de julio. Si presenta la declaración únicamente para informar esa cuota, no presenta una declaración para el primer, tercer o cuarto trimestre.
¿Puedo rellenar el Formulario 720 en línea en FillingPDF?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta la declaración ni paga el impuesto; usted debe presentarla al IRS por correo o mediante e-file.
¿Listo para rellenar el 720?
Rellenar el 720 ahora