
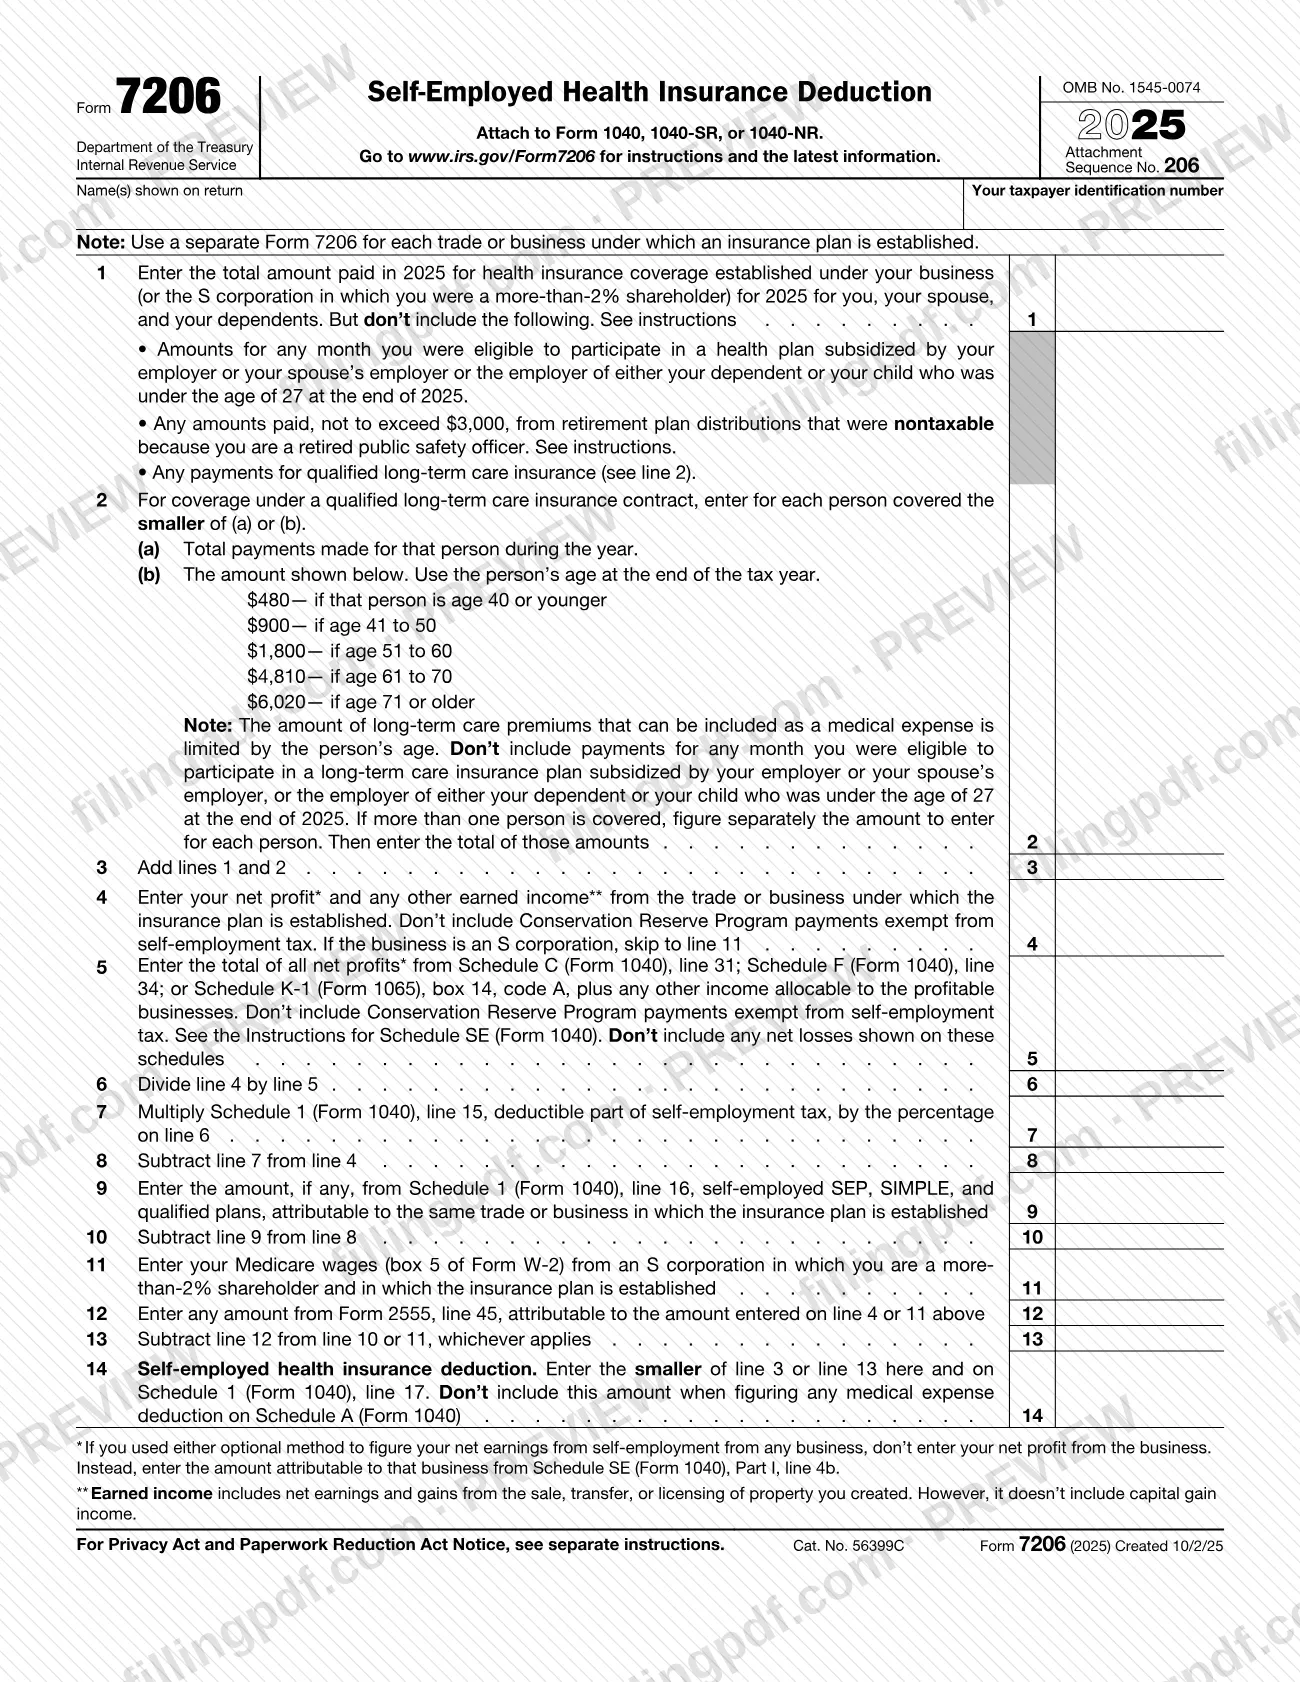
El Formulario 7206, Deducción del seguro médico para trabajadores por cuenta propia (Self-Employed Health Insurance Deduction), es el formulario del Servicio de Impuestos Internos (IRS) que calcula cuánto puede deducir de las primas de su seguro médico en el Anexo 1 (Formulario 1040), línea 17. Se adjunta al Formulario 1040, 1040-SR o 1040-NR y reemplazó la hoja de trabajo que antes se publicaba en la Pub. 535. En FillingPDF puede rellenar el Formulario 7206 en línea y descargar o imprimir el PDF completado; el IRS publica el formulario y sus instrucciones en www.irs.gov/Form7206.
Última actualización
¿Qué es el Form 7206?
Formulario 7206, Deducción del seguro médico para trabajadores por cuenta propia (Self-Employed Health Insurance Deduction), es el formulario del IRS que se utiliza para determinar el monto de la deducción del seguro médico para trabajadores por cuenta propia que posiblemente pueda reclamar y declarar en el Anexo 1 (Formulario 1040), línea 17, para el año tributario 2025.
La deducción cubre las primas del seguro médico, dental y de la vista, así como del seguro de cuidados a largo plazo que reúna los requisitos, que haya pagado para usted, su cónyuge y sus dependientes. El seguro también puede cubrir a un hijo que tenía menos de 27 años al final de 2025, aunque ese hijo no fuera su dependiente. El plan debe estar establecido, o considerarse establecido, conforme a su negocio.
El formulario consta de tres etapas. Las líneas 1 a 3 suman las primas que reúnen los requisitos; las primas del seguro de cuidados a largo plazo que reúnen los requisitos tienen un límite según la edad de cada persona cubierta en la línea 2. Las líneas 4 a 13 aplican un límite de ingresos basado en las ganancias netas del negocio (o, para una corporación S, en los salarios sujetos a Medicare), reducido por la parte deducible del impuesto sobre el trabajo por cuenta propia y por las contribuciones a planes de jubilación. La línea 14 toma el menor valor entre la línea 3 y la línea 13.
El Formulario 7206 reemplazó la Hoja de trabajo para la deducción del seguro médico para trabajadores por cuenta propia que se publicaba anteriormente en la Pub. 535, Business Expenses. El monto de la línea 14 tampoco se cuenta como gasto médico en el Anexo A (Formulario 1040), y la deducción no puede restarse al calcular las ganancias netas sujetas al impuesto sobre el trabajo por cuenta propia del negocio que estableció el plan.
¿Quién tiene que presentar el Form 7206?
El Formulario 7206 es para contribuyentes que posiblemente puedan reclamar la deducción del seguro médico para trabajadores por cuenta propia. Según las instrucciones del IRS, debe cumplirse una de estas condiciones:
- Trabajó por cuenta propia y declaró una ganancia neta en el Anexo C (Formulario 1040) o el Anexo F (Formulario 1040).
- Fue socio con ganancias netas del trabajo por cuenta propia declaradas en el Anexo K-1 (Formulario 1065), casilla 14, código A.
- Usó uno de los métodos opcionales para calcular las ganancias netas del trabajo por cuenta propia en el Anexo SE (Formulario 1040).
- Recibió salarios en 2025 de una corporación S en la que tenía más del 2% de participación como accionista.
Por lo general, puede usar la hoja de trabajo incluida en las instrucciones del Formulario 1040. Debe usar el Formulario 7206 si tuvo más de una fuente de ingresos sujeta al impuesto sobre el trabajo por cuenta propia, si presenta el Formulario 2555 o si usa pagos de un seguro de cuidados a largo plazo que reúne los requisitos para calcular la deducción.
No incluya los montos correspondientes a ningún mes en que podía participar en un plan de seguro médico subsidiado por su empleador o por el empleador de su cónyuge, aunque no se haya inscrito. Los miembros del clero deben consultar la Pub. 517, y quienes tengan cobertura del Mercado y pagos adelantados del crédito tributario de prima deben consultar la Pub. 974.
Cuándo presentar el Form 7206
El Formulario 7206 se completa para el año tributario en que pagó las primas y se adjunta al Formulario 1040, 1040-SR o 1040-NR, por lo que debe presentarse cuando presente esa declaración. El formulario no indica una fecha límite aparte. Esta página corresponde a la revisión de 2025.
Si tiene más de un plan de seguro médico y cada plan está establecido conforme a un negocio diferente, complete un Formulario 7206 aparte para cada uno, ya que cada plan tiene su propio límite de ganancias netas. Prepare todos los formularios antes de terminar el Anexo 1, porque la deducción de la línea 14 se transfiere al Anexo 1 (Formulario 1040), línea 17.
Documentos que necesitas
- Anexo C (Formulario 1040), línea 31; Anexo F (Formulario 1040), línea 34; o Anexo K-1 (Formulario 1065), casilla 14, código A: las cifras de ganancias netas que necesita para las líneas 4 y 5, si no es accionista de una corporación S.
- Formulario W-2, casilla 5 (salarios sujetos a Medicare) de la corporación S: se necesita para la línea 11 si tiene más del 2% de participación como accionista de una corporación S que estableció el plan.
- Anexo 1 (Formulario 1040), línea 15 (parte deducible del impuesto sobre el trabajo por cuenta propia) y línea 16 (planes SEP, SIMPLE y calificados para trabajadores por cuenta propia): se necesitan para las líneas 7 y 9.
- Formulario 2555, línea 45: se necesita para la línea 12 únicamente si un monto de esa línea es atribuible al monto de la línea 4 o 11.
- Anexo SE (Formulario 1040), Parte I, línea 4b: se necesita en lugar de las ganancias netas si usó cualquiera de los métodos opcionales para calcular las ganancias netas del trabajo por cuenta propia.
Cómo rellenar el Form 7206
Anote su nombre y número de identificación del contribuyente
En la parte superior, escriba los nombres que aparecen en su declaración y su número de identificación del contribuyente. Use un Formulario 7206 aparte para cada negocio o actividad comercial conforme al cual esté establecido un plan de seguro.
Anote las primas pagadas en la línea 1
Anote el monto total pagado en 2025 por la cobertura de seguro médico establecida conforme a su negocio (o su corporación S) para usted, su cónyuge y sus dependientes. Excluya los meses en que podía participar en un plan patrocinado por un empleador, los montos correspondientes a agentes del orden público jubilados y los pagos del seguro de cuidados a largo plazo.
Calcule los montos de cuidados a largo plazo en la línea 2
Por cada persona cubierta por un contrato calificado de seguro de cuidados a largo plazo, anote el menor valor entre los pagos realizados por esa persona y el monto correspondiente a su edad al final de 2025. Sume los montos separados y anote el resultado en la línea 2.
Sume las líneas 1 y 2
Anote la suma en la línea 3.
Anote las ganancias netas en la línea 4
Anote sus ganancias netas y cualquier otro ingreso del trabajo proveniente del negocio conforme al cual está establecido el plan, sin incluir los pagos del Programa de Reservas de Conservación exentos del impuesto sobre el trabajo por cuenta propia. Si el negocio es una corporación S, pase a la línea 11.
Sume las ganancias netas en la línea 5
Anote el total de las ganancias netas del Anexo C, línea 31; del Anexo F, línea 34; o del Anexo K-1 (Formulario 1065), casilla 14, código A, más otros ingresos asignables a negocios con ganancias. No incluya pérdidas netas.
Complete las líneas 6 a 8
Divida la línea 4 entre la línea 5 y anote el resultado en la línea 6. En la línea 7, multiplique el monto del Anexo 1 (Formulario 1040), línea 15, por el porcentaje de la línea 6; luego reste la línea 7 de la línea 4 y anote el resultado en la línea 8.
Reste las contribuciones para la jubilación en las líneas 9 y 10
En la línea 9, anote el monto del Anexo 1 (Formulario 1040), línea 16, atribuible al mismo negocio que estableció el plan. Reste la línea 9 de la línea 8 y anote el resultado en la línea 10.
Anote los salarios de la corporación S en la línea 11
Si tiene más del 2% de participación como accionista, anote sus salarios sujetos a Medicare (Formulario W-2, casilla 5) de la corporación S que estableció el plan. Los demás deben dejar la línea 11 en blanco.
Complete las líneas 12 y 13
En la línea 12, anote cualquier monto del Formulario 2555, línea 45, atribuible al monto de la línea 4 o 11. En la línea 13, reste la línea 12 de la línea 10 o de la línea 11, según corresponda.
Anote la deducción en la línea 14
Anote en la línea 14 el menor valor entre la línea 3 y la línea 13, y transfiéralo al Anexo 1 (Formulario 1040), línea 17. No incluya este monto en la deducción por gastos médicos del Anexo A.
Revise y descargue el PDF completado
Verifique cada línea con su Anexo C, F o K-1, su Anexo 1 y cualquier Formulario W-2. Descargue o imprima el PDF completado desde FillingPDF y adjúntelo a su declaración según se describe en Cómo presentar.
Cómo presentar el Form 7206
El Formulario 7206 se presenta adjunto a su declaración de impuestos, por lo que se envía junto con el Formulario 1040, 1040-SR o 1040-NR, independientemente del método que use para presentar esa declaración. El formulario no indica una dirección, un portal ni una regla de cita propios.
- Con su declaración: adjunte cada Formulario 7206 completado a la declaración. Use un formulario aparte para cada negocio o actividad comercial conforme al cual esté establecido un plan de seguro.
- En el Anexo 1: ingrese el monto de la línea 14 en el Anexo 1 (Formulario 1040), línea 17.
- Dónde obtener ayuda: el IRS publica el formulario, sus instrucciones y la información más reciente en www.irs.gov/Form7206.
Para obtener las direcciones postales y las opciones de presentación electrónica y pago, siga las instrucciones de la declaración a la que adjunta el formulario. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los canales indicados arriba.
Errores comunes que debes evitar
- Incluir primas correspondientes a cualquier mes en que podía participar en un plan de seguro médico subsidiado por su empleador o por el empleador de su cónyuge, aunque no se haya inscrito.
- Anotar las primas calificadas del seguro de cuidados a largo plazo en la línea 1 en lugar de la línea 2, donde el monto de cada persona se limita al menor valor entre las primas pagadas y el monto basado en la edad.
- Usar un solo Formulario 7206 para varios negocios; el formulario requiere uno aparte para cada negocio o actividad comercial conforme al cual esté establecido un plan de seguro.
- Incluir pérdidas netas del Anexo C, el Anexo F o el Anexo K-1 en la línea 5; la línea solo pide las ganancias netas.
- Completar las líneas 4 a 10 como accionista de una corporación S en lugar de pasar de la línea 4 a la línea 11.
- Anotar las ganancias netas de un negocio en la línea 4 si usó un método opcional; en su lugar, anote el monto del Anexo SE (Formulario 1040), Parte I, línea 4b.
- Contar las distribuciones de un plan de jubilación que no fueron tributables porque usted es un agente del orden público jubilado como parte de las primas de la línea 1.
- Incluir de nuevo el monto de la línea 14 como gasto médico en el Anexo A (Formulario 1040).
Preguntas frecuentes
¿Para qué se usa el Formulario 7206?
El Formulario 7206 es el formulario del IRS que determina el monto de la deducción del seguro médico para trabajadores por cuenta propia que posiblemente pueda reclamar. El resultado de la línea 14 se declara en el Anexo 1 (Formulario 1040), línea 17, y el formulario se adjunta al Formulario 1040, 1040-SR o 1040-NR.
¿Tengo que usar el Formulario 7206 o puedo usar una hoja de trabajo?
Por lo general, puede usar la hoja de trabajo incluida en las instrucciones del Formulario 1040. Debe usar el Formulario 7206 si tuvo más de una fuente de ingresos sujeta al impuesto sobre el trabajo por cuenta propia, si presenta el Formulario 2555 o si usa pagos de un seguro de cuidados a largo plazo que reúne los requisitos para calcular la deducción.
¿Quién puede reclamar la deducción del seguro médico para trabajadores por cuenta propia?
Las instrucciones requieren que se dé una de cuatro situaciones: una ganancia neta en el Anexo C o F; ganancias netas de un socio en el Anexo K-1 (Formulario 1065), casilla 14, código A; el uso de un método opcional para calcular las ganancias del trabajo por cuenta propia; o salarios de 2025 de una corporación S en la que tenía más del 2% de participación.
¿Puedo rellenar el Formulario 7206 en línea?
Sí. Puede rellenar el PDF del Formulario 7206 en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta documentos ante el IRS; usted adjunta el formulario a su declaración y la presenta a través de los canales del IRS correspondientes a esa declaración.
¿Necesito un Formulario 7206 aparte para cada negocio?
Sí, cuando cada plan de seguro médico está establecido conforme a un negocio diferente. El formulario indica que debe usar un Formulario 7206 aparte para cada negocio o actividad comercial conforme al cual esté establecido un plan, porque cada plan tiene su propio límite de ganancias netas.
¿Puedo incluir las primas del seguro de cuidados a largo plazo en el Formulario 7206?
Sí, si se trata de un contrato calificado de seguro de cuidados a largo plazo. Anótelas en la línea 2, no en la línea 1, y para cada persona cubierta incluya solo el menor valor entre las primas pagadas por esa persona y el monto correspondiente a su edad al final del año tributario.
¿Puedo deducir las primas de los meses en que podía inscribirme en el plan médico de mi empleador?
No. Las instrucciones indican que no puede reclamar la deducción por ningún mes en que podía participar en un plan de seguro médico subsidiado por su empleador o por el empleador de su cónyuge, aunque no haya participado.
¿La deducción de la línea 14 también se incluye en el Anexo A?
No. No incluya el monto de la línea 14 al calcular una deducción por gastos médicos en el Anexo A (Formulario 1040). Los pagos de seguro médico que no sean deducibles en el Anexo 1, línea 17, pueden incluirse como gastos médicos en el Anexo A si detalla sus deducciones.
¿Listo para rellenar el Form 7206?
Rellenar el Form 7206 ahora