
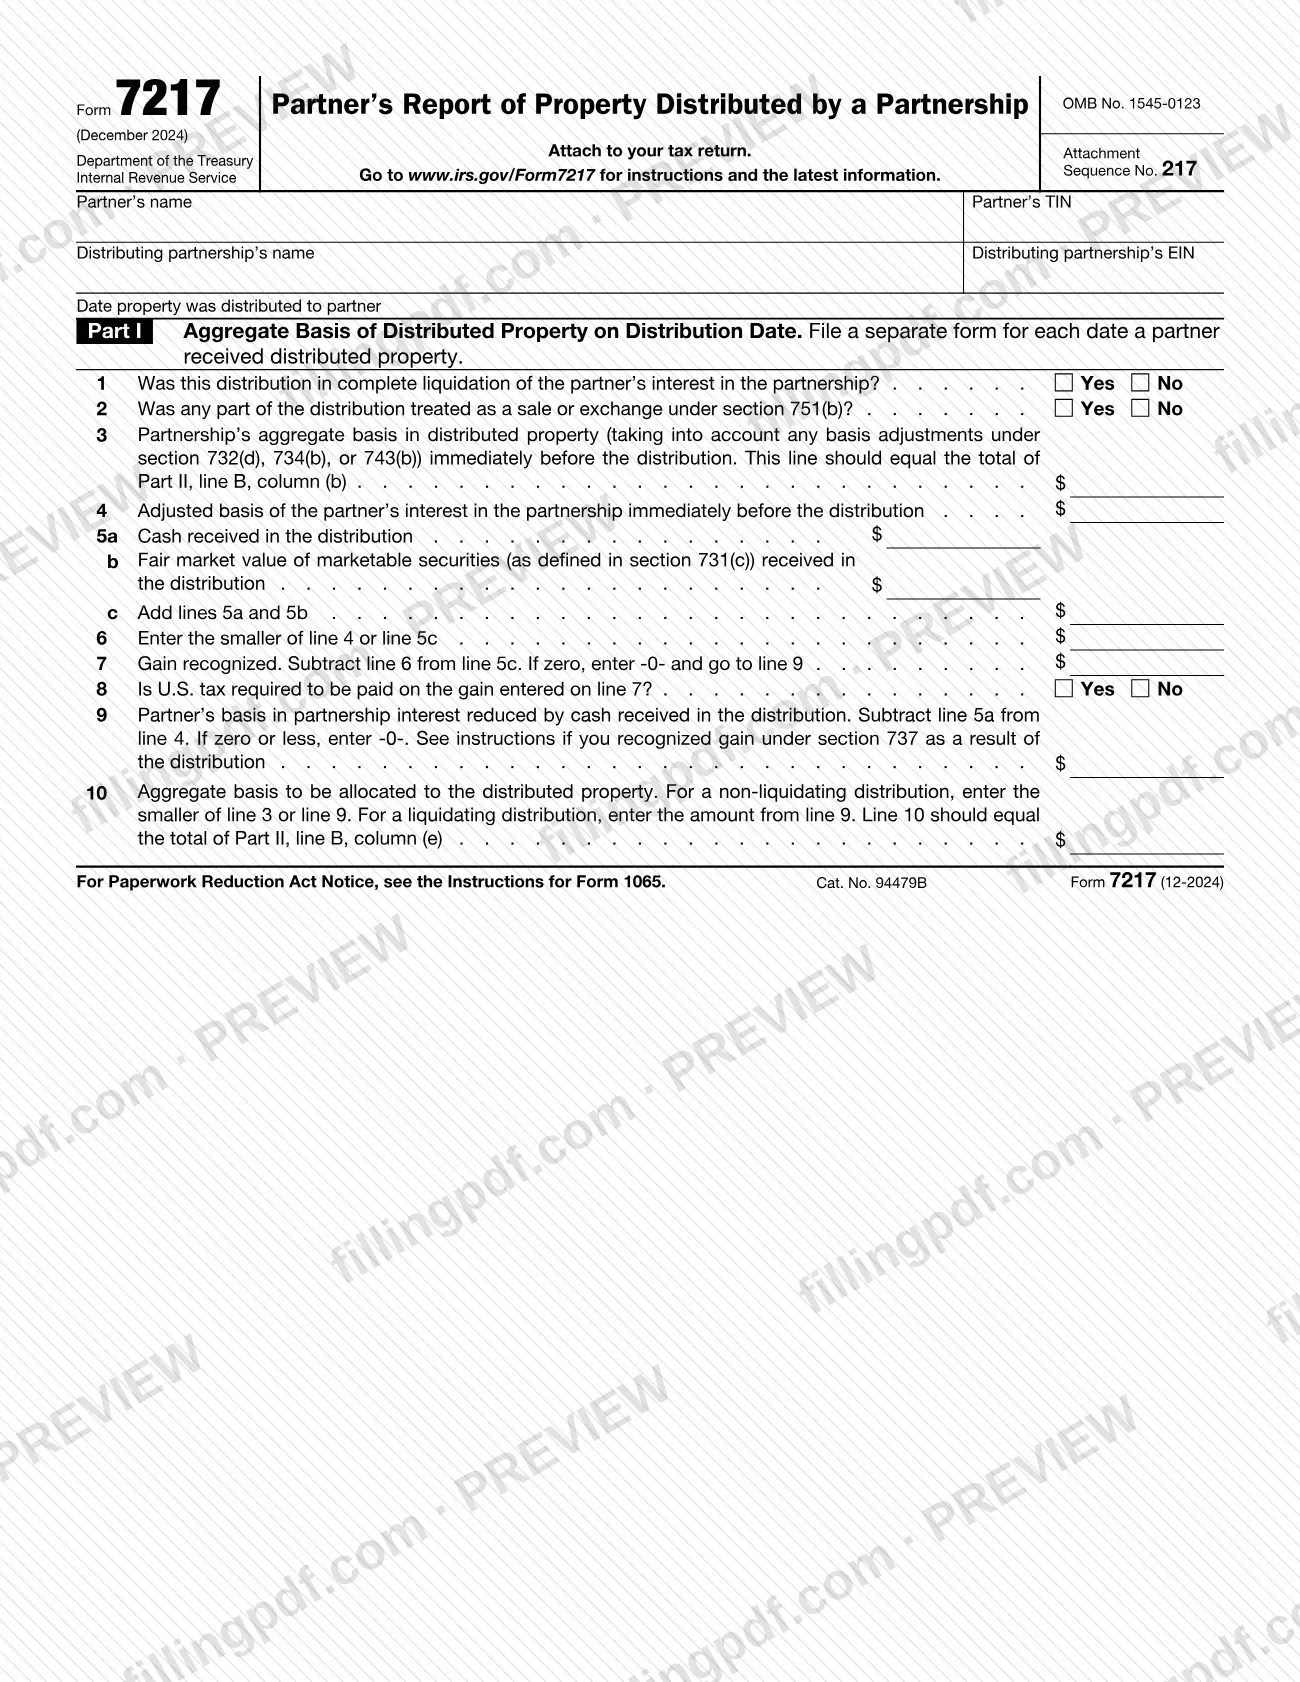
El Formulario 7217, Informe del socio sobre bienes distribuidos por una sociedad colectiva (Partner's Report of Property Distributed by a Partnership), es el formulario del Servicio de Impuestos Internos (IRS) en el que un socio informa la base de los bienes recibidos de una sociedad colectiva, incluida cualquier modificación de la base requerida por la sección 732(a)(2) o (b). Presente un Formulario 7217 por separado para cada fecha en que recibió bienes distribuidos y adjúntelo a su declaración de impuestos. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado; el IRS publica el formulario y sus instrucciones en www.irs.gov/Form7217.
Última actualización
¿Qué es el Form 7217?
Formulario 7217, Informe del socio sobre bienes distribuidos por una sociedad colectiva (Partner's Report of Property Distributed by a Partnership), es el formulario del IRS que un socio adjunta a una declaración de impuestos para informar la base de los bienes recibidos en una distribución liquidatoria o no liquidatoria de una sociedad colectiva, incluidas las modificaciones de la base requeridas por la sección 732(a)(2) o (b).
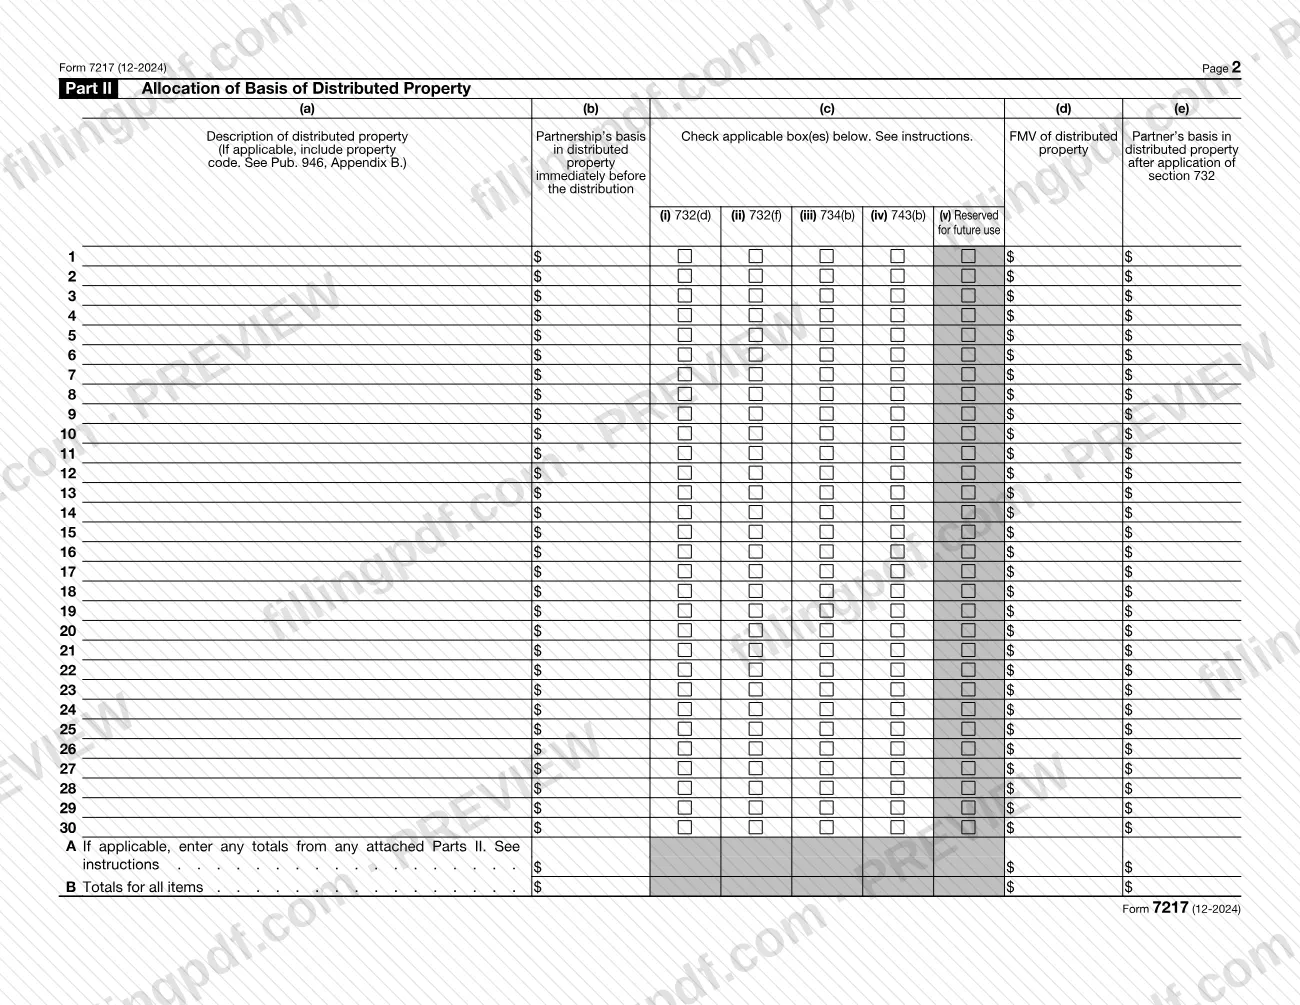
El Servicio de Impuestos Internos (IRS), que forma parte del Departamento del Tesoro, lo emite con el número OMB 1545-0123 como número de secuencia de anexo 217. El formulario tiene dos partes. La Parte I (líneas 1 a 10) calcula la base agregada de los bienes distribuidos en la fecha de distribución: si la distribución liquidó su participación, si se aplica la sección 751(b), la base que la sociedad colectiva tiene en los bienes, su base externa, el dinero y los valores negociables recibidos, cualquier ganancia reconocida y la base agregada que se asignará. La Parte II enumera cada bien distribuido y asigna la base entre ellos, en las columnas (a) a (e).
Los datos provienen de dos lugares. La sociedad colectiva informa la mayoría en su Anexo K-1 (Formulario 1065), casilla 19, códigos A, B y C, o en una declaración de la sección 732(d) adjunta al K-1. La base de su participación en la sociedad colectiva no aparece en el K-1: usted la calcula.
El Formulario 7217 es un informe del socio. No es una declaración de la sociedad colectiva y no se presenta para distribuciones únicamente de dinero.
¿Quién tiene que presentar el Form 7217?
Todo socio que reciba bienes distribuidos por una sociedad colectiva, ya sea en una distribución liquidatoria o no liquidatoria, y cuyos bienes estén sujetos a la sección 732 debe presentar el Formulario 7217. Presente un formulario por separado para cada fecha del año tributario en que recibió bienes distribuidos, aunque las distribuciones formen parte de la misma transacción.
No presente el Formulario 7217 si:
- la distribución consistió únicamente en dinero o valores negociables tratados como dinero conforme a la sección 731(c);
- el pago se le hizo por servicios prestados en una capacidad distinta de la de socio, conforme a la sección 707(a)(1);
- la transferencia se considera una venta encubierta conforme a la sección 707(a)(2)(B).
El socio que recibió los bienes completa el formulario, usando su propio nombre y número de identificación del contribuyente (TIN), que puede ser un número de Seguro Social. Las instrucciones no indican que otra persona pueda completarlo en su nombre; el formulario se adjunta a su propia declaración de impuestos.
Cuándo presentar el Form 7217
Adjunte el Formulario 7217 a su declaración de impuestos del año tributario en que recibió bienes distribuidos sujetos a la sección 732. Debe presentarlo cuando venza esa declaración, incluidas las prórrogas; el formulario no tiene una fecha límite independiente.
Como necesita un formulario por cada fecha de distribución, si en un año recibió bienes distribuidos en varios días, debe presentar varios Formularios 7217, todos adjuntos a la misma declaración.
Use la versión de diciembre de 2024 para los años tributarios que comiencen en 2024 o después, hasta que el IRS publique una revisión posterior. El IRS indica que las revisiones posteriores se publicarán en IRS.gov/Form7217 y que su página del Formulario 7217 incluye una actualización, con fecha del 23 de abril de 2026, de las instrucciones sobre los nuevos códigos de declaración en la casilla 19 del Anexo K-1 (Formulario 1065). Consulte esa página antes de completar el formulario.
Documentos que necesitas
- Una declaración que muestre el cálculo de cualquier ingreso, ganancia o pérdida conforme a la sección 751(b), únicamente si alguna parte de la distribución se trató como una venta o intercambio conforme a esa sección (línea 2).
- Copias adicionales de la Parte II, únicamente si la distribución incluye más bienes de los que caben en una página; informe los totales de las Partes II adjuntas en la Parte II, línea A.
Cómo rellenar el Form 7217
Ingrese los datos del socio y la sociedad colectiva
En la parte superior, ingrese su nombre, su TIN (que puede ser un SSN), el nombre y el EIN de la sociedad colectiva que distribuye los bienes y la fecha en que se los distribuyeron. Complete un formulario por cada fecha de distribución.
Responda las líneas 1 y 2
Línea 1: marque Sí o No para indicar si la distribución liquidó por completo su participación. Línea 2: marque Sí o No para indicar si alguna parte se trató como una venta o intercambio conforme a la sección 751(b); si responde Sí, adjunte la declaración del cálculo.
Ingrese los importes de la base en las líneas 3 y 4
Línea 3: la base agregada que la sociedad colectiva tiene en los bienes distribuidos (sin contar dinero) inmediatamente antes de la distribución, indicada en el Anexo K-1 (Formulario 1065), casilla 19, código C. Línea 4: su base externa ajustada inmediatamente antes de la distribución, que usted calcula y que excluye cualquier ganancia conforme a la sección 737.
Declare el dinero y los valores en la línea 5
Línea 5a: dinero recibido, incluidas las distribuciones consideradas efectuadas conforme a la sección 752(b) (casilla 19, código A del K-1). Línea 5b: valor justo de mercado de los valores negociables conforme a la sección 731(c). Línea 5c: sume las líneas 5a y 5b.
Calcule la ganancia en las líneas 6 a 8
Línea 6: el menor de los importes de la línea 4 o la línea 5c. Línea 7: reste la línea 6 de la línea 5c; si el resultado es cero, ingrese -0- y vaya a la línea 9. Línea 8: marque Sí o No para indicar si debe pagar impuestos de EE. UU. sobre la ganancia de la línea 7.
Reduzca su base por el dinero en la línea 9
Reste la línea 5a de la línea 4; si el resultado es cero o menos, ingrese -0-. Si reconoció una ganancia conforme a la sección 737, inclúyala usando la información de la sección 737 en la casilla 19, código B del K-1.
Determine la base agregada en la línea 10
Para una distribución no liquidatoria, ingrese el menor de los importes de la línea 3 o la línea 9. Para una distribución liquidatoria, ingrese el importe de la línea 9. Debe ser igual a la Parte II, línea B, columna (e).
Describa cada bien en la Parte II
Para cada bien, ingrese una descripción en la columna (a), junto con el código de clase de activo de la Pub. 946, Apéndice B, si corresponde. En la columna (b), ingrese la base que la sociedad colectiva tenía inmediatamente antes de la distribución, incluidos los ajustes conforme a las secciones 732(d), 734(b) o 743(b).
Marque las casillas de la columna (c)
Marque las que correspondan: (i) 732(d), (ii) 732(f), (iii) 734(b), (iv) 743(b). La casilla (v) está reservada para uso futuro. La casilla 732(f) se aplica a acciones de otra corporación en poder de un socio que es una corporación y cumple la prueba del 80% indicada en las instrucciones.
Ingrese los valores en las columnas (d) y (e)
Columna (d): valor justo de mercado de cada bien, declarado en la casilla 19, código C del K-1. Columna (e): su base en cada bien después de aplicar la sección 732, usando las secciones 732(a)(2) y (c) para distribuciones no liquidatorias limitadas por la base externa, o las secciones 732(b) y (c) para distribuciones liquidatorias.
Sume la Parte II y compruebe que los importes coincidan
Ingrese los totales de todos los bienes en la línea B y, en la línea A, los totales de las Partes II adjuntas. Confirme que la línea B, columna (b), sea igual a la línea 3 y que la columna (e) sea igual a la línea 10.
Revise y descargue el PDF completado
Compruebe cada línea con su Anexo K-1 (Formulario 1065) y su propio cálculo de la base; después descargue o imprima el PDF completado desde FillingPDF y adjúntelo a su declaración de impuestos.
Cómo presentar el Form 7217
El Formulario 7217 no tiene un canal de presentación propio: se adjunta a su declaración de impuestos y se presenta por el canal que usted utilice para presentar esa declaración. El formulario indica "Attach to your tax return" (Adjunte a su declaración de impuestos), y las instrucciones dicen que vence cuando vence la declaración, incluidas las prórrogas.
- Con su declaración: adjunte un Formulario 7217 por cada fecha en que recibió bienes distribuidos. Añada tantas copias de la Parte II como necesite si la distribución incluye más de los 30 bienes que pueden enumerarse en una página.
- Declaración para la sección 751(b): si alguna parte de la distribución se trató como una venta o intercambio conforme a la sección 751(b), adjunte una declaración que muestre el cálculo de sus ingresos, ganancia o pérdida conforme a esa sección.
- Dónde consultar los detalles: las instrucciones de la declaración de impuestos que presente explican cómo y dónde enviarla. El IRS publica el Formulario 7217, sus instrucciones y la información más reciente en www.irs.gov/Form7217.
FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los canales indicados anteriormente.
Errores comunes que debes evitar
- Combinar en un formulario distribuciones recibidas en fechas distintas; las instrucciones requieren un Formulario 7217 por separado para cada fecha, aunque las distribuciones formen parte de la misma transacción.
- Presentar el Formulario 7217 cuando la distribución consistió únicamente en dinero o valores negociables tratados como dinero conforme a la sección 731(c).
- Presentar el formulario por un pago por servicios conforme a la sección 707(a)(1) o por una transferencia considerada una venta encubierta conforme a la sección 707(a)(2)(B).
- Incluir en la línea 4 la ganancia reconocida conforme a la sección 737, que es la base externa antes de la distribución; esa ganancia se suma en la línea 9.
- Ingresar valores negociables como efectivo en la línea 5a; la línea 5a corresponde a dinero distinto de los valores negociables tratados como dinero, y los valores se ingresan en la línea 5b a su valor justo de mercado.
- Dejar la línea 3 con un importe distinto del total de la Parte II, línea B, columna (b), o la línea 10 con un importe distinto del total de la línea B, columna (e); el formulario indica que cada par debe ser igual.
- Marcar la casilla 743(b) en la columna (c) cuando no tenga un ajuste de base conforme a la sección 743(b) para esos bienes distribuidos.
- Incluir en la columna (e) un aumento de la base de valores negociables derivado de una ganancia reconocida conforme a la sección 731(c)(4); las instrucciones lo excluyen.
- Omitir la declaración del cálculo conforme a la sección 751(b) cuando se respondió Sí en la línea 2.
Preguntas frecuentes
¿Para qué se utiliza el Formulario 7217?
El Formulario 7217 lo utiliza un socio que recibe una distribución de bienes de una sociedad colectiva para informar la base de esos bienes, incluida cualquier modificación de la base requerida por la sección 732(a)(2) o (b). Se aplica tanto a las distribuciones liquidatorias como a las no liquidatorias y se adjunta a la declaración de impuestos del socio.
¿Quién debe presentar el Formulario 7217?
Todo socio que haya recibido bienes distribuidos sujetos a la sección 732 durante el año tributario debe presentarlo, con un formulario por cada fecha de distribución. No lo presente si recibió únicamente dinero o valores negociables tratados como dinero conforme a la sección 731(c), ni para pagos por servicios conforme a la sección 707(a)(1) o ventas encubiertas.
¿Cuándo vence el Formulario 7217?
Vence cuando vence su declaración de impuestos, incluidas las prórrogas, porque se adjunta a la declaración del año tributario en que recibió los bienes distribuidos. El formulario no tiene una fecha límite ni una dirección de presentación independientes.
¿Dónde encuentro los importes para el Formulario 7217?
La sociedad colectiva informa la mayoría en su Anexo K-1 (Formulario 1065), casilla 19: código A para dinero y valores negociables, código B para bienes conforme a la sección 737, y código C para la base y el valor justo de mercado de los bienes distribuidos. Su base externa no aparece en el K-1; usted la calcula.
¿Puedo rellenar el Formulario 7217 en línea?
Sí. Puede rellenar en línea el PDF rellenable en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el formulario por usted; debe adjuntarlo a su declaración de impuestos y presentarla por los canales del IRS correspondientes a esa declaración.
¿Presento un Formulario 7217 para varias distribuciones?
Solo si ocurrieron en la misma fecha. Las instrucciones requieren un Formulario 7217 por separado para cada fecha del año tributario en que recibió bienes distribuidos, incluso cuando las distribuciones formen parte de la misma transacción.
¿Cuál es la diferencia entre las líneas 3 y 10 del Formulario 7217?
La línea 3 es la base agregada que la sociedad colectiva tenía en los bienes distribuidos antes de la distribución. La línea 10 es la base que usted asigna a esos bienes: el menor de los importes de la línea 3 o la línea 9 para una distribución no liquidatoria, o el importe de la línea 9 para una distribución liquidatoria. Pueden ser distintos.
¿Dónde puedo encontrar las instrucciones más recientes del Formulario 7217?
El IRS publica el formulario, las instrucciones y la información más reciente en www.irs.gov/Form7217. La versión de diciembre de 2024 se usa para los años tributarios que comienzan en 2024 o después, hasta que se publique una revisión posterior; la página del IRS incluye una actualización del 23 de abril de 2026 sobre nuevos códigos en la casilla 19.
¿Listo para rellenar el Form 7217?
Rellenar el Form 7217 ahora